


Bernstein: la cuota de ChatGPT cae al 64% y la batalla de la IA de consumo gira hacia los agentes
 Blockbeats
TL;DR:
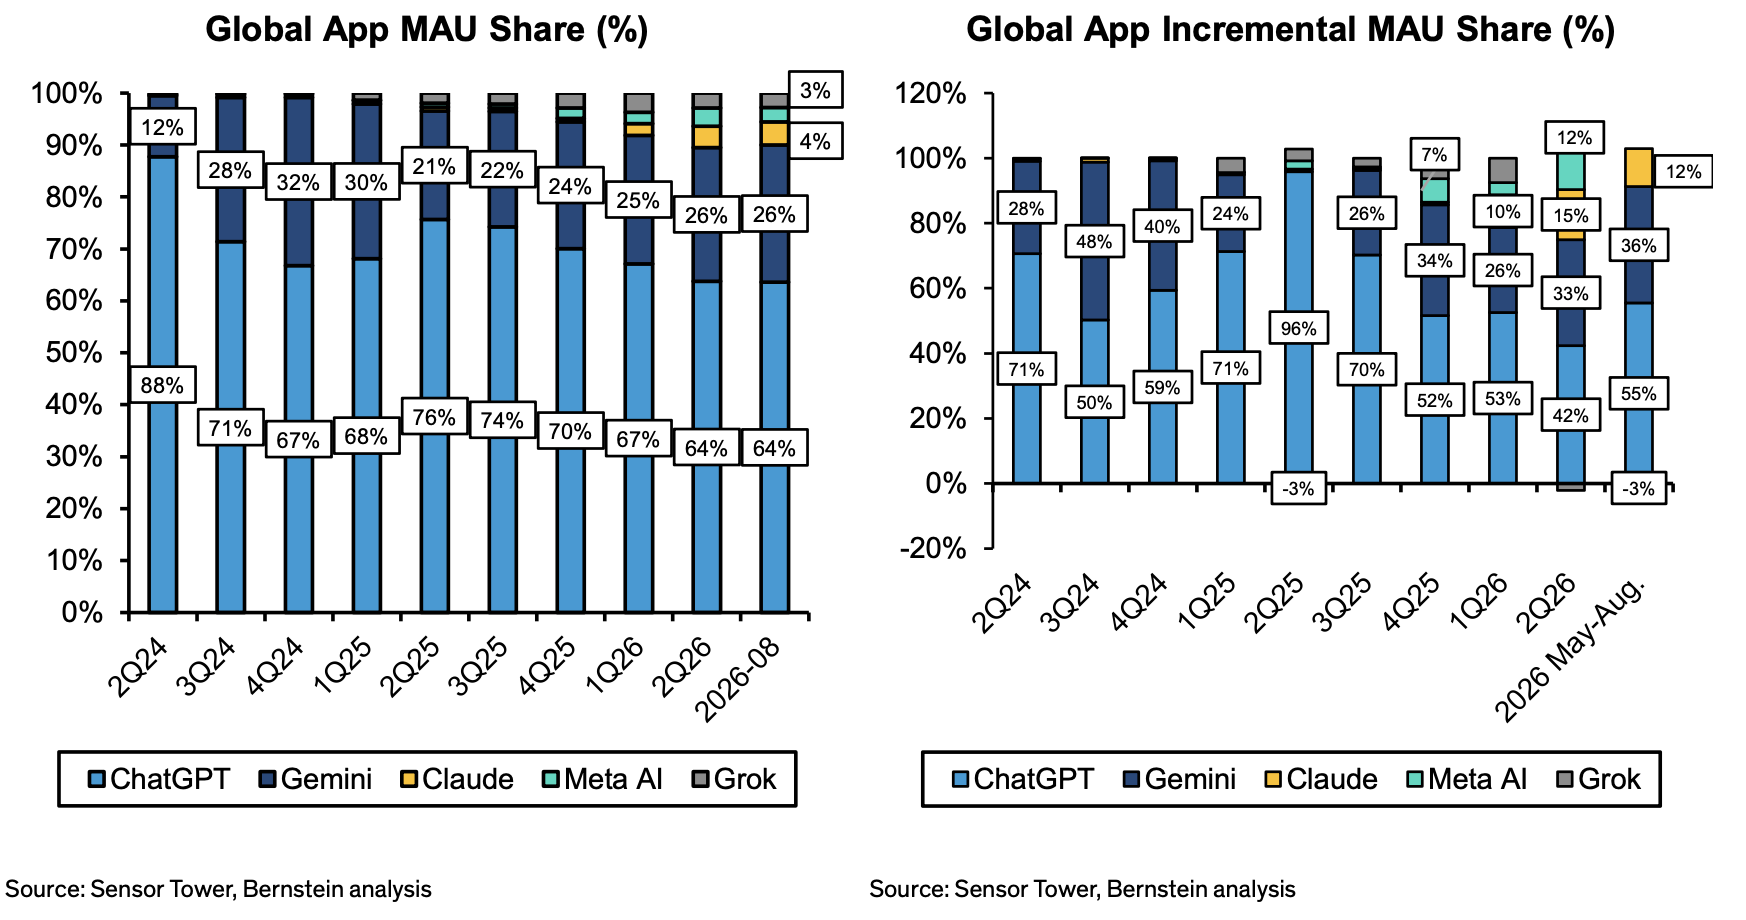
· ChatGPT sigue siendo el líder absoluto de la IA de consumo, con una cuota de MAU de apps de IA globales de alrededor del 64% y del 60% en EE. UU., y también lidera claramente en actividad y retención de usuarios.
· Pero el mercado incremental se lo están llevando los competidores. En el último año, la cuota global de MAU de ChatGPT cayó del 78% al 64%, mientras que la de Gemini subió del 19% al 26%; en EE. UU., la cuota de Claude pasó del 2% al 9%.
· Las descargas ya muestran un punto de inflexión más claro: ChatGPT registra un crecimiento interanual negativo desde abril de este año, mientras que Gemini, Claude y Meta AI siguen creciendo a gran velocidad.
· Bernstein cree que el sector está entrando en una nueva fase de competencia de agentes. Meta Muse alcanzó el primer puesto en la App Store de EE. UU. a los 10 días de su lanzamiento, y las métricas de competencia están pasando de las «descargas» al DAU, la retención y la capacidad real de completar tareas.
· La IA también se está convirtiendo en una nueva puerta de entrada para la búsqueda y el descubrimiento en ecommerce, pero el tráfico derivado de la IA generativa aún representa menos del 1,5% del tráfico total de los sitios de retail y ecommerce, por lo que su impacto comercial sigue en una fase temprana.
El 23 de septiembre, Bernstein publicó la última edición de su Consumer AI Usage Tracker, que sigue las descargas, MAU, DAU, retención de usuarios y tráfico web de los principales productos de IA de consumo como ChatGPT, Gemini, Claude, Meta AI y Grok.
La tendencia que muestra el informe es clara: el liderazgo de ChatGPT no se ha visto alterado por ahora, pero el mercado de la IA de consumo está pasando gradualmente de un dominio único a una competencia multiplataforma; al mismo tiempo, la propia competencia está pasando de los chatbots a los agentes.
ChatGPT sigue siendo el primero, pero los competidores se están llevando el crecimiento incremental
En términos de escala de usuarios, ChatGPT sigue teniendo una ventaja abrumadora.
Según los datos de Bernstein, ChatGPT representa actualmente alrededor del 64% del MAU de las principales apps de IA a nivel mundial, y alrededor del 60% en el mercado estadounidense. Más importante aún, no solo tiene más usuarios, sino también la mayor frecuencia de uso: su ratio DAU/MAU es de aproximadamente el 40%-45% y su retención a 7 días ronda el 25%-30%, por encima de sus principales competidores.
En otras palabras, la ventaja de ChatGPT no es solo una «base instalada» mayor, sino que ha entrado más profundamente en los hábitos diarios de los usuarios.
Pero si se mira la velocidad del cambio, la estructura ya ha empezado a resquebrajarse.
Entre agosto de 2025 y agosto de 2026, la cuota global de MAU de ChatGPT cayó del 78% al 64%, mientras que la de Gemini subió del 19% al 26%. En el mercado estadounidense el cambio es aún más marcado: la cuota de ChatGPT bajó del 79% al 60%, la de Gemini subió del 13% al 19% y la de Claude creció rápidamente del 2% al 9%.
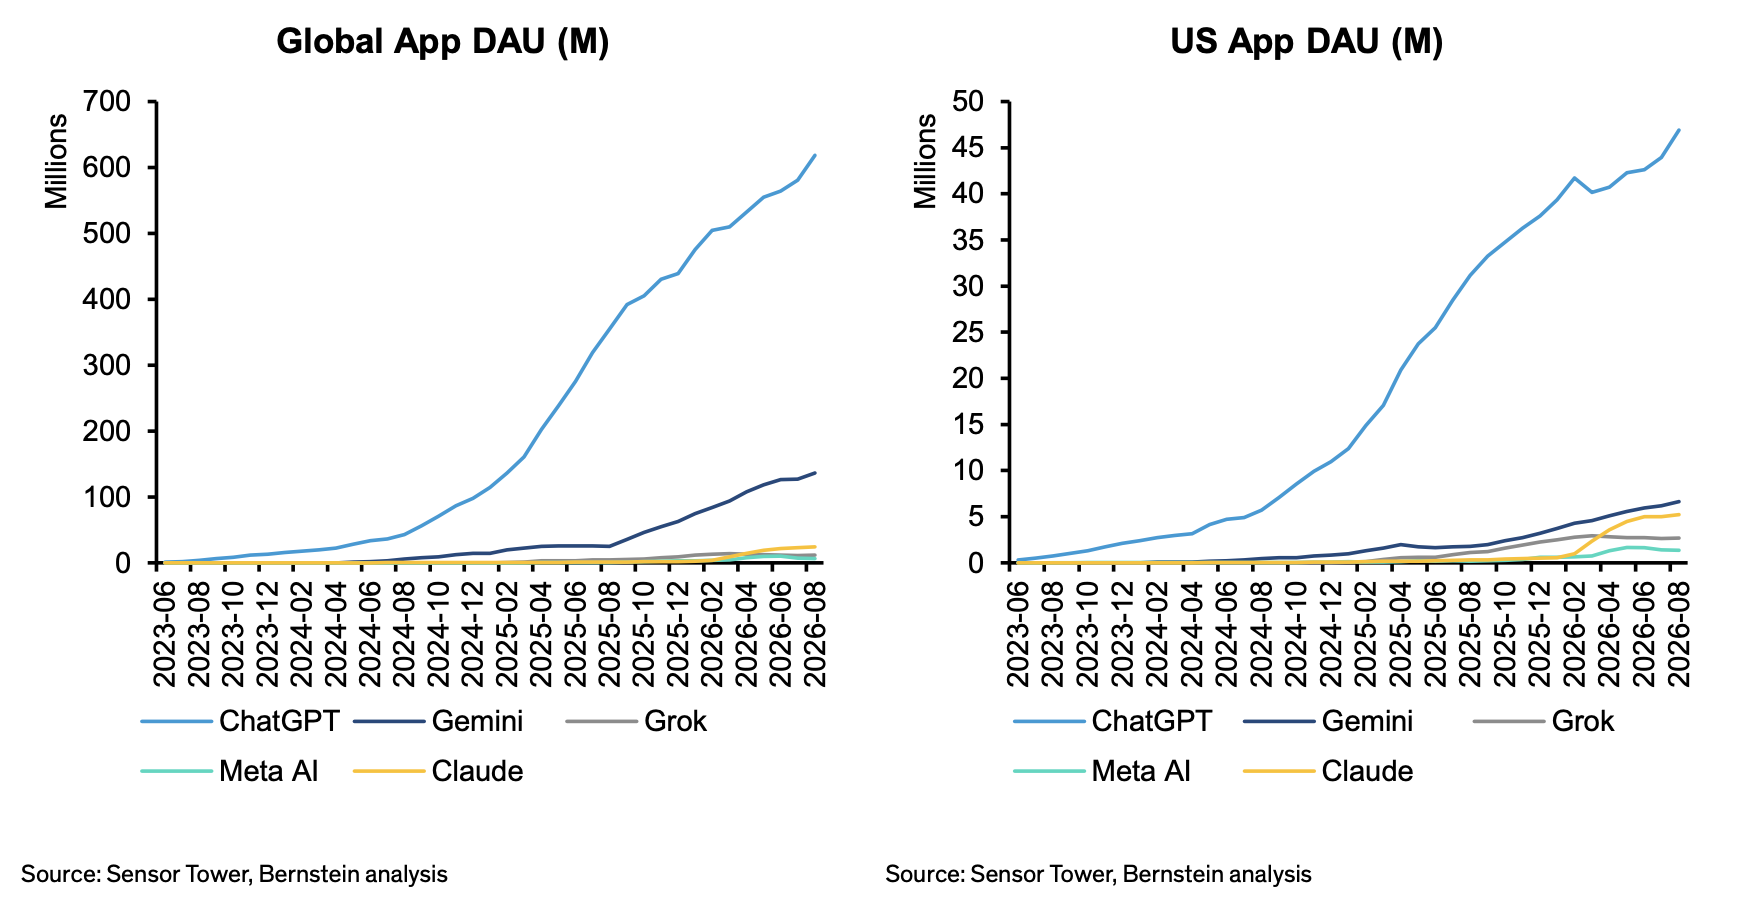
Esto no significa que ChatGPT esté perdiendo usuarios a gran escala. De hecho, hasta agosto de este año, el MAU global de ChatGPT seguía creciendo un 70% interanual, y un 49% en EE. UU.
El verdadero cambio es que el conjunto total de usuarios de IA crece aún más rápido, y cada vez más usuarios nuevos están optando por otras plataformas.
Según las estadísticas de Bernstein, entre mayo y agosto de este año, ChatGPT captó alrededor del 55% del nuevo MAU global, mientras que Gemini se llevó el 36%; en EE. UU., la cuota de nuevos usuarios de ChatGPT cayó aún más, hasta aproximadamente el 44%, mientras que Gemini y Claude se llevaron el 32% y el 18%, respectivamente.
El dividendo de las descargas se agota y la competencia gira hacia «quién consigue retener a los usuarios»
En comparación con el MAU, las descargas envían una señal aún más clara.
Desde abril de este año, las descargas de la app de ChatGPT, tanto a nivel global como en EE. UU., han entrado en crecimiento interanual negativo. En agosto, las descargas globales de ChatGPT cayeron un 27% interanual, y un 9% en EE. UU.
En el mismo periodo, las descargas globales de Gemini crecieron un 79% interanual, las de Claude un 754% y las de Meta AI un 363%; en el mercado estadounidense, los tres crecieron un 29%, un 421% y un 471%, respectivamente.
Por supuesto, aquí hay un claro efecto base: la escala absoluta de ChatGPT es mucho mayor que la de sus competidores, por lo que su ritmo de crecimiento naturalmente se desacelera antes.
Pero lo más destacable es que las descargas totales de las cinco apps de IA que sigue Bernstein solo crecieron un 6% interanual en agosto. Esto sugiere que la primera ronda del «dividendo de descargas» de la IA de consumo podría estar madurando.
La pregunta realmente importante ya no es cuántas personas descargan IA por primera vez, sino qué producto consigue convertirse en una herramienta que los usuarios abren todos los días.
Desde el punto de vista del comportamiento de los usuarios, este cambio ya ha empezado a producirse.
Bernstein observa que los patrones de uso de las principales apps de IA están convergiendo rápidamente: los usuarios las utilizan una media de unos 14-17 minutos al día, las abren 8-9 veces al día y cada sesión dura entre 1,5 y 2 minutos.
Esto significa que los chatbots de IA están pasando gradualmente de ser una «herramienta nueva que se prueba de vez en cuando» a convertirse en un producto de internet de consumo de alta frecuencia, similar a la búsqueda, las redes sociales o la mensajería instantánea.
ChatGPT sigue liderando este indicador. Pero a medida que el crecimiento de las descargas se desacelera, el foco de la competencia se desplazará cada vez más de «quién atrae más usuarios nuevos» a quién consigue mejorar la retención, la frecuencia de uso y la dependencia diaria.
Y Bernstein cree que el formato de producto con más probabilidades de cambiar este panorama competitivo es el agente.
La explosión de Muse: la batalla de la IA pasa de «responder preguntas» a «hacer cosas por ti»
El 8 de septiembre, Meta lanzó Muse, un agente de IA de consumo independiente.
A diferencia de los chatbots tradicionales, su objetivo ya no se limita a «responder preguntas», sino a ayudar directamente a los usuarios a completar tareas del mundo real.
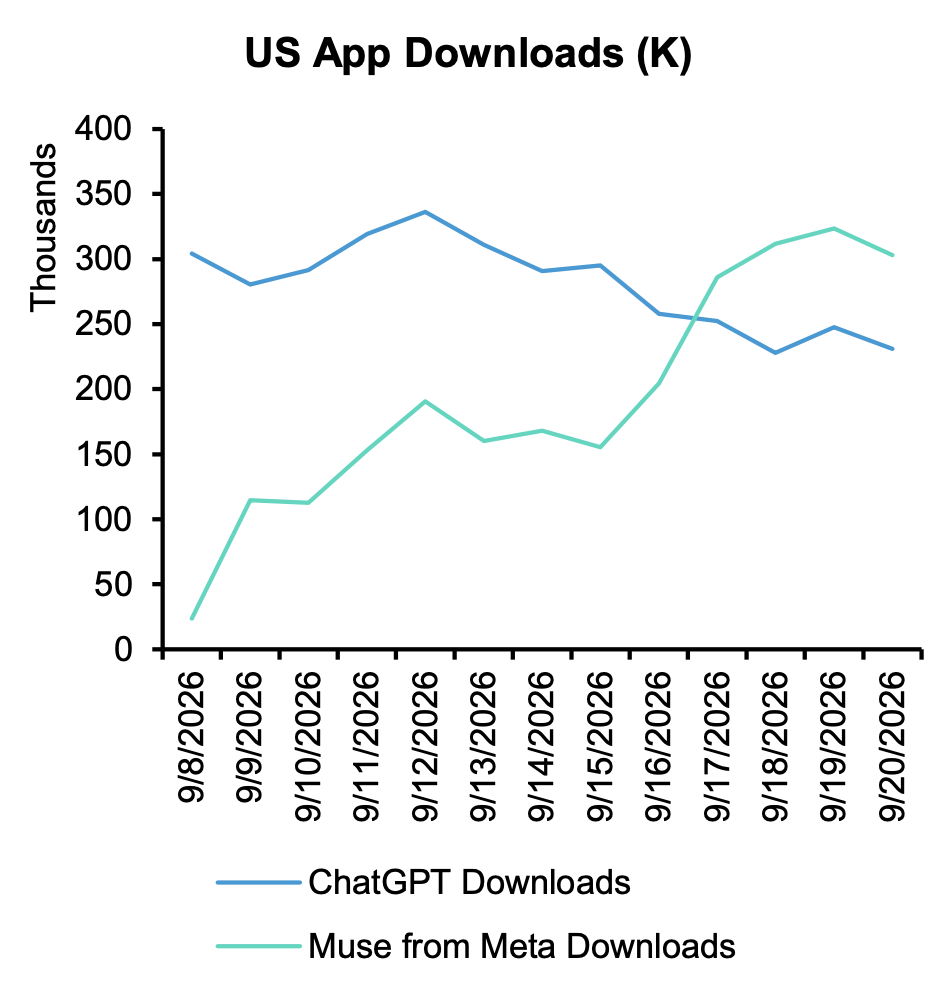
A solo 10 días de su lanzamiento, Muse alcanzó el primer puesto en la App Store de EE. UU. y superó a ChatGPT el 17 de septiembre. Comparando los mismos días desde el lanzamiento, la curva inicial de descargas de Muse es incluso superior a la de la app de ChatGPT cuando se lanzó en 2023.
Las pruebas de Bernstein muestran que Muse ya es capaz de gestionar tareas como reservar citas médicas, configurar recordatorios y objetivos personales, monitorizar precios de vuelos, contactar con el servicio de atención al cliente y cancelar suscripciones; además, al poder combinar datos sociales de Instagram y Threads, tiene ventajas únicas en escenarios como la planificación de viajes, el descubrimiento local y las recomendaciones de restaurantes.
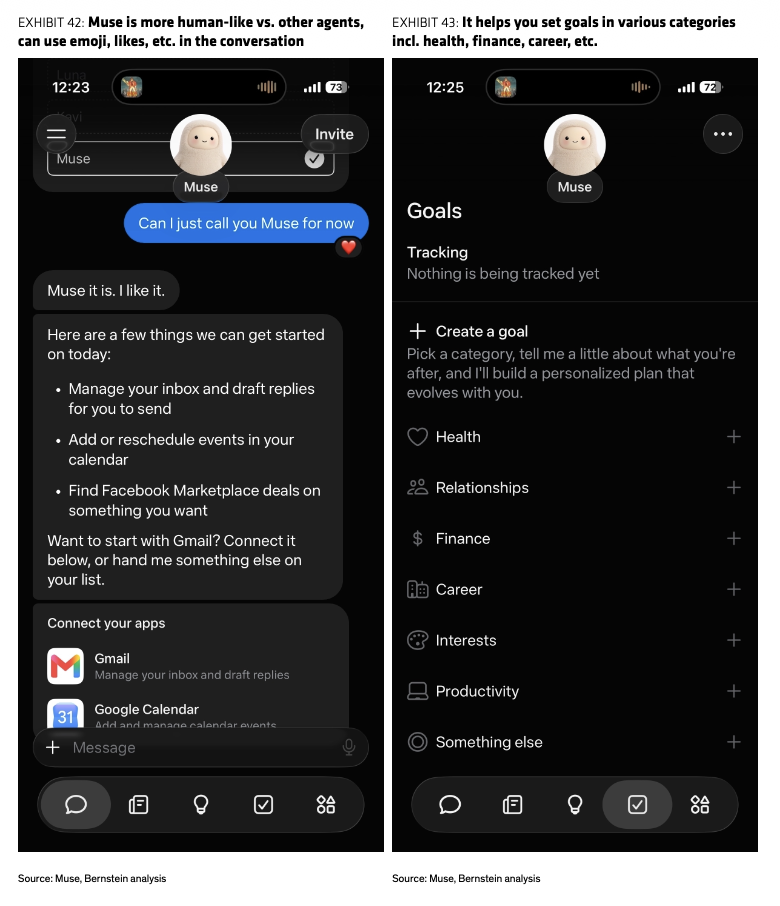
Esto representa en realidad un cambio en la lógica de los productos de IA de consumo.
En los últimos dos años, ChatGPT, Gemini y Claude han competido principalmente en capacidad de modelo y calidad de las respuestas. Los agentes llevan la competencia un paso más allá, al nivel de la ejecución: no solo decirle al usuario «cómo hacerlo», sino hacerlo directamente por él.
Sin embargo, Bernstein también advierte de que aún es demasiado pronto para juzgar si Muse tendrá éxito. Algunas tareas aparentemente sencillas, como la reserva de hoteles, todavía no se ejecutan con suficiente fiabilidad; además, para que un agente complete realmente las tareas, necesita acceder a cuentas, datos personales y permisos de aplicaciones más profundos, lo que plantea directamente problemas de privacidad.
Por lo tanto, los datos más importantes de Muse a partir de ahora no serán su posición en la App Store, sino la retención a 7/28 días, el DAU y el ratio DAU/MAU.
Conseguir que un usuario pruebe un agente una vez no es difícil; lo difícil es que esté dispuesto a confiarle tareas todos los días.
Y Meta no es la única empresa que ha entrado en este mercado. El informe señala que Google ya está construyendo su propio agente personal 24/7 con Gemini Spark, capaz de monitorizar el correo, organizar información, ejecutar flujos de trabajo entre productos de Workspace como Gmail y Docs, y funcionar de forma continua en segundo plano; Amazon, por su parte, se apoya en Alexa+ y en una base de distribución de hardware de más de 600 millones de dispositivos para extender el agente a escenarios de hogar inteligente, servicios y compras.
Por lo tanto, es muy probable que la próxima fase de la competencia en IA de consumo ya no sea una simple competición de rankings de modelos.
Meta tiene relaciones sociales y datos de usuarios, Google tiene Search, Android y Workspace, Amazon tiene compras, pagos, logística y puntos de entrada de hardware, y OpenAI tiene actualmente la marca de producto de IA independiente más fuerte.
Quien consiga convertir estos puntos de entrada en agentes que ejecuten tareas de forma continua podría controlar una puerta de entrada clave de la próxima generación de internet de consumo.
De asistente personal a puerta de entrada transaccional: la IA está redistribuyendo el tráfico de internet
Otro valor de los agentes es que podrían cambiar la forma en que se distribuye el tráfico de internet.
Actualmente, el tráfico de recomendación procedente de la IA generativa sigue siendo muy pequeño. Según los datos de Bernstein, las visitas generadas por recomendaciones de IA representan en general menos del 1,5% del tráfico total de los sitios de ecommerce y retail.
Pero la dirección ya ha empezado a perfilarse.
Booking ya ha reconocido que la IA está afectando al proceso de descubrimiento de algunos usuarios que dependen de la búsqueda; el CEO de Reddit ha afirmado que Google AI Overviews no se ha convertido en una fuente de tráfico significativa, lo que plantea otra cuestión: cuando la IA ofrece respuestas directamente en la página de búsqueda, ¿necesitan los usuarios hacer clic para entrar en el sitio web original?
Esto significa que el mayor impacto de la IA en internet podría no ser, en última instancia, añadir una nueva herramienta de chat, sino convertirse en una nueva capa intermedia entre los consumidores y los servicios de internet.
Antes, el usuario «buscaba un hotel, abría Booking, filtraba y reservaba». En el futuro, puede que solo tenga que decirle a un agente: «Búscame un hotel en Tokio para la semana que viene y resérvamelo».
Una vez que el agente sea capaz de completar toda la cadena, desde la búsqueda y la comparación hasta la transacción, quien controle el agente tendrá la oportunidad de controlar las puertas de entrada de la búsqueda, la recomendación, la transacción e incluso el pago.
Y esto es lo realmente interesante del informe de Bernstein: la ventaja de ChatGPT sigue siendo muy grande, pero el campo de batalla de la IA de consumo ya ha empezado a cambiar. El foco de la próxima ronda de competencia está pasando de quién tiene más usuarios a quién consigue convertirse en el agente personal del que los usuarios dependen de verdad.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.