


BTCC Daily (17/9) | La SEC de EE. UU. celebra una mesa redonda sobre la negociación de acciones 24 horas y ZEC sube a 1.370 dólares
 BTCCAutor: jett
Lo más destacado
• La Reserva Federal votó por unanimidad subir los tipos de interés 25 puntos básicos, su primera subida de tipos desde julio de 2023. Dieciséis funcionarios esperan al menos una subida más este año.
• El BTC repuntó hasta alrededor de 76.400 dólares. El 16 de septiembre, hora del este, los ETF de bitcoin al contado en EE. UU. registraron salidas netas de 296 millones de dólares.
• Los precios internacionales del petróleo siguieron retrocediendo, con el crudo Brent cayendo hacia los 104 dólares por barril.
Perspectivas macroeconómicas y de política
Eventos clave de hoy
• Decisión de tipos de interés del Banco de Inglaterra
• Solicitudes iniciales de subsidio por desempleo de EE. UU.
• Índice manufacturero de la Fed de Filadelfia de septiembre de EE. UU.
• Mesa redonda de la SEC de EE. UU. sobre la negociación de acciones 24 horas
Titulares macroeconómicos
1. La Fed sube los tipos de interés 25 puntos básicos por unanimidad; 16 funcionarios ven al menos una subida más este año
La Reserva Federal elevó el rango objetivo para el tipo de interés oficial del 3,50%—3,75% al 3,75%—4,00%, lo que supone su primera subida de tipos desde julio de 2023. La decisión fue unánime. El último diagrama de puntos mostró que 16 de 18 funcionarios esperan al menos una subida más de tipos antes de finales de 2026, con una proyección mediana del tipo de interés oficial a final de año en torno al 4,1%.
2. La curva de rendimientos del Tesoro estadounidense se aplana y el índice del dólar sube a máximos de siete semanas
Después de que la Fed señalara la posibilidad de un mayor endurecimiento, los rendimientos del Tesoro estadounidense a corto plazo subieron con fuerza, con el rendimiento a 2 años acercándose al 4,7%. El rendimiento a 10 años volvió a cotizar cerca del 5%. El índice del dólar tocó brevemente máximos de unas siete semanas, mientras que los mercados esperaban alrededor de un 50% de probabilidades de otra subida de 25 puntos básicos en octubre.
3. La decisión del Banco de Inglaterra se conoce hoy; los mercados esperan ampliamente que los tipos se mantengan en el 3,75%
El Banco de Inglaterra anunciará hoy su última decisión sobre el tipo de interés oficial. Una encuesta de Reuters muestra que los mercados esperan ampliamente que el Banco de Inglaterra mantenga sin cambios su tipo de interés oficial en el 3,75% por ahora. Sin embargo, el aumento de los precios de la energía y el aumento del IPC de agosto al 3,1% han vuelto a centrar la atención en la posibilidad de un mayor endurecimiento a finales de este año.
4. Se espera que el Banco de Japón suba el tipo de interés oficial 25 puntos básicos hasta el 1,25% el viernes
El Banco de Japón publicará el viernes el resultado de su reunión de política monetaria de septiembre. Los mercados esperan en general que el Banco de Japón suba su tipo de interés oficial del 1,00% al 1,25%. Tras la subida de tipos de la Fed, el yen se debilitó de nuevo hacia el rango de 155—156 frente al dólar. Los mercados estarán atentos a si el Banco de Japón señala un ritmo más rápido de normalización de su política.
5. Arabia Saudí añade rutas de suministro alternativas y el crudo Brent cae hacia los 104 dólares
Los precios internacionales del petróleo cayeron por segundo día consecutivo. Arabia Saudí ofreció a las refinerías asiáticas rutas de suministro alternativas transportadas a través de Omán, lo que alivió en parte la preocupación por las interrupciones del suministro en Oriente Medio. El crudo Brent cayó alrededor de un 1,8% hasta los 103,95 dólares por barril, mientras que el WTI bajó alrededor de un 1,7% hasta los 100,66 dólares por barril.
Rendimiento de los activos globales
• Renta variable: El Nikkei 225 de Japón cerró con una subida de alrededor del 0,33%, mientras que el índice KOSPI de Corea terminó con una caída del 0,04%. El sentimiento previo a la apertura en EE. UU. mejoró, con los futuros del Nasdaq 100, los futuros del Dow y los futuros del S&P 500 subiendo alrededor del 0,6%—0,8%.
• Criptomonedas: La capitalización total del mercado de criptomonedas se situó en torno a los 2,62 billones de dólares, con una subida de alrededor del 1,1% en las últimas 24 horas. El índice de miedo y codicia de las criptomonedas se situó en 51, en la zona neutral. El BTC cotizó cerca de los 76.400 dólares, con una subida de alrededor del 0,7% en 24 horas, mientras que el ETH cotizó en torno a los 2.440 dólares. El ZEC prolongó su fortaleza, subiendo alrededor de un 22% en 24 horas hasta superar los 1.370 dólares.
• Energía y metales: El crudo Brent cayó alrededor de un 1,8% hasta los 103,95 dólares por barril, mientras que el WTI bajó alrededor de un 1,7% hasta los 100,66 dólares por barril. El oro al contado subió alrededor de un 1,2% hasta unos 4.315 dólares por onza, mientras que la plata al contado retrocedió hasta unos 63,58 dólares por onza.
(Datos a 17 de septiembre, 15:00 HKT)
Instantánea del mercado de criptomonedas
1. Análisis de flujos de capital en futuros
El 17 de septiembre, según datos de Coinglass, los contratos de ZEC, ETH, SPCX, SKHYNIX, NEAR y otros lideraron las entradas netas en la negociación de futuros durante las últimas 24 horas, lo que podría indicar oportunidades de negociación.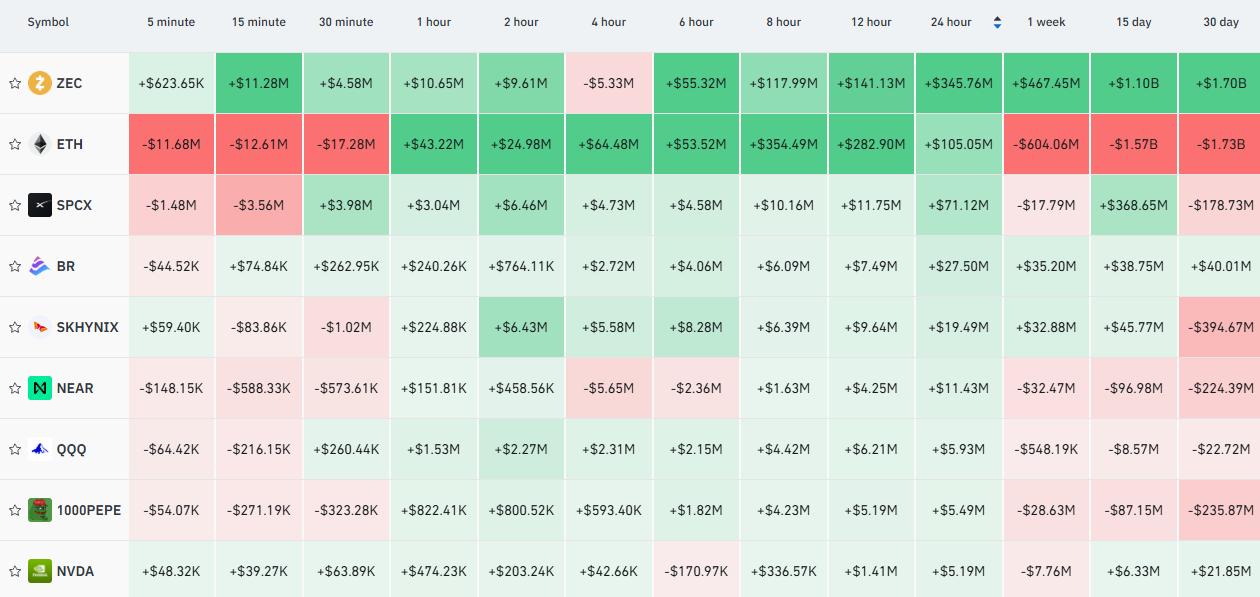
2. Mapa de liquidaciones de Bitcoin
El 17 de septiembre, según datos de Coinglass, basándose en el precio de referencia actual de 76.472 dólares en el mapa de liquidaciones del exchange de Bitcoin, si Bitcoin cae por debajo de 75.000 dólares, la intensidad acumulada de liquidación de posiciones largas en los principales exchanges centralizados podría alcanzar los 680 millones de dólares. Por el contrario, si Bitcoin supera los 78.000 dólares, la intensidad acumulada de liquidación de posiciones cortas en los principales exchanges centralizados podría alcanzar los 970 millones de dólares. Se recomienda a los operadores gestionar el apalancamiento con prudencia para evitar liquidaciones a gran escala durante las oscilaciones del mercado.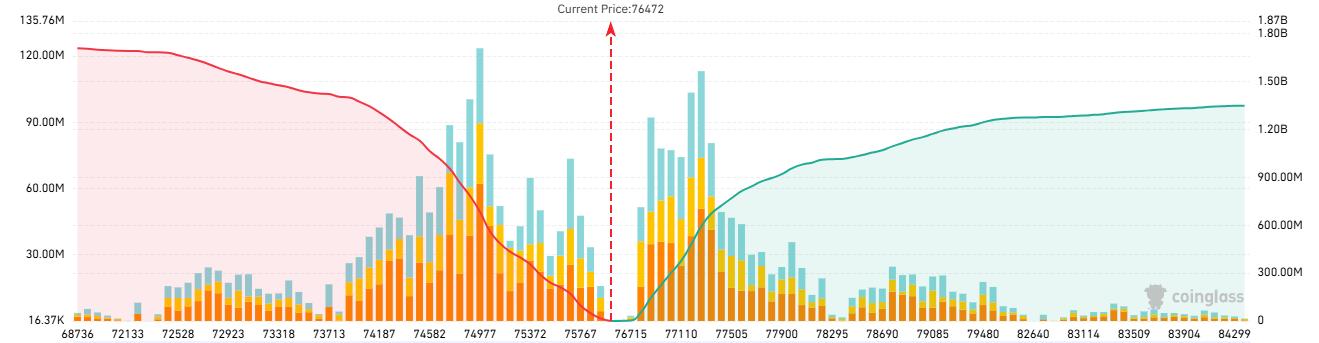
3. Ratio de posiciones largas/cortas en futuros de Bitcoin
Según datos de Coinglass, a las 16:00 HKT del 17 de septiembre, el ratio general de posiciones largas/cortas de Bitcoin se situó en 1,2939, lo que indica que los alcistas mantienen actualmente una ventaja relativa.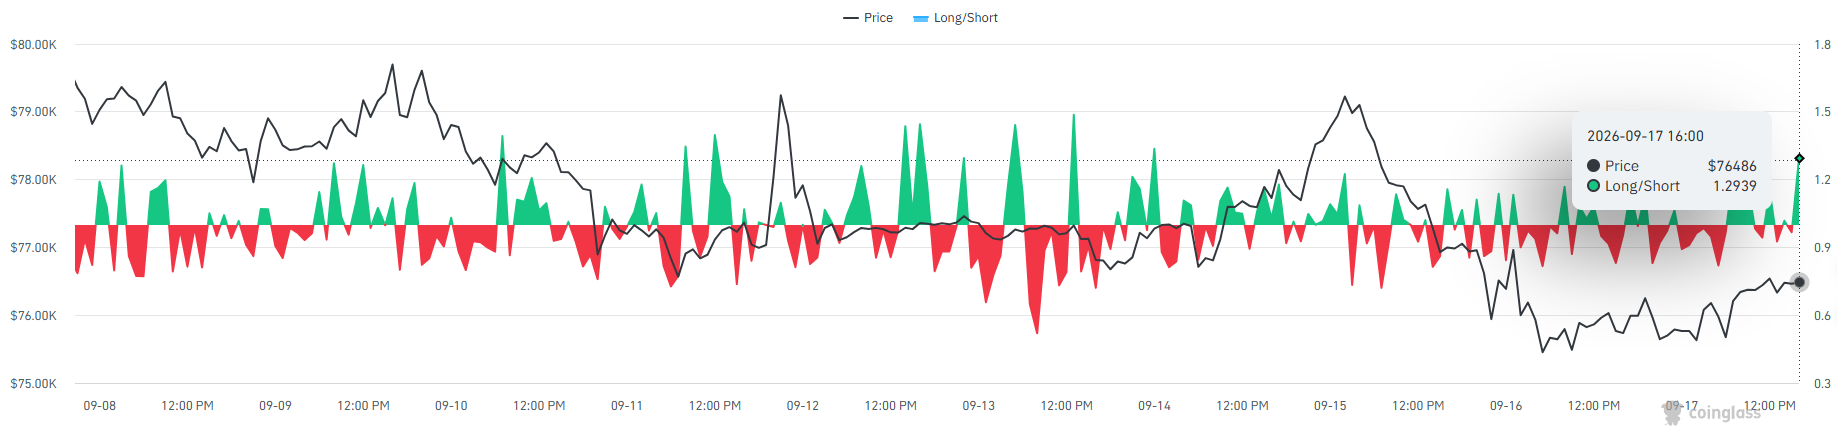
4. Rendimiento de futuros de TradFi
El 17 de septiembre, SPCX subió un 6,38% para liderar las ganancias, mientras que SOXL subió un 2,21% y MU ganó un 0,67%. La energía se debilitó notablemente, con CL cayendo un 3,09%. Los metales preciosos también retrocedieron, con XAU y XAG bajando un 0,40% y un 0,71%, respectivamente. En cuanto al interés abierto, XAU aumentó un 9,49%, mientras que CL cayó un 9,90%, lo que muestra un claro enfriamiento del sentimiento alcista en la energía.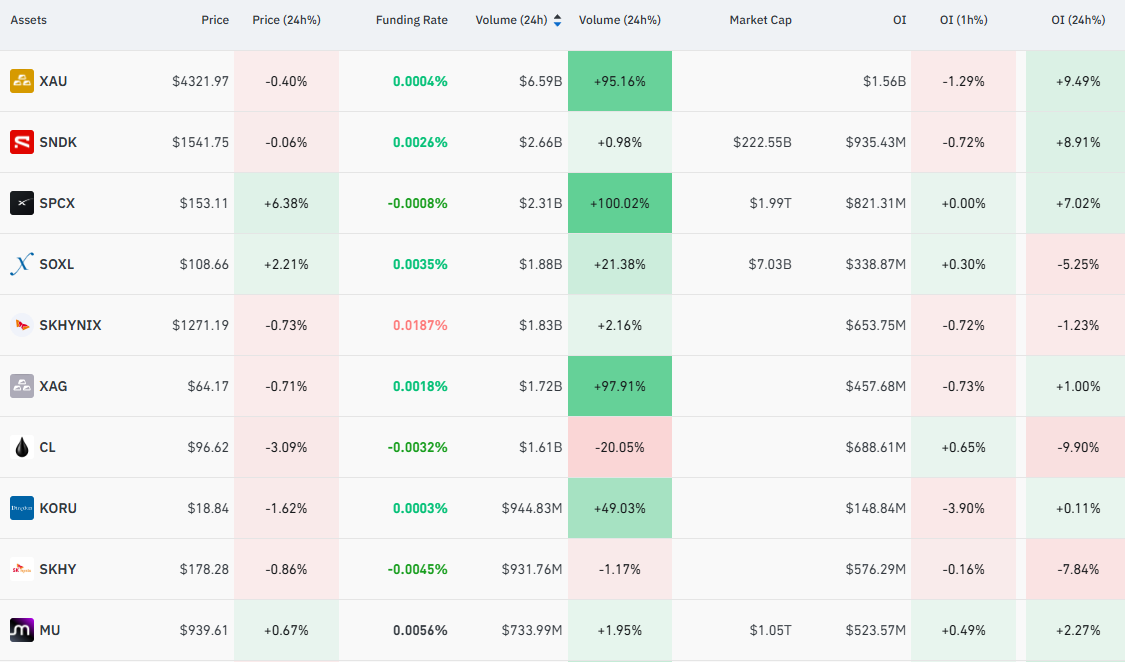
5. Monitoreo on-chain
• Según Onchain Lens, Wintermute transfirió 2.550 BTC a Binance, por un valor de unos 193 millones de dólares.
• Según el analista on-chain Ember, las direcciones vinculadas a Garrett Jin volvieron a aumentar su posición corta en ZEC. Actualmente mantienen alrededor de 37.760 ZEC en corto, por un valor de unos 50,99 millones de dólares, con pérdidas no realizadas que se amplían hasta unos 25,85 millones de dólares.
• Según Lookonchain, una dirección cerró su posición larga en ZEC y luego abrió una posición corta de 767,2 ZEC por un valor de alrededor de 1 millón de dólares. La posición corta fue liquidada por completo más tarde.
Titulares de blockchain
• El 16 de septiembre, hora del este, los ETF de bitcoin al contado en EE. UU. registraron salidas netas de 296 millones de dólares, incluidos 144 millones del ETF IBIT de BlackRock. Los activos netos totales de los ETF se situaron en torno a los 95.185 millones de dólares.
• El 16 de septiembre, hora del este, los ETF de ethereum al contado en EE. UU. registraron salidas netas de 224 millones de dólares, incluidos 110 millones del ETF ETHA de BlackRock y unos 55,58 millones del ETF FETH de Fidelity.
• La red de capa 1 de Circle, Arc, lanzó oficialmente su red principal pública. El primer día ya estaban disponibles aplicaciones como Aave V4, Morpho y Uniswap, con BlackRock, DTCC, ICE, Mastercard, Visa y otros participando como validadores.
• El Discurso sobre Política de 2026 de Hong Kong propuso mejorar el marco regulatorio para las licencias de activos virtuales y los productos de inversión tokenizados, al tiempo que se promueve la emisión y negociación de oro y otros productos RWA en plataformas autorizadas. La Autoridad Monetaria de Hong Kong planea probar letras del Fondo de Cambio tokenizadas antes de fin de año.
• El senador estadounidense Thom Tillis presentó una moción de reconsideración después de que la Ley CLARITY no avanzara por una votación de 49-50, preservando la posibilidad de otra votación de procedimiento en el Senado.
• La SEC y la CFTC de EE. UU. dijeron que, después de que la Ley CLARITY no avanzara, continuarían la elaboración de normas sobre activos digitales bajo sus autoridades existentes.
• Bitcoin Core 32.0 ha entrado en las pruebas finales, con el lanzamiento oficial programado para el 10 de octubre. La actualización se refiere principalmente a la velocidad de validación, la estimación de comisiones y las mejoras de seguridad, sin cambiar las reglas de consenso de Bitcoin.
• Aave planea lanzar un mercado de préstamos RWA dedicado en Avalanche, que permitirá a las instituciones tomar prestadas stablecoins utilizando activos financieros tokenizados como garantía. USAT servirá como la principal fuente de liquidez en dólares.
• La FCA del Reino Unido abrirá la ventana de solicitud de autorización para su nuevo régimen regulatorio de criptoactivos el 30 de septiembre. Se espera que el nuevo régimen entre en vigor el 25 de octubre de 2027.
• La SEC de EE. UU. celebró una mesa redonda sobre la negociación de acciones 24 horas el 17 de septiembre, que abarcó la vigilancia del mercado, la liquidez, la compensación y liquidación, y la protección de los inversores tras la ampliación del horario de negociación.
Perspectivas institucionales · Selecciones diarias
• Goldman Sachs: Tras la subida de tipos de la Fed de septiembre, Goldman Sachs ajustó su previsión y ahora espera otra subida de 25 puntos básicos en octubre. El banco señaló que si la Fed quiere devolver la inflación a su objetivo del 2% de manera más oportuna, las subidas consecutivas serían una trayectoria de política natural.
• BBVA Research: La firma espera que la Fed realice una subida más de 25 puntos básicos en este ciclo, más probablemente en diciembre, y luego mantenga los tipos sin cambios durante todo 2027. Señaló que el último diagrama de puntos se ha desplazado claramente hacia una trayectoria de tipos de interés oficial más alta.
• J.P. Morgan Asset Management: El estratega Tai Hui dijo que si la postura de política más restrictiva de la Fed se extiende hasta 2027, los mercados podrían reevaluar las valoraciones de las acciones, especialmente en el sector tecnológico. Sin embargo, cree que la probabilidad de que los tipos de interés oficiales de EE. UU. superen el 5% sigue siendo limitada.
• Bernstein: Los analistas dijeron que, después del estancamiento de la Ley CLARITY, el enfoque a corto plazo de la regulación de activos digitales en EE. UU. podría desplazarse hacia la elaboración de normas específicas por parte de la SEC y la CFTC, incluida la clasificación de tokens, DeFi, la autocustodia y las acciones tokenizadas.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.