غرايسكيل: إعادة تقييم القيمة الشاملة للبيتكوين والأصول المشفرة
 chaincatcher
بقلم: زاك باندل، تشارلي بيركنز. زاك باندل هو رئيس الأبحاث في غرايسكيل، وتشارلي بيركنز هو مساعد أبحاث في غرايسكيل (CFA)
ترجمة: غو يو، ChainCatcher
لم تعد البيتكوين الأصل الذي كانت عليه قبل 15 عامًا أو حتى 10 أعوام. يجب النظر إلى مخاطر الاستثمار المرتبطة بالبيتكوين وفئة الأصول المشفرة الأوسع من منظور جديد تمامًا.
على مدى العقد الماضي، انخفض التقلب المحقق للبيتكوين بشكل ملحوظ، وهو الآن ضمن نطاق تقلب الأسهم الأمريكية الكبيرة.
قد تشهد عوائد البيتكوين تقلبات متطرفة في كلا الاتجاهين، حيث يؤدي الزخم القوي إلى تركز العوائد في فترات محددة، بينما تكون الانعكاسات سريعة جدًا في كثير من الأحيان. عدد قليل جدًا من أيام التداول كان له دور حاسم في العائد المركب للبيتكوين.
من حيث النسبة المئوية، لا تزال عمليات التراجع في البيتكوين شديدة، ولكن بعد تعديلها وفقًا لتقلبها الأساسي الأعلى، تبدو أقل حدة مقارنة بالأسهم والسندات.
تفسر عوامل السوق التقليدية جزءًا أقل بكثير من عوائد البيتكوين مقارنة بتفسيرها لعوائد الأسهم أو السندات أو الأسهم الخاصة، مما يدعم دورها المحتمل كأداة لتنويع المحفظة.
تُظهر الاختبارات التاريخية أن تخصيصًا معتدلًا للبيتكوين يمكن أن يحسن كفاءة المحفظة دون زيادة مقابلة في التقلب أو الحد الأقصى للتراجع.
لا تقتصر فرص الاستثمار على البيتكوين: فالبيتكوين تفسر فقط حوالي نصف التباين في عوائد قطاع العملات المشفرة، وقد انخفضت الارتباطات عن مستوياتها المرتفعة المبكرة، وتتناوب الأصول في قيادة الأداء.
غالبًا ما يتم تقييم الأصول المشفرة من منظور مخاطر قديم. لا يزال العديد من موزعي الأصول ينظرون إلى البيتكوين كأصل ذي تقلب فريد ومتطرف، ويعتقدون أن أداءه يشبه الأصول عالية المخاطر ذات الرافعة المالية، وينظرون إلى مجال العملات المشفرة الأوسع كتعرض واحد غير متمايز للمخاطر. كل افتراض من هذه الافتراضات يستحق إعادة النظر. مع مرور الوقت، تغيرت بنية سوق البيتكوين وقاعدة المستثمرين ودوره في فئة الأصول الأوسع بشكل جوهري.
بالنسبة لموزعي الأصول، يكمن الفرق الجوهري بين التقلب الفردي ومخاطر المحفظة. يقيس التقلب مدى تذبذب الأصل نفسه؛ بينما تعتمد مخاطر المحفظة على أسباب هذا التذبذب وتوقيته وما إذا كانت هذه التذبذبات تتداخل مع التعرضات القائمة. من منظور المحفظة، لا يمثل تقلب البيتكوين مجرد مخاطر يجب تقليلها، بل قد يمثل أيضًا مصدرًا متمايزًا للعائد.
يفحص هذا التقرير مخاطر الأصول المشفرة من أربعة أبعاد:
رحلة نضج البيتكوين على مدى 18 عامًا: كيف تطور تقلب البيتكوين
ما وراء التقلب السطحي: توزيع العوائد كما يكشفه الزخم وسلوك الذيل
البيتكوين لتنويع المحفظة: كيف تتفاعل البيتكوين مع المحافظ المتنوعة
التنويع خارج البيتكوين: إلى أي مدى أصبح مجال العملات المشفرة الأوسع متمايزًا
تشير الأدلة إلى أن نضج فئة الأصول هذه قد تجاوز العديد من أطر التحليل المستخدمة لتقييمها. ونعتقد أنها تستحق إطار مخاطر مصممًا خصيصًا للوضع الحالي لفئة الأصول، وليس إطارًا يعتمد على وضعها قبل عقد من الزمن.
رحلة نضج البيتكوين على مدى 18 عامًا
لطالما اشتهرت البيتكوين بتقلبها. في مراحل تطورها المبكرة، وبحجم سوق لا يتجاوز مليارات أحادية الرقم من الدولارات، كان تقلبها يتجاوز غالبًا 100%، ويقترب أحيانًا من 200%.[1] على مدار 18 عامًا، ومع نمو القيمة السوقية والسيولة، وزيادة المشاركة المؤسسية، وظهور أدوات استثمار أكثر أمانًا مثل المنتجات المتداولة في البورصة للبيتكوين (ETPs)، وتحسن الوضوح التنظيمي، كل ذلك ساهم في خلق بيئة تداول أكثر نضجًا (الشكل 1). حاليًا، يبلغ تقلبها المحقق حوالي منتصف الأربعينيات في المئة، وهو أقل بكثير من الذروات ثلاثية الأرقام في الدورات المبكرة. إن خصائص مخاطر البيتكوين المتاحة للمستثمرين اليوم تختلف تمامًا عما كانت عليه قبل عقد من الزمن.
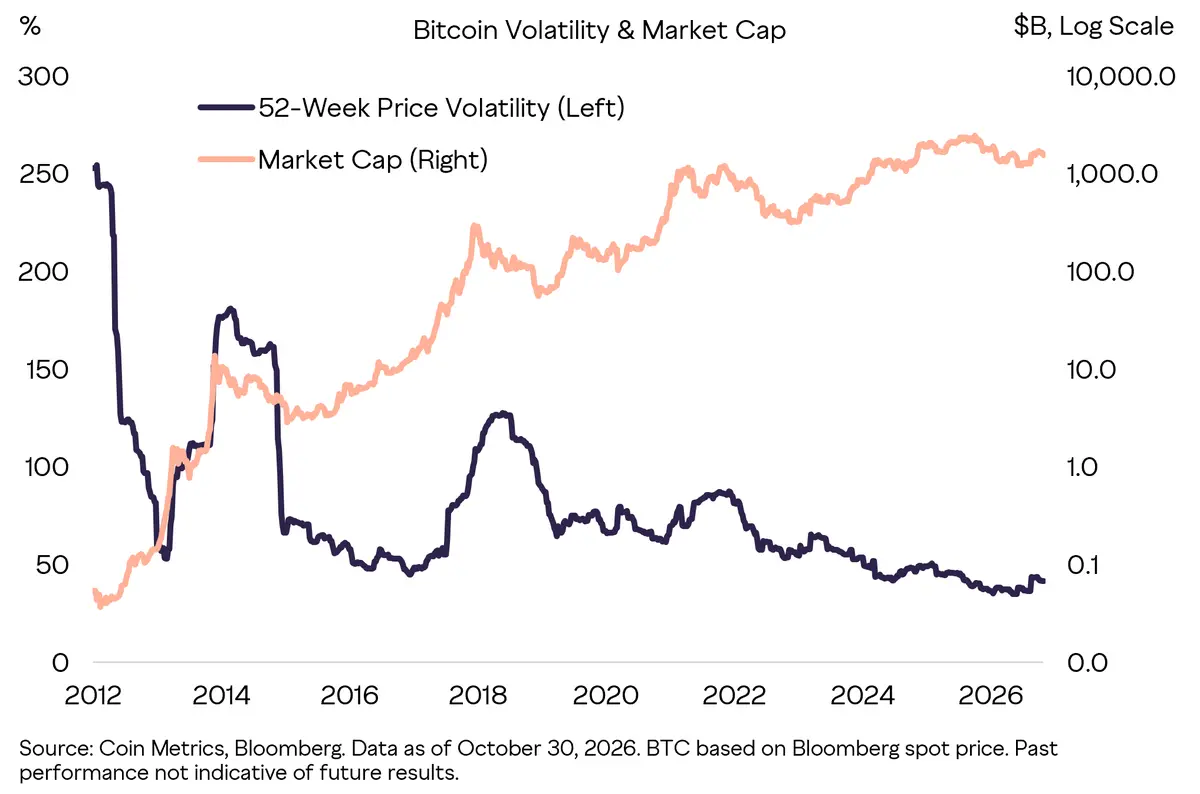
الشكل 1: تقلب البيتكوين ينخفض باستمرار مع نمو القيمة السوقية
غالبًا ما يُقارن تقلب البيتكوين بمؤشر S&P 500، لكن الأسهم الفردية داخل المؤشر توفر نقطة مرجعية أكثر قابلية للمقارنة. المؤشر هو محفظة، ويعكس تقلبه تأثير التنويع لمئات المراكز التي تعوض بعضها البعض. أما الأسهم الفردية فالأمر مختلف تمامًا. يبلغ تقلب البيتكوين حوالي 43%، وهو لا يزال أعلى من معظم مكونات مؤشر S&P 500، لكنه أقل من حوالي 19% من الأسهم في المؤشر - بما في ذلك بعض الأسهم الكبيرة التي يمتلكها المستثمرون بالفعل (الشكل 2).[2] لا تزال البيتكوين أصلًا عالي التقلب، لكن تقلبها ليس خارج نطاق ما يُلاحظ في الأسهم المتداولة علنًا.
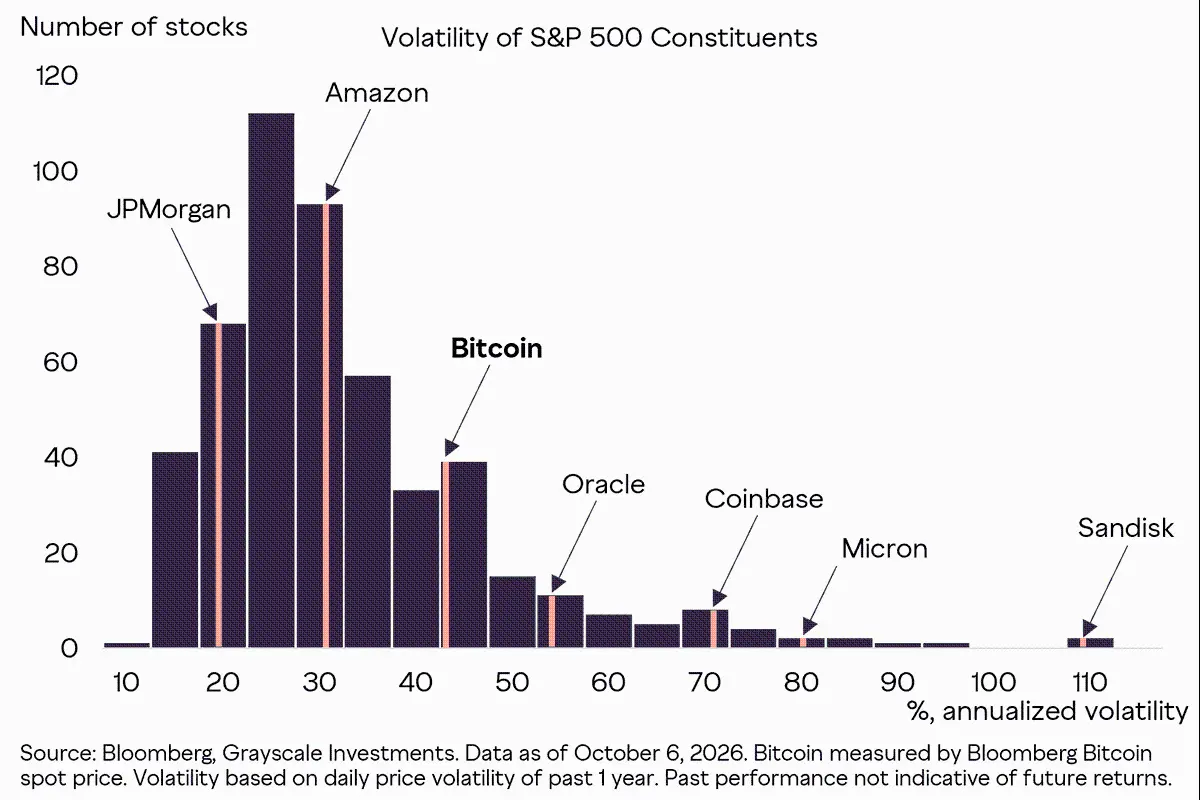
الشكل 2: تقلب البيتكوين يقع ضمن نطاق الأسهم الكبيرة
مقارنة البيتكوين بالأسهم الكبيرة الفردية لا تعني أنها أصل منخفض المخاطر؛ بل إنها تضع تقلبها في سياق أكثر ألفة. السؤال الأهم هو ما الذي يخفيه التقلب السطحي. الانحراف المعياري وحده لا يعكس ما إذا كان التذبذب ناتجًا عن ارتفاعات أم انخفاضات، ومدى تكرار العوائد المتطرفة، وما إذا كانت هذه العوائد تحدث بشكل مستقل أم متركز. لذلك، يتطلب فهم مخاطر البيتكوين فحصًا أعمق لشكل وتوقيت عوائدها.
ما وراء التقلب السطحي
بالمقارنة مع مؤشر S&P 500، فإن توزيع العوائد اليومية للبيتكوين أوسع بشكل ملحوظ ويتميز بذيول أكثر سمكًا (الشكل 3). نطاق الانحراف المعياري الواحد أكبر بنحو ثلاثة أضعاف، بينما يحتوي الذيلان على قيم متطرفة أكثر بكثير مما توحي به أشكال التوزيع التقليدية. وهذا يخلق بيئة أكثر قسوة لأحداث الهبوط، ولكنه يجلب أيضًا عوائد إيجابية أكبر ومتوسط عائد يومي أعلى خلال الفترة الإحصائية. بعبارة أخرى، عكس تقلب البيتكوين تاريخيًا تشتتًا كبيرًا في كلا الاتجاهين.
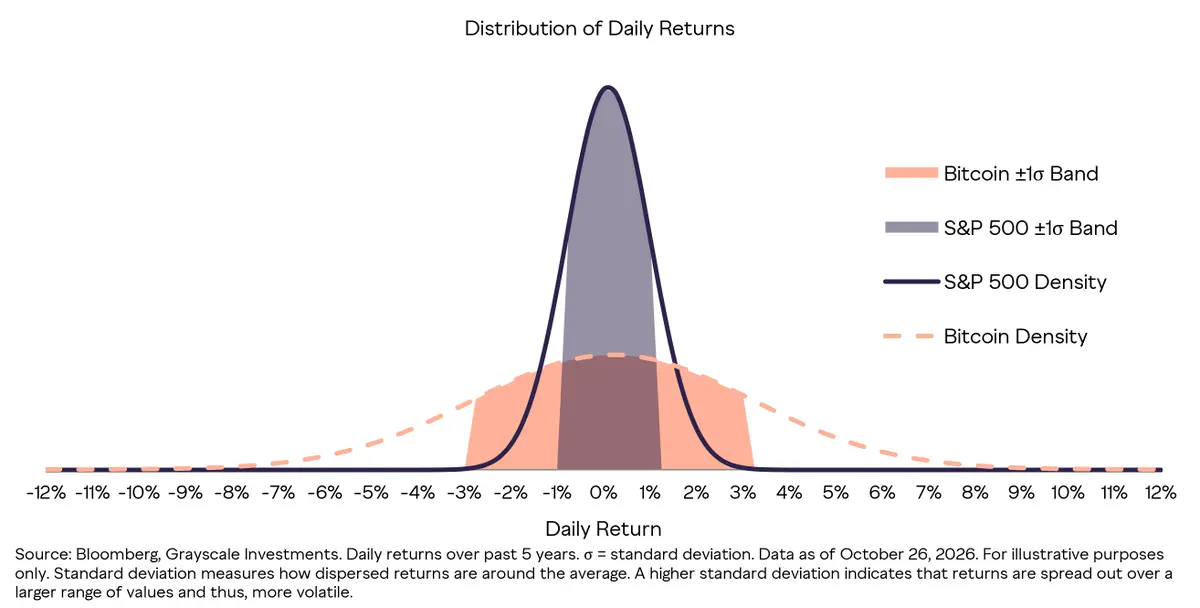
الشكل 3: عوائد البيتكوين لها توزيع أوسع وذيول أكثر سمكًا مقارنة بعوائد الأسهم
تكمن أهمية الذيل السميك في أن عددًا قليلًا جدًا من أيام التداول يمكن أن يحدد نتائج الاستثمار طويلة الأجل. خلال السنوات الثلاث الماضية، حققت البيتكوين عائدًا سنويًا مركبًا بنسبة 60%؛ وإذا استبعدنا أفضل 10 أيام أداءً، ينخفض هذا الرقم إلى 7%؛ وعلى العكس، إذا استبعدنا أسوأ 10 أيام أداءً، يقفز إلى 197% (الشكل 4). هذا لا يعني أنه يمكن التنبؤ بهذه الأيام مسبقًا، لكنه يوضح مدى ارتفاع تكلفة تفويت الارتدادات السريعة التي غالبًا ما تتبع أكبر انخفاضات البيتكوين.
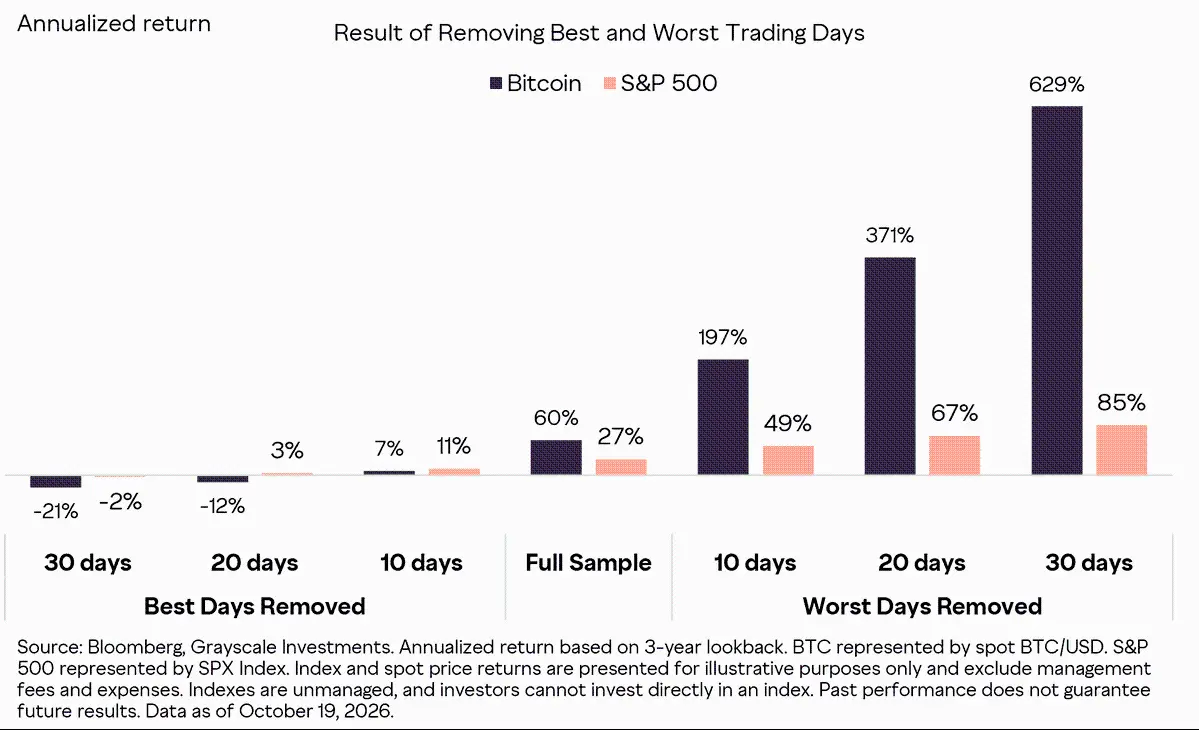
الشكل 4: عدد قليل من أيام التداول الحاسمة يقود العائد المركب للبيتكوين
يؤثر هذا الزخم أيضًا على كيفية قياس العوائد المعدلة حسب المخاطر للبيتكوين. يعامل الانحراف المعياري ونسبة شارب[3] الارتفاعات والانخفاضات الكبيرة على قدم المساواة. بينما تقيس نسبة سورتينو[4] العائد فقط بالنسبة للانحراف السلبي. خلال فترات الزخم الإيجابي القوي، قد يتسارع عائد البيتكوين بما يتجاوز نمو انحرافه السلبي، مما يؤدي إلى ارتفاع نسبة سورتينو بشكل كبير متجاوزة نسبة شارب (الشكل 5). هذا لا يقلل من مخاطر الانعكاسات الحادة، لكنه يكشف لماذا يوفر التقلب الكلي مقياسًا غير مكتمل للأصول ذات التشتت الصعودي الكبير.
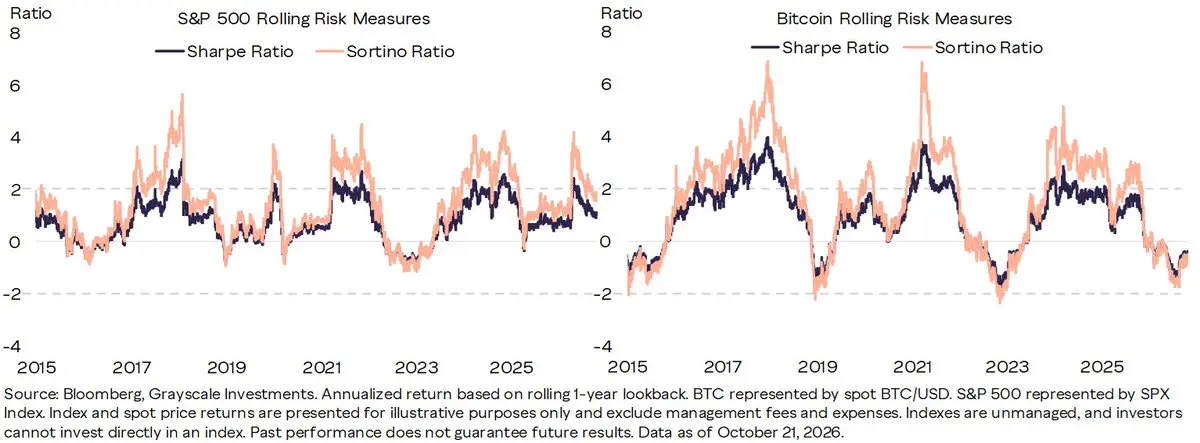
الشكل 5: نسبة سورتينو للبيتكوين تبرز تقلبها المدفوع بالاتجاه الصعودي
يمكن أيضًا ملاحظة تأثير الزخم في التوزيع الزمني للعوائد. تُظهر البيانات التاريخية أنه بعد أشهر من الارتفاعات، تكون العوائد المعدلة حسب التقلب أقوى بشكل ملحوظ من العوائد بعد أشهر الانخفاضات، وهذا النمط أكثر وضوحًا في البيتكوين منه في الأصول التقليدية. بعبارة أخرى، تميل ارتفاعات البيتكوين إلى التعزيز الذاتي. على الرغم من أن هذا النمط لا يمكن اعتباره إشارة تداول مستقلة، إلا أنه يساعد في تفسير لماذا يمكن للدورات الإيجابية أن تولد زخمًا صعوديًا مستدامًا، ولماذا ترتفع نسبة سورتينو بشكل كبير عندما يتسارع الزخم الصعودي دون زيادة مقابلة في الانحراف السلبي.
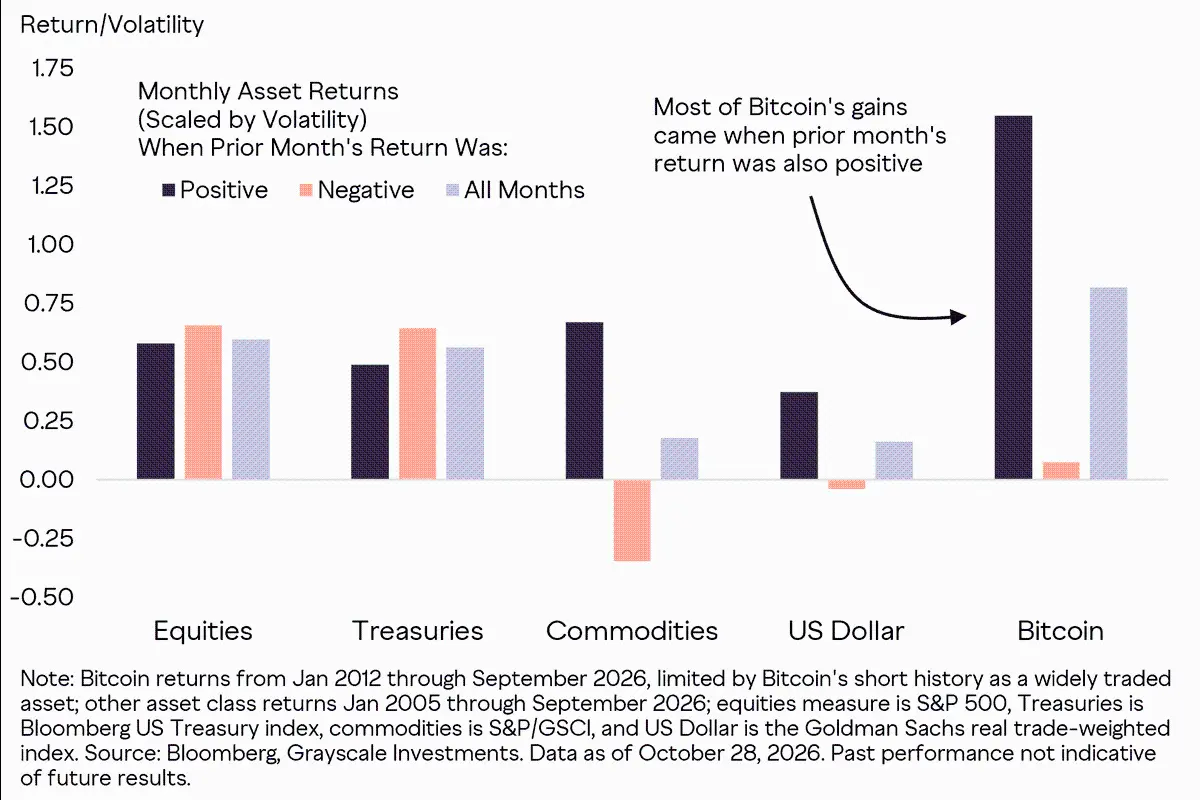
الشكل 6: ارتفاعات البيتكوين التاريخية غالبًا ما تُبنى على زخم إيجابي
ومع ذلك، قد يؤدي الزخم القوي للبيتكوين إلى انعكاسات حادة. يمكن أن تنهار الاتجاهات الصاعدة المستمرة بسرعة، مما يؤدي إلى تراجعات مئوية متطرفة. إن التراجعات الكبيرة للبيتكوين معروفة جيدًا: منذ عام 2011، شهد الأصل سبع تراجعات بنسبة 50% أو أكثر.[5]
ومع ذلك، عندما تختلف مستويات التقلب بين الأصول بشكل كبير، فإن المقارنة البسيطة لحجم التراجع المطلق غالبًا ما تفتقر إلى القابلية للمقارنة. إذا تم التطبيع وفقًا لتقلب السوق في بداية كل انخفاض، فإن تراجعات البيتكوين تبدو أقل حدة وأكثر قابلية للمقارنة مع تراجعات الأسهم والسندات - وما يلفت الانتباه حقًا هو التراجعات الطويلة والحادة التي واجهتها السندات "منخفضة المخاطر" في السنوات الأخيرة.
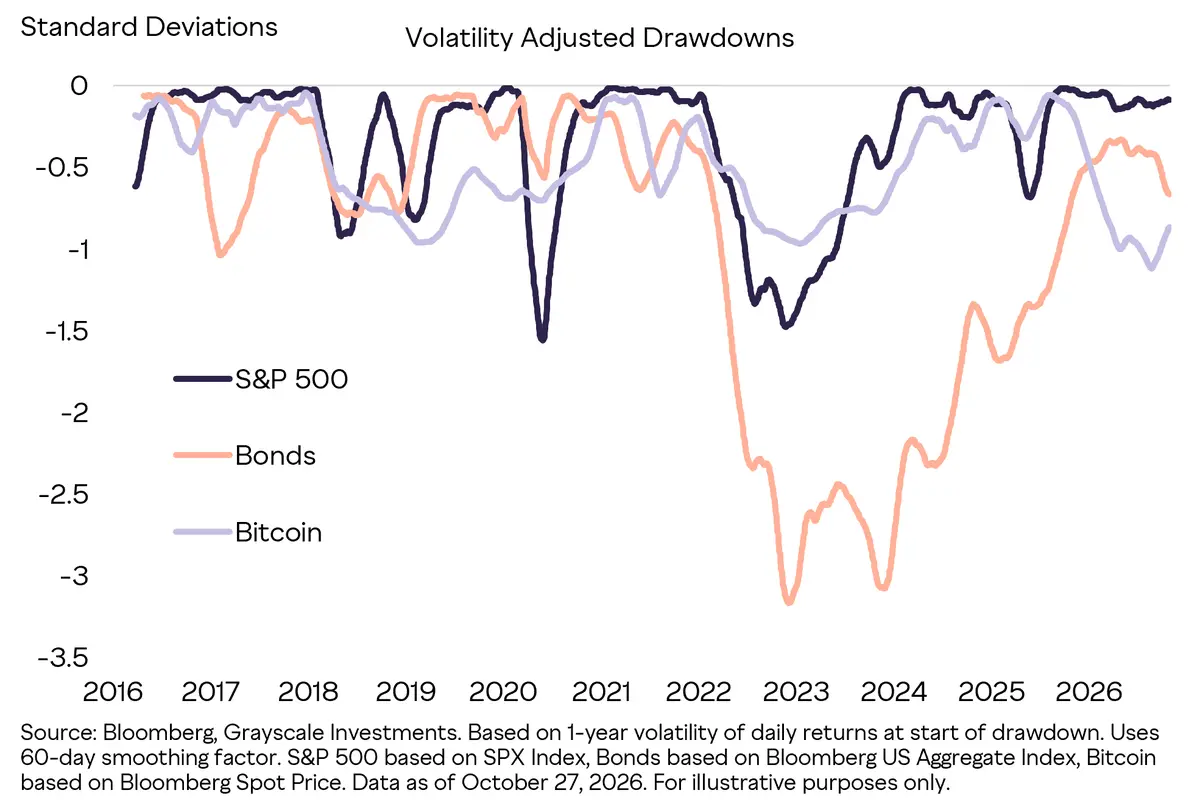
الشكل 7: بعد التعديل حسب التقلب، تبدو تراجعات البيتكوين أقل حدة
بشكل عام، ترسم هذه النتائج صورة لأصل يتميز بتوزيع عوائد أوسع وأكثر تركيزًا وأكثر اعتمادًا على الزخم مما يوحي به تقدير التقلب الفردي. الفكرة الأساسية ليست أن مخاطر الهبوط في البيتكوين يمكن تجاهلها، بل أن تراجعاتها ترتبط ارتباطًا وثيقًا بالتشتت الصعودي التاريخي الذي يقود معظم أدائها. بالنسبة لمديري المحافظ، فإن معاملة كل التقلبات على أنها ضارة بنفس القدر قد تحجب سمات مهمة في صورة عوائد البيتكوين. السؤال التالي هو ما إذا كان نمط العائد الفريد هذا يضخم المخاطر القائمة لدى المستثمرين أم يقدم مصدرًا متمايزًا للعائد.
البيتكوين لتنويع المحفظة
نقطة الانطلاق لاستكشاف هذا السؤال هي: إلى أي مدى تتداخل عوائد البيتكوين مع عوامل المخاطر التي يتحملها المستثمرون بالفعل في مجالات أخرى؟ لاختبار هذا التداخل، أجرينا تحليل انحدار لعوائد البيتكوين والأسهم والسندات والأسواق الخاصة مقابل مجموعة من المتغيرات الكلية والسوقية الشائعة (الشكل 8). تفسر هذه العوامل جزءًا كبيرًا من تباين عوائد الأصول التقليدية، لكنها تفسر نسبة أقل بكثير من عوائد البيتكوين. في حين أن النسبة التفسيرية المنخفضة لا تضمن تأثير التنويع، إلا أنها تشير إلى أن البيتكوين لم تتصرف تاريخيًا كمجرد إعادة تغليف للتعرضات التقليدية في السوق.
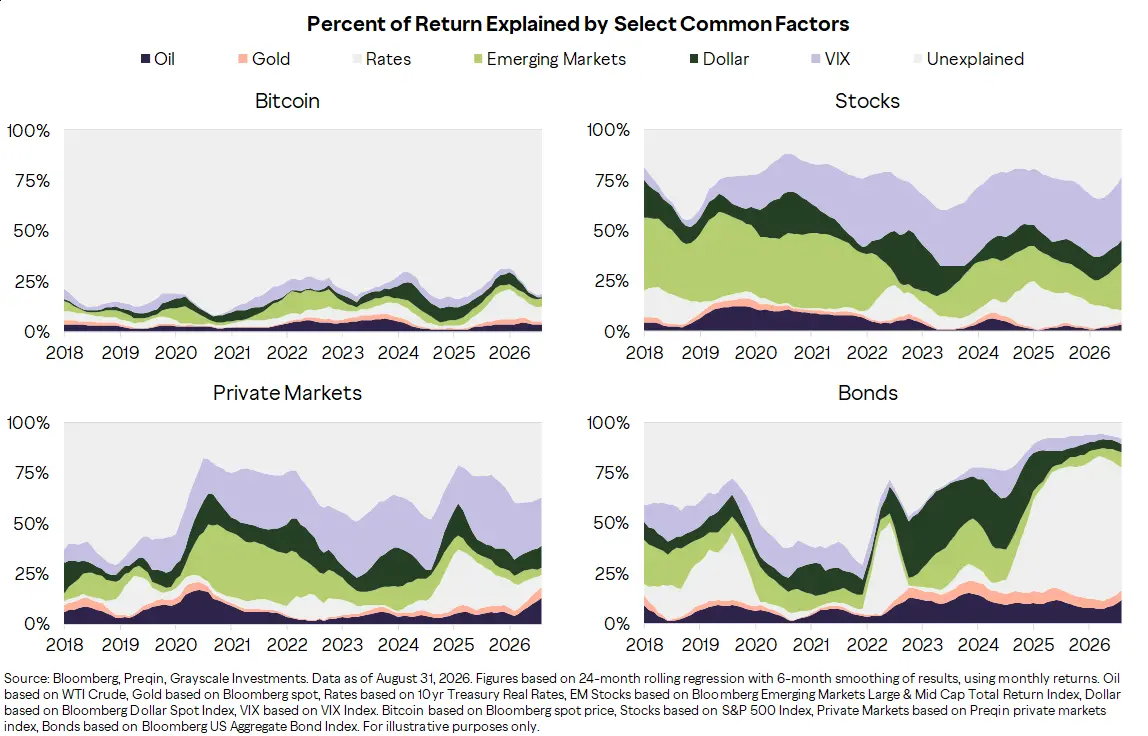
الشكل 8: عوامل السوق التقليدية لها قدرة تفسيرية منخفضة لعوائد البيتكوين
تتجلى هذه الفردية أيضًا عند مقارنة البيتكوين مباشرة بالأصول المتداولة علنًا والخاصة التي تشكل معظم المحافظ المؤسسية. تاريخيًا، كانت ارتباطات البيتكوين وسوق العملات المشفرة الأوسع مع معايير الأسواق الخاصة الرئيسية أقل من ارتباطات هذه المعايير التقليدية فيما بينها. الارتباطات ليست ثابتة وقد ترتفع خلال فترات ضغط السوق، لكن النمط طويل الأجل يشير إلى أن الأصول المشفرة تقدم مصدر عائد متمايز مقارنة بمجرد زيادة التعرض للأسهم أو الائتمان أو مخاطر عدم السيولة.
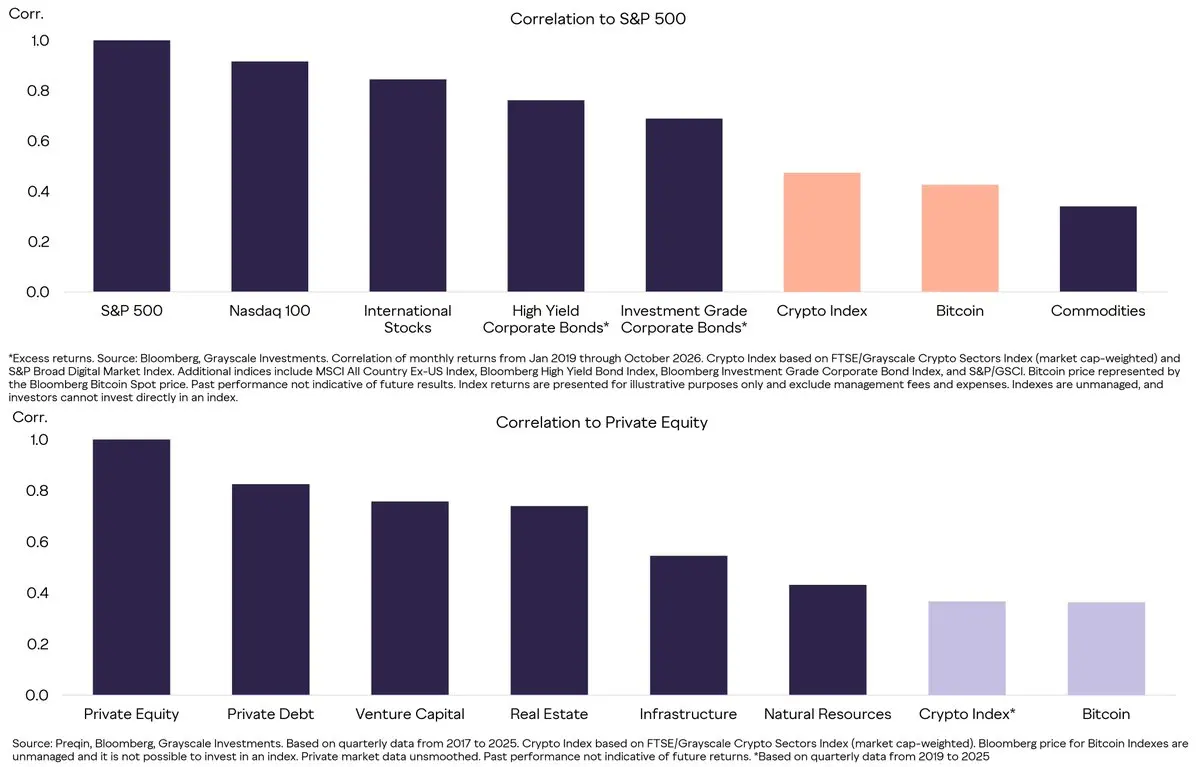
الشكل 9: ارتباطات الأصول المشفرة بالأصول التقليدية أقل من ارتباطات الأصول التقليدية فيما بينها
بالطبع، لا يكون الاختلاف الإحصائي ذا معنى إلا إذا كان يحسن أداء المحفظة. يخلق التداخل المنخفض للبيتكوين مع الأصول التقليدية إمكانية للتنويع، لكن حجم المركز يحدد ما إذا كانت هذه الفائدة يمكن أن تتجاوز تقلبها الفردي الأعلى. لذلك، قمنا بتقييم تأثير البيتكوين على المحفظة من خلال الجمع بين افتراضات أسواق رأس المال التطلعية والعوائد التاريخية، لفحص ما إذا كان التخصيص المعتدل يمكن أن يحسن مقايضة المخاطر والعائد المتوقعة للمحفظة، وليس مجرد إضافة مصدر آخر للمخاطر.
يمثل إدراج البيتكوين في افتراضات أسواق رأس المال طويلة الأجل لعام 2027 لشركة جي بي مورغان لإدارة الأصول علامة فارقة أخرى في تطورها كأصل مؤسسي. هذه الشركة العملاقة التي تدير أصولًا بقيمة 50 تريليون دولار تضع الآن البيتكوين جنبًا إلى جنب مع فئات الأصول الناضجة، وتتوقع عائدًا سنويًا مركبًا بنسبة 10% وتقلبًا سنويًا بنسبة 55% على مدى العقد المقبل. تضع هذه التقديرات العائد المحتمل للبيتكوين - ومخاطرها الأعلى - في إطار مألوف لبناء المحافظ. يتجاوز العائد السنوي المركب المتوقع البالغ 10% العوائد المتوقعة لجميع فئات الأصول الأخرى، بينما يبلغ ارتباطها المتوقع بالأسهم الأمريكية الكبيرة 33% فقط - وهو أقل من الأسهم الدولية وسندات الشركات وصناديق التحوط. الأصول التي تقدم عائدًا مطلقًا مرتفعًا وارتباطًا منخفضًا بالأسهم الأساسية نادرة، مما يجعل البيتكوين أداة تنويع محتملة جذابة للغاية (الشكل 10).
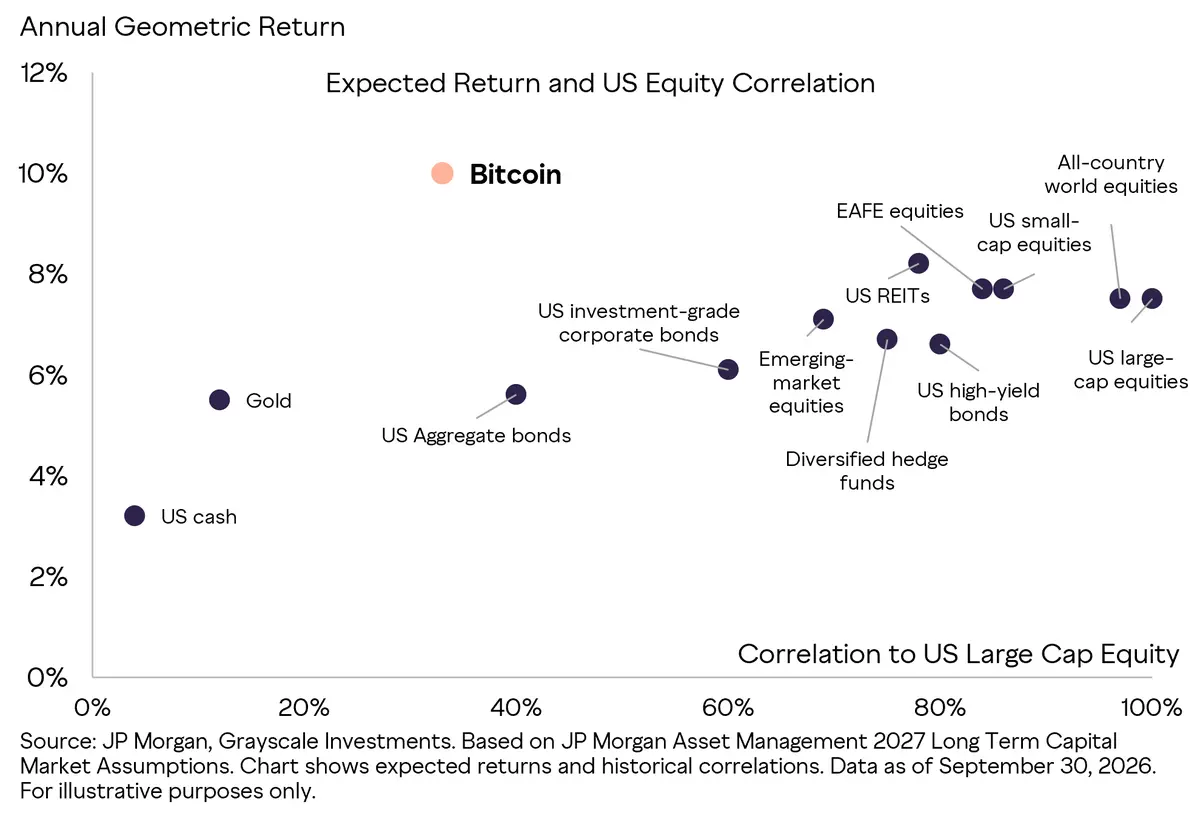
الشكل 10: افتراضات أسواق رأس المال تُظهر فردية البيتكوين من حيث العائد والارتباط
تعتمد التوقعات التطلعية على افتراضات النماذج، بينما يفحص التحليل التاريخي التجربة الفعلية للمستثمرين. في العينة المعروضة، أدى التخصيص المعتدل للبيتكوين في محفظة مؤسسية تمثيلية إلى تحسين العائد السنوي ونسبة شارب، مع تأثير محدود على التقلب والحد الأقصى للتراجع. تتوافق هذه النتائج مع تحليلات العوامل والارتباط، لكنها تعكس أيضًا الأداء الفعلي القوي للبيتكوين خلال فترة الاختبار، ولا ينبغي اعتبارها مؤشرًا مطلقًا لبناء المحافظ.
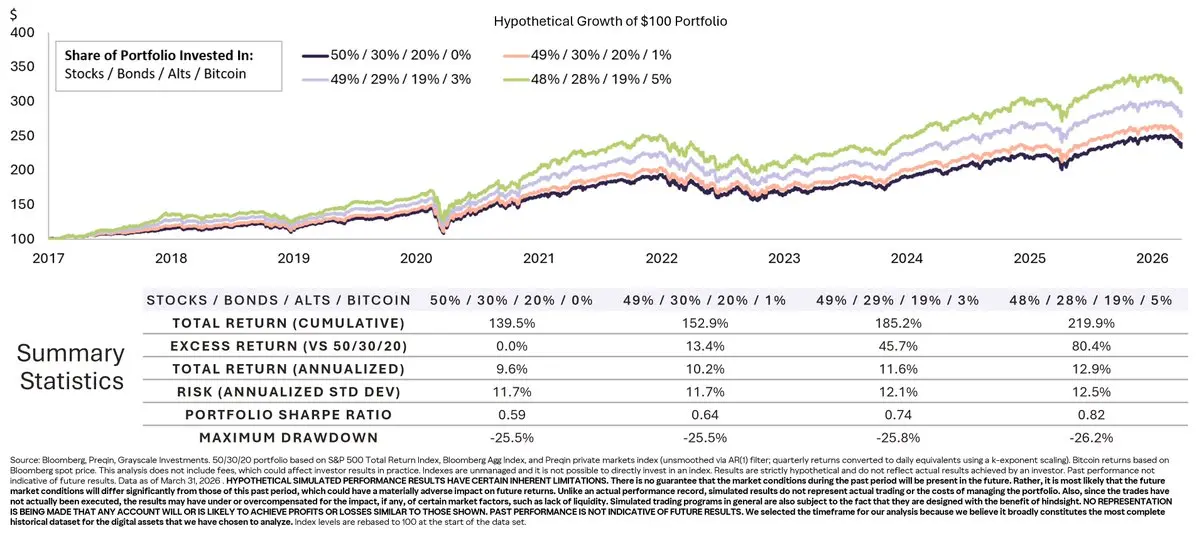
الشكل 11: التخصيص المعتدل للبيتكوين حسن أداء المحفظة تاريخيًا
تعزز هذه النتائج تمييزًا مهمًا: التقلب الفردي للبيتكوين لا يترجم بشكل متناسب إلى مخاطر المحفظة. تسمح محركات عائدها المتمايزة للتخصيص المعتدل بتحسين كفاءة المحفظة التاريخية مع تأثير محدود على التقلب العام والتراجع. بالنسبة لموزعي الأصول، السؤال الأكثر قيمة ليس ما إذا كانت البيتكوين شديدة التقلب في حد ذاتها، بل كيف سيؤثر هذا التقلب على المحفظة الأوسع. حقيقة مهمة أخرى هي أن البيتكوين ليست سوى جزء من مشهد فرص الاستثمار المشفرة المتنوع بشكل متزايد.
التنويع خارج البيتكوين
تشكل البيتكوين الغالبية العظمى من القيمة السوقية الإجمالية للعملات المشفرة، وفي العديد من المحافظ المؤسسية تمثل كامل تخصيص العملات المشفرة. ومع ذلك، تطورت فئة الأصول هذه إلى ما هو أبعد من نطاق سلعة رقمية واحدة (الشكل 12). توسع المجال القابل للاستثمار حاليًا ليشمل منصات العقود الذكية، والتمويل اللامركزي (DeFi)، وتطبيقات المستهلك، والذكاء الاصطناعي، وقطاعات أخرى، لكل منها نماذج اقتصادية وقواعد مستخدمين ومصادر طلب مختلفة تمامًا. السؤال الأساسي الذي يواجه موزعي الأصول هو ما إذا كانت هذه الاختلافات الأساسية يمكن أن تترجم إلى أنماط عائد متمايزة بما يكفي عن البيتكوين لتبرير تخصيص أصول رقمية أخرى إلى جانب البيتكوين.
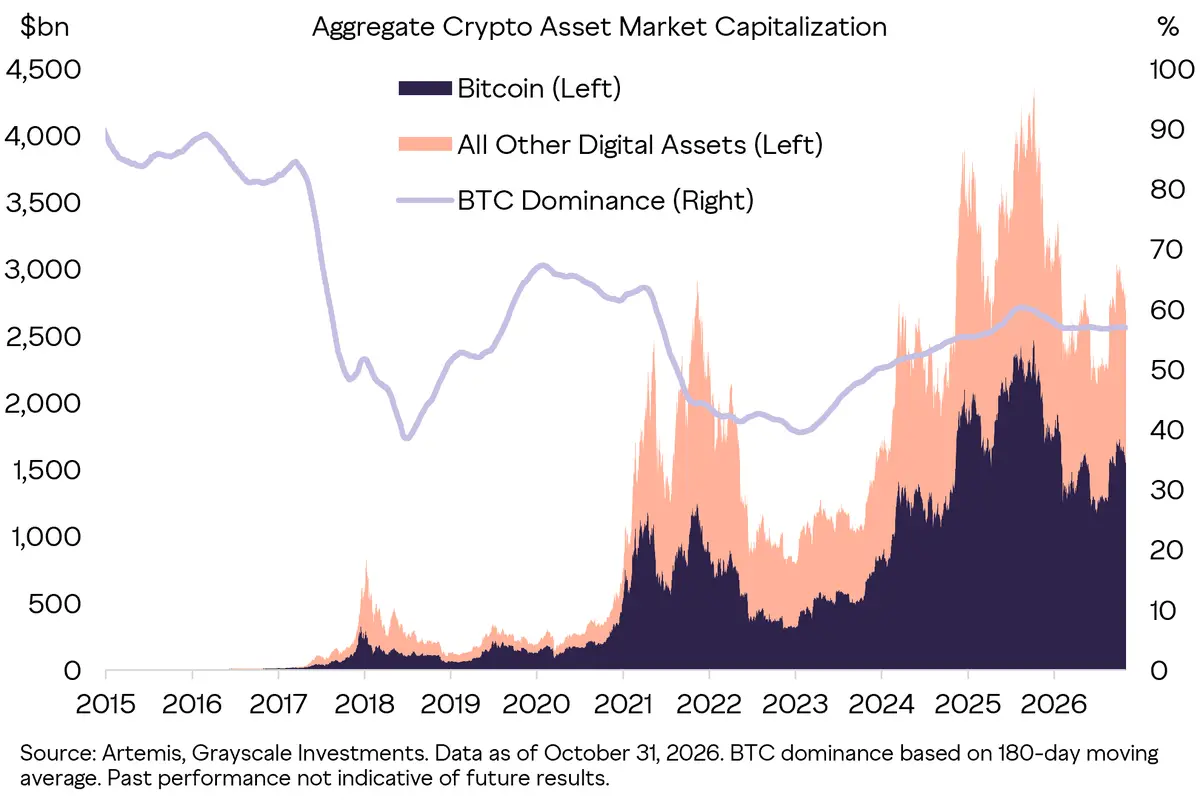
الشكل 12: البيتكوين تهيمن على القيمة السوقية لكنها لا تغطي جميع فرص الاستثمار المشفرة
الحصة السوقية تكشف فقط الحجم الإجمالي للمجال، ولا تعكس الديناميكيات المحددة لمكوناته. الاختبار الأكثر فعالية هو ملاحظة إلى أي مدى يمكن أن تُعزى عوائد القطاعات الفرعية إلى البيتكوين. إذا كانت البيتكوين تفسر تقريبًا كل تباين العوائد، فإن حجة التنويع داخل الأصول المشفرة تكون ضعيفة؛ وعلى العكس، إذا بقي جزء كبير من العوائد خاصًا بالقطاعات الفرعية، فهذا يشير إلى أن فرص الاستثمار أغنى بكثير من مجرد "بيتا البيتكوين". تُظهر بيانات السنوات الثلاث الماضية أنه في مؤشرات FTSE Grayscale لقطاعات العملات المشفرة المدرجة أدناه، تفسر البيتكوين فقط حوالي نصف التباين في عوائد القطاعات الفرعية، مما يعني أن جزءًا كبيرًا من العوائد يُعزى إلى محركات داخلية خاصة بقطاعات وأصول محددة.
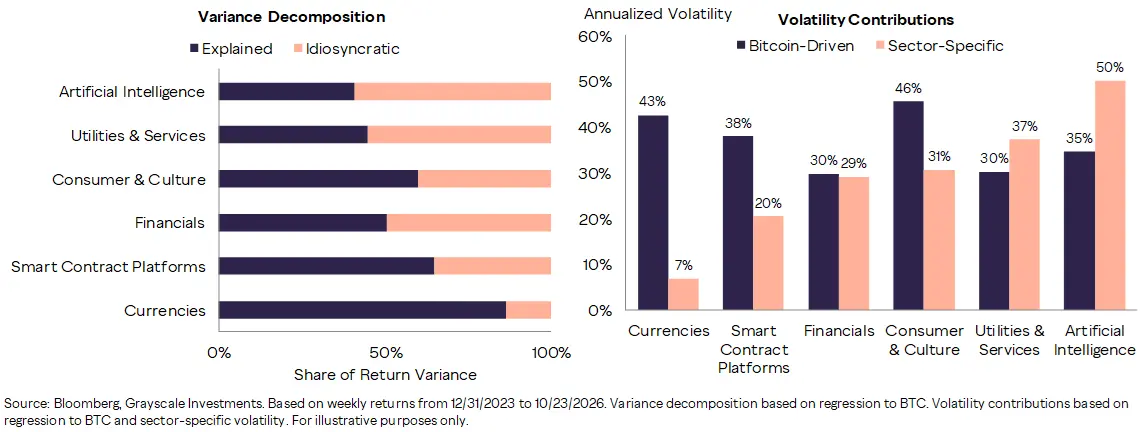
الشكل 13: البيتكوين تفسر فقط حوالي نصف التباين في عوائد قطاعات العملات المشفرة الفرعية
القدرة التفسيرية للبيتكوين ليست سوى جانب واحد من مسألة التخصيص المتنوع. يجب على موزعي الأصول أيضًا النظر في كيفية تفاعل القطاعات الفرعية المختلفة للعملات المشفرة مع بعضها البعض. مع ظهور حالات استخدام ونماذج أعمال وديناميكيات طلب جديدة في فئة الأصول بأكملها، انخفضت الارتباطات الثنائية بين القطاعات الفرعية عن مستوياتها المرتفعة السابقة (الشكل 14). يشير هذا الانخفاض في الارتباطات إلى أن نضج سوق العملات المشفرة يولد تعرضات متمايزة بشكل متزايد للمخاطر، وليس مجرد تكرار وإعادة تمثيل لنفس استراتيجية تداول "بيتا البيتكوين".
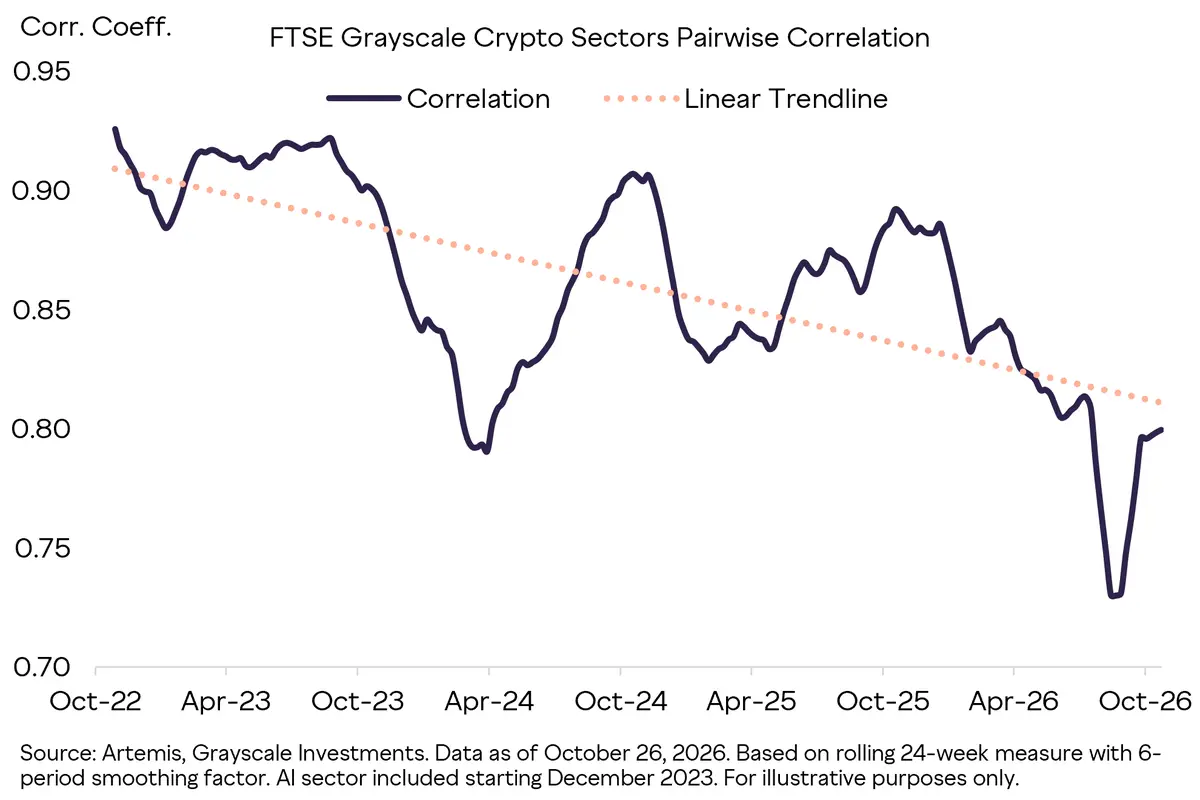
الشكل 14: الارتباطات بين القطاعات الفرعية المختلفة لصناعة العملات المشفرة تنخفض تدريجيًا بمرور الوقت
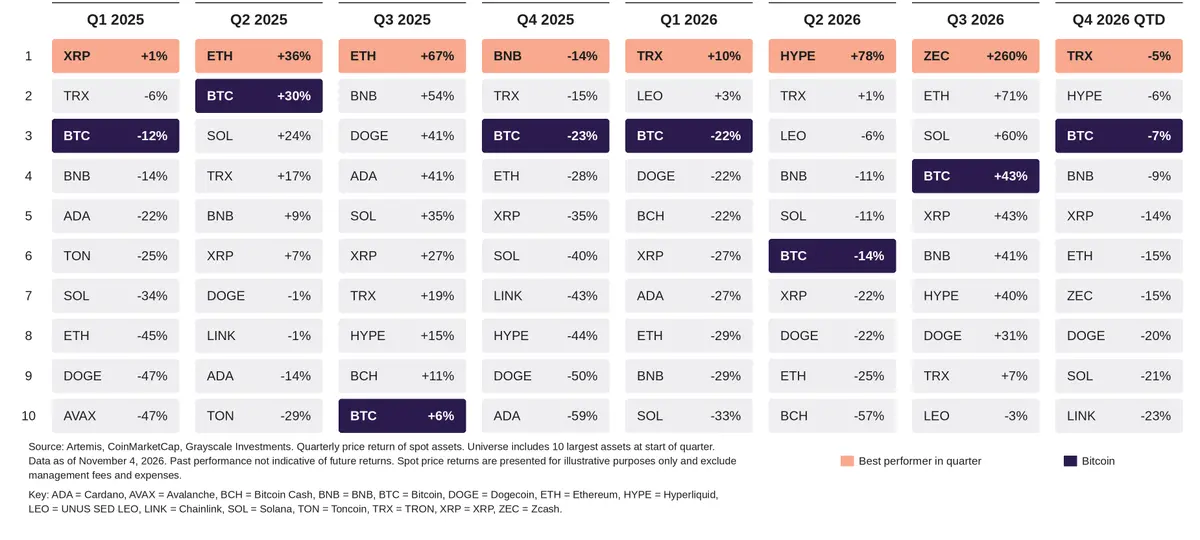
يتجلى هذا التمايز أيضًا في الأداء الفصلي. تتبدل قيادة الأصول المشفرة بشكل حاد بين الأرباع، والبيتكوين ليست دائمًا الأصل الأقوى. في كل فترة معروضة، تتصدر أصول مختلفة، بينما يقع ترتيب البيتكوين في الغالب في النصف الأدنى. يشير هذا التشتت إلى أن سوق العملات المشفرة ليست مجرد صفقة بيتا بيتكوين واحدة. من بين أكبر عشرة أصول مشفرة غير مستقرة، تصدرت 6 أصول مختلفة الأداء الفصلي خلال العامين الماضيين؛ ولم تتصدر البيتكوين في أي ربع (الشكل 15).[6] بالنسبة للمستثمرين القادرين على تحديد المشاريع عالية الجودة ذات الأساسيات المتمايزة، فإن التنويع خارج البيتكوين قد يخلق فرصًا لالتقاط ألفا خاصة بالأصول عبر دورات السوق المختلفة.
الشكل 15: قيادة أداء الأصول المشفرة تتناوب باستمرار
تشير هذه النتائج إلى أن سوق العملات المشفرة الأوسع يتصرف بشكل متزايد كمجموعة من التعرضات المختلفة للمخاطر، وليس كصفقة واحدة. قد تظل البيتكوين أساسًا للعديد من التخصيصات، لكن انخفاض ارتباطات القطاعات الفرعية وتناوب القيادة يشيران إلى أن التنويع داخل الأصول المشفرة يمكن أن يوفر مصادر إضافية لفرص المحفظة. بالنسبة لمديري المحافظ، فإن بناء تخصيص الأصول المشفرة قد لا يتضمن فقط تحديد مقدار البيتكوين الذي يجب الاحتفاظ به، بل أيضًا تحديد مصادر العائد الأخرى التي تستحق النظر فيها جنبًا إلى جنب.
إطار مخاطر محدث للعملات المشفرة
يجب أن يعكس إطار مخاطر العملات المشفرة تطور فئة الأصول هذه. انخفض التقلب المحقق للبيتكوين بشكل كبير وهو الآن ضمن نطاق الأسهم الأمريكية الكبيرة. زخمها القوي يجعل تسلسل العوائد مهمًا بشكل خاص؛ لا يمكن التقاط تجربة الارتفاعات المستمرة والانعكاسات الحادة من خلال التقلب الكلي وحده. لا تزال عوائدها مختلفة عن العديد من التعرضات التقليدية في السوق، مما يجعل التخصيص المعتدل مفيدًا لتحسين كفاءة المحفظة، كما هو موضح في هذا التحليل. خارج البيتكوين، يشير انخفاض ارتباطات القطاعات الفرعية وتناوب القيادة إلى أن الأصول المشفرة تتطور إلى مجموعة أوسع من التعرضات الاستثمارية الفريدة.
هذا لا يعني أن الأصول المشفرة منخفضة المخاطر. بل يعني أنه يجب تقييم المخاطر من أبعاد متعددة: مدى تقلب الأصل، وكيفية توزيع وتسلسل هذه العوائد، وكيفية تفاعلها مع بقية المحفظة، وكيف تختلف التعرضات داخل فئة الأصول.
الشكل 16: إطار محفظة لمخاطر العملات المشفرة
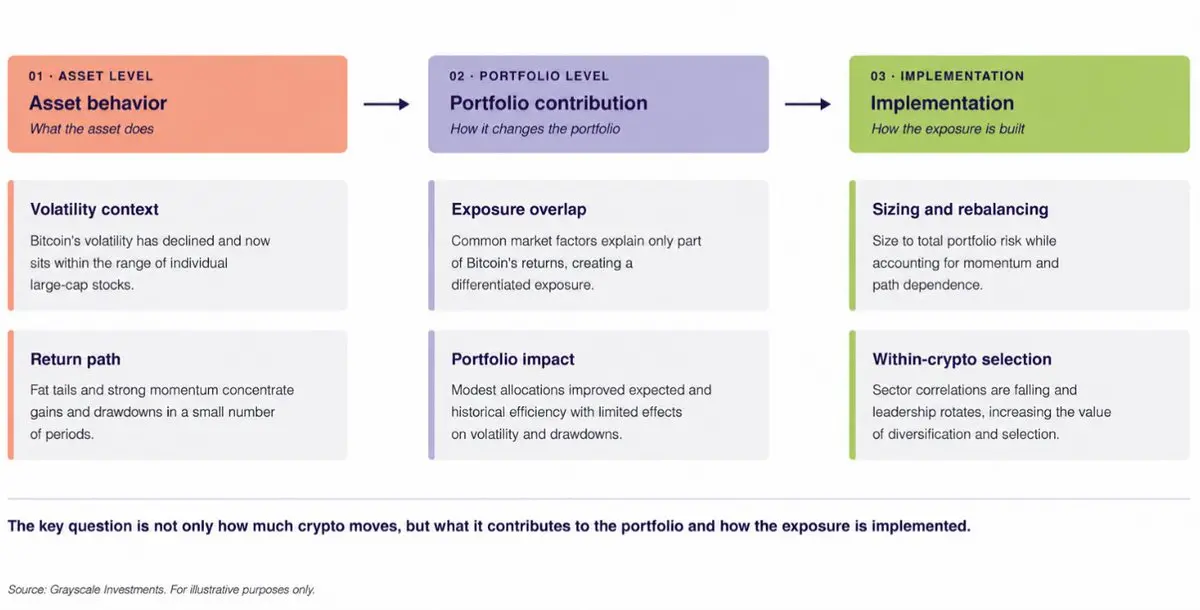
بالنسبة لمديري المحافظ، فإن الأثر العملي ليس تجاهل التقلب، بل وضعه في سياقه المناسب. الأطر التي تركز فقط على حجم تقلب الأصول المشفرة قد تفوت مصادر هذه التقلبات ومساهمتها في المحفظة الأوسع. السؤال الأكثر فائدة هو: ما هي المخاطر التي تضيفها الأصول المشفرة، وما هي المخاطر القائمة التي قد تنوعها، وما هي مصادر العائد المتمايزة التي تظهر داخل فئة الأصول؟
[1] Coin Metrics. بناءً على فترة مراجعة 15 عامًا وتقلب متداول لمدة 52 أسبوعًا. البيانات حتى 31 أكتوبر 2026.[2] Bloomberg. البيانات حتى 6 أكتوبر 2026.[3] نسبة شارب = (عائد المحفظة - المعدل الخالي من المخاطر) / الانحراف المعياري الكلي. تقيس نسبة شارب عائد الاستثمار بالنسبة لتقلبه، فوق المعدل الخالي من المخاطر؛ النسبة الأعلى تشير عادة إلى أداء أفضل معدل حسب المخاطر.[4] نسبة سورتينو = (عائد المحفظة - المعدل الخالي من المخاطر) / الانحراف السلبي. تقيس نسبة سورتينو عائد الاستثمار بالنسبة لمخاطره السلبية، مع التركيز على العوائد السلبية بدلاً من التقلب الكلي.[5] Coin Metrics. البيانات حتى 3 نوفمبر 2026.[6] Artemis، CoinMarketCap. باستثناء العملات المستقرة. البيانات حتى 4 نوفمبر 2026.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.