هارتنيت من بنك أوف أمريكا: الدولار «يدمر كل شيء»، حافظوا على الحيطة قبل هبوطه
 Odaily
المؤلفان الأصليان: باو ييلونغ، يي تشن
المصدر الأصلي: Wallstreetcn
الدولار الصاعد بقوة يشد السيولة العالمية ويتحول إلى «كرة تدمير» في الأسواق المالية، ضاغطًا على الأصول الخطرة والسلع حول العالم، ما يجعل الدخول في الأصول الخطرة صعبًا في الوقت الراهن.
هذا هو رأي كبير استراتيجيي الاستثمار في بنك أوف أمريكا مايكل هارتنيت في أحدث تقرير له بعنوان «فلو شو». ويرى أن السوق تواجه حاليًا ثلاثة تناقضات: دورة التشديد النقدي لمجلس الاحتياطي الفيدرالي لم تنتهِ بعد، وتدخل الحكومات لدعم الأسواق يجعل البيع على المكشوف محفوفًا بالمخاطر، وتأثير الثروة لدى المستهلكين الأثرياء يدعم الاقتصاد. وهذا يعني أن الأصول الخطرة لا تستحق المطاردة صعودًا ولا البيع على المكشوف بأمان.
أرجأ هارتنيت «الهدف» الصاعد الذي توقعه لنهاية العام مرة أخرى. كان يتوقع في الأصل أن تبدأ موجة صعود نهاية العام بعد انتخابات التجديد النصفي وقبل عيد الشكر، لكن بيانات التوظيف التي فاقت التوقعات بكثير، والتضخم الساخن لثلاثة أشهر متتالية، وتلميحات مسؤولي الفيدرالي برفع الفائدة 50 نقطة أساس، أربكت الإيقاع تمامًا. ولا توجد إشارة لزيادة المراكز إلا بانتظار تراجع متزامن في ثلاثة مؤشرات: أسعار النفط، وعوائد سندات الخزانة الأمريكية، والدولار — وهذا الانتظار قد يمتد حتى ربيع العام المقبل.
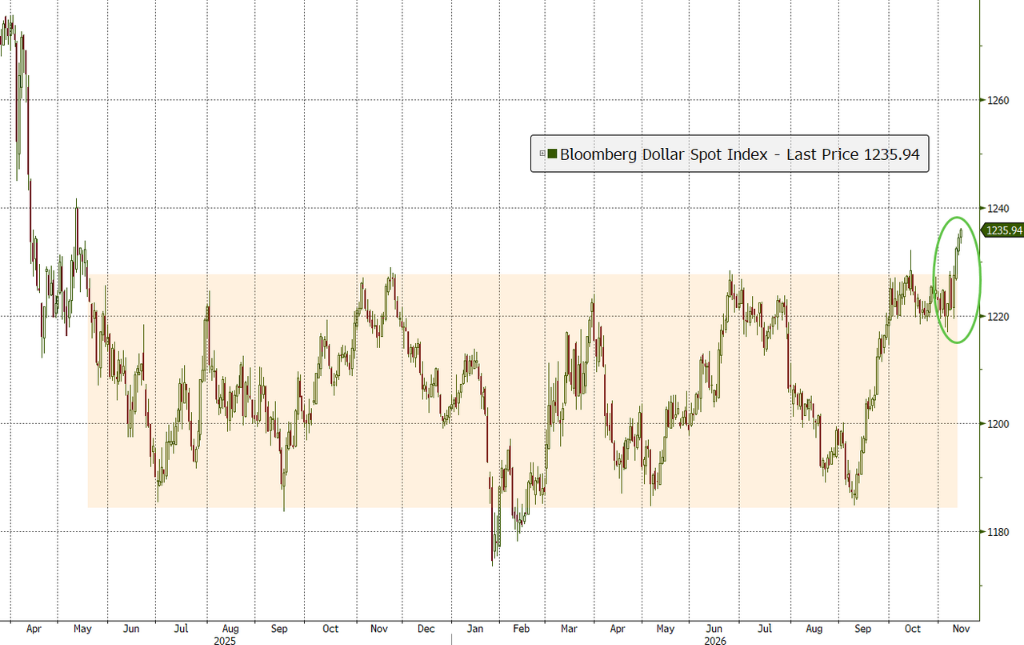
أغلق مؤشر الدولار يوم الجمعة عند 103.42، مسجلًا أعلى مستوى له هذا العام. ووصفه هارتنيت بأنه «كرة تدمير» للسيولة العالمية — فاستمرار قوة الدولار مع هبوط الذهب دون 4000 دولار يعني في إطاره التحليلي انكماش السيولة العالمية.
وفي هذا السياق، أرجأ هارتنيت نهاية دورة رفع الفائدة العالمية إلى اجتماع الفيدرالي في أبريل المقبل، ومدد موقفه السلبي تجاه الأصول الخطرة حتى ما بعد بلوغ الدولار ذروته في الربيع المقبل.
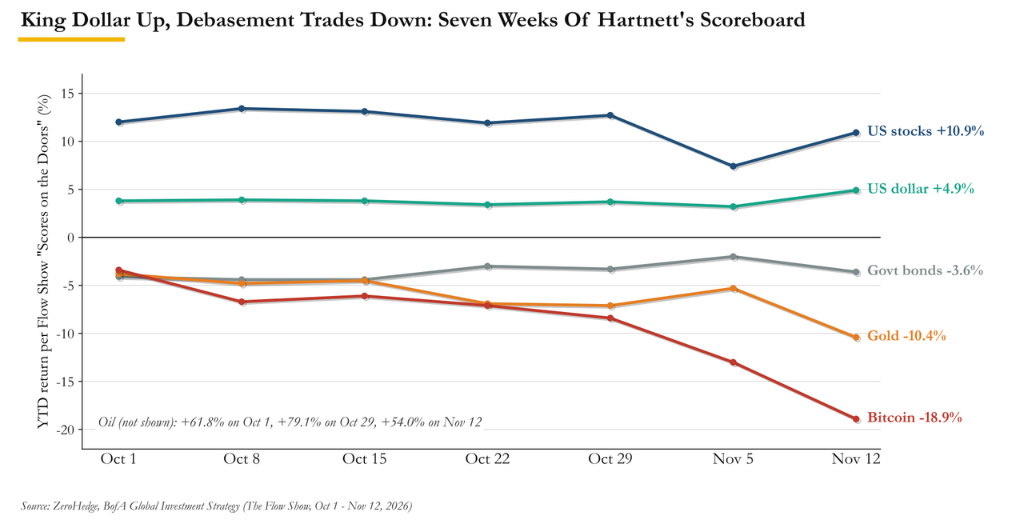
ومن حيث تأثير السوق، فقد أحدثت موجة الدولار القوية هذه صدمات واضحة لعدة فئات من الأصول: اتسعت خسائر الذهب هذا العام إلى 10.4%، وبلغت خسائر البيتكوين 18.9%، وانخفضت السندات الحكومية 3.6% هذا العام، وشهدت سندات الأسواق الناشئة تدفقات خارجة بقيمة 15 مليار دولار في أسبوع واحد.
الدولار يتحول إلى أداة تدمير، والسيولة العالمية تنكمش بالكامل
قوة الدولار هي المتغير السوقي الأهم هذا الأسبوع.
بعد أربعة أيام تداول متتالية من الصعود، أغلق مؤشر الدولار يوم الجمعة عند 103.42، وهو أعلى مستوى له هذا العام. ولامس الين مستوى 160 مما دفع السلطات اليابانية إلى التدخل اللفظي، وانخفض الذهب 4.7% خلال الأسبوع إلى نحو 3874 دولارًا، مسجلًا أول إغلاق دون 4000 دولار منذ أشهر، بينما انزلق البيتكوين إلى ما دون 70 ألف دولار.
منطق هارتنيت بسيط ومباشر: صعود الدولار مع هبوط الذهب دون 4000 دولار يعادل إشارة انسحاب للسيولة العالمية.
وقد اعتمد هذا المعيار منذ 3 أكتوبر عندما نصح العملاء ببدء زيادة حيازات السندات، مؤكدًا بوضوح على الحفاظ على موقف تجنب المخاطرة حتى يبلغ الدولار ذروته. وبعد ستة أسابيع، لم ينخفض الدولار بل ارتفع، وهو الآن يرجئ توقع ذروة الدولار إلى فبراير أو مارس من العام المقبل.
وهذا التقييم يتطابق إلى حد كبير مع توقعات فريق العملات في جولدمان ساكس. ووفقًا لتقرير بلومبرغ، يتوقع استراتيجيا جولدمان ساكس كاماكشيا تريفيدي ومايكل كاهيل في توقعاتهما لعام 2027 أن ينخفض اليورو مقابل الدولار إلى 1.08 خلال ثلاثة أشهر، ثم يرتفع إلى 1.15 بحلول نهاية 2027، مشيرين إلى أن الدولار المرجح تجاريًا مقيم بأعلى من قيمته حاليًا بنحو 13% فوق المتوسط.
وتتفق المؤسستان على أن الاتجاه التدميري للدولار سيسبق أي تهدئة.
شروط الدخول الثلاثة فشلت جميعها، ونقطة التحول تتأجل إلى ربيع العام المقبل
وضع هارتنيت ثلاثة شروط مسبقة للتحول إلى تفضيل المخاطرة: هبوط سعر خام غرب تكساس الوسيط دون 70 دولارًا، وانخفاض عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى ما دون 4.5%، وبدء الدولار في الهبوط. وعند إغلاق يوم الجمعة، لم يتحقق أي من الشروط الثلاثة.
فيما يتعلق بأسعار النفط، يحتاج خام غرب تكساس الوسيط إلى انخفاض إضافي بنحو 21% ليصل إلى مستوى 70 دولارًا، علمًا بأن هذا المستوى نفسه خُفض من 80 دولارًا قبل أسبوع. وخام برنت كسر حاجز 90 دولارًا لفترة وجيزة هذا الأسبوع، لكنه ارتد لاحقًا بفعل تصريحات جيوسياسية، وأغلق خام غرب تكساس الوسيط قرب 89 دولارًا في نهاية الأسبوع.
فيما يتعلق بعوائد سندات الخزانة، أغلق عائد سندات الخزانة لأجل 10 سنوات يوم الجمعة عند 5.15%، مرتفعًا بنحو 28 نقطة أساس خلال الأسبوع، وعلى بعد خطوة واحدة من أعلى مستوى له منذ سنوات. وشهدت مزادات سندات الخزانة لأجل 3 و10 و30 عامًا علاوات عائد. وتحقيق انخفاض قدره 65 نقطة أساس في العائد في ظل مناقشة الفيدرالي ما إذا كان سيرفع الفائدة 25 أو 50 نقطة أساس في ديسمبر أمر بالغ الصعوبة.
فيما يتعلق بالدولار، فإن الاتجاه الحالي عكس تمامًا لشروط الدخول، حيث سجل أعلى مستوى له هذا العام، وتم تأجيل توقع الذروة إلى فبراير أو مارس من العام المقبل.
وفي الوقت نفسه، يواصل التضخم الضغط. فقد أشار عضو مجلس الاحتياطي الفيدرالي والر إلى رفع الفائدة 50 نقطة أساس في ديسمبر، وأدرج جولدمان ساكس رفع الفائدة في مارس المقبل ضمن توقعاته الأساسية، وأظهر مسح NFIB لشهر أكتوبر أن نسبة الشركات الصغيرة التي تخطط لرفع الأسعار قفزت إلى أعلى مستوى منذ يوليو 2022، وتشير البيانات التاريخية إلى ارتباط وثيق بمعدل تضخم لا يقل عن 3% إلى 4%.
وأشار هارتنيت أيضًا إلى أن هدف التضخم البالغ 2% للفيدرالي تم بلوغه آخر مرة في فبراير 2021، أي قبل 67 شهرًا.
لماذا تتماسك الأسهم: تأثير الثروة ودعم السياسات
رغم البيئة الكلية الصعبة، يواصل مؤشر ستاندرد آند بورز 500 مكاسبه.
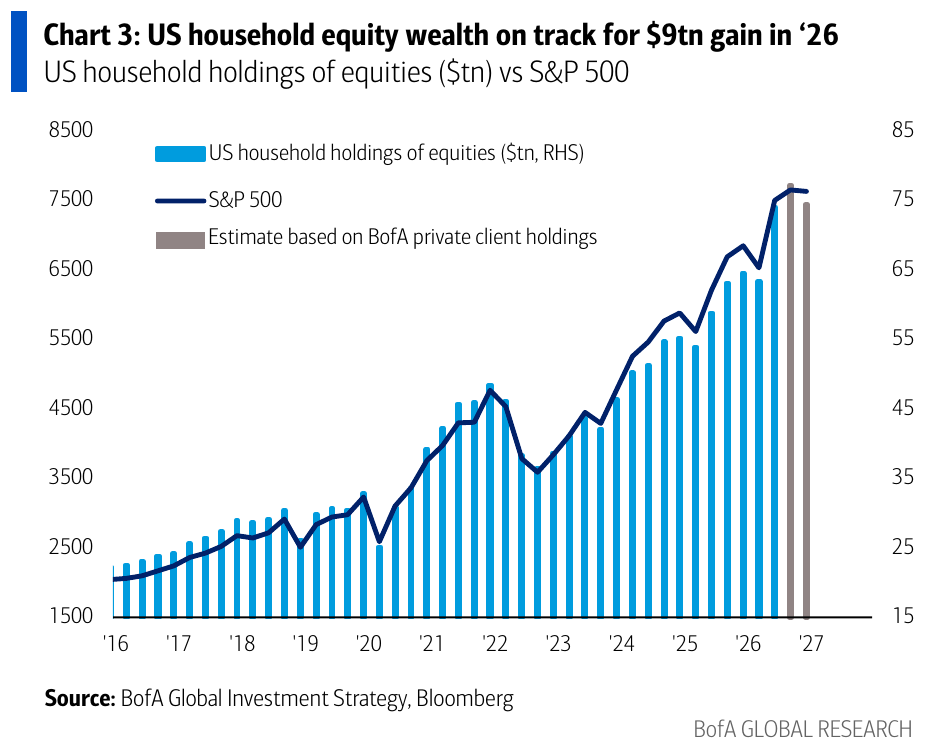
يفسر هارتنيت رفض السوق للهبوط من خلال بعدين. الأول هو «لماذا لا يدخر الناس». وفقًا لبيانات بنك أوف أمريكا، زادت ثروة الأسر الأمريكية من الأسهم بمقدار 19 تريليون دولار منذ يناير 2025، لتصل إلى 74 تريليون دولار. وبما أن الاستهلاك يشكل 70% من الناتج المحلي الإجمالي الأمريكي، فإن الميل الاستهلاكي المرتفع لدى الأثرياء الذين يمتلكون أصولًا سهمية كبيرة يجعل من الصعب على الاقتصاد الدخول في ركود عميق.
والثاني هو «لماذا لا يبيعون على المكشوف».
دفعت الاضطرابات الأخيرة في الأسواق الآسيوية حكومات عدة إلى اتخاذ تدابير تدخل جوهرية. ووفقًا للتقارير، فرضت الجهات التنظيمية المعنية قيودًا على البيع على المكشوف، وعلقت قواعد الهامش، وأنشأت صندوق استقرار بقيمة 15 مليار دولار. كما سجلت صناديق الأسهم الصينية تدفقات داخلة قياسية بلغت 880 مليار دولار على مدى خمسة أسابيع متتالية. وموقف صناع القرار بأن سوق الأسهم «أكبر من أن يُترك للسقوط» يدعم شراء المستثمرين الأفراد لأسهم التكنولوجيا.
توقعات «الازدهار» هي خط الدفاع الأخير
أشار هارتنيت إلى أن إجماع السوق في مايو الماضي راهن جماعيًا على «لا هبوط، لا رفع فائدة، لا خفض في الإنفاق الرأسمالي للذكاء الاصطناعي، لا اكتساح ديمقراطي»، وكادت الرهانات الأربعة تفشل جميعها. وآخر معتقد صاعد متبقٍ في السوق حاليًا هو توقع «الازدهار» — أي نمو الناتج المحلي الإجمالي الاسمي بنسبة 5% إلى 6% في 2027، ونمو أرباح ستاندرد آند بورز 500 بأكثر من 15% إلى 18%.
ويرى أن هذا التوقع معرض لخطر التخفيض. ففي توقعاته لعام 2027، يتوقع كبير استراتيجيي الأسهم في جولدمان ساكس بيتر أوبنهايمر نمو أرباح ستاندرد آند بورز 500 بنسبة 11% العام المقبل، وهو أقل بكثير من إجماع السوق البالغ 18%. وبتقدير مضاعف الربحية الحالي البالغ نحو 19.5 مرة، فإن هذا الفارق يقابل مستوى مؤشر يبلغ نحو 7100 نقطة، وهو ما يقع قرب نطاق تحفيز السوق الهابطة الذي حدده هارتنيت عند 7000 نقطة.
أما جولدمان ساكس نفسه فيحافظ على سعر مستهدف عند 8700 نقطة، لكن ذلك يتطلب تحقيق الأرباح وتوسعًا إضافيًا في التقييمات، بينما يشكل عائد سندات الخزانة لأجل 10 سنوات الحالي البالغ 5.15% قيدًا واضحًا على ذلك.
يعتبر هارتنيت مسح مديري الصناديق العالمي لشهر نوفمبر من بنك أوف أمريكا، المقرر صدوره في 17 نوفمبر، نافذة مراقبة رئيسية:
- إذا انخفض توقع «الازدهار» بشكل كبير وارتفعت نسبة النقد إلى أكثر من 4.2%، فلن تشكل المعنويات عائقًا أمام الشراء؛
- إذا ظل توقع «الازدهار» مرتفعًا وانخفضت نسبة النقد إلى أقل من 3.7%، فلن يكون السوق قد كون خوفًا كافيًا بعد، ولن تتوفر شروط الدخول.
وضع هارتنيت إطارًا واضحًا لسيناريوهين متعاكسين لمؤشر ستاندرد آند بورز 500. ويغلق المؤشر حاليًا عند 7562 نقطة، أي في منتصف المسافة بين نقطتي التحفيز.
إذا اخترق المؤشر 8000 نقطة، فسيكون الدافع هو استمرار تدفقات الشراء عند الانخفاضات، وإشارة «الأسهم أفضل من السندات» التي ينقلها عودة مؤشر ستاندرد آند بورز 500 المتساوي الأوزان إلى أعلى مستوياته التاريخية، إضافة إلى تمسك السندات عالية المخاطر ومؤشر ستاندرد آند بورز 500 وأسهم شركات الوساطة وTSMC بمتوسطاتها المتحركة لمدة 200 يوم كدعم فني.
كما يعتبر قمة أبيك في شنتشن في 18 نوفمبر محفزًا محتملًا، إذ يرى أن لقاء قادة الصين والولايات المتحدة وروسيا قد يؤكد بلوغ أسعار النفط ذروتها.
إذا كسر المؤشر 7000 نقطة، فسيكون الخطر الأساسي هو نقص السيولة الناجم عن الارتفاع الحاد للدولار، وخطأ سياسة البنوك المركزية في مواصلة رفع الفائدة أثناء تباطؤ الاقتصاد. والأصول الأكثر هشاشة تشمل السندات عالية العائد، والأسهم الأمريكية وأسهم الأسواق الناشئة، وقطاعي الطاقة والرعاية الصحية، وأسهم الشركات الاستهلاكية ذات القيمة السوقية الضخمة.
إذا ثبت خطأ تقييمه بتجنب المخاطرة، فإن الأصول الأكثر احتمالًا للارتفاع الكبير خلال الأسابيع الثمانية المقبلة تشمل الذهب، وسندات التكنولوجيا ذات الدرجة الاستثمارية، وأسواق الأسهم اليابانية والأوروبية المستفيدة من قوة الدولار وانخفاض أسعار النفط، وأسهم التكنولوجيا الصينية، والأسهم ذات القيمة السوقية الصغيرة والمتوسطة، وأشباه الموصلات، والاستهلاك الاختياري، وقطاع بناء المساكن.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.