بدون جنسن هوانغ، كم تبلغ قيمة إنفيديا؟
 Blockbeats
الخلاصة
· خفضت Stifel السعر المستهدف لسهم إنفيديا من 315 دولارًا إلى 205 دولارات، مع الإبقاء على تصنيف الشراء، وذلك بعد أن أصبح تغيير القيادة هو السيناريو المرجعي لديها.
· التعديل يتركز بشكل رئيسي على مضاعف التقييم، حيث خفضت Stifel مكرر الربحية المتوقع للسنة المالية 2028 من 20 مرة إلى 13 مرة، مع توقعها أن تتجاوز النتائج القريبة التوقعات بشكل طفيف.
· قدّر دان آيفز وجين مونستر سابقًا أن رحيل جنسن هوانغ قد يخفض تقييم إنفيديا بنسبة 20% إلى 30%، لكنهما قدّرا احتمالية رحيله بنسبة 10% إلى 15% فقط.
· مع ظهور تقارير عن الإقالة والبحث عن خليفة، يجب إعادة النظر في الحكم المبكر بأن "مخاطر الرحيل قد تم تسعيرها بالفعل".
· حسب حسابات TIKR، إذا بقيت توقعات الأرباح دون تغيير، فإن خصمًا بنسبة 20% إلى 30% سيضغط مكرر الربحية الآجل لإنفيديا إلى حوالي 10 إلى 12 مرة.
· إذا أثرت قيود التصدير التالية على المبيعات المدرجة في التوقعات، فسيحتاج السوق إلى خفض توقعات الأرباح، وقد يتعرض كل من مضاعف التقييم والأرباح لضغوط في نفس الوقت.
أصبحت السترة الجلدية المميزة لجنسن هوانغ استعارة في نقاش وول ستريت حول تقييم إنفيديا.
في 10 نوفمبر، وصف سكوت غالاوي في بودكاست "Pivot" أن صناعة الذكاء الاصطناعي بدت تلك الليلة وكأنها "تعتمد كليًا على سترة جلدية". ومع بدء مجلس إدارة إنفيديا تحقيقًا مستقلًا مع جنسن هوانغ، بدأ المستثمرون في احتساب سيناريو نادرًا ما كان يُناقش بجدية من قبل — إذا غادر المؤسس، كم تبلغ قيمة إنفيديا؟
التقدير الأولي لبعض المحللين هو أن التقييم قد ينخفض بنسبة 20% إلى 30%. بعد ذلك، بدأت شركات السمسرة في تعديل الأسعار المستهدفة. في 12 نوفمبر، وفقًا لتقرير Investing.com، خفضت Stifel السعر المستهدف لسهم إنفيديا من 315 دولارًا إلى 205 دولارات، أي بانخفاض حوالي 35%، مع الإبقاء على تصنيف الشراء.
حتى وقت نشر التقرير، لم تعلن إنفيديا عن أي تغيير في القيادة. لكن في نموذج التقييم الخاص بـ Stifel، أصبح تغيير الإدارة هو السيناريو المرجعي.
بدأت قيمة هوانغ تنعكس في خصم مكرر الربحية
تعديل Stifel يقدم مجموعة من الأرقام المحددة لسؤال "كم تبلغ قيمة جنسن هوانغ؟".
تستخدم المؤسسة ربحية السهم المتوقعة للسنة المالية 2028 البالغة 15.65 دولارًا، وخفضت مكرر الربحية المستخدم لحساب السعر المستهدف من 20 مرة إلى 13 مرة. وفقًا لهذا المعيار، فإن مكرر 13 مرة يقابل حوالي 203 دولارات، وهو قريب من السعر المستهدف الجديد البالغ 205 دولارات.
يعكس مكرر الربحية السعر الذي يرغب المستثمرون في دفعه مقابل كل دولار من الأرباح. عندما تبقى توقعات الأرباح عند مستويات مماثلة، فإن انخفاض المكرر يعني تراجع ثقة المستثمرين في النمو المستقبلي، وبالتالي انخفاض السعر الذي يرغبون في دفعه.
لا يزال حكم Stifel على الأداء التشغيلي على المدى القريب لإنفيديا إيجابيًا نسبيًا. تتوقع المؤسسة أن تتجاوز نتائج الربع الثالث من السنة المالية 2027، المقرر إعلانها في 17 نوفمبر، التوقعات بشكل طفيف، وأن تظل الإمدادات هي العامل الرئيسي المقيد للنمو، وأن هناك مجالًا لرفع تقديرات أرباح السنة المالية 2028. في الوقت نفسه، فإن هوية الخليفة، وتوقيت التسليم، وقدرة كبار المسؤولين التنفيذيين على البقاء، وكيفية تعديل قنوات البيع وترتيبات الامتثال للتصدير، كلها عوامل تزيد من عدم اليقين بشأن النمو على المدى البعيد.
مؤسسات أخرى تعيد أيضًا تقييم هذه المخاطر. وفقًا لتقرير Investing.com، خفضت بيرنشتاين تصنيف إنفيديا من "أداء متفوق على السوق" إلى "أداء موازٍ للسوق"، وخفضت السعر المستهدف إلى 200 دولار. أخرجت مورغان ستانلي السهم من قائمة الأسهم المفضلة لديها، لكنها أبقت على تصنيف زيادة الوزن والسعر المستهدف عند 300 دولار. هناك تباين واضح بين المؤسسات في الموازنة بين الأرباح والتقييم.
تتجلى أهمية جنسن هوانغ أولاً في الهيكل التنظيمي لإنفيديا. أشار روبرت سيران، كاتب العمود في Breakingviews التابعة لرويترز، إلى أن أكثر من 60 شخصًا يرفعون تقاريرهم مباشرة إلى جنسن هوانغ، وأن أربعة من كبار المسؤولين التنفيذيين تحت إمرته يتمتعون بمكانة متساوية. هذا الهيكل الذي يدور حول المؤسس يجعل الخليفة بحاجة إلى تحمل مسؤوليات متعددة في نفس الوقت، بما في ذلك الحكم التقني والتنسيق الداخلي والتواصل مع العملاء، كما يزيد من صعوبة التسليم الطارئ.
العلاقات التجارية خارج الشركة تختبر الخليفة أيضًا. كبار العملاء مثل مايكروسوفت وأمازون وجوجل يواصلون شراء رقائق إنفيديا، ولديهم أيضًا حافز لتطوير منتجات ذاتية بتكلفة أقل. يعمل هوانغ على زيادة تكلفة تحول العملاء إلى موردين آخرين من خلال توسيع البرمجيات والأجهزة المرافقة، وفي الوقت نفسه يقيم شراكات تمويلية مع مؤسسات مثل Apollo وبلاكستون لمساعدة العملاء على تمويل شراء الرقائق. يرى سيران أن الاستثمار والدعم التمويلي للعملاء الأصغر يساعد أيضًا في توسيع قاعدة المشترين والحد من القدرة التفاوضية لعدد قليل من كبار العملاء.
هذه الترتيبات تربط بين تنافسية المنتجات وتمويل العملاء ونمو الطلبات. قدرة الخليفة على مواصلة هذه الشراكات ستؤثر على حكم المستثمرين على الإيرادات وهوامش الربح المستقبلية، وتحدد مقدار علاوة التقييم التي يمكن لإنفيديا الاحتفاظ بها.
تأثير 20% إلى 30% يعتمد على احتمالية الرحيل
قبل تعديل Stifel للسعر المستهدف، حاول دان آيفز وجين مونستر بالفعل تحديد تأثير رحيل جنسن هوانغ كميًا.
قال دان آيفز من Yorkville Ives & Co. في 10 نوفمبر إنه إذا تمت إقالة جنسن هوانغ من منصب الرئيس التنفيذي، فقد تنخفض قيمة شركة إنفيديا وأسهمها بنسبة 25% إلى 30%. في ذلك الوقت، قدّر احتمالية حدوث ذلك بحوالي 15%.
أما جين مونستر من Deepwater Asset Management فقد قدّر حجم التأثير بحوالي 20%. واعتبر أن سعر السهم في ذلك الوقت ربما كان يعكس بالفعل احتمالية رحيل تبلغ حوالي 25%، بينما كان تقديره الشخصي بين 10% و15%.
أجرت TIKR بناءً على ذلك حسابًا بسيطًا مرجحًا بالاحتمالات. وفقًا لتقدير آيفز، فإن خسارة تقييم بنسبة 25% إلى 30% مضروبة في احتمالية حدوث 15% تقابل تأثيرًا إجماليًا على التقييم يتراوح بين 3.75% و4.5%. وفقًا لتقدير مونستر، يبلغ التأثير حوالي 2% إلى 3%.
بناءً على هذه الافتراضات، اعتبرت TIKR في مقال بتاريخ 11 نوفمبر أن الانخفاض على مدى يومي تداول متتاليين ربما يكون قد استوعب معظم مخاطر الرحيل.
لكن هذا الاستنتاج يعتمد بشكل كبير على توقيت نشر الأخبار.
بعد ذلك، ذكرت صحيفة وول ستريت جورنال أن مجلس الإدارة يستعد لإقالة جنسن هوانغ، وذكرت بلومبرغ أن الشركة استعانت بوكالة توظيف تنفيذي وتدرس تعيين رئيس تنفيذي مؤقت. بحلول الوقت الذي أصدرت فيه Stifel حكمها الأخير، كان تغيير القيادة قد دخل في سيناريوها المرجعي. وبالتالي، فإن افتراض الاحتمالية السابق البالغ 10% إلى 15% يحتاج إلى إعادة تقييم.
إذا اعتقد المستثمرون أن الرحيل أصبح مرجحًا بشكل متزايد، فحتى لو بقي تقدير حجم خسارة التقييم بعد الرحيل دون تغيير، فإن خصم المخاطر الذي يجب أن يعكسه سعر السهم الحالي سيتسع. الحكم على ما إذا كانت المخاطر قد انعكست بالكامل في سعر السهم يتطلب تقدير احتمالية الرحيل والتأثير الفعلي لتغيير الإدارة على قيمة الشركة في نفس الوقت.
مع بقاء توقعات الأرباح دون تغيير، قد تنخفض إنفيديا إلى مكرر 10 إلى 12 مرة
ترى TIKR أن تقييم إنفيديا لا يزال مدعومًا، استنادًا إلى توقعات السوق لنمو أرباحها.
وفقًا للتوقعات المتفق عليها التي استشهدت بها TIKR، سترتفع ربحية السهم المعدلة لإنفيديا من 9.32 دولار في السنة المالية المنتهية في يناير 2027 إلى 21.41 دولار في السنة المالية المنتهية في يناير 2029، أي أكثر من الضعف خلال عامين.
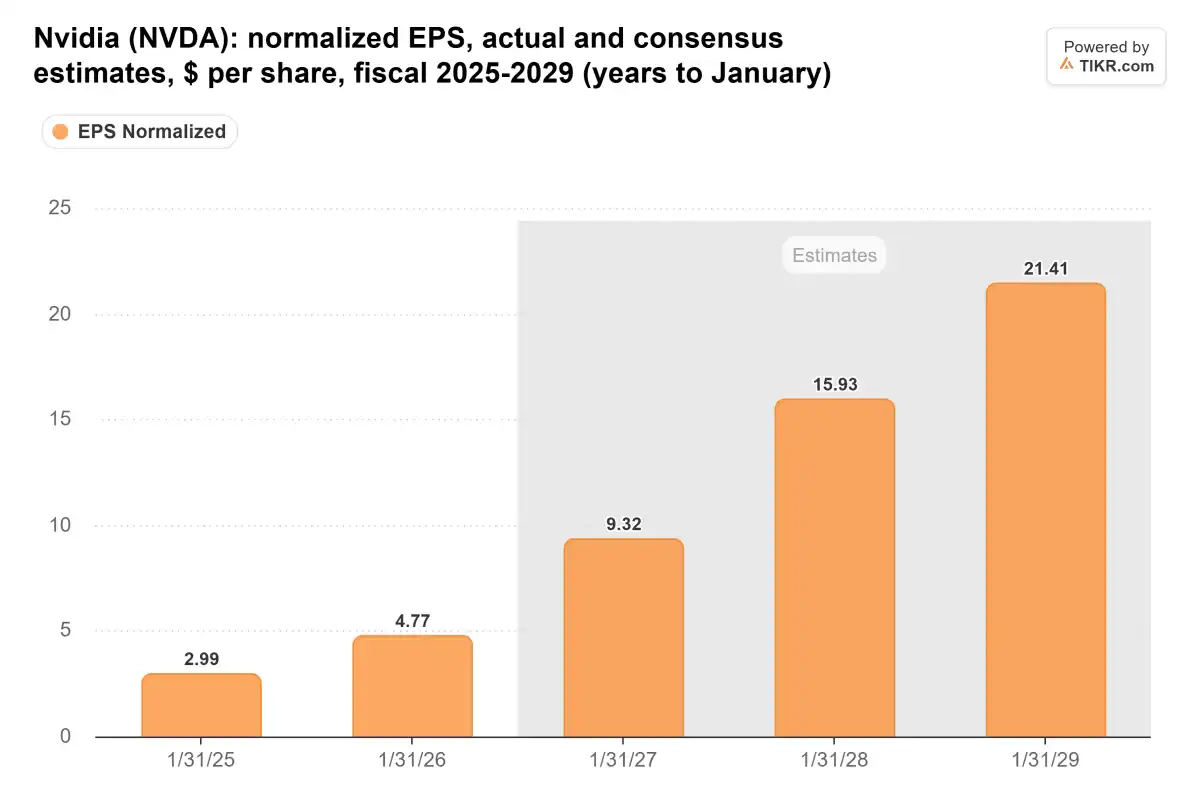
ربحية السهم المعدلة لإنفيديا للسنوات المالية 2025-2029، بالدولار الأمريكي. المنطقة الرمادية تمثل توقعات السوق المتفق عليها.
تظهر بيانات TIKR أنه في 9 نوفمبر، كان مكرر الربحية المتوقع لإنفيديا للأشهر الاثني عشر القادمة حوالي 14.8 مرة، وهو عند أدنى مستوى له في السنوات الثلاث الماضية، وأقل من المتوسط البالغ حوالي 30.1 مرة في نفس الفترة.
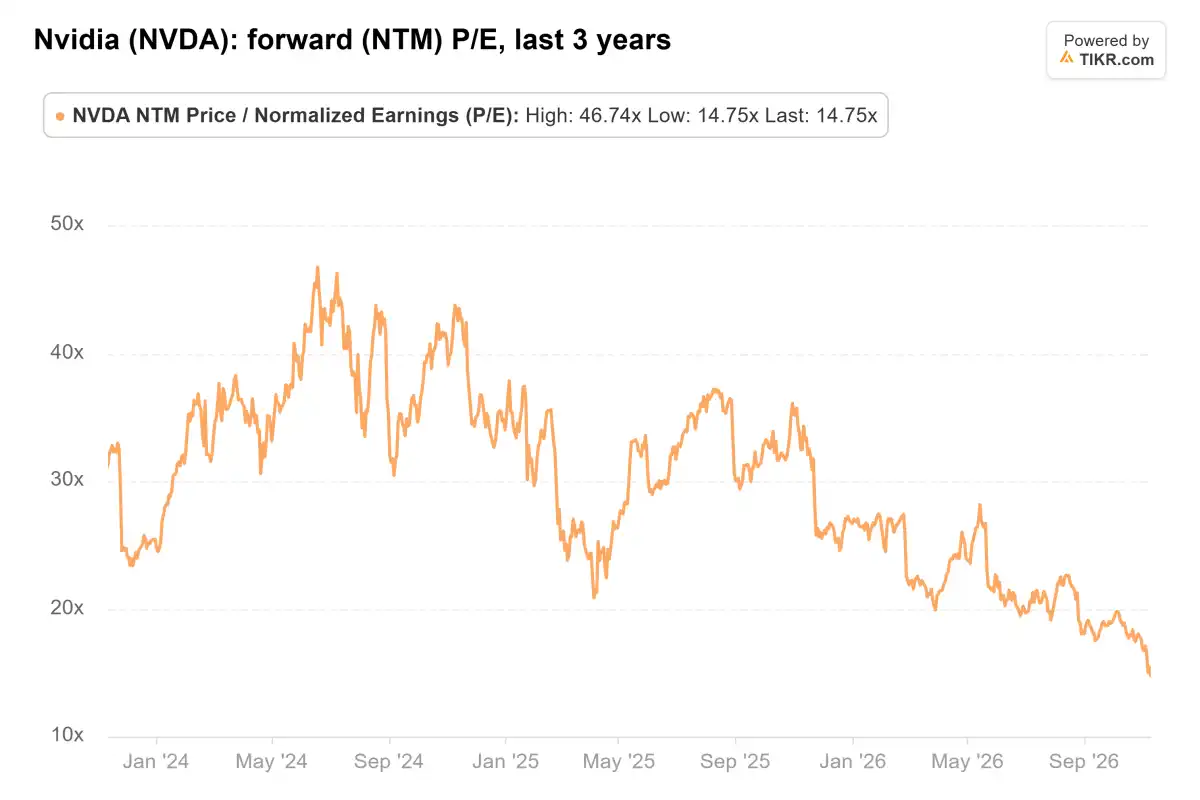
مكرر الربحية المتوقع لإنفيديا للأشهر الاثني عشر القادمة خلال السنوات الثلاث الماضية، أحدث قيمة في الرسم البياني هي 14.75 مرة.
إذا بقيت توقعات الأرباح دون تغيير، وتعرض سعر السهم لخصم بنسبة 20% إلى 30% على هذا الأساس، فإن مكرر الربحية المقابل سيكون حوالي 10.4 إلى 11.8 مرة. هذا ما تعنيه TIKR بقولها "بدون جنسن هوانغ، قد تصبح إنفيديا سهمًا بمكرر ربحية يتراوح بين 10 و12 مرة".
استخدم هذا الحساب سعر السهم وتوقعات الأرباح في ذلك الوقت. مع تغير الأسعار وأحكام السوق، سيتغير المكرر المقابل أيضًا. بالإضافة إلى ذلك، تستخدم TIKR الأرباح المتوقعة للأشهر الاثني عشر القادمة، بينما تستخدم Stifel الأرباح المتوقعة للسنة المالية 2028، وهناك اختلاف في معايير التقييم بينهما.
يعكس الحسابان معًا أن السوق لا يزال يتوقع استمرار نمو أرباح إنفيديا، لكنه يعيد النظر في السعر الذي يجب دفعه مقابل هذه الأرباح. عدم وضوح هوية الخليفة، واستقرار الإدارة، واستمرارية الاستراتيجية، كلها عوامل قد تضغط على مضاعف التقييم.
مقدار هذا الخصم الذي سيتم الاحتفاظ به في النهاية يعتمد على قدرة إنفيديا على تقديم خطة تسليم موثوقة، وقدرة الخليفة على الحفاظ على تنفيذ المنتجات وعلاقات العملاء وشراكات التمويل.
إذا تم خفض توقعات الأرباح أيضًا، فسيتعمق إعادة التقييم
الحسابات المذكورة أعلاه تشترك في فرضية واحدة — أن الأرباح المتوقعة من المحللين ستتحقق.
تشير TIKR إلى أنه إذا أدت المراجعات اللاحقة إلى تشديد قواعد التصدير وأثرت على المبيعات المدرجة في التوقعات، فسيحتاج المحللون إلى خفض توقعات ربحية السهم. عندها قد يتعرض السعر المستهدف لضغوط من انخفاض الأرباح وانكماش مضاعف التقييم في نفس الوقت.
كانت توقعات أداء إنفيديا السابقة تفترض بالفعل عدم وجود إيرادات من أعمال الحوسبة لمراكز البيانات في الصين. لذلك، يجب تحديد تأثير السياسات اللاحقة على عملاء ومناطق وقنوات بيع محددة، ومراقبة ما إذا كانت القيود الجديدة تمس توقعات الإيرادات الحالية.
ستوفر نتائج 17 نوفمبر فرصة للاختبار. كانت الشركة قد قدمت توجيهًا للإيرادات الربعية بقيمة 108 مليارات دولار، بهامش 2% صعودًا أو هبوطًا. تتوقع Stifel أن تتجاوز النتائج الفعلية التوقعات بشكل طفيف، وسيراقب المستثمرون أيضًا توجيهات النمو اللاحقة، وتوضيحات الإدارة بشأن الإمدادات وطلب العملاء وترتيبات القيادة.
"بدون جنسن هوانغ، كم تبلغ قيمة إنفيديا؟" لا يزال يعتمد على مجموعتين من المتغيرات. إذا استمرت الشركة في تحقيق نمو الأرباح، فسيكون التعديل الرئيسي في السوق هو مكرر الربحية الذي يرغب في دفعه؛ وإذا أثرت تغييرات الإدارة بشكل أكبر على تنفيذ الأعمال وتوقعات الطلبات، فقد تواجه توقعات الأرباح أيضًا مراجعة هبوطية.
قدرة خطة الخلافة على استقرار الفريق الأساسي، وقدرة خطط المنتجات على التقدم في الموعد المحدد، وقدرة العملاء على الحصول على تمويل مستمر لشراء القدرة الحاسوبية، ستحدد ما إذا كان الخصم الذي تمنحه وول ستريت حاليًا هو تعويض عن المخاطر خلال فترة التسليم، أم تعديل تقييم أكثر ديمومة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.