عودة البروتوكولات إلى الشبكة الرئيسية: كيف تتغير منطق قيمة الإيثريوم؟
 Odaily
هل تلتهم حلول الطبقة الثانية قيمة الطبقة الأولى؟ هل يفقد الإيثريوم قابلية التركيب الشاملة؟
خلال العامين اللذين بلغت فيهما سردية الرول أب أوجها، كان هذا القلق يسيطر على مجتمع الإيثريوم بأكمله. كان منطق السوق حينها أنه مع ارتفاع تكاليف المعاملات على الشبكة الرئيسية، يجب نقل المزيد من التطبيقات والأصول والمستخدمين إلى حلول طبقة ثانية مستقلة.
لكن مع دخول عام 2026، بدأت تظهر بعض التغييرات المثيرة للاهتمام.
من قيام Synthetix بنشر بورصة العقود الدائمة الجديدة على شبكة الإيثريوم الرئيسية، إلى تخلي ENS عن Namechain الذي طال التحضير له، وصولاً إلى مشاريع مثل Trueo وSuperseed التي أعادت اختيار الطبقة الأولى، يبدو أن أصحاب المشاريع لم يعودوا يرون أن صيانة طبقة ثانية مستقلة هي الحل الأمثل.
حتى أن بعض حلول الطبقة الثانية بدأت تشهد انكماشاً في العمليات أو حتى الإغلاق، ففي أوائل أكتوبر، أعلنت Blast التي كانت تمتلك سابقاً أكثر من ملياري دولار من القيمة الإجمالية المقفلة (TVL) عن التوقف التدريجي عن العمل، ثم أعلنت Abstract عن إغلاق شبكتها في ديسمبر.
على الجانب الآخر، تعمل مؤسسة الإيثريوم على دمج ثلاث ركائز استراتيجية هي «Scale (التوسع)» و«Improve UX (تحسين تجربة المستخدم)» و«Harden the L1 (تقوية الطبقة الأولى)»، مما يدفع أداء الشبكة الرئيسية إلى مرحلة جديدة من التسليم الهندسي. فما الذي حدث للإيثريوم من «كل شيء يمكن أن يكون رول أب» إلى «العودة إلى الشبكة الرئيسية»؟
أولاً: من «موجة الهجرة» إلى «موجة العودة إلى الشبكة الرئيسية»
خلال السنوات الماضية، وبسبب ارتفاع رسوم الغاز على شبكة الإيثريوم الرئيسية، أصبح بناء طبقة ثانية خاصة أو نشر الأعمال الأساسية على رول أب أخرى إجراءً قياسياً للعديد من البروتوكولات الرائدة.
لكن في الفترة الأخيرة، يشهد النظام البيئي على السلسلة تعديلاً عكسياً مثيراً للاهتمام، خاصة أن أنواعاً مختلفة من المشاريع بدأت تعيد تقييم الاختيار بين الطبقة الأولى والطبقة الثانية من زوايا تكاليف البنية التحتية وأمان الأصول وسيولة النظام البيئي.
وأبرز مثال على ذلك هو ENS.
في عام 2024، خططت ENS Labs لإطلاق ZK Rollup مخصص لـ ENSv2 تحت اسم Namechain، بهدف خفض تكاليف تسجيل النطاقات وإدارتها من خلال بيئة تنفيذ مستقلة.
لكن بحلول فبراير 2026، أعلن نيك جونسون، المؤسس المشارك لـ ENS، أن المشروع سيوقف تطوير Namechain وسيتم نشر ENSv2 مباشرة على شبكة الإيثريوم الرئيسية، وكانت حجته مباشرة للغاية: سرعة توسع الطبقة الأولى للإيثريوم تجاوزت بكثير التوقعات التي كانت قبل عامين.
وفقاً للبيانات التي كشفت عنها ENS Labs، ومع زيادة حد الغاز في الإيثريوم، انخفض متوسط تكلفة الغاز لتسجيل نطاقات ENS بنحو 99% خلال العام الماضي، من حوالي 5 دولارات إلى أقل من 0.05 دولار؛ وفي الوقت نفسه، فإن صيانة طبقة ثانية مستقلة لا تتطلب فقط تحمل تكاليف العقد والبنية التحتية، بل تتطلب أيضاً معالجة إضافية للتحليل عبر السلاسل والجسور والتدقيق الأمني وأعمال التشغيل المستمرة.
إذا كان بالإمكان إنجاز عمل ما على الشبكة الرئيسية بتكلفة منخفضة للغاية، فإن الاستمرار في صيانة رول أب مستقلة قد يجعل بنية المنتج أكثر تعقيداً.
تظهر تغييرات مماثلة في مجال التمويل اللامركزي.
في يونيو 2025، نشرت Synthetix التي كانت تروج بنشاط لنظام الطبقة الثانية للإيثريوم مقالاً بعنوان «L2s are Dead, Long Live Ethereum»، صرحت فيه بأن مسار توسع الطبقة الثانية السابق جلب للتطبيقات مشاكل مثل تجزئة السيولة وعدم استقرار البنية التحتية، وفي ديسمبر من العام نفسه، أطلقت Synthetix رسمياً بورصة العقود الدائمة من الجيل الجديد على شبكة الإيثريوم الرئيسية.
وفي النصف الثاني من عام 2026، ظهرت تحركات هجرة أكثر تحديداً:
- Trueo: أعلنت في سبتمبر نقل نشرها الرئيسي من Base إلى الطبقة الأولى للإيثريوم، سعياً للاستفادة من قدرات التكامل الأقوى للشبكة الرئيسية وتأثيرات الشبكة والحياد لبناء أسواق تنبؤ وأوراكل نتائج أكثر موثوقية؛
- ShapeShift: في 1 أكتوبر، نقلت برنامج تخزين rFOX من Arbitrum إلى شبكة الإيثريوم الرئيسية. والسبب عملي للغاية: الغالبية العظمى من رموز FOX محتفظ بها بالفعل على الشبكة الرئيسية، ولا داعي كبير لإجبار المستخدمين على عبور السلاسل للمشاركة في التخزين؛
- Superseed: أوقفت في أغسطس شبكة الطبقة الثانية السابقة، وتخطط لتحويل المنتجات الأساسية للنظام البيئي بأكمله إلى شبكة الإيثريوم الرئيسية، وعدم الاعتماد على دخل الغاز من سلسلة مستقلة لدعم سداد القروض، بل تحقيق أهداف المنتج الأصلية من خلال استراتيجيات العائد على مستوى التطبيق؛
- Nillion: أطلقت في أكتوبر Blacklight L1، ونقلت تشغيل العقد الذي كان يعمل على Nillion L2 إلى شبكة الإيثريوم الرئيسية، وتخطط للتخلص التدريجي من شبكة الطبقة الثانية السابقة؛
بالطبع، لا يمكن فهم هذه الحالات ببساطة على أن جميع البروتوكولات تنسحب من الطبقة الثانية، لكنها على الأقل تُظهر أن عدداً متزايداً من أصحاب المشاريع بدأوا يعيدون اختيار البنية التحتية بناءً على ما تحتاجه أعمالهم فعلياً من أمان وسيولة وكفاءة تنفيذ.
والأكثر إثارة للانتباه هو أن الضغوط التشغيلية لبعض حلول الطبقة الثانية المستقلة بدأت تظهر.
في 2 أكتوبر، أعلنت Blast عن توقفها عن العمل، وكان السبب أن تكلفة صيانة الشبكة تجاوزت الإيرادات التي تحققها الطبقة الثانية، وعدم وجود مسار موثوق لتحقيق الاستدامة الاقتصادية؛ ثم أعلنت Abstract عن خطتها لإغلاق الشبكة في 15 ديسمبر، ورغم أنها ربطت أكثر من 144 تطبيقاً وجذبت أكثر من 400 ألف مستخدم، فإن نقص السيولة ومحدودية نظام التمويل اللامركزي وغياب المشاركة المؤسسية جعلت في النهاية تشغيل سلسلة عامة استهلاكية مستقلة أمراً غير مستدام.
وهذا يوضح أيضاً أن امتلاك سلسلة لا يعني امتلاك نموذج أعمال مستدام بالنسبة للعديد من حلول الطبقة الثانية.
خاصة في ظل استمرار الإيثريوم في خفض تكاليف نشر بيانات الطبقة الثانية والتحسين المستمر لأداء الشبكة الرئيسية، أصبح الاعتماد فقط على الغاز المنخفض وحوافز الرموز لجذب المستخدمين أقل قدرة على تشكيل ميزة تنافسية طويلة الأجل.
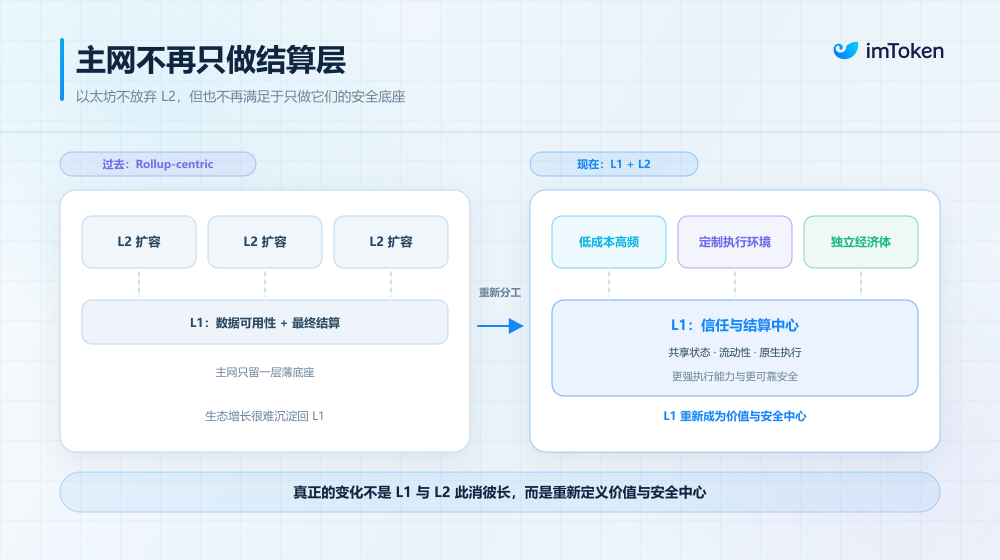
ثانياً: إعادة هيكلة العلاقة بين الطبقة الأولى والطبقة الثانية: «الحالة تبقى على الشبكة الرئيسية، والحوسبة تُستعان بها خارجياً»
لماذا لم يعد أصحاب المشاريع مصرين على صيانة طبقة ثانية «كبيرة وشاملة»؟
إلى جانب الحسابات الاقتصادية، هناك سؤال أكثر جوهرية: عندما تتوزع المزيد من التطبيقات والسيولة عبر شبكات مختلفة، ما هو التأثير على قابلية التركيب الشاملة التي كانت أهم ما يميز الإيثريوم؟
في خارطة الطريق الأولية المتمحورة حول الرول أب، كان تقسيم العمل واضحاً جداً — الطبقة الأولى مسؤولة عن الأمان وتوافر البيانات والتسوية النهائية، والطبقة الثانية مسؤولة عن التوسع الأقصى والغاز المنخفض.
في عصر كانت فيه رسوم الغاز على الشبكة الرئيسية تصل إلى عشرات الدولارات، كان هذا هو الحل الوحيد الممكن تقريباً.
لكن التطور الواقعي كان أكثر تعقيداً من المتوقع. حتى نوفمبر 2026، سجلت بيانات ETHBEAT (المعروفة سابقاً بـ L2BEAT) عشرات الأنواع المختلفة من حلول الطبقة الثانية، لكن عدداً قليلاً فقط وصل إلى المرحلة الثانية، وحجم الأصول فيها يكاد لا يُذكر، بينما لا تزال الرول أب الرئيسية مثل Base وArbitrum One وOP Mainnet في المرحلة الأولى.
في النهاية، سرعة تقدم الطبقة الثانية نحو المرحلة الثانية أبطأ بكثير من المتوقع؛ وفي الوقت نفسه، يتسارع تقدم توسع الطبقة الأولى نفسها، وكما لخص فيتاليك بوتيرين، مع تسارع توسع الشبكة الرئيسية نفسها، «لم تعد الرؤية الأصلية للطبقة الثانية ودورها في الإيثريوم قائمة».
والأهم من ذلك، أن بعض حلول الطبقة الثانية قد تختار عمداً البقاء في المرحلة الأولى لفترة طويلة لأسباب تتعلق بالتنظيم أو نموذج الأعمال أو السيطرة على العملاء.
هذا لا يعني بالضرورة أنها مخطئة، فبالنسبة للتطبيقات المؤسسية التي تحتاج إلى تلبية متطلبات تنظيمية محددة، قد يكون الاحتفاظ ببعض صلاحيات الإدارة والترقية جزءاً من تصميم المنتج، لكن إذا اعتمدت لفترة طويلة على عدد قليل من الكيانات التي تملك صلاحيات الترقية الرئيسية وصلاحيات الفصل في الحالة، فلا ينبغي مساواتها ببساطة بجزء لامركزي بالكامل من شبكة الإيثريوم الرئيسية.
لذلك، في بنية التطبيقات المحددة، هناك فكرة عملية وسطية ثابتة، وهي إبقاء الأصول والحالات الحرجة على الطبقة الأولى، وإسناد الحوسبة عالية التردد والمعقدة إلى خارج السلسلة أو بيئات تنفيذ أخرى.
تعد بورصة العقود الدائمة من الجيل الجديد لـ Synthetix مثالاً نموذجياً على ذلك، فهي تعتمد بنية هجينة، حيث تظل أصول المستخدمين محفوظة في عقود الطبقة الأولى للإيثريوم، وتتم مطابقة الأوامر بواسطة محرك CLOB (دفتر أوامر مركزي بحدود سعرية) عالي الأداء خارج السلسلة، ثم تُكتب نتائج التنفيذ مرة أخرى إلى الشبكة الرئيسية من خلال التسوية المجمعة.
بهذه الطريقة، لا يحتاج المستخدمون إلى نقل كميات كبيرة من الأصول إلى سلسلة أخرى للحصول على سرعة التداول، وفي الوقت نفسه يمكنهم الاستمتاع بتجربة مطابقة أوامر قريبة من البورصات المركزية.
بالطبع، هذا لا يلغي مشاكل الثقة تماماً، فلا تزال Synthetix تعتمد جزئياً على دفتر الأوامر خارج السلسلة لإدارة الهامش، ونظام المطابقة خارج السلسلة نفسه يحتاج إلى تدقيق، لكن حفظ الأصول والسحب النهائي لا يزال مضموناً بعقود الشبكة الرئيسية، ولا يحتاج المستخدمون إلى وضع أمان أموالهم بالكامل في نظام ترتيب وجسور طبقة ثانية مستقلة.
هذا يوفر في الواقع طريقة تفكير أخرى، فليس من الضروري نقل جميع الحوسبة إلى السلسلة لتحقيق تمويل حقيقي على السلسلة؛ المفتاح هو تحديد الجوانب التي يجب أن توفر فيها قواعد السلسلة ضمانات ثقة لا يمكن الاستغناء عنها.
من منظور أطول أمداً، قد يكون اتجاه البحث في Native Rollup الذي يدفع به فيتاليك حلاً أكثر مثالية (للاطلاع على المزيد: «فهم تأملات فيتاليك حول الطبقة الثانية: وداعاً للتجزئة، تصحيح المسار نحو Native Rollup في المرحلة الجديدة»).
ببساطة، من خلال آلية التحقق ZK-EVM الأصلية للإيثريوم، يمكن للشبكة الرئيسية التحقق مباشرة من نتائج تنفيذ EVM للرول أب، مما يقلل الاعتماد على لجان الأمان الخارجية، ويهيئ الظروف لتفاعل أكثر موثوقية وقابلية تركيب متزامنة بين مختلف الرول أب.
وفي الوقت نفسه، تحاول حلول مثل Ethereum Economic Zone (EEZ) تحقيق تفاعل متزامن أوثق بين مختلف الرول أب والشبكة الرئيسية.
لا تزال هذه التقنيات في مراحل مختلفة من البحث والتطوير والتحقق، لكنها تشير جميعاً إلى اتجاه واحد، وهو عدم إجبار المستخدمين على قبول أنظمة أصول وسيولة وثقة مجزأة بسبب استخدام بيئات تنفيذ مختلفة.
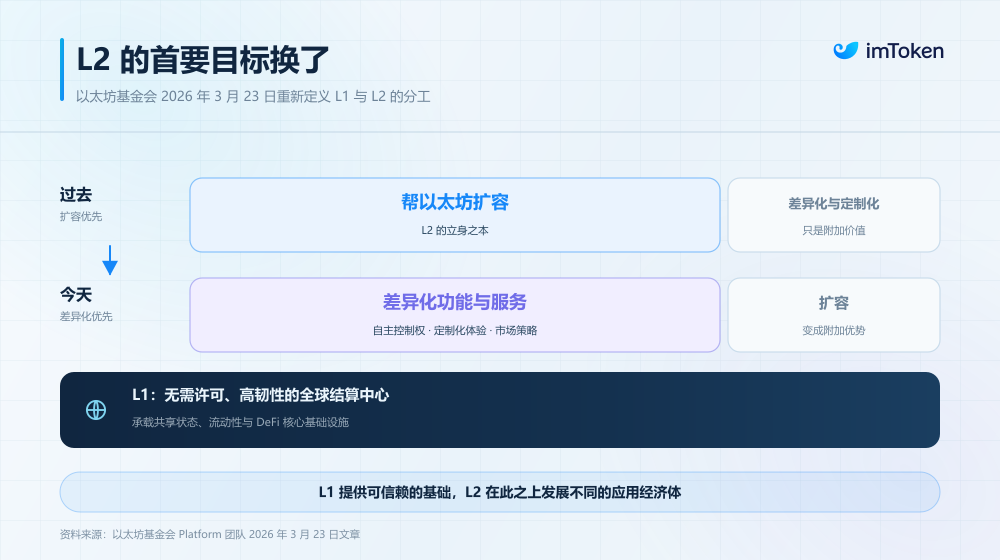
بالطبع، لن تختفي الطبقة الثانية، فهي لا تزال ذات قيمة كبيرة للتداول عالي التردد والألعاب والحوسبة الخاصة والتطبيقات التي تحتاج إلى التحكم الذاتي في بيئة التنفيذ.
ما يحتاج حقاً إلى التغيير هو الفكرة السابقة التي جعلت «التوسع» المهمة الأساسية الوحيدة للطبقة الثانية.
ثالثاً: عندما تصبح الطبقة الأولى والطبقة الثانية رخيصتين، كيف يلتقط الإيثريوم القيمة؟
ناقشنا سابقاً التغييرات في البنية التحتية وبنية التطبيقات، لكن في النهاية يجب العودة إلى سؤال أكثر واقعية: إذا أصبحت شبكة الإيثريوم الرئيسية أقوى وعادت المزيد من التطبيقات إلى الطبقة الأولى، فهل سيتغير منطق قيمة ETH تبعاً لذلك؟
خلال السنوات الماضية، اعتمد حكم سوق العملات المشفرة على قيمة ETH إلى حد كبير على آلية حرق الرسوم التي جاء بها EIP-1559.
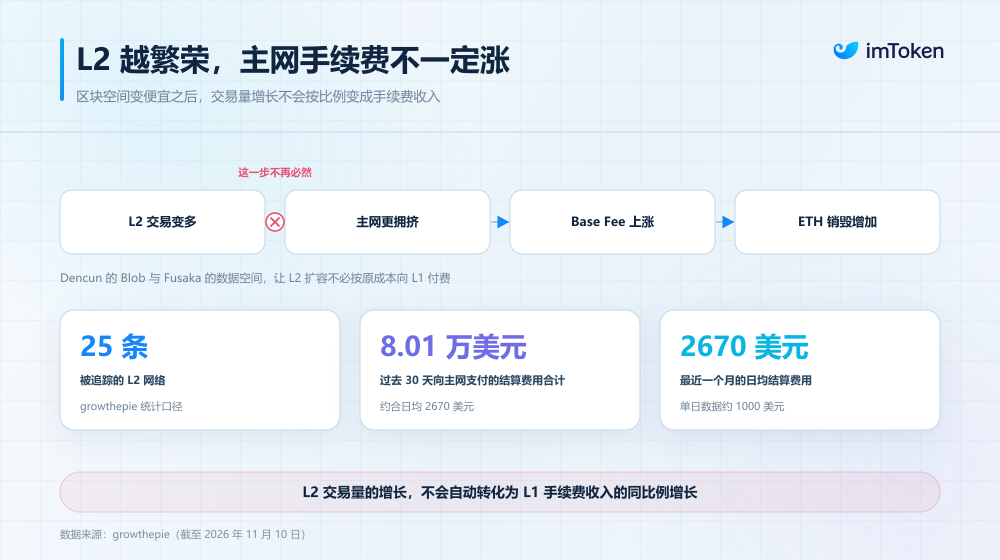
وفقاً لهذه الآلية، يتم حرق الرسوم الأساسية (Base Fee) من رسوم المعاملات التي يدفعها المستخدمون، بينما تُدفع الرسوم ذات الأولوية (Priority Fee) إلى المدققين، وعندما يكون الطلب على معاملات الشبكة مرتفعاً ومساحة الكتل ضيقة، ترتفع الرسوم الأساسية عادة، ويزداد حجم حرق ETH تبعاً لذلك.
كان هذا أساساً مهماً لسردية «Ultrasound Money» في الماضي، فإذا استمرت الشبكة في النمو، فإن حرق الرسوم قد يعوض أو حتى يتجاوز الإصدار الجديد من ETH، مما يدخل ETH في حالة انكماش صافٍ.
لكن المشكلة تكمن هنا بالضبط.
عندما تستمر ترقيات مثل Dencun وFusaka في خفض تكلفة تقديم بيانات الطبقة الثانية إلى الشبكة الرئيسية، وتستمر الشبكة الرئيسية نفسها في زيادة حد الغاز، فقد تنخفض تكلفة المعاملة الواحدة وإيرادات الرسوم تبعاً لذلك.
حتى لو استمر حجم معاملات النظام البيئي بأكمله في التوسع، فهذا لا يعني بالضرورة أن حجم حرق ETH سينمو بشكل متزامن، وإذا اعتمدنا فقط على رفع رسوم الغاز لدعم تقييم ETH، فقد يتحمل المستخدمون العاديون والتطبيقات الحقيقية تكاليف أعلى، مما يضر في النهاية بالقدرة التنافسية للشبكة على المدى الطويل.
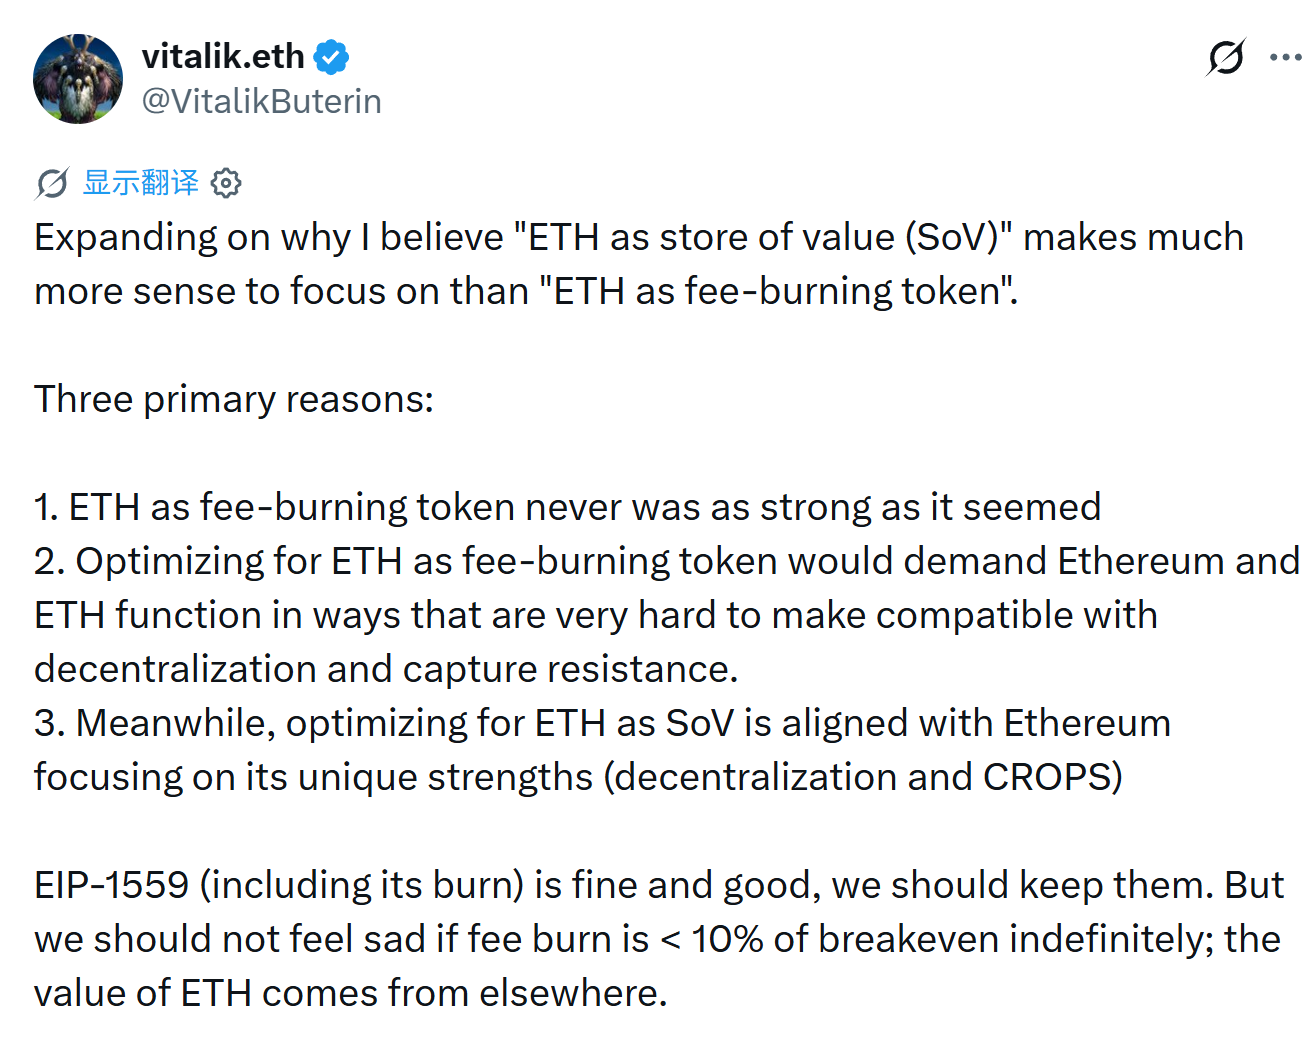
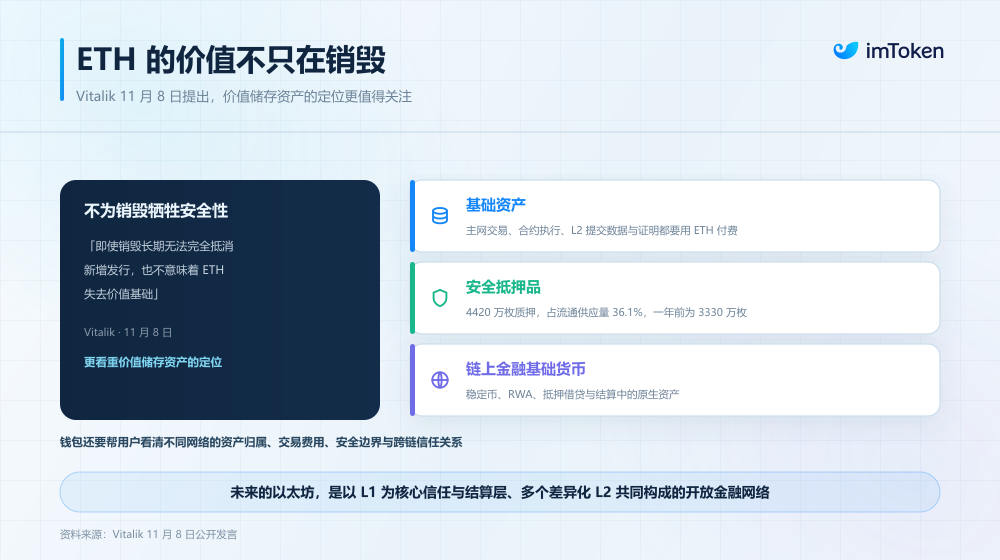
ناقش فيتاليك بوتيرين تحديد موقع قيمة ETH بشكل خاص، وكانت وجهة نظره واضحة تماماً: بدلاً من فهم ETH بشكل أساسي كأصل يعتمد على حرق الرسوم لتوليد القيمة، يرى أن موقع ETH كأصل مخزن للقيمة (Store of Value) يستحق استثمار الإيثريوم طويل الأجل.
لم ينكر فيتاليك EIP-1559، ولم يدعُ إلى إلغاء آلية حرق الرسوم.
بل على العكس، يرى أن هذه الآلية لا تزال معقولة ويجب الإبقاء عليها، لكن حتى لو لم يتمكن حرق الرسوم في المستقبل من تعويض سوى أقل من 10% من إصدار نقطة التعادل على المدى الطويل، فلا ينبغي لحاملي العملة أن يشعروا بخيبة أمل، لأن مصدر قيمة ETH لا يقتصر على الحرق.
لماذا؟
أولاً، جاءت أعلى فترات حرق ETH في الماضي إلى حد كبير من أنشطة المضاربة داخل صناعة العملات المشفرة.
على سبيل المثال، أدى سك رموز Otherdeed NFT من Yuga Labs في عام 2022 إلى حرق رسوم بلغت حوالي 180 مليون دولار في يوم واحد، لكن هذا الدخل لم يكن طلباً خارجياً حقيقياً، وإذا انكمش سوق العملات المشفرة ككل وانخفضت قدرة المستخدمين على المضاربة، فقد تختفي هذه المعاملات وإيرادات الرسوم بشكل متزامن.
لذلك، فإن استنتاج التقييم طويل الأجل لـ ETH من بيانات الحرق التاريخية فقط لا يشكل حداً أدنى موثوقاً للقيمة.
ثانياً، إذا كان دعم القيمة السوقية لـ ETH التي تبلغ مئات المليارات من الدولارات يتطلب من الشبكة توليد إيرادات رسوم عالية بما يكفي باستمرار، فقد يضطر الإيثريوم، مثل الشركات التجارية الكبرى، إلى زيادة الاستثمار في البحث والتطوير باستمرار وتعديل اتجاه المنتج والقيام بتدخلات حوكمة أكثر نشاطاً.
وهذا لا يتوافق تماماً مع أهداف اللامركزية ومقاومة السيطرة التي يلتزم بها الإيثريوم على المدى الطويل.
والأهم من ذلك، أن الحفاظ عمداً على رسوم غاز مرتفعة لزيادة حجم الحرق قد يستبعد في حد ذاته المستخدمين العاديين الذين هم في أمس الحاجة إلى خدمات الخصوصية والأمان والتمويل المفتوح.
إذن، بعيداً عن حرق الرسوم، على أي أساس يجب أن تُبنى القيمة طويلة الأجل لـ ETH؟
في رأي فيتاليك، الجواب هو الميزة التنافسية الفريدة حقاً للإيثريوم: اللامركزية، والخصائص التي لخصها بـ CROPS، أي مقاومة الرقابة والسيطرة (Censorship and Capture Resistance)، والمصدر المفتوح (Open Source)، وحماية الخصوصية (Privacy)، والأمان (Security).
تشير هذه الخصائص في النهاية إلى قيمة أكثر عملية — الاستقرار، وقدرة الشبكة على الاستمرار في العمل عندما تتغير البيئة الخارجية باستمرار.
خاصة في عصر تتسارع فيه تطورات تقنيات الذكاء الاصطناعي وتتغير فيه البنية التحتية المالية التقليدية والرقمية، فإن قيمة البنية التحتية المالية التي يمكنها الحفاظ على الحياد والموثوقية وصعوبة السيطرة عليها من قوى خارجية على المدى الطويل قد تكون أهم بكثير من إيرادات الرسوم المرتفعة في مرحلة معينة.
من هذا المنظور، فإن تقوية الطبقة الأولى تعمل في الواقع على ترسيخ أساس القيمة طويلة الأجل لـ ETH من ثلاثة أبعاد.
- الحالة الأساسية وقدرة التسوية، تبنيان أهم تأثير شبكي للإيثريوم: يمكن تحويل الحوسبة نفسها باستمرار إلى سلعة، ويمكن نسخ بيئات التنفيذ، لكن طبقة تسوية مشتركة تمتلك كمية كبيرة من الأصول وبروتوكولات مالية ناضجة وسيولة عميقة يصعب إعادة بنائها في وقت قصير، وهذا يعني أن مكانة ETH كأصل غاز أساسي وضمانة أصلية وأصل تسوية لديها فرصة للتعزيز مع إعادة تجمع الأنشطة المالية الأساسية؛
- توسع الشبكة الرئيسية، يجعل قيمة ETH لا تحتاج إلى الاعتماد على رسوم المعاملات الفردية المرتفعة: خلال العامين الماضيين، يحاول الإيثريوم حل تناقض طويل الأمد، وهو كيفية زيادة الإنتاجية دون فقدان السيطرة على عتبة أجهزة العقد، وإذا نضجت سلسلة من التقنيات تدريجياً، فستتاح للإيثريوم فرصة للتطور من شبكة تسوية «منخفضة التردد وعالية السعر» في الماضي إلى بنية تحتية مالية عالمية ذات إنتاجية أعلى وتكلفة استخدام أقل؛
- آلية التخزين والأمان الاقتصادي، تبنيان طلباً أساسياً أكثر صلابة لـ ETH: من منظور الشبكة بأكملها، تتشكل قيمة ETH بدعم أكثر تنوعاً، فهي المورد الأصلي اللازم لتشغيل الشبكة، والضمانة الاقتصادية لإجماع إثبات الحصة، وأيضاً أصل ضمان وسيولة مهم في التمويل اللامركزي والنظام المالي على السلسلة، وهذا أكثر اكتمالاً بكثير من الاعتماد فقط على حرق الرسوم لتفسير القيمة طويلة الأجل لـ ETH؛
خاتمة
إذا نظرنا إلى مسار تطور الإيثريوم في السنوات الماضية كتجربة توسع، فإن تغييرات عام 2026 تبدو أشبه ببدء الإيثريوم في إعادة البحث عن نقطة التوازن للنظام البيئي بأكمله.
لن تختفي الطبقة الثانية، ولا ينبغي أن تختفي، فهي لا تزال جزءاً مهماً من توسيع سيناريوهات تطبيق الإيثريوم واستضافة بيئات تنفيذ متمايزة وخدمة المزيد من المستخدمين.
لكن في الوقت نفسه، لا يمكن للطبقة الأولى أن تبقى لفترة طويلة في دور أساسي يقتصر على توفير توافر البيانات والتسوية النهائية.
فهي بحاجة إلى إعادة تعزيز قدرتها على التنفيذ ومكانتها كمركز للسيولة ومقاومتها للرقابة وأمانها الاقتصادي، بحيث يمكن للأصول والحالات المالية الأكثر أهمية أن تستقر في بيئة موثوقة بما يكفي.
وكما تنقل فلسفة Lean Ethereum — طرح التكرار والاحتكاك، وإعادة الأمان الأساسي ومقاومة الرقابة وإجماع الحالة إلى مركز البروتوكول (للاطلاع على المزيد: «بعد عام، Lean Ethereum تنطلق من جديد: ما هي الإجابة التي يريد الإيثريوم تقديمها؟»).
فعندما تتجمع الحالة والسيولة الأكثر قيمة من جديد على الشبكة الرئيسية، فإن إيثريوم أكثر قوة في الأداء وأكثر توحداً في التجربة وأكثر رسوخاً في أساس القيمة، يفتح فصلاً جديداً من عقده القادم.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.