شركات الدفع تقترض 30 مليون USDC لكنها لا تستطيع الحصول على وعد بحد ائتماني يبقى غدًا
 chaincatcher
بقلم: نيكوس، متخصص في DeFi وVaults وRWA، عمل سابقًا في BitstampUK وInfraredFinance وFuel Network
ترجمة: غو يو، ChainCatcher
يمكن لشركة تكنولوجيا مالية في مجال الدفع أن تقترض 30 مليون دولار أمريكي من USDC اليوم عبر معاملة واحدة على Aave أو Morpho. لكنها لا تستطيع الحصول في أي مكان على السلسلة على وعد بأن هذه الـ 30 مليون دولار ستظل موجودة صباح الغد، وكل صباح خلال العام المقبل، وبسعر تعرفه. هذا الوعد هو بالضبط ما يبيعه البنك لها، وهو الجزء الذي لم يتم بناؤه بعد في مجموعة أدوات الإقراض.
بالأمس، قمت بتفكيك رأس المال العامل بسعر فائدة ثابت: كيف يموله TradFi، وكيف ستتولى Aave V4 Spokes وAvon وMorpho Midnight ذلك، وأوجه قصور كل منها. يناقش هذا المقال ما يجب بناؤه فوق ذلك، ويغطي المشكلات التي لم تُحل بعد، ومنتجًا من أربع طبقات، وأين ستكون الخنادق التنافسية.
المشكلات التي لم تُحل بعد
تكشف المقارنة عن أربع فجوات، كل منها يقع في الطبقة الأعلى من أسواق الإقراض.
لا أحد يعد بالسعة. يحد V4 Spoke من المبلغ الذي يمكن للمقترض سحبه، لكن لا توجد آلية تضمن وجود السيولة عند السحب. يمكن إلغاء عروض الأسعار الموقعة من قبل مقرضي Midnight في اللحظة الأخيرة قبل أن يحتاجها المقترض. ستوجه Avon إلى أي طرف يعرض سعرًا. تحتاج شركة التكنولوجيا المالية التي تمول مسبقًا 10 ملايين دولار يوميًا إلى وجود هذا الحد الائتماني حتى في أسوأ يوم، وهو اليوم الذي ينسحب فيه المقرضون.
يتوقف العزل عند Spoke. على V4، ستقع خسارة Spoke التي تفشل في الاسترداد على كل مورد لذلك الأصل في Hub. في Midnight وAvon، تبقى الخسارة داخل سوق واحد، ويتحمل المقرضون كل الخسارة. لا يضع أي منهما طبقة الخسارة الأولى بين المقترض ورأس المال الأولوي، وهذه هي الطريقة التي يُبنى بها كل حد ائتماني للمستودعات وقناة تمويل في TradFi.
تطفو أموال المنشئ بين حامليها. حوالي 600 مليون دولار من الائتمان المرمز لرأس المال العامل يحتفظ به أولئك الذين يحتفظون به كدين USDC عائم. عندما ترتفع معدلات الاقتراض، يبيعون، ويفقد المنشئ التمويل الذي ظنه مستقرًا. لا يمكن لأسواق الفائدة الثابتة حل هذه المشكلة إلا إذا كانت عميقة بما يكفي عند الآجال الصحيحة. يمكن أن يحلها تحديد سقف لمعدل الاقتراض دون هذا العمق؛ ومع ذلك، لا يوجد حاليًا منتج قيد التشغيل يبيع مثل هذه السقوف لمعدلات الاقتراض على Aave أو Morpho.
لا يمكن تصفية المستحقات في غضون ساعة. تفترض التصفية على السلسلة وجود سعر ومشترٍ. تمتلك رموز المستحقات تقارير NAV وطوابير استرداد تُقاس بالأيام. الأدوات التي تستخدمها البنوك (إيقاف السلف، الاستيلاء على التحصيل، ترك مجمع الأصول ينضج بشكل طبيعي، البيع لمشترين مرتبين مسبقًا) ليس لها حاليًا نظير على السلسلة.
ما تم إنجازه في الطبقة الأساسية
معظم الآليات الصعبة موجودة بالفعل.
حددت المحاولتان الأوليان المعيار. يسمح Wildcat للمقترضين بتحديد شروطهم الخاصة (السعة، APR، معدل الاحتياطي، فترة السحب) في سوقهم الخاص. عندما تتخلف Kinto عن السداد في عام 2025، سيكون هذا أول تخلف منذ عام 2023، وستبقى الخسارة داخل ذلك السوق، ويتوقع المقرضون استرداد 76% من رأس المال. تقدم 3Jane حدود ائتمانية USDC غير مضمونة مدعومة ببيانات على السلسلة وبيانات مصرفية، مما يسمح للأموال غير المستخدمة بكسب العائد على Aave، وتقسم المقرضين إلى 85% أولوية و15% ثانوية. أثبت كلاهما أن أجزاء من مجموعة الأدوات التقنية قابلة للتطبيق. لم يبع أي منهما سعة موعودة لشركات التكنولوجيا المالية، ولم يوجه بين V4 وMidnight، ولم يعمل بالتنسيق مع ضمانات المستحقات.
الهيكل رباعي الطبقات
هذا المنتج هو منصة ائتمان تقع بين مقترضي شركات التكنولوجيا المالية وأسواق الإقراض، مبنية على أربع طبقات، يمكن لكل منها العمل بشكل مستقل، لكنها أقوى معًا.
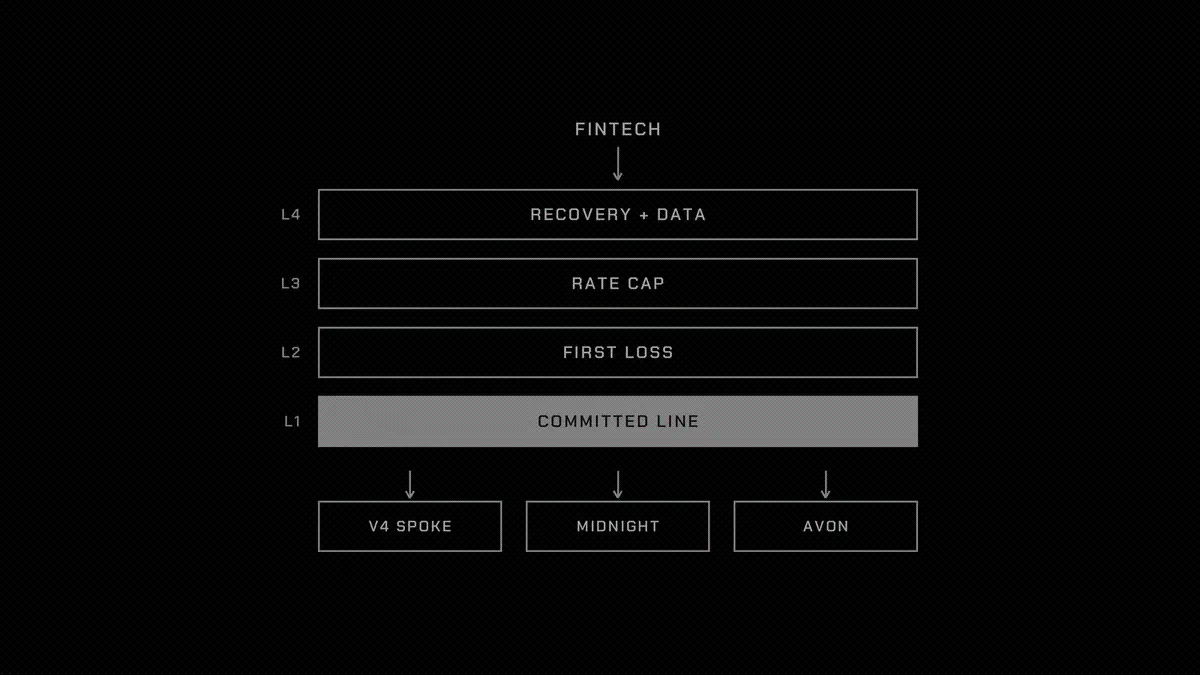
الطبقة الأولى: السعة الموعودة
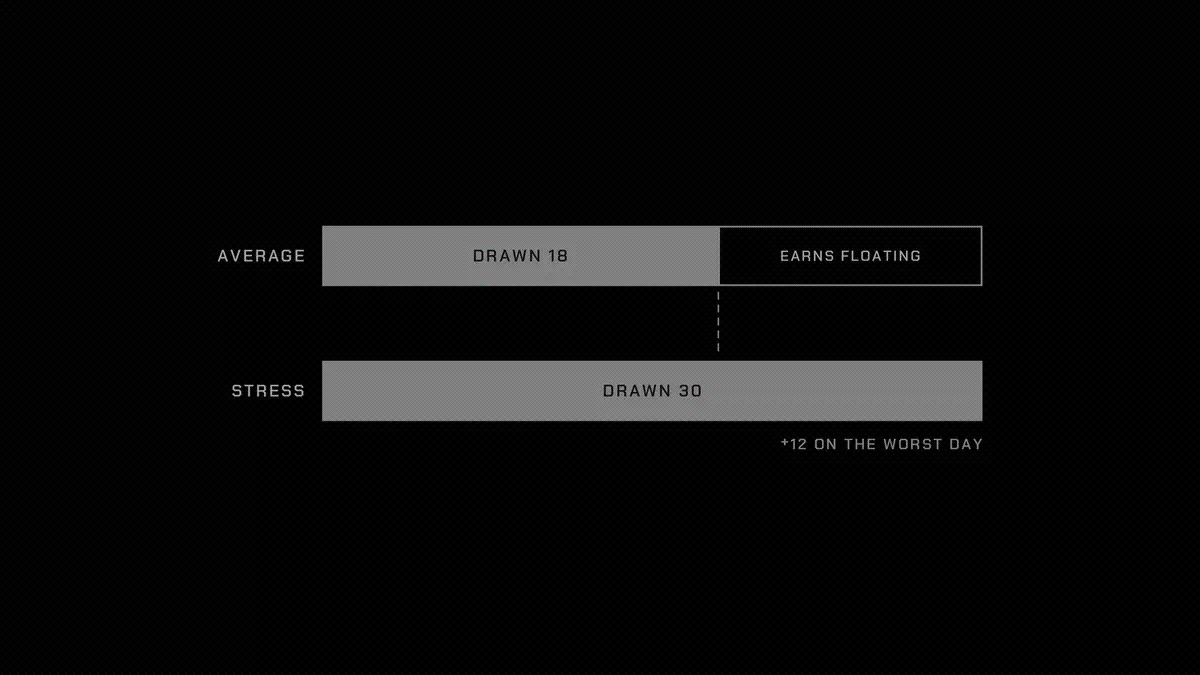
التسهيل الائتماني هو صندوق ذو نطاق تفويض. يموله المودعون، ويعد المقترضين بحد أقصى X على مدى 6 إلى 12 شهرًا بسعر مرجعي بالإضافة إلى هامش متفق عليه أو سعر ثابت، مع السحب والسداد عبر واجهة برمجة التطبيقات. توضع الأموال غير المستخدمة في أعمق الأسواق العائمة، وتكسب سعر السوق. يذهب كل سحب إلى حيث يكون ذلك الضمان والأجل أرخص: V4 Spoke مخصص أو سوق Midnight يطابق استحقاق السحب. يدفع المقترض هامشًا على الجزء المسحوب ورسوم التزام على الجزء غير المستخدم، وهذا بالضبط ما يجعل هذا الوعد يستحق الوفاء به.
على تسهيل بمتوسط سحب 60% من 30 مليون دولار، بهامش 4% ورسوم التزام 0.5%، يكون عائد المودعين فوق السعر العائم
60% × 4% + 40% × 0.5% = 2.6%
أي 780,000 دولار سنويًا. الخطر هو الخيار الذي باعته الخزينة. يسحب المقترضون أكثر تحت الضغط، لذا يجب أن يتحمل هذا التسهيل القفزة من 18 مليون دولار إلى 30 مليون دولار كاملة في أسوأ يوم. هذا يعني تحديد حجم التعهد بناءً على السيولة التي يمكن للصندوق سحبها من الأسواق العائمة في سيناريو الضغط، وليس على متوسط الاستخدام. ويعني أيضًا أن طوابير السحب لا يمكنها حظر السحوبات الموعودة.
الطبقة الثانية: الخسارة الأولى لكل تسهيل
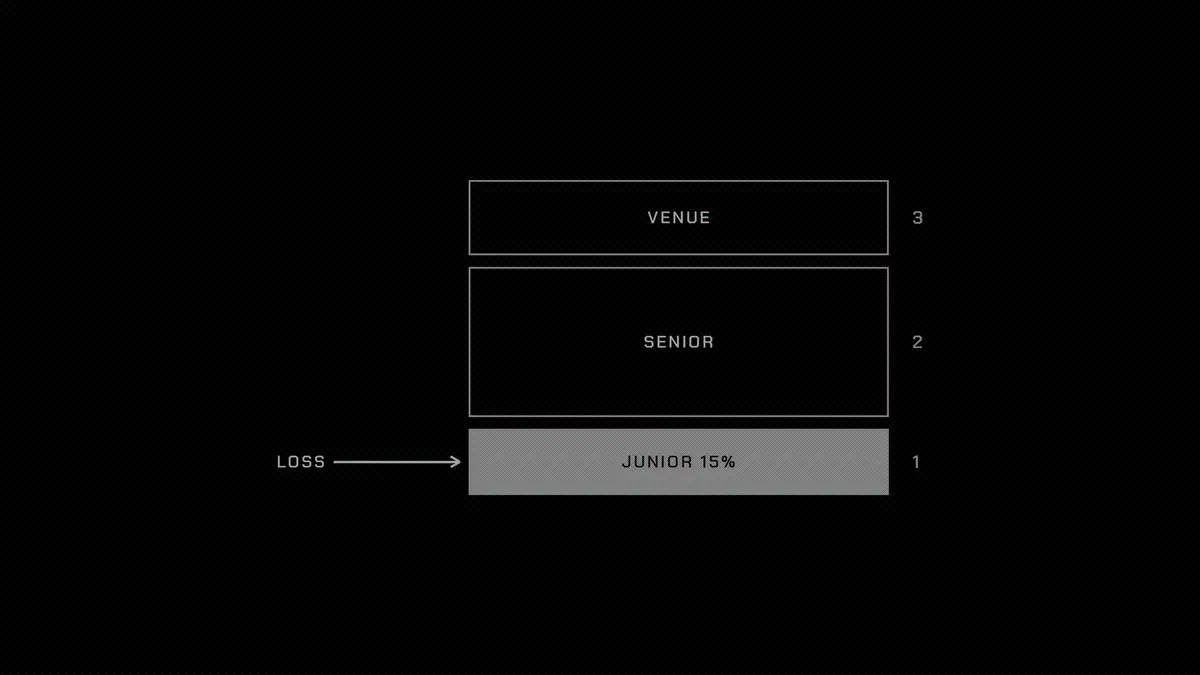
لكل تسهيل شريحة ثانوية تمتص الخسائر قبل المودعين الأولويين، وقبل Hub أو السوق الذي يقع تحته. إنها طبقة حقوق الملكية لحد ائتمان المستودعات، تم توضيحها ووضعها على السلسلة. يمكن تمويلها من قبل المنشئ أو صناديق الائتمان المتخصصة أو كليهما.
حدد حجم الشريحة الثانوية عند 15% من المبلغ المسحوب، أي 2.7 مليون دولار أمريكي من 18 مليون دولار مسحوبة، وامنحها 60% من هامش 720,000 دولار. عائدها هو
432,000 ÷ 2,700,000 = 16%
فوق السعر العائم. خسارة 5% من الدفتر المسحوب، أي 900,000 دولار، ستأخذ ثلث ذلك دون أي خسارة للطرف الأولوي. على V4، تجعل الشريحة الثانوية عزل خسائر Spoke عن موردي Hub حقيقة واقعة. على Midnight، تسمح لخزينة منسقة بتقديم مطالبة أولوية للمودعين على سوق معين، وإلا سيتحملون كل مخاطر ذلك السوق.
الطبقة الثالثة: سقف معدل الاقتراض
عندما يكون مؤشر الاقتراض في مكان ما أعلى من سعر التنفيذ، يدفع السقف لحامله:
payoff = max(0, r_b − K) × N × t
عند سعر تنفيذ 7%، إذا بلغ متوسط معدل اقتراض USDC 9% على مدى 30 يومًا، برأس مال اسمي 100 مليون دولار، يدفع السقف
100,000,000 × 2% × 30/365 ≈ 164,000 دولار
إذا كانت معظم رموز المنشئ محتفظ بها في التداول، فيمكنه شراء سقوف لحامليه ليدفع لهم عندما ترتفع معدلات الاقتراض، بدلاً من إجبارهم على البيع. البائعون هم أولئك الذين يكونون طبيعيًا في مركز طويل على المعدلات المرتفعة: المقرضون بسعر عائم، وخزائن السعر الثابت، ومستودعات رأس المال الخامل للتسهيل نفسه. توجد هذه المكونات في التبادلات غير المرخصة بأسلوب Kairos ومحرك معدلات Boros. ما لا يوجد بعد هو سقوف موحدة سائلة على مؤشرات اقتراض Aave وMorpho.
الطبقة الرابعة: الاسترداد والبيانات
تحول هذه الطبقة المستحقات إلى ضمان يمكن لأسواق الإقراض تحمله. لها ثلاثة أجزاء.
المشترون الاحتياطيون: قائمة الوصول للتصفية تقبل فقط المشترين الملتزمين مسبقًا (المُصدرون، مقدمو الخدمة الاحتياطيون، صناديق الائتمان المتعثرة)، يتداولون بخصم متفق عليه، ويكسبون رسومًا احتياطية لوجودهم. تحل محل آلية Midnight للصعود إلى التصفية الكاملة في 60 دقيقة ببيعها لأولئك الذين يمكنهم انتظار التحصيل.
التقييم: تسعير الضمان على أساس صافي قيمة الأصول (NAV) ناقص الخسائر المتوقعة، مع اتساع الخصم مع تقدم عمر التقرير، وتعديله وفقًا للواقع عند استلام التحصيلات، بدلاً من احتساب أسوأ الحالات من اليوم الأول.
المحفزات: تغذية بيانات مثبتة للمستحقات، وأرصدة تمويل مضمونة، وتأخيرات التسوية، تخفض تلقائيًا drawCaps وحدود الخزينة وحدود التسهيل عندما يتدهور مجمع الأصول. هذا هو بند إيقاف السلف لحد ائتمان المستودعات، متصل بأماكن مختلفة.
أين تقع الخنادق التنافسية
لن تكون العقود هي الخندق التنافسي. تتقارب أسواق الإقراض نحو نفس المكونات، ويشير استحواذ Aave Labs على Avon إلى أن هذه الأماكن تنوي امتلاك الفائدة الثابتة بنفسها. أي شيء يُبنى فوقها يجب أن يكون قيمًا بسبب ما يعرفه ومن يوقع معه، وليس بسبب ما ينشره.
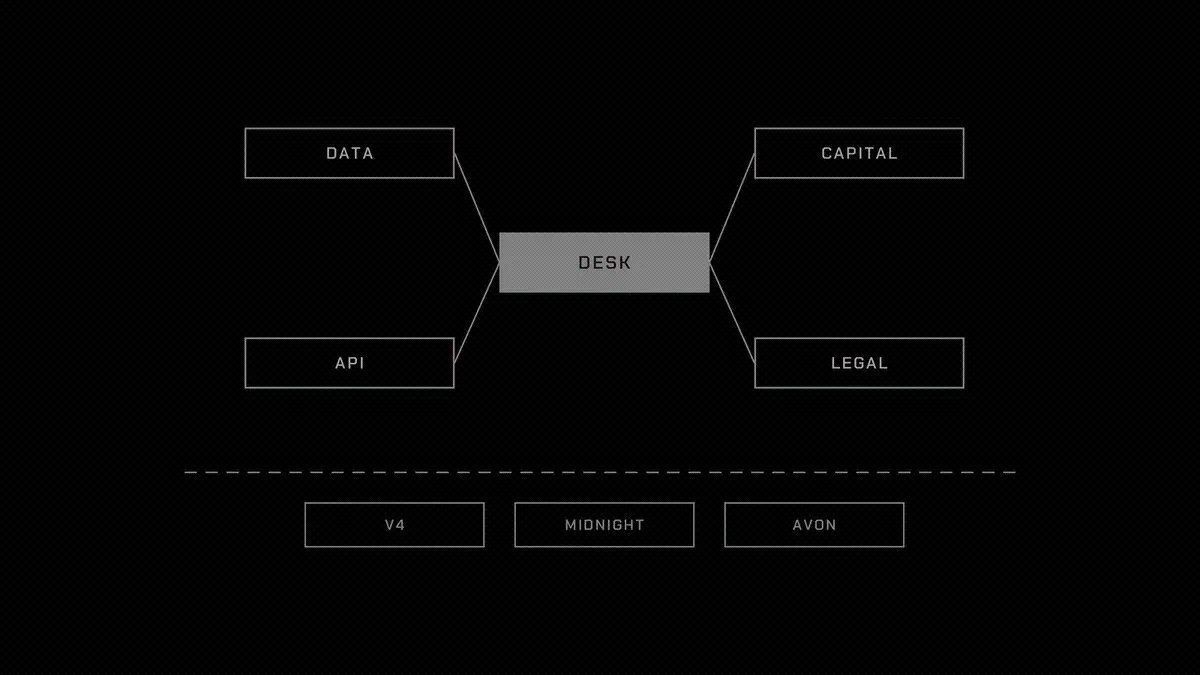
البيانات المحمية تأتي أولاً. ترى منصة الائتمان هذه كل سحب وسداد وتأخير تسوية من مقترضيها، وسيتراكم تاريخ الخسائر هذا. بعد عامين، يمكنها تسعير ممر دفع أو مجمع مستحقات بشكل أفضل من الوافد الجديد الذي لا يرى هذه البيانات.
شبكة رأس المال ثنائية الجانب. يريد المودعون الأولويون طبقة خسارة أولى قبلهم. يريد رأس المال الثانوي والمشترون الاحتياطيون تدفقًا ثابتًا من التسهيلات المؤمنة. من يجمع الطرفين أولاً يحدد شروط تسعير التسهيل التالي.
ثم التكامل. تدمج شركات التكنولوجيا المالية واجهة برمجة تطبيقات ائتمانية واحدة، وليس ثلاثة أسواق إقراض. بمجرد أن تسحب خزينة المقترض يوميًا عبر منصة الائتمان هذه، وتتصل محفزاتها ببيانات التسوية الخاصة بها، تصبح تكاليف التحويل حقيقية.
أخيرًا، الهيكلة القانونية، وهو الجزء الأصعب. تقديم قروض غير مضمونة لشركات الدفع، ومطالبات مستحقات قابلة للتنفيذ في ولايتها القضائية، وKYC لكلا الطرفين: كل هذا يتطلب وقتًا وخبرة، وهو ما يردع المقلدين السريعين.
أين تكمن التحديات
الالتزام هو خيار مالي. تسعير سحوبات الضغط والاحتفاظ بالسيولة لها دون خنق عوائد المودعين هو سؤال المخاطرة الأساسي. إذا أخطأت، ستخلف منصة الائتمان هذه بوعدها في الأسبوع الأكثر أهمية.
استرداد الائتمان غير المضمون أو ائتمان المستحقات بطيء وقانوني الإجراءات، وليس على السلسلة. استرد أول تخلف لـ Wildcat 76%. تبيع 3Jane الديون المعدومة لوكالات تحصيل مرخصة. يجب أن يسعر شلال السداد لهذه الفترة.
الطبقة الأساسية تتغير. خطط Aave للفائدة الثابتة بعد استحواذ Avon، ومحولات Morpho التي ستطلق هذا الربع، وأسواق Midnight المضمونة بالمستحقات، كل منها قد يمتص جزءًا من مجموعة الأدوات التقنية هذه. يجب أن تكون منصة الائتمان هذه موجهًا ومكتتبًا، وليس مجرد ميزة ستطلقها جهة ما في الربع القادم.
يكمن التنظيم تحت كل هذا. الإقراض لمؤسسات الدفع المرخصة هو أنظف نقطة دخول، وهذا بالضبط نوع الطرف المقابل الذي ستقرأ هيئاته التنظيمية شروط الصفقة.
أنا مهتم ببناء هذا، وأستكشف هذه الفكرة ضمن عدة أفكار أخرى، وأبحث عن أشخاص مهتمين بدفعها قدمًا. إذا كنت تبني أيًا من هذه الطبقات، أو تريد بنائها، راسلني. بغض النظر عمن يحلها في النهاية، فإن المشكلات الأربع المذكورة أعلاه تستحق الحل.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.