شريك في Multicoin: الذكاء الاصطناعي يكتب البروتوكولات لكنه لا يصنع خندق DeFi
 chaincatcher
بقلم: سبنسر أبلباوم، شريك عام ورئيس مشارك للمشاريع في Multicoin Capital
ترجمة: غو يو، ChainCatcher
قبل خمس سنوات، كان بناء بورصة لامركزية (DEX) أو بروتوكول إقراض يعني جمع 3 ملايين دولار، وتوظيف خمسة مهندسين، وقضاء ستة أشهر في تطوير منتج أدنى قابل للتطبيق (MVP). الآن، يمكن للمؤسسين استخدام Claude Code لإنجاز معظم العمل في عطلة نهاية أسبوع واحدة. باستخدام نماذج ذكاء اصطناعي متطورة لبناء بورصة عقود دائمة، تحصل فورًا على محرك مطابقة، ومحرك مخاطر، وواجهة تداول، وواجهة برمجة تطبيقات، ومعظم الوظائف التي تحتاجها.
يجعل الذكاء الاصطناعي المنافسة أسهل في كل جانب من جوانب صناعة البرمجيات تقريبًا، لكن الخدمات المالية ستكون من أصعب الأعمال التي يمكن تحويلها إلى سلعة قابلة للاستبدال. ذلك لأن الجزء الأكثر قيمة في الأعمال المالية لا يتعلق كثيرًا بالبرمجيات نفسها. بناء قاعدة عملاء مخلصين، وتجميع ميزانية عمومية ضخمة، وتطوير بيانات وقدرات اكتتاب خاصة، كلها تتطلب سنوات من بناء العلاقات، وتجميع سجل حافل، وكسب الثقة. يمكن للذكاء الاصطناعي أن يخفض تكلفة بناء البرمجيات بشكل كبير، لكنه لن يجعل هذه الجوانب أسهل في النسخ.
بعبارة أخرى، يمكن للنموذج كتابة بروتوكول إقراض في ظهيرة واحدة. ما لا يستطيع فعله هو استحضار 10 مليارات دولار من ودائع بالعملات المستقرة في العقد، أو تسجيل 28 مليون عميل لوسيط جديد عبر الإنترنت.
نعتقد أن هذا مفيد للغاية للتمويل اللامركزي. خلال العقد المقبل، ستنتقل تريليونات الدولارات من النشاط المالي إلى السلسلة، وسيخفض الذكاء الاصطناعي بشكل كبير تكلفة بناء المنتجات التي تخدم هذا النشاط. ومع ذلك، فإن العناصر التي تمنح الأعمال المالية قيمتها وقدرتها الدفاعية لم تصبح أسهل في النسخ.
ركيزة جديدة في إطارنا لالتقاط القيمة في DeFi
أمضينا سنوات في التفكير في التقاط القيمة في DeFi، وتطورت وجهة نظرنا مع نمو السوق. في البداية، درسنا كيف تلتقط رموز التطبيقات القيمة من خلال نماذج مثل رموز العمل وتوازن الحرق والسك. لاحقًا، ركزنا على قابلية الدفاع عن DeFi وحالته غير القابلة للتفرع. كانت الفكرة أن أي شخص يمكنه تفرع الكود مفتوح المصدر، لكن لا يمكنه نسخ السيولة أو تأثيرات الشبكة. مؤخرًا، جادلنا بأن بروتوكولات DeFi تلتقط أكبر قيمة عندما تكون هناك مخاطر تحتاج إلى إدارة. وقد تم التحقق من هذه الحجج إلى حد ما، وتمثل هذه المقالة المرحلة التالية من تفكيرنا.
قبل أن نبدأ بقية المقال، نود أن نذكر حقيقة: نعتقد أن DeFi سيستمر في التآكل من CeFi، وفي النهاية سيبتلع كل التمويل التقليدي. حصة البورصات اللامركزية من السوق مقارنة بالبورصات المركزية في أعلى مستوياتها التاريخية وما زالت ترتفع:
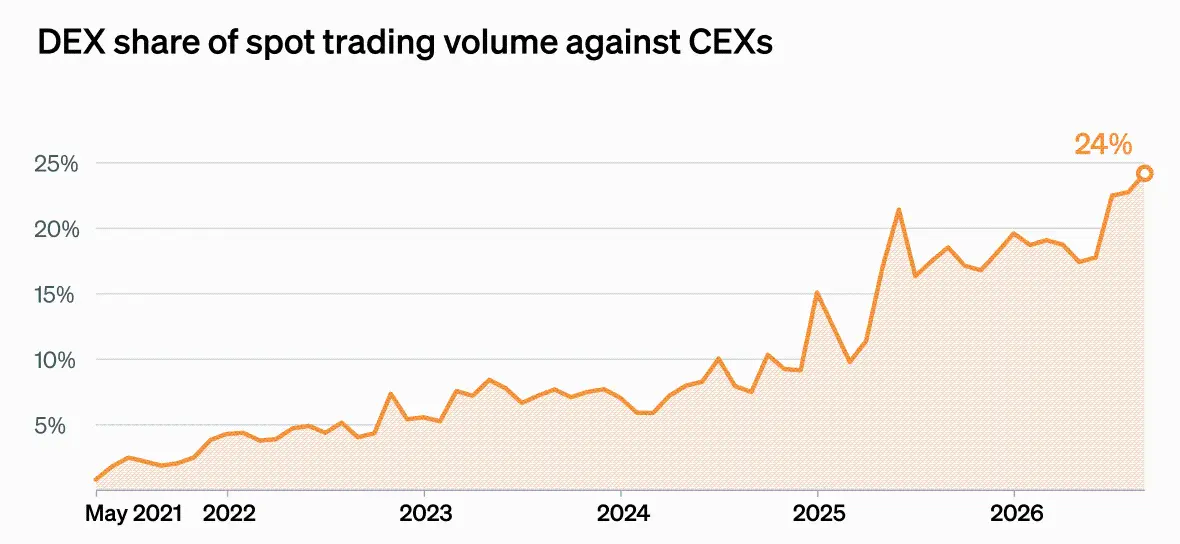
المصدر: The Block, DefiLlama
نرى أيضًا تبنيًا حقيقيًا للأصول المرمزة، سواء كانت سندات حكومية أو ائتمانًا خاصًا أو أسهمًا. الأهم من ذلك، أن النمو لا يقتصر على المستخدمين الأصليين للعملات المشفرة. المؤسسات القائمة، وشركات التكنولوجيا المالية، ومديرو الأصول المؤسسية، والوسطاء التقليديون يبنون منتجات على السلسلة ويجلبون عملاءهم إليها.
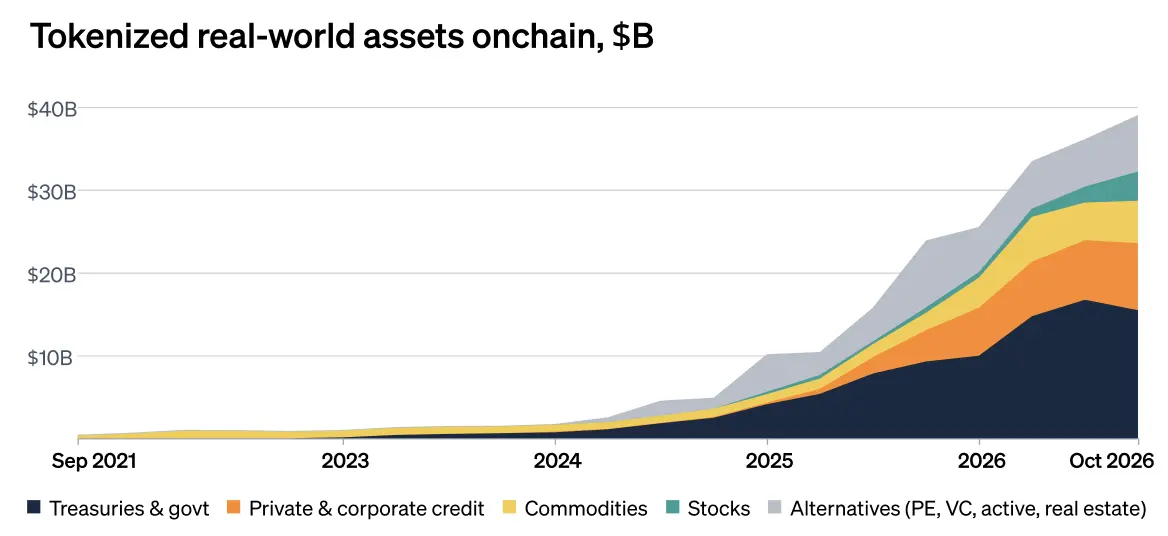
المصدر: rwa.xyz
المشكلة هي أن بروتوكولات DeFi الرائدة اليوم قد لا تستفيد من هذا النمو بالضرورة. مع انخفاض تكلفة البرمجيات وتحليل البيانات، ستتدفق القيمة إلى من يسيطر على المدخلات النادرة التي لا تستطيع البرمجيات خلقها.
نرى ثلاثة مزايا تنافسية رئيسية في DeFi: 1) التوزيع، 2) رأس المال، و3) البيانات الخاصة. وهناك رابع، وهو القدرة على تحمل المخاطر، يعمل بشكل مختلف وهو في الأساس إسفين، وسنناقشه في نهاية المقال.
الميزة التنافسية الأولى: التوزيع
من أكثر الأفكار الرائدة في مجال العملات المشفرة المبكرة مفهوم "البروتوكول الضخم" الذي طرحه جويل مونيغرو في عام 2016. الفكرة هي أنه بينما خلقت الإنترنت قيمة هائلة في طبقة التطبيقات (جوجل، فيسبوك، أمازون، إلخ)، فإن البلوكشين سيعكس هذه العلاقة، بحيث تتراكم معظم القيمة في البروتوكولات الأساسية.
الأدلة تشير إلى عكس ذلك، وهذا الاتجاه يتسارع. مع انخفاض تكلفة إطلاق البروتوكولات، ستتدفق القيمة إلى من يملك علاقات العملاء. يمكن لهذه الشركات توجيه المستخدمين والأرصدة إلى من يدفع أعلى سعر. أحيانًا يكون تطبيقًا، وأحيانًا، مثل Hyperliquid، يكون سلسلة هي أيضًا تطبيق.
تعريفنا للتوزيع بسيط: يتعلق بالتحكم في تدفق الأوامر أو الأرصدة. المهم أنه ليس كل التوزيع متساويًا في الالتصاق. حسابات التمويل التي يصعب نقلها تخلق حواجز حقيقية، بينما الواجهات البسيطة أكثر عرضة للضغوط التنافسية. سنناقش هذا لاحقًا.
البورصات وموزعو العملات المستقرة الآخرون
أوضح تجسيد للتوزيع هو في سلسلة القيمة للعملات المستقرة. كان الإصدار تاريخيًا عملًا جيدًا، بشرط أن تصل إلى الحجم المطلوب وألا تكون أسعار الفائدة قريبة من الصفر. تحتفظ Tether وCircle باحتياطيات الدولار، وتكسبان فائدة عليها، وفي معظم الحالات لا تدفعان أي شيء لحامليها. منذ عام 2021، كسبت Tether وحدها أكثر من 20 مليار دولار من دخل الفوائد بهذه الطريقة، بهامش ربح يقارب 100%:
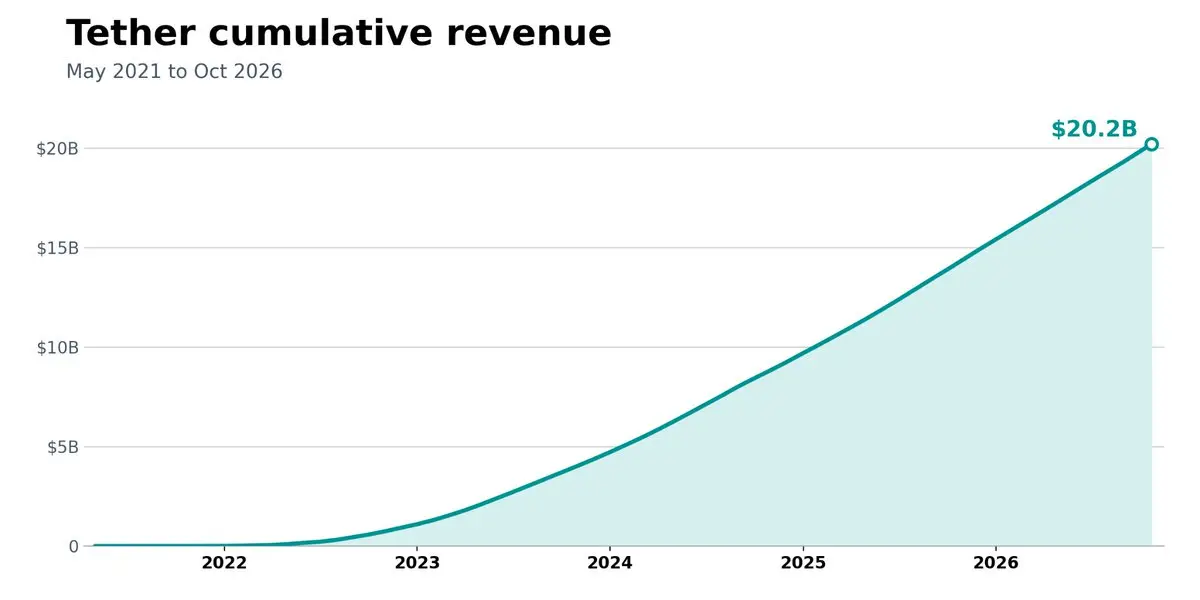
المصدر: DefiLlama
خذ Hyperliquid كمثال، حيث يوجد أكثر من 6 مليارات دولار من USDC كضمان للمشتقات على منصتها. هذه الأرصدة تولد دخلًا احتياطيًا كبيرًا لـ Circle وشركائها في التوزيع. في مرحلة ما، أدركت Hyperliquid أن هذه الأرصدة موجودة بسببها، وبالتالي لديها أوراق مساومة: إذا لم ترغب Circle في مشاركة المنافع الاقتصادية، يمكن لـ Hyperliquid استبدال USDC بعملة مستقرة ترغب في المشاركة، أو نظريًا إنشاء عملتها المستقرة الخاصة.
في وقت سابق من هذا العام، استخدمت Hyperliquid إطار عمل أصل التسعير المتوافق (AQA) للتوصل إلى اتفاق مع Coinbase. بموجب الاتفاق، يذهب حوالي 90% من عائدات احتياطي USDC على Hyperliquid إلى صندوق المساعدة التابع للبروتوكول، لشراء HYPE، بدلاً من الذهاب إلى Circle أو Coinbase. تحتفظ خزينتها بـ 5.5 مليار دولار من USDC (90% منها يذهب إلى HYPE)، مما يشكل حاليًا حوالي 185 مليون دولار من الإيرادات لـ Hyperliquid.
لا تحتفظ Hyperliquid هنا بأي بنية تحتية، سواء كانت سك/استرداد، أو إدارة خزينة، أو تراخيص تنظيمية. إنها تملك التوزيع، وهذا يكفي للمطالبة بمزيد من المنافع الاقتصادية.
المحافظ والواجهات الأمامية
المحافظ والواجهات الأمامية هي الوجه الآخر لهذه المشكلة. في البداية، كان من الصعب تحقيق الدخل من المحافظ غير الاحتجازية. أدركت في النهاية أن أكثر الأعمال ربحية في العملات المشفرة هي التداول، وجعلته منتجًا من الدرجة الأولى قبل بضع سنوات. في التداول، تفرض MetaMask رسومًا بنسبة 0.875%، بينما بلغ متوسط رسوم التداول في Uniswap خلال الاثني عشر شهرًا الماضية 0.13%. علاوة على ذلك، تذهب معظم القيمة إلى مزودي السيولة، وليس إلى بروتوكول Uniswap نفسه.
باختصار، تكسب المحافظ أكثر بكثير من المكان الذي ينفذ التداول. من ناحية أخرى، يجب على البورصات جذب مزودي السيولة، وصيانة بنية تحتية معقدة، والتنافس على التنفيذ؛ بينما يجب على MetaMask كسب علاقات العملاء والاحتفاظ بها. إذا لم تقدم بورصة لامركزية أسعارًا جيدة، يمكن لـ MetaMask توجيه التداول إلى مكان آخر. بمرور الوقت، إذا حصلت على تدفق طلبات كافٍ، يمكنها استيعاب جزء كبير منه والاحتفاظ بمزيد من المنافع الاقتصادية.
بدأنا نرى هذه الديناميكية أيضًا في جانب العقود الدائمة. تسمح Phantom للمستخدمين بتداول العقود الدائمة على Hyperliquid، وتفرض 5 نقاط أساس إضافية فوق رسوم Hyperliquid البالغة 4.5 نقطة أساس. تدير Hyperliquid محرك المخاطر والمطابقة والسيولة، لكن Phantom تكسب أكثر، فقط لأنها تملك الواجهة والمستخدمين.
ومع ذلك، هناك حد هنا. بين بناة Hyperliquid، ظهر سوق أحمر جديد، دخل بالفعل في حرب أسعار، حيث تخفض الفرق الرسوم لتحسين الاحتفاظ. بعبارة أخرى، حتى طبقة الواجهة الأمامية لا يمكنها الهروب من التحول إلى سلعة.
على نطاق أوسع، محافظ العملات المشفرة هشة إلى حد ما لأن تكاليف التحويل منخفضة جدًا. يمكن للمستخدمين بسهولة ربط مفاتيحهم الخاصة أو عبارات الاسترداد بمحفظة أخرى والوصول إلى نفس الأموال من خلال واجهة جديدة في غضون دقائق. تغيير البنك أو شركة التكنولوجيا المالية أكثر تعقيدًا بكثير. يحتاج المستخدمون إلى فتح حساب جديد، وإكمال التحقق من الهوية، وتحويل الأموال عبر القنوات التقليدية، وإعادة ربط الرواتب، وربما تحديث الخدمات المرتبطة الأخرى.
التكنولوجيا المالية والبنوك عبر الإنترنت
كمثال على التكنولوجيا المالية، خذ Robinhood التي تملك 28 مليون حساب ممول. حاليًا، Uniswap هي البورصة اللامركزية الرئيسية على سلسلة Robinhood، وليس لدى Robinhood مشكلة مع ذلك. ومع ذلك، مع خفض الذكاء الاصطناعي لتكلفة بناء البرمجيات المالية، لا شيء يمنع Robinhood من بناء وإطلاق بروتوكول بورصة لامركزية خاص بها وتوجيه المستخدمين إليه. بفضل انتشارها وأدوات البرمجة المتطورة، يمكنها تقريبًا بين عشية وضحاها بناء واحدة من أكبر البورصات اللامركزية من الطبقة الثانية في DeFi. بالمناسبة، لا نقول إن Robinhood ستفعل ذلك بالتأكيد، لأن امتلاك السيولة لم يكن تاريخيًا هدفًا رئيسيًا لـ Robinhood (على الرغم من أنها بدأت في توجيه الكثير من الحركة إلى سوق التنبؤات الخاص بها Rothera بدلاً من Kalshi). نحن فقط نشير إلى أن بناء البروتوكول لم يعد الجزء الصعب. جذب المستخدمين ورأس المال والبيانات الخاصة هو الجزء الصعب.
يمكنك رؤية سلسلة قيمة متتالية تتشكل في DeFi. الواجهة الأمامية (Phantom) تلتقط منافع اقتصادية أكثر من مكان التداول، ومكان التداول (Hyperliquid) يلتقط أكثر من مُصدر العملة المستقرة (Circle). في جميع الحالات، الشركات التي تملك التوزيع لديها قوة تسعير على البنية التحتية الأساسية.
لكن مقدار ما يمكن لكل طبقة الاحتفاظ به يعتمد على مدى سهولة مغادرة مستخدميها. استحوذت Hyperliquid على حوالي 90% من دخل الاحتياطي، بينما خفضت الواجهات الأمامية على Hyperliquid المنافسة على الرسوم إلى نقاط أساس أحادية الرقم.
الميزة التنافسية الثانية: رأس المال
الاستنتاج الطبيعي من القسم السابق هو أن البروتوكولات بدون واجهة والبنية التحتية الخلفية في وضع غير مؤات. نعم، في بعض الحالات هذا صحيح. لكن بجانب التوزيع، هناك مزايا تنافسية أخرى، وأحد أهمها هو رأس المال.
رأس المال هو شريان الحياة للأسواق المالية. يحتاجه المتداولون للرافعة المالية، ويحتاجه صناع السوق لتقديم عروض أسعار مستمرة، وتحتاج بروتوكولات الإقراض إلى ودائع لتقديم القروض. يمكن للذكاء الاصطناعي المساعدة في كتابة الكود وأتمتة سير العمل، لكنه لا يستطيع خلق المال من العدم، وهذه الأنظمة تعتمد على المال. عندما تسوء الأمور (مثل حادثة Aave KelpDAO أو الخميس الأسود لـ MakerDAO)، يجب على شخص ما تحمل الخسائر.
قبل المضي قدمًا، دعونا نتحدث عن السيولة. هناك تأثير شبكة log(n): يذهب المتداولون إلى حيث توجد السيولة، وتتبعهم السيولة. الفائدة المفتوحة في Hyperliquid ميزة حقيقية، لكن رأس المال هذا ملك للمستخدمين، ويمكنهم نقله إلى مكان آخر. رأينا السيولة في DeFi تنتقل من بروتوكول إلى آخر، غالبًا بدافع من حوافز الرموز وهجمات مصاصي الدماء. وعندما تنضب هذه الحوافز، غالبًا ما ترحل السيولة معها.
الشكلان التاليان من رأس المال يمكنهما في الواقع خلق قيمة طويلة الأجل قابلة للدفاع.
الوسطاء الرئيسيون في DeFi
الوسطاء الرئيسيون هم لاعبون أساسيون في الأسواق المالية التقليدية. يقدمون الرافعة المالية، ويمولون التداولات، ويسمحون لصناديق التحوط باستخدام مجمع رأس مال واحد عبر أسواق واستراتيجيات مختلفة دون الحاجة إلى إيداع ضمانات منفصلة في كل مكان.
هذا عمل ضخم للغاية. نمت إيرادات الوسطاء الرئيسيين في الصناعة بأكملها من حوالي 15 مليار دولار في عام 2020 إلى حوالي 27 مليار دولار في عام 2024، مدفوعة بنمو صناعة صناديق التحوط والعدد الكبير من متاجر المحافظ متعددة المديرين التي تعتمد بشكل كبير على التمويل.
نعتقد أن الفرصة في DeFi قد تكون أكبر. يخدم الوسطاء الرئيسيون التقليديون المؤسسات الكبيرة بشكل أساسي، لأن التكلفة التشغيلية لخدمة العملاء الأصغر مرتفعة. يمكن للعقود الذكية أتمتة معظم العمل وتقديمه لأي شخص، من شخص يتداول بمبلغ 500 دولار إلى محفظة تدير مئات الملايين في Millennium.
اليوم، يجب على المتداولين عادة إيداع ضمانات منفصلة في Hyperliquid وAave وLighter وMorpho وVariational وKamino. هذا غير فعال للغاية من حيث رأس المال، ومع صعود الأسهم المرمزة والسندات الحكومية والائتمان الخاص وغيرها من الأصول الحقيقية إلى السلسلة، ستزداد المشكلة سوءًا. الصندوق الذي يشتري أسهمًا مرمزة في مكان ويبيع عقودًا دائمة للمؤشر في مكان آخر، إذا كانت بعض المخاطر متعاكسة، لا ينبغي أن يقدم ضمانات كاملة لكلا المركزين.
بناء البرمجيات التي تدير كل هذا أصبح أسهل، والجزء الصعب هو امتلاك ميزانية عمومية لتمويل هذه المراكز، وخفض تكلفة رأس المال، وخبرة إدارة المخاطر لتجنب التصفية. بمرور الوقت، يمكن للوسطاء الرئيسيين ذوي رأس المال الأرخص تقديم شروط تمويل أفضل، وجذب المزيد من العملاء، واستخدام هذا الحجم للحصول على تمويل أرخص. باختصار، يجب أن يتمتع هذا العمل بعوائد حجم جيدة.
دعم مخاطر بروتوكولات DeFi
الطريقة الثانية التي يعمل بها رأس المال كميزة تنافسية هي دعم المخاطر. يرتبط هذا مباشرة بمقالنا السابق حول إدارة مخاطر DAO في DeFi، حيث جادلنا بأن الرموز المرتبطة ببروتوكولات لا تدير المخاطر أكثر عرضة للتهميش بالتفرع من تلك التي تديرها.
على سبيل المثال، انظر إلى خزينة HLP في Hyperliquid، التي توفر السيولة من خلال صناعة السوق وتولي مراكز التصفية. يشارك المودعون في الأرباح، لكنهم يمتصون الخسائر أيضًا. في مارس 2025، خسرت HLP حوالي 4 ملايين دولار عند إغلاق مركز ETH كبير، وعرضتها حادثة JELLYJELLY اللاحقة لمزيد من المخاطر. توضح كلتا الحالتين سبب أهمية صناديق التأمين في البورصات اللامركزية للمشتقات. Umbrella في Aave لها غرض مماثل، حيث تتيح للمستخدمين كسب عوائد مقابل دعم الديون المعدومة.
يمكن لأي شخص تفرع عقود HLP أو Umbrella، لكن لا يمكنه تفرع رأس المال بداخلها. المشكلة هي أن هذا رأس مال طرف ثالث، وإذا وجد المودعون عوائد أفضل، فقد يغادرون. الحجة المضادة هي أن بعض رأس المال لزج، لأنه قد يكون هناك تداخل بين حاملي الرموز والمودعين. على سبيل المثال، قد يحتفظ حاملو HYPE ببعض الدولارات في HLP لجعل البورصة أكثر أمانًا وحماية استثماراتهم في الرمز.
النسخة الأكثر ديمومة من هذه الاستراتيجية هي الميزانية العمومية للبروتوكول نفسه، المبنية من الأرباح المحتجزة. هذا رأس المال لن يغادر بحثًا عن عوائد أحدث أو برامج نقاط.
شرحت Binance مؤخرًا سبب أهمية هذا النهج. بعد خسارة 6.3 مليار دولار في اختراق في 29 أكتوبر، استخدمت احتياطيات SAFU وأموال الشركة (الأخيرة بشكل أساسي) لتغطية الخسائر، وأعادت فتح عمليات السحب في غضون أيام، وفي النهاية غادر صافي 3% فقط من الأصول. ما زال الوقت مبكرًا، لكن التفسير حتى الآن هو أن ميزانيتها العمومية المدركة ساعدت في منع التدافع على السحب.
مع دخول DeFi إلى الائتمان الخاص والأسهم المرمزة وغيرها من الأصول الحقيقية، سيستمر الطلب على التأمين ورأس المال الاستثماري في النمو. النتيجة النهائية هي أن البروتوكولات التي توفر وتدير رأس المال فعليًا ستلتقط قيمة أكبر من تلك التي تقدم البرمجيات فقط.
الميزة التنافسية الثالثة: البيانات الخاصة
الميزة التنافسية الثالثة هي المعلومات، لكن مع شرط. بُني DeFi على فكرة أن البيانات المالية يجب أن تكون عامة، وهذا يعمل بشكل جيد لسيناريوهات مثل الإقراض بضمانات أصول مشفرة والتداول الفوري. ومع ذلك، مع صعود المزيد من الأصول الحقيقية إلى السلسلة، سنرى المزيد من الأعمال المبنية حول معلومات غير عامة. تجمع هذه الميزة التنافسية بين البيانات الخاصة والقدرة على استخدامها لاكتتاب المخاطر.
منسقو الائتمان
الإقراض هو المجال الأكثر وضوحًا حيث يظهر هذا أولاً. المنسقون على منصات مثل Morpho وKamino وEuler يقيمون المخاطر نيابة عن أموال المودعين، ويبلغ حجمهم حاليًا 9.5 مليار دولار:
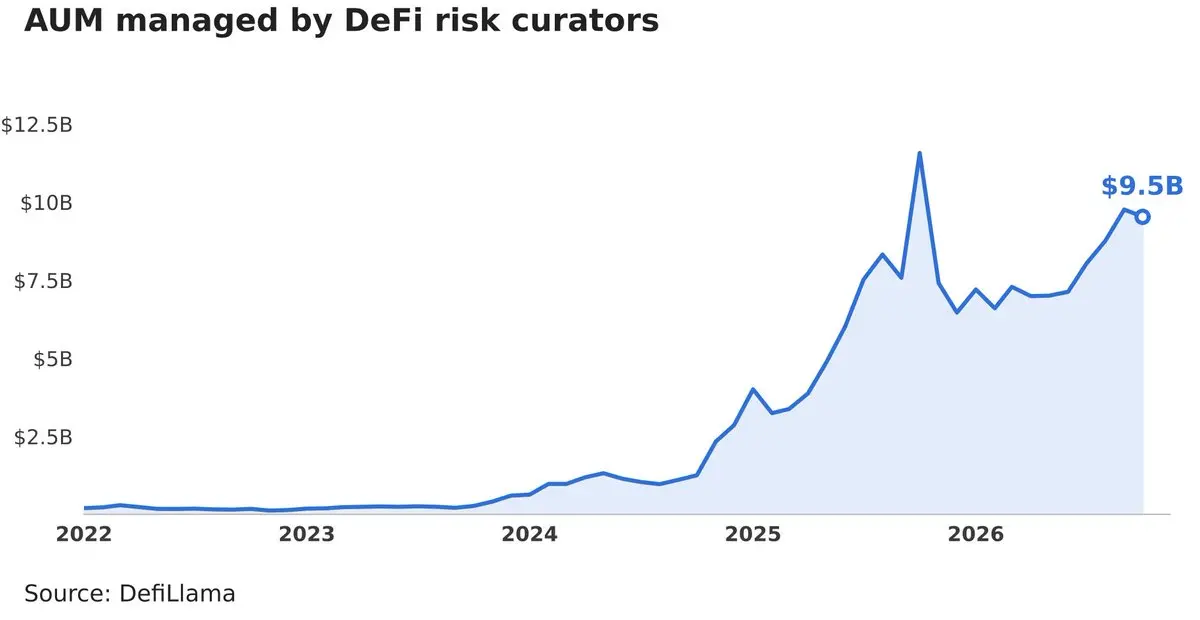
يُمنح هؤلاء المنسقون سيطرة محدودة في العقود الذكية للخزائن لتعديل تخصيص الأموال لأسواق الإقراض المختلفة، وتحديد معايير المخاطر، ومراقبة مراكز الضمانات. على الرغم من إدارة إجمالي 9.5 مليار دولار، فإن الإيرادات المتولدة منخفضة جدًا، خاصة مقارنة بمديري الأصول التقليديين الذين لديهم سلطة تقديرية ومسؤولية أكبر. في الواقع، العديد من المنسقين لا يتقاضون رسومًا على الإطلاق. Steakhouse Financial، أكبر منسق مخاطر في DeFi من حيث الأصول المدارة، تتقاضى رسوم إدارة قدرها 22 نقطة أساس على الأصول التي تديرها، بينما متوسط رسوم المنسقين هو 19 نقطة أساس.
جزء من السبب هو أن العوائد المعدلة حسب المخاطر في DeFi غير جذابة حاليًا (ربما جزئيًا بسبب رأس المال العاطل العالق في Aave). سبب آخر هو أن Morpho وKamino جعلا طبقة الخزائن متجانسة ووضعا نفسيهما بين المنسقين والمودعين، وهذا يعود إلى حجتنا حول التوزيع.
لكن المشكلة الأكبر هي أن المنسقين يستخدمون في الغالب نفس البيانات. إذا اقترضت بضمان ETH أو BTC، فإن الأسعار وقواعد التصفية والضمانات كلها عامة. يجعل الذكاء الاصطناعي نسخ نماذج المخاطر أمرًا سهلاً، مما يترك للمنسقين التنافس فقط على الحكم (مثل تحمل المخاطر، التي يتم تعريف جزء كبير منها مسبقًا بواسطة الخوارزميات) وسجل الأداء. على مدى زمني طويل بما يكفي، سيضغط هذا حتمًا على الرسوم.
قارن ذلك بـ OnRe، شركة إعادة تأمين على السلسلة تجمع الأموال من المستثمرين لاكتتاب مخاطر تأمين في العالم الحقيقي. للقيام بذلك، تحتاج إلى بيانات مطالبات تاريخية، واحتمالات خسارة، وعقود التأمين نفسها. ناهيك عن أنها تحتاج إلى أشخاص يفهمون هذه البيانات. لا شيء من هذا موجود على مستكشف البلوكشين، والنموذج المتطور الذي لا يستطيع الوصول إلى دفتر إعادة التأمين، مهما كان ذكيًا، لا يمكنه اكتتابه.
لهذا السبب يمكن لـ OnRe فرض رسوم إدارة قدرها 75 نقطة أساس بالإضافة إلى 20% من العوائد. بالعوائد الحالية، هذا يعادل حوالي 3% سنويًا، أي أعلى بـ 16 مرة من متوسط منسقي مخاطر DeFi.
هذه أعمال مختلفة، بمخاطر مختلفة، وجزء من علاوة الرسوم يعكس عدم السيولة وإمكانية الخسارة. لكن هذا جزء من النقطة؛ الشركات التي تملك بيانات خاصة وخبرة اكتتاب وعلاقات يمكنها فرض رسوم أعلى بكثير. إذا كان لديك نفس البيانات والأدوات مثل الآخرين، فمن المرجح أن ينتهي بك الأمر كمنتج سلعي.
ماذا يعني كل هذا لالتقاط القيمة؟
الطبقة الأولى والطبقة الثانية
تفسير ساخر هو أن رموز البنية التحتية مثل الطبقة الأولى والطبقة الثانية في موقف صعب. السبب هو أن البلوكشين وفرت تاريخيًا اثنين من المزايا التنافسية الثلاثة لتطبيقات DeFi الجديدة: التوزيع ورأس المال.
تاريخيًا، كانت للبلوكشين ميزة توزيع لأن مستخدمي DeFi يضعون أصولهم على السلسلة التي ينشطون عليها أكثر. إذا بنيت على إيثريوم، يمكنك الوصول إلى مستخدمي إيثريوم. إذا بنيت على Solana، يمكنك الوصول إلى مستخدمي Solana. إذا كنت تبني Uniswap أو Compound أو Aave أو Kamino أو MakerDAO من الصفر، فهذا أمر بالغ الأهمية. ليس لديك عملاء حاليون، ولا أصول، ولا علاقات مالية، لذا فإن الإطلاق في نظام بيئي حيث يوجد المستخدمون بالفعل يجعل البداية أسهل بكثير.
ومع ذلك، فإن تحسينات قابلية التشغيل البيني تضعف هذا. اليوم، يمكن لمستخدمي fomo إكمال التسجيل من خلال تطبيقهم والتداول في أي أصل على أي سلسلة دون حتى التفكير في ذلك. علاوة على ذلك، سيدخل المزيد والمزيد من المستخدمين الجدد إلى DeFi من خلال شركات التكنولوجيا المالية مثل Revolut وNubank وRobinhood، التي لديها بالفعل عشرات الملايين من العملاء ولا تحتاج إلى محافظ ممولة للوصول.
توفر الطبقة الأولى أيضًا رأس المال من خلال تأثيرات الثروة في النظام البيئي. مع ارتفاع أسعار SOL وETH، يكون لدى المستخدمين المزيد من الأموال لنشرها في التطبيقات على هذه السلاسل. بعد ذلك، يميل رأس المال إلى البقاء لأن استخدام الجسور عبر السلاسل كان مؤلمًا، وغالبًا ما يكون المستخدمون قبليين. ومع ذلك، أصبح استخدام الجسور أسهل الآن، ويدخل رأس المال عبر العملات المستقرة/الأصول المرمزة/المؤسسات، مما يقلل من اعتماد البروتوكولات الجديدة على تأثير ثروة أي رمز واحد. يريد مصدرو الأصول الحقيقية أيضًا الإطلاق على كل سلسلة، كما رأينا من Securitize وSuperstate وOndo.
فيما يتعلق بالبيانات، لم يكن هناك الكثير من المزايا التنافسية على الإطلاق. تقريبًا جميع المعلومات المالية على السلسلة عامة، لذا لم يكن لدى السلاسل والتطبيقات الكثير من البيانات الخاصة للدفاع عنها.
يؤدي الذكاء الاصطناعي أيضًا إلى تآكل ميزة تاريخية أخرى للبلوكشين: نظامها البيئي للمطورين. واحدة من أكبر مزايا إيثريوم على السلاسل الأحدث مثل Solana أو Aptos هي أدواتها الناضجة ومكتباتها المدققة وتكاملاتها. ومع ذلك، مع جعل الذكاء الاصطناعي نقل التطبيقات بين الأجهزة الافتراضية المختلفة أسهل، تتضاءل أهمية هذه الميزة.
على نطاق أوسع، تفقد السلاسل العامة مزاياها في التوزيع ورأس المال، ولم يكن لديها الكثير من مزايا البيانات التنافسية في المقام الأول. هذا يعني أنها تتنافس بشكل أساسي على التنفيذ والتسوية، حيث تكون مساحة الكتل وفيرة والرسوم تستمر في الانخفاض.
ومع ذلك، هذا لا يعني أن السلاسل لا يمكن أن تكون ذات قيمة. كما أوضح توشار قبل بضع سنوات في حديث قمة، فإن رموز الطبقة الأولى هي أصول رأسمالية وأصول سلعية ومخازن للقيمة. إذا انتهى الأمر بـ Solana بمعالجة مليار دفعة يوميًا برسوم سنت واحد لكل معاملة، فسيكون ذلك 3.65 مليار دولار من الرسوم سنويًا. كما يظهر الرسم البياني أدناه، يستمر حجم المعاملات في النمو:
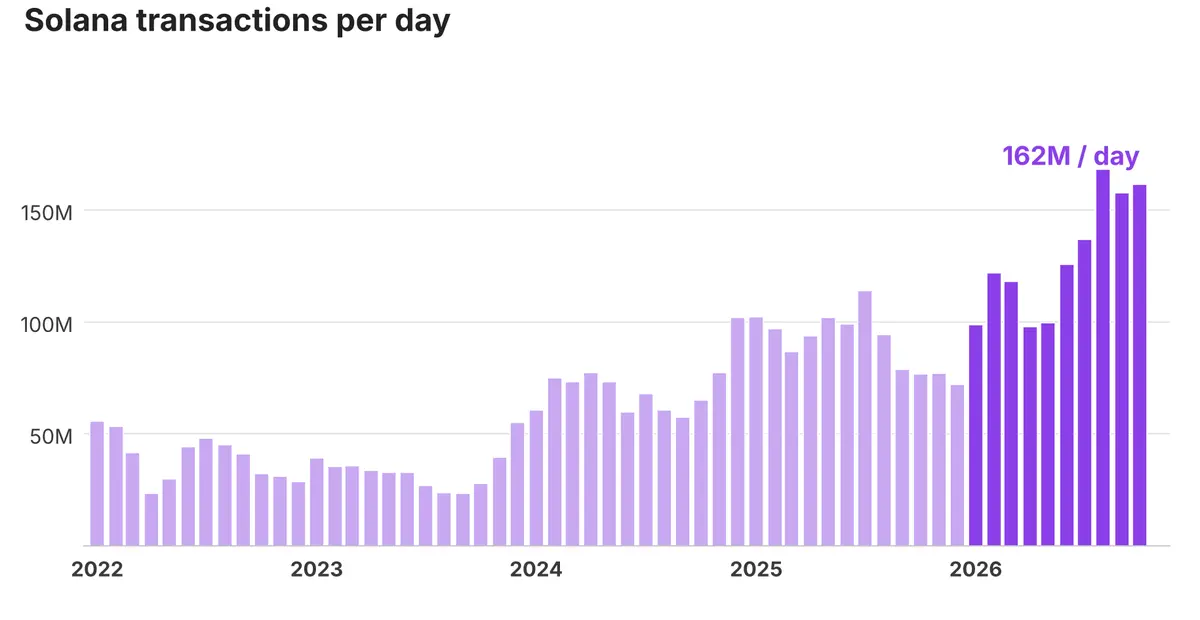
المصدر: Blockworks Research
الاستنتاج هو أن أسباب قيمتها قد تكون مختلفة تمامًا عما توقعه المستثمرون في البداية.
التطبيقات والبروتوكولات
بالنسبة للتطبيقات، ستلتقط الشركات التي تملك واحدًا على الأقل من المزايا التنافسية الثلاثة أكبر قيمة: التوزيع من خلال علاقات عملاء مباشرة يصعب نقلها (مثل Robinhood أو Hyperliquid)؛ رأس المال من خلال ميزانية عمومية قادرة على امتصاص الخسائر؛ أو المعلومات من خلال القدرة على اكتتاب مخاطر لا يستطيع الآخرون اكتتابها. مهما أصبحت النماذج جيدة، فإن هذه الثلاثة أصعب في النسخ من البرمجيات.
لا نعتقد أنه يهم ما إذا كانت القيمة تتدفق إلى الأسهم أو الرموز؛ وجهة نظرنا هي أن القيمة ستتدفق إلى كليهما. لقد حددت توجيهات هيئة الأوراق المالية والبورصات الأخيرة ومقترحات القواعد مسارًا متوافقًا لالتقاط الرموز للقيمة، وننوي تمامًا الاستثمار في هذه الفرص. ما يهم حقًا هو ما إذا كانت الأعمال (رمز أو سهم) تسيطر على شكل من أشكال الندرة، وبالتالي لديها قوة تسعير، ويمكنها تحويل ذلك إلى عوائد للمستثمرين، بغض النظر عن شكل الأداة.
مع انتقال المزيد من النشاط المالي إلى السلسلة، ستتسع الفجوة بين البروتوكولات ذات المزايا التنافسية وتلك التي تملك برمجيات فقط. كمستثمرين من بين الأكبر في هذا المجال، نقضي الكثير من الوقت في معرفة أي المشاريع في حزمة التكنولوجيا تملك هذه المزايا التنافسية ويمكنها الحفاظ عليها.
ألا يفيد كل هذا الشركات القائمة؟
استنتاج معقول من كل ما سبق هو أن الشركات القائمة ستفوز. Robinhood لديها عملاء، وGoldman Sachs لديها رأس مال ربما أكثر من أي وسيط رئيسي في DeFi، وMoody's لديها بيانات وتراخيص. إذا كانت البرمجيات أصبحت مجانية، والمزايا التنافسية هي الجزء المكلف، فإن الشركات التي تملك هذه المزايا بالفعل يجب أن تكون لها ميزة.
لكن الشركات الناشئة ما زالت تملك ميزة واحدة: إنها مستعدة لتحمل مخاطر لا ترغب الشركات القائمة في تحملها. جزء من السبب هو أن الذكاء الاصطناعي يلعب دورًا مزدوجًا هنا. إنه يسمح لـ Robinhood بإطلاق بورصة لامركزية في عطلة نهاية أسبوع باستخدام نفس الأدوات، كما يسمح لشركة ناشئة من ثلاثة أشخاص بفعل الشيء نفسه. مع انخفاض تكلفة بناء منتجات موثوقة، تكمن الفرصة الحقيقية للشركات الناشئة في ملاحقة الأسواق والعملاء الذين لا ترغب الشركات القائمة في ملاحقتهم.
هناك بالفعل عدة دراسات حالة مقنعة هنا.
بنت Ethena منتج دولار اصطناعي حول التحوط المحايد دلتا، وهي استراتيجية تفهمها الشركات التقليدية بوضوح (تداول الأساس)، لكنها لا تستطيع أو لا ترغب في جلبها إلى بورصات العملات المشفرة. لقد وسعوا الآن حجمها إلى 5.4 مليار دولار من الأصول المدارة.
صعدت Pump.fun وfomo، وخلقتا تجربة تداول جديدة تمامًا في فئة أصول جديدة (عملات الميم)، وبنيتا توزيعًا كبيرًا حول هذا الإسفين. إنهما الآن أكبر قصتي نجاح في هذه الدورة من العملات المشفرة.
دخلت Hyperliquid سوق المشتقات الذي تهيمن عليه Binance وBybit وOKX، واستحوذت بسرعة على حصة سوقية. كما أطلقت عقودًا دائمة لشركات ما قبل الاكتتاب العام مثل OpenAI وAnthropic، وهو ما لا تفعله البورصات التقليدية. جذبت هذه الأسواق متداولين وسيولة جديدة، كما ترى في المحافظ التي أُنشئت في يوم الاكتتاب العام لـ SpaceX:
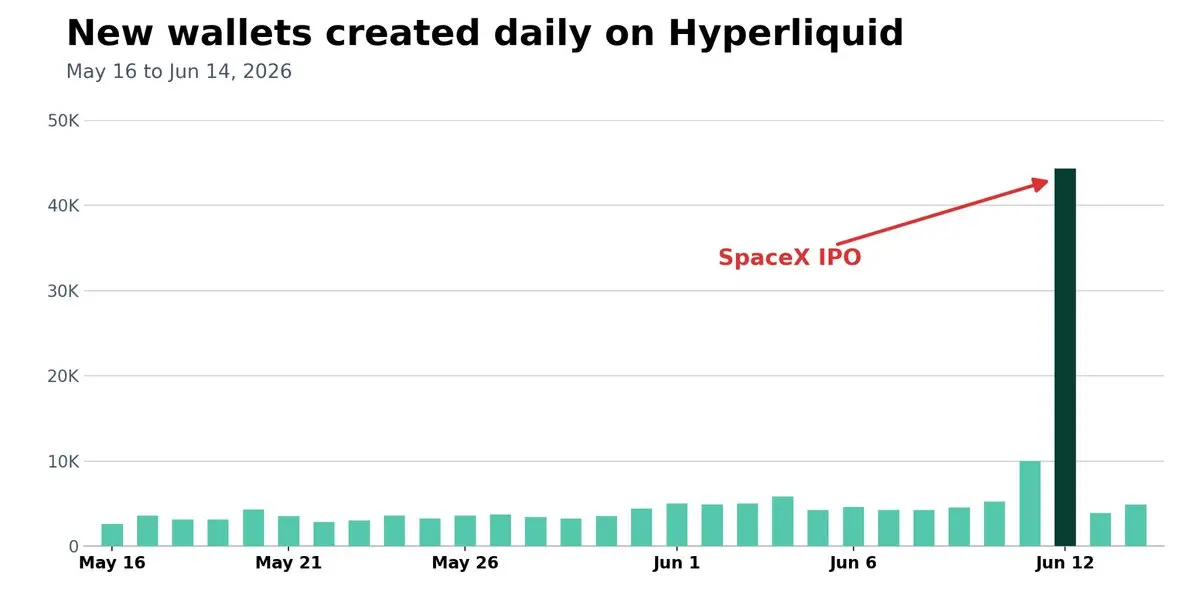
المصدر: HyperTracker
فيما يتعلق برأس المال، يوفر Project 0 تمويلًا لضمانات DeFi التي لا تقبلها البنوك الخاصة التقليدية كضمان للقروض. وفيما يتعلق بالبيانات الخاصة، يمكن لـ USD.ai اكتتاب قروض بضمان وحدات معالجة الرسومات، وهي فئة أصول لا تملك البنوك خبرة فيها تقريبًا.
القاسم المشترك هو أن هذه الشركات تلاحق أسواقًا لا تخدمها الشركات القائمة، سواء بسبب التنظيم أو التعقيد التشغيلي أو مخاطر السمعة أو ببساطة لأن الفرصة تبدو صغيرة جدًا. بالنسبة للشركات الناشئة، ستكون هناك دائمًا فجوات للمنافسة غير المتماثلة، كما رأينا عبر تاريخ العملات المشفرة، ونتوقع أن نستمر في رؤيتها.
لهذا السبب فإن الجمع بين الذكاء الاصطناعي وDeFi مقنع للغاية. يخفض الذكاء الاصطناعي بشكل كبير تكلفة بناء المنتجات المالية، بينما يسمح DeFi للشركات الناشئة بالوصول إلى العملاء والحصول على رأس المال دون الحاجة إلى إعادة بناء الحزمة المالية بأكملها.
بالطبع، تحمل المخاطر في حد ذاته ليس ميزة تنافسية دائمة. سيلحق التنظيم، وبمجرد إثبات السوق، ستتبع الشركات القائمة (انظر سوق BTC الفوري). لكن الشركات الناشئة لا تحتاج إلى امتلاك ميزة تنافسية في اليوم الأول. تحتاج فقط إلى فجوة لا تلاحقها الشركات القائمة، ووقت كافٍ لتحويلها إلى واحدة من المزايا التنافسية الثلاثة (أو أكثر)، ثم يمكنها النمو المركب من هناك.
الخلاصة
نعتقد أنه خلال العقد المقبل، ستنتقل تريليونات الدولارات من النشاط المالي إلى السلسلة، وسيجعل الذكاء الاصطناعي بناء المنتجات التي تخدم هذا النشاط أسهل من أي وقت مضى.
ومع ذلك، بينما يتم تحويل البرمجيات إلى سلعة، فإن ما يجعل الأعمال المالية ذات قيمة ليس كذلك. العملاء ورأس المال والبيانات الخاصة ما زالت صعبة المنال، والشركات التي تسيطر عليها ستملك قوة تسعير.
لهذا السبب نحن متفائلون جدًا بالجيل القادم من شركات DeFi. مع انتشار أدوات مطوري الذكاء الاصطناعي، يمكن للشركات الناشئة الآن التنافس مع الشركات القائمة بشكل أسرع وأرخص من أي وقت مضى. بمجرد أن تبني شركة جديدة أحد هذه المزايا التنافسية، يمكنها خلق أعمال دائمة للغاية.
في النهاية، يمكنك تفرع الكود، وتوليده باستخدام أحدث وأقوى نماذج الذكاء الاصطناعي. لكن لا يمكنك ببساطة توليد أي من هذه المزايا التنافسية، وهنا تكمن فرصتنا كمستثمرين في العملات المشفرة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.