مورجان ستانلي: ما هي أسهم الذكاء الاصطناعي التي تستحق الشراء عند الانخفاض؟
 Blockbeats
TL;DR
·تأجيل المشاريع يؤثر بشكل رئيسي على عام 2028. يتوقع مورجان ستانلي أن تؤدي عملية المراجعة الجديدة إلى تأجيل نحو 20% من مشاريع مراكز البيانات الأمريكية من عام 2028 إلى عام 2029. وإذا دخلت القدرة المؤجلة حيز التشغيل في ذلك الوقت، فقد يرتفع حجم بناء مراكز البيانات الأمريكية في عام 2029 بنحو 40%.
·كبار مزودي الحوسبة السحابية قد يوسعون ميزتهم. إن تقييد إمدادات الطاقة الجديدة يرفع قيمة القدرة الحاسوبية العاملة بالفعل. كما أن الشركات الكبرى أكثر قدرة على الحصول على التمويل، ونقل المشاريع بين الولايات، وزيادة الإيرادات لكل وحدة طاقة.
·فرص سلسلة التوريد تعتمد على الطلبات والتقييمات. يستخدم مورجان ستانلي شركة Solaris كمثال، ويقدر أن عقودها الأربعة طويلة الأجل الحالية يمكن أن تدعم تقييمًا يتجاوز 90 دولارًا للسهم، وهو أعلى من سعر السهم البالغ 69 دولارًا المذكور في نص التقرير.
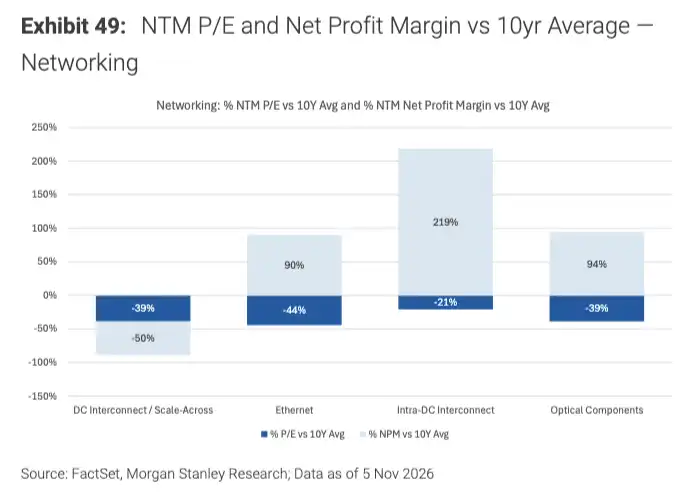
·ظهرت تباينات في التقييمات داخل قطاع معدات الشبكات. مضاعفات الربحية للأشهر الاثني عشر القادمة للربط بين مراكز البيانات والمكونات الضوئية أقل بنسبة 39% من متوسطاتها على مدى عشر سنوات، بينما الإيثرنت أعلى بنسبة 44%.
·فرص العائد الزائد تتوسع نحو البرمجيات وطبقة التطبيقات. يركز مورجان ستانلي على الأمن السيبراني، وبرمجيات البنية التحتية، والشركات التي نشرت الذكاء الاصطناعي بالفعل في أعمالها الفعلية.
بعد انتخابات التجديد النصفي الأمريكية، أثرت حالة عدم اليقين بشأن الموافقات على مراكز البيانات على مجموعة من أسهم الذكاء الاصطناعي. يتوقع مورجان ستانلي أن يكون تأثير نتائج انتخابات تكساس على بناء مراكز البيانات في عام 2027 محدودًا، وأن تؤثر عملية المراجعة الجديدة بشكل رئيسي على عام 2028. يُظهر نموذج إمدادات الطاقة لدى البنك أن التأجيلات المرتبطة بالانتخابات قد تقلل من قدرة إمدادات الطاقة المتاحة بين عامي 2026 و2028 بنحو 6 جيجاوات، ليصل صافي العجز في قدرة الإمدادات خلال نفس الفترة إلى 44 جيجاوات، أي نحو 38% من الطلب المقدر في النموذج.
يستند منطق الشراء لدى مورجان ستانلي إلى حكم مفاده أن بعض المشاريع ستتأجل لمدة عام، ومن المتوقع أن يتحرر الطلب المرتبط بها مع استئناف المشاريع. بالنسبة لمراكز البيانات التي تعمل بالفعل، قد يدعم تشديد العرض أسعار تأجير القدرة الحاسوبية. أما بالنسبة لموردي المعدات، فإن التأجيل يؤثر أولاً على التسليم والاعتراف بالإيرادات، وتعتمد الخسارة النهائية على ما إذا كان بالإمكان الاحتفاظ بالطلبات. أما المشاريع التي لا تزال تنتظر الربط بالشبكة والتمويل، فستتحمل فترات احتجاز أطول لرأس المال.
كبار مزودي الحوسبة السحابية لديهم قدرة حاسوبية جاهزة وقدرة على مواصلة التوسع
يمنح مورجان ستانلي تصنيف "زيادة الوزن" لشركات أمازون وميتا وألفابت ومايكروسوفت. فكلما تأخر تشغيل مراكز البيانات الجديدة، زاد اعتماد العملاء على القدرة الحاسوبية الحالية. كما يمكن لكبار مزودي الحوسبة السحابية نقل بعض المشاريع إلى ولايات مثل تينيسي ولويزيانا حيث بيئة الموافقات أكثر ودية نسبيًا، مما يقلل من تأثير تأخيرات الموافقات في ولاية معينة على خطط البناء الإجمالية. كما تتباين شروط التمويل. يتوقع البنك أن يستمر إصدار السندات المرتبطة بالذكاء الاصطناعي في الارتفاع في عام 2027، مدفوعًا بشكل رئيسي بكبار مزودي الحوسبة السحابية. أما مزودو الحوسبة السحابية المستقلون للذكاء الاصطناعي والمشاريع الجديدة فسيواجهون تدقيقًا أكثر صرامة، حيث ستؤثر الجدارة الائتمانية للمستأجرين، ومواعيد الربط بالشبكة، وحماية العقود بشكل مباشر على شروط التمويل.
يحافظ البنك على توقعاته لإجمالي النفقات الرأسمالية لكبار مزودي الحوسبة السحابية لعامي 2027 و2028 عند 1.6 تريليون دولار و1.8 تريليون دولار على التوالي. ومن المتوقع أن تبلغ النفقات الرأسمالية لأمازون خلال العامين 355 مليار دولار و365 مليار دولار على التوالي. ومع ذلك، قد تؤدي تأخيرات الموافقات إلى جانب قيود العمالة والمواد إلى تأجيل بعض الإنفاق، مما يجعل الإنفاق الفعلي في عام 2028 أقل من التوقعات.
في ظل قيود الطاقة، تؤثر كفاءة القدرة الحاسوبية بشكل مباشر على الربحية. فبعد تحسين كفاءة النماذج والرقائق، يمكن لنفس كمية الطاقة معالجة المزيد من الرموز، كما تتاح لمزودي الحوسبة السحابية فرصة زيادة الإيرادات والأرباح لكل وحدة طاقة. يعتقد مورجان ستانلي أن هذا يفيد كبار اللاعبين في توسيع حصتهم السوقية وتحسين هوامش الربح. كما تحصل إنفيديا على تصنيف "زيادة الوزن"، ومن بين مبررات الاستثمار فيها مساعدة العملاء على زيادة الناتج الحاسوبي لكل واط من الطاقة.
سلسلة توريد مراكز البيانات تعتمد على مدى انخفاض الأسهم ومدى الاحتفاظ بالطلبات
يضع مورجان ستانلي نطاق الفحص في سلسلة التوريد التكنولوجية، وتسليم إمدادات الطاقة، ومطوري مراكز البيانات. بالنسبة لموردي معدات الطاقة وموردي التوليد في الموقع، فإن الحكم على ما إذا كانت الأسهم قد انخفضت أكثر من اللازم يعتمد على ما إذا كان بإمكان العملاء إلغاء الطلبات، وما إذا كان يمكن نقل المعدات إلى مواقع أخرى، ومدى تركيز أعمال الشركة في المناطق التي قد تشهد تشديدًا في الموافقات.
تُعد Solaris مثالاً مذكورًا في التقرير. لدى الشركة أربعة عقود رئيسية طويلة الأجل مع كبار مزودي الحوسبة السحابية ومشغلي مراكز البيانات. يمكن للعملاء نقل المعدات المتعاقد عليها إلى مواقع أخرى، وتتمتع الشركة بشروط إلغاء مواتية نسبيًا، كما أن تعرضها لأعمال في تكساس محدود. يقدر مورجان ستانلي أنه دون احتساب النمو المستقبلي أو العقود الجديدة، يمكن للعقود الحالية أن تدعم تقييمًا يتجاوز 90 دولارًا للسهم، وهو أعلى من سعر السهم البالغ 69 دولارًا المذكور في نص التقرير.
داخل قطاع المرافق العامة، يوجد تباين أيضًا. يحافظ مورجان ستانلي على تصنيف "زيادة الوزن" لشركتي Sempra (SRE) وAmerican Electric Power (AEP)، لأن الخطط طويلة الأجل لكلتا الشركتين لا تتضمن نفقات رأسمالية كبيرة مرتبطة بمراكز البيانات، وبالتالي فإن تأثير تأجيل المشاريع على خطط النمو الحالية محدود نسبيًا. أما بالنسبة لشركة Southern Company (SO)، فيتخذ البنك موقفًا أكثر حذرًا، مع التركيز على احتمال تعليق الموافقات على مراكز البيانات والتغيرات التنظيمية في قطاع المرافق.
تختلف تقييمات سلسلة التوريد التكنولوجية أيضًا. كما هو موضح في الرسم البياني، فإن مضاعفات الربحية للأشهر الاثني عشر القادمة للربط بين مراكز البيانات والمكونات الضوئية أقل بنسبة 39% من متوسطاتها على مدى عشر سنوات، والربط داخل مراكز البيانات أقل بنسبة 21%، بينما الإيثرنت أعلى بنسبة 44%. توفر هذه الفروق في التقييمات نقطة انطلاق لمزيد من الفحص، ولا تزال فرص الشركات الفردية تعتمد على ما إذا كانت الطلبات وتوقعات الأرباح ستتحقق.
فرص العائد الزائد تتوسع نحو البرمجيات وطبقة التطبيقات
يعتقد مورجان ستانلي أن فرص العائد الزائد من الاستثمار في الذكاء الاصطناعي تتوسع من أشباه الموصلات والبنية التحتية إلى البرمجيات والتطبيقات. يعطي البنك الأولوية للأمن السيبراني وبرمجيات البنية التحتية في المراحل المبكرة من النشر، كما ينظر بإيجابية إلى الشركات التي أدخلت الذكاء الاصطناعي بالفعل في أعمالها الفعلية. تنبع فرص الأولى من الطلب الجديد على الأمن والبنية التحتية بعد نشر الشركات للذكاء الاصطناعي، بينما تعتمد عوائد الثانية على ما إذا كان الذكاء الاصطناعي قادرًا على تحسين المنتجات، أو زيادة الكفاءة، أو تحقيق إيرادات جديدة.
بالنسبة لهذه الشركات، يجدر تتبع ما إذا كان النشر يتحول إلى مدفوعات، وتجديدات، ونمو في الاستخدام، وما إذا كانت الشركات التي تتبنى الذكاء الاصطناعي قادرة على إظهار فوائد على صعيد التكاليف أو الإيرادات. ومع انتقال المزيد من الشركات من المرحلة التجريبية إلى النشر الرسمي، قد تصبح طبقة التطبيقات أيضًا مصدرًا للعائد الزائد من الاستثمار في الذكاء الاصطناعي بعد الرقائق والبنية التحتية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.