الثقة تصل إلى الصفر! جولدمان ساكس يفسر مراكز صناديق التحوط: "تصفية استسلامية" وأكبر خسارة منذ الجائحة
 Odaily
المؤلفة الأصلية: دونغ جينغ
المصدر الأصلي: وول ستريت سي إن
الأسبوع الماضي، استسلمت صناديق التحوط أخيرًا. تُظهر أحدث بيانات جولدمان ساكس أن صناديق الأسهم الأمريكية الأساسية طويلة/قصيرة خفضت الرافعة المالية بشكل كبير في أسبوع واحد، مسجلة أكبر عملية خفض رافعة منذ انهيار مارس 2020 بسبب كوفيد-19، مع انخفاض صافي الرافعة إلى أدنى مستوى في خمس سنوات. خفة مراكز صناديق الأسهم الأمريكية لم يسبق لها مثيل في السنوات الخمس الماضية. في الوقت نفسه، تجاوز حجم بيع أسهم التكنولوجيا بكثير اضطرابات الصيف الماضي، ولا تزال استراتيجيات CTA الكمية تبيع باستمرار، وتشير جميع مؤشرات معنويات السوق تقريبًا إلى إشارات ذعر.
يوم الاثنين (9 نوفمبر)، أظهرت بيانات الوساطة الرئيسية في جولدمان ساكس أن إجمالي الرافعة المالية لصناديق الأسهم الأمريكية الأساسية طويلة/قصيرة انخفض 8.7 نقطة مئوية في أسبوع واحد، وهو أكبر انخفاض أسبوعي منذ مارس 2020 بسبب كوفيد-19، وانخفض صافي الرافعة 3.7 نقطة مئوية إلى 43.3%، ليصل إلى أدنى مستوى في خمس سنوات. لخص متداول جولدمان ساكس بيير سابورو في تقرير يوم الاثنين أن خفض الرافعة تسارع إلى أعلى وتيرة منذ يوليو، ووصل صافي الرافعة لصناديق الأسهم الأساسية طويلة/قصيرة إلى أدنى مستوياته في سنة و3 سنوات و5 سنوات في نفس الوقت، وظهرت يوم الخميس الماضي سمات نموذجية لتصفية بدافع الاستسلام.
كانت أسهم التكنولوجيا الأكثر تضررًا. منذ بداية أكتوبر، باع عملاء مكتب التداول الأمريكي في جولدمان ساكس أكثر من 30 مليار دولار من أسهم التكنولوجيا (TMT وخدمات الاتصالات)، متجاوزين بكثير حجم البيع البالغ حوالي 21 إلى 23 مليار دولار خلال تصحيح السوق في يوليو الماضي. في الوقت نفسه، باعت استراتيجيات CTA الكمية حوالي 11.6 مليار دولار من عقود S&P الآجلة و3 مليارات دولار من عقود ناسداك الآجلة خلال خمسة أيام الأسبوع الماضي، ووفقًا لتوقعات النموذج، ستستمر في البيع في جميع السيناريوهات خلال الأسبوع المقبل.
أكبر خفض رافعة منذ الجائحة: صافي الرافعة ينخفض إلى أدنى مستوى في خمس سنوات
عرض متداول جولدمان ساكس نيلسون أرمبروست في تقرير "أهم نقاط اليوم" بتاريخ 9 نوفمبر حجم عملية خفض الرافعة هذه بالتفصيل. انخفض إجمالي الرافعة المالية لصناديق الأسهم الأمريكية الأساسية طويلة/قصيرة 8.7 نقطة مئوية إلى 207.5% (المئوي 26 خلال سنة واحدة)، وانخفض صافي الرافعة 3.7 نقطة مئوية إلى 43.3% (أدنى مستوى في خمس سنوات). انخفض إجمالي الرافعة المعدل بمعامل بيتا بنحو 16 نقطة مئوية في أسبوع واحد، وانخفض إجمالي الرافعة منذ بداية العام 11 نقطة مئوية، وانخفض صافي الرافعة 11.6 نقطة مئوية، مما محا أكثر من نصف الزيادة البالغة 21.9 نقطة مئوية في إجمالي الرافعة لعام 2025 بأكمله. بلغت نسبة الطويل/القصير 1.527 عند المئوي الأول خلال ثلاث وخمس سنوات.
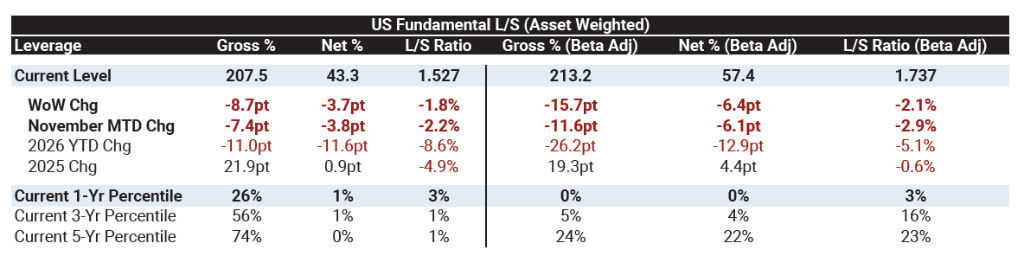
قال أرمبروست: "هذه إشارة قوية على أن المراكز يتم تنظيفها."
من الجدير بالذكر أنه إذا تم تضمين الحسابات الكلية والحسابات المنهجية في دفتر الوساطة الرئيسية العالمية، فإن إجمالي الرافعة الإجمالية ارتفع فعليًا بشكل طفيف بمقدار 0.1 نقطة مئوية إلى 314.2% (المئوي 85 خلال العام الماضي)، لكن صافي الرافعة انزلق إلى المئوي الرابع، وانخفضت نسبة الطويل/القصير إلى المئوي الثالث. بعبارة أخرى، لا يزال هناك تعرض كبير في السوق، لكن لا توجد قناعة تقريبًا.
من منظور عالمي، تُظهر بيانات سابورو أن الأسهم العالمية شهدت بيعًا صافيًا (انحراف معياري -1.0 خلال سنة)، وتسارعت وتيرة خفض الرافعة (انحراف معياري -0.8 خلال سنة، وهو أكبر خفض رافعة بالدولار منذ يوليو)، وكان حجم بيع المراكز الطويلة 5 أضعاف إغلاق المراكز القصيرة. تعرضت الأسهم الفردية لبيع صافٍ للأسبوع الثامن على التوالي، بينما شهدت المنتجات الكلية شراءً صافيًا للأسبوع الثالث على التوالي. بلغ صافي الرافعة العالمية للأسهم الأساسية طويلة/قصيرة 45.3%، وهو أدنى مستوى في الاثني عشر شهرًا الماضية، وعند أدنى مستوى في خمس سنوات، وكانت نسبة الطويل/القصير الأدنى في دفتر جولدمان ساكس خلال السنوات الخمس الماضية.
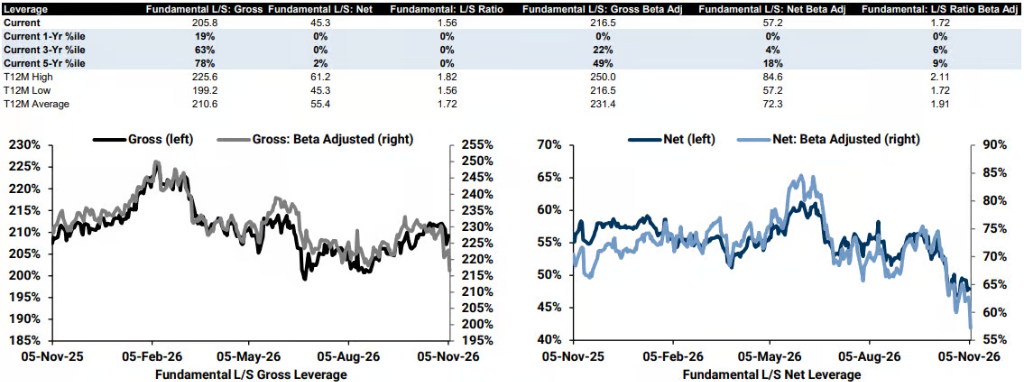
كان مورجان ستانلي قد أشار سابقًا إلى أن خفض المخاطر المستمر في الصيف وأكتوبر كان أطول مرحلة خفض مخاطر مستمرة لصناديق الطويل/القصير منذ 15 عامًا - وكان ذلك قبل "المذبحة" التي حدثت الأسبوع الماضي. بعد الأسبوع الماضي، انخفض صافي الرافعة الأمريكية من 51% التي سجلها مورجان ستانلي إلى 43% وفقًا لبيانات جولدمان ساكس.
بيع تاريخي لأسهم التكنولوجيا، وأكبر بيع صافٍ للأسهم الصناعية في خمس سنوات
كان قطاع التكنولوجيا المنطقة الأكثر تضررًا في هذه الموجة من البيع. كان قطاع تكنولوجيا المعلومات أكبر قطاع من حيث البيع الصافي عالميًا وفي الولايات المتحدة، وكانت نسبة البيع الصافي لأسهم تكنولوجيا المعلومات العالمية هذا الأسبوع متكافئة تقريبًا مع أكبر أسبوع بيع صافٍ في سجلات جولدمان ساكس منذ عام 2016، ودخلت 4 مرات خلال الأشهر الخمسة الماضية ضمن أكبر خمسة أسابيع بيع صافٍ في التاريخ.
أشار وسيط الأوراق المالية في جولدمان ساكس روبي ستانكارد إلى أنه من حيث النسبة، كان حجم بيع أسهم التكنولوجيا العالمية هذا الأسبوع مماثلاً لما حدث في منتصف أكتوبر وسبتمبر 2024، وكلاهما من أكبر أسابيع البيع الصافي في سجلات جولدمان ساكس منذ عام 2016.
كتب متداول جولدمان ساكس جون فلود في تقريره بعنوان "تجاوز الأسبوع الماضي": منذ بداية أكتوبر، باع عملاء مكتب التداول الأمريكي في جولدمان ساكس حوالي 30 مليار دولار من أسهم التكنولوجيا (TMT وخدمات الاتصالات)، منها حوالي 6 مليارات دولار الأسبوع الماضي. بالمقارنة، كان حجم البيع الصافي خلال تصحيح الزخم في يوليو حوالي 21 إلى 23 مليار دولار، وتجاوزت موجة البيع الحالية ذلك بنسبة 30% إلى 40%. الإشارة الإيجابية الوحيدة: يوم 6 نوفمبر (الجمعة) كان أول شراء صافٍ لأسهم التكنولوجيا في 7 أيام تداول متتالية، بحجم حوالي مليار دولار.
لم يسلم القطاع الصناعي أيضًا. كانت الأسهم الصناعية ثاني أكبر قطاع من حيث البيع الصافي عالميًا، وسجلت أكبر بيع صافٍ من حيث النسبة المئوية في خمس سنوات، وتعرضت لبيع صافٍ للأسبوع الرابع على التوالي. على مستوى القطاعات الفرعية، تصدرت المعدات الكهربائية ومنتجات البناء والفضاء والدفاع والشركات التجارية والموزعون الانخفاض، بينما شهدت طيران الركاب والآلات شراءً صافيًا. أشار ستانكارد إلى أن تصدر المعدات الكهربائية ومنتجات البناء للانخفاض ليس مصادفة - فهذه هي بالضبط الصفقات المتعلقة بالطاقة لمراكز البيانات.
من منظور التراكم منذ بداية العام، تراجع البيع الصافي لقطاع TMT إلى ما يقرب من أدنى مستويات يوليو، وتجاوز حجم بيع القطاع الصناعي خلال خمسة أيام الأسبوع الماضي 3 انحرافات معيارية، وهو الأعلى بين القطاعات الأمريكية.
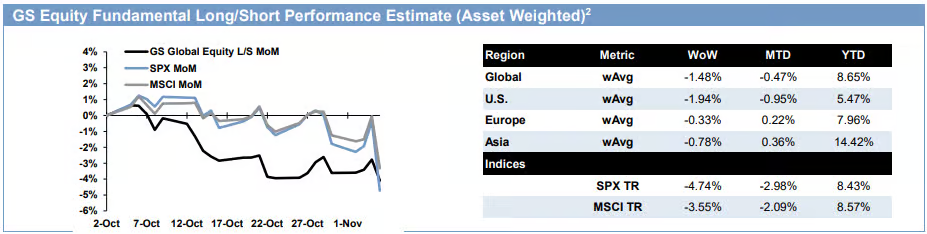
من حيث الأداء، تُظهر تقديرات الوساطة الرئيسية في جولدمان ساكس أن صناديق الأسهم الأمريكية الأساسية طويلة/قصيرة خسرت 1.94% الأسبوع الماضي، وخسرت الصناديق العالمية المماثلة 1.48%، بينما انخفض مؤشر S&P 500 الإجمالي للعائد 4.74% في نفس الفترة. بلغ عائد صناديق الأسهم الأمريكية منذ بداية العام 5.47% فقط، متخلفًا عن 8.43% لمؤشر S&P 500. كانت صناديق التكنولوجيا في وضع أكثر مأساوية، حيث محت جميع مكاسب العام بحلول يوم الخميس.
هيكل المراكز: Mag 7 لا تزال قرب أعلى مستوياتها التاريخية، والإسكان والكهرباء يتحولان إلى بيع صافٍ
على الرغم من أكبر خفض رافعة منذ الجائحة، لا تزال هناك عدة هياكل مراكز جديرة بالملاحظة في دفتر جولدمان ساكس. أدرج فلود خمسة قطاعات بارزة في دفتر الوساطة الرئيسية الحالي:
Mag 7 والحوسبة السحابية واسعة النطاق (التخصيص الصافي لا يزال قرب أعلى مستوياته التاريخية)
الإسكان/بناة المنازل (الدفتر صافي بيع، ونسبة الطويل/القصير عند أدنى مستوى في خمس سنوات)
المطاعم (نسبة الطويل/القصير عند أدنى مستوى في خمس سنوات)
الكهرباء/المعدات الكهربائية الأمريكية (الدفتر صافي بيع، ونسبة الطويل/القصير عند أدنى مستوى في خمس سنوات)
التكنولوجيا الحيوية ذات رأس المال الصغير والمتوسط (لا تزال شراءً صافيًا، ونسبة الطويل/القصير تتجاوز 3، لكنها عند أدنى مستوى في حوالي ثلاث سنوات)
الأكثر لفتًا للنظر: بعد أكبر خفض رافعة منذ الجائحة، لا يزال التخصيص الصافي لـ Mag 7 والحوسبة السحابية واسعة النطاق قرب أعلى مستوياته التاريخية، بينما تحول الدفتر إلى بيع صافٍ للإسكان والكهرباء/المعدات الكهربائية. بعبارة أخرى، بينما باعت الصناديق أسهم التكنولوجيا على نطاق واسع، لا تزال متمسكة بمراكزها الطويلة في "الممولين" (أي عمالقة الحوسبة السحابية واسعة النطاق). إذا تدهور السوق أكثر، فقد تصبح هذه الصفقة المزدحمة الأخيرة الهدف التالي للبيع.
استراتيجيات CTA الكمية: بائعون في جميع السيناريوهات، وقد يبيعون 45 مليار دولار إضافية كحد أقصى
الأسبوع الماضي، عملت استراتيجيات CTA الكمية كمسرع للانخفاض. وفقًا للتقديرات، باعت CTA حوالي 11.6 مليار دولار من عقود S&P الآجلة و3 مليارات دولار من عقود ناسداك الآجلة خلال خمسة أيام الأسبوع الماضي.
الأكثر إثارة للقلق هو الضغط اللاحق. يُظهر ملخص الاستراتيجيات المنهجية لسابورو أن إشارات المنهجية/CTA سلبية حاليًا في 50% إلى 60% من أسواق الأسهم العالمية، بما في ذلك S&P 500 ومعظم الأسواق الرئيسية.
يُظهر تحليل السيناريو لستانكارد أن خلال الأسبوع المقبل، بغض النظر عن اتجاه السوق، ستكون CTA بائعة:
- سيناريو الاستقرار: بيع حوالي 23.3 مليار دولار (منها حوالي 31.1 مليار دولار في S&P)
- سيناريو الصعود: بيع حوالي 3.9 مليار دولار (منها حوالي 23.1 مليار دولار في S&P)
- سيناريو الهبوط: بيع حوالي 48.7 مليار دولار (منها حوالي 31.5 مليار دولار في S&P)
خلال الشهر المقبل، فقط في سيناريو الصعود القوي تتحول CTA إلى مشترية (شراء حوالي 74 مليار دولار، منها حوالي 14.4 مليار دولار في S&P)؛ وفي سيناريو الهبوط، قد يصل حجم بيع الأسهم العالمية إلى حوالي 149.5 مليار دولار.
المستويات الفنية الحاسمة لمؤشر S&P 500: حوالي 7675 نقطة على المدى القصير، وحوالي 7549 نقطة على المدى المتوسط، وحوالي 7084 نقطة على المدى الطويل. حاليًا، أسعار إغلاق المؤشر أعلى من هذه المستويات، وهذا هو السبب في استمرار بيع الاستراتيجيات الكمية.
إشارات الذعر مضاءة بالكامل، والاستثناء الوحيد هو مؤشر جولدمان ساكس المركب للمعنويات
أصدرت العديد من مؤشرات معنويات السوق إشارات ذعر قوية.
"مؤشر الخوف" لجولدمان ساكس: أشار أرمبروست إلى أن قراءة المؤشر فوق 9 كانت تاريخيًا فرصة شراء جيدة، ولامس 9.57 يوم الخميس الماضي، وأغلق عند 9.2 في نهاية الأسبوع.
"نسبة المفاجأة": يقيس هذا المؤشر الذي أنشأه خبير المشتقات والاستراتيجي في جولدمان ساكس برايان جاريت مضاعف التغير اليومي لسعر الأصل مقارنة بالتقلب الضمني للخيارات في اليوم السابق. سجل مؤشر S&P 500 أعلى قيمة له منذ 19 عامًا هذا الأسبوع، واحتل ناسداك المرتبة الثانية، وكان راسل 2000 ضمن الخمسة الأوائل - وكانت درجة تقليل سوق الخيارات من شأن هذا التقلب هي الأعلى منذ أكثر من عشرين عامًا.
تعرضت البنية الدقيقة للسوق أيضًا لضغوط: انخفض عمق سوق عقود S&P الآجلة إلى 4.15 مليون دولار، وهو أقل بكثير من المتوسط البالغ 11.4 مليون دولار؛ قفز الارتباط الضمني لشهر واحد من أقل من 10% في الصيف إلى حوالي 26%؛ اتسع الفرق بين التقلب الضمني لناسداك وS&P إلى ما يقرب من 9 نقاط مئوية، مقتربًا من الرقم القياسي البالغ 12.6 نقطة المسجل خلال انهيار الزخم في الصيف؛ حافظ انحراف خيارات البيع على مستوى مرتفع عند 1.20، بينما انخفض انحراف خيارات الشراء إلى 0.76.
انخفض مؤشر جولدمان ساكس لتفضيل المخاطرة (GSRAII) إلى -0.65، لكنه لم يصل بعد إلى مستوى إشارة الشراء القوية -1 الذي ذكره أرمبروست. في أدنى مستويات مارس 2020 بسبب كوفيد-19، كان المؤشر عند -2.03.
بدأ المستثمرون الأفراد أيضًا في التردد. وصف سابورو المستثمرين الأفراد بكلمة واحدة: "رَمَشوا". ظهرت الأسبوع الماضي أكثر قراءتين سلبيتين لانحراف الشراء/البيع اليومي منذ بداية يونيو، وانخفض صافي شراء المستثمرين الأفراد لمؤشر S&P 500 إلى ما دون الصفر مرتين. أظهر استطلاع AAII أنه في الأسبوع المنتهي في 4 نوفمبر، قفزت نسبة المتشائمين 7 نقاط مئوية إلى 48.4%، أي أعلى بـ 17 نقطة مئوية من المتوسط التاريخي؛ ارتفع مؤشر الخوف والطمع لـ CNN بشكل طفيف من 19 إلى 24، لكنه لا يزال في منطقة "الخوف الشديد".
الاستثناء الوحيد هو مؤشر جولدمان ساكس لمعنويات السوق الأمريكية (Sentiment Indicator). يغطي هذا المؤشر المركب تسعة مؤشرات مراكز للمؤسسات والأفراد والمستثمرين الأجانب، وارتفع فعليًا من +0.2 إلى +0.6. عتبة إشارة انخفاض المراكز هي أقل من -1.0، وهي بعيدة حاليًا عن التحقق. السبب هو أن صناديق الاستثمار المشتركة والمستثمرين الأجانب الذين يواصلون الشراء يبقون المؤشر المركب في المنطقة الإيجابية، مما يجعل إشارة الشراء العكسي "الجميع خرجوا" غير مكتملة بعد.
من يلتقط الكرة؟ صناديق الاستثمار المشتركة وعمليات إعادة الشراء تشتري عكس الاتجاه
الجانب الآخر من التصفية الواسعة لصناديق التحوط هو الشراء العكسي من "الأموال البطيئة".
فيما يتعلق بصناديق الاستثمار المشتركة، وفقًا لبيانات EPFR، في الأسبوع المنتهي في 4 نوفمبر، شهدت صناديق الأسهم العالمية تدفقًا صافيًا بلغ حوالي 89 مليار دولار (مقارنة بـ 56 مليار دولار في الأسبوع السابق)، منها حوالي 37 مليار دولار تدفقت إلى الولايات المتحدة؛ بلغ التدفق الصافي التراكمي خلال الأسابيع الأربعة الماضية حوالي 265 مليار دولار، منها حوالي 111 مليار دولار تدفقت إلى الولايات المتحدة. سجلت صناديق التكنولوجيا مرة أخرى أكبر تدفق صافٍ، على الرغم من التقلبات الحادة في الأسهم المرتبطة بالذكاء الاصطناعي. استمر حجم التدفقات عبر الحدود إلى الصناديق الأمريكية في الارتفاع، واقترب التراكمي منذ عام 2022 من تريليون دولار.
فيما يتعلق بعمليات إعادة الشراء للشركات، خرج حاليًا حوالي 90% من مكونات S&P 500 من فترة الصمت، ومن المتوقع أن يرتفع إلى حوالي 93% بحلول نهاية هذا الأسبوع. يُظهر تقرير مكتب تداول إعادة الشراء في جولدمان ساكس أن النشاط تسارع بشكل كبير الأسبوع الماضي، مدفوعًا بزخم ما بعد الانتخابات وموسم الأرباح النشط، وقفزت نسبة أوامر السوق المفتوح الاختيارية من 22% في الأسبوع السابق إلى 33%، وكانت كمية التنفيذ حوالي 1.6 ضعف المتوسط اليومي للعام الماضي. بلغ حجم تفويضات إعادة الشراء منذ بداية عام 2026 حتى الآن 1.5 تريليون دولار، متجاوزًا الرقم القياسي لعام 2025 بأكمله البالغ 1.37 تريليون دولار.
ومع ذلك، لا يمكن تجاهل ضغط العرض - بلغ حجم الاكتتابات العامة الأولية والإصدارات الثانوية في أمريكا الشمالية الأسبوع الماضي 16.3 مليار دولار، وبلغ الإجمالي منذ بداية العام 536 مليار دولار، ولا تزال عمليات إعادة الشراء بحاجة إلى استيعاب ضغط العرض هذا باستمرار.
صراع الطويل والقصير: بعد إعادة توزيع المراكز، قد يحتاج قاع السوق إلى انتظار انتهاء بيع CTA
على الرغم من الأسبوع الصعب، أدرج فلود أربعة أسباب للحفاظ على نظرة إيجابية: نمو ربحية السهم لمؤشر S&P 500 في الربع الثالث على أساس سنوي يصل إلى 35%؛ تحسن اتساع نطاق السوق بشكل كبير؛ مكرر الربحية لمؤشر S&P 500 حوالي 18 مرة، عند المئوي 31 خلال العقد الماضي، وقطاع الاتصالات عند المئوي الرابع في تاريخه خلال عشر سنوات؛ تقوم الشركات بنشاط بالشراء عند الانخفاض.
وفقًا لآراء محللي أشباه الموصلات في جولدمان ساكس التي نقلها أرمبروست، دخلت الأسهم ذات الصلة بوضوح منطقة التشبع البيعي، وأصبح العائد مقابل المخاطرة جذابًا لبعض الأسهم الفردية، وتم ذكر تفضيل إنفيديا وبرودكوم وأبلايد ماتيريالز ولام ريسيرش.
ومع ذلك، لا تزال ضغوط متعددة قائمة. لخص سابورو: "انخفضت أسعار النفط، وانخفضت العوائد، ويحتاج التقلب إلى الاستقرار حتى تعود الأموال إلى الدخول." قبل استقرار التقلب، وبيانات مؤشر أسعار المستهلكين يوم الثلاثاء، وأرباح إنفيديا في 17 نوفمبر، ربما كان الأسبوع الماضي "لحظة استسلام" لصناديق التحوط، لكن القاع الحقيقي للسوق قد يحتاج إلى انتظار إكمال CTA لعمليات البيع المتبقية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.