هل انفجرت فقاعة الذكاء الاصطناعي في الأسهم الأمريكية؟
 Odaily
المؤلف الأصلي: دونغ جينغ
المصدر الأصلي: وول ستريت جيان ون
يمر وول ستريت بلحظة صحوة مكلفة. فمع تعرض أسهم التكنولوجيا الكبرى لأعنف موجة بيع شهرية منذ مارس 2025، تتصاعد التساؤلات حول عائد الاستثمار في البنية التحتية للذكاء الاصطناعي، وتتزايد مؤشرات انحسار موجة تداول الذكاء الاصطناعي.
في آخر جلسة تداول لشهر أكتوبر، تبخرت أكثر من 1.5 تريليون دولار من القيمة السوقية للأسهم الأمريكية خلال شهر واحد، وهوى مؤشر ناسداك المركب بنسبة 5.3% خلال الشهر، مسجلاً أسوأ أداء شهري منذ مارس 2025؛ بينما أغلق مؤشر ستاندرد آند بورز 500 على انخفاض للشهر الثاني على التوالي.
كتب المحللان المخضرمان بيرت دوهمن وديون دوهمن من مؤسسة دوهمن كابيتال ريسيرش في أحدث مقال لهما أن موجة البيع هذه امتدت من قطاعي الذكاء الاصطناعي وأشباه الموصلات إلى الخارج، مما أدى إلى سلسلة من ردود الفعل تمثلت في تصفية مراكز ذات رافعة مالية كبيرة ونداءات هامش إضافية، ولم تسلم منها حتى الأصول السائلة مثل الذهب والفضة. وفي الوقت نفسه، تحولت التساؤلات حول قدرة الإنفاق الرأسمالي على الذكاء الاصطناعي على تحقيق عوائد مجزية من قضية هامشية إلى سحابة قاتمة تخيم على القطاع بأكمله.
وقد بادرت مؤسسات مرموقة مثل إليوت إنفستمنت مانجمنت (إليوت) إلى إطلاق التحذيرات. كتب مقال وول ستريت جيان ون أنه وفقًا لتقرير نشرته صحيفة وول ستريت جورنال، صرحت شركة إليوت التابعة لبول سينجر في رسالتها إلى المستثمرين لشهر أكتوبر بأن "في الوقت الحالي، تدق جميع أجراس الإنذار التي تنذر بقدوم سوق هابطة كبرى تقريبًا"، وشبهت بيئة السوق الحالية بـ"العشرينيات الهادرة" التي سبقت الكساد الكبير.
يتوافق هذا التقييم بشكل كبير مع تحليل بيرت دوهمن وديون دوهمن في مقالهما الأخير، حيث يشير كلاهما إلى نفس السؤال الجوهري: من سيتحمل تكلفة الذكاء الاصطناعي في نهاية المطاف؟
مئات المليارات تتبخر، والذكاء الاصطناعي هو المنطقة الأكثر تضررًا
كانت القوة التدميرية لشهر أكتوبر مذهلة. أشار بيرت دوهمن وديون دوهمن في مقالهما إلى أن تبخر 1.5 تريليون دولار من القيمة السوقية للأسهم الأمريكية في شهر واحد يعادل ثلاثة أضعاف الانهيار اليومي الذي حدث في "الاثنين الأسود" عام 1987 والبالغ حوالي 500 مليار دولار.
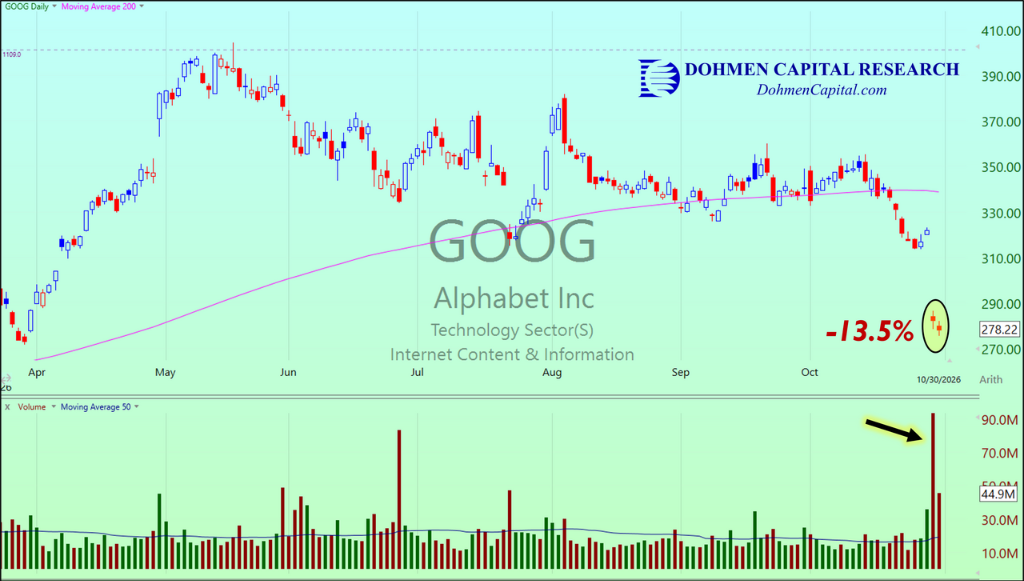
تتابعت المحفزات. بعد إعلان نتائج ميتا للربع الثالث في 21 أكتوبر بعد إغلاق السوق، انقلب مزاج السوق رأسًا على عقب؛ وفي 28 أكتوبر، أعلنت مايكروسوفت وجوجل نتائجهما تباعًا، فانهارت أسهم ألفابت، الشركة الأم لجوجل، بنسبة 13.5% في يوم واحد، مما أثر سلبًا على مجموعة أسهم التكنولوجيا العملاقة بأكملها.
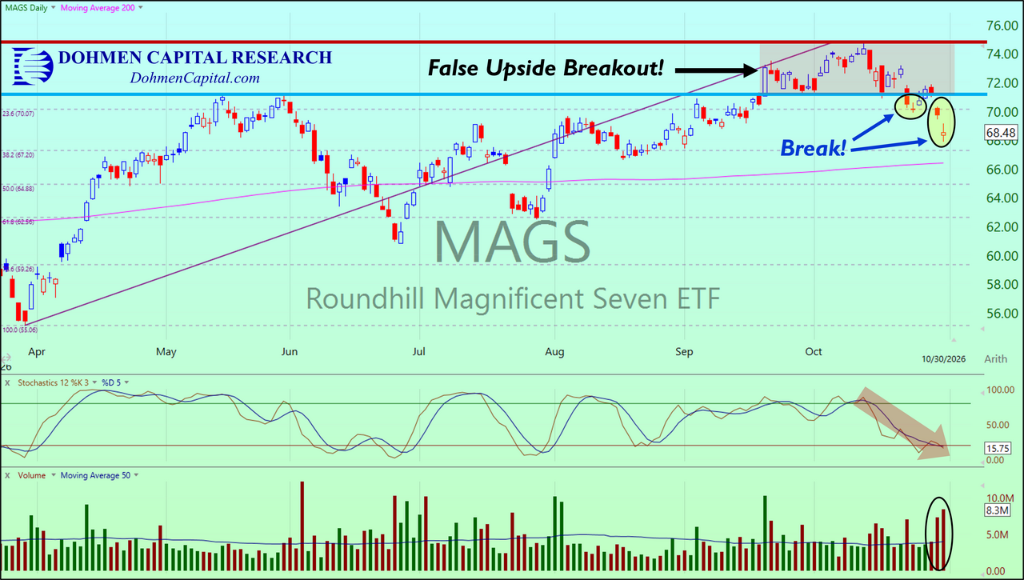
فقد صندوق MAGS ETF، الذي يمثل أسهم "الأسهم السبعة الكبرى (Mag 7)"، زخمه بسرعة منذ ذروته في 13 أكتوبر، وأغلق دون مستوى الدعم الرئيسي البالغ 70 نقطة ليومين متتاليين في نهاية أكتوبر، مؤكدًا أن الاختراق الصعودي السابق كان اختراقًا كاذبًا.
والجدير بالحذر أن القمة الفعلية لأسهم التكنولوجيا وأشباه الموصلات كانت قد تشكلت بالفعل في يونيو من هذا العام، دون أن تثير اهتمامًا واسعًا في السوق آنذاك. شدد دوهمن في مقالهما على أن القمة الحقيقية للسوق غالبًا ما تسبق الانهيار المثير للانتباه بعدة أشهر، وبحلول الوقت الذي يدرك فيه معظم المستثمرين المخاطر، يكونون قد وقعوا في الفخ بالفعل.
من سيتحمل تكلفة الذكاء الاصطناعي؟ التناقض الجوهري يطفو على السطح
الدافع الأساسي وراء انحسار موجة تداول الذكاء الاصطناعي هذه هو أن السوق بدأ يواجه سؤالاً طالما تم تجنبه: هل يمكن للاستثمارات الضخمة في البنية التحتية للذكاء الاصطناعي أن تتحول إلى عوائد تجارية مستدامة؟
كتب دوهمن في مقاله أن المخاوف بشأن تمويل الذكاء الاصطناعي تتفاقم باستمرار، "وهناك سحابة سوداء ضخمة تخيم على السوق".
في رسالتها إلى المستثمرين، حددت إليوت ثلاثة مخاوف محددة في مجال الذكاء الاصطناعي:
الاستثمار الدائري بين شركات نماذج الذكاء الاصطناعي ومصنعي البنية التحتية للذكاء الاصطناعي، والتوسع في الإنفاق الرأسمالي المدعوم بالديون، والحركة الاجتماعية المتنامية المناهضة للذكاء الاصطناعي.
حذرت إليوت من أنه إذا تعرضت تسعيرة منتجات الذكاء الاصطناعي للتحدي، أو تقلصت توقعات السوق بشأن بناء الذكاء الاصطناعي، فإن التأثير على السوق "قد يكون تاريخيًا، وبشدة لا تقل عن أي سوق هابطة شهدتها العقود الماضية".
هذه الحلقة المنطقية المغلقة تتجلى الآن في السوق: تمتعت أسهم التكنولوجيا العملاقة بعلاوات سعرية كبيرة بفضل سردية الذكاء الاصطناعي، وعندما تتعرض قدرة هذه السردية على التحول التجاري للتشكيك، يواجه نظام التقييم ضغوطًا لإعادة الهيكلة. وبمجرد أن تبدأ الأموال ذات الرافعة المالية المتركزة في هذه الأسهم في الانسحاب، فإنها ستؤدي إلى نداءات هامش، مما يجبر المستثمرين على بيع أصول أخرى لتوفير السيولة، مما يخلق سلسلة ردود فعل.
إشارات متراكمة: تحول المشاعر من FOMO إلى FOGO
قد يكون الهيكل الأساسي لمشاعر السوق يشهد تغيرًا نوعيًا.
ترى إليوت أن السوق الصاعدة الحالية مدعومة بعوامل متعددة، وهذا يشكل في حد ذاته خطرًا نظاميًا، فبمجرد أن يتزعزع واحد أو اثنان من الركائز مثل اتساع عجز الميزانية الأمريكية، أو التضخم المستعصي، أو المخاطر الكامنة في الائتمان الخاص، أو فقاعة الذكاء الاصطناعي، فقد تتحول مشاعر السوق فجأة من "الخوف من تفويت الفرصة" (FOMO) إلى "الخوف من الانهيار" (FOGO)، مما يؤدي إلى سلسلة انهيارات ذاتية التعزيز.
كما وصفت إليوت التداول المتزايد لخيارات اليوم الواحد والمراهنات على أسهم الميم بأنها سلوكيات "أقرب إلى المقامرة"، معتبرة أن هذه الأنشطة المضاربية تشوه آلية التسعير الطبيعية للسوق.
كتب جيسي كوهين، الشريك الإداري في إليوت، مؤخرًا على منصة X:
"أصبح سوق الأسهم مختلفًا الآن، لأنه مختلف بالفعل. الفائزون يواصلون الفوز، والخاسرون يتعرضون لضربات قاسية، وردود فعل السوق خلال مواسم الأرباح أصبحت غير قابلة للتنبؤ بشكل متزايد، مع تقلبات أكبر."
المؤسسات تتحول إلى الدفاع، في انتظار "تحول المد"
في مواجهة هذه التقييمات للمخاطر، بدأت بعض المؤسسات الكبرى في تقليص تعرضها للمخاطر بشكل استباقي والتحول إلى وضع الدفاع.
حولت إليوت تركيزها الاستثماري إلى الحفاظ على رأس المال. كتب سينجر والرئيس التنفيذي المشارك جوناثان بولوك في الرسالة:
"في تاريخ إليوت الممتد لخمسين عامًا، كانت هناك فترات هدوء بالفعل، لكن هذه الفترات كانت تاريخيًا مصحوبة باضطرابات في السوق، وتلاها ظهور نوافذ فرص نادرة. هدفنا هو أن نكون مستعدين تمامًا، محميين من مخاطر الهبوط، مع الاحتفاظ برأس مال يمكنه شراء الأصول الرخيصة عند قيعان السوق، في انتظار تحول المد مرة أخرى."
كما نصح دوهمن في مقالهما بوضوح: تجنب الشراء عند الانخفاضات في أسهم الذكاء الاصطناعي والأسهم المرتبطة بها. واستشهدا بمقولة من طاولة البوكر: "إذا لم تستطع معرفة من هو الضحية على الطاولة، فالضحية هو أنت."
مرجع تاريخي: القمم لا تدخل بصخب أبدًا
سواء دوهمن أو إليوت، كلاهما يشير إلى قاعدة سوقية غير بديهية: القمة الحقيقية للسوق غالبًا ما تتشكل عندما لا يكون الجمهور قد لاحظها بعد.
أشار دوهمن في مقاله إلى أن قمة قطاعي الذكاء الاصطناعي وأشباه الموصلات قد تشكلت بهدوء في يونيو من هذا العام، لكنها لم تثر قلقًا كافيًا في ذلك الوقت. المستثمرون الذين زادوا مراكزهم بعد الوصول إلى مستويات مرتفعة يواجهون الآن خسائر عائمة ضخمة وصراعًا نفسيًا مع "عدم الرغبة في البيع بخسارة"، وهذا هو المسار الكلاسيكي لتراكم الأسهم العالقة في الأسواق الهابطة، وهو أيضًا السبب الجذري وراء مواجهة كل ارتداد مستقبلي لضغوط بيع كثيفة.
شبهت إليوت الوضع الحالي بـ"العشرينيات الهادرة" التي سبقت الكساد الكبير، حيث كانت أيضًا مزيجًا من الرغبة في المخاطرة المدفوعة بالديون والهوس بالتكنولوجيا الجديدة. التاريخ لا يعيد نفسه ببساطة، لكنه غالبًا ما يتبع نفس النمط.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.