ماذا يحدث عندما تصل العملة المشفرة إلى الحد الأقصى للعرض؟
 cryptonewsالمؤلف: Trader Edge
عندما تصل العملة المشفرة إلى الحد الأقصى للعرض، لا يمكن إنشاء عملات جديدة بموجب قواعدها الحالية. لا تتوقف سلسلة الكتل. تستمر العملات الحالية في التداول، ويمكن للمعدنين أو المدققين الاستمرار في كسب المكافآت من رسوم المعاملات أو طرق أخرى.
البيتكوين هي أشهر حالة. يبلغ الحد الأقصى للعرض حوالي 21 مليون عملة. من المتوقع تعدين آخر أجزاء منها حوالي عام 2140.
تعمل الشبكات الأخرى بشكل مختلف. كاردانو (ADA) لديها حد أقصى يبلغ 45 مليار توكن، وأنشأت XRP جميع عملاتها البالغة 100 مليار عند الإطلاق. الإيثريوم (ETH) ليس لها حد أقصى ثابت، لكنها تحرق بعض ETH لتقليل العرض.
في مارس 2026، تم تعدين العملة رقم 20 مليون من البيتكوين. هذا يترك أقل من مليون BTC ليتم إصدارها على مدى السنوات الـ 114 القادمة تقريبًا.
تتناول هذه المقالة الأرقام وراء حدود العرض. وتغطي ما يحدث للمعدنين والمدققين والأسعار وأمن الشبكة عندما يتباطأ الإصدار أو يتوقف.
إحصائيات رئيسية في لمحة
جدول المحتويات
البيتكوين هي المثال الرئيسي لحد أقصى صارم للعرض، لذا فإن أرقامها تحدد السياق. يوضح الجدول أدناه وضع الشبكة اليوم.
| الإحصائية | الرقم |
|---|---|
| الحد الأقصى لعرض البيتكوين | حوالي 21 مليون BTC |
| تم تعدين العملة رقم 20 مليون | 9 مارس 2026 |
| حصة العرض المُصدر | حوالي 95.24% |
| BTC المتبقية للإصدار | أقل من 1 مليون |
| مكافأة الكتلة الحالية | 3.125 BTC |
| العملات النهائية المتوقعة | حوالي 2140 |
| الحد الأقصى لعرض الإيثريوم | لا يوجد حد أقصى ثابت |
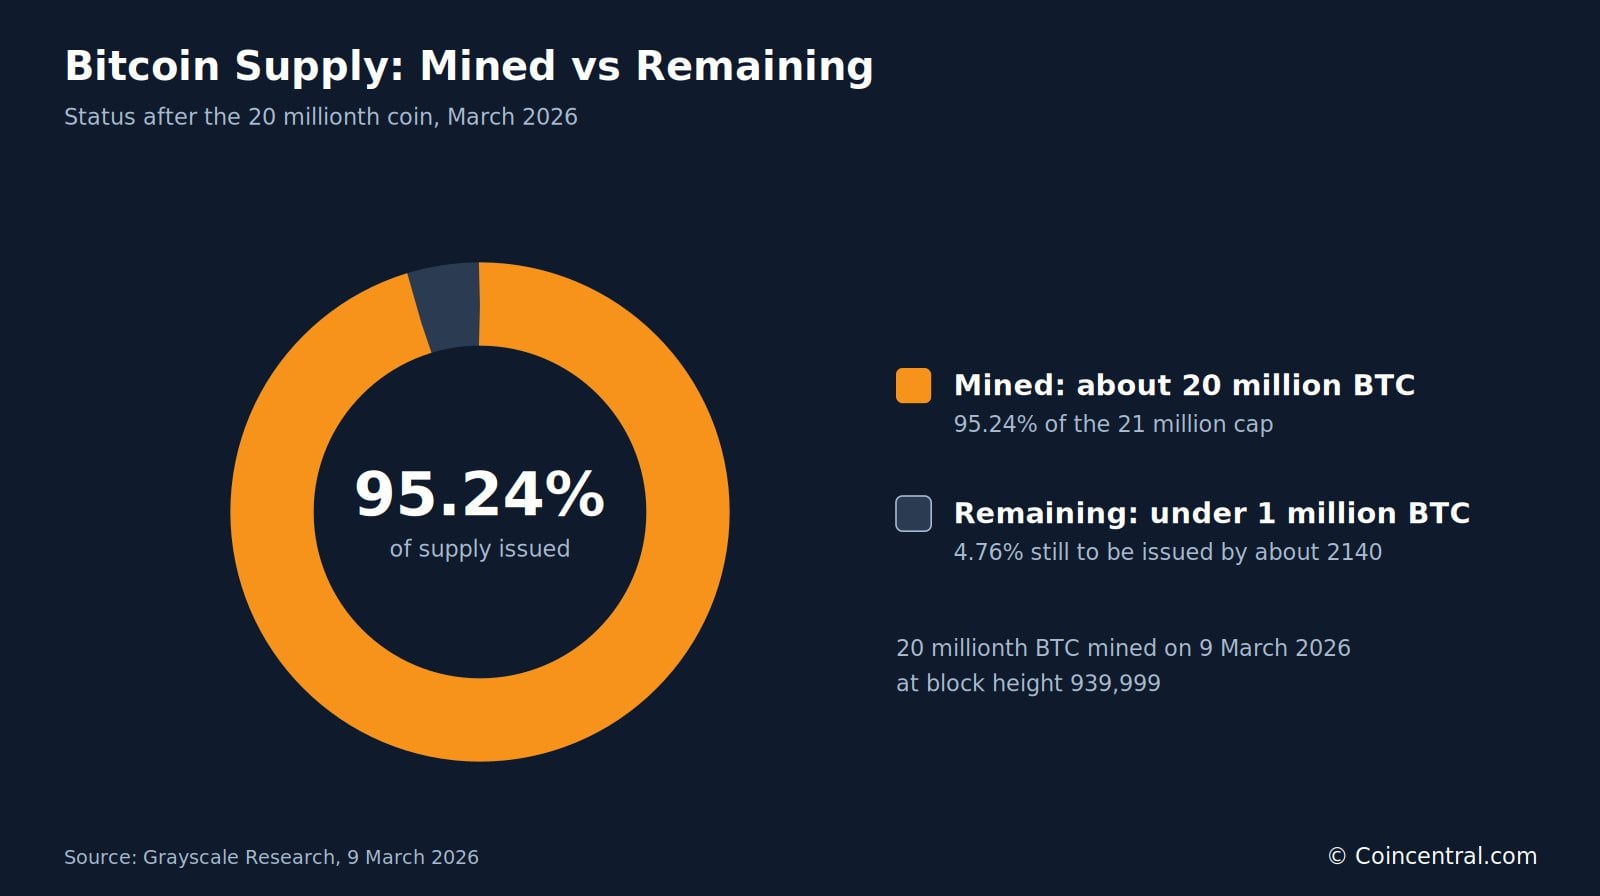
الشكل 1: حصة الحد الأقصى لعرض البيتكوين المُصدرة اعتبارًا من مارس 2026. المصدر: Grayscale.
ماذا يعني الحد الأقصى للعرض؟
الحد الأقصى للعرض هو أكبر عدد من العملات يمكن أن يوجد بموجب قواعد العملة المشفرة. بالنسبة للعملات ذات الحد الأقصى الثابت، يحد البروتوكول من عدد الوحدات التي يمكن إنشاؤها. يبلغ الحد الأقصى للبيتكوين حوالي 21 مليون BTC، ولايتكوين 84 مليون LTC، وكاردانو 45 مليار ADA.
غالبًا ما يخلط الناس بين الحد الأقصى للعرض والعرض الإجمالي والعرض المتداول. تصف هذه الأرقام أشياء مختلفة.
| مقياس العرض | المعنى |
|---|---|
| الحد الأقصى للعرض | أكبر عدد من العملات مسموح به بموجب قواعد العرض |
| العرض الإجمالي | العملات الحالية، عادةً باستثناء التوكنات المحروقة |
| العرض المتداول | العملات المقدر توفرها في السوق |
| العرض المتاح | العملات التي يرغب حاملوها ويستطيعون بيعها أو نقلها |
| التقييم المخفف بالكامل | السعر مضروبًا في الحد الأقصى أو رقم عرض كامل آخر |
لنأخذ عملة افتراضية بحد أقصى للعرض يبلغ 100 مليون توكن. لنفترض أنه تم إنشاء 80 مليونًا، لكن 60 مليونًا فقط متداولة.
قد تكون العشرون مليون توكن المتبقية ضمن مخصصات الفريق أو الخزائن أو عقود الاستحقاق. ويمكن إصدار 20 مليونًا أخرى بموجب القواعد.
إذن الحد الأقصى هو 100 مليون، لكن المشترين لا يمكنهم الوصول إلا إلى 60 مليونًا. هذه الفجوة مهمة عند الحكم على التخفيف المستقبلي.
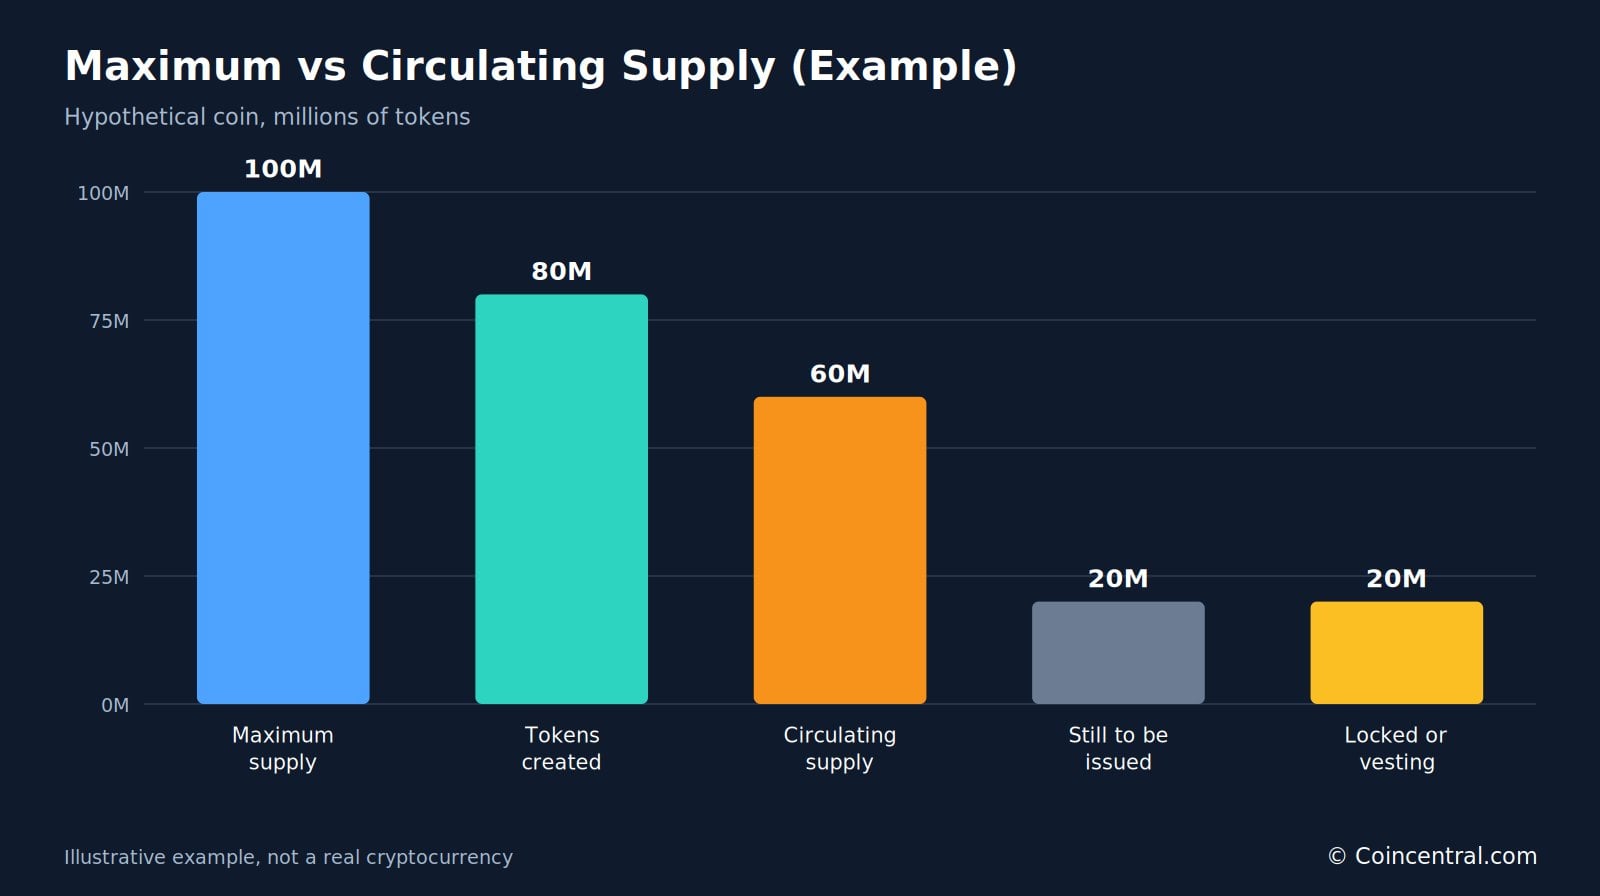
الشكل 2: عملة افتراضية بحد أقصى 100 مليون توكن. 60 مليون توكن فقط متداولة.
ما هي العملات المشفرة التي لديها حد أقصى للعرض؟
ليست كل عملة لها حد أقصى ثابت. بعضها يتبع جداول إصدار محددة، والبعض الآخر ينشئ توكنات طوال الوقت، وبعضها يحرق توكنات لتعويض العرض الجديد.
| العملة المشفرة | الحد الأقصى للعرض | آلية العرض |
|---|---|---|
| بيتكوين (BTC) | حوالي 21 مليون | مكافآت التعدين تنخفض إلى النصف حتى ينتهي الإصدار |
| لايتكوين (LTC) | 84 مليون | مكافآت التعدين تنخفض عبر التنصيف |
| XRP | في الأصل 100 مليار | تم إنشاء جميع التوكنات عند الإطلاق؛ الرسوم تحرق XRP |
| كاردانو (ADA) | 45 مليار | مكافآت الستاكينغ ممولة جزئيًا من احتياطيات محدودة |
| أفالانش (AVAX) | سقف إصدار 720 مليون | مكافآت الستاكينغ تُسك؛ الرسوم تُحرق |
| BNB | هدف 100 مليون | يتم تقليل العرض عبر حرق التوكنات |
| إيثريوم (ETH) | لا يوجد حد أقصى ثابت | الإصدار يُقابل جزئيًا أو كليًا بالحرق |
| دوجكوين (DOGE) | لا يوجد حد أقصى ثابت | إصدار مستمر يكافئ المعدنين |
تُظهر هذه الأرقام قواعد البروتوكول أو الأهداف المعلنة، وليس الأرصدة المتداولة الحالية. العملة ذات الحد الأقصى ليست تلقائيًا استثمارًا أفضل من عملة بدون حد أقصى.
تعتمد القيمة أيضًا على التبني والفائدة والطلب والسيولة وأمن الشبكة.
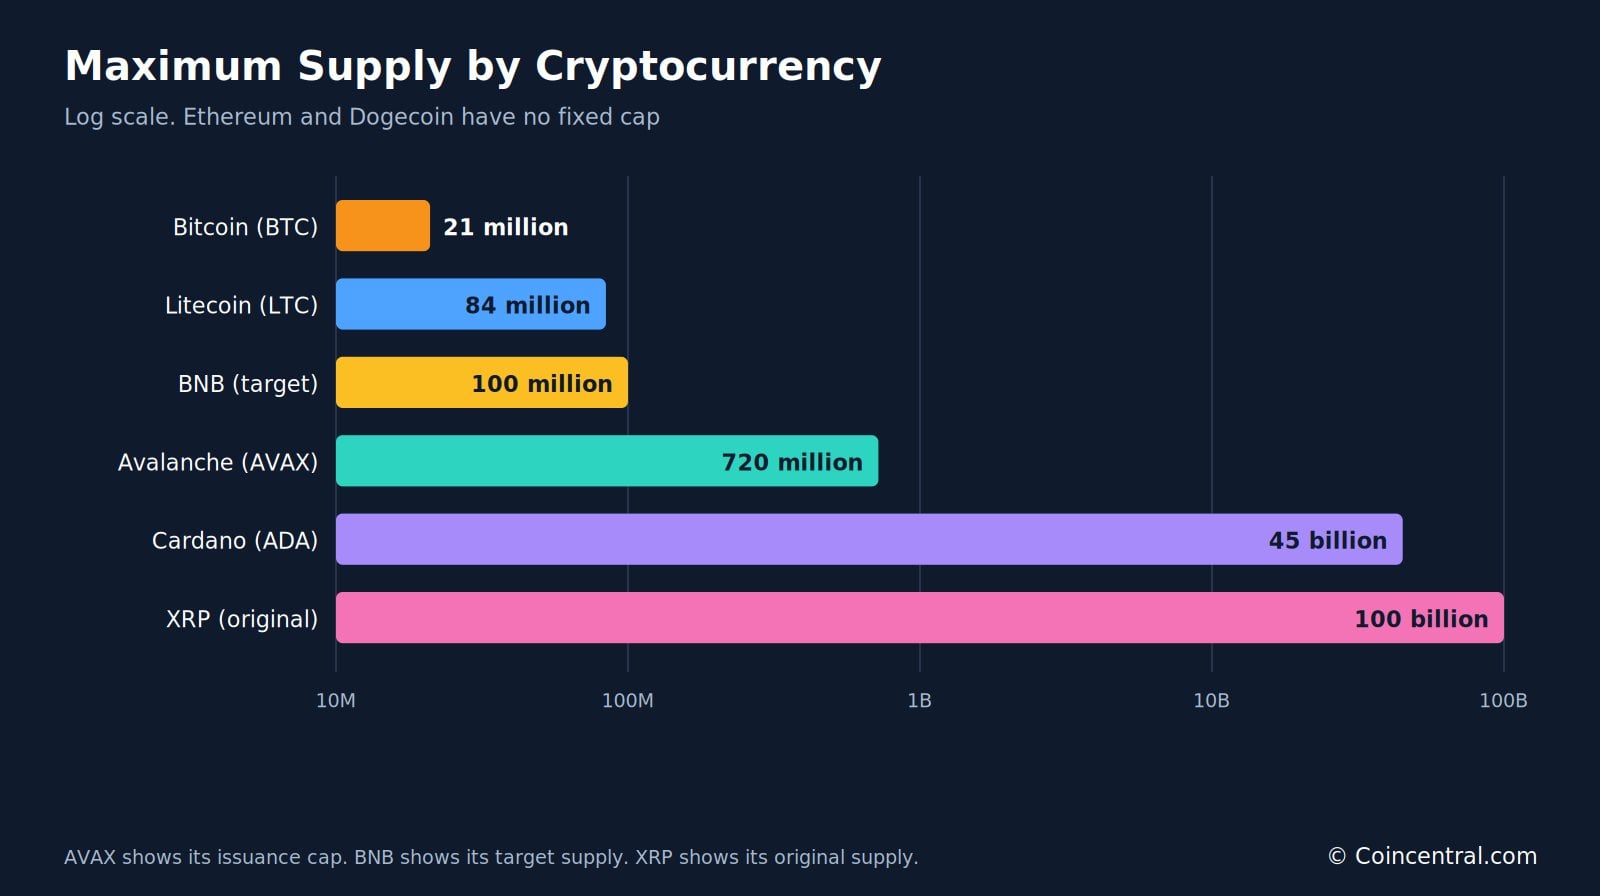
الشكل 3: الحد الأقصى للعرض أو هدف العرض لست عملات مشفرة، معروض على مقياس لوغاريتمي.
جدول تنصيف البيتكوين
تُصدر البيتكوين عملات جديدة بوتيرة محددة تتباطأ بمرور الوقت. عند إطلاقها في يناير 2009، حصل المعدنون على 50 BTC لكل كتلة. كل أربع سنوات تقريبًا، تُخفض هذه المكافأة إلى النصف. يُسمى هذا الحدث بالتنصيف.
| السنة | مكافأة الكتلة | BTC جديدة يوميًا (تقريبًا) |
|---|---|---|
| 2009 | 50 BTC | 7,200 |
| 2012 | 25 BTC | 3,600 |
| 2016 | 12.5 BTC | 1,800 |
| 2020 | 6.25 BTC | 900 |
| 2024 | 3.125 BTC | 450 |
| 2028 (تقديري) | 1.5625 BTC | 225 |
| 2032 (تقديري) | 0.78125 BTC | 112.5 |
| حوالي 2140 | 0 BTC | 0 |
تفترض الأرقام اليومية متوسط 144 كتلة في اليوم. الإنتاج الفعلي يختلف.
حدث آخر تنصيف في 20 أبريل 2024. خفض دعم الكتلة من 6.25 BTC إلى 3.125 BTC. من المتوقع التنصيف التالي في 2028.
بحلول عام 2140 تقريبًا، يجب أن يصل الدعم إلى الصفر. بعد ذلك، لن يتم إنشاء بيتكوين جديدة من خلال مكافآت التعدين العادية.
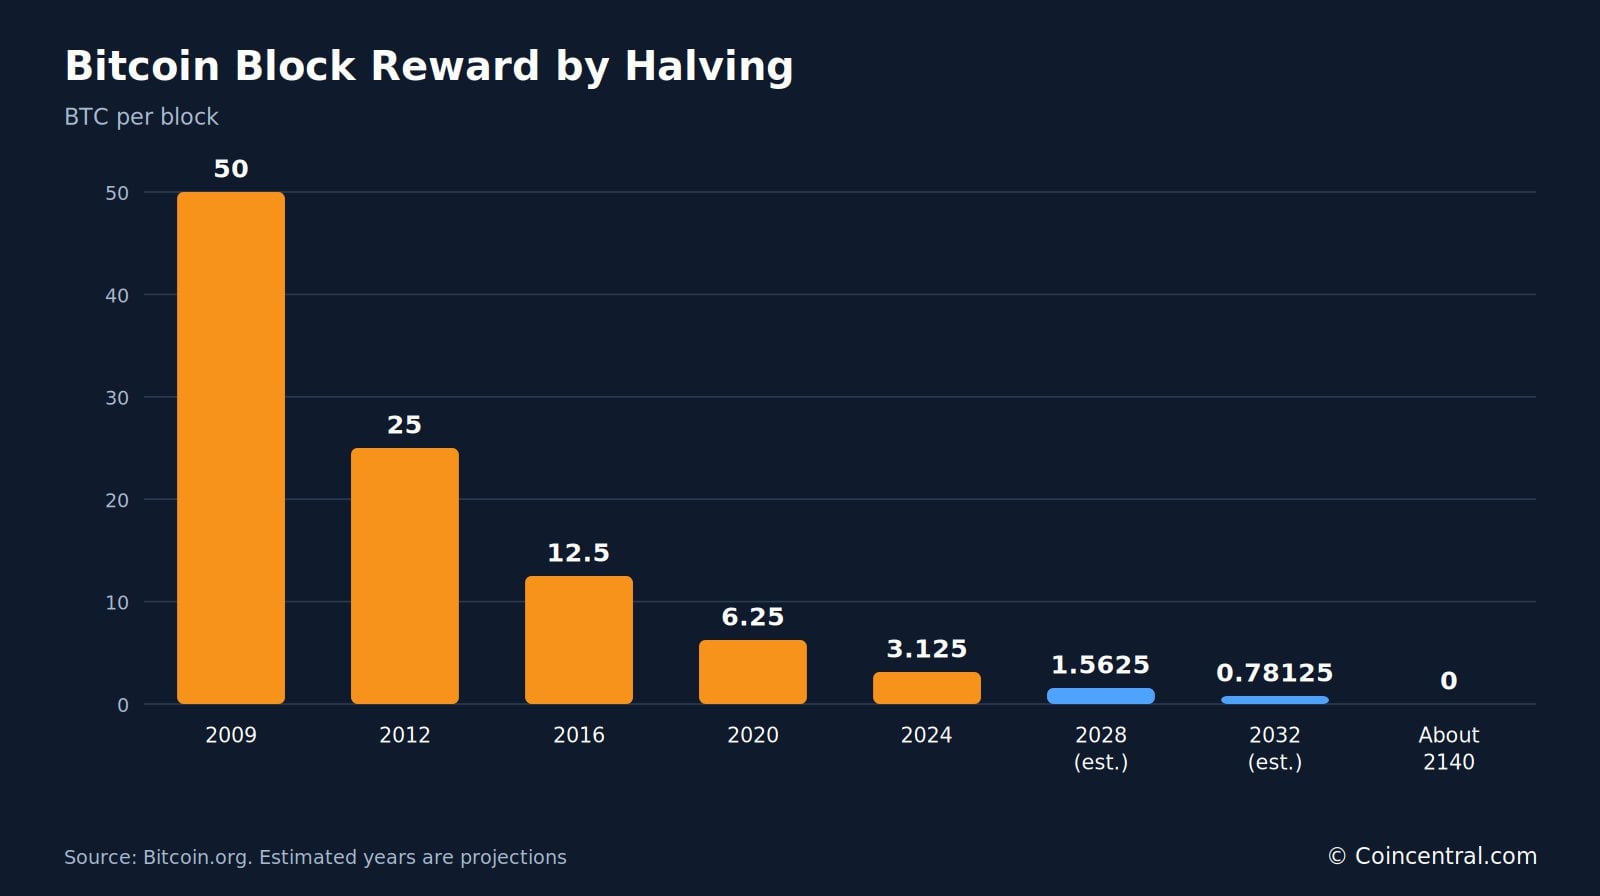
الشكل 4: مكافأة كتلة البيتكوين بعد كل تنصيف، بالـ BTC. المصدر: Bitcoin.org.
كم تم تعدين بيتكوين في 2026؟
أفادت Grayscale أنه تم تعدين العملة رقم 20 مليون من البيتكوين في 9 مارس 2026، عند ارتفاع الكتلة 939,999. أنتج الكتلة مجمع التعدين Foundry USA.
هذا يعني أنه تم إصدار حوالي 95.24% من الحد الأقصى للعرض. تبقى أقل من مليون BTC.
ومع ذلك، ستستغرق العملات الأخيرة أكثر من قرن لتصل. كل تنصيف يخفض الإصدار الجديد، لذا تستمر الوتيرة في التباطؤ.
حسبت Grayscale أن إجمالي الإصدار سيصل إلى حوالي 20,999,999.9769 BTC. هذا أقل بقليل من رقم 21 مليون الذي يُذكر غالبًا، بسبب التقريب في البروتوكول.
الجدول الزمني قابل للتنبؤ بدرجة كبيرة. الطلب المستقبلي والأسعار وعوائد المستثمرين ليست كذلك.
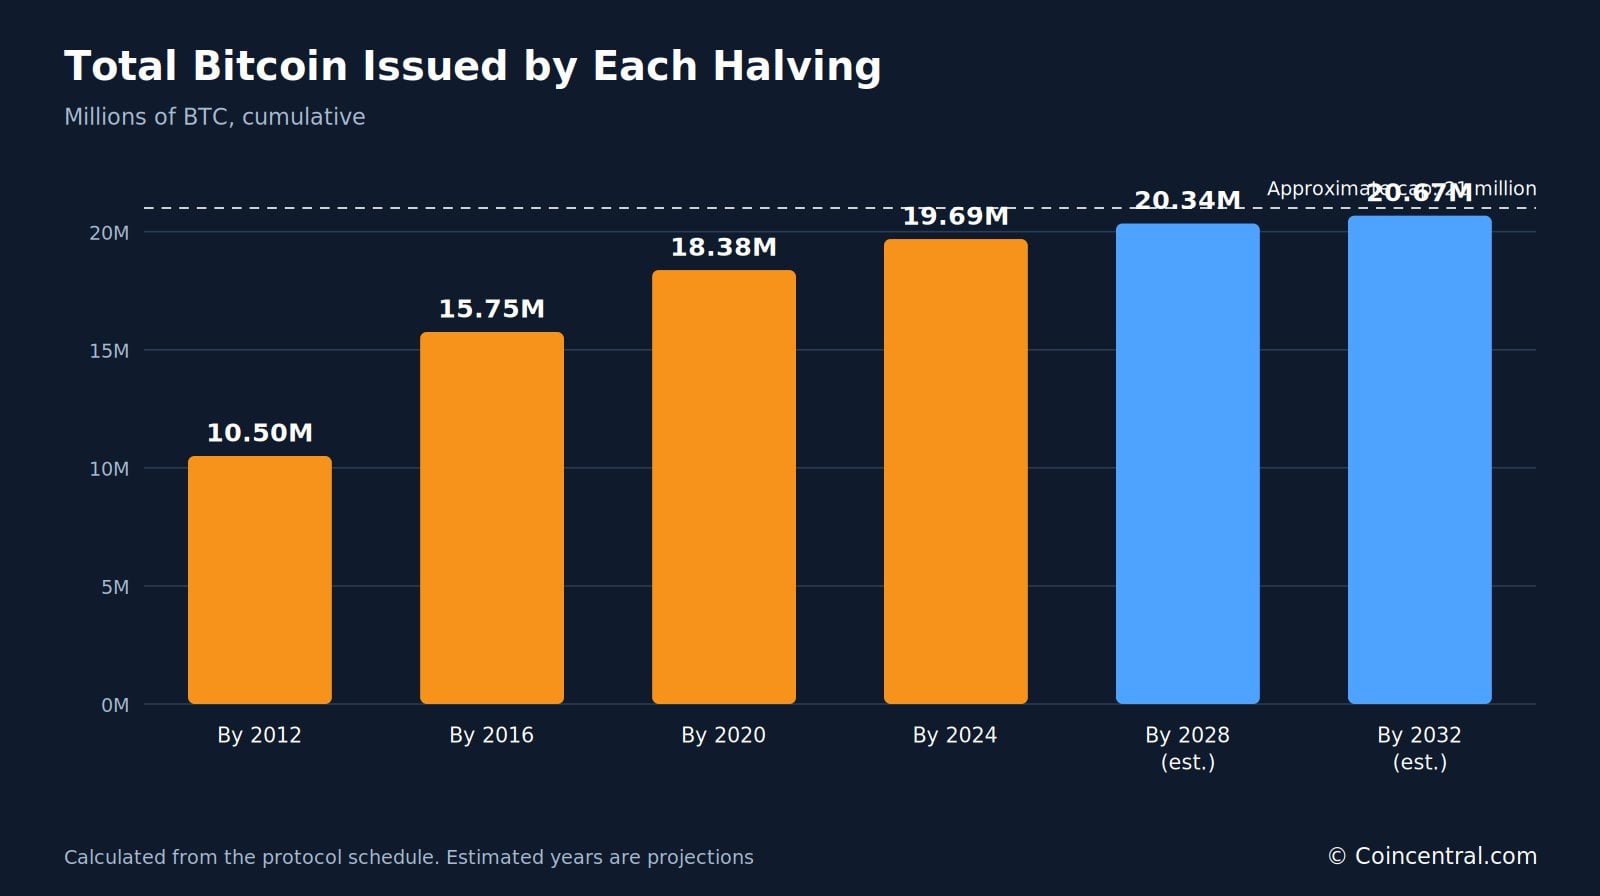
الشكل 5: إجمالي BTC المُصدرة عند كل تنصيف، محسوبة من فترات تنصيف تبلغ 210,000 كتلة.
هل سيتوقف تعدين البيتكوين عند الحد الأقصى للعرض؟
لا. من المتوقع أن يستمر التعدين بعد إصدار آخر عملة جديدة. ما يتغير هو كيفية دفع أجور المعدنين.
اليوم، يكسب المعدنون شيئين. الأول هو دعم الكتلة، وهو بيتكوين تم إنشاؤه حديثًا. والثاني هو رسوم المعاملات التي يدفعها المستخدمون الذين يريدون إدراج معاملاتهم في الكتل.
بمجرد الوصول إلى الحد الأقصى، ينتهي الدعم. تصبح رسوم المعاملات هي الإيراد المباشر الوحيد بالبيتكوين الذي يكسبه المعدنون من كل كتلة. توقعت الورقة البيضاء الأصلية للبيتكوين هذا التحول من العملات الجديدة إلى الرسوم.
تخيل كتلة برسوم 0.25 BTC. بسعر مثالي 100,000 دولار، تبلغ قيمتها 25,000 دولار. ما إذا كان ذلك يغطي التكاليف يعتمد على أسعار الكهرباء وكفاءة الأجهزة والمنافسة وقيمة البيتكوين المستقبلية.
إذا كانت الرسوم منخفضة جدًا، فقد يتوقف بعض المعدنين عن العمل. عندها ستتعدل صعوبة التعدين، مما يجعل إنتاج الكتل أسهل للمعدنين المتبقين. لكن انخفاض إجمالي قوة التعدين قد يقلل أيضًا من مقاومة الشبكة لهجمات معينة.
هل يمكن أن ترتفع الرسوم بعد 2140؟
من المحتمل، لكنه غير مضمون. البيتكوين لديها مساحة كتل محدودة، لذا يتنافس المستخدمون عندما يكون الطلب مرتفعًا. إذا أصبحت البيتكوين شبكة تسوية رئيسية، فقد يدفع المستخدمون أكثر مقابل معاملات موثوقة.
قد يظل الطلب منخفضًا أيضًا. يمكن لشبكات الدفع من الطبقة الثانية والتحويلات الداخلية للبورصات أن تقلل عدد المعاملات التي تحتاج إلى تسوية مباشرة على سلسلة الكتل.
إليك مثال. لنفترض أن المعدنين يحتاجون إلى 10 ملايين دولار يوميًا من الرسوم. سيعتمد متوسط الرسوم على عدد المعاملات التي تتم معالجتها.
| المعاملات اليومية | متوسط الرسوم المطلوبة |
|---|---|
| 200,000 | 50 دولارًا |
| 400,000 | 25 دولارًا |
| 500,000 | 20 دولارًا |
| 1 مليون | 10 دولارات |
هذه الأرقام افتراضية. لا تعكس الحجم الحالي أو تكاليف التعدين أو سعة الكتل المستقبلية. تُظهر أن الشبكة يمكنها زيادة دخل الرسوم عبر العديد من المعاملات الرخيصة أو عبر عدد أقل من المعاملات عالية القيمة.
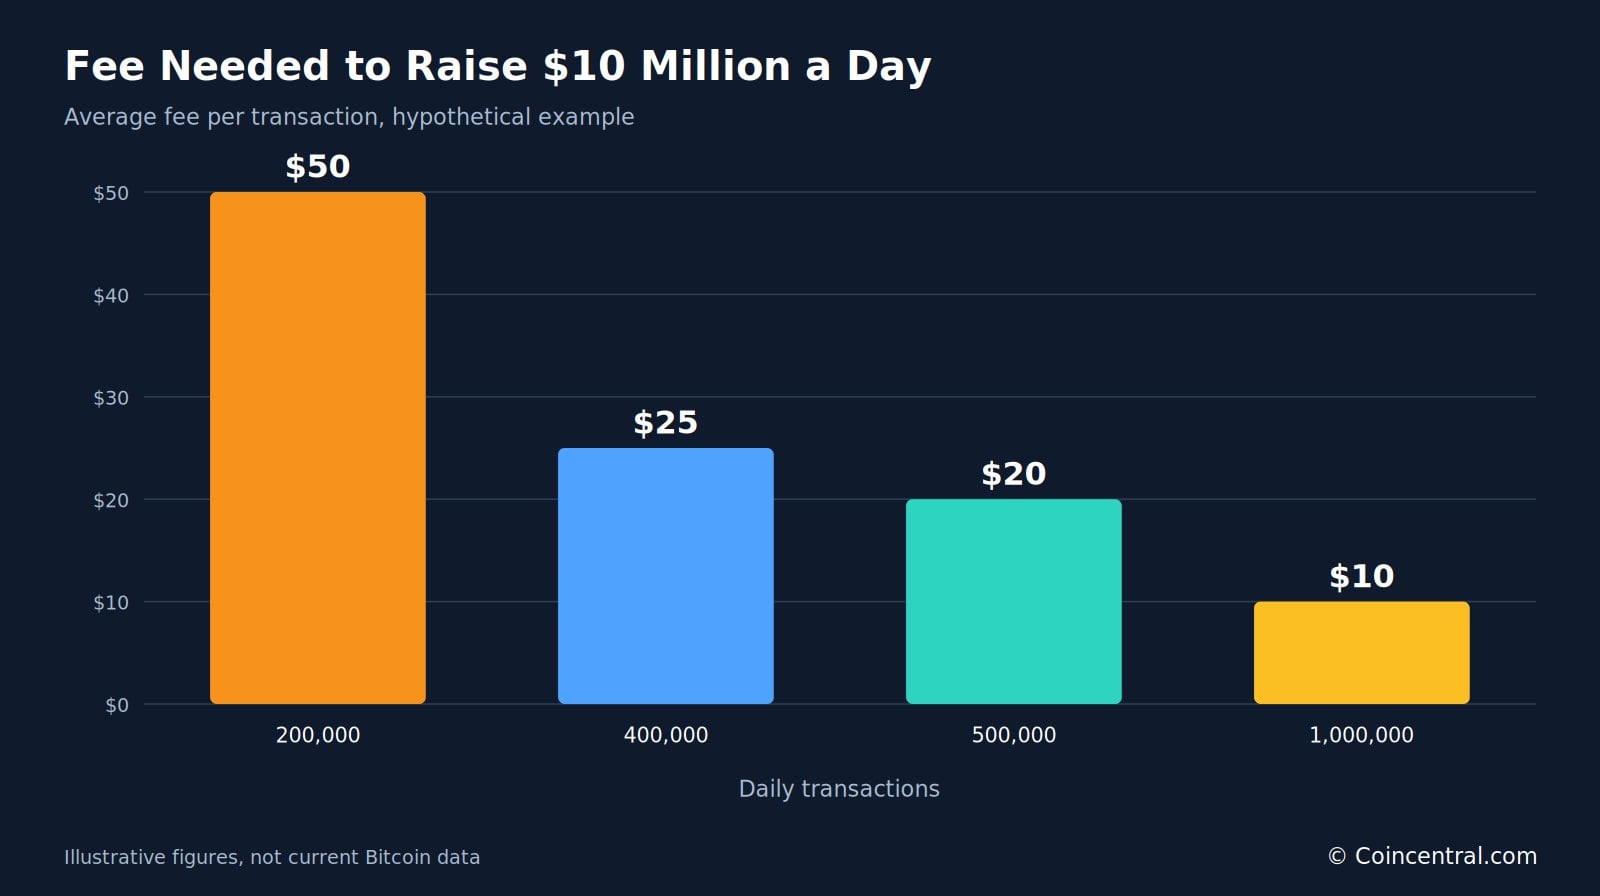
الشكل 6: متوسط الرسوم المطلوبة لجمع 10 ملايين دولار يوميًا (افتراضي).
هل يمكن أن تصبح البيتكوين أقل أمانًا بدون مكافآت التعدين؟
هذا أحد المخاوف الرئيسية حول الحد الأقصى لعرض البيتكوين. يعتمد أمن إثبات العمل جزئيًا على تكلفة محاولة التلاعب بالسلسلة. يتطلب التعدين أجهزة متخصصة وكثيرًا من الكهرباء.
كلما زادت قوة التعدين على الشبكة، زادت تكلفة هجمات معينة. إذا انخفضت إيرادات التعدين بشكل حاد، فقد يغادر بعض المشاركين. قد يخفض ذلك تكلفة الهجمات التي تعتمد على قوة تعدين كبيرة.
ماذا يقول البحث
درست ورقة بحثية من جامعة برينستون عام 2016 بعنوان "حول عدم استقرار البيتكوين بدون مكافأة الكتلة" المعدنين الذين يعتمدون فقط على الرسوم. وجد المؤلفون حوافز قد تدفع المعدنين إلى إعادة تنظيم الكتل الحديثة عندما يتباين دخل الرسوم بشكل كبير من كتلة إلى أخرى.
اقترحت نظريتهم أن نظام الرسوم فقط قد يخلق مشاكل أمنية وأداء تكون أقل وضوحًا عندما توفر الإعانات دفعًا أكثر استقرارًا.
لا تثبت الورقة أن البيتكوين ستصبح غير آمنة في 2140. الطلب المستقبلي وتكنولوجيا التعدين وأنظمة الرسوم وسلوك المستخدم غير معروفة. الخلاصة هي أن الحد الأقصى للعرض يثير سؤالًا أمنيًا طويل الأجل. لا يسبب فشلًا تلقائيًا.
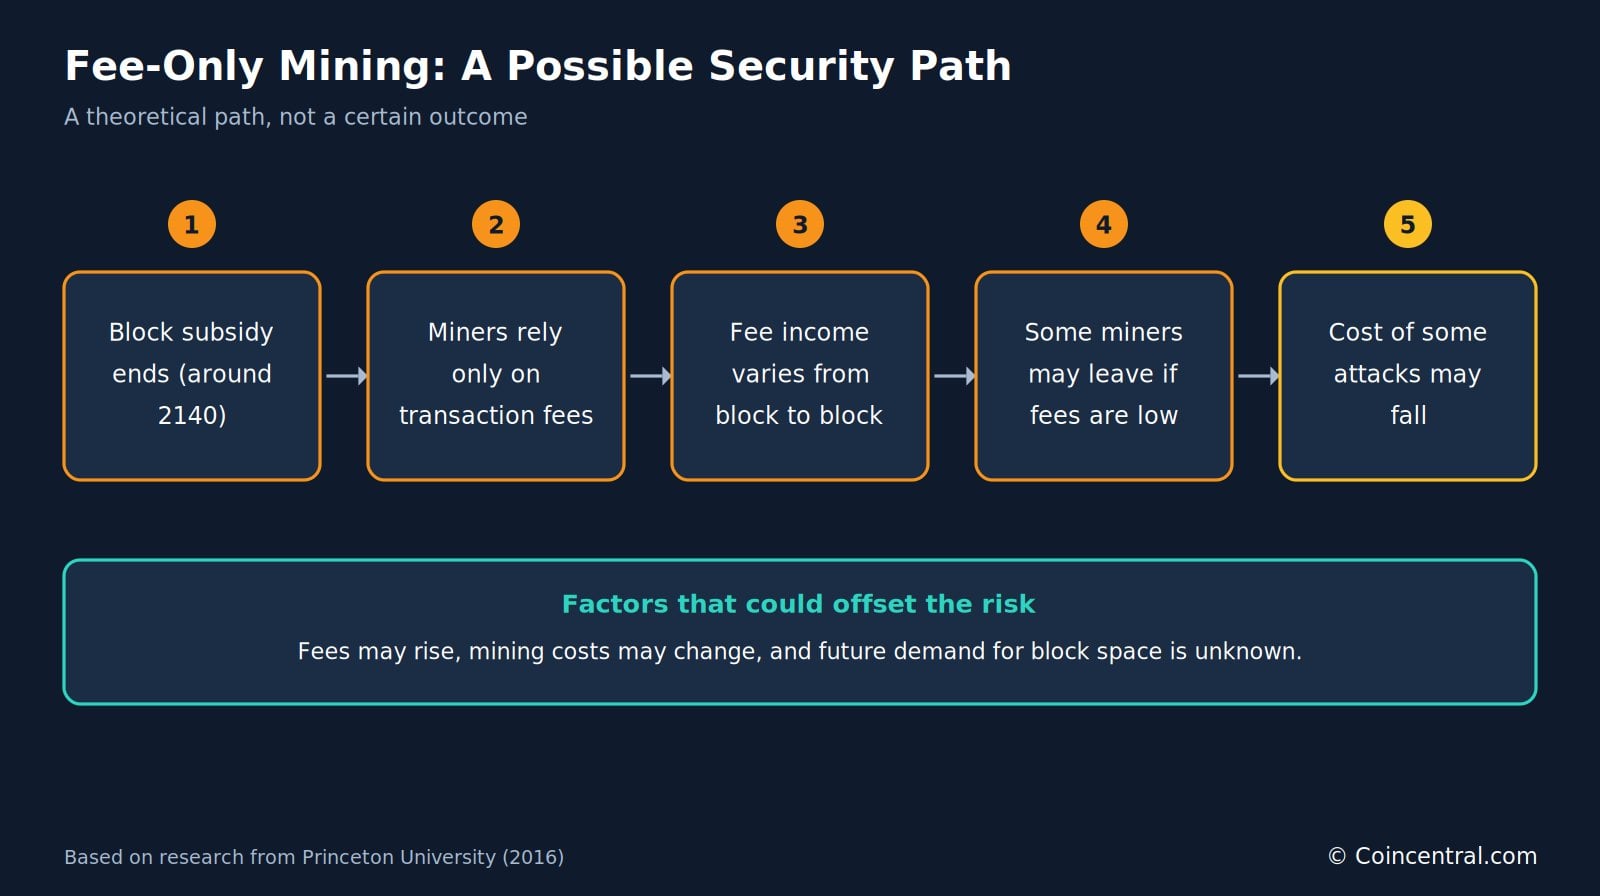
الشكل 7: مسار محتمل من التعدين بالرسوم فقط إلى مخاوف أمنية. إنه ليس نتيجة مؤكدة.
هل يجعل الحد الأقصى للعرض العملة المشفرة أكثر قيمة؟
ليس بالضرورة. الحد الأقصى الثابت يخلق ندرة في عدد العملات. لكن الندرة وحدها لا تخلق قيمة، لأن العملة تحتاج إلى طلب كافٍ لدعم سعر السوق.
قارن بين عملتين مثاليتين. العملة A لها حد أقصى مليون توكن لكن لا مستخدمين تقريبًا. العملة B لها حد أقصى مليار توكن وشبكة دفع مستخدمة على نطاق واسع. يمكن أن تظل العملة B أكثر قيمة بكثير.
كيف يؤثر العرض والطلب على السعر
لنفترض أن عملة لديها 100 مليون توكن متداول وقيمة سوقية 200 مليون دولار. السعر هو 200 مليون دولار مقسومة على 100 مليون توكن، أي 2 دولار لكل توكن.
إذا أصبح العرض ثابتًا بشكل دائم عند 100 مليون وظل الطلب كما هو، يبقى السعر عند 2 دولار. الحد الأقصى وحده لا يسبب ارتفاعًا.
| القيمة السوقية | العرض الثابت | سعر التوكن |
|---|---|---|
| 100 مليون دولار | 100 مليون | 1 دولار |
| 200 مليون دولار | 100 مليون | 2 دولار |
| 400 مليون دولار | 100 مليون | 4 دولارات |
إذا نما الطلب بينما يظل العرض ثابتًا، فقد يرتفع السعر. إذا انخفض الطلب، يمكن أن ينخفض السعر بشكل حاد. يمكن للعرض الثابت أن يعزز الندرة، لكنه لا يحمي المستثمرين من الخسائر.
الحد الأقصى للبيتكوين كان معلنًا منذ الإطلاق، لذا فهو بالفعل جزء من نظرة المستثمرين للعملة. ستعتمد الأسعار المستقبلية على الطلب والسيولة والتبني وظروف السوق الأوسع.
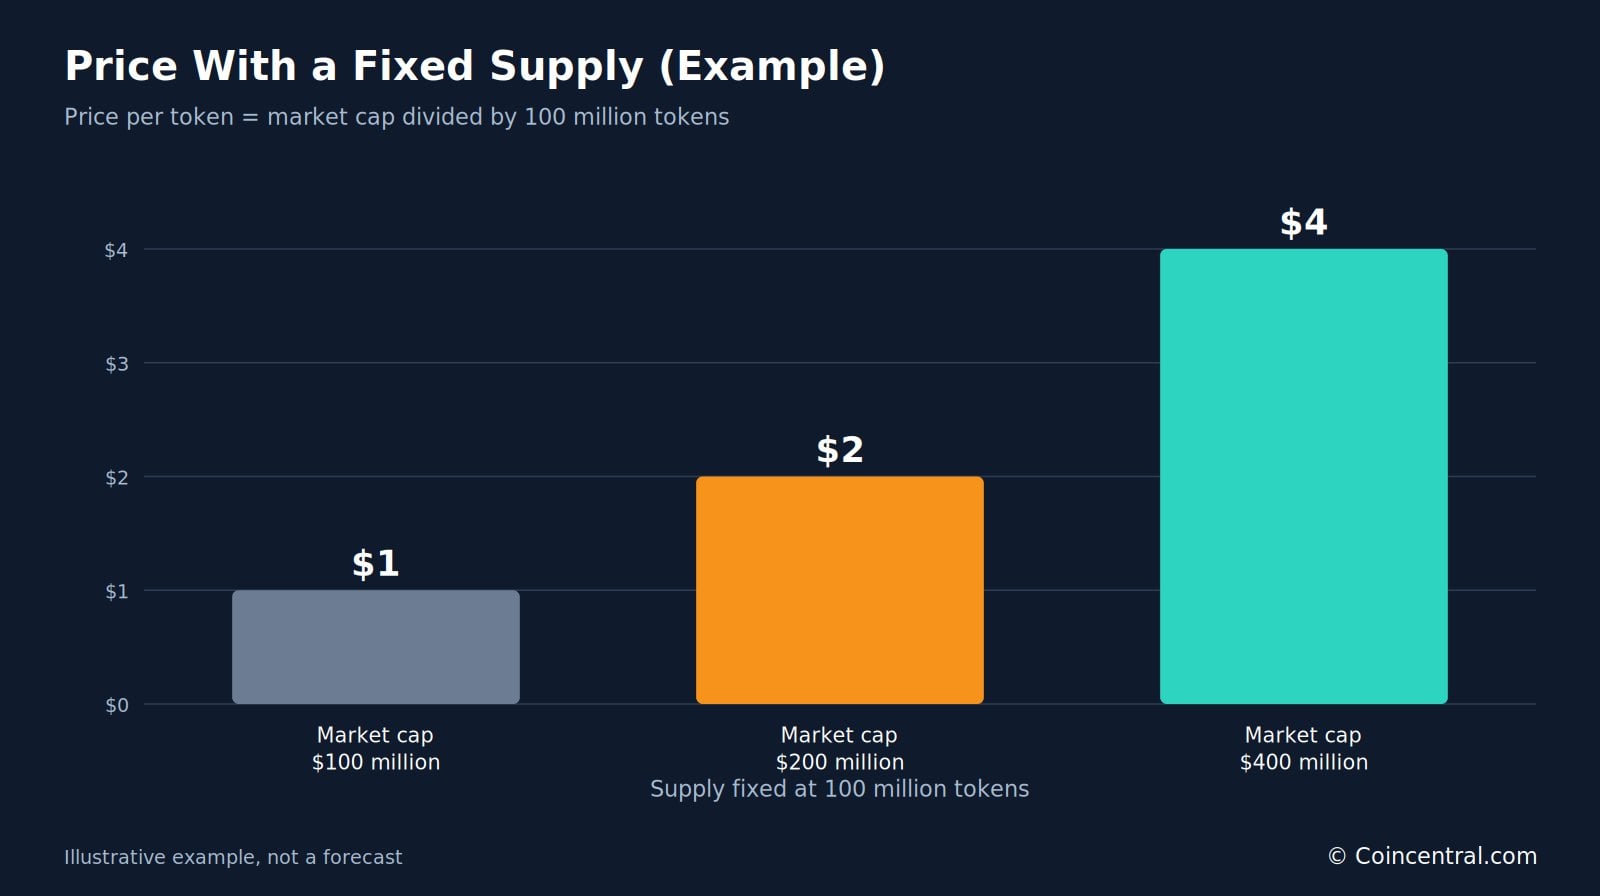
الشكل 8: مع ثبات العرض، يعتمد السعر على القيمة السوقية. مثال افتراضي.
ماذا يحدث لمكافآت الستاكينغ عند الحد الأقصى للعرض؟
تعمل شبكات إثبات الحصة بشكل مختلف عن البيتكوين. بدلاً من التعدين، يقفل المدققون العملات للمساعدة في تأمين السلسلة. يمكنهم كسب مكافآت من التوكنات الجديدة أو رسوم المعاملات أو قواعد أخرى يحددها البروتوكول.
لذا فإن الوصول إلى الحد الأقصى لا يعني اختفاء مكافآت الستاكينغ.
كاردانو
تحد كاردانو إجمالي ADA بـ 45 مليار. وفقًا لوثائقها، تأتي مكافآت الستاكينغ من التوسع النقدي من الاحتياطيات، بالإضافة إلى رسوم المعاملات المجمعة. مع تقلص الاحتياطيات، تساهم بشكل أقل في المكافآت.
بمرور الوقت، ستحتاج الرسوم إلى تغطية المزيد من المكافآت. ما إذا كان ذلك ممكنًا يعتمد على مدى استخدام الناس للشبكة. ينص دستور كاردانو أيضًا على أن إجمالي عرض ADA يجب ألا يتجاوز 45 مليار.
أفالانش
أفالانش لديها سقف إصدار يبلغ 720 مليون AVAX. يكسب المدققون AVAX مسكوكة حديثًا لتأمين الشبكة، بينما تُحرق رسوم المعاملات. تنخفض معدلات المكافآت مع اقتراب العرض من السقف، ويقلل حرق الرسوم من الكمية المتداولة.
نتيجة لذلك، قد تقترب الشبكة من سقفها دون أن تصل أبدًا إلى 720 مليون عملة متداولة. الحد الأقصى للعرض لا يعني دائمًا أن عددًا محددًا سيتداول في تاريخ محدد.
إيثريوم
الإيثريوم ليس لها حد أقصى ثابت. منذ الانتقال إلى إثبات الحصة في سبتمبر 2022، تنشئ ETH جديدة عبر مكافآت المدققين. آلية EIP-1559 تحرق جزءًا من رسوم المعاملات.
إذا تجاوز الإصدار الحرق، يرتفع العرض. إذا تجاوز الحرق الإصدار، ينخفض العرض. يمكن أن تكون ETH انكماشية في بعض الأوقات، لكن ذلك ليس مضمونًا للاستمرار.
تؤكد وثائق الإيثريوم أن ETH ليس لها حد أقصى ثابت للعرض. الادعاء بأن لها سقف 120 مليون ETH غير صحيح.
| الشبكة | قاعدة العرض | مصدر المكافأة | الرسوم |
|---|---|---|---|
| بيتكوين | سقف حوالي 21 مليون | الدعم، ثم الرسوم | تُدفع للمعدنين |
| كاردانو | سقف 45 مليار | الاحتياطيات بالإضافة إلى الرسوم | تُجمع للمكافآت |
| أفالانش | سقف إصدار 720 مليون | AVAX مسكوكة حديثًا | تُحرق |
| إيثريوم | لا يوجد سقف ثابت | إصدار ETH جديد | تُحرق جزئيًا |
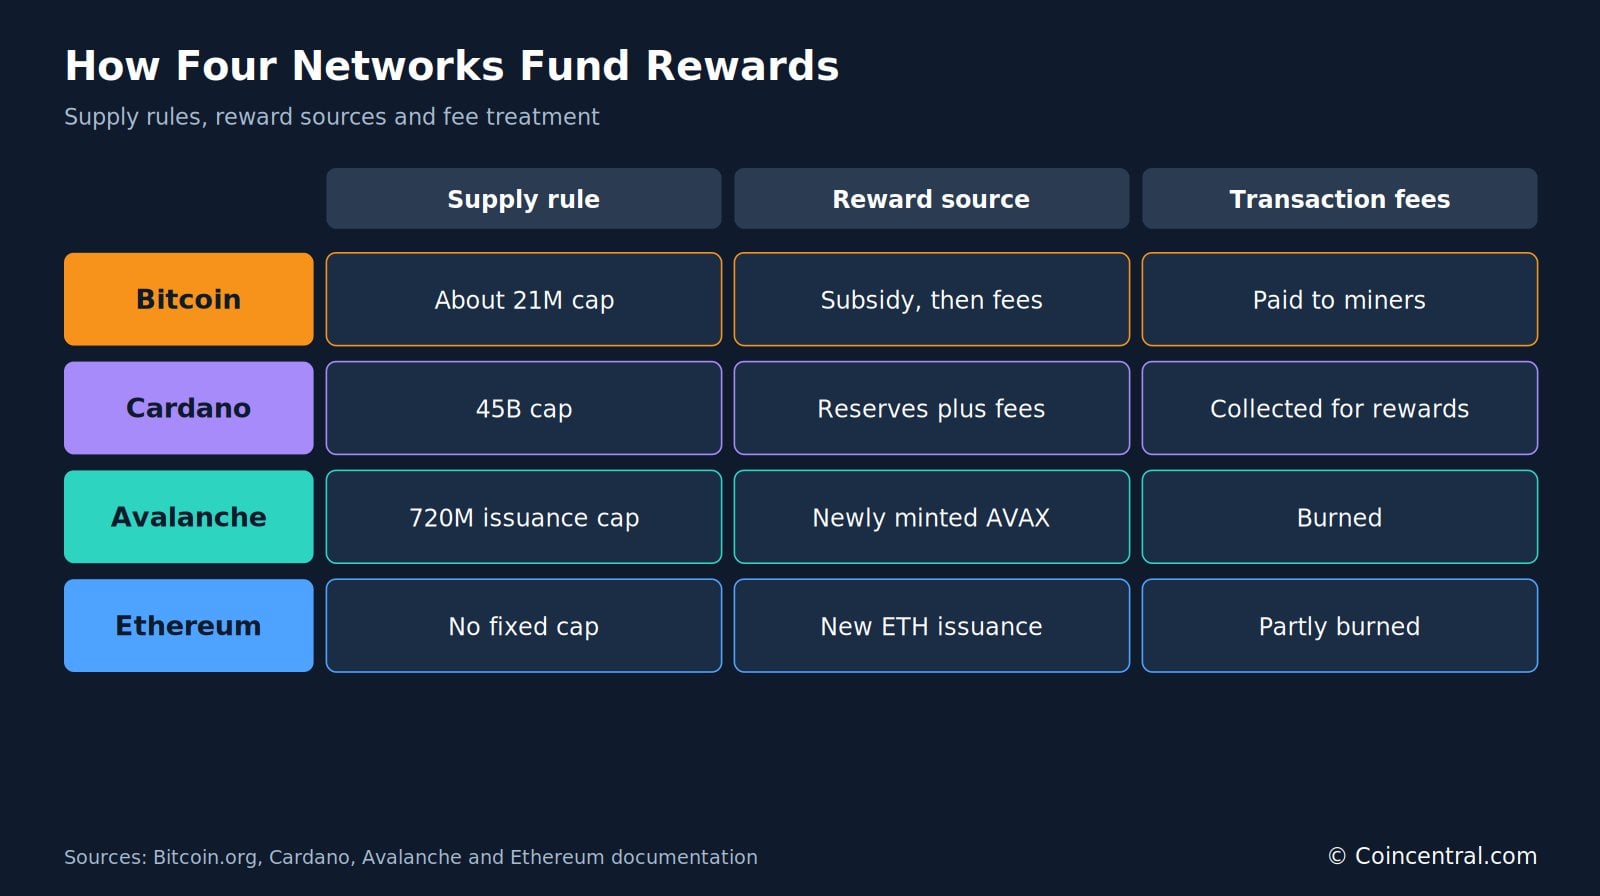
الشكل 9: كيف تمول أربع شبكات المكافآت وتتعامل مع رسوم المعاملات.
XRP وحرق BNB والعملات المفقودة
يمكن أن يكون للعملة حد أقصى ثابت بينما يتقلص عرضها الحقيقي. يحدث هذا عبر الحرق أو الفقدان الدائم للوصول.
أنشأت XRP عرضها عند الإطلاق
لا تعتمد XRP على التعدين. عند إطلاق سجل XRP في 2012، تم إنشاء جميع الـ 100 مليار XRP. لا يمكن سك المزيد بموجب قواعد الشبكة الحالية.
هذا لا يعني أن جميع XRP كانت متاحة للتداول دفعة واحدة. حصلت Ripple على حصة كبيرة، وذهبت كميات كبيرة إلى الضمان. يمكن أن تصل التوكنات المحررة من الضمان إلى السوق دون رفع الإجمالي الذي تم إنشاؤه على الإطلاق.
يدمر السجل أيضًا كميات صغيرة من XRP عبر الرسوم. الحد الأدنى القياسي لتكلفة المعاملة هو عمومًا 0.00001 XRP، رغم أن الرسوم قد ترتفع عندما تكون الشبكة مشغولة. تُحرق هذه الرسوم، ولا تُدفع للمدققين.
الحرق العادي ضئيل مقارنة بـ 100 مليار XRP. إنه ليس مصدرًا موثوقًا لتحركات سعرية كبيرة.
حرق BNB نحو 100 مليون
تدير سلسلة BNB برنامج حرق تلقائي يهدف إلى تقليل العرض نحو 100 مليون BNB. في 19 أكتوبر 2026، أعلنت مؤسسة BNB عن الحرق الربع سنوي السابع والثلاثين.
| تفاصيل حرق BNB | الرقم |
|---|---|
| رقم الحرق | الحرق الربع سنوي السابع والثلاثون |
| أُعلن | 19 أكتوبر 2026 |
| BNB المدمرة | حوالي 1.65 مليون |
| القيمة المبلغ عنها | حوالي 1.2 مليار دولار |
| العرض بعد الحرق | حوالي 131.5 مليون |
| العرض المستهدف | 100 مليون |
بعد الحرق، بلغ إجمالي العرض حوالي 131.5 مليون BNB. هذا أعلى بحوالي 31.5 مليون من الهدف. لا يرفع الحرق السعر تلقائيًا، لأن التأثير يعتمد على الطلب وعلى ما توقعه المستثمرون بالفعل.
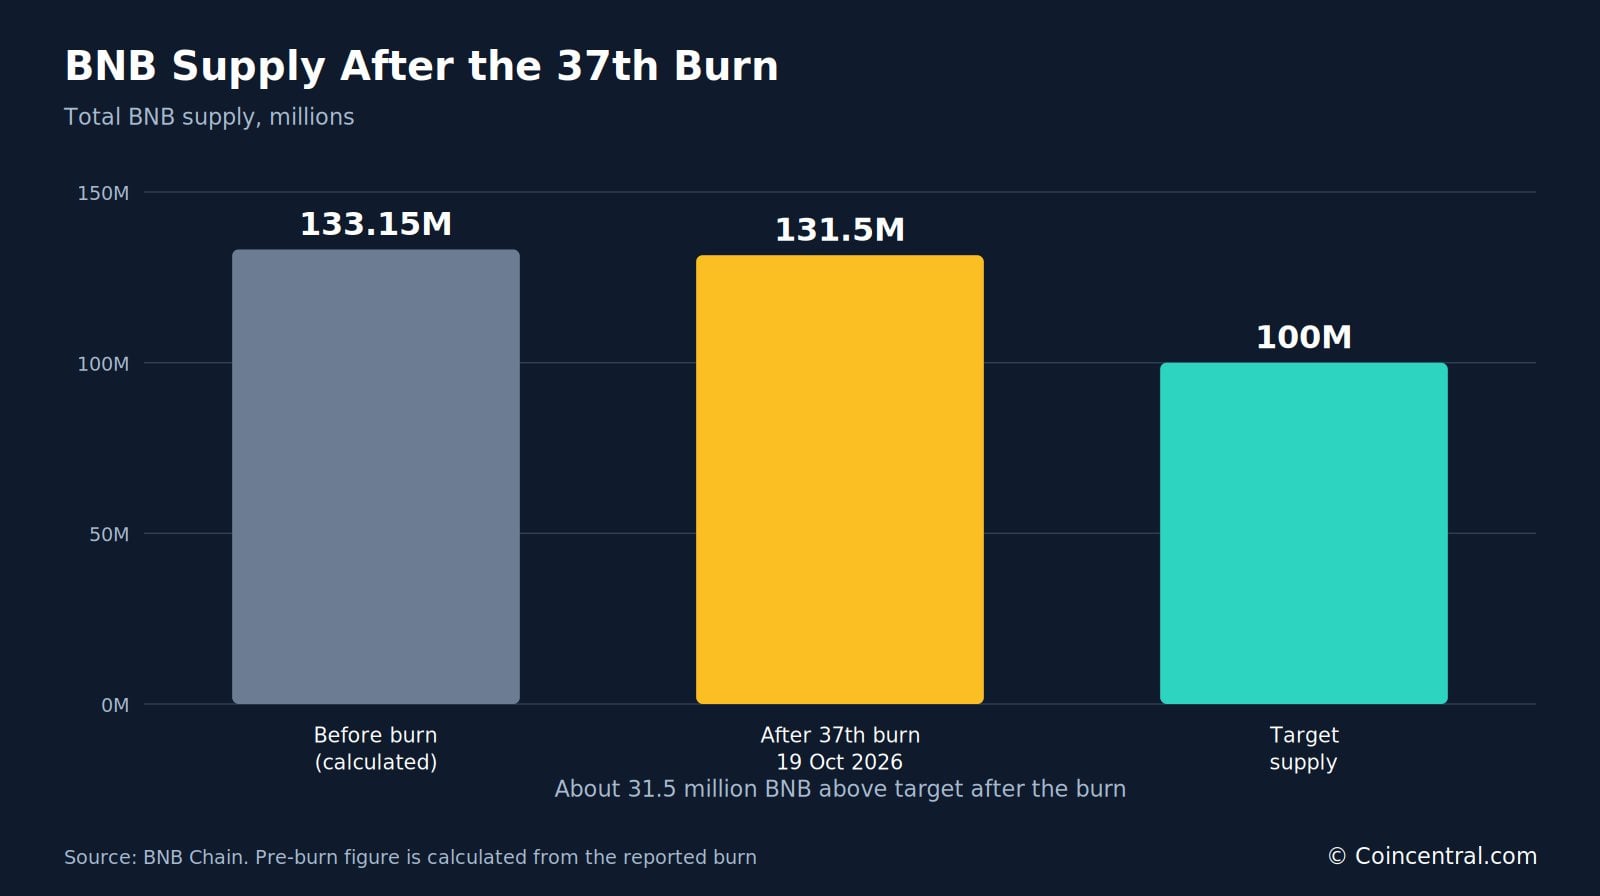
الشكل 10: إجمالي عرض BNB قبل وبعد الحرق الربع سنوي السابع والثلاثين، مقابل هدف 100 مليون.
ماذا يحدث للعملات المفقودة؟
يمكن أن تُفقد العملات إلى الأبد عندما يفقد المالكون مفاتيحهم الخاصة. البيتكوين في محفظة مع معلومات استرداد مدمرة قد لا تتحرك مرة أخرى. تبقى تلك العملات على السجل، لكن قد لا يتمكن أحد من إنفاقها.
قدر الباحثون أن ملايين البيتكوين قد تكون مفقودة. هذه التقديرات غير مؤكدة، لأن المحفظة غير النشطة ليست دائمًا مفقودة. المحفظة الخاملة لعشر سنوات قد تعود لحامل طويل الأجل.
العملات المفقودة لا تُستبدل. العرض الذي يمكن للمستثمرين الوصول إليه فعليًا قد يكون أقل بكثير من الحد الأقصى.
هل يمكن تغيير الحد الأقصى، وما هي المخاطر؟
يعتمد ذلك على الحوكمة والتصميم. يُفرض الحد الأقصى للبيتكوين بقواعد إجماع تتحقق منها عقد الشبكة بنفسها. لا يمكن للمطور نشر برنامج جديد وإجبار الجميع على قبول حد أعلى.
رفعه سيتطلب من المشاركين في الشبكة تبني قواعد نقدية جديدة. يمكن للأشخاص الذين يرفضون التغيير الاستمرار في استخدام القواعد القديمة. قد يؤدي ذلك إلى انقسام سلسلة الكتل إلى شبكتين بسياسات عرض مختلفة.
نظرًا لأن العرض الثابت أساسي لهوية البيتكوين، فمن المرجح أن يواجه مثل هذا التغيير معارضة قوية. ومع ذلك، سيكون من الخطأ وصفه بأنه مستحيل فيزيائيًا. قد يكون للعملات الأخرى حوكمة أكثر مرونة، وبعض عقود التوكنات تسمح لأطراف مخولة بسك المزيد من التوكنات.
يجب على المستثمرين التمييز بين الحد الأقصى المفروض بالإجماع اللامركزي والحد الذي يعتمد أساسًا على وعود المشروع.
مخاطر العملات ذات العرض الثابت
يمكن للعرض الثابت أن يحد من التخفيف المستقبلي، لكنه لا يضمن النجاح. يمكن أن تواجه العملة ذات الحد الأقصى انخفاض الطلب والتنظيم والعيوب التقنية وضعف السيولة.
تركيز الملكية قضية أخرى. إذا كانت محافظ قليلة تحمل معظم العرض، يمكن لكبار الحاملين تحريك الأسعار بصفقات كبيرة.
جداول فتح التوكنات مهمة أيضًا. يمكن أن يكون للعملة حد أقصى ثابت بينما توجد كميات كبيرة في الخزائن أو مخصصات الفريق. عندما تصبح هذه التوكنات قابلة للتداول، قد يرتفع ضغط البيع رغم أن الحد الأقصى لم يتغير.
أمن الشبكة مهم أيضًا. عملات إثبات العمل تعتمد أكثر على الرسوم مع تقلص المكافآت. تواجه شبكات إثبات الحصة تحولًا مشابهًا عندما تنفد احتياطيات المكافآت.
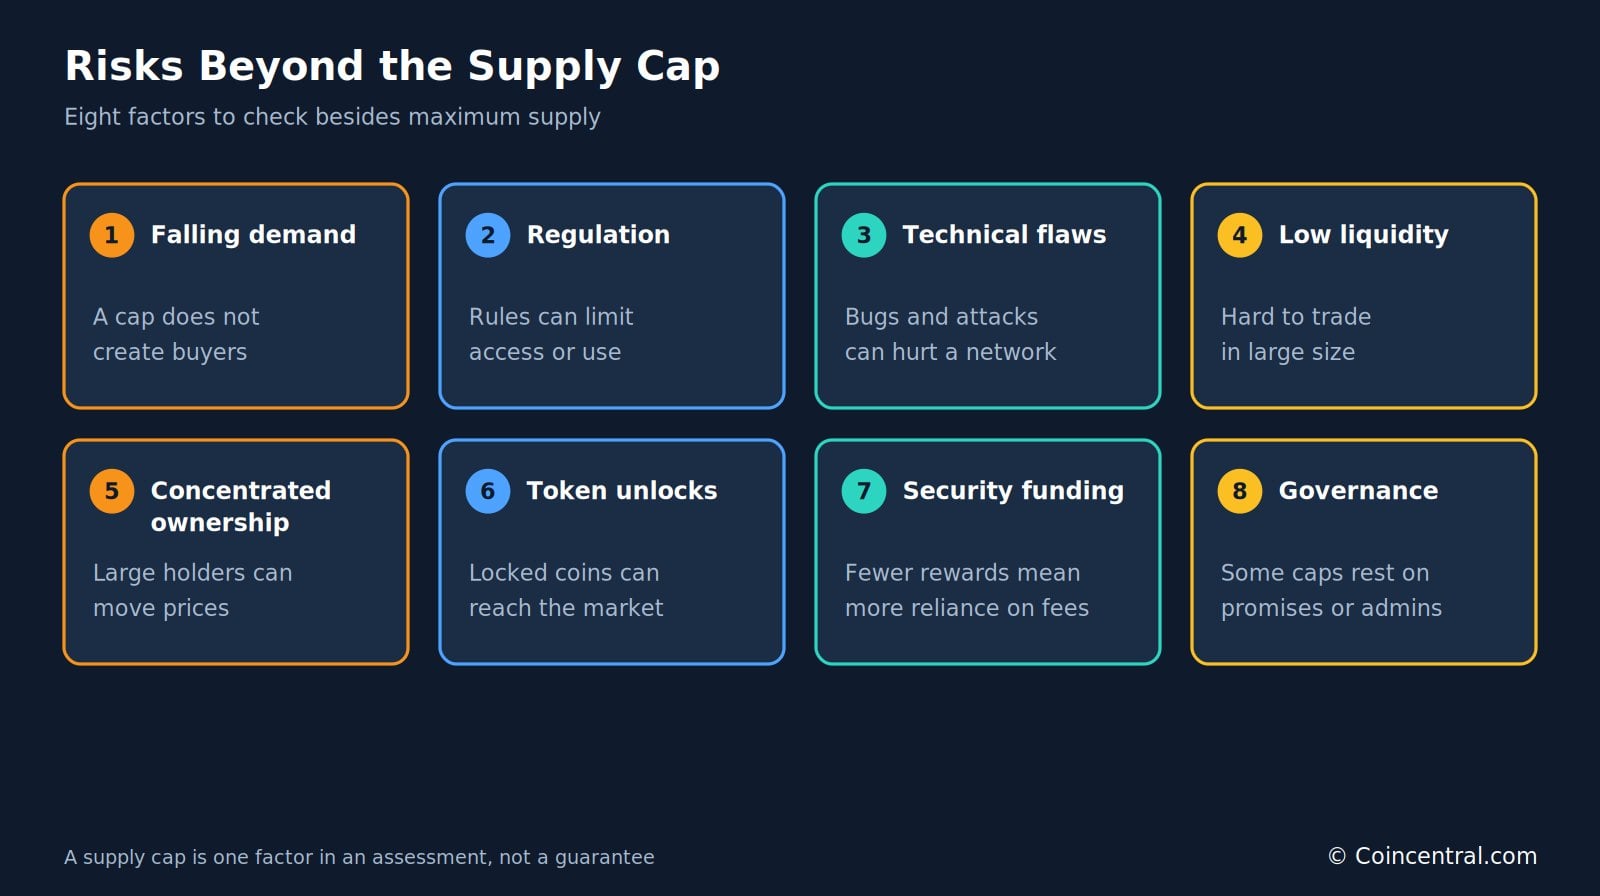
الشكل 11: ثمانية عوامل يمكن أن تؤثر على عملة مشفرة ذات عرض ثابت بخلاف الحد الأقصى.
الخلاصة
عندما تصل العملة المشفرة إلى الحد الأقصى للعرض، يتوقف الإصدار الجديد بموجب قواعدها الحالية. لا يجب أن تتوقف سلسلة الكتل.
البيتكوين هي أوضح حالة. تم تعدين حوالي 95% من عرضها بحلول مارس 2026، ومع ذلك سيصل الباقي ببطء حتى حوالي 2140. بعد ذلك، سيعتمد المعدنون على رسوم المعاملات.
ما إذا كانت الرسوم قادرة على الحفاظ على أمن الشبكة هو سؤال مفتوح. العملات الأخرى تسلك مسارات أخرى. تدفع كاردانو المكافآت جزئيًا من احتياطيات محدودة، وتجمع أفالانش بين السقف والحرق، وأنشأت XRP جميع عملاتها عند الإطلاق، والإيثريوم ليس لها سقف وتوازن بين الإصدار والحرق.
بالنسبة للمستثمرين، الحد الأقصى للعرض هو ميزة واحدة من بين ميزات عديدة. يمكن للعرض المحدود أن يقلل التخفيف المستقبلي. لا يمكنه أن يعد بأسعار أعلى أو طلب قوي أو شبكة آمنة.
السؤال الرئيسي ليس فقط كم عدد العملات التي يمكن أن توجد. بل هو ما إذا كانت العملة تظل مفيدة وآمنة بمجرد أن يتباطأ الإصدار الجديد أو يتوقف.
المصادر
- جدول تنصيف البيتكوين والحد الأقصى للعرض (Bitcoin.org)
- البيتكوين: نظام نقدي إلكتروني من نظير إلى نظير (ساتوشي ناكاموتو)
- المليون الأخير: العرض المتبقي من البيتكوين (Grayscale Research، 9 مارس 2026)
- لماذا عرض البيتكوين محدود؟ (Blockstream)
- حول عدم استقرار البيتكوين بدون مكافأة الكتلة (جامعة برينستون)
- دستور كاردانو (كاردانو)
- مكافآت الستاكينغ والتوسع النقدي والاحتياطيات (وثائق كاردانو)
- اقتصاديات توكن AVAX وقواعد العرض (أفالانش)
- عرض XRP والتوزيع الأصلي (سجل XRP)
- تكاليف المعاملات وحرق XRP (سجل XRP)
- شرح عرض وإصدار ETH (مؤسسة الإيثريوم)
- عرض لايتكوين وآلية التنصيف (لايتكوين)
- الحرق الربع سنوي السابع والثلاثون لتوكن BNB (سلسلة BNB، 19 أكتوبر 2026)
- لماذا لا تملك دوجكوين حدًا أقصى ثابتًا للعرض (مؤسسة دوجكوين)
إخلاء مسؤولية: هذه المقالة لأغراض تعليمية وإعلامية فقط ولا تشكل نصيحة مالية أو استثمارية. يمكن أن تتغير قواعد عرض العملات المشفرة وترتيبات الحوكمة وظروف السوق. الأمثلة الافتراضية توضيحية ولا ينبغي تفسيرها على أنها توقعات للأسعار.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.