بعد استعادة عرش القيمة السوقية، تواجه آبل اختبار ضغط عند حاجز 5 تريليونات دولار
 Odaily
أصلي | Odaily News (@OdailyChina)
بقلم | Azuma (@azuma_eth)
في وقت يعاني فيه عمالقة التكنولوجيا في وادي السيليكون من "قلق الإنفاق الرأسمالي على الذكاء الاصطناعي"، استعادت آبل عرش أكبر شركة في العالم من حيث القيمة السوقية بطريقة شبه كلاسيكية.
على عكس مايكروسوفت وجوجل وأمازون وغيرها من عمالقة التكنولوجيا الذين يواصلون زيادة استثماراتهم في مراكز البيانات والبنية التحتية للحوسبة، حافظت آبل على إنفاق رأسمالي منضبط نسبيًا. وبفضل تدفقاتها النقدية القوية، أصبحت آبل "ملاذًا آمنًا" لتدفقات أموال وول ستريت خلال موجة التقلبات الأخيرة حول "ما إذا كان الذكاء الاصطناعي قد بلغ ذروته"، متجاوزةً بذلك إنفيديا التي تعرضت لعمليات بيع، ولامست قيمتها السوقية 5 تريليونات دولار.
إذا احتسبنا من أدنى نقطة في نهاية يونيو، فقد ارتفع سهم آبل بنسبة 25% خلال الأشهر الأربعة الماضية، بزيادة صافية في القيمة السوقية تبلغ حوالي تريليون دولار. ومع ذلك، عند قمة 5 تريليونات دولار، يختلط المشهد بالبرودة - فنسبة السعر إلى الأرباح الآجلة البالغة 36 ضعفًا (وهي عند الشريحة المئوية 99 من تاريخها، أي حوالي ضعف مؤشر S&P 500) تعني أن السوق قد سعّر بالفعل علاوة اليقين لآبل إلى أقصى حد، مما قلص هامش الخطأ بشكل كبير.
بعد إغلاق السوق الأمريكية يوم 3 نوفمبر بتوقيت تايبيه، قدم جون تيرنوس، الذي خلف تيم كوك في منصب الرئيس التنفيذي لآبل في سبتمبر من هذا العام، أول تقرير أرباح له منذ توليه المنصب (الربع الرابع من السنة المالية 2026 والنتائج السنوية الكاملة). ورغم أن الإيرادات وصافي الربح تجاوزا توقعات وول ستريت، إلا أن سهم آبل ارتفع بنسبة 0.4% فقط لفترة وجيزة بعد الإغلاق ثم انخفض بسرعة، متجاوزًا 4% في وقت ما. وحتى الساعة 9:30 صباحًا بتوقيت تايبيه يوم 3 نوفمبر، بلغ سعر السهم 328.81 دولارًا، بانخفاض 2.81% بعد الإغلاق.
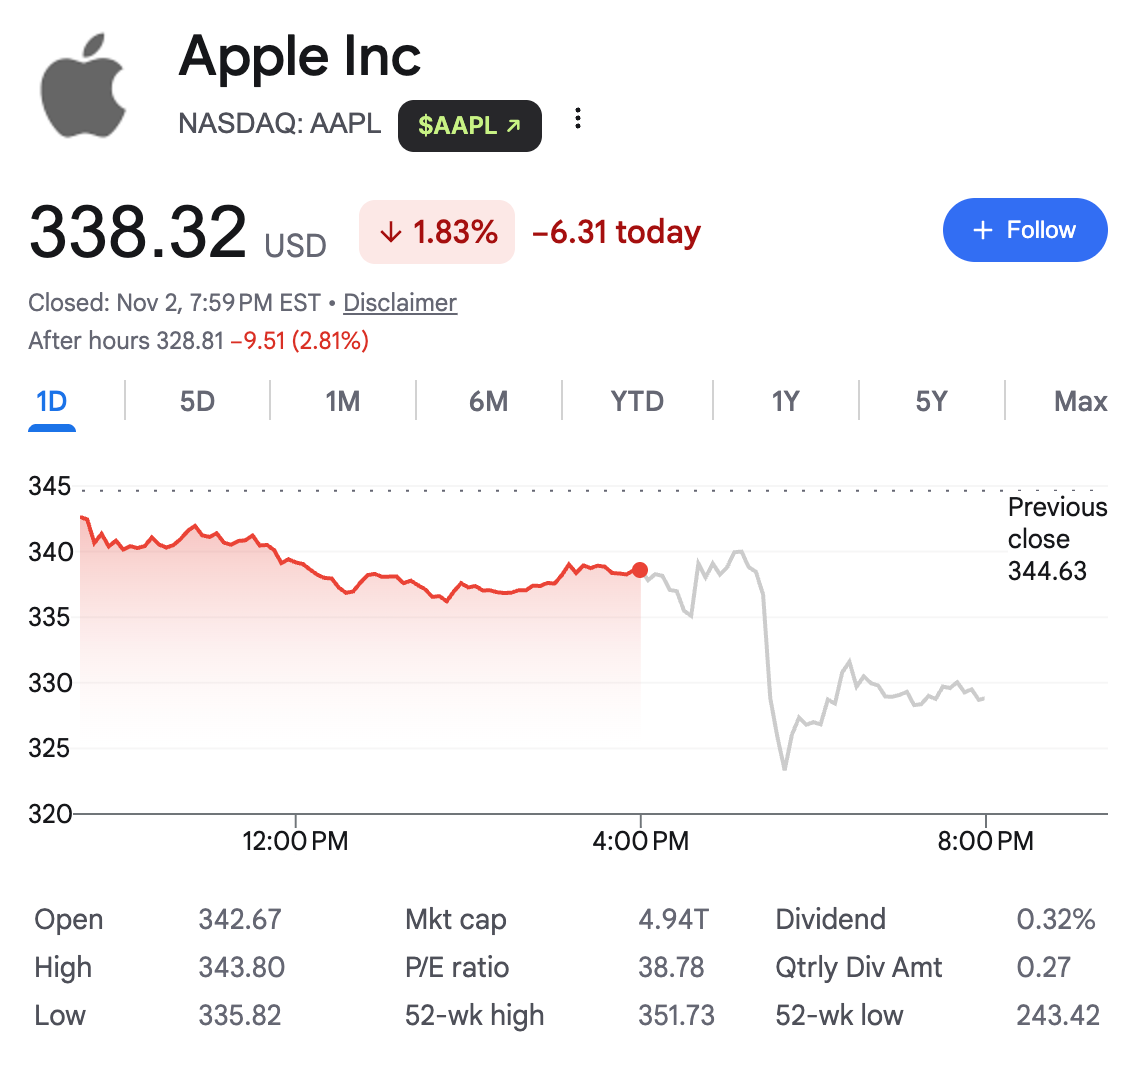
إن الانقسام في الإجماع بعد الإغلاق يكشف في جوهره عن لعبة أعمق تحت سردية "الملاذ الآمن" - فعندما يصطدم الازدهار الدفتري بدورة ارتفاع أسعار رقائق الذاكرة والتباطؤ الهيكلي في منظومة الخدمات، فإن التاج على رأس آبل يواجه أول اختبار ضغط حقيقي.
تدفق نقدي حر بقيمة 136.1 مليار دولار: الأساس الذي يدعم قيمة سوقية تبلغ 5 تريليونات دولار
بالنظر إلى المؤشرات المالية الأساسية فقط، فقد أنهت آبل سنتها المالية 2026 بنهاية جميلة جدًا.
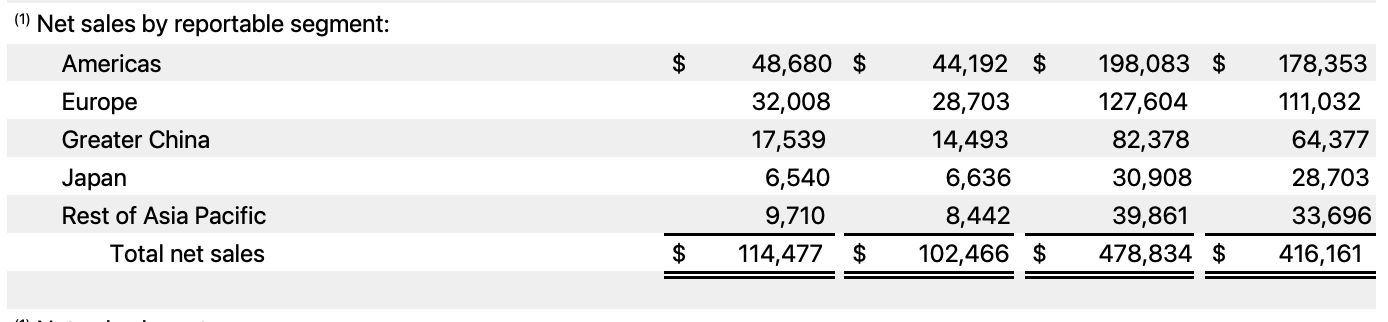
أظهر التقرير المالي أنه في الربع المالي الرابع المنتهي في 26 سبتمبر 2026، حققت آبل إجمالي إيرادات بلغ 114.477 مليار دولار، بزيادة سنوية قدرها 11.72%، وهو ليس أعلى من توقعات السوق البالغة 113.47 مليار دولار فحسب، بل تجاوز أيضًا الحد الأعلى لتوجيهات النمو التي كانت الشركة قد أعطتها سابقًا والتي تراوحت بين 9% و11%. وبلغ صافي الربح الفصلي 30.711 مليار دولار، بزيادة سنوية قدرها 11.81%. وبلغت ربحية السهم المخففة 2.1 دولار، بزيادة سنوية قدرها 13.51%، متجاوزة توقعات السوق البالغة 2 دولار.
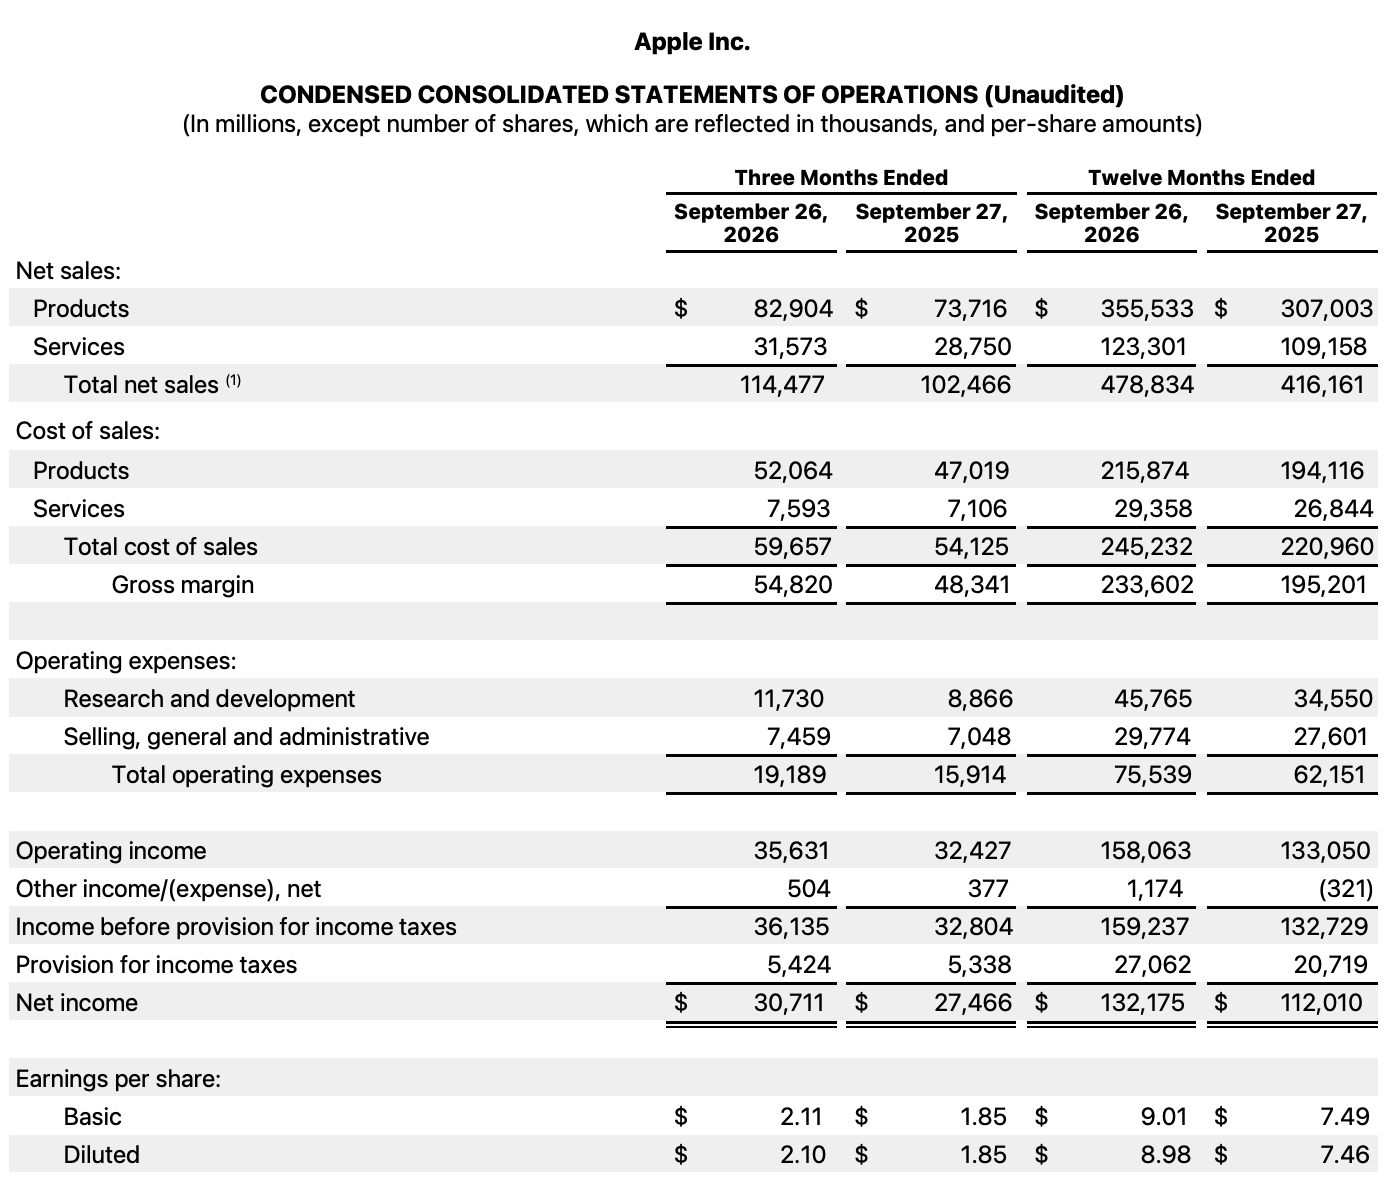
على مدار السنة المالية 2026 بأكملها، بلغ إجمالي إيرادات آبل السنوية مستوى قياسيًا قدره 478.834 مليار دولار، بزيادة سنوية قدرها 15.06%، مسجلة أفضل معدل نمو سنوي للمبيعات منذ عام 2021. وبلغ صافي الربح السنوي 132.175 مليار دولار، بزيادة سنوية قدرها 18.00%.
في الوقت الذي تسود فيه حالة من الذعر بين أسهم التكنولوجيا، فإن السبب الجوهري وراء تمكن آبل من هزيمة إنفيديا والعودة إلى قمة القيمة السوقية يكمن في قائمة التدفقات النقدية. ففي السنة المالية 2026، بلغ التدفق النقدي الناتج عن الأنشطة التشغيلية لآبل 145.097 مليار دولار، بزيادة سنوية كبيرة قدرها 30.15%. والأكثر إثارة لإعجاب وول ستريت هو أنه بينما تنفق جوجل وميتا وأمازون بسخاء للتنافس على الهيمنة في قوة الحوسبة للذكاء الاصطناعي، حتى أنها تعاني من فجوات في التدفق النقدي الحر، فإن الإنفاق الرأسمالي لآبل (CapEx، أي النفقات النقدية لشراء الأصول الثابتة) لم يتوسع، بل انخفض بنسبة تقارب 29% من 12.715 مليار دولار في السنة المالية 2025 إلى 9.041 مليار دولار.
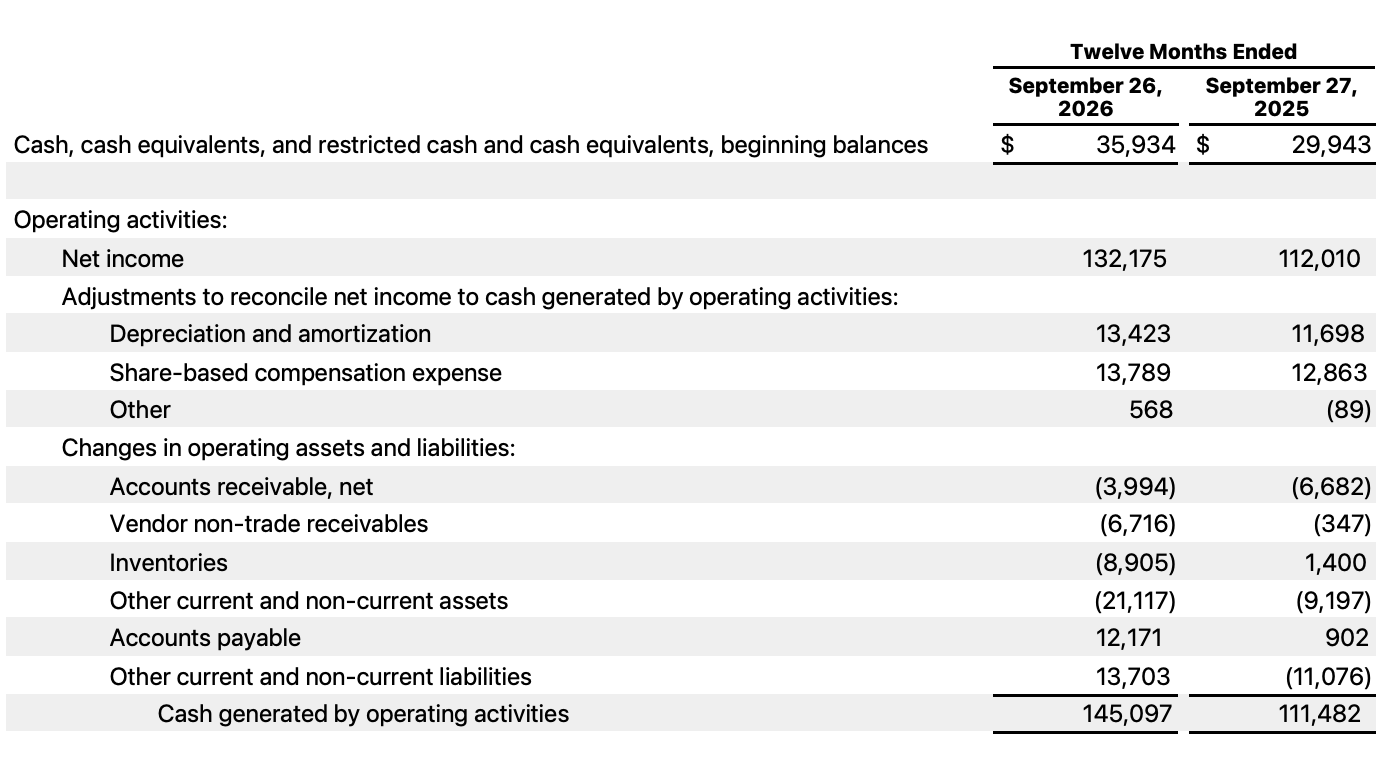
لقد سمح نموذج "تحويل الإيرادات المرتفع + الإنفاق الرأسمالي الخفيف" لآبل بتحقيق تدفق نقدي حر ضخم بلغ 136.056 مليار دولار في السنة المالية 2026، بزيادة سنوية تقارب 38%، ودعم الشركة لإتمام عمليات إعادة شراء أسهم بقيمة 86.390 مليار دولار وتوزيعات أرباح بقيمة 15.721 مليار دولار على مدار العام - في دورة لا تزال فيها عوائد تسويق الذكاء الاصطناعي غير واضحة، أصبحت هذه الآلة الضخمة لطباعة النقود أكثر الأصول اليقينية ندرة في نظر المستثمرين المؤسسيين.
لا يزال iPhone هو العمود الفقري، لكن التفاوت بين الأجهزة يزداد حدة
إذا أزلنا الغلاف الخارجي للإيرادات الإجمالية التي فاقت التوقعات، فإن أساسيات الأجهزة لآبل في هذا الربع تظهر سمة واضحة تتمثل في "محركين يقودان النمو وجناحين يفقدان السرعة".
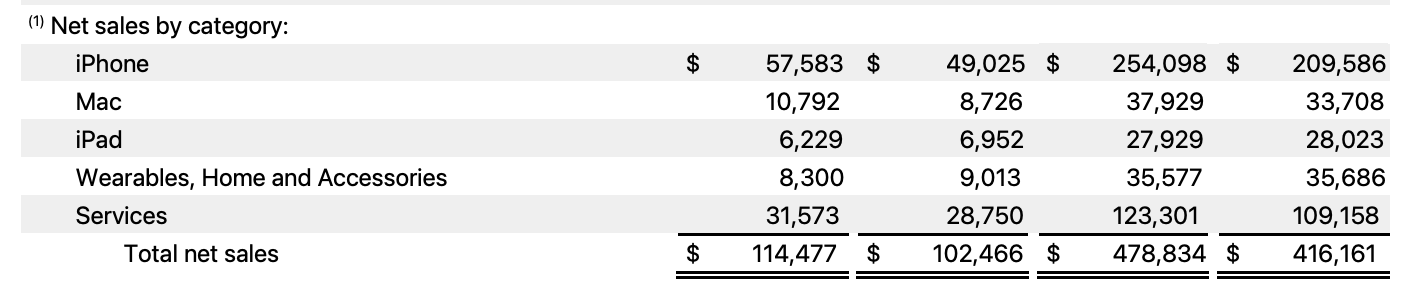
كان iPhone وMac هما من حملا لواء النمو في هذا الربع. ففي الربع المالي الرابع، ساهمت أعمال iPhone بإيرادات بلغت 57.583 مليار دولار، بزيادة سنوية قدرها 17.46%، مسجلة أعلى مستوى تاريخي لربع سبتمبر، ومتجاوزة توقعات السوق البالغة 56.49 مليار دولار. وكانت أعمال Mac هي المفاجأة الأكبر في الربع بأكمله، حيث قفزت الإيرادات بنسبة 23.68% على أساس سنوي لتصل إلى 10.792 مليار دولار، متجاوزة بكثير توقعات وول ستريت البالغة 9.7 مليار دولار.
تجدر الإشارة إلى أن سلسلة iPhone 18 Pro لهذا الربع لم تُطرح رسميًا للبيع حتى 18 سبتمبر، أي قبل حوالي تسعة أيام فقط من نهاية الربع المالي. لذلك، فإن هذا التقرير المالي لا يعكس في الواقع الأداء الكامل لمبيعات الجيل الجديد من iPhone. أما بالنسبة لجهاز iPhone Duo الذي حظي باهتمام كبير في السوق، فرغم أن آبل كشفت عنه في سبتمبر، إلا أن موعد طرحه الرسمي للبيع كان في 23 أكتوبر، أي بعد تاريخ نهاية الربع المالي الحالي، وبالتالي لم يساهم iPhone Duo في إيرادات هذا الربع، ولن يظهر أداؤه الحقيقي في السوق إلا في الربع المالي التالي.
من الوضع الحالي، لاقى iPhone Duo استحسانًا كبيرًا في السوق بعد إطلاقه، ولكن ظهرت أيضًا تقارير عن مشاكل تشقق الشاشة وأعطال العرض لدى بعض المستخدمين الأوائل. واعترف تيرنوس في المكالمة الهاتفية بأن هذا الطراز حاليًا في "حالة محدودية العرض"، ورغم تأكيده على أن نسبة "ضئيلة جدًا" فقط من الأجهزة تم استبدالها بسبب الأعطال، إلا أن زيادة الطاقة الإنتاجية ومعدل العائد لا يزالان يشكلان تحديًا صعبًا لموسم العطلات.
أما بالنسبة للمنتجات الأخرى، فقد انخفضت إيرادات iPad في هذا الربع بنسبة 10.40% على أساس سنوي لتصل إلى 6.229 مليار دولار. كما انكمشت أعمال الأجهزة القابلة للارتداء والمنزل والإكسسوارات، التي تشمل Apple Watch وAirPods، بنسبة 7.91% لتصل إلى 8.300 مليار دولار، وكلاهما جاء دون توقعات السوق.
من الناحية الجغرافية، بلغت إيرادات منطقة الصين الكبرى في الربع المالي الرابع 17.539 مليار دولار. ورغم أنها لا تزال تحافظ على نمو سنوي قوي بنسبة 21.02%، إلا أنها انخفضت بنسبة 6.8% مقارنة بالربع السابق (18.82 مليار دولار)، وجاءت أقل بنحو 6.5% من توقعات وول ستريت البالغة 18.75 مليار دولار. وتحت عدسة مكبرة تبلغ 36 ضعفًا لمضاعف الربحية، فإن أي أداء دون التوقعات في الأسواق الخارجية الأساسية يكفي ليكون سببًا لجني الأرباح.
السبب الحقيقي وراء انخفاض السهم بعد الإغلاق: ارتداد دورة الذاكرة وتزعزع "ضريبة آبل"
إذا كانت العيوب في منطقة الصين الكبرى وبعض الأجهزة مجرد تموجات صغيرة، فإن التحذيرين اللذين أطلقهما الإدارة في المكالمة الهاتفية الخاصة بالأرباح كانا الشرارة المباشرة لانهيار السهم.
التحذير الأول هو تأثير ارتفاع أسعار رقائق الذاكرة على هامش الربح الإجمالي. ظاهريًا، بلغ هامش الربح الإجمالي لآبل في الربع المالي الرابع 47.89% (إجمالي الربح 54.820 مليار دولار)، وهو أعلى قليلاً من 47.18% في الفترة نفسها من العام الماضي، لكن هذا الرقم يتضمن مساهمة تبلغ حوالي نقطة مئوية واحدة من استرداد الرسوم الجمركية. وإذا استبعدنا هذا العامل، فإن الأداء التشغيلي الفعلي ليس مشرقًا كما توحي الأرقام الظاهرية.
الاختبار الأكثر قسوة ينتظر في المستقبل. اعترف المدير المالي كيفن باريخ في المكالمة الهاتفية بأن مخزون آبل من المكونات منخفضة التكلفة الذي كانت قد خزنته سابقًا ينضب بسرعة، وأنها مضطرة لشراء رقائق الذاكرة بأسعار أعلى بكثير. وبالنظر إلى الميزانية العمومية لآبل، بدأ هذا الضغط على التكلفة في الظهور بالفعل - فحتى نهاية الربع المالي الرابع، بلغت القيمة الدفترية لمخزون آبل 14.541 مليار دولار، بزيادة هائلة قدرها 154.30% مقارنة بـ 5.718 مليار دولار في الفترة نفسها من العام الماضي. وبالإضافة إلى التخزين المكثف للمنتجات الجديدة لموسم العطلات، فإن دخول رقائق الذاكرة عالية السعر إلى المخزون رفع بشكل مباشر القيمة الدفترية للمخزون في نهاية الفترة، وستتحول هذه المخزونات عالية التكلفة رسميًا إلى تكلفة مبيعات في الربع القادم من ديسمبر، مما سيضغط مباشرة على هوامش الربح.
في ظل خلفية تلتهم فيها مراكز الحوسبة للذكاء الاصطناعي قدرات DRAM وNAND العالمية وتدفع أسعار رقائق الذاكرة إلى الارتفاع المستمر، حتى آبل التي تمتلك أقوى قوة تفاوضية في سلسلة التوريد لا يمكنها أن تنجو بمفردها. حذر باريخ من أنه بسبب ارتفاع تكاليف الذاكرة وتكاليف إطلاق Siri AI، فإن توجيهات هامش الربح الإجمالي لآبل لموسم العطلات القادم في ديسمبر (الربع الأول من السنة المالية 2027) ستنخفض بشكل حاد إلى ما بين 45% و46%. وهذا الرقم أقل بنسبة 2 إلى 3 نقاط مئوية عن هذا الربع، وأقل بكثير من توقعات وول ستريت.
الضربة الثانية القوية هي تباطؤ "محرك الخدمات" عالي الربحية. فباعتباره حجر الأساس لنظام تقييم آبل، بلغ هامش الربح الإجمالي لأعمال الخدمات في هذا الربع 75.95%، وهو أكثر من ضعف هامش الربح الإجمالي لأعمال الأجهزة (37.20%). ورغم أن إيرادات الخدمات في الربع المالي الرابع سجلت أعلى مستوى تاريخي لها عند 31.573 مليار دولار، إلا أن معدل النمو السنوي البالغ 9.82% لم يكن أقل قليلاً من التوقعات فحسب، بل كسر أيضًا حاجز 10%، مسجلاً أدنى معدل نمو منذ أكثر من ثلاث سنوات. وتوقعت الإدارة أيضًا أن يتباطأ نمو أعمال الخدمات في الربع القادم إلى ما بين 8% و9%، وهو أقل بكثير من توقعات السوق البالغة 10.7%.
إن تباطؤ أعمال الخدمات ليس تقلبًا قصير الأجل، بل يشير إلى جذور نموذج العمل نفسه. فمن ناحية، تواصل الرقابة العالمية على مكافحة الاحتكار إضعاف قدرة متجر التطبيقات على فرض عمولات عالية. ومن ناحية أخرى، تتجاوز التطبيقات الفائقة في عصر الذكاء الاصطناعي "نقاط تحصيل الرسوم" الخاصة بآبل عمدًا - فبعد أن توترت العلاقات مع آبل بسبب نزاع حول الأسرار التجارية، بدأت OpenAI (ChatGPT)، التي كانت تساهم سابقًا بإيرادات كبيرة من عمليات الشراء داخل التطبيق، في توجيه المشتركين للدفع عبر الويب. وعندما لا يعود مدخل الذكاء الاصطناعي راغبًا في دفع "رسوم المرور"، فإن الخندق التنافسي لمنظومة خدمات آبل محكوم عليه بالتآكل.
الاختبار الحقيقي في عهد تيرنوس
في الربع المالي الرابع، ارتفعت نفقات البحث والتطوير لآبل بهدوء بنسبة 32.30% لتصل إلى 11.730 مليار دولار، مما يُظهر تصميم الشركة على اللحاق بالركب في مجالات الشاشات القابلة للطي الجديدة، وأجهزة Mac التي تعمل باللمس، ومراكز المنازل الذكية، وSiri AI. ومع ذلك، فإن Siri AI الجديد الذي تم إطلاقه رسميًا هذا الربع لا يزال يبدو متعثرًا في نظر العالم الخارجي - فبينما يستطيع وكلاء الذكاء الاصطناعي المنافسون تنفيذ مهام معقدة متعددة الخطوات بسلاسة، لا تزال تجربة Siri تعاني من الانتقادات، بل إن تكاليف إطلاقه أصبحت أول ما يثقل كاهل توجيهات هامش الربح لموسم العطلات.
خلال الأشهر الأربعة الماضية، وبفضل انضباطها في "عدم المشاركة في سباق التسلح للذكاء الاصطناعي" وتدفقاتها النقدية الحرة الوفيرة، حصلت آبل على علاوة "الملاذ الآمن" وسط اضطرابات وادي السيليكون، وعادت بسلاسة إلى صدارة القيمة السوقية العالمية. لكن هذا التقرير المالي يذكر السوق بوضوح بأن عملاق الأجهزة لا يمكنه في النهاية الهروب من ضغط التكلفة الناتج عن دورة ذاكرة أشباه الموصلات في المنبع، كما أن نموذج تحصيل الضرائب في النظام البيئي المغلق يتعرض أيضًا لصدمة موجة الذكاء الاصطناعي.
بالنسبة للرئيس التنفيذي الجديد تيرنوس، فإن القيمة السوقية البالغة 5 تريليونات دولار ليست حفل احتفال، بل اختبار صارم - فإذا لم يتمكن من هضم التقييم المرتفع من خلال ابتكارات أجهزة مهيمنة حقًا وتجربة ذكاء اصطناعي أفضل، فإن الاعتماد فقط على الإدارة الحكيمة لسلسلة التوريد وعمليات إعادة الشراء المالية سيجعل العواصف التي يمكن لهذا "الملاذ الآمن" الصمود أمامها محدودة في نهاية المطاف.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.