فرانكلين تمبلتون: ما هي الفرصة الكبيرة التالية للوكلاء؟
 chaincatcher
المؤلف: فرانكلين تمبلتون للأصول الرقمية
ترجمة: جياهوا، تشين كاتشر
مع استمرار تحسن قدرات نماذج الذكاء الاصطناعي مفتوحة المصدر، قد تتحول قيمة المنتجات وتميزها تدريجيًا نحو طبقة التكامل (Harness). إنها طبقة برمجية مبنية حول النموذج، توفر السياق والأدوات والذاكرة للنموذج، وتوزع طلبات المستخدمين على النموذج الأنسب.
يدعو جوليان لوف، الشريك الإداري لأعمال العملات المشفرة في فرانكلين تمبلتون، إلى إنشاء طبقة تكامل محايدة ولامركزية على البلوك تشين، ويستكشف تأثير هذا التغيير على مستخدمي الذكاء الاصطناعي والمطورين والنظام البيئي للبلوك تشين بأكمله.
يدخل الوكلاء الشخصيون العامون مجال المستهلكين. ومع ذلك، قد تتطلب إدارة الأموال وكيلًا متخصصًا، تختلف آليات الحوافز والمؤهلات التنظيمية والبنية التحتية التشغيلية لديه عن المنتجات العامة.
اليوم، يحتاج المستخدمون إلى تجميع معلوماتهم المالية المتناثرة في أماكن مختلفة. يدير معظم الناس الأموال عبر تطبيقات وحسابات مختلفة، ولا يمكنهم رؤية صورة مالية موحدة، ويجب إكمال كل عملية يدويًا.
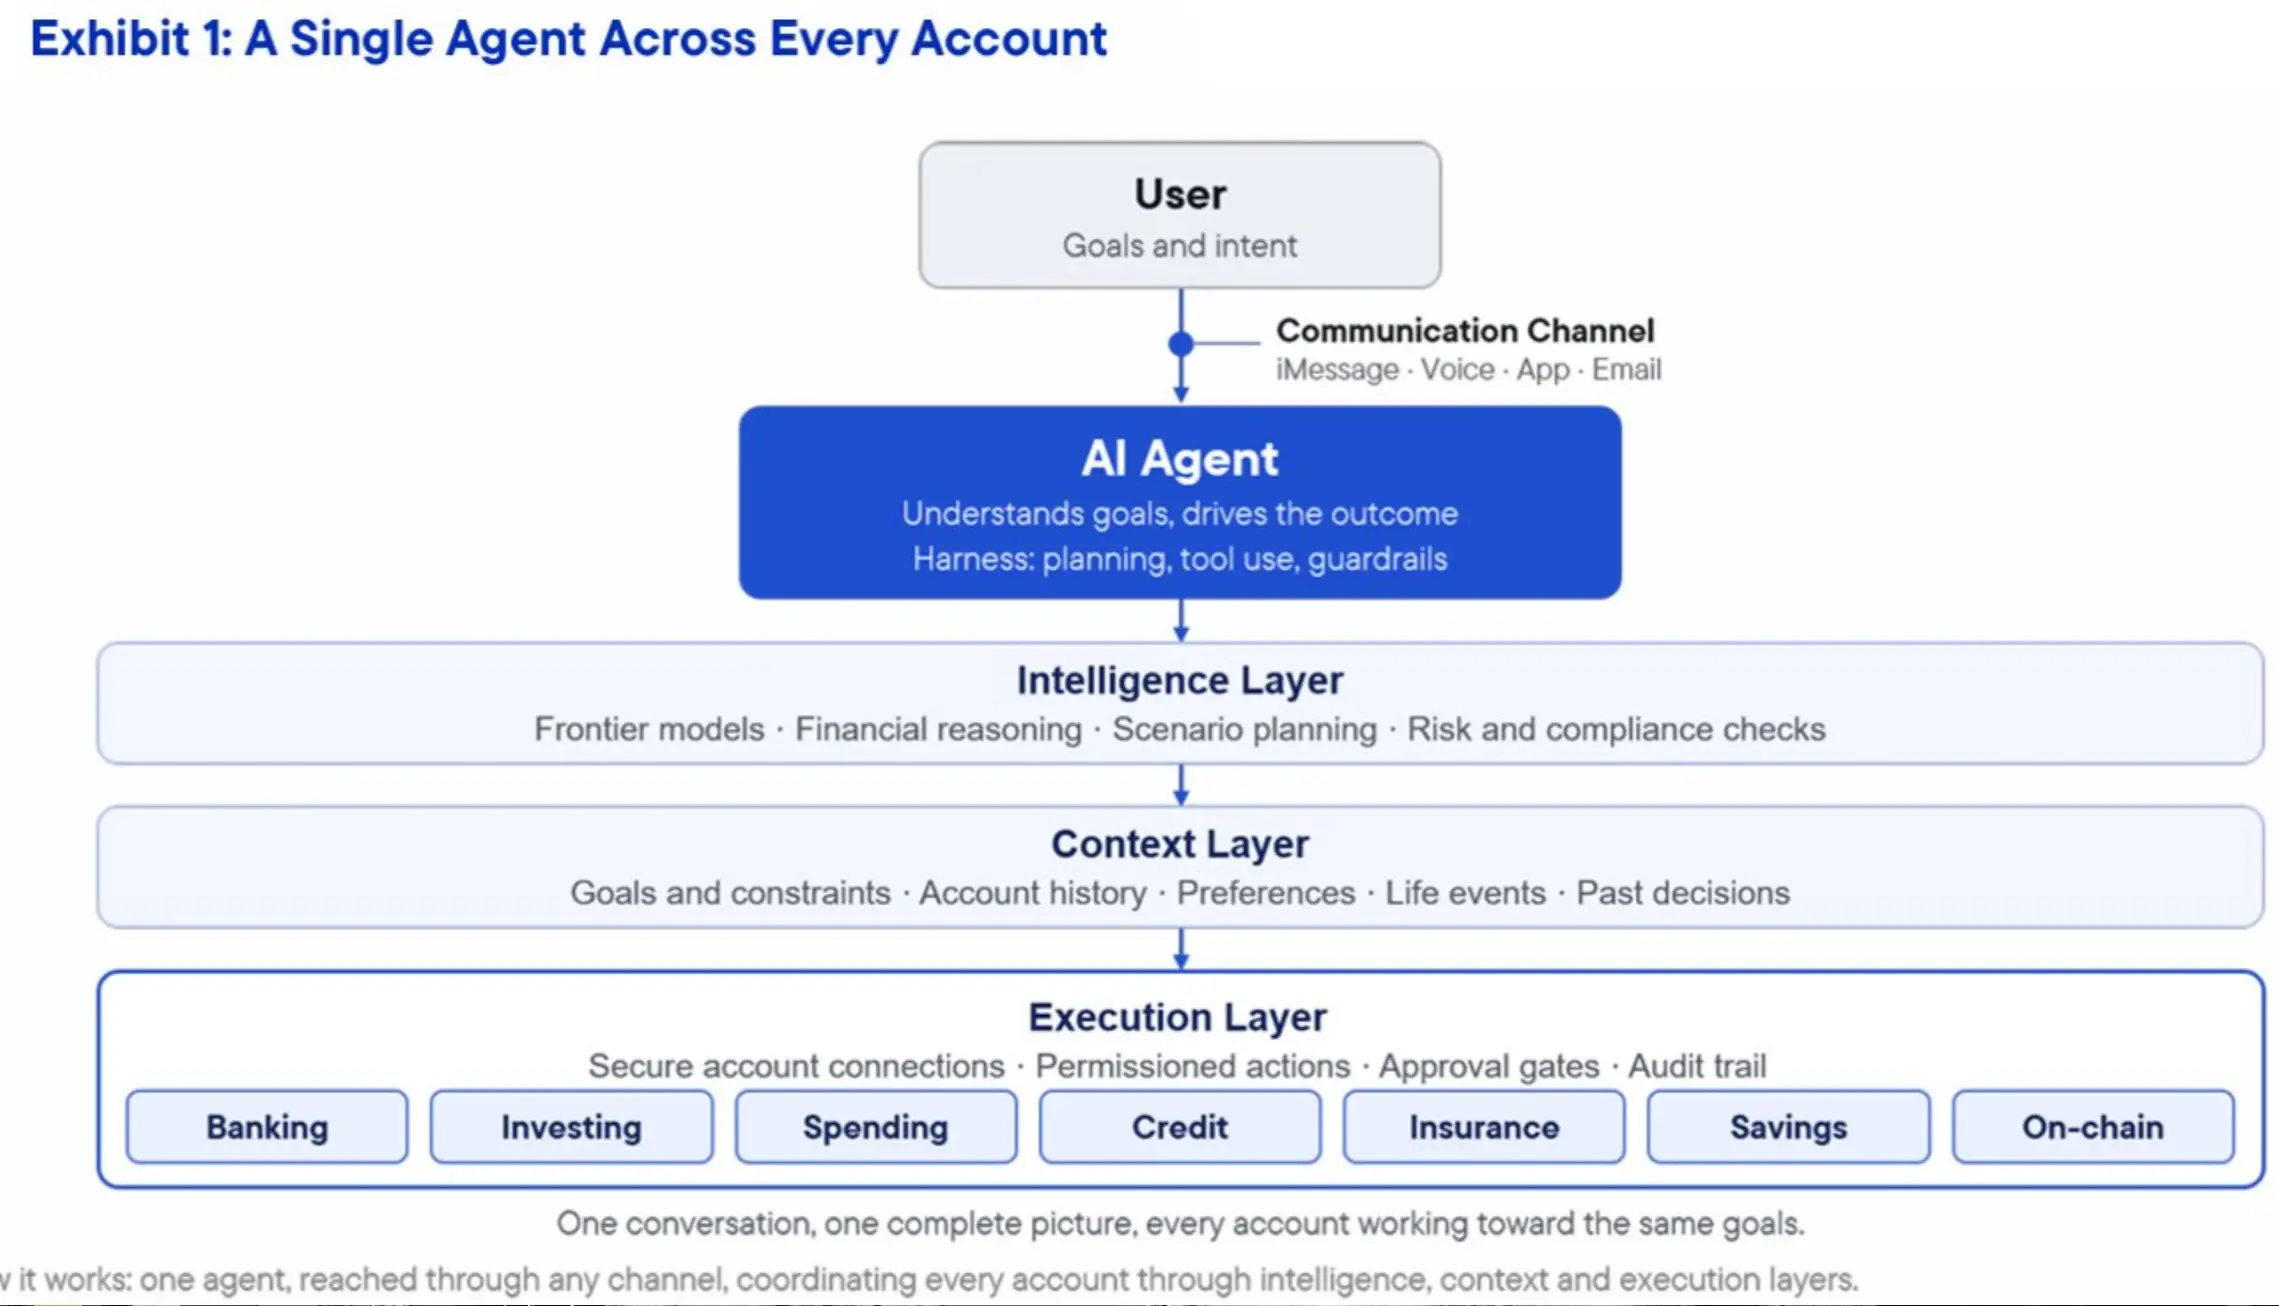
في المستقبل، قد يحتاج الناس فقط إلى التواصل مع وكيل واحد. يمكن للمستخدمين التواصل معه عبر النص أو الصوت أو التطبيقات أو البريد الإلكتروني، ويمكنه أيضًا التواصل مع المستخدمين بشكل استباقي عبر هذه القنوات. إنه يفهم الوضع المالي الكامل للمستخدم ويتخذ إجراءات عبر حسابات مختلفة لمساعدة المستخدمين على تحقيق أهدافهم.
يتفوق الوكلاء الشخصيون مثل وكيل Instinct ومساعد Muse وGrok Bot في التعامل مع المهام اليومية المتعلقة بالأموال، لكنهم ليسوا مصممين خصيصًا لإدارة الأموال، وتشجع نماذج الأعمال لمعظم المنتجات المستخدمين على زيادة الإنفاق.
قد يكون الوكيل المالي المتخصص أكثر ملاءمة لهذا الدور. غالبًا ما يكسب الوكلاء العامون أكثر عندما ينفق المستخدمون أكثر، بينما قد يحتاج الوكلاء الماليون إلى النجاح من خلال مساعدة المستخدمين على تقليل الإنفاق.
البنية التحتية للعملات المشفرة مناسبة لاستخدام الوكلاء. بدأ التمويل بواسطة الوكلاء على البلوك تشين بالفعل في بناء المكونات الأساسية اللازمة للوكلاء الماليين، بما في ذلك محافظ الوكلاء، والأذونات القابلة للبرمجة، والخزائن الآلية، والمدفوعات الآلية.
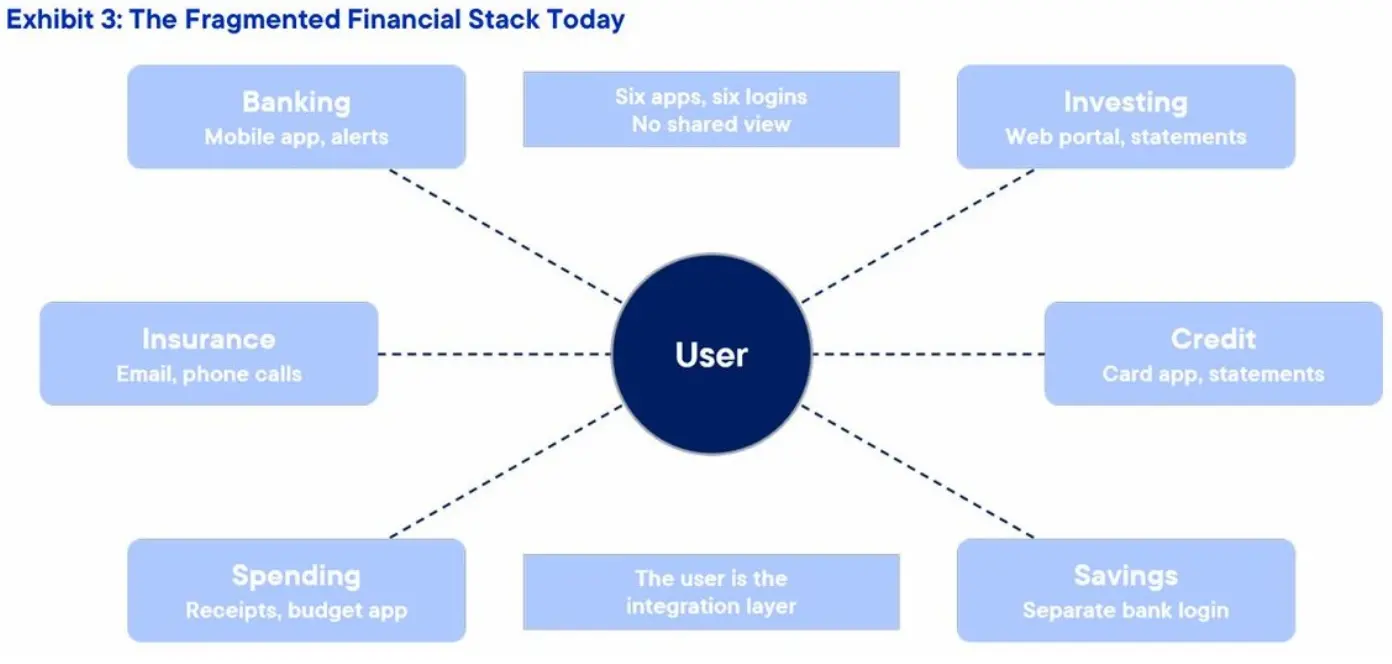
بالنسبة لمعظم الناس، تعني إدارة الأموال إدارة سلسلة من الحسابات. قد تشمل الحياة المالية للشخص حسابًا جاريًا من بنك واحد، وحساب 401(k) مقدم من خدمة خطة التقاعد لصاحب العمل، وحساب وساطة، وبطاقتي ائتمان أو ثلاث، ووثائق تأمين من شركات تأمين مختلفة، وحسابات توفير عالية العائد مفتوحة في مؤسسات أخرى للحصول على أسعار فائدة أفضل.
لكل حساب طرق تسجيل دخول وتطبيقات وتنبيهات خاصة به، ويقدم نصائح مختلفة للمستخدمين. لا تتواصل هذه الحسابات مع بعضها البعض. الوضع المالي الكامل للعائلة موجود فقط في ذهن المستخدم، وفقط عندما يكون لدى المستخدم الوقت لتجميع هذه المعلومات.
هذا العبء يبطئ المستخدمين أو يجعلهم يفوتون بعض الأمور، مما يؤدي في النهاية إلى خسائر مالية كبيرة.
بدأ تطوران في تغيير هذا الوضع.
أصبح الوكلاء الشخصيون، أو مساعدو الذكاء الاصطناعي، قادرين الآن على فهم نوايا المستخدمين المعبر عنها باللغة اليومية، وموازنة الخيارات المختلفة، والتواصل مع المستخدمين عبر قنوات مختلفة.
يبني التمويل بواسطة الوكلاء على البلوك تشين مكونات أساسية تسمح للبرمجيات بحيازة الأموال وتحويلها بشكل مستقل وتحقيق عوائد على تلك الأموال.
يوفر الأول قدرات الفهم، بينما يوفر الثاني قدرات التنفيذ. الاعتماد على أي منهما وحده لا يمكن أن يحل هذه المشكلة.
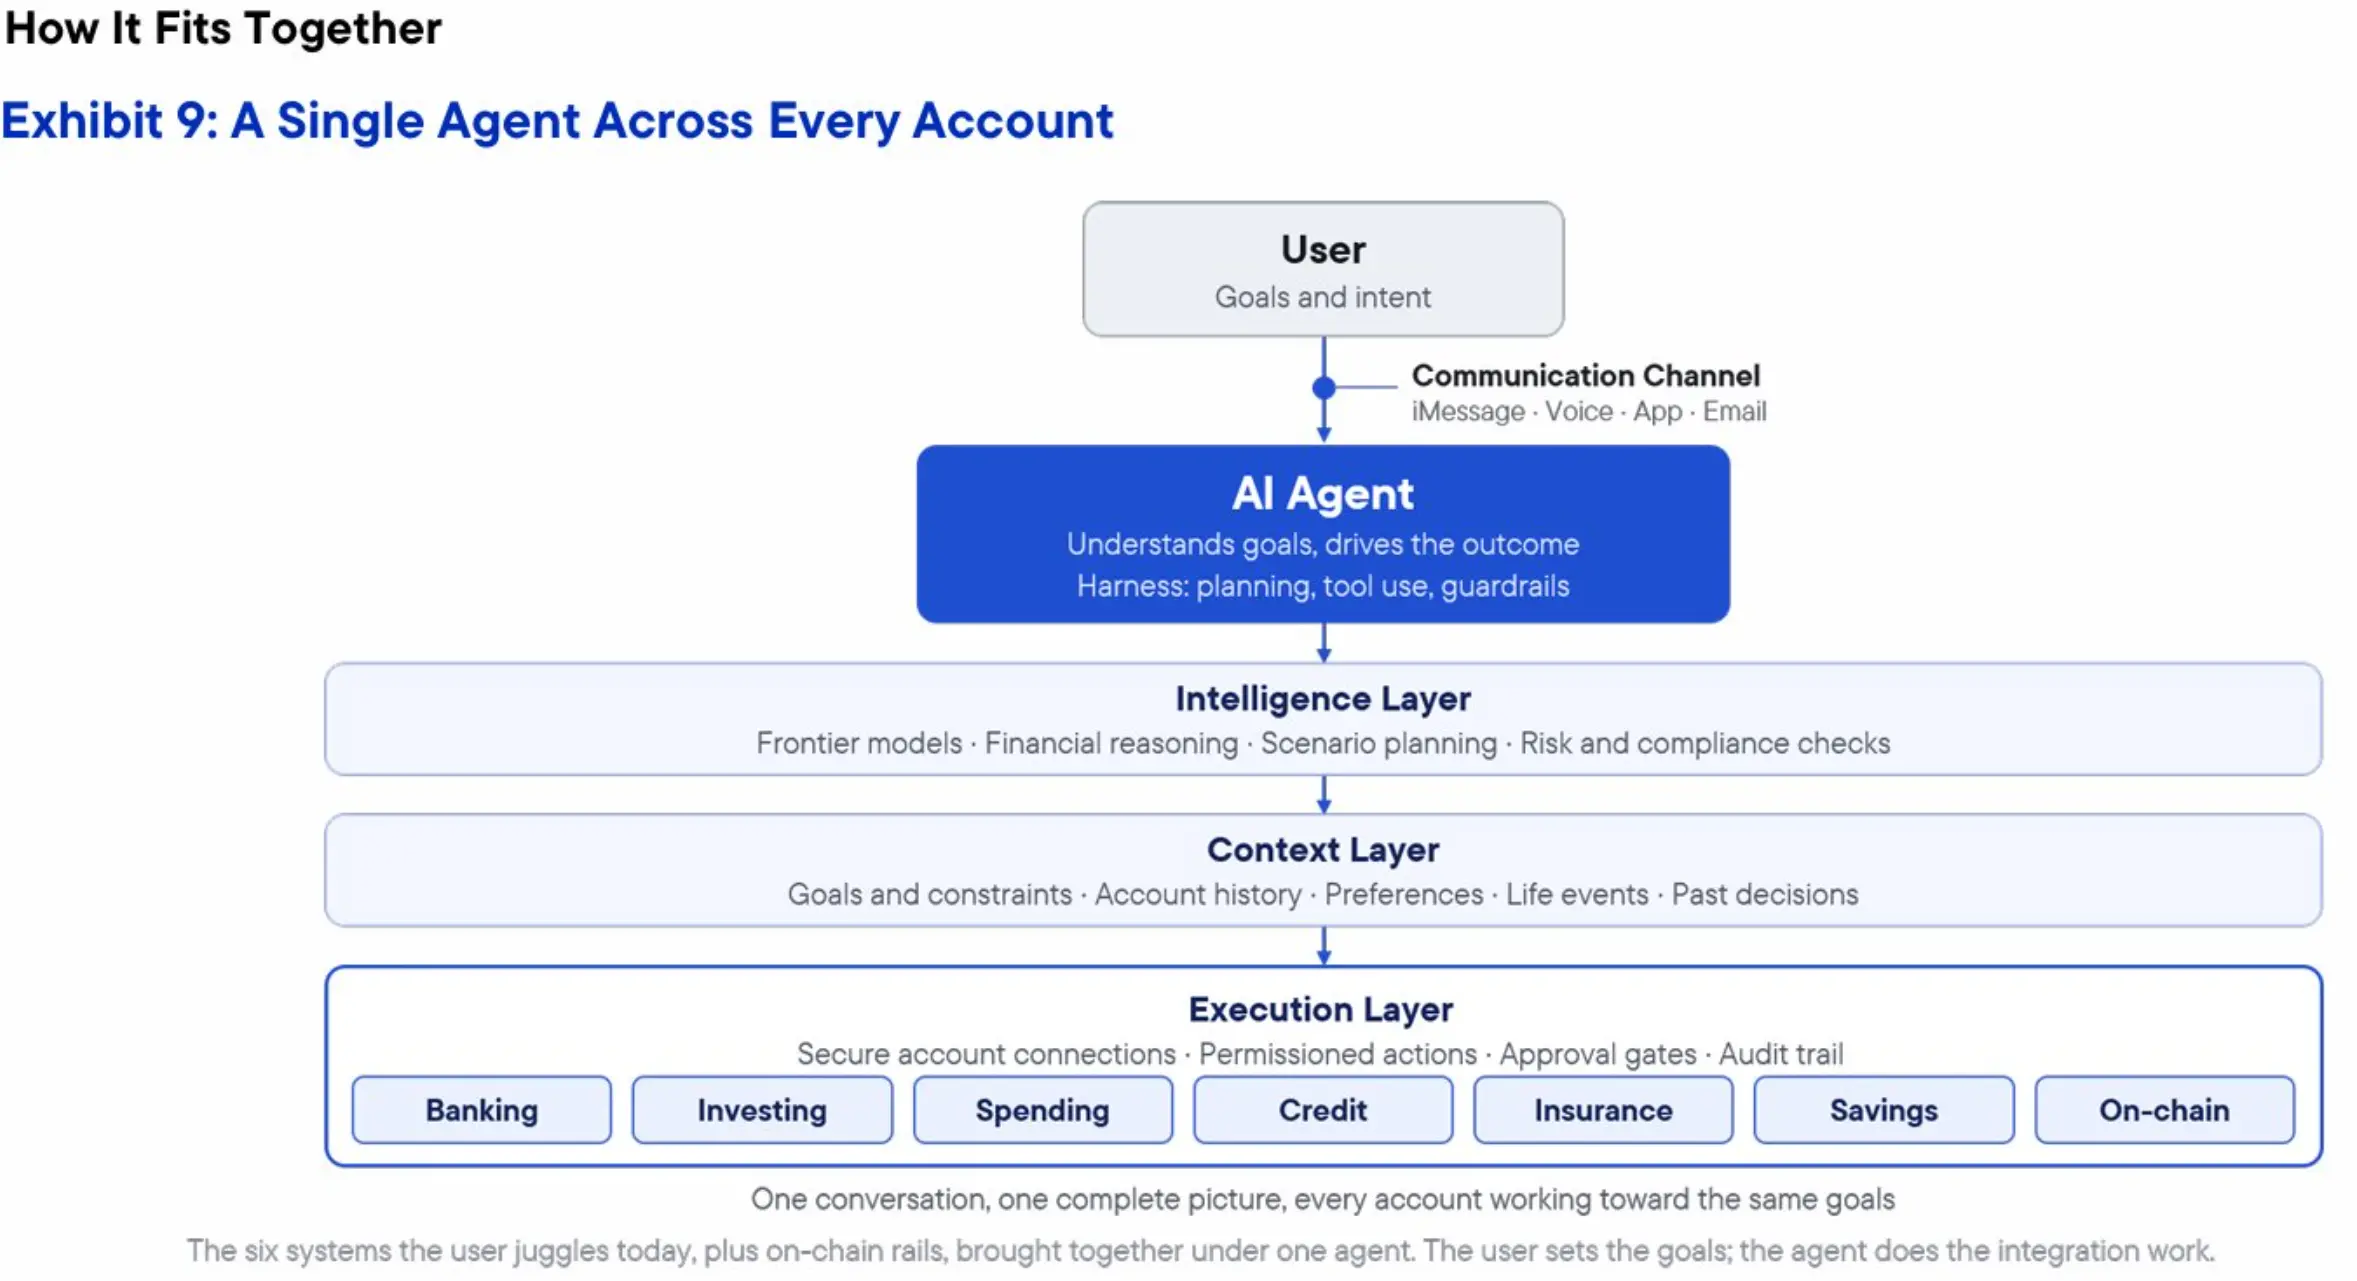
ترى هذه المقالة أن مستقبل التمويل الشخصي قد يكون نقطة دخول موحدة: يمكن للمستخدمين التواصل مع نفس الوكيل عبر قنواتهم المفضلة، سواء كانت نصًا أو صوتًا أو تطبيقات أو بريدًا إلكترونيًا، ويمكن للوكيل أيضًا التواصل مع المستخدمين بشكل استباقي عبر هذه القنوات. إنه يفهم الوضع المالي الكامل للمستخدم، ويفهم أهداف المستخدم، ويتخذ إجراءات عبر حسابات مختلفة لمساعدة المستخدمين على تحقيق هذه الأهداف.
تفترض هذه المقالة أيضًا أن هذا الدور قد لا يشغله الوكلاء الشخصيون العامون الرائدون اليوم، بل وكلاء ماليون متخصصون يعملون على البنية التحتية للعملات المشفرة، لأن نماذج الأعمال للوكلاء الشخصيين العامين تشجع الإنفاق غالبًا.
بعد ذلك، ستقدم هذه المقالة كيف يدير الناس الأموال حاليًا، وما يمكن للوكلاء الشخصيين فعله وما لا يمكنهم فعله، ولماذا قد يكون الوكلاء الماليون المتخصصون أكثر ملاءمة لهذا الدور، ولماذا البنية التحتية للعملات المشفرة مناسبة للتمويل بواسطة الوكلاء.
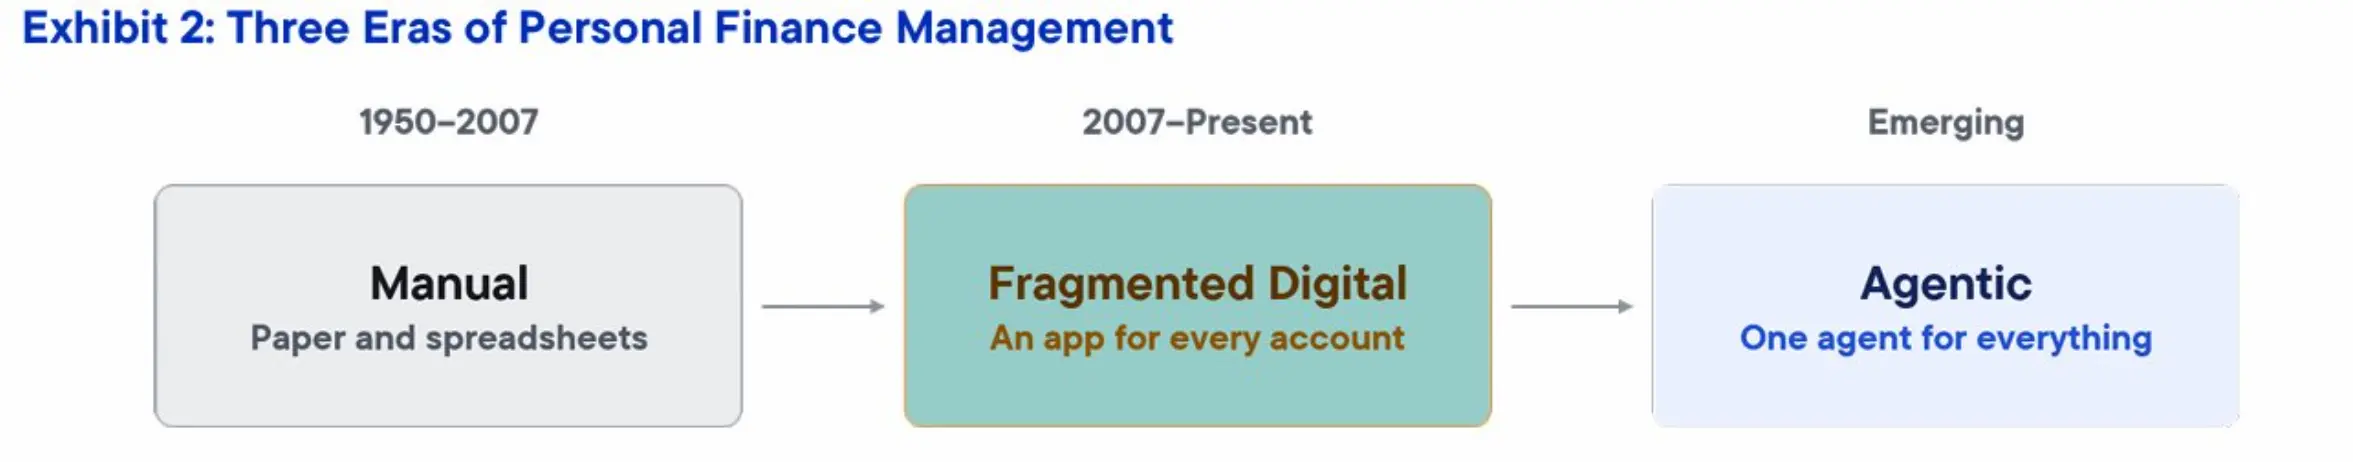
كيف يدير الناس الشؤون المالية الشخصية حاليًا
على الرغم من تطور التكنولوجيا المالية لما يقرب من 20 عامًا، لا يزال الكثير من الناس يديرون شؤونهم المالية بشكل أساسي من خلال العمليات اليدوية: فتح التطبيقات واحدًا تلو الآخر للتحقق من الأرصدة، وتحويل الأموال بين مؤسسات مختلفة لدفع الفواتير، وتذكر تواريخ الاستحقاق في أذهانهم، وتسوية جميع المعلومات باستخدام جداول البيانات عندما يكون لديهم الوقت.
كل منتج يعمل بشكل جيد في حد ذاته. الجهد الحقيقي يكمن في ربط العمل بين هذه المنتجات.
أين تكمن المشاكل:
الافتقار إلى رؤية موحدة. صافي الثروة والتدفق النقدي وتقدم إنجاز الأهداف متناثرة عبر مؤسسات مختلفة، ولا تتم مشاركة البيانات بينها.
إدارة تفاعلية، وافتقار إلى الإدارة الاستباقية. غالبًا ما يكتشف الناس رسومًا أو تغييرًا في الأسعار أو فرصة ضائعة فقط بعد تكبد التكلفة.
النصائح إما باهظة الثمن أو عامة جدًا. سعر التخطيط المالي الشخصي موجه بشكل أساسي للأثرياء، بينما يتلقى الآخرون نصائح عامة فقط.
تأجيل اتخاذ القرار باستمرار. عندما تتطلب كل عملية البحث عن معلومات وتسجيل الدخول إلى الحسابات وتحويل الأموال، غالبًا ما يختار الناس عدم القيام بأي شيء.
الأفكار لا تتحول إلى أفعال. "يجب أن أدخر المزيد من المال" غالبًا ما تظل مجرد فكرة، حيث لا توجد أدوات لتحويلها إلى خطة وتنفيذها.
الوكيل الشخصي: لماذا قد يحتاج التمويل الشخصي إلى وكلاء متخصصين
أول تقنية من المتوقع أن تغير هذا الوضع هي الوكيل الشخصي.
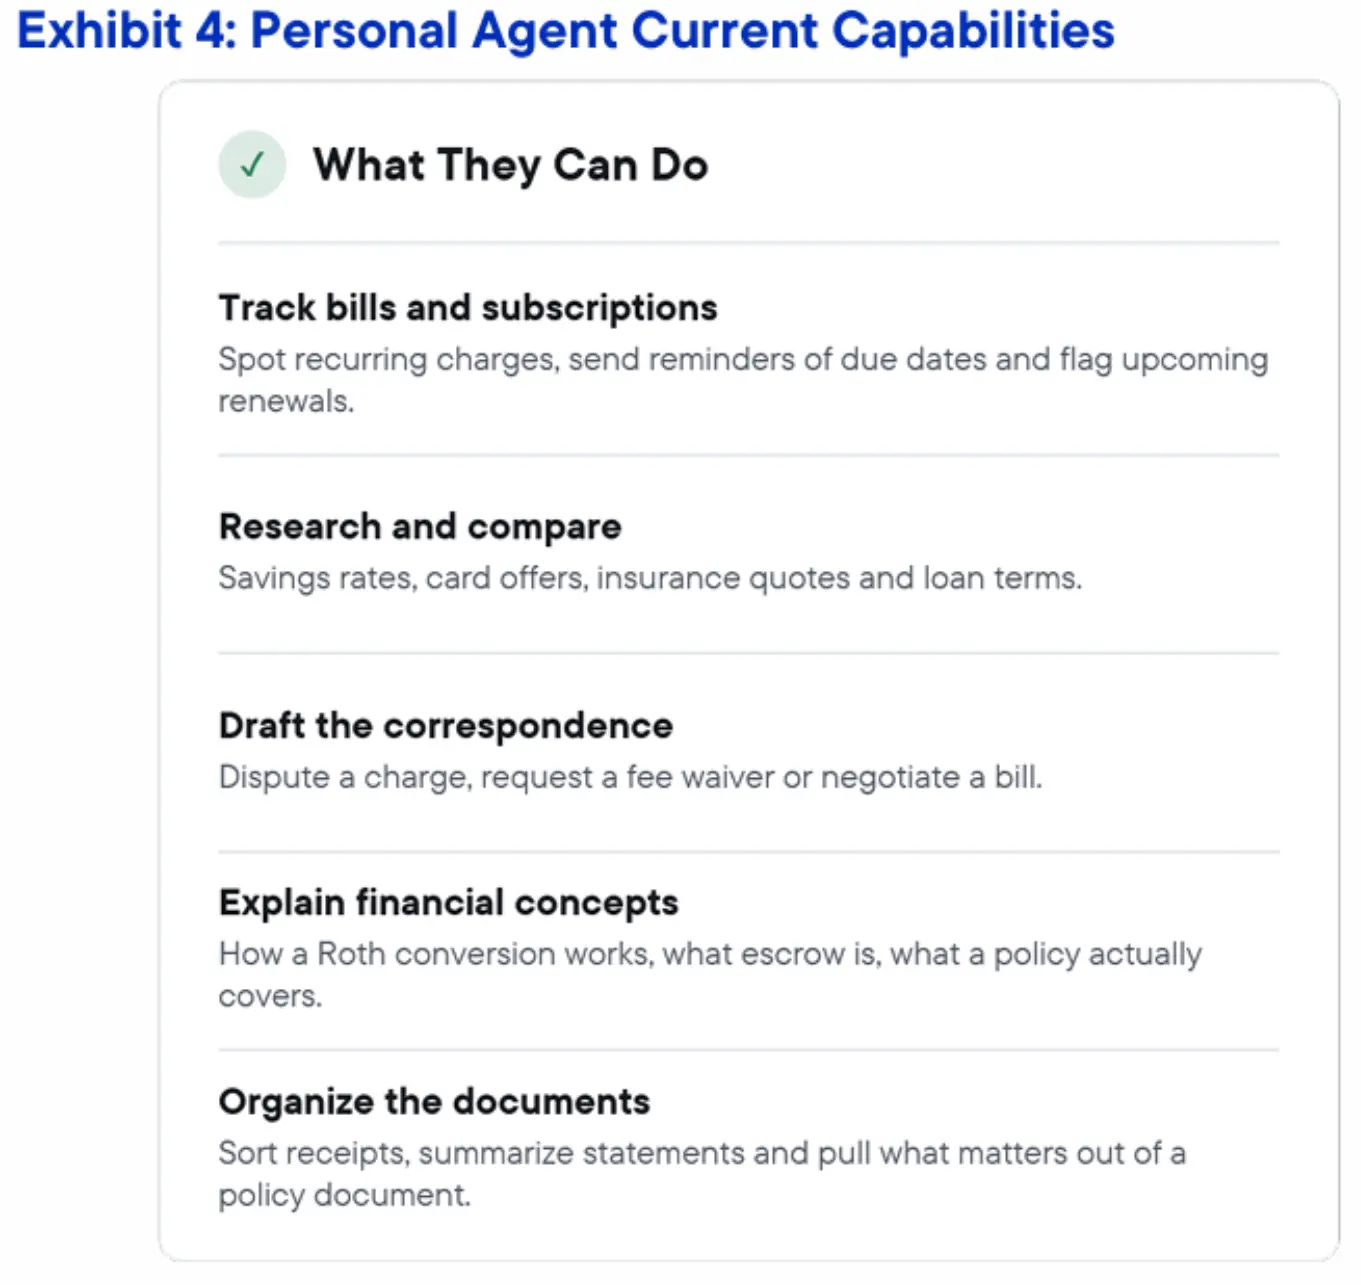
الوكلاء الشخصيون هم مساعدو ذكاء اصطناعي عامون يعملون نيابة عن المستخدمين. يمكنهم الإجابة على الأسئلة وإجراء البحوث وصياغة المحتوى وتنظيم المهام، وبشكل متزايد اتخاذ إجراءات داخل تطبيقات المستخدمين.
حاليًا، إذا تم تطبيقهم على التمويل الشخصي، فإنهم يتفوقون في التعامل مع المهام اليومية المتعلقة بالأموال لكنهم ليسوا مناسبين بنفس القدر لإدارة الأموال مباشرة.
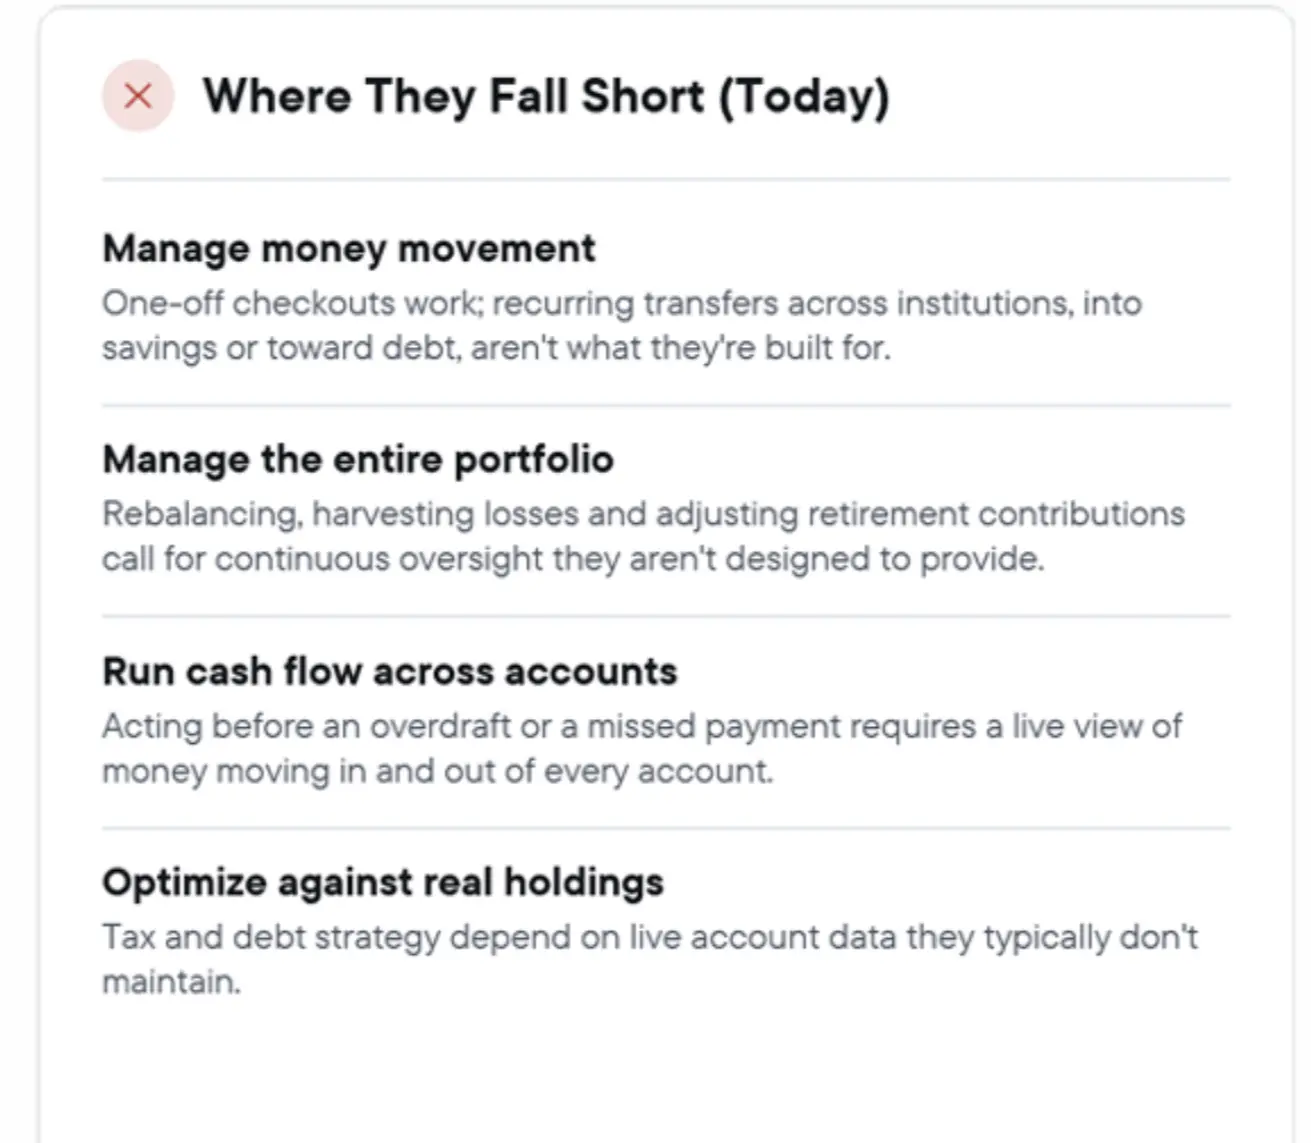
الوكلاء العامون الرائدون
من المتوقع أن يكون عام 2026 عامًا محوريًا للوكلاء الشخصيين العامين.
يمكن للمستخدمين التواصل مع Instinct عبر الرسائل النصية أو الهاتف لإجراء الحجوزات والمشتريات وإلغاء الاشتراكات نيابة عنهم. يمكن لـ Muse من Meta إرسال رسائل البريد الإلكتروني وحجز السفر وملء النماذج وإتمام عمليات الدفع، ويمكن استخدامه داخل تطبيقاته الخاصة وعلى WhatsApp. يزود Grok Bot من SpaceX AI كل وكيل بجهاز كمبيوتر سحابي مستقل، مما يسمح له بتسجيل الدخول إلى تطبيقات المستخدمين الحالية والعمل مثل الإنسان.
لقد انخرط هؤلاء الوكلاء بالفعل في المهام المتعلقة بالمال: المدفوعات، وإلغاء الرسوم، والتفاوض على الفواتير. لقد بدأت المنافسة على الوكلاء الشخصيين للتو، حيث تتنافس Meta، التي لديها 3.6 مليار مستخدم نشط يوميًا، وشركة ناشئة تقدر قيمتها بـ 10 مليارات دولار، وSpaceXAI جميعها لتصبح الوكلاء الذين يثق بهم الناس في حياتهم اليومية.
إلى أي مدى يمكن لهؤلاء الوكلاء المشاركة في إدارة الأموال يظل سؤالًا مفتوحًا. تشير عدة عوامل إلى أن فئة جديدة من الوكلاء الماليين المتخصصين قد تكون أكثر ملاءمة لهذا الدور: فهم يعملون بشكل مشابه للوكلاء الشخصيين اليوم ولكنهم مبنيون حول إدارة الأموال منذ البداية.
آليات الحوافز: أين تتدفق الأموال
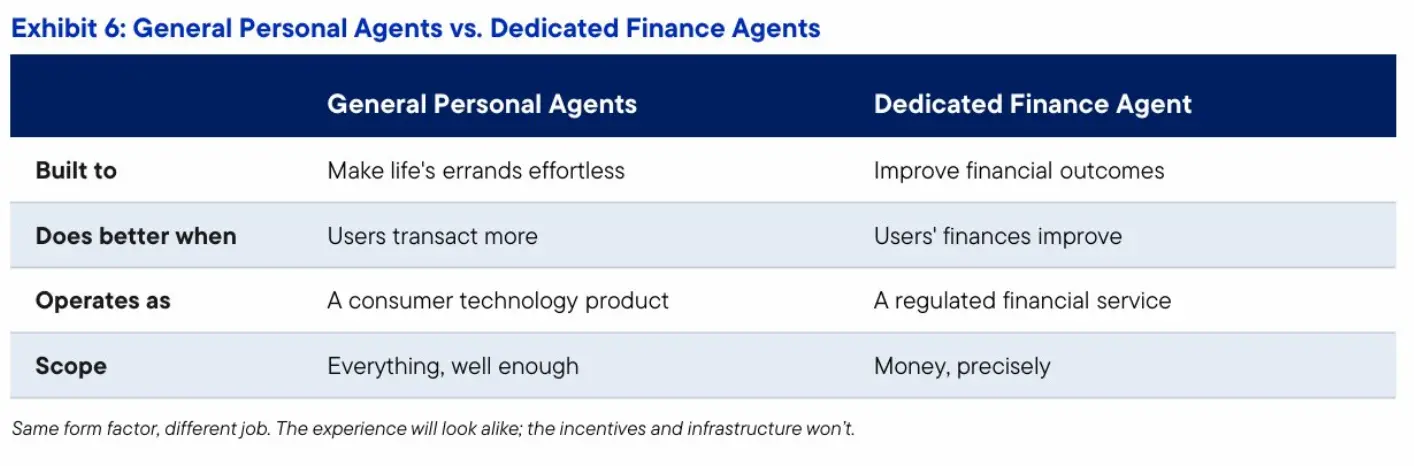
العامل الأكثر أهمية هو المصلحة الاقتصادية. الشركات التي تطور وكلاء عامين تكسب عادةً أكثر عندما ينفق المستخدمون أكثر، وقد تأتي الإيرادات من الإعلانات أو رسوم المعاملات أو عمولات التجار.
في المقابل، غالبًا ما يحتاج وكلاء التمويل الشخصي إلى النجاح من خلال القيام بالعكس.
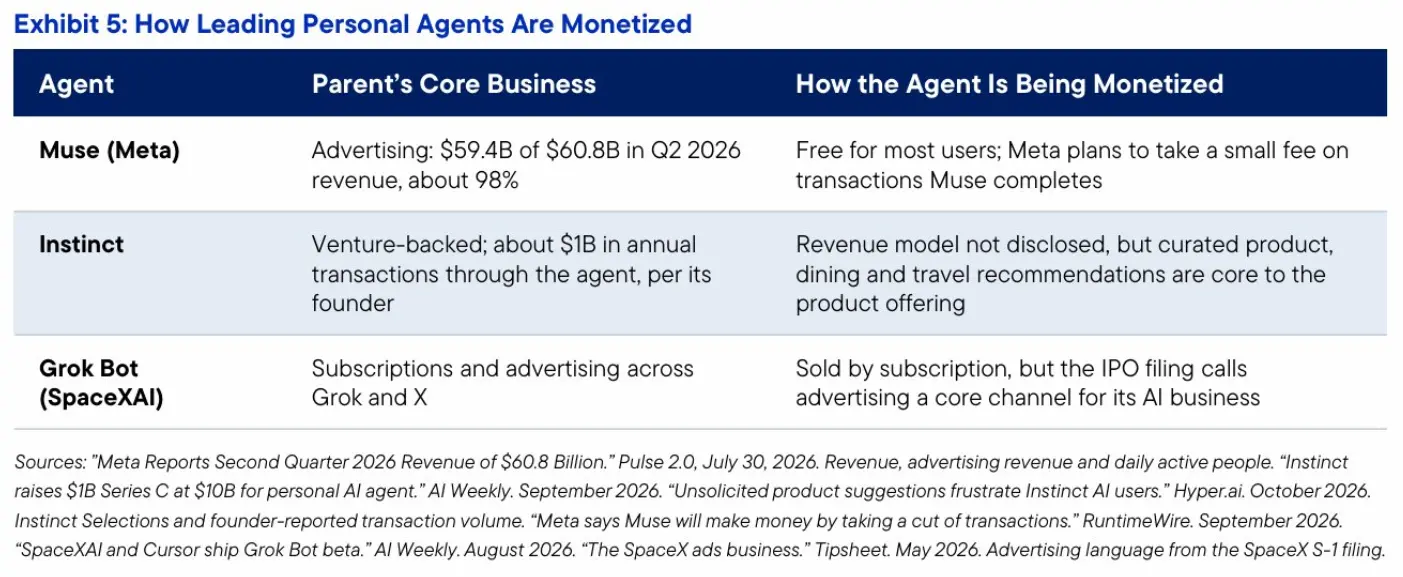
في الربع الثاني من عام 2026، جاء حوالي 98% من إيرادات Meta من الإعلانات. في مؤتمر Connect في سبتمبر، صرح زوكربيرج أن Muse سيبقى مجانيًا لمعظم المستخدمين، وتتوقع Meta تحقيق أرباح في المستقبل من خلال فرض رسوم صغيرة على التسوق والحجوزات والمعاملات الأخرى التي يكملها Muse. وفي الوقت نفسه، أعلنت Meta أيضًا عن شراكات جديدة مع تجار التجزئة مثل Walmart وBest Buy وGap وSephora وWayfair.
ذكر مؤسس Instinct أن المنتج يعالج حوالي مليار دولار من المعاملات سنويًا، أكثر من نصفها متعلق بالسفر. في نهاية سبتمبر، بدأ Instinct في تقديم توصيات منتقاة للمنتجات والمطاعم والسفر للمستخدمين من خلال ميزة تسمى Instinct Selections. انتقد بعض المستخدمين الأوائل أنهم لم يطلبوا هذه التوصيات بنشاط.
يبيع Grok Bot الاشتراكات من خلال SuperGrok وCursor. ومع ذلك، تدرج وثائق طلب الاكتتاب العام للشركة الأم الإعلانات كقناة أساسية لتحقيق الدخل لأعمال الذكاء الاصطناعي وتنص على أن الشركة تخطط لدمج الإعلانات في المحادثات في الوقت الفعلي.
الوكيل الذي ينمو دخله مع حجم المعاملات يمكن أن يصبح وكيل تسوق ممتازًا، لكنه قد يصبح أيضًا مستشارًا ماليًا يعاني من تضارب المصالح. وظيفة وكيل التمويل الشخصي غالبًا ما تكون نصح المستخدمين بعدم شراء عنصر معين، ويجب أن يدعم نموذج أعماله هذا السلوك.
بالإضافة إلى آليات الحوافز، يشير عاملان آخران إلى نفس الاستنتاج.
أولاً، يتضمن تحويل الأموال والتوصية بالاستثمارات وإدارة الديون متطلبات ترخيص وملاءمة، وفي بعض الحالات، مسؤوليات الأمانة. لذلك، ستحتاج شركة الوكيل العام إلى إنشاء أعمال مالية منظمة خارج عملياتها التكنولوجية الاستهلاكية لتولي هذه المهام.
ثانيًا، يركز التمويل الشخصي بشكل أكبر على العمق المهني بدلاً من اتساع التغطية. يحتاج الوكلاء العامون إلى التعامل مع آلاف المهام اليومية بشكل جيد بما فيه الكفاية؛ يجب على الوكلاء الماليين التحقق من كل حساب، وحساب العواقب الضريبية بناءً على ممتلكات المستخدمين الفعلية، وترتيب أولويات سداد الديون، وضمان دقة كل رقم محسوب.
يتطلب هذا نظامًا مبنيًا خصيصًا لفهم المعلومات والتحقق منها وتنفيذها، وهو الإطار التقني الذي سيتم تقديمه لاحقًا في هذه المقالة، بدلاً من مجرد إضافة مهارة مالية إلى وكيل عام.
ما هي القدرات التي يمكن توريثها
من المرجح أن يستفيد وكلاء التمويل الشخصي الرائدون من نجاحات الوكلاء الشخصيين اليوم: لا حاجة لتعلم واجهة جديدة، واستخدام الرسائل النصية والصوت كقنوات اتصال رئيسية، والتواصل مع المستخدمين بشكل استباقي، وتذكر معلومات المستخدم.
شكل هذا المنتج يتضح تدريجيًا. ما يبقى غير مؤكد هو من يمكنه كسب ثقة المستخدمين عندما يتعلق الموضوع بالأموال، ليصبح المزود الرئيسي لهذه الخدمة.
الشكل النهائي الأكثر ترجيحًا هو تقسيم تعاوني للعمل: يدير الوكيل الشخصي العام للمستخدم الحياة اليومية، بينما يدير الوكيل الموجه نحو التمويل الأموال، مع التنسيق بينهما.
بدأ التواصل بين الوكلاء في الظهور بالفعل، ويعد Instinct مثالاً على شبكة تنسق وكلاء المستخدمين المختلفين. لذلك، عندما يسأل المستخدم وكيله اليومي عما إذا كان يستطيع تحمل تكلفة رحلة، يمكن تمرير هذا السؤال إلى الوكيل الموجه نحو التمويل الذي يفهم حقًا الوضع المالي للمستخدم.
في هذا النموذج، يلعب الوكيل العام دور المضيف، بينما يعمل الوكيل المالي المتخصص كمدير مالي رئيسي.
النقطة الأساسية: يتفوق الوكلاء الشخصيون في التعامل مع الأمور اليومية المتعلقة بالأموال، لكن نماذج أعمالهم ومؤهلاتهم التنظيمية وموقعهم الوظيفي الواسع تجعلهم غير مناسبين تمامًا لإدارة الأموال مباشرة. الوكلاء المصممون خصيصًا للتمويل، مع تجارب مستخدم مماثلة، قد يكونون أكثر ملاءمة لتولي هذا الدور.
التمويل بواسطة الوكلاء: لماذا البنية التحتية للعملات المشفرة مناسبة لوكلاء الذكاء الاصطناعي
التطور الثاني هو التمويل بواسطة الوكلاء، الذي يشير إلى البرمجيات القادرة على حيازة الأموال وتحويلها بشكل مستقل وتحقيق عوائد على تلك الأموال.
التمويل التقليدي لديه بالفعل منتجات مماثلة، مثل المستشارين الآليين، وتجميع النقد الآلي، والمدفوعات المتكررة للفواتير. ومع ذلك، تقتصر هذه المنتجات على مؤسسة واحدة وهي مصممة لأصحاب الحسابات البشرية بدلاً من البرمجيات التي تعمل نيابة عن المستخدمين.
لأسباب هيكلية، تحدث تطورات أكثر أهمية على البلوك تشين.
البنية التحتية للعملات المشفرة مفتوحة بطبيعتها. يمكن للوكلاء امتلاك محافظهم الخاصة والتفاعل مباشرة مع أي بروتوكول عبر الكود، دون الحاجة إلى محاكاة تسجيلات دخول المستخدمين أو انتظار أنظمة مختلفة لإكمال التكامل.
يمكن لهذه البنى التحتية وضع قواعد عبر الكود. لذلك، فإن القيود التي يضعها المستخدمون ليست مجرد قواعد يجب على الوكلاء اتباعها، بل يمكن أيضًا فرضها بواسطة المحفظة. إذا أخطأ الوكيل أو تم التلاعب به، لا يمكن أن تمر المعاملة.
تعمل هذه البنى التحتية على مدار الساعة، مع تسوية العملات المستقرة في ثوانٍ وتوليد الأصول الحقيقية المرمزة عوائد على مدار الساعة طوال أيام الأسبوع.
كما أنها تتمتع بقابلية التحقق، حيث يتم تسجيل كل عملية في دفتر أستاذ عام، مما يسمح للمستخدمين بالتحقق بشكل مستقل.
ومع ذلك، تحمل هذه البنى التحتية أيضًا مخاطر حقيقية، بما في ذلك ثغرات العقود الذكية وانفكاك ربط العملات المستقرة. إدارة هذه المخاطر نيابة عن المستخدمين هي أيضًا جزء من عمل الوكيل.
ومع ذلك، فإن هذه الخصائص بالتحديد هي التي أدت إلى ظهور المكونات الأساسية للتمويل بواسطة الوكلاء أولاً على البلوك تشين. حاليًا، تخدم هذه التطبيقات في الغالب المتداولين والمستخدمين الأصليين للعملات المشفرة.
بشكل عام، تشكل الأساس اللازم لوكلاء التمويل الشخصي لتنفيذ العمليات.
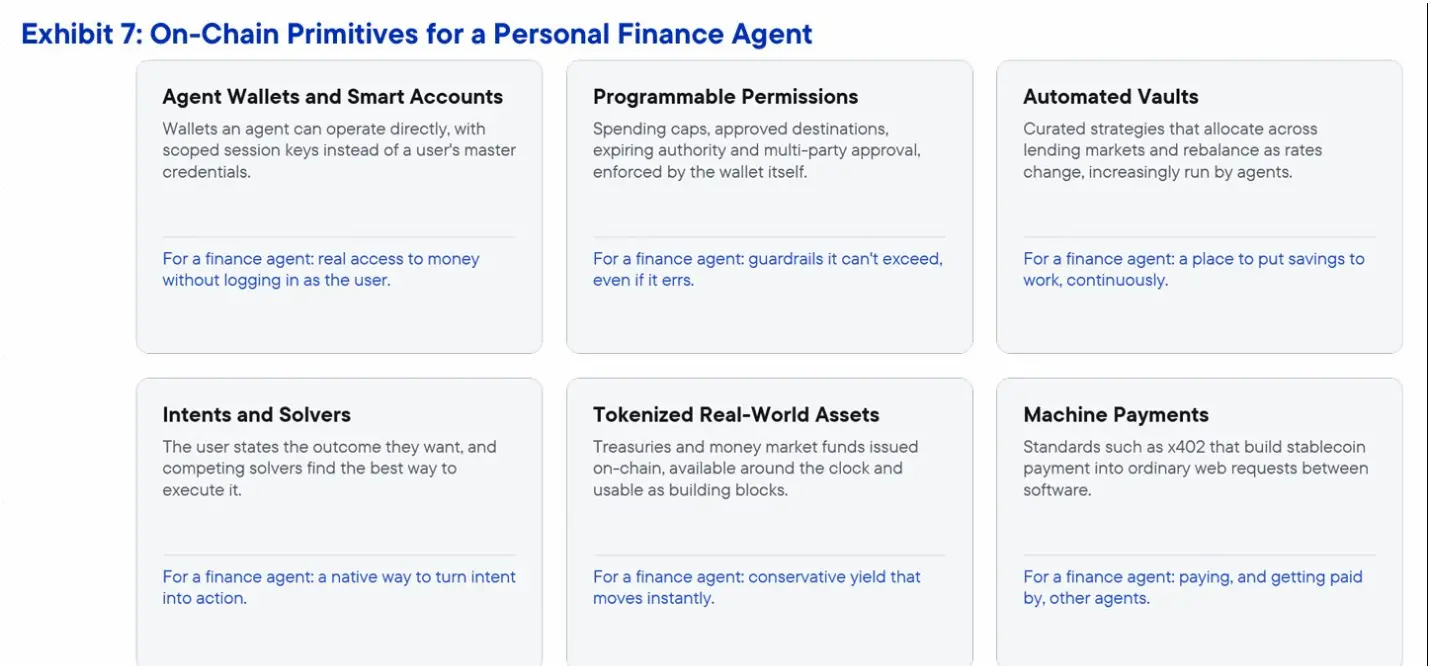
النقطة الأساسية: مكنت البنية التحتية للعملات المشفرة الوكلاء من إجراء عمليات واسعة النطاق بموجب قواعد يمكن للمستخدم التحقق منها، ويبني التمويل بواسطة الوكلاء على البلوك تشين الأدوات اللازمة للتنفيذ. ما ينقص حاليًا هو وكيل قادر على استخدام هذه القدرات لإدارة الحياة المالية الشاملة للفرد.
المستقبل: نقطة دخول موحدة
إذا جمعنا بين استخدام الوكلاء الشخصيين والقدرات التي يتم بناؤها في التمويل بواسطة الوكلاء على البلوك تشين، وطبقناها على منتج مصمم خصيصًا لإدارة الأموال، يظهر مخطط الحل: وكيل يفهم المستخدم، ويمكنه التواصل معه عبر قنوات مختلفة، ويمكنه تشغيل جميع حسابات المستخدم.
في هذا النموذج، لم يعد المستخدمون بحاجة إلى دمج الحسابات المختلفة شخصيًا. يمكنهم التواصل مع نفس الوكيل عبر القنوات الأكثر ملاءمة: إرسال رسالة نصية أثناء الانتظار في طابور متجر البقالة، أو إرسال رسالة صوتية أثناء القيادة إلى المنزل، أو فتح تطبيق لإلقاء نظرة أعمق، أو إرسال بريد إلكتروني عندما تكون هناك مستندات يجب معالجتها.
عندما تكون هناك أمور تحتاج إلى اهتمام، سيتواصل الوكيل أيضًا مع المستخدم بشكل استباقي، سواء كان ذلك بشأن فاتورة قادمة، أو تغيير في أسعار الفائدة، أو انحراف عن تقدم الهدف.
من النية إلى النتيجة
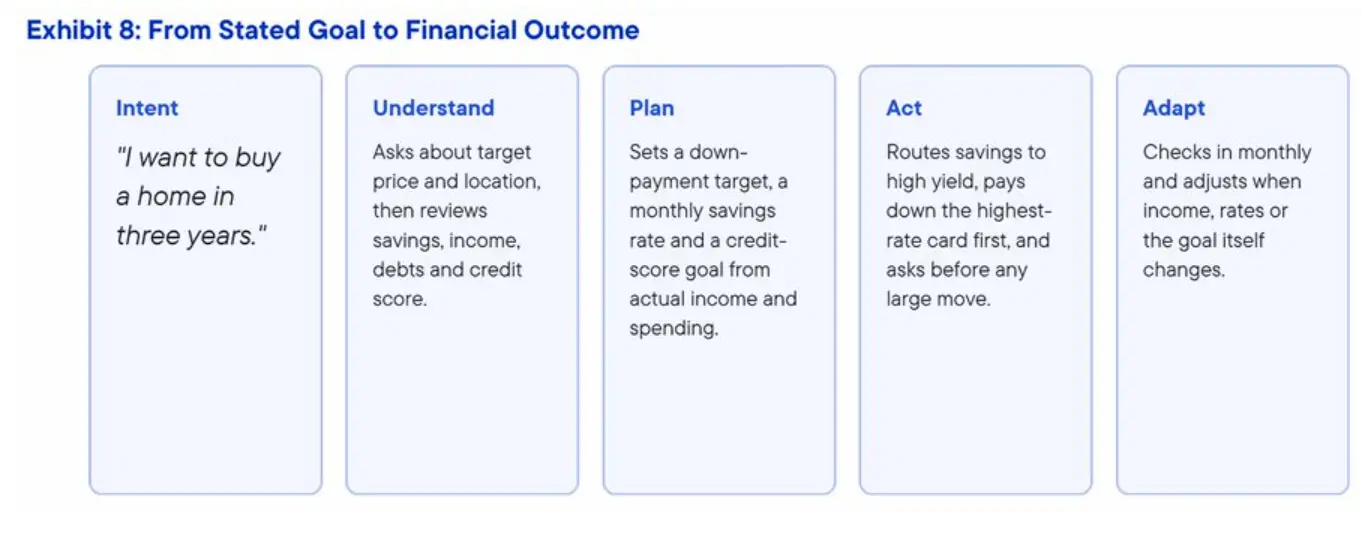
معيار قياس هذا المنتج بسيط: هل يمكنه تحويل هدف معبر عنه باللغة اليومية إلى نتيجة نهائية؟
فيما يلي هدف شائع يستخدم لتوضيح هذه العملية.
ما الذي يجب بناؤه
لتوفير مثل هذه التجربة، لا يكفي مجرد إضافة روبوت محادثة فوق حساب مصرفي. يجب أن يتفوق المنتج في الجوانب الثلاثة التالية في وقت واحد، دون نقص أي منها.
احترافي واستباقي
فهم عميق للمنتجات والاستراتيجيات والفرص المالية، بدلاً من مجرد امتلاك معرفة عامة.
توقع الاحتياجات قبل أن يلاحظ المستخدمون المشكلات، مثل انخفاض أسعار الفائدة، أو مواعيد استحقاق الفواتير القادمة، أو توفر منتجات تأمين بأسعار أقل.
ترجمة نوايا المستخدمين وأهدافهم إلى نتائج مالية محددة.
الدفع المستمر نحو تحقيق هذه النتائج بدلاً من انتظار طلبات المستخدمين.
مستمر ومترابط
مشاركة نفس الذاكرة عبر جميع القنوات، مما يسمح للمستخدمين بمواصلة محادثة بدأت عبر الرسائل النصية من خلال الصوت دون الحاجة إلى إعادة الشرح.
تحديث المعلومات ذات الصلة تلقائيًا مع إيداع المعاملات وتغير أرصدة الحسابات، دون الحاجة إلى تحديثات يدوية من المستخدمين.
إنشاء اتصالات آمنة ومصرح بها مع كل مؤسسة يتفاعل معها المستخدم.
العمل باستمرار في الخلفية والتواصل مع المستخدمين بشكل استباقي عندما تكون هناك أمور تحتاج إلى اهتمام.
الثقة كأساس للتصميم
شرح كل توصية بلغة واضحة، بما في ذلك العوامل التي يجب موازنتها.
تتطلب العمليات الهامة موافقة المستخدم؛ يتم تنفيذ العمليات الروتينية تلقائيًا ضمن الحدود التي يحددها المستخدم.
الاحتفاظ بسجل كامل لما فعله الوكيل ولماذا، مما يسمح للمستخدمين بمراجعته.
ضمان احتفاظ المستخدمين دائمًا بالسيطرة: يمكن تغيير الأذونات أو إلغاؤها في أي وقت.
لماذا الآن
هذا النوع من المنتجات يكتسب قبولًا لدى المزيد والمزيد من الناس.
هذا العام، بدأ المستخدمون الأوائل في التواصل مع الوكلاء عبر الرسائل النصية وشاهدوهم يكملون المهام. كما ظهرت البنية التحتية ذات الصلة: نماذج قادرة على التفكير المالي، واتصال مصرفي مفتوح متوسع بين المؤسسات المالية، وبنية تحتية للمدفوعات يستخدمها الوكلاء بالفعل.
في الوقت نفسه، تواجه الشركات الأفضل موقعًا للتفاعل المباشر مع المستهلكين وخدمتهم، وهي مزودو الوكلاء الشخصيين العامين اليوم، تضاربًا هيكليًا في المصالح عندما يتعلق الأمر بإدارة الأموال.
هذا يترك فرصًا للمشاركين المتخصصين، لكن هذه الفرصة قد لا تدوم طويلاً.
قد يعطي هؤلاء المشاركون الأولوية لبناء منتجات تعتمد على تقنية العملات المشفرة. مع سن تشريع العملات الرقمية المستقرة رسميًا في الولايات المتحدة، يمكن للبنية التحتية على البلوك تشين دعم العمليات الفعلية منذ البداية، بينما يمكن للحسابات التقليدية الاندماج تدريجيًا بمرور الوقت من خلال المصرفية المفتوحة.
أول وكيل تمويل شخصي يكسب ثقة المستخدمين، وقادر على التواصل مع المستخدمين عبر قنوات مختلفة ومساعدتهم حقًا في تخصيص الأموال وتحقيق الأهداف، من المرجح أن يحدد فئة هذا المنتج.
يجب الانتباه إلى الفرق التي يمكنها الجمع بين سهولة استخدام الوكلاء الشخصيين، وقدرات التشغيل على البلوك تشين، وآليات ثقة بمعايير مالية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.