مقابلة مع مؤسس DogPay: البطء هو السرعة، من بطاقات U إلى شبكة مدفوعات عالمية
 Odaily
أصلي | Odaily News: (@OdailyChina)
الكاتب | jk
خلال العامين الماضيين، ومع انتهاء سرديات TGE، تحولت العملات المشفرة تدريجيًا نحو الامتثال، وارتفعت حرارة مدفوعات العملات المستقرة بشكل ملحوظ.
قبل عام 2023، كان الحديث عن العملات المستقرة يدور غالبًا حول التداول والإيداع والسحب والأصول على السلسلة؛ أما الآن، فهي تدخل بشكل متزايد في سيناريوهات أكثر تحديدًا مثل المدفوعات عبر الحدود، والتسويات المؤسسية، والمدفوعات اليومية. وفي الوقت نفسه، بدأت مجموعة من الشركات المتخصصة في مدفوعات العملات المستقرة تتوسع من أدوات بطاقات U أو الإيداع والسحب البسيطة إلى أنظمة دفع أكثر اكتمالًا تشمل الحسابات، والتحصيل، والتسوية، وإصدار البطاقات.
DogPay هي إحدى هذه الشركات.
إذا كنت لا تعرف DogPay، فهي شركة رائدة في مجال مدفوعات العملات المستقرة في آسيا: تقدم خدمات تحصيل العملات المستقرة، وحسابات الشركات، والبطاقات، وخدمات CaaS/BaaS لشركات Web3 والتجار عبر الحدود، وتغطي شبكة أعمالها أكثر من 140 دولة ومنطقة، ومتصلة بشبكات تسوية رئيسية مثل SWIFT وACH وSEPA وFPS، وتخدم أكثر من ألف عميل مؤسسي. من الحسابات والتحصيل إلى إصدار البطاقات والتسوية، تبني DogPay بنية تحتية عالمية للمدفوعات تربط العملات المستقرة بالنظام المالي التقليدي.
لكن خلف التراخيص والبيانات، لماذا يحتاج العملاء إلى مزود خدمة دفع؟ كيف تتدفق الأموال فعليًا داخل هذا النظام؟ وما الذي توفره حلول الدفع المشفرة مقارنة بالحلول التقليدية؟
أتيحت لـ Odaily News فرصة للتحدث وجهًا لوجه مع Peter، الشريك المؤسس لـ DogPay، حول قطاع المدفوعات المتوافقة.
فيما يلي نص المقابلة كاملًا:
Odaily: أعتقد أن معظم القراء لديهم فكرة عامة عن مدفوعات العملات المستقرة، هل يمكنكم تقديم بعض الأمثلة الواقعية عن العملاء لتوضيح سبب حاجتهم إلى حلولكم؟
Peter: هناك مثال مناسب للمشاركة، وهو MUFY. إنها شركة منتجات في عصر الذكاء الاصطناعي، تعمل على منصة رفقة عاطفية بالذكاء الاصطناعي: تحدد المنصة خلفية قصة لكل شخصية، ويمكن للمستخدمين التحدث مع هذه الشخصيات.
واجه هذا الفريق صعوبات كبيرة في تحصيل المدفوعات أثناء توسعه عالميًا واكتساب مستخدمين دوليين، وكان تطوير منتجات مماثلة بأنفسهم أمرًا صعبًا للغاية. قدمنا لهم منتج تحصيل العملات المستقرة، حيث يمكن لمستخدمي المنصة الدفع مباشرة باستخدام مدفوعات Dogpay المستقرة، سواء للاشتراكات أو شراء النقاط، ويتولى هذا المنتج كل ذلك.
بالإضافة إلى ذلك، يتضمن منتج التحصيل لدينا نظام KYT (اعرف معاملتك) مدمجًا، لذا تكون الأموال التي تتلقاها الشركات نظيفة: الأموال التي لا تجتاز KYT لا يمكن إيداعها، مما يوفر طبقة عزل مخاطر للشركات.
Odaily: إذن MUFY هي شركة ذكاء اصطناعي تقليدية وليست شركة Web3، صحيح؟
Peter: صحيح. معظم عملائنا ليسوا شركات Web3، بل شركات تعمل في تجارة السلع أو تجارة الخدمات.
على سبيل المثال، بعض عملاء تجارة السلع يتلقون مدفوعات بضائعهم مباشرة بالعملات المستقرة من أمريكا الجنوبية أو أفريقيا. يمكنهم تحويل العملات المستقرة إلى عملات ورقية في Dogpay ثم إيداعها في حساباتهم المؤسسية. هذا لأننا نوفر للشركات حسابات مصرفية مؤسسية مباشرة، بحيث يمكن إتمام التحصيل والتحويل والإيداع على منصة واحدة.
حل Dogpay الشامل Web2+Web3، المصدر: الموقع الرسمي
Odaily: كيف تتحول الأموال من حساب بالعملة الورقية إلى عملة مستقرة ثم إلى أموال متاحة للشركة؟ على سبيل المثال، إذا دفع مستخدم من دولة صغيرة، كيف تصل هذه الأموال خطوة بخطوة إلى حساب الشركة؟
Peter: أولًا، يتطلب تقديم هذه الخدمات المالية الحصول على تراخيص. حاليًا حصلنا على تراخيص في هونغ كونغ والولايات المتحدة وكندا، وترخيص أوروبا قيد التقديم. بوجود التراخيص، يمكننا التعاون مع البنوك وفتح حسابات مصرفية كبيرة.
يمكن فهم الأمر هكذا: بعد الحصول على التراخيص، تمنحنا البنوك القدرة على فتح الحسابات، فنصبح بمثابة بنك رقمي، ويتم فتح حسابات العملاء من خلالنا. على وجه التحديد، نفتح حساب VA (افتراضي) مستقل لكل عميل تحت هذا الحساب الكبير. وفي الوقت نفسه، توفر المنصة للعملاء بوابة لفتح حسابات مصرفية مؤسسية، بالإضافة إلى محافظ عملات مشفرة.
بعد أن تكمل الشركات إجراءات KYB وKYC وتفتح حسابًا في Dogpay، يمكنها استخدام هذا النظام مباشرة. مثال: شركة من البر الرئيسي الصيني تصدر دراجات نارية إلى نيجيريا وتتلقى الدفع بالعملات المستقرة. هذه التجارة حقيقية، لذا يمكن للشركة بموجب عقد التجارة تحويل العملات المستقرة إلى حسابها المشفر المؤسسي لدينا، ثم تقوم المنصة بتحويلها مباشرة إلى دولارات أمريكية تدخل حسابها المؤسسي المفتوح في Dogpay.
تشمل قدرات حساباتنا حاليًا حسابات JP Morgan في الولايات المتحدة، وحسابات في بنوك مثل OCBC وDBS. بعد فتح العميل للحساب، تصل أموال البضائع وتُحوَّل إلى دولارات، وهذه الخطوة نسميها off-ramp. بعد دخول الأموال إلى الحساب المصرفي، تصبح دخلًا متوافقًا تمامًا ويمكن استخدامها مباشرة في العمليات اليومية للشركة. هذا هو المسار العام للعملية.
أما عملية on-ramp من العملة الورقية إلى العملة المشفرة، فالمسار معكوس. لأننا نوفر حسابات مصرفية متوافقة تمامًا، فمثلًا مع حساب JP Morgan، يمكن للعميل إجراء تحويلات محلية أمريكية أو تحويلات عبر الحدود عبر SWIFT، لذا تكون قنوات دخول وخروج الأموال مفتوحة.
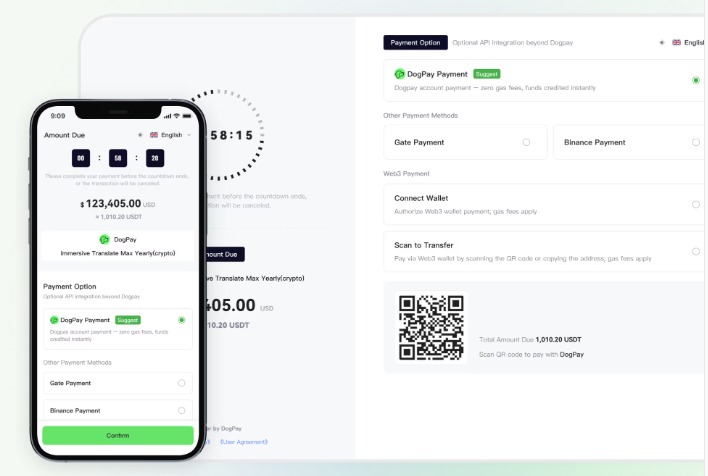
تحصيل المدفوعات للشركات في Dogpay، المصدر: الموقع الرسمي
Odaily: مقارنة بالتمويل التقليدي، في أي مراحل تقلل هذه العملية الخسائر وتحسن الكفاءة؟
Peter: هناك مخاطرة متأصلة في تجارة السلع: باستثناء عدد قليل من العملات الورقية الرئيسية، تتقلب أسعار صرف معظم عملات العالم بشكل كبير. لذا يواجه العملاء الذين يحصلون على العملات المحلية مخاطر تقلبات أسعار الصرف، كما أن دورة التسوية طويلة جدًا، وهذه هي نقاط الألم الرئيسية. إذا استخدموا تحويلات SWIFT التقليدية، يستغرق الأمر أسبوعًا على الأقل.
أما مع التحصيل بالعملات المستقرة، تدخل الأموال مباشرة إلى حساب الشركة المشفر ثم تُحوَّل إلى دولارات، ويمكن إتمام ذلك في نفس اليوم أو حتى خلال ساعات قليلة. بالنسبة للشركات، تقصر دورة استرداد الأموال وتتحسن الكفاءة بشكل كبير، مع تجنب خسائر الصرف وغيرها من الخسائر.
بالإضافة إلى ذلك، يتزايد حجم العملات المستقرة في التسويات التجارية. اخترنا هذا القطاع عند التأسيس لأننا توقعنا نموًا سريعًا في حجم تسويات تجارة السلع والخدمات.
Odaily: ما هو المنتج الأكثر استخدامًا في Dogpay حاليًا؟ هل هو بطاقات U، أم الحسابات المصرفية، أم خدمات مثل Card as a Service وBank as a Service؟
Peter: هذه أنواع مختلفة من المنتجات. Card as a Service وBank as a Service هما فتح قدراتنا الأساسية لشركات أخرى ترغب في تقديم مدفوعات بالعملات المستقرة.
مثالان. لدينا عميل فيتنامي يعمل في مدفوعات التجارة الخارجية محليًا لكنه لا يملك القدرة على فتح حسابات بالدولار، فقدمنا له هذه القدرة. وعميل برازيلي يعمل في المدفوعات محليًا لكنه لا يستطيع إصدار بطاقات U ويريد إصدارها، فقدمنا له قدرة Card as a Service ليصدر بطاقات بالدولار محليًا.
نمو العملاء في هاتين الخدمتين كبير جدًا. لكن من حيث القيمة، يظل OTC هو الأكبر حاليًا، حيث يعالج Dogpay حوالي 500 مليون دولار شهريًا.
Odaily: مع هذا الحجم الكبير من التدفقات، ما هي المهام التي تتولاها DogPay خلف الكواليس؟
Peter: تنقسم بشكل رئيسي إلى جزأين. لنبدأ بالجزء المشفر.
أولًا، الغالبية العظمى من الشركات لا تملك قدرات إدارة الأموال ولا قدرات KYT لضمان نظافة الأموال. لذا تحتاج إلى منتج منصّي يساعدها على تجنب مخاطر استلام عملات مشفرة ملوثة.
ثانيًا، أعمال التحصيل. يتطلب التحصيل إنشاء رمز QR لمرة واحدة لكل مستخدم بمبلغ محدد للدفع، بالإضافة إلى سلسلة من الأعمال مثل تجميع الأموال. لقد طورنا النظام بالكامل، ويمكن للعملاء استخدامه فورًا دون الحاجة إلى تعلم المعرفة المشفرة من جديد. إدارة المخاطر وتجميع الأموال كلها مشمولة في هذا النظام.
أما الجزء الخاص بالحسابات المصرفية الورقية. إذا طلبنا من العملاء فتح حسابات بأنفسهم لدى JP Morgan أو Standard Chartered أو بنوك كورية، فستكون الدورة طويلة جدًا ومتطلبات التأهيل عالية جدًا. لقد أكملنا التسجيل في هذه المناطق المرخصة، وعند مساعدة العملاء على فتح الحسابات، عادة ما يتم ذلك خلال يومين. كما نكمل إجراءات KYC وKYB لدينا.
Odaily: بمعنى أنكم تتولون جزء الامتثال نيابة عن العملاء.
Peter: صحيح. نحن نتولى الامتثال ونبني البنية التحتية، وبالنسبة للعملاء يكون الأمر جاهزًا للاستخدام فورًا.
Odaily: من أين تأتي القدرة التنافسية الحقيقية لسوق البطاقات المشفرة أو بطاقات U برأيك؟ وما الفرق بينها وبين بطاقات Visa التقليدية؟
Peter: قد يعتقد البعض أننا نتحدى Visa أو Mastercard. لكن الواقع ليس كذلك. خلال الأشهر الستة الماضية، تعمل كل من Visa وMastercard بنشاط على دمج العملات المستقرة.
يمكن تقسيم هذه العملية إلى مرحلتين. في فترة سابقة، اعتمدت مؤسسات البطاقات طريقة ربط العملات المستقرة بالدولار: كانت البنوك المصدرة لا تزال تسوّي مع Visa بالدولار، لكنها سمحت للبطاقات بقبول شحن بالدولار الأمريكي. ومؤخرًا، أصبحت بعض البطاقات تدعم الشحن المباشر بالعملات المستقرة، وعند إتمام التسوية لدى Visa، تُستخدم العملات المستقرة أيضًا.
لذا، سواء كانت مؤسسات البطاقات التقليدية أو شركات الخدمات المالية التقنية اللاحقة، فإن موقفها من بطاقات U المستقرة هو في جوهره بناء مشترك. فبفضل العملات المستقرة، يمكن لمزيد من الناس فتح بطاقات دولار مختلفة بدلًا من استبعادهم من الخدمات.
مثال: هناك بنوك مصدرة في أمريكا وهونغ كونغ وسنغافورة. في الماضي، وبسبب قيود نطاق العمل، كان من الصعب على مستخدم من أمريكا الجنوبية فتح بطاقة صادرة من سنغافورة. الآن مع العملات المستقرة، يمكن للمستخدمين اختيار بطاقات من مناطق إصدار مختلفة بحرية أكبر وفقًا لاحتياجاتهم الفعلية. لذا بشكل عام، هذه عملية بناء مشترك وتوسيع تغطية الخدمات.
بالنسبة لـ Visa، فقد بنت على مدى سنوات شبكة تسوية عالمية ناضجة جدًا، سواء أجهزة POS الفعلية أو خدمات الاشتراك عبر الإنترنت، وهذه المعايير وضعتها Visa ولا تحتاج إلى تغيير جذري. ظهور العملات المستقرة يتيح استخدام هذه المنتجات من قبل عدد أكبر من الناس.
لذلك، لا أحد يسعى إلى تغيير نظام Visa جذريًا. عادات المستخدمين، سواء البطاقات الفعلية أو الافتراضية أو Apple Pay أو Google Pay، لا تحتاج إلى تغيير أو إعادة تعلم، فقط أضيف خيار العملات المستقرة في مرحلة التسوية.
Odaily: مقارنة بالمنافسين الآخرين في المدفوعات وبطاقات U، ما هي أكبر ميزة تنافسية وخندق حماية لـ Dogpay؟
Peter: أعتقد أن أكبر ميزة هي قدرة الوصول إلى القنوات. يمكن النظر إلى كل الأعمال كأعمال سلسلة توريد، والمفتاح هو موقعك في السلسلة.
مثال البطاقات: السلسلة من الأعلى إلى الأسفل هي: مؤسسة البطاقات، أعضاء مؤسسة البطاقات، البنوك المصدرة؛ وتحت البنوك المصدرة منصات البطاقات، وتحتها موزعو البطاقات ذات العلامات الخاصة. خلال العامين الماضيين، رأينا بطاقات من علامات تجارية كثيرة تختفي تباعًا، والسبب أنها تستخدم BIN مشتركًا وتقع في الجزء السفلي من السلسلة، مما يضعف قدرتها التفاوضية ومقاومتها للمخاطر.
أما DogPay فتقع في طبقة البنوك المصدرة، ويمكنها إصدار BIN مستقل ومساعدة العملاء على إصدار البطاقات التي يريدونها. لا نستخدم BIN مشتركًا، بل يمكننا التقدم بطلب BIN منفصل لكل عميل.
قدرة الحسابات المصرفية تتبع المنطق نفسه: مع نمو حجم الأموال وترقية قدرات التراخيص، يمكننا الحصول باستمرار على دعم المزيد من البنوك. حاليًا، حصلنا على بنوك في هونغ كونغ وسنغافورة والولايات المتحدة وكوريا، وبعد الموافقة على الترخيص الأوروبي، من المتوقع أن تنضم بنوك أوروبية تباعًا. نحصل باستمرار على تراخيص أفضل، وبالتالي موارد مصرفية أفضل، ثم نفتح هذه القدرات للعملاء. الموقع في سلسلة التوريد يحدد مدى ارتفاع الشركة.
هذا الموقع ليس سهل المنال. التراخيص باهظة التكلفة، والتقديم يتطلب فترة طويلة، وبعض التراخيص يصعب الحفاظ عليها على المدى الطويل.
إجراءات KYB للشركات في DogPay، المصدر: الموقع الرسمي
الميزة الثانية هي فهمنا الأعمق لاحتياجات العملاء الحقيقية. معظم عملاء DogPay ليسوا شركات Web3 كما يظن الخارج، بل شركات تقليدية، بما فيها شركات التجارة الخارجية، وشركات الخدمات والتطبيقات المتوسعة عالميًا، وشركات التسويق الخارجي. عمليات وخدمات هؤلاء العملاء معقدة جدًا، وخلال خدمتنا الطويلة لهم، طورنا حلولًا موحدة.
بالمقارنة، احتياجات شركات Web3 عادة ما تكون أحادية، إما جمع الأموال أو إصدار البطاقات، مثل البطاقات ذات العلامات التجارية. اختلاف قاعدة العملاء يعني اختلاف عمق الفهم، وهذا العمق يحدد هيكل منتجات الشركة وإيقاع تطورها.
Odaily: ذكرت التراخيص سابقًا، هل يمكنك التفصيل في الولايات القضائية التي تحملون فيها تراخيص حاليًا؟ وما قيمة هذه التراخيص وعتبات التقديم؟
Peter: حاليًا نحمل في هونغ كونغ ترخيص MSO وترخيص TCSP (ترخيص وصاية)، بالإضافة إلى ترخيص إقراض؛ وفي الولايات المتحدة وكندا نحمل ترخيص MSB؛ والترخيص الأوروبي قيد التقديم، ونخطط هذا العام للتقدم بطلب ترخيص MPI في سنغافورة.
Odaily: هل التقديم على هذه التراخيص صعب؟ يقول الجميع إن قيمتها عالية، فأين تكمن العتبات الرئيسية؟
Peter: الصعوبة تكمن في أن المؤسسات المرخصة يجب أن تحرص بشدة على سمعتها، وبالتالي تكون متطلبات الجهات التنظيمية من المتقدمين أعلى. في مرحلة التقديم، تجري الجهات التنظيمية فحصًا أكثر صرامة لسجل الشركة السابق، بما في ذلك جميع العملاء الذين خدمتهم.
بعد الحصول على الترخيص والدخول في النظام التنظيمي، لا تخف المتطلبات. يجب تلبية معايير أعلى لمكافحة غسل الأموال ومتطلبات تنظيمية، ويجب تنفيذ الخدمة لكل عميل بدقة وفق هذه المعايير.
لذا، غالبًا ما تكون وتيرة الشركات المرخصة أبطأ نسبيًا. لكن للبطء فوائد: كل نشاط يصمد أمام التدقيق، وتصبح جذور الشركة أكثر رسوخًا.
Odaily: هل توجد بيانات يمكن الإفصاح عنها حاليًا، مثل عدد العملاء أو بيانات الإيرادات، ولو بنطاقات؟
Peter: نعالج حاليًا حوالي 500 مليون دولار شهريًا. أما عملاء الشركات، فقد تجاوزنا مؤخرًا 1000 عميل، ولدينا الآن أكثر من ألف عميل مؤسسي.
Odaily: هل تقدمون حلولًا مختلفة لمختلف المناطق وأنواع العملاء (تردد عالٍ، منخفض، مبالغ كبيرة، صغيرة)؟
Peter: لدينا منتجات كثيرة: إصدار البطاقات، قدرات الحسابات المصرفية، OTC، وبطاقات للاستخدام المباشر من الشركات، ونسميها "التركيبة المرنة".
يمكن للعميل اختيار خدمة واحدة فقط، مثل فتح حساب فقط للتحصيل أو التحويل فقط؛ أو يمكنه الدمج بحرية وفق احتياجات أعماله، مثل إضافة التحصيل أو إصدار البطاقات أو استخدامها فوق الحساب. يمكنك فهمنا كمزود لبنية تحتية كاملة لتدفقات الأموال للشركات.
مؤخرًا، أضفنا قدرة AI router. لاحظنا أن الشركات، بالإضافة إلى التحصيل والدفع، لديها كميات كبيرة من النفقات تحتاج إلى إدارة، وتكلفة استخدام الذكاء الاصطناعي واحدة منها. وتقديرنا أنه ابتداءً من هذا العام، لن تؤكد شركات كثيرة على أنها "دمجت الذكاء الاصطناعي"، تمامًا كما لا تؤكد أي شركة اليوم على أنها "متصلة بالإنترنت"، فقد أصبح الذكاء الاصطناعي بنية تحتية. لذا أطلقنا منتج router لتوجيه النماذج الكبيرة الرئيسية بشكل موحد ومركزي ثم توفيرها للعملاء.
في الاستخدام، يمكن للعميل إنشاء حساب مؤسسي في المنصة ثم توزيع حصص على موظفين مختلفين. استخدام كل موظف قابل للتحكم، وتدير الشركة كل شيء عبر حساب خلفي موحد، وتكون جميع النفقات واضحة.
منطق هذا المنتج مشابه جدًا لبطاقات الشركات لدينا. بعد فتح الشركة حسابًا لدينا، يمكنها إصدار بطاقات استهلاك لجميع الموظفين. في الماضي، كانت نفقات سفر الموظفين ونفقاتهم اليومية تمر عبر إجراءات استرداد معقدة؛ أما الآن فتصميمنا هو تخصيص مبلغ لكل موظف مباشرة، ويستخدم الموظف البطاقة للإنفاق، ويمكن تحديد مسبقًا المنتجات التي يمكن استخدام البطاقة فيها والتي لا يمكن. بهذا تتجنب الشركة إجراءات الموافقة المعقدة.
بشكل عام، ندمج عمليات التحصيل والإنفاق وغيرها للشركات في بنية تحتية مؤسسية متكاملة.
Odaily: ما هي سيناريوهات المدفوعات عبر الحدود الأكثر ملاءمة للعملات المستقرة برأيك؟ وما هي الأقل ملاءمة؟
Peter: هناك عدة أسباب، سأفصل قليلًا.
عند إصدار العملات المستقرة لأول مرة، كان حجمها صغيرًا وسيولتها محدودة، لذا كانت تحل مشكلات محدودة جدًا، مركزة بشكل رئيسي في DeFi والتداول. ومنذ قانون GENIUS، بما في ذلك القوانين الجديدة القادمة، سيتزايد حجم العملات المستقرة باستمرار. وبعد نمو الحجم، يحدث تأثير امتدادي: في السابق، وبسبب نقص السيولة، بقيت داخل عالم العملات المشفرة؛ وعندما يكبر حجم الإصدار، يمكنها تغطية سيناريوهات متعددة، بما في ذلك التجارة ومدفوعات الألعاب واشتراكات المنتجات وحتى الحياة اليومية. هذا اتجاه حتمي للتطور.
لذا نظريًا، نعتقد أن جميع السيناريوهات يمكن تسويتها بالعملات المستقرة. فقط في الماضي، وبسبب عدم كفاية حجم الإصدار، أدرك ذلك عدد قليل من العملاء أولًا؛ ومع مرور الوقت، ستصبح عملة شائعة جدًا.
فائدة أخرى هي أننا ندرس حاليًا agent payments. العملات المستقرة هي عملة قابلة للبرمجة في العالم. تتضمن agent payments جوانب كثيرة، مثل الفوترة حسب الاستخدام، بما في ذلك الفوترة فائقة الصغر، وأعتقد أن الجميع سيرون قريبًا مثل هذه المنتجات، أي نماذج أعمال جديدة.
في الماضي، كانت نماذج الأعمال تعتمد بالضرورة على البطاقات للدفع، فبعضها يعتمد على الاشتراكات، وبعضها تجارة إلكترونية بالعملات الورقية. وبعد ظهور agent payments، يناقش الجميع حاليًا بروتوكول x402، وهناك شركات تجرب منطق MPP (منصة مدفوعات الآلات). بعد ظهور هذه البنى التحتية، ستظهر نماذج أعمال جديدة في المستقبل، مثل الفوترة فائقة الصغر حسب الاستخدام، ويمكن للوكلاء تحقيق دخل بدلًا من استهلاك النماذج الكبيرة وتوليد النفقات فقط. في المستقبل، يمكن للوكلاء كسب المال نيابة عن البشر.
نتطلع إلى رؤية مثل هذه النماذج، ولهذا قمنا بدمج القدرات ذات الصلة مسبقًا وبناء البنية التحتية أولًا. عندما يأتي هؤلاء العملاء الجدد في المستقبل، يمكنهم الاستدعاء بنقرة واحدة لدينا والاستكشاف.
Odaily: خلال رحلة ريادة الأعمال، وخاصة أثناء بناء DogPay، هل هناك قصة الأكثر إمتاعًا أو الأكثر صعوبة؟
Peter: بالنسبة للصعوبات، في الواقع كنا نسير ببطء نسبيًا. التزم الفريق بمنطق الامتثال في بناء الشركة، لذا كانت الوتيرة بطيئة عمومًا، ولم نقم بأي علاقات عامة تقريبًا.
لكن بالنظر إلى الوراء، كانت أصعب الأوقات لم تكن سيئة. وبسبب البطء، كان نمونا مستقرًا نسبيًا ولم نواجه عقبات كبيرة جدًا، وهذه هي الحقيقة.
خلال هذه الفترة "البطيئة"، رأينا العديد من شركات التكنولوجيا المالية التي بدأت في نفس الوقت في إصدار البطاقات تتعرض لمشاكل: بعضها أفلست، وبعضها واجهت حوادث أمنية، وبعضها انهارت بسبب مخالفات تجارية واسترداد أموال. تقديم الخدمات المالية هو في جوهره بيع الثقة. عملاؤنا يفضلون أيضًا أن نكون مستقرين: يمكنك أن تكون بطيئًا، ويمكن أن تكون أسعارك أعلى قليلًا، لكن يجب أن تقدم خدمة مستقرة بما يكفي.
في الأسعار، لا نملك ميزة فعلًا، لكننا لم ننخرط في حروب الأسعار. ندرك أن الكثير من الأسعار المنخفضة في السوق تأتي من شركات تستخدم الدعم لشراء العملاء. لا نعتقد أن قطاع الخدمات المالية يناسبه نهج الإنترنت، أي الاعتماد على الدعم لشراء قاعدة عملاء، لأن هذا الدعم غير مستدام بحد ذاته.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.