موجة عيد الميلاد أم تكرار فقاعة 2000؟ سيناريوهان تاريخيان يتواجهان في وول ستريت
 Odaily
المؤلف الأصلي: شو تشاو
المصدر الأصلي: وول ستريت جيان ون
مع توقف الاحتياطي الفيدرالي عن رفع أسعار الفائدة وتوالي صدور تقارير أرباح عمالقة التكنولوجيا، تقف وول ستريت أمام سؤال تاريخي: هل ستنجح القاعدة الموسمية للأسواق الصاعدة مرة أخرى، أم أن شبح انفجار فقاعة التكنولوجيا عام 2000 يعود للظهور؟
قام كل من دويتشه بنك وBTIG هذا الأسبوع بمراجعة السجلات التاريخية، لكنهما توصلا إلى استنتاجات متناقضة تمامًا. استشهد دويتشه بنك ببيانات سوقية تمتد لما يقرب من قرن، مشيرًا إلى القوة الدافعة المعتادة لموجة عيد الميلاد في نهاية العام؛ بينما حذر جوناثان كرينسكي، كبير المحللين الفنيين في BTIG، باستخدام انهيار مؤشر فيلادلفيا لأشباه الموصلات عام 2000 كنموذج، من أن السوق يقترب من نقطة تحول هابطة.
إن تصادم الإطارين السرديين يضع المستثمرين أمام أصعب خيار اتجاهي هذا العام. لا تكمن حجة كرينسكي الأساسية في أرقام الأرباح نفسها، بل في "رد الفعل على رد فعل السوق" — فهو يرى أن هذا الارتداد يفتقر إلى تصفية حقيقية للمراكز، وأن حالة الرضا عن النفس في سوق الخيارات لم تتبدد بعد، وهذا يختلف تمامًا عن الملامح التي تسبق كل قاع حقيقي.

الأساس التاريخي لموجة عيد الميلاد
استشهد جيم ريد من دويتشه بنك في الرسم البياني اليومي لهذا الأسبوع ببيانات مؤشر S&P 500 منذ عام 1928، مشيرًا إلى أن آخر قاع للمؤشر في السنة النموذجية يحدث عادة في حوالي 27 أكتوبر، وبعد ذلك "في السنة المتوسطة، يكون الاتجاه صاعدًا بشكل أساسي حتى نهاية العام".

كما استشهد ريد ببحث الزميلين بينكي تشادا وباراج ثاتي: في 23 سنة من سنوات الانتخابات النصفية الماضية، سجل مؤشر S&P 500 ارتفاعًا خلال ثلاثة أشهر بعد أدنى نقطة في أوائل أكتوبر في 21 سنة منها. المنطق هو: تلاشي عدم اليقين الانتخابي، ومرور أصول الأسهم بالفعل بموجة تصحيح، وعادة ما يُنظر إلى الجمود السياسي على أنه إيجابي للسوق.
وصف ريد مسار عام 2026 بأنه "نسخة معتدلة" من سيناريو الانتخابات النصفية — سجل مؤشر S&P 500 أعلى مستوى تاريخي في 29 مايو، بارتفاع سنوي حوالي 11%، لكنه بعد خمسة أشهر تقريبًا لا يقل عن القمة بأقل من 1%. وكان استنتاجه مفعمًا بأجواء الأعياد: "القاعدة الموسمية ليست قدرًا، ومخاوف إيران والذكاء الاصطناعي وفرنسا لن تختفي بطريقة سحرية. لكن إذا كان التاريخ يمكن أن يكون مرشدًا، فإن اليوم غالبًا هو اللحظة التي تبدأ فيها موجة عيد الميلاد في التسخين."
ومع ذلك، قدم ريد نفسه تحذيرًا واضحًا من المخاطر: المتوسطات تخفي تشتتًا هائلاً، فسنوات 1962 و1974 و2002 و2022 كانت جميعها سنوات انتخابات نصفية وانتهت إلى أسواق هابطة. ومن بينها عام 2002، الذي صادف أن يكون العام الذي وصلت فيه فقاعة التكنولوجيا عام 2000 إلى قاعها النهائي.
نموذج كرينسكي لعام 2000
بدأ كرينسكي منذ سبتمبر في تتبع المحاكاة التاريخية لمؤشر فيلادلفيا لأشباه الموصلات (SOX) لعام 2000. وأشار إلى أنه بعد أن بلغ مؤشر SOX ذروته في 14 مارس 2000، واصلت بعض الأسهم الفردية تسجيل مستويات قياسية جديدة، لكن المؤشر نفسه لم يعد أبدًا — وهو ما يتطابق إلى حد كبير مع مسار هذا العام. في نسخة عام 2000، انخفض مؤشر SOX من حوالي 1200 نقطة في أوائل سبتمبر إلى حوالي 540 نقطة في أوائل ديسمبر، بانخفاض تجاوز 55%، دون أي علاقة بموجة عيد الميلاد.
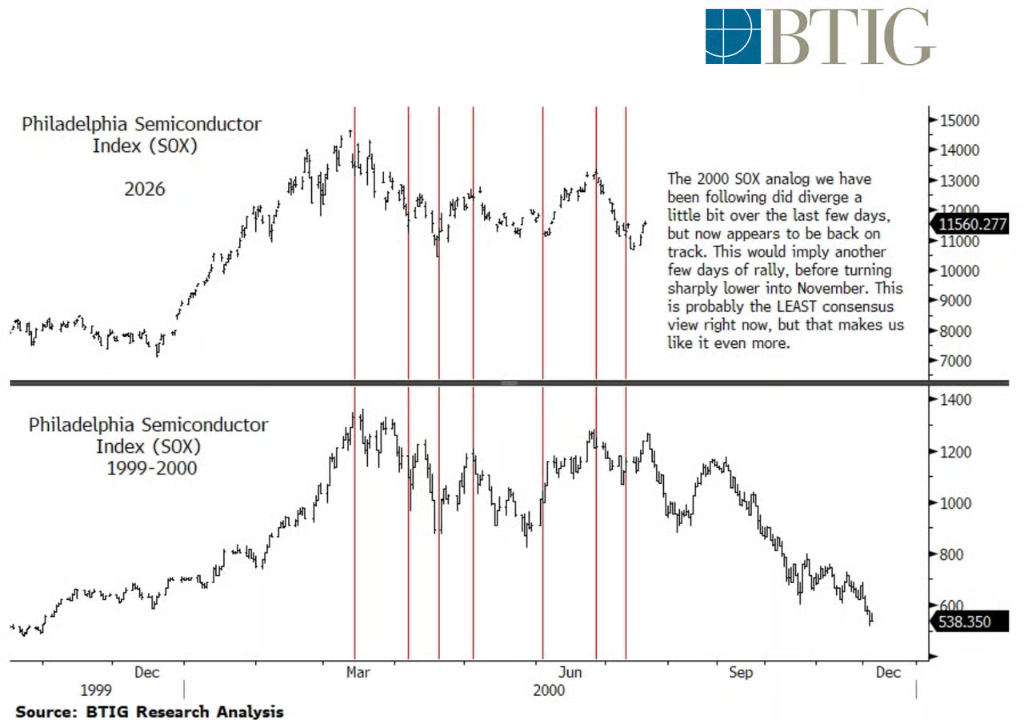
انحرف هذا النموذج مؤقتًا الأسبوع الماضي، لكن كرينسكي يعتقد أنه عاد إلى المسار الصحيح هذا الأسبوع. ويتوقع أن يواصل صندوق SOXX (صندوق المؤشرات المتداولة لأشباه الموصلات) ارتفاعًا طفيفًا خلال الأيام القليلة المقبلة إلى نطاق 550 إلى 570، ثم ينعكس بشكل حاد في حوالي أسبوع الانتخابات النصفية في نوفمبر. واعترف قائلاً: "قد يكون هذا هو الرأي الأكثر خروجًا عن الإجماع في السوق حاليًا، ولكن لهذا السبب بالتحديد نوليه أهمية أكبر."
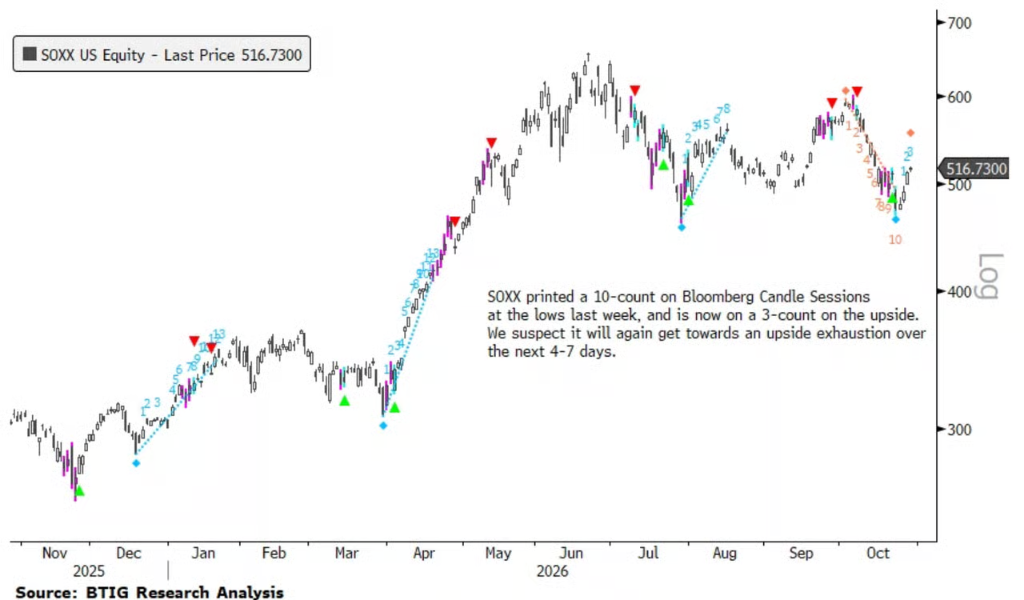
من الناحية الفنية، حصل صندوق SOXX على دعم بالقرب من متوسطه المتحرك لـ 200 يوم، لكن كرينسكي ليس واثقًا من قدرة هذا المتوسط على الصمود. ويعتقد أن SOXX سيواجه في النهاية ضغطًا بالقرب من متوسط 200 يوم عند حوالي 475 دولارًا، بينما يُظهر العد الفني لجلسات بلومبرج كاندل أن الصندوق أطلق الأسبوع الماضي إشارة قاع عند العد 10، وهو حاليًا في العد الصاعد الثالث، ومن المتوقع أن تظهر إشارة استنفاد الزخم الصاعد مرة أخرى خلال 4 إلى 7 جلسات تداول قادمة — وهي نافذة زمنية تقع بالضبط في أسبوع الانتخابات النصفية.
حدث التصفية لم يكتمل بعد
الإطار التحليلي الأساسي لكرينسكي هو: الارتداد الحقيقي من القاع يتطلب حدوث "تصفية" كافية مسبقًا. وهو يعتقد أن السوق الحالية بعيدة كل البعد عن تلبية هذا الشرط.
على مستوى القطاعات، من بين أحد عشر قطاعًا في مؤشر S&P 500، يوجد حاليًا قطاع واحد فقط — خدمات الاتصالات — لديه مؤشر قوة نسبية (RSI) أقل من 49. وبالمقارنة مع 31 مارس من هذا العام، عندما كانت ثلاثة قطاعات فقط لديها مؤشر RSI أعلى من 50 — فإن درجة التشبع البيعي في الحالتين مختلفة تمامًا.
كما لا يُظهر سوق الخيارات أي علامات ذعر. تبلغ نسبة خيارات البيع إلى الشراء لخيارات الأسهم خلال 20 يومًا حاليًا 0.59، ونسبة البيع إلى الشراء الإجمالية 0.87، بينما كانت هذه النسب حوالي 0.67 وقريبة من 1.0 على التوالي حول القاع الحقيقي للسوق في مارس من هذا العام. استنتاج كرينسكي هو: مراكز التحوط التي تظهر عادة بكثافة قبل الارتداد الحقيقي من القاع لم يتم شراؤها هذه المرة على الإطلاق.
على مستوى صناديق التحوط، حدث نوع من "التطهير" بالفعل. وفقًا لوصف تشارلي ماكليجوت من نومورا، خلال "ذعر النمو" في قطاع الذكاء الاصطناعي وتصفية مراكز عامل الزخم في أكتوبر، خرج حوالي 100 مدير لصناديق متعددة الاستراتيجيات من السوق، وقام آخرون بشراء خيارات شراء على أسهم Mag7 بقيمة دلتا تبلغ حوالي 1.6 مليار دولار في يوم اجتماع الاحتياطي الفيدرالي. لكن كرينسكي يعتقد أن هذا يوضح المشكلة بالضبط — التطهير لا يزال جاريًا، والرهانات الجديدة دخلت بالفعل.
اختبار رد الفعل في موسم الأرباح
حتى الآن في موسم الأرباح هذا، فشلت تقارير أرباح شركتين من أكبر شركات التكنولوجيا من حيث القيمة السوقية في تحقيق تأثير "التصفية"، بل أكدت مخاوف كرينسكي.
قفز سهم مايكروسوفت بنحو 6% بعد إغلاق السوق، وتجاوزت أعمال Azure السحابية التوقعات، لكن بيانات الطلبات والمتراكمات كانت متوسطة. أما جوجل فقد انخفض سهمها بنحو 8% بسبب إيرادات وأرباح أقل من التوقعات، ليصل إلى أدنى مستوى منذ أبريل، وسجل التدفق النقدي الحر لجوجل ربعًا سلبيًا للربع الثاني على التوالي، وانضمت مع ميتا إلى قائمة الشركات التي "لا يرغب السوق في دفع تكاليف رأسمالية للذكاء الاصطناعي" لها.
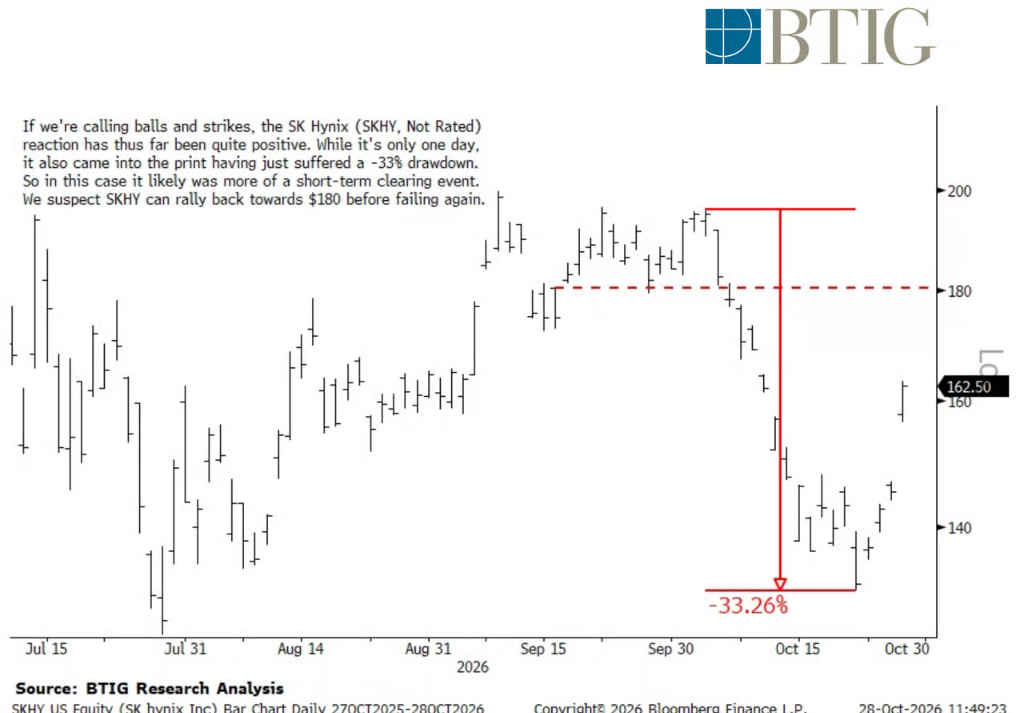
كان تقرير أرباح شركة SK Hynix الكورية العملاقة لرقائق الذاكرة أحد الحالات الإيجابية القليلة هذا الموسم، مما أدى إلى تحسن ملحوظ في معنويات القطاع المرتبط. اعترف كرينسكي بأن هذا كان إلى حد ما حدث تصفية حقيقي قصير الأجل — فقد شهدت SK Hynix بالفعل تراجعًا بنحو 33%. ويعتقد أن سهمها قد يرتد إلى حوالي 180 دولارًا، لكنه سيواجه ضغوطًا مرة أخرى بعد ذلك.
بالإضافة إلى ذلك، فشل اجتماع الاحتياطي الفيدرالي هذا أيضًا في تقديم توجيه اتجاهي. أوقف الاحتياطي الفيدرالي رفع أسعار الفائدة كما كان متوقعًا، لكن هاماك وليزا كوك صوتا بشكل مفاجئ لصالح رفع الفائدة، وعقد رئيس الاحتياطي الفيدرالي مؤتمرًا صحفيًا بنبرة متشددة بعد الاجتماع، ومع ذلك استمرت الأسهم في الارتفاع. ومن الجدير بالذكر أن الاحتياطي الفيدرالي أدرج الطلب على الذاكرة المرتبط بالذكاء الاصطناعي في إطار تقييم التضخم — وهذا يعني أن طفرة الذاكرة التي تدفع حاليًا انتعاش أشباه الموصلات أصبحت إلى حد ما متغيرًا محتملاً لتشديد السياسة النقدية للاحتياطي الفيدرالي.
تاريخان، ونوفمبر واحد
يعود الاختلاف بين السرديتين في النهاية إلى سؤال منهجي: هل يمكن للانتظام الإحصائي المستند إلى 98 عامًا من البيانات المتوسطة أن يتغلب على محاكاة تاريخية واحدة لكنها شديدة التطابق؟
تتفوق بيانات دويتشه بنك بحجم العينة، ولكن كما حذر ريد نفسه، فإن المتوسطات تخفي الحالات المتطرفة. أما منطق كرينسكي المضاد فيتمثل في أن الافتراضات الإحصائية للسنة المتوسطة لا تنطبق على عام 2026 — فمؤشر S&P 500 يبعد أقل من 1% عن أعلى مستوى تاريخي، وسوق الخيارات خالية تمامًا من الذعر، وقطاع واحد فقط في منطقة تشبع بيعي، وتقريرا أرباح شركتي التكنولوجيا الرائدتين قوبلا بالبيع. عندما يستشهد معظم الناس بنفس مخطط موجة عيد الميلاد، يكون تأثير التصفية قد استُنفد بالفعل بفعل التوقعات نفسها.
في ظل هذا الإطار، قد يكون المسار الأوضح للسوق الحالية هو: أن يكمل صندوق SOXX ارتداده الأخير خلال الأيام القليلة المقبلة، ليصل إلى نطاق 550 إلى 570، ثم يحدث انعكاس اتجاهي في حوالي أسبوع الانتخابات النصفية. ولكن إذا استمر ارتفاع مايكروسوفت، وتم امتصاص انخفاض جوجل غدًا، فإن سيناريو موجة عيد الميلاد ليس مستحيلاً. الإجابة ربما تتضح في سعر الإغلاق يوم الجمعة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.