Tiger Research: البنوك لم تعد تنتظر التنظيم: كيف أصبحت MiCA الأوروبية معيارًا عمليًا للعملات المستقرة؟
 Odailyالمؤلف: Tiger Research
النقاط الأساسية
- هذا المقال من Tiger Research، فبينما لا تزال المؤسسات المالية التي تنتظر صدور التنظيم النهائي تتردد في دخول السوق، تكون البنوك التي أنجزت هيكلة أعمالها مبكرًا قد أغلقت شبكات المدفوعات المؤسسية، مما يخلق فجوة يصعب على المتأخرين تجاوزها. البنوك الأوروبية التي تحركت بسرعة فور وضوح القواعد أصبحت الآن راسخة في موقع الريادة.
- الانتظار حتى إقرار التشريع رسميًا لبدء مراجعة الأعمال يعني التأخر الحتمي. فقط البنوك التي حسمت نموذج أعمالها (سواء بالإصدار المباشر من البنك الأم، أو عبر شركة تابعة، أو كمزود للبنية التحتية) وأجرت حسابات دقيقة لمتطلبات الاحتياطي المعزول بنسبة 30% وتكاليف الامتثال التنظيمي في كل مرحلة، هي التي ستتمكن من إطلاق خدماتها بسلاسة في اليوم الأول لسريان القانون.
- إذا لم توجد آلية لمراجعة الورقة البيضاء يتحمل فيها مجلس الإدارة المسؤولية القانونية التضامنية، ولم يتم وضع خطط استرداد وتعافٍ شاملة مسبقًا، فإن تاريخ إطلاق المنتج سيتأجل إلى أجل غير مسمى حتى بعد فتح باب الترخيص رسميًا.
- في اليوم الذي يدخل فيه التنظيم حيز التنفيذ، لن تكون البنوك على خط بداية واحد. فبينما تكون البنوك التي انتظرت التشريع النهائي في حالة ارتباك لإعداد مستندات التقديم الأساسية، تكون البنوك التي أتمت تحليل الربحية وأبرمت الشراكات الخارجية باستخدام MiCA كمعيار قادرة على استقبال تدفقات المعاملات الحقيقية فورًا.
- التنظيم يفتح أبوابه بالتساوي أمام جميع البنوك، لكن الحصة السوقية ستذهب فقط لمن أتموا استعداداتهم أولًا.
لماذا نتجه بأنظارنا إلى أوروبا
بينما لا تزال مناطق أخرى من العالم تتردد في كيفية إدارة مخاطر العملات المستقرة، كانت أوروبا قد سبقت بإقرار لائحة أسواق الأصول المشفرة (MiCA)، محددة بوضوح عتبات دخول السوق، وقواعد إدارة الاحتياطيات، والتزامات الاسترداد القانونية.
وبمجرد وضوح الإطار التنظيمي، لم تتردد البنوك الأوروبية في دخول هذا السوق بقوة. وأصبحت خبراتها العملية المرجع الواقعي الأقوى للجهات التنظيمية في الدول والمناطق التي لم تصدر بعد توجيهات تنظيمية واضحة.
ونظرًا لأن انتظار اكتمال التنظيم قبل التحرك يعني حتمًا فقدان الفرصة، فإن البنوك التجارية في الدول والمناطق التي لا تزال قواعد العملات المستقرة فيها غير واضحة يجب أن تصمم نموذج أعمالها الخاص مسبقًا قبل صدور القواعد الرسمية.
إن إطلاق أعمال العملات المستقرة ليس مجرد إصدار الرموز والحصول على ترخيص. فقبل الصياغة النهائية للقانون، تحتاج البنوك إلى الاستعداد الجيد حول ثلاثة قرارات جوهرية.
أولًا، القرار المتعلق بنموذج العمل: يجب على البنك أن يقرر ما إذا كان سيصدر الرموز مباشرة بنفسه، أم سيقدم خدمات بنية تحتية مشتقة مثل التوزيع والحفظ لجهات إصدار أخرى.
ثانيًا، إطار عمل إدارة الاحتياطيات: يجب على البنك تحديد كيفية عزل أصول الاحتياطي واستثمارها بما يلبي تمامًا المتطلبات التنظيمية القانونية المطبقة على جهة الإصدار.
ثالثًا، آلية الاسترداد وحماية العملاء: يجب على البنك وضع خطة تشغيلية مفصلة تضمن سرعة رد أصل المبلغ للعملاء عند تدفق طلبات الاسترداد بشكل مكثف، وإنشاء هيكل منظم للإفصاح عن المعلومات.
الأساس المرجعي المشترك لهذه القرارات الثلاثة هو التفاصيل التنظيمية التي وضعتها MiCA لرموز النقود الإلكترونية (EMT)، وهي فئة العملات المستقرة المرتبطة بالعملات الورقية.
يحلل هذا التقرير بعمق كيف تنظم أوروبا إصدار رموز EMT والخدمات المرتبطة بها، ويقدم للبنوك التجارية التي تواجه فترة فراغ تنظيمي استعدادات عملية يمكن البدء فيها فورًا. ولكل قرار، سنتبع منطقًا موحدًا: القرار الجوهري المطلوب حاليًا، والبنود المحددة ذات الصلة في MiCA، والإجراءات الاستباقية التي يمكن للبنك اتخاذها مسبقًا.
وبما أن MiCA تحدد الحدود القانونية فقط ولا تتخذ نيابة عن البنوك قرارات نموذج العمل أو استراتيجية تحقيق الدخل، فإن السوابق الأوروبية تُستخدم هنا كتمرين محاكاة لتوضيح القرارات الحاسمة التي يجب على البنوك خارج الاتحاد الأوروبي التغلب عليها واحدًا تلو الآخر قبل صدور التنظيم المحلي.
القرار الأول: الإصدار المباشر أم تقديم الخدمات الضرورية فقط
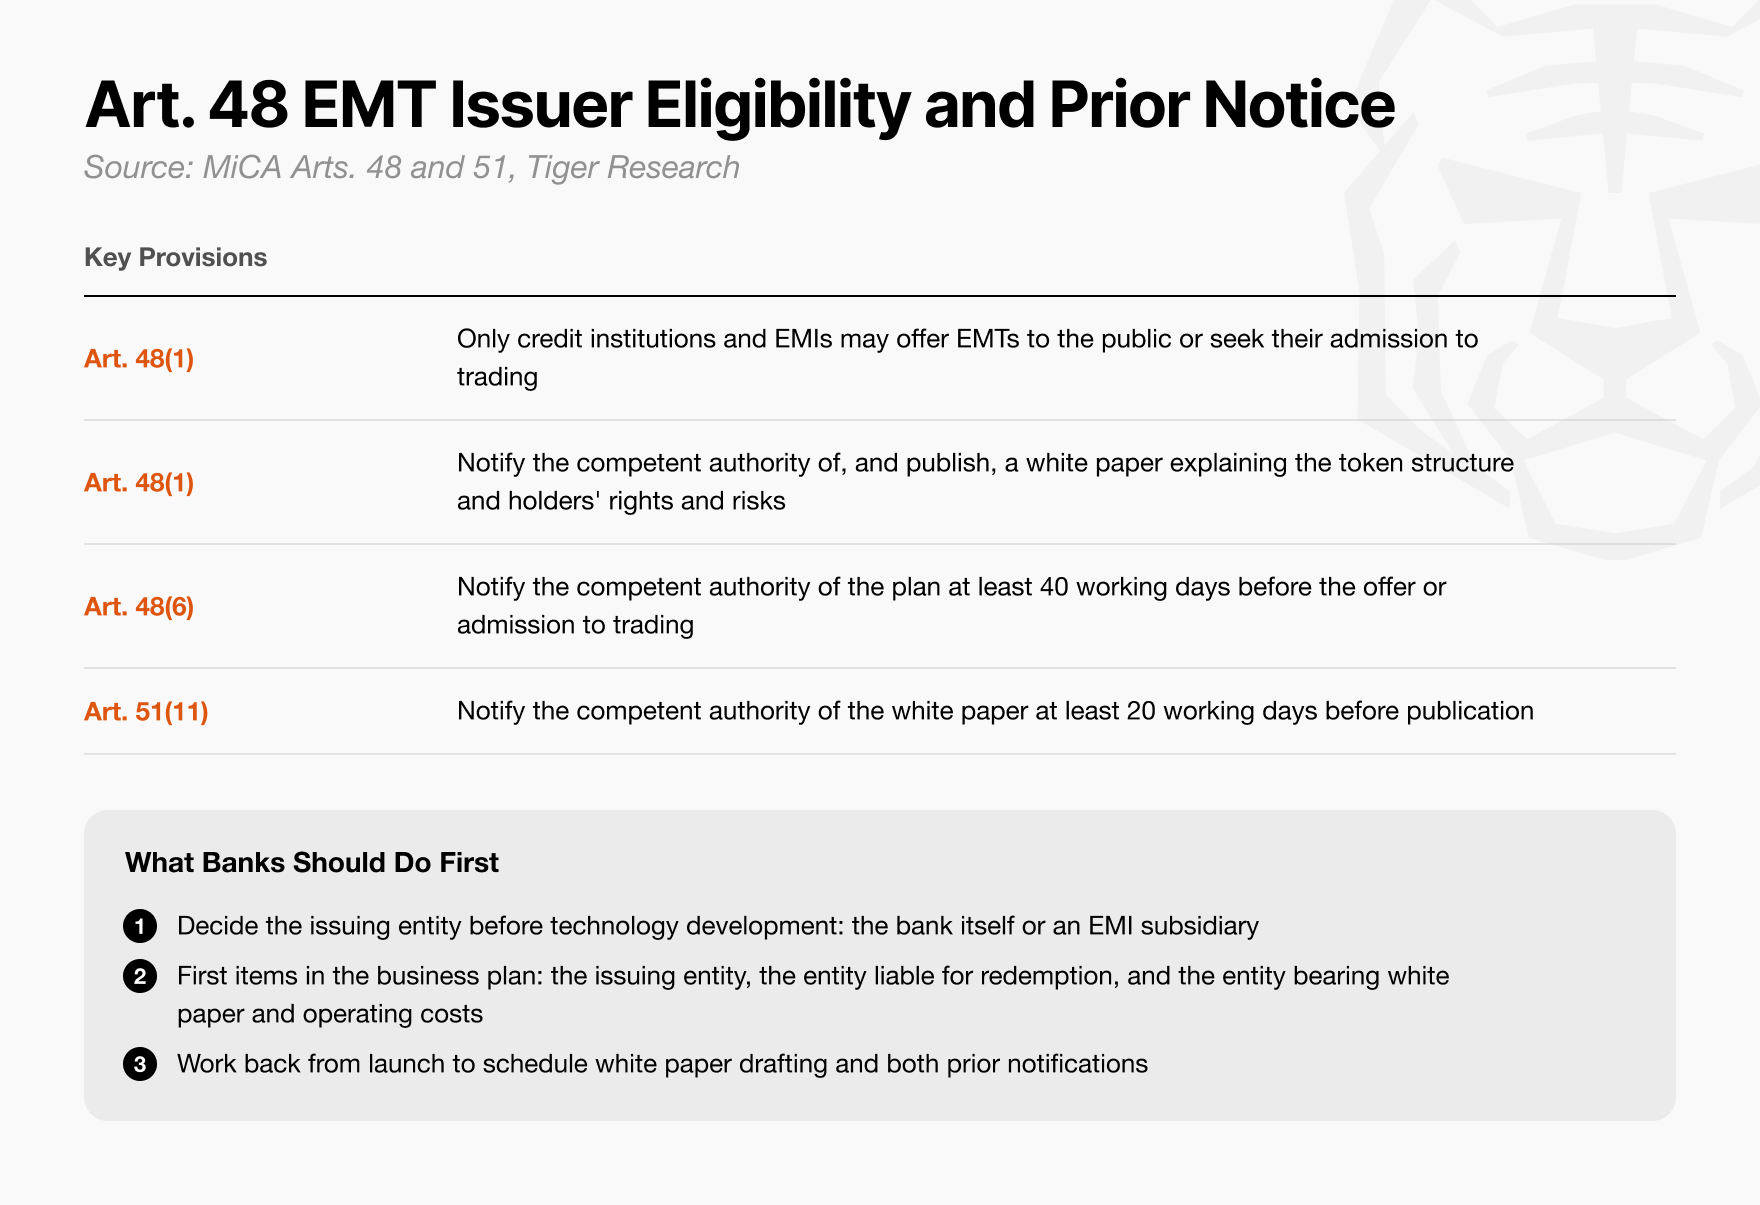
الشكل: مقارنة بين هيكلين متوازيين للإصدار المباشر من البنك والإصدار عبر شركة تابعة لمؤسسة نقود إلكترونية (EMI)
تصميم الهيكل التنظيمي لأعمال الإصدار له أولوية تفوق بكثير اختيار التقنيات الأساسية.
داخل الاتحاد الأوروبي، يُسمح فقط للبنوك التجارية ومؤسسات النقود الإلكترونية (EMI) بإصدار رموز EMT. مؤسسة النقود الإلكترونية هي شركة تتيح للعملاء استخدام الأموال المودعة في محفظة إلكترونية أو حساب مشابه للدفع أو التحويل. وبالإضافة إلى الإصدار المباشر من البنك الأم، يمكن للبنك إنشاء شركة تابعة مستقلة والتقدم لها بترخيص EMI وإصدار رموز EMT من خلالها.
كلا الترخيصين يسمحان بممارسة إصدار العملات المستقرة، لكن متطلبات الامتثال القانوني وكفاية رأس المال المصاحبة تختلف جوهريًا.
لذلك، يجب على البنك أولًا إنشاء إطار حوكمة الشركات، والاختيار بين الإصدار المباشر من البنك الأم والإصدار عبر شركة تابعة وفقًا لنيته الاستراتيجية: هل يريد عزل البنك الأم تمامًا عن مخاطر الرقابة الاحترازية المحتملة، أم يريد الاستفادة المباشرة من سمعة البنك الأم المصرفية التقليدية الراسخة ومزاياه البنيوية لفتح السوق.
قبل الإصدار الرسمي، يجب أيضًا نشر ورقة بيضاء للأصول المشفرة (White Paper) علنًا، وهي مستند إفصاح صارم يعادل نشرة الاكتتاب في المنتجات المالية التقليدية. وما لم يتم إعداد هذه الورقة التي تغطي الهيكل القانوني للرمز وشروط الإصدار والاسترداد والمخاطر ذات الصلة والحصول على موافقة الجهة المختصة، لا يجوز إطلاقًا طرح العملة المستقرة للبيع العام أو إدراجها في أي منصة تداول.
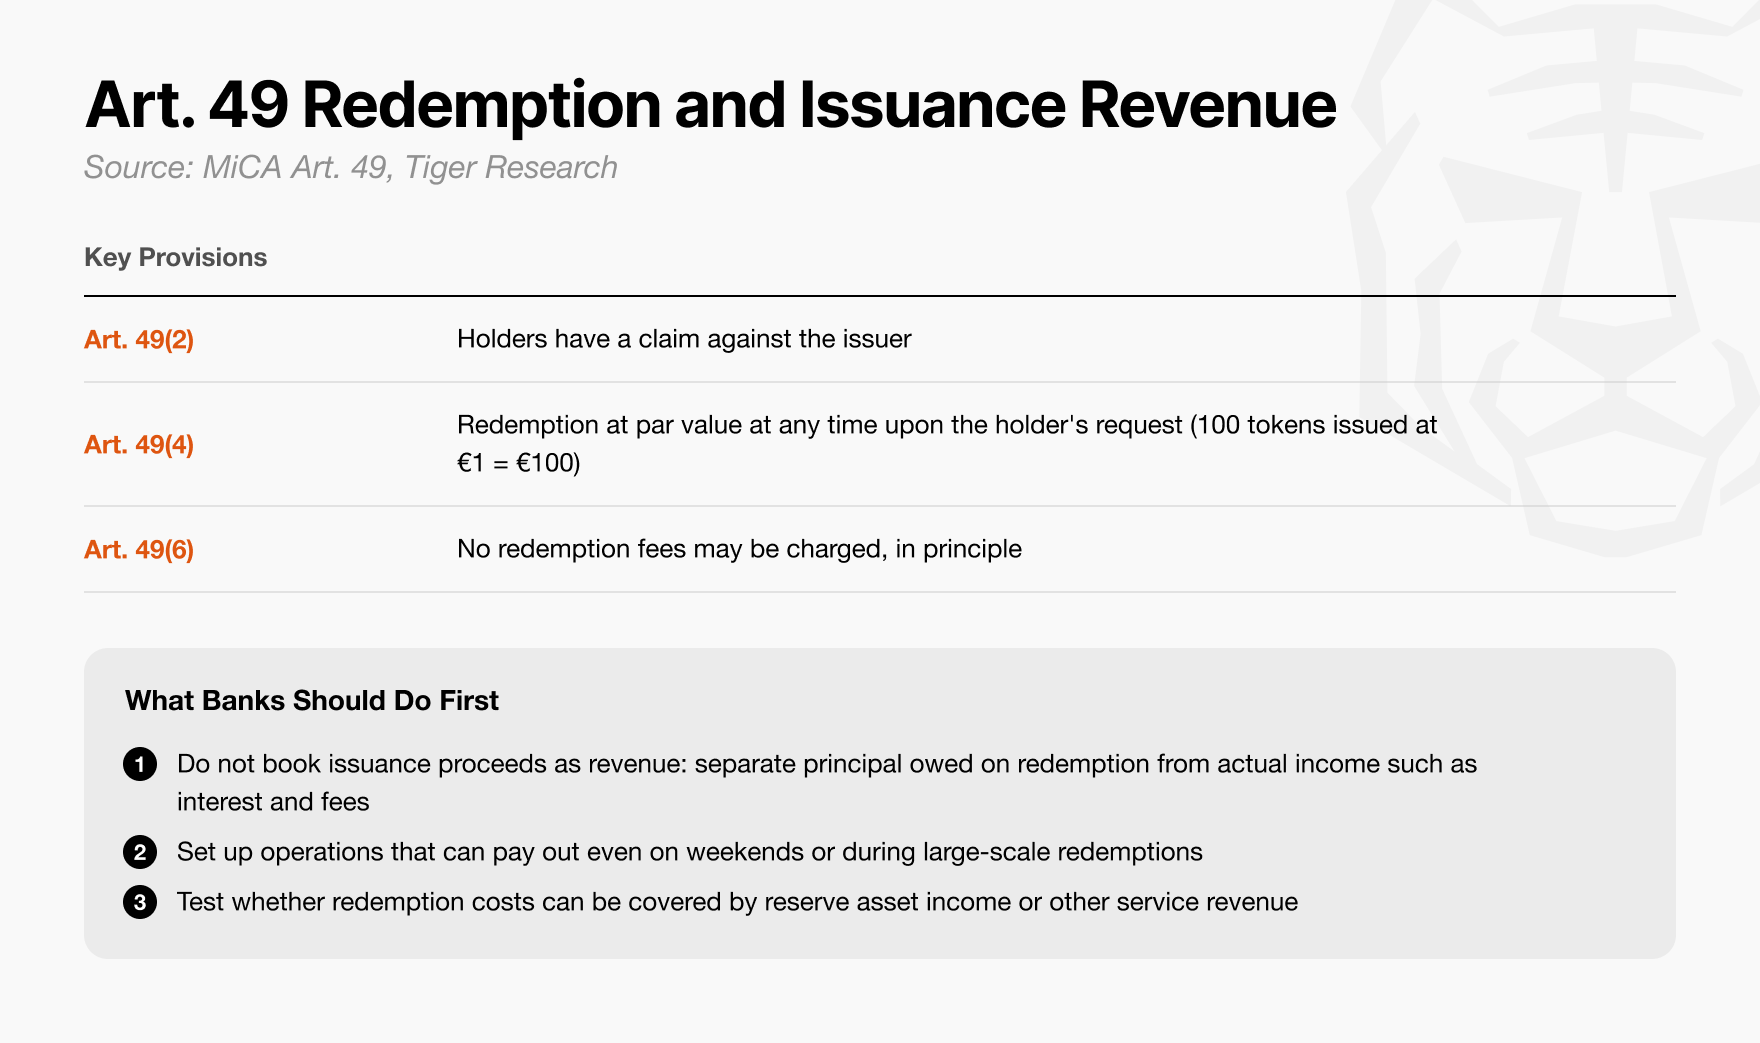
الشكل: العمليات الأساسية لآلية الاسترداد ونموذج الإيرادات التجارية التي يجب إنجازها قبل نشر الورقة البيضاء للأصول المشفرة
قبل الشروع في صياغة الورقة البيضاء، يجب على البنك أن يصمم مسبقًا عملية الاسترداد لإعادة أموال العملاء، ونموذج الربحية التجارية الكافي لتغطية النفقات التشغيلية المختلفة.
وفقًا للمادة 49 من MiCA، يجب على جهة الإصدار، متى طلب حامل الرمز ذلك، أن تسترد الرمز بالكامل وبالقيمة الاسمية في أي وقت. ولا يجوز فرض أي رسوم إضافية على الاسترداد باستثناء التكاليف الفعلية الضرورية، ويجب الإفصاح عن هذه التكاليف بالتفصيل مسبقًا في الورقة البيضاء.
لذلك، يجب على جهة الإصدار قبل كتابة الورقة البيضاء أن تجري داخليًا مراجعة صارمة لرسوم الاسترداد وقنوات التسوية والمقاصة، وأن تصمم نموذج ربحية مستدامًا لا يعتمد إطلاقًا على رسوم الخروج.
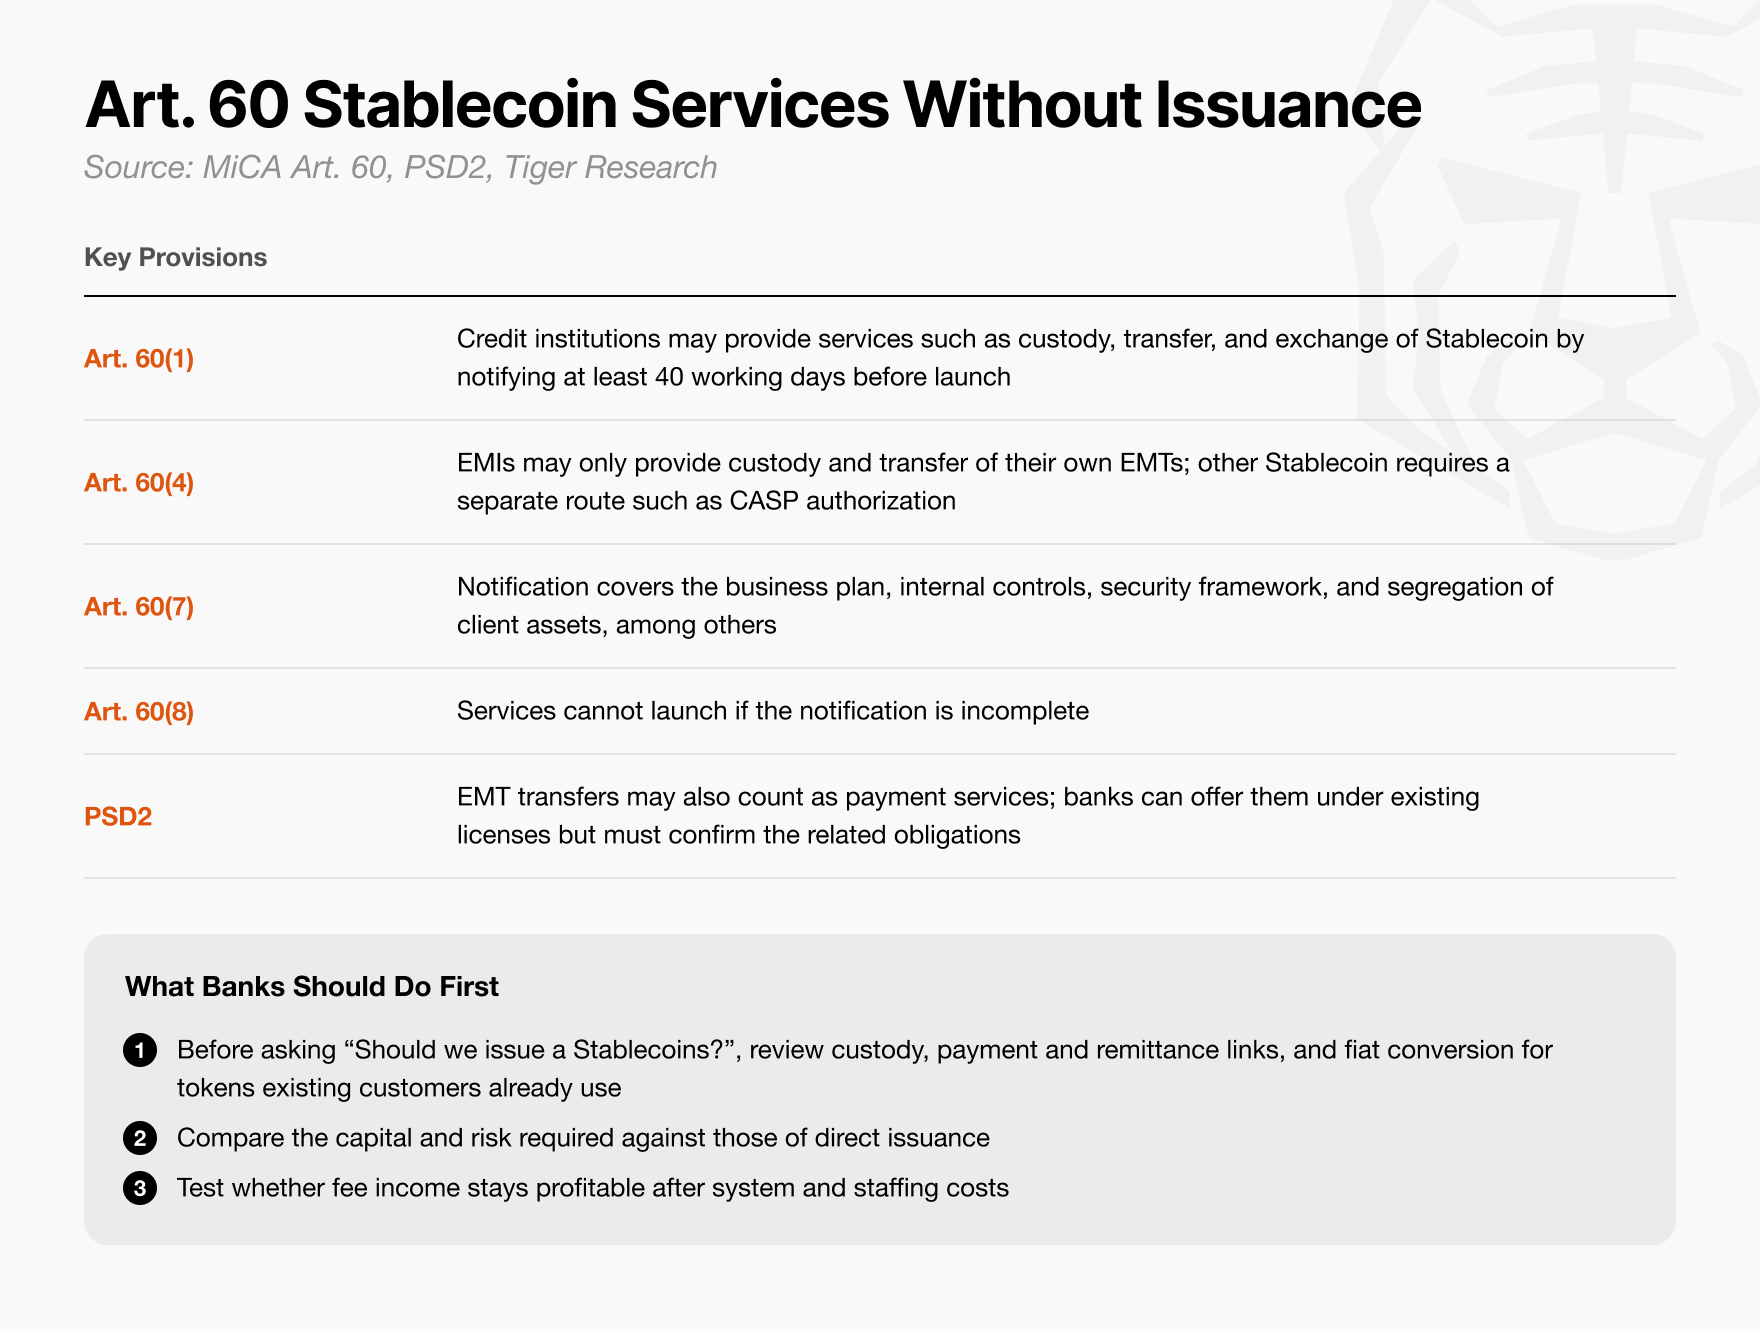
الشكل: نماذج خدمات الحفظ والتوزيع والتداول للعملات المستقرة التي يمكن للبنوك التجارية دخولها دون إصدار عملات خاصة بها
حتى لو لم يصدر البنك التجاري عملة مستقرة بنفسه، يمكنه تحقيق عوائد مجزية من خلال تقديم خدمات مشتقة.
لا تشترط MiCA على البنك إصدار عملة مستقرة خاصة به للمشاركة في أعمال العملات المستقرة. يمكن للبنك أن يعمل كمزود لخدمات تحويل الأصول المشفرة، فيرسل ويستقبل الرموز نيابة عن العملاء؛ أو كمزود لخدمات الحفظ، فيحفظ المفاتيح الخاصة للرموز بأمان.
ومن خلال هذه الخدمات، يستطيع البنك معالجة حجم كبير من معاملات العملاء وتحقيق دخل ثابت من الرسوم، مع تجنب الأعباء التنظيمية الثقيلة لرأس المال والاحتياطيات التي تقع مباشرة على جهة الإصدار.
ومع ذلك، تختلف نطاقات الأعمال المسموح بها اختلافًا كبيرًا بين أنواع المؤسسات. فالبنوك التجارية، بالاعتماد على ترخيصها المصرفي القائم، يمكنها مباشرة تقديم خدمات التحويل والحفظ بمجرد إخطار الجهة التنظيمية بالامتثال.
في المقابل، لا يمكن لمؤسسات النقود الإلكترونية (EMI) تقديم خدمات الحفظ إلا لرموز EMT التي أصدرتها بنفسها، ولا يمكنها تقديم خدمات التحويل إلا إذا كانت تلك الخدمات تستوفي معايير خدمات الدفع المحددة في التوجيهات ذات الصلة.
بالإضافة إلى ذلك، يجب التحقق بعناية من التداخل مع الإطار التنظيمي التقليدي للمدفوعات. فنقل الرموز نيابة عن العملاء لا يخضع فقط لـ MiCA، بل يقع أيضًا ضمن نطاق تنظيم خدمات الدفع التقليدية.
لذلك، يجب على البنك التحقق مسبقًا مما إذا كانت الخدمة المستهدفة تستوفي التعريف القانوني لتنفيذ عمليات الدفع في توجيه خدمات الدفع الثاني الأوروبي (PSD2)، وما إذا كانت تتطلب إجراءات امتثال إضافية.
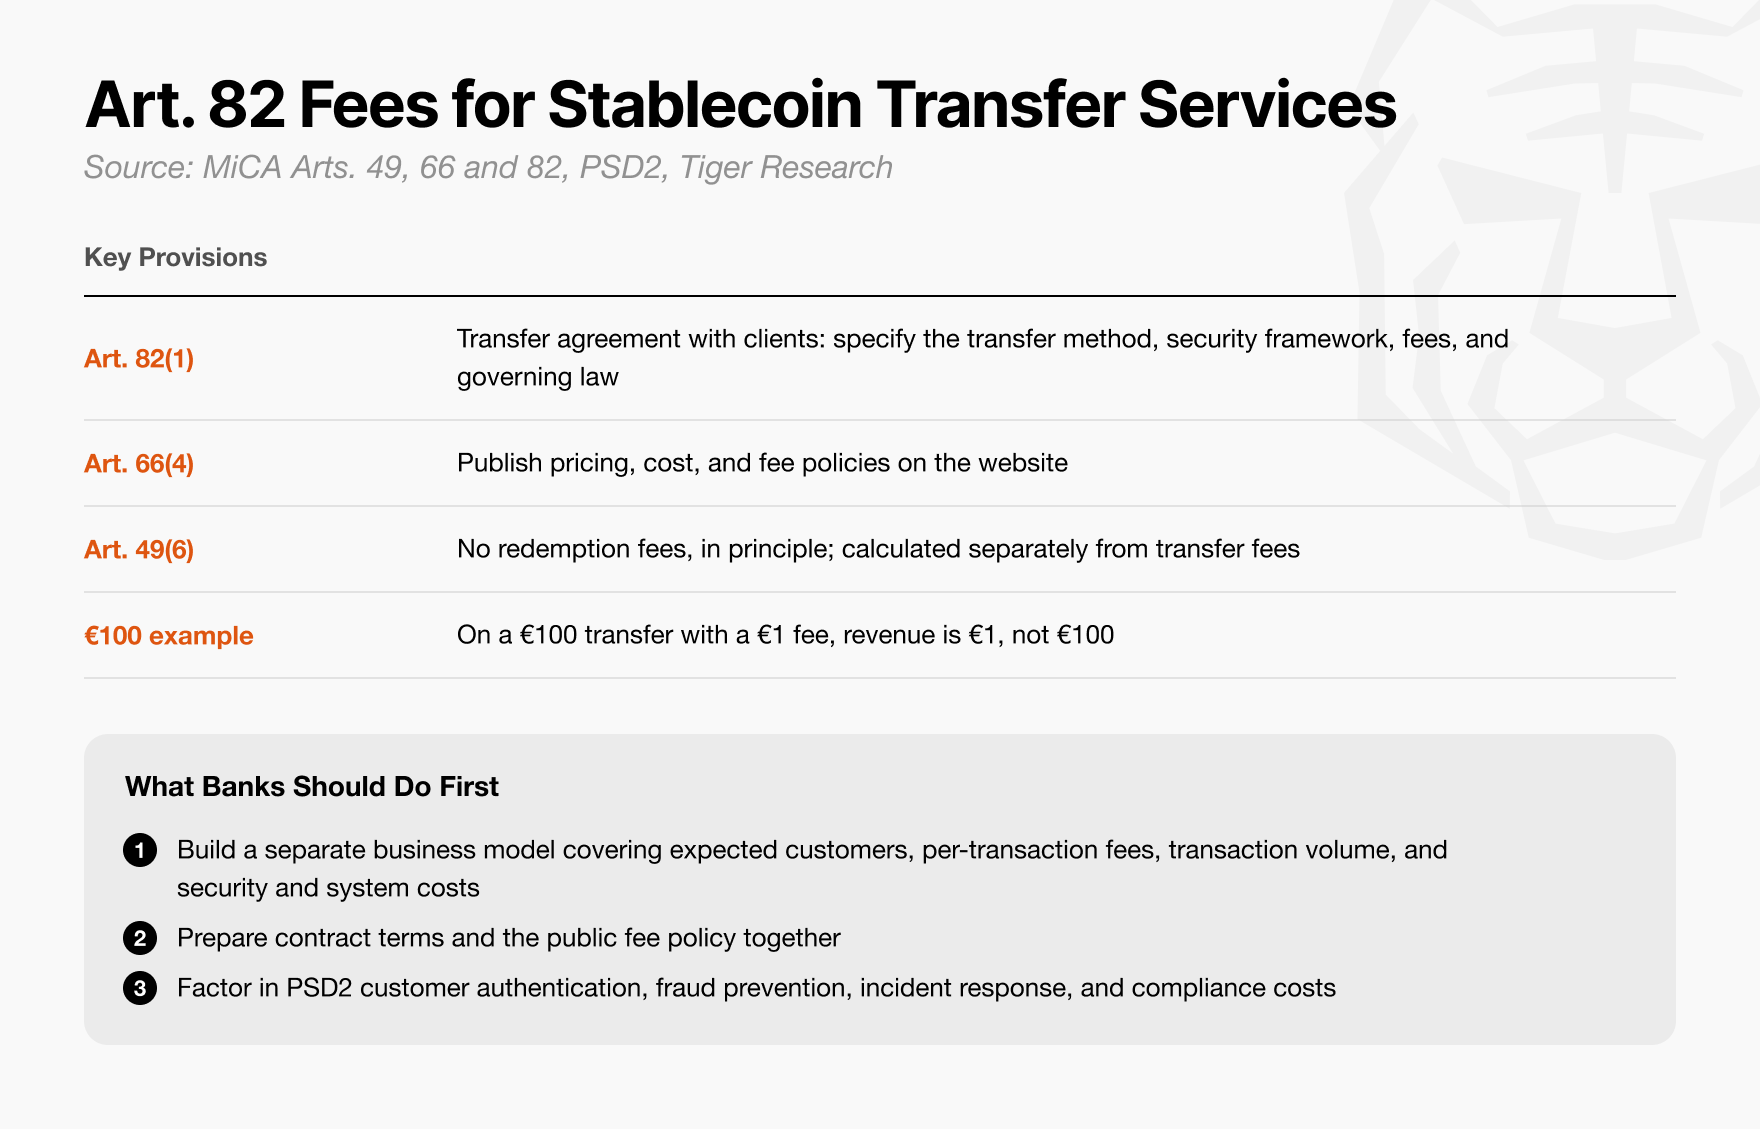
الشكل: التداخل بين خدمات تحويل رموز العملات المستقرة والإطار التنظيمي التقليدي للمدفوعات (PSD2) ونقاط التكامل الامتثالي
يجب حساب هيكل رسوم خدمات تحويل الرموز ونقطة التعادل بدقة مسبقًا.
بموجب MiCA، يجب على مزود خدمات تحويل الأصول المشفرة أن يحدد بوضوح في اتفاقية خدمة العملاء معدل الرسوم المفروضة على كل تحويل والمدة الزمنية المحددة للتنفيذ. إذا كانت الرسوم مرتفعة جدًا، سيتجاوز العملاء البنك مباشرة ويستخدمون التحويلات الأصلية العادية على السلسلة؛ وإذا كانت منخفضة جدًا، فلن يتمكن البنك من تغطية رسوم الغاز لشبكة البلوك تشين الأساسية وتكاليف تشغيل وصيانة الأنظمة والبرمجيات والأجهزة.
لذلك، يجب على البنك في مرحلة التخطيط المبكرة للمشروع إجراء اختبارات ضغط للتحقق مما إذا كانت خطة الرسوم المحددة للمدفوعات المؤسسية والتحويلات عبر الحدود قادرة على تغطية تكاليف احتكاك معاملات الشبكة ونفقات التشغيل اليومية بشكل كافٍ.
وبما أن فرض أي رسوم إضافية على استرداد العملات المستقرة إلى العملات الورقية محظور قانونًا من حيث المبدأ، يجب على البنك أيضًا رسم حدود تشغيلية واضحة تمامًا بين خدمات التحويل التي يجوز فرض رسوم عليها قانونًا وخدمات الاسترداد التي يُحظر فرض رسوم عليها مطلقًا، حتى لا يبني نموذج أعماله على منطق رسوم قد يُحكم لاحقًا بأنه غير قانوني.
قرار إدارة الاحتياطيات: المواءمة مع الوضع التنظيمي لجهة الإصدار
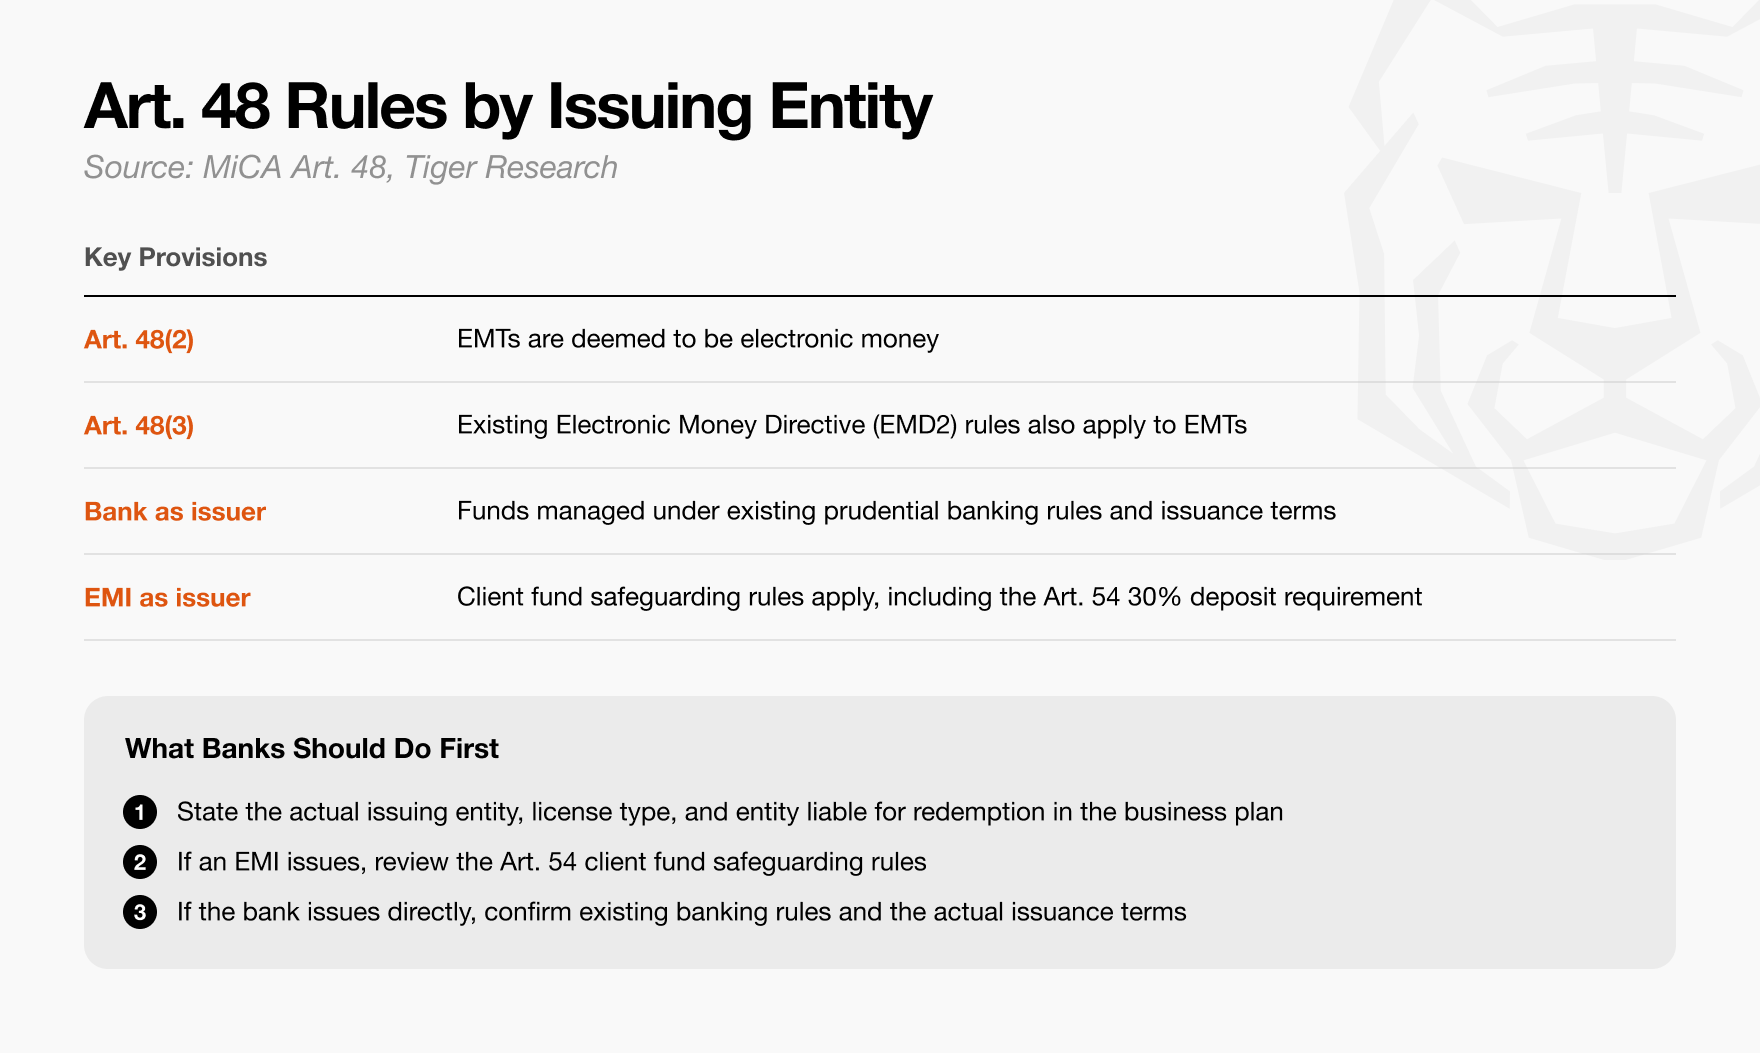
الشكل: قواعد إدارة الاحتياطيات والأطر القانونية المطبقة وفقًا للوضع التنظيمي لجهات الإصدار المختلفة
قبل تحديد كيفية إدارة أموال العملاء، يجب على البنك أولًا تحديد التفاصيل التنظيمية المحددة المطبقة على جهة الإصدار.
تصنف المادة 48 من MiCA رموز EMT صراحةً كنقود إلكترونية، وتطبق عليها مباشرة توجيه النقود الإلكترونية الأوروبي (EMD) في أي جانب لم تنص عليه MiCA بشكل خاص.
ومع ذلك، تختلف قواعد إدارة الاحتياطيات اختلافًا كبيرًا حسب الشكل القانوني لجهة الإصدار. فالبنك التجاري الذي يصدر مباشرة يمكنه إدارة أموال العملاء بشكل موحد ضمن إطاره التنظيمي المصرفي القائم؛ أما إذا كانت العملة المستقرة تصدر عن شركة تابعة EMI، فيجب عزل أموال العملاء تمامًا عن الأصول الخاصة منذ اليوم الأول لاستلامها، ولا يُسمح باستثمارها إلا في أصول منخفضة المخاطر تتمتع بدرجة عالية جدًا من الأمان والسيولة.
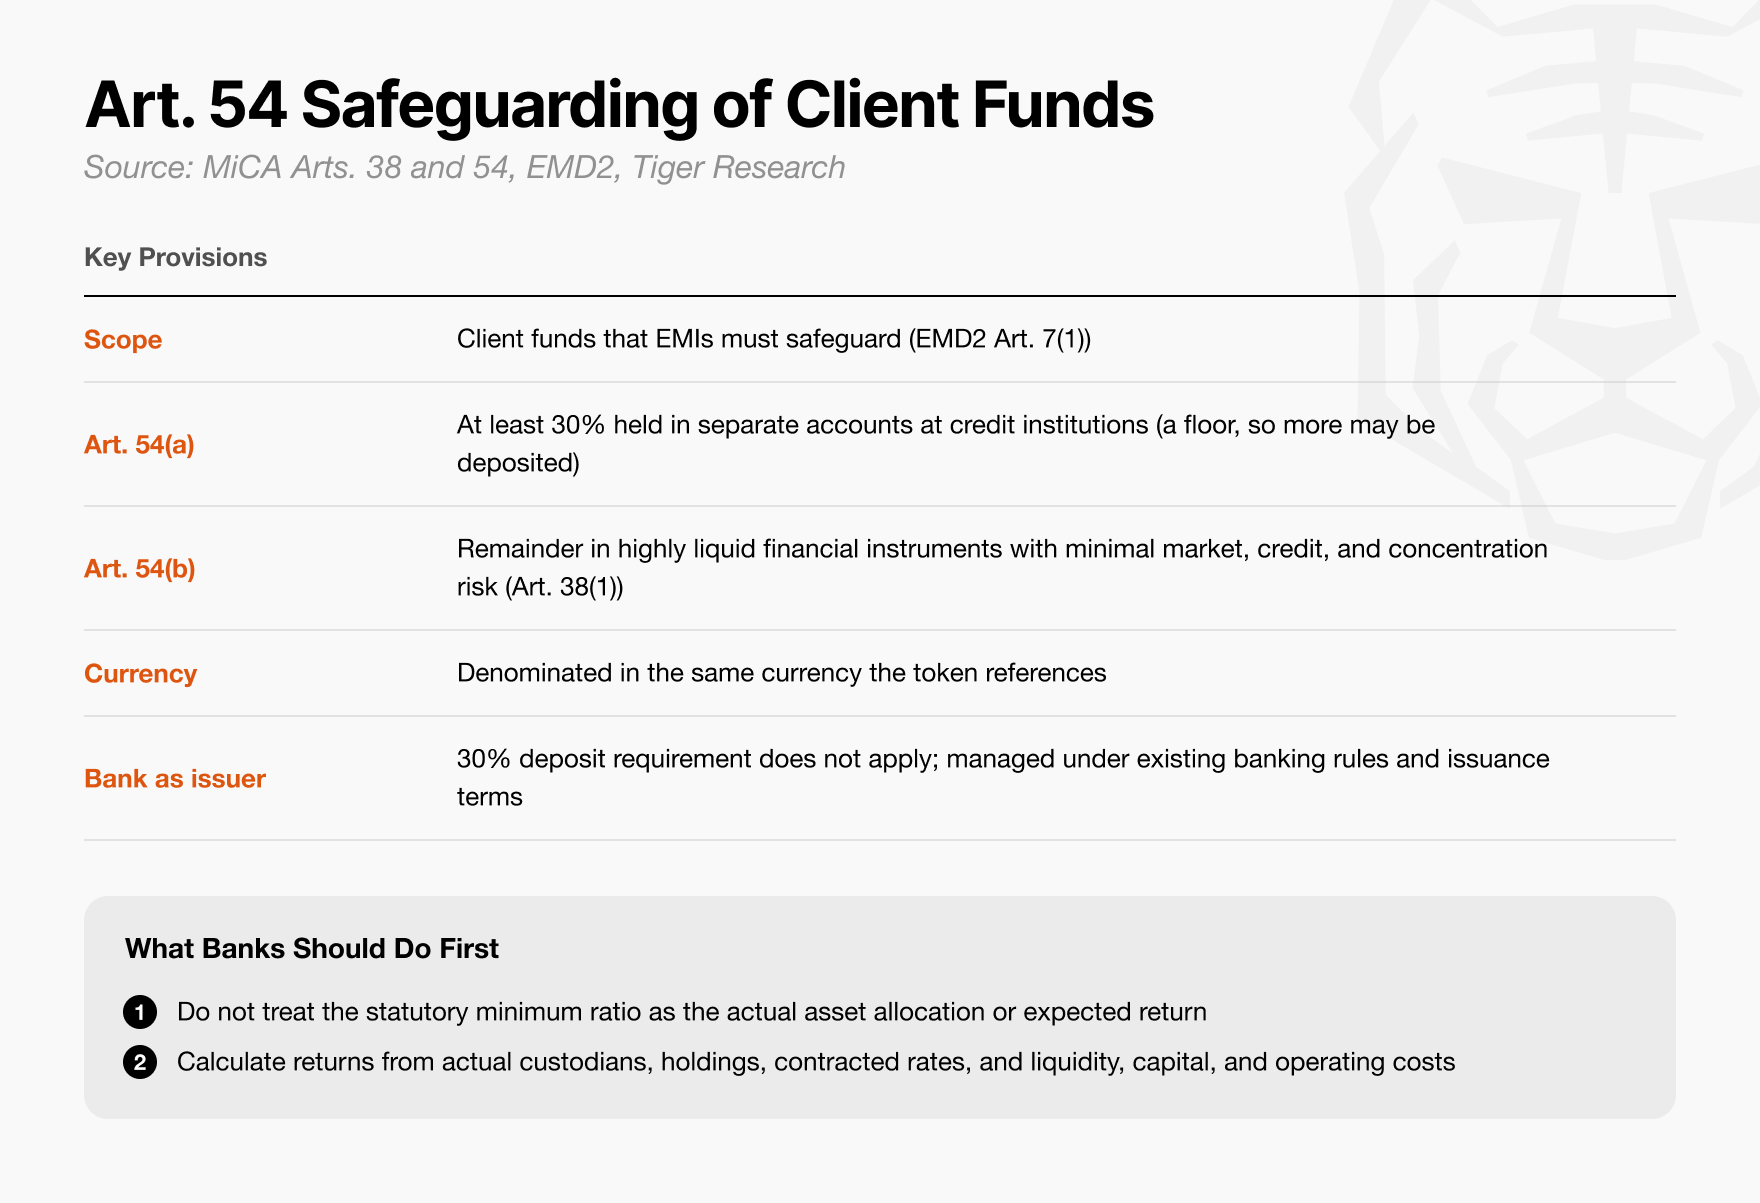
الشكل: متطلبات الاحتياطي المعزول بنسبة 30% وتخصيص الأصول الآمنة عالية السيولة عند إصدار مؤسسة النقود الإلكترونية (EMI) للعملات المستقرة
يجب على البنك التخطيط بعقلانية لأماكن إيداع أموال العملاء ونسب التخصيص، وإجراء حسابات دقيقة لجدوى الأعمال مع مراعاة بيئة أسعار الفائدة الكلية.
وفقًا للمتطلبات الصارمة للمادة 54 من MiCA، يجب على مؤسسة النقود الإلكترونية التي تصدر رموز EMT أن تودع ما لا يقل عن 30% من الأموال المجمعة في حسابات معزولة مستقلة لدى مؤسسات ائتمانية مؤهلة (بنوك تجارية). ولا يُسمح باستثمار بقية الأموال إلا في أصول آمنة ومنخفضة المخاطر، مثل السندات الحكومية بنفس عملة الربط الخاصة برمز EMT.
في بيئة أسعار الفائدة المنخفضة، قد لا تكفي عوائد الفائدة من الودائع المصرفية والسندات الحكومية لتغطية تكاليف الامتثال التشغيلية اليومية المرتفعة؛ وعندما ترتفع أسعار الفائدة في السوق، تزداد صعوبة إدارة مخاطر مدة المحفظة والسيولة بشكل كبير.
لذلك، يجب على البنك قبل اعتماد خطة محفظة الاحتياطيات إجراء محاكاة شاملة للأرباح في ظل سيناريوهات مختلفة لاتجاهات أسعار الفائدة.
البنوك التي تصدر عبر شركة تابعة EMI يجب أن تضع مسبقًا استراتيجية دقيقة لتخصيص الأصول، مع مراعاة مخاطر تركز الائتمان لدى الأطراف المقابلة للودائع.
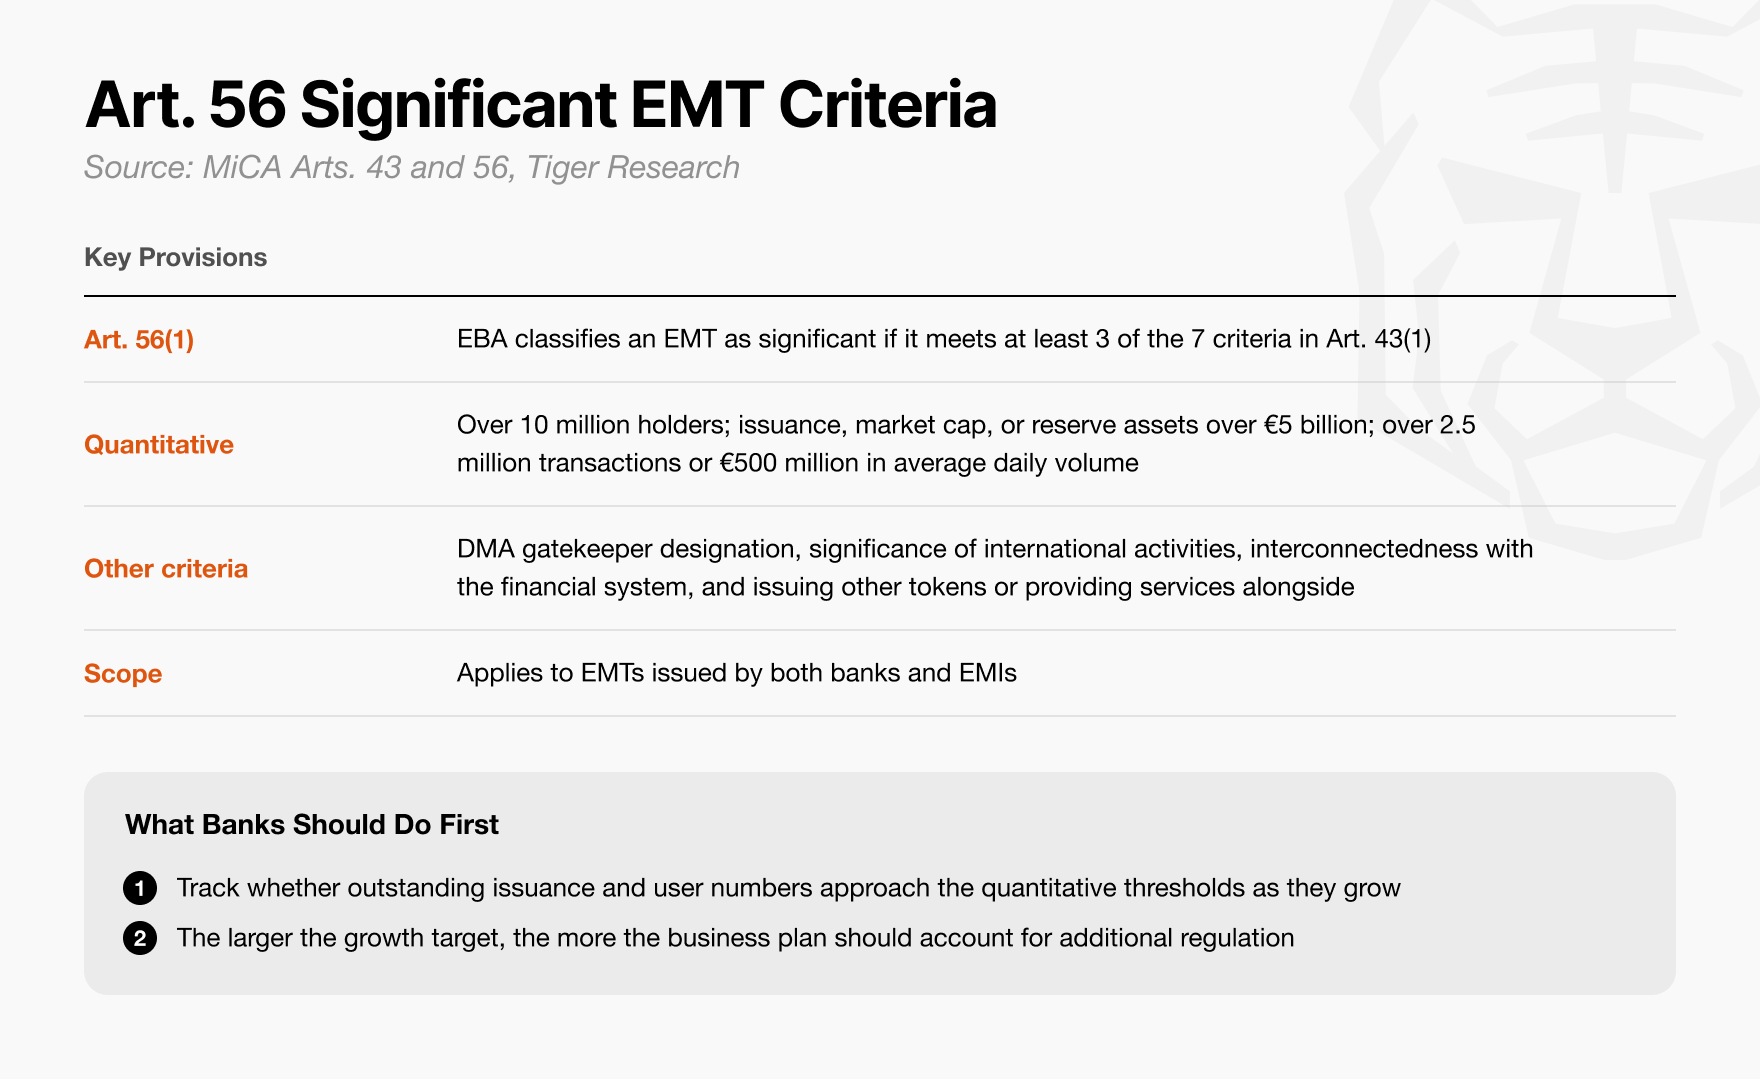
الشكل: المؤشرات الكمية الأساسية التي تعتمدها الهيئة المصرفية الأوروبية (EBA) لتحديد "العملة المستقرة الهامة (Significant EMT)"
ليست كل العملات المستقرة ستواجه أثقل القيود التنظيمية فور إطلاقها، لكن يجب تقدير تكاليف الامتثال بشكل متدرج حسب المراحل.
وفقًا للمادة 56 من MiCA، إذا بلغت عملة مستقرة معينة عتبات كمية محددة من حيث القيمة السوقية أو عدد حاملي الرموز أو متوسط عدد المعاملات اليومية، تقوم الهيئة المصرفية الأوروبية (EBA) بتصنيفها رسميًا على أنها "عملة مستقرة هامة (Significant EMT)".
وبمجرد وضع هذا التصنيف، ستواجه العملة المستقرة متطلبات أكثر صرامة لكفاية رأس المال، ومراجعات أكثر كثافة للاحتياطيات، وتنتقل مباشرة إلى الإشراف المباشر الشامل من قبل EBA.
من بين 45 رمز EMT تم الإبلاغ عنها حاليًا للجهات التنظيمية في الاتحاد الأوروبي، تعد USDC حتى الآن الأصل الوحيد الذي يستوفي معايير تصنيف العملة المستقرة الهامة.
ومع ذلك، بمجرد تصنيفها كعملة مستقرة هامة، ستشهد الأعباء التنظيمية قفزة هائلة. فارتفاع الحد الأدنى لنسبة الاحتياطي الإلزامي المودع في حسابات ودائع مستقلة لدى البنوك التجارية سيقفز مباشرة من 30% إلى 60%، مما يستنزف بشكل كبير المراكز النقدية عالية السيولة ويضغط بشدة على خيارات استثمار بقية الاحتياطيات.
وفي الوقت نفسه، سيرتفع حد رأس المال الذاتي الذي يجب على جهة الإصدار الاحتفاظ به من متوسط 2% من أصول الاحتياطي للرموز العادية إلى 3% على الأقل.
لذلك، يجب أن يعتمد نموذج الأرباح والخسائر المالي للبنك تصميمًا متدرجًا على مراحل، يفصل بدقة بين الحد الأدنى لتكاليف الامتثال في المرحلة الأولية للمنتج والالتزامات الرأسمالية الثقيلة التي تأتي مع التوسع في الحجم.
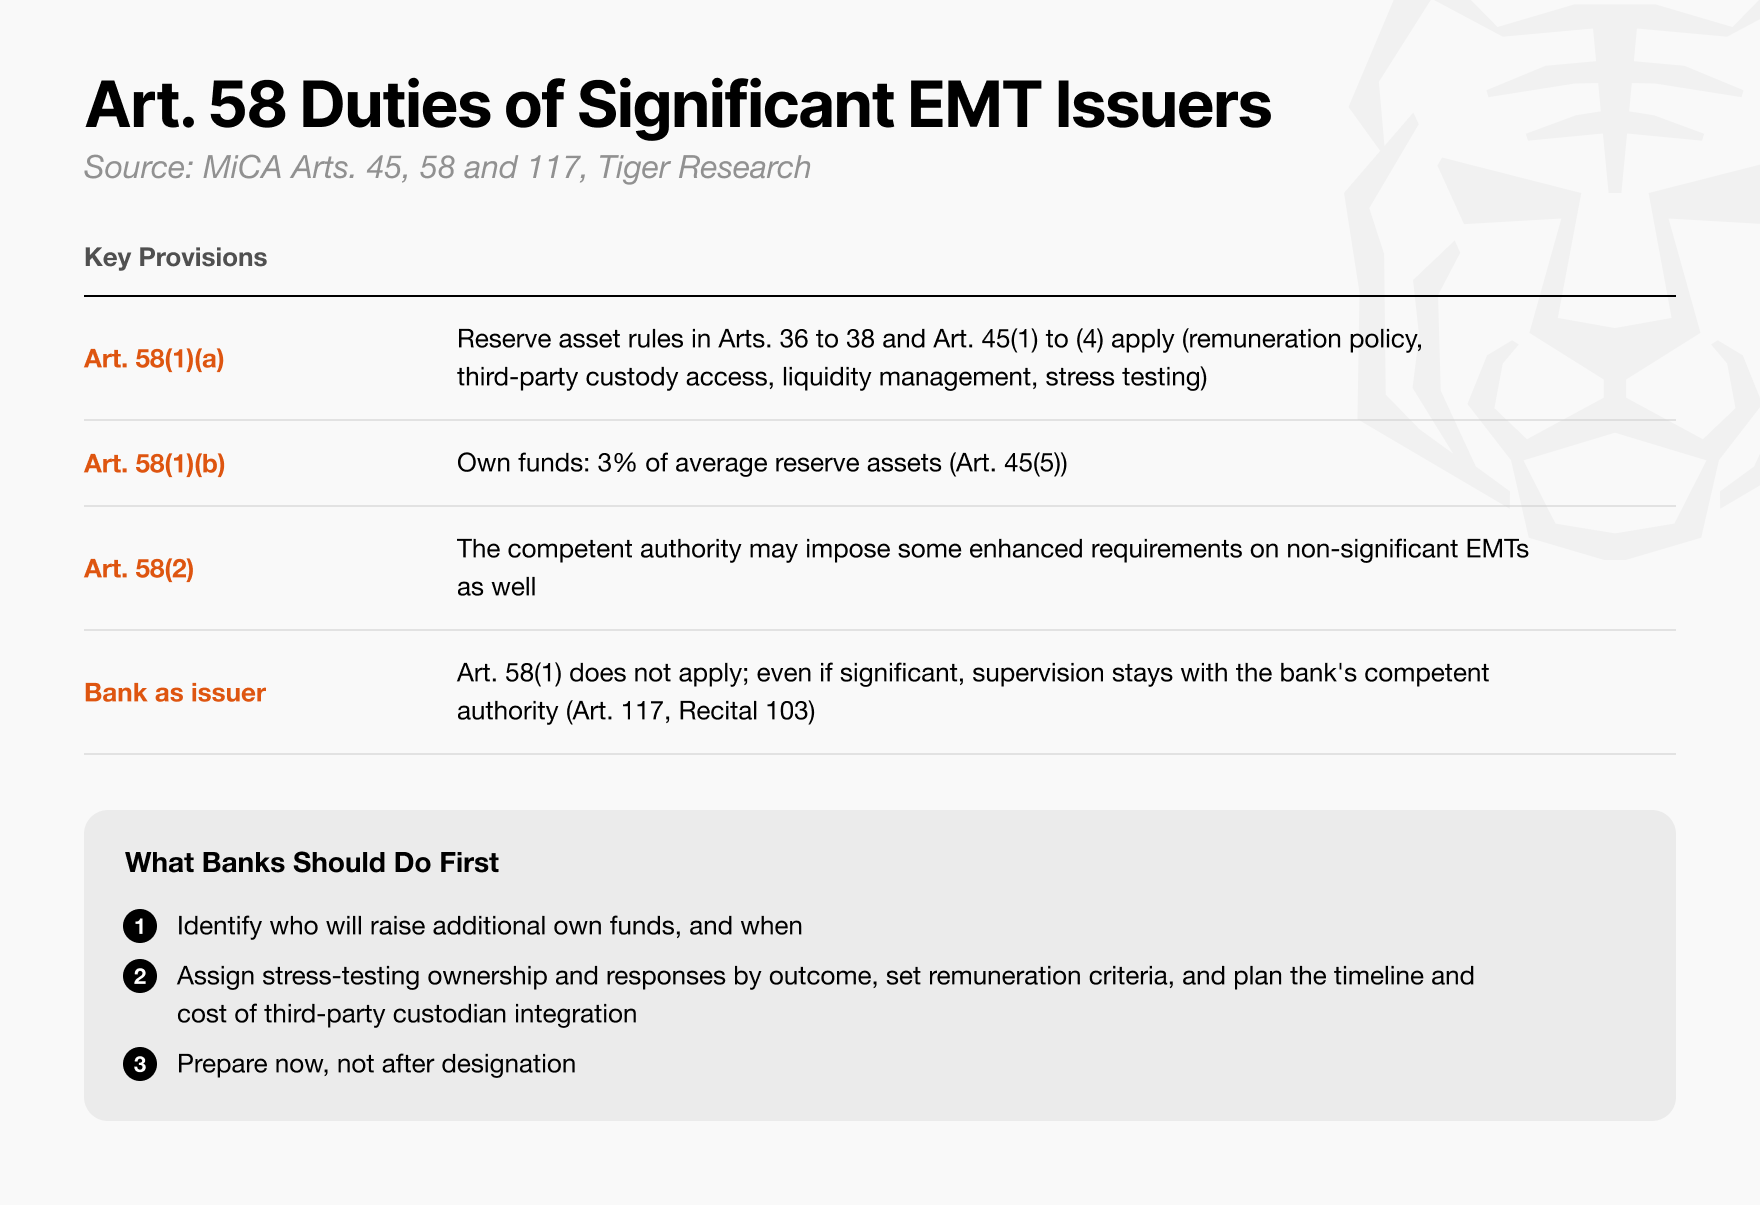
الشكل: القفزات المرحلية في متطلبات كفاية رأس المال وتكاليف الامتثال لجهات إصدار العملات المستقرة الهامة مع توسع حجم الأعمال
عند اختيار جهة الإصدار، يجب على البنك أن يضع في الاعتبار مسبقًا التكاليف المحتملة لتصنيف الأصول الهامة، وطلبات رأس المال الإضافية، وتكاليف إدارة المخاطر الشاملة.
وفقًا للمادة 58 من MiCA، يجب على مؤسسة النقود الإلكترونية التي تصدر رمز EMT هامًا أن تحتفظ برأس مال ذاتي يعادل 3% على الأقل من متوسط أصول الاحتياطي، وأن تخضع لقيود إضافية على السيولة الاحتياطية وإدارة المخاطر.
إذا اختار البنك التجاري الإصدار غير المباشر عبر شركة تابعة EMI، فمع التوسع السريع في حجم الإصدار، يجب على تلك الشركة التابعة أن تستوفي بشكل مستقل حد رأس المال هذا، مما سيجبر البنك الأم على ضخ زيادات رأسمالية كبيرة باستمرار.
أما إذا أصدر البنك التجاري مباشرة، فإنه يُعفى من التزامات رأس المال الإضافية المنصوص عليها في الفقرة 1 من المادة 58. ويمكن للبنك إعادة استخدام إطاره الاحترازي القائم لكفاية رأس المال ونظام الرقابة على المخاطر، مما يجعل الإصدار المباشر من البنك الأم مسارًا استراتيجيًا جذابًا للغاية يستحق التقييم الجاد منذ البداية.
قرار آلية الاسترداد والتواصل مع العملاء: تصميم متكامل لعمليات الامتثال
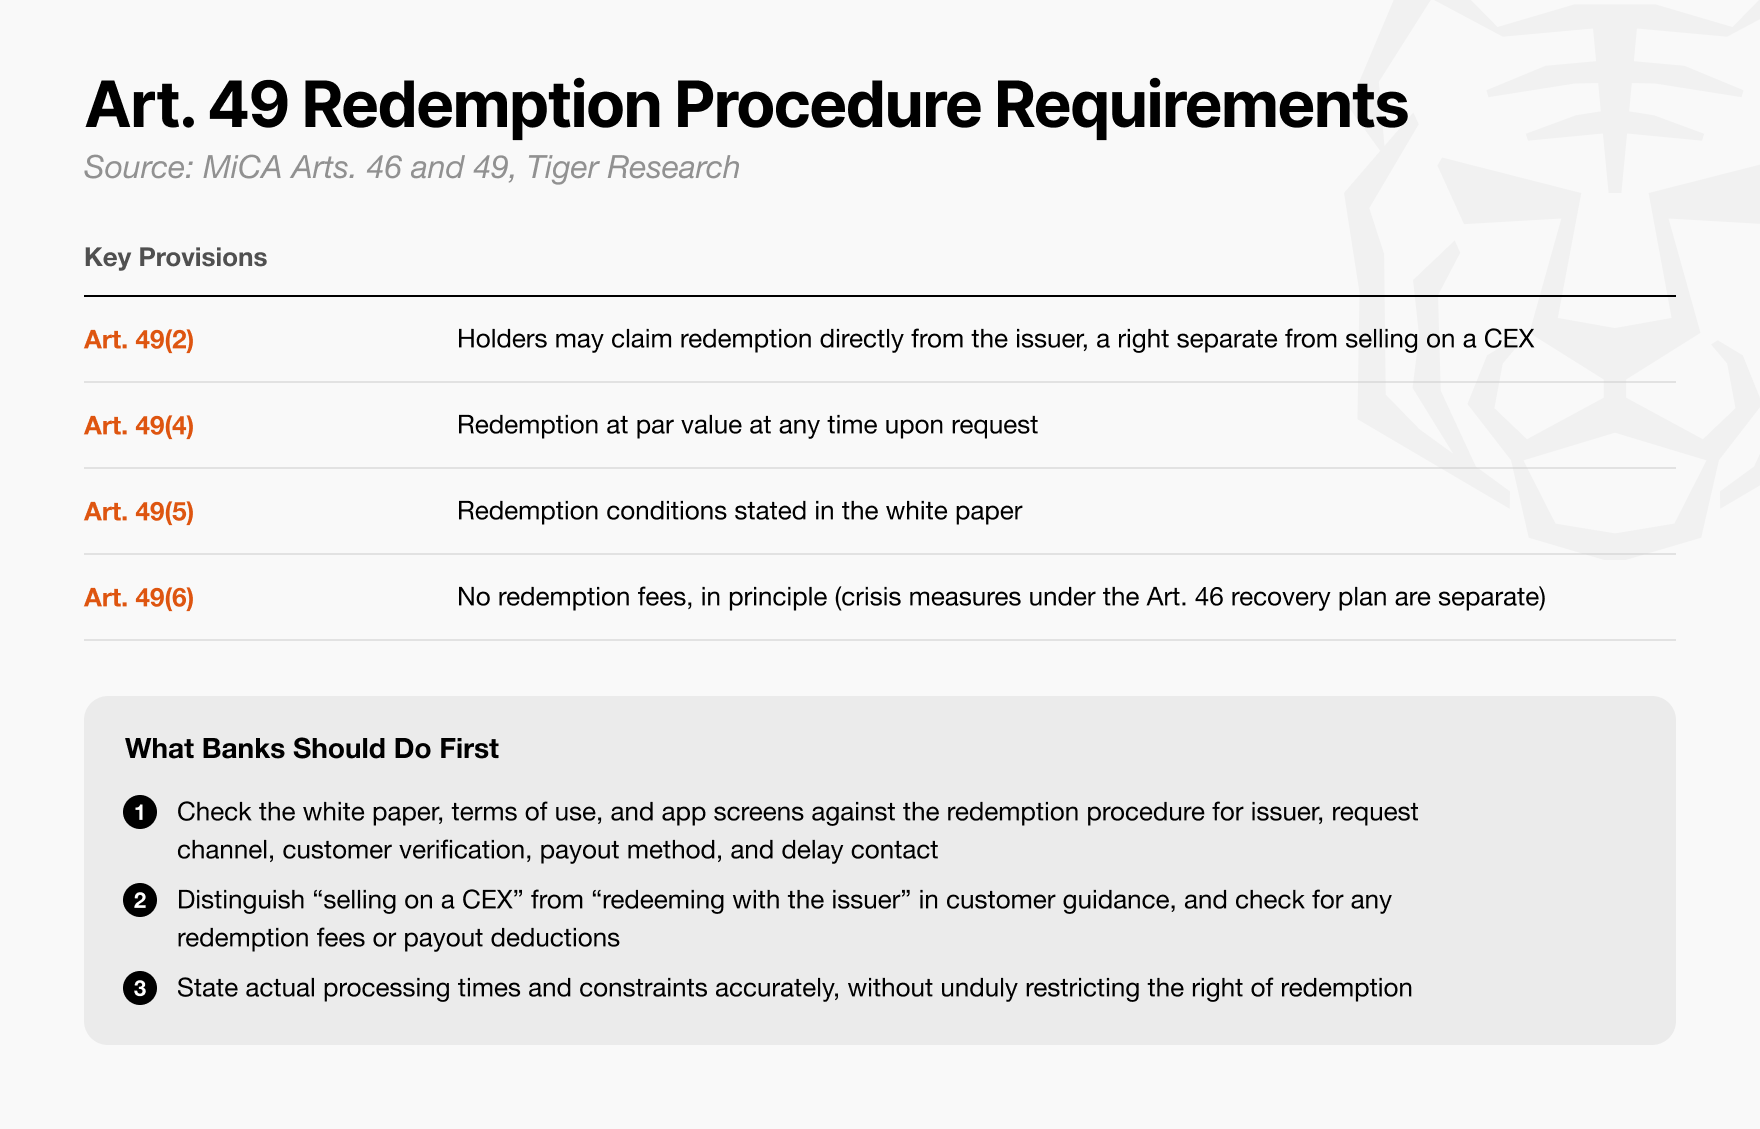
الشكل: عملية الاسترداد الفوري بالقيمة الاسمية لحاملي رموز النقود الإلكترونية ومعايير إرشاد العملاء ضمن إطار MiCA
يجب على البنك تصميم عملية الاسترداد التشغيلية وإرشادات العملاء الأمامية بشكل متكامل، لضمان فهم العملاء المتقدمين بطلبات استرداد لتوقعات العملية كاملة بوضوح، واسترداد أموالهم الورقية بسلاسة دون أي تأخير.
وفقًا للقيود الصارمة للمادة 49 من MiCA، يحق لحامل رمز EMT في أي وقت مطالبة جهة الإصدار بالاسترداد الكامل بالقيمة الاسمية. ويجب على جهة الإصدار تنفيذ عملية الاسترداد فورًا دون أي تأخير، ودون فرض أي شروط تقييدية إضافية، ودون تحصيل أي رسوم تتجاوز التكاليف الفعلية المفصح عنها مسبقًا.
على المستوى العملي، يجب على البنك التجاري تحديد المعايير والمسؤولين بوضوح لكل خطوة محددة من استلام طلب الاسترداد حتى إتمام تحويل العملة الورقية النهائي.
وفي الوقت نفسه، يجب على البنك أن يشرح بوضوح آلية عمل الاسترداد في واجهات الخدمة الأمامية الموجهة للعملاء، لمنع أي سوء فهم لدى العملاء قد يدفعهم إلى اعتبار العملة المستقرة خطأً بمثابة وديعة مصرفية تقليدية محمية بالكامل بضمان تأمين الودائع.
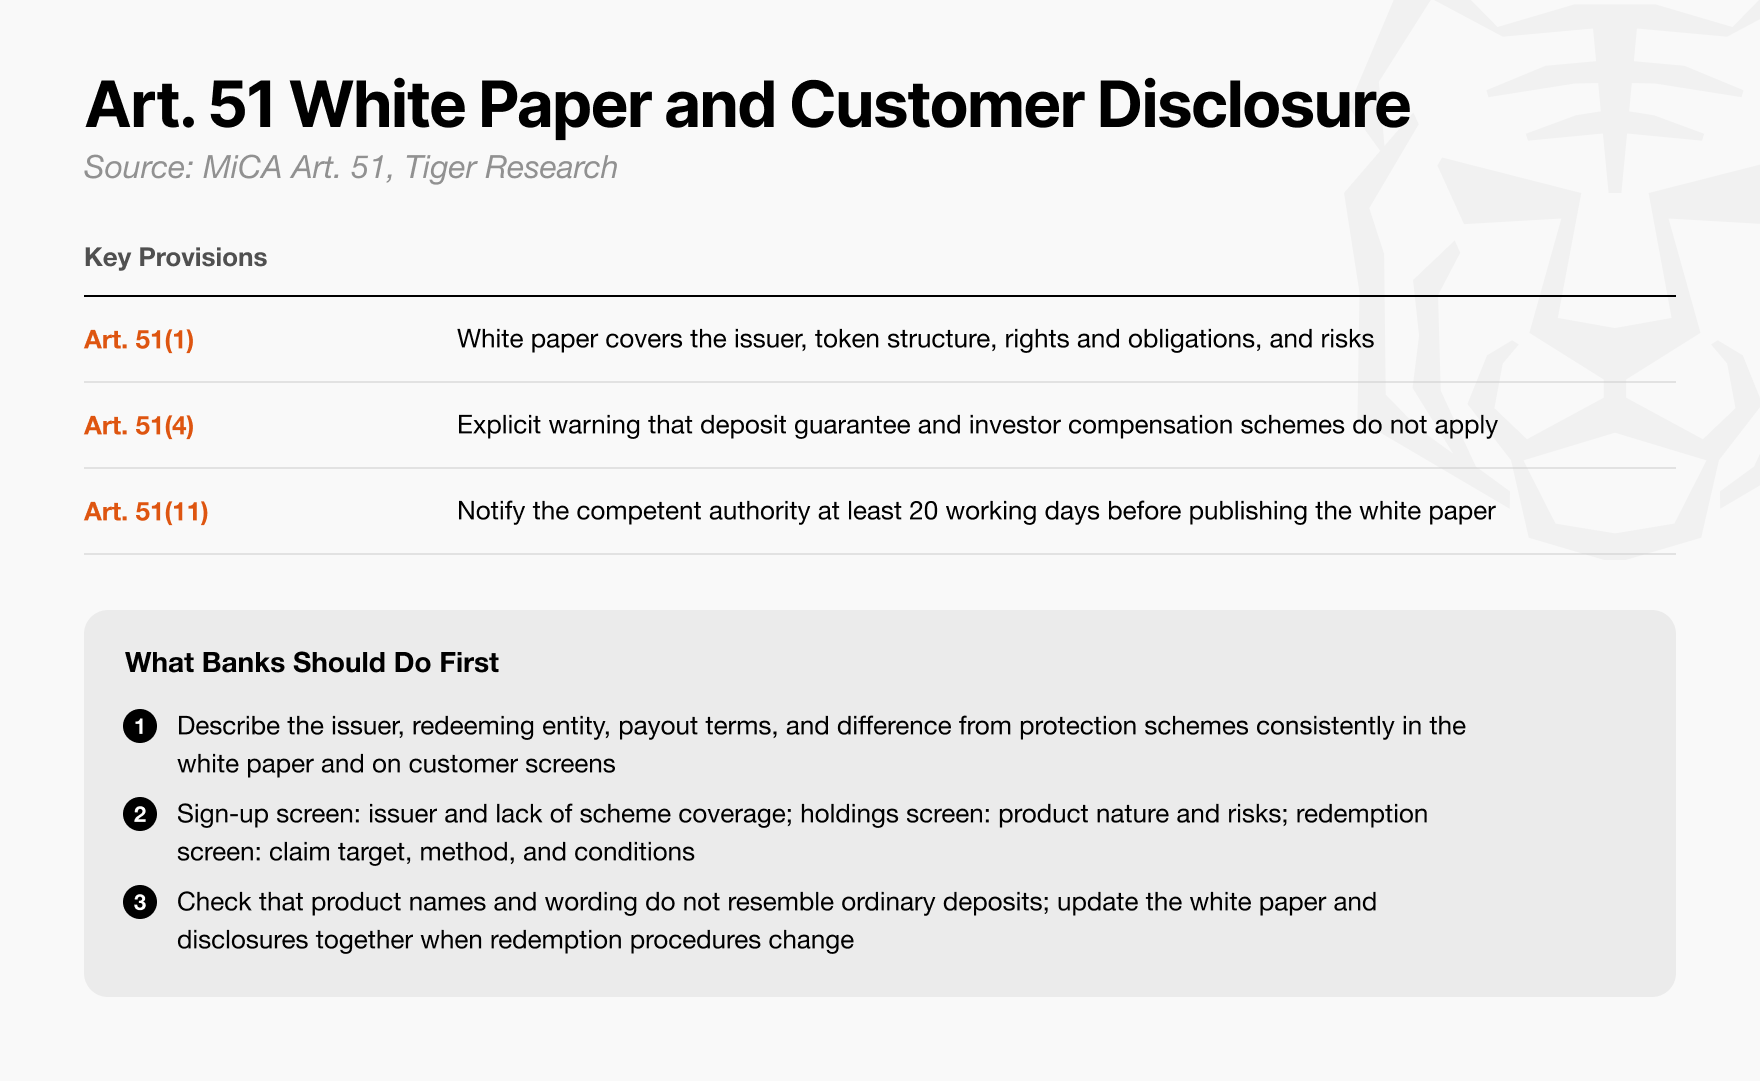
الشكل: تفكيك عقد عملية الاسترداد الشاملة وتوزيع المسؤوليات والصلاحيات بين الوظائف
يجب أن توضح الورقة البيضاء وواجهات الأعمال الأمامية بدقة وتفصيل الطبيعة القانونية الحقيقية للمنتج ونطاق حماية الأصول، بما لا يترك أي مجال للتضليل العام.
تنص المادة 51 من MiCA صراحةً على أن الورقة البيضاء يجب أن تفصح بالتفصيل عن معلومات جهة الإصدار، والبنية الأساسية للرمز، وحقوق الاسترداد لحامليه، والمخاطر الجوهرية، وتؤكد أن جميع المحتويات التسويقية يجب أن تكون متسقة تمامًا مع الورقة البيضاء.
بالإضافة إلى ذلك، يجب أن تتضمن جميع المواد الترويجية تحذيرًا واضحًا بأبرز العبارات: أن هذا الرمز ليس وديعة مصرفية بأي حال، ولا يغطيه أي برنامج وطني قانوني لضمان الودائع.
كما يجب أن تخضع تسمية المنتج والنصوص التسويقية الخارجية لمراجعة امتثال صارمة، مع حظر أي تلميحات مضللة أو إيحاءات كاذبة بالحماية بضمان تأمين الودائع. وإذا حكمت الجهة التنظيمية بأن المواد الترويجية للبنك تتضمن بيانات مضللة، فلن يواجه البنك غرامات إدارية باهظة فحسب، بل سيتعرض أيضًا مباشرة لمطالبات تعويض مدنية ضخمة من حاملي الرموز.

الشكل: نقاط مراجعة الامتثال للورقة البيضاء للأصول المشفرة والخطوط الحمراء لامتثال التسويق والترويج للمنتج
يجب على البنك أن يحدد بوضوح من يراجع ويعتمد صحة ودقة محتوى الورقة البيضاء، وأن يحفظ بشكل كامل جميع سجلات الأدلة لسلسلة الاعتماد.
وفقًا للمادة 52 من MiCA، إذا تكبد حامل الرمز خسائر مالية بسبب بيانات كاذبة أو تصريحات مضللة أو إغفالات جوهرية في الورقة البيضاء، يتحمل مجلس الإدارة المسؤولية القانونية التضامنية المباشرة عن التعويض. وتُطبق هذه المسؤولية مباشرة على أعضاء الهيئات الإدارية أو الإدارية أو الرقابية بصفتهم الشخصية، وليس فقط على الشركة المعنية كمسؤولية اعتبارية.
وفي حال حدوث خسائر جسيمة، يحق للمستثمرين رفع دعاوى تعويض مدنية مباشرة ضد أعضاء مجلس الإدارة ومجلس الرقابة بصفتهم الشخصية. والأهم من ذلك، أن هذه المسؤولية الشخصية التضامنية القانونية لا يجوز إطلاقًا استبعادها أو تقييدها مسبقًا عبر أي بنود تعاقدية تجارية أو إعفاءات من المسؤولية في الخدمة.
ولهذا السبب، يجب على البنك التجاري أن يبني مسبقًا آلية حوكمة رقابية داخلية متعددة الإدارات، توزع بدقة مسؤوليات الاعتماد الامتثالي لكل فصل من فصول الورقة البيضاء على الإدارات الوظيفية المختلفة: إدارة العمليات توقع لتأكيد اكتمال عملية الاسترداد، وإدارة الخزانة والتمويل توقع لدعم استراتيجية السيولة وتخصيص أصول الاحتياطي، وإدارة الشؤون القانونية والامتثال تراجع جهة تنفيذ الاسترداد ومخاطر الامتثال القانوني.
ويجب أرشفة أسس المراجعة ومسودات الاعتماد لكل خط أعمال بشكل منهجي للرجوع إليها، وإنشاء آلية مراقبة ديناميكية مستمرة، بحيث يتم تحديث صياغة الإفصاح في الورقة البيضاء بشكل متزامن عند حدوث أي تعديل جوهري في أنظمة التشغيل الأساسية أو شروط اتفاقيات الخدمة.

الشكل: مقارنة بين هيكل خطة التعافي (Recovery Plan) لمواجهة صدمات السيولة أثناء الأزمات وخطة الاسترداد والتصفية لإنهاء الأعمال
يجب على البنك أن يضع في الوقت نفسه خطة تعافٍ (Recovery Plan) لمعالجة أزمات التهافت الحادة، وخطة استرداد (Redemption Plan) لإنهاء الأعمال وتصفيتها بشكل منظم.
تفرض المادة 55 من MiCA على كل جهة إصدار لرموز EMT أن تضع وتحافظ بشكل دائم على خطة تعافٍ من الأزمات وخطة استرداد وتصفية.
تحدد خطة التعافي بالتفصيل كيف يمكن لجهة الإصدار، عند مواجهة أزمة سيولة مفاجئة مثل التهافت الجماعي المكثف على الاسترداد، أن تجمع سيولة طارئة بسرعة وتستعيد عملياتها اليومية الطبيعية.
في المقابل، تغطي خطة الاسترداد خطة التصفية المنظمة عند إنهاء الأعمال: عندما تقرر الجهة التنظيمية أن جهة الإصدار لم تعد قادرة على مواصلة التشغيل الطبيعي، أو عندما يتعين إغلاق المشروع طوعًا، يجب تسييل جميع أصول الاحتياطي بسرعة وإعادة الأموال المتبقية بالكامل إلى جميع العملاء حاملي الرموز وفقًا لمبدأ العدالة.
وهذا يعني أن ما يحتاجه البنك ليس مجرد دليل تعافٍ من الأزمات يغطي قنوات التمويل الطارئة وعمليات اتخاذ القرار الطارئة.
بل يجب عليه أيضًا أن يصمم مسبقًا خطة تصفية وإغلاق كاملة لأسوأ السيناريوهات: آلية استجابة طارئة قادرة على حساب حصة كل عميل من الأصول بدقة فورية، وتسييل الأصول وتوزيعها بشكل عادل وسريع، وتنفيذ الإفصاح الكامل عن المعلومات للعملاء المتأثرين وفقًا للقانون.
الاستعدادات المسبقة التي يمكن للبنوك البدء بها دون انتظار التنظيم
استعرضنا أعلاه، باستخدام MiCA الأوروبية كإطار مرجعي، القدرات الامتثالية اللازمة للبنوك التجارية في إصدار العملات المستقرة وإدارة أصول الاحتياطي ومعالجة الاسترداد الشامل. توفر MiCA مرجعًا واضحًا للدول والمناطق التي لا تزال تدرس تفاصيل تنظيمها المحلي، لكن في التطبيق الفعلي، يجب أن تلتزم العمليات التجارية المحددة باللوائح المحلية النهائية الصادرة في كل ولاية قضائية.
ومع ذلك، هذا لا يعني إطلاقًا أن البنوك يمكنها الانتظار بشكل سلبي حتى اكتمال التشريع المحلي قبل البدء في التحرك: فقبل سريان القانون رسميًا، توجد مجالات رئيسية عديدة ذات حدود واضحة تمامًا يمكن للبنوك أن تبدأ فيها فورًا بإجراء تقييمات الجدوى والاستعدادات المسبقة.
المهمة الأولى هي إجراء مقارنة كمية موضوعية وعملية للتكاليف والمنافع مقابل النظام المالي التقليدي.
يجب على البنك استخدام بيانات مفصلة للتحقق من الفوائد المحددة التي يمكن أن يجنيها العملاء والبنك نفسه من اعتماد العملات المستقرة. وبشكل ملموس، يجب قياس الأداء الكمي للعملات المستقرة بدقة مقارنة بشبكات التحويلات الدولية التقليدية القائمة على SWIFT من حيث توفير الرسوم وتقصير دورة وصول الأموال، وحساب ما إذا كان يمكن للبنك الاحتفاظ بهامش ربح صافٍ حقيقي بعد خصم تكاليف بناء أنظمة البرمجيات والأجهزة الأساسية وتكاليف الامتثال التشغيلية طويلة الأجل.
سيحدد هذا العمل الهيكل الأولي للأعمال بأكملها، ويساعد البنك على تحديد شرائح العملاء المستهدفة الأولية، مثل تسويات التجارة الدولية بين الشركات (B2B) أو سيناريوهات التحويلات عبر الحدود الصغيرة عالية التردد.
المهمة الثانية هي إجراء دراسة معمقة لجدوى نموذج العمل: الإصدار الذاتي المستقل، أم الإصدار المشترك ضمن تحالف، أم التوزيع والتداول فقط.
يجب أن يرتبط اختيار نموذج العمل ارتباطًا صارمًا بالعائد المتوقع على الاستثمار والربحية. يمكن للبنك التجاري أن يصدر بشكل مستقل من البنك الأم، أو أن يعمل كموزع للبنية التحتية لإعادة بيع وتداول الرموز المتوافقة الناضجة الموجودة في السوق، أو أن يشكل تحالفًا مشتركًا مع بنوك تجارية أخرى لإنشاء كيان إصدار مشترك.
في أوروبا، تقوم عدة مؤسسات مالية معروفة بالترويج المشترك لإصدار عملة مستقرة باليورو من خلال تحالف Qivalis. هذا النموذج التحالفي يخفف بشكل فعال من نفقات البحث والتطوير والصيانة الباهظة للبنية التحتية الأساسية وهيكل الاسترداد القانوني، ويمنح كل بنك حرية كافية للتركيز على تطوير خدمات مالية مميزة في نقاط اتصاله الأمامية مع العملاء.
المهمة الثالثة هي التحقق المبكر من احتياجات نقاط الألم التجارية الحقيقية، وإغلاق شبكات شراكات المدفوعات عبر الحدود بشكل استباقي.
لا يحتاج البنك التجاري إطلاقًا إلى انتظار الصياغة النهائية للقانون، بل يمكنه الآن التوجه بنشاط إلى شرائح العملاء الأساسية ذات الاحتياجات العالية للتحويلات المالية عبر الحدود، مثل شركات الاستيراد والتصدير والتجارة الخارجية، والتجارة الإلكترونية عبر الحدود، وشركات التكنولوجيا المالية، لتشخيص نقاط الألم في التسوية بدقة.
يمكن للبنك أن يعرض لهم بنماذج عملية التوفير في الوقت والتكاليف المالية الذي يمكن أن تحققه العملات المستقرة، وأن يبدأ مبكرًا في إجراء اتصالات شراكة استراتيجية جوهرية مع بنوك المقاصة المحلية ومؤسسات الدفع المنظمة في الأسواق المستهدفة الخارجية.
في اللحظة التي يتم فيها اعتماد التنظيم النهائي رسميًا، لن تكون البنوك على خط بداية واحد.
فالبنوك التي استعدت بدقة وفقًا لإطار MiCA الناضج والمكتمل، وتحققت بالفعل من احتياجات العملاء الحقيقية وحلقة الربحية التجارية المغلقة، يمكنها التحول فورًا إلى مرحلة التنفيذ الشامل بضغطة زر واحدة؛ أما البنوك التي انتظرت بشكل سلبي صدور التفاصيل النهائية، فستكون قد بدأت للتو في إعداد دراسات الجدوى لنماذج أعمالها في حالة من الارتباك.
قد يفتح الإطار التنظيمي النهائي أبوابه اسميًا بالتساوي أمام جميع البنوك، لكنه لن يعيد أبدًا الوقت، ولا الحصة السوقية المبكرة التي استحوذ عليها الرواد بالفعل، إلى المتأخرين.
بدلًا من إضاعة الفرص في انتظار طويل، فإن القرار الاستراتيجي الأكثر حكمة للبنوك التجارية اليوم هو أن تتخذ من الأطر الدولية الناضجة السائدة مثل MiCA الأوروبية مرآة، لتتحقق فورًا من الاحتياجات الحقيقية للعملاء، وتختبر نماذج الأعمال تحت الضغط، وتبني بكل قوة شبكة البنية التحتية للنظام البيئي اللازمة للفوز في التمويل على السلسلة في المستقبل.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.