ضغوط فقاعة الذكاء الاصطناعي: هل هذه نهاية البيع المكثف أم فرصة الشراء القادمة؟
 Odaily
الكاتب الأصلي: تشانغ ياكي
المصدر الأصلي: وول ستريت نيوز
يتعرض قطاع التكنولوجيا لضغوط متعددة، حيث خفضت صناديق التحوط تعرضها بشكل كبير، وتتزايد إشارات التحذير من التقلبات، وفي الوقت نفسه ترتفع تكاليف تمويل الذكاء الاصطناعي وتتشابك مخاطر الائتمان، مما يجعل موجة الذكاء الاصطناعي تواجه اختبارًا ماليًا متزايد الصعوبة.
خلال الأسبوعين الماضيين، وفقًا لبيانات جولدمان ساكس، تعرضت أسهم التكنولوجيا العالمية لصافي بيع بلغ حوالي 20 مليار دولار، وبلغت شدة البيع مستوى متطرفًا عند -3.3 انحراف معياري. لا يزال مؤشر ناسداك 100 (NDX) عالقًا في نطاق التذبذب منذ مايو، ويشكل مستوى العقود الآجلة عند 29000 نقطة والمتوسط المتحرك لمدة 200 يوم عند حوالي 28500 نقطة أدناه، أهم نطاق دعم فني حاليًا.

من جانب جي بي مورجان، أشار المحلل بريفوروتسكي إلى أنه على الرغم من أن الطلب على الذكاء الاصطناعي لا يزال قويًا، إلا أن بيئة التمويل تتشدد - فقد تجاوز حجم تمويل ديون البنية التحتية للذكاء الاصطناعي هذا العام 500 مليار دولار، وارتفعت تكاليف تمويل مزودي الخدمات السحابية فائقة النطاق بنحو 120 نقطة أساس مقارنة بالسابق. يُنظر إلى العلاقة التمويلية بين إنفيديا وعملائها من مشغلي وحدات معالجة الرسومات كسلسلة محتملة لنقل مخاطر الائتمان، فإذا تشددت السيولة المالية لمشغلي وحدات معالجة الرسومات، فقد ترتد الضغوط إلى الموردين في المراحل الأعلى.
تطهير المراكز: تشابه مذهل مع يوليو
حجم وشدة موجة بيع أسهم التكنولوجيا هذه يذكران السوق بتصحيح يوليو الماضي.
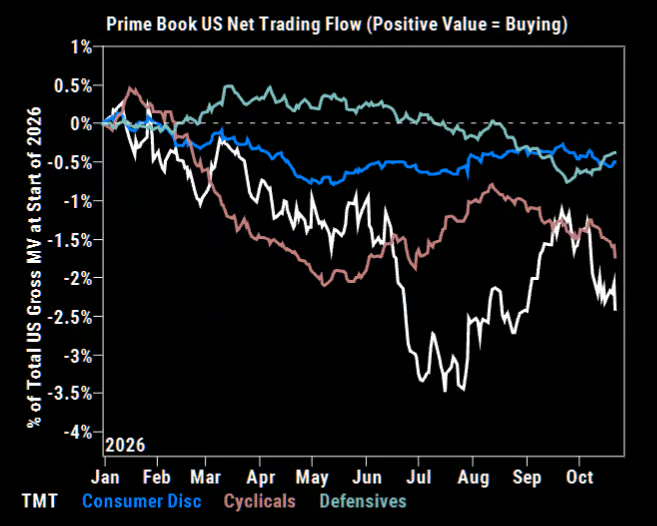
تظهر بيانات جولدمان ساكس أن قطاع التكنولوجيا والإعلام والاتصالات (TMT) شهد بيعًا تراكميًا بلغ حوالي 20 مليار دولار خلال الأسبوعين الماضيين، مقتربًا من 23 مليار دولار خلال موجة بيع يوليو. الأدوات الأكثر تضررًا شهدت تحركات أسعار شبه متطابقة. الفرق هو أن مؤشر ستاندرد آند بورز 500 انخفض بنحو 2.4% فقط في هذه الموجة، مقارنة بانخفاض 3.4% في يوليو، مما يعني أن التقلبات على مستوى المؤشر كانت محدودة نسبيًا.
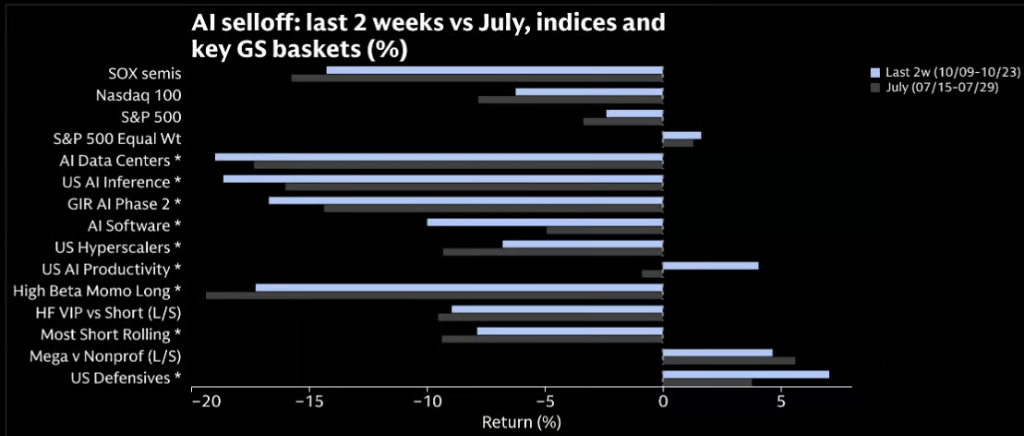
في الوقت نفسه، سجل مؤشر جولدمان ساكس للرغبة في المخاطرة أحد أكبر الانخفاضات اليومية على الإطلاق، ليصل إلى أدنى مستوى له منذ أبريل 2025. انخفض صافي التعرض الأساسي لقطاع TMT إلى أدنى مستوى له هذا العام، على الرغم من أن إجمالي التعرض لا يزال عند الشريحة المئوية 63 - مما يعني أنه على الرغم من ضغط صافي المراكز، إلا أن إجمالي الرافعة المالية لا يزال هو نقطة الضعف المحتملة الحالية.
علاوة ذعر التكنولوجيا: تصل إلى الشريحة المئوية 98
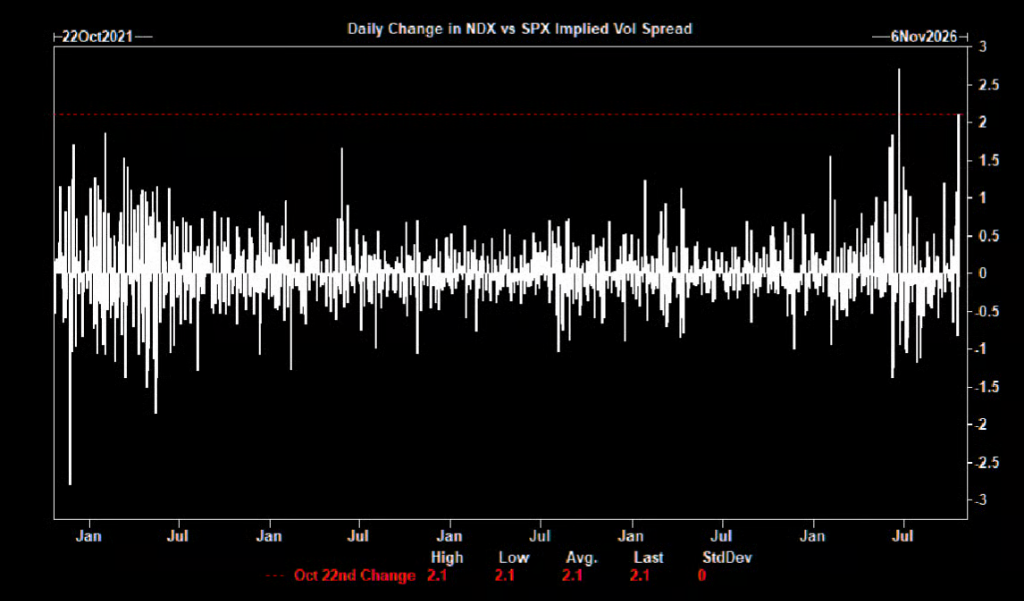
الذعر ليس موزعًا بالتساوي في جميع أنحاء السوق، بل يتركز بشكل كبير في قطاع التكنولوجيا.
يُظهر تحليل جولدمان ساكس أن فارق التقلب بين مؤشر ناسداك 100 (NDX) ومؤشر ستاندرد آند بورز 500 (SPX) اتسع بسرعة ليصل إلى الشريحة المئوية 98 من نطاق الخمس سنوات، وكان التوسع اليومي يوم الخميس الماضي ثاني أكبر توسع في خمس سنوات. تسعير التقلب الخاص بقطاع التكنولوجيا مقارنة بتقلب السوق الكلي أصبح عند مستويات باهظة بشكل غير طبيعي، مما يخلق فرصًا محتملة للتداول بالقيمة النسبية. زاد الارتباط بين الأسهم المرتبطة بالذكاء الاصطناعي بشكل ملحوظ، لكن التقلب على مستوى المؤشر ظل بشكل عام منضبطًا نسبيًا.
اختبار تمويل الذكاء الاصطناعي: مزودو الخدمات السحابية فائقة النطاق هم المتغير الرئيسي
هذا الأسبوع، تتوالى تقارير أرباح جوجل ومايكروسوفت وأمازون، وتركيز السوق تجاوز مجرد توجيهات الإنفاق الرأسمالي نفسها.
وفقًا لجي بي مورجان، تجاوز حجم استيعاب ديون البنية التحتية للذكاء الاصطناعي هذا العام 500 مليار دولار، وارتفعت تكاليف تمويل مزودي الخدمات السحابية فائقة النطاق بنحو 120 نقطة أساس. في هذا السياق، السؤال الحقيقي الذي يهم السوق هو: هل يمكن تحويل الطلبات المتراكمة بشكل فعال إلى إيرادات، وكيف سيتم تمويل الجولة التالية من التوسع الاستثماري.
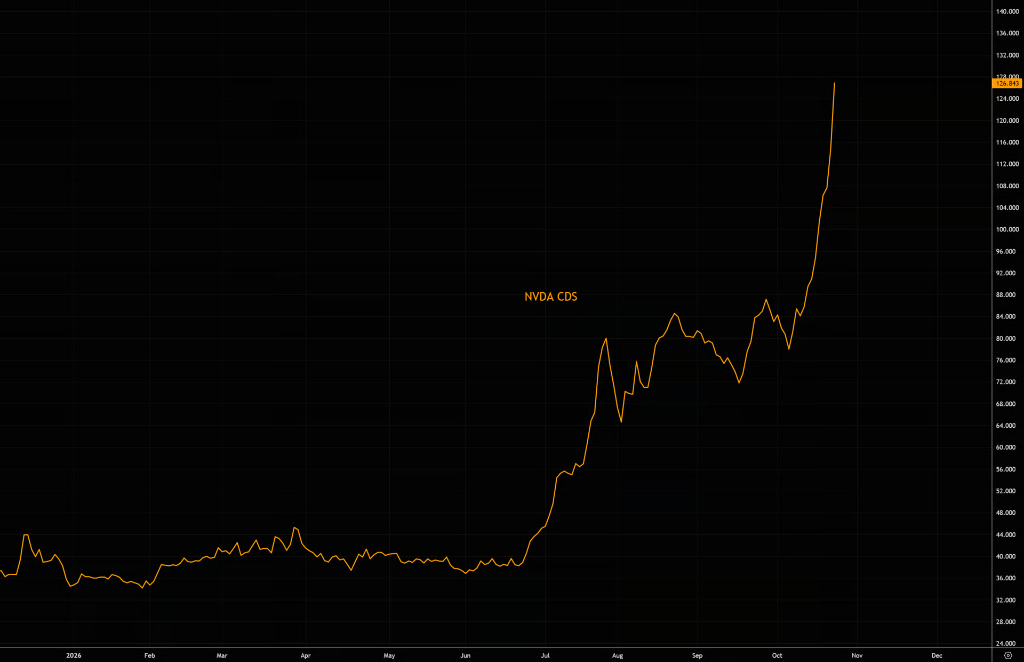
من الجدير بالذكر أن فروق مقايضة العجز الائتماني (CDS) المرتبطة بالذكاء الاصطناعي اتسعت بشكل ملحوظ مؤخرًا، لكن جي بي مورجان يرى أن هذا لا يعكس إلى حد كبير تدهور الأساسيات، بل هو نتيجة قيام المؤسسات المصرفية بشراء الحماية بشكل استباقي للتحوط من تعرضها المتزايد لمراكز البيانات. توسع الفارق بين CDS والسندات النقدية قد يخلق فرصًا جديدة للقيمة النسبية.
مخاطر انتقال الائتمان في منظومة إنفيديا
العلاقة التمويلية بين إنفيديا وعملائها من مشغلي وحدات معالجة الرسومات يتم تحديدها من قبل جي بي مورجان كمسار محتمل لانتقال ضغوط الائتمان في الذكاء الاصطناعي.
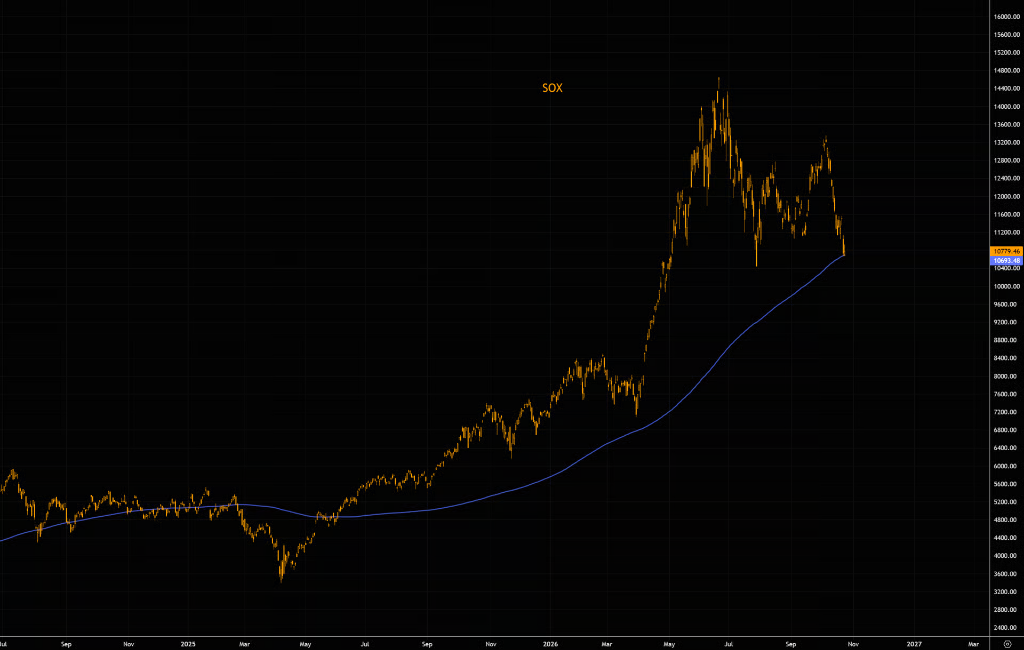
مشغلو وحدات معالجة الرسومات، مثل CoreWeave، يعتمدون على تمويل العملاء والدعم الائتماني للحفاظ على توسع البنية التحتية للذكاء الاصطناعي. هذا النموذج، بينما يدعم النمو، يخلق أيضًا مخاطر هبوطية مترابطة بشكل كبير: إذا واجه مشغلو وحدات معالجة الرسومات تشديدًا في التمويل، ستنتقل الضغوط عبر سلسلة التوريد إلى الأعلى، وترتد في النهاية إلى موردين مثل إنفيديا. مؤشر فيلادلفيا لأشباه الموصلات (SOX) يختبر حاليًا دعم المتوسط المتحرك لمدة 200 يوم، مما يضيف مرجعًا فنيًا مهمًا لمسار المخاطر هذا.
الاستثمار الأمريكي، آسيا تستفيد - وتتضرر أولاً
موجة الإنفاق الرأسمالي على الذكاء الاصطناعي، بينما تحفز الطلب المحلي الأمريكي، توجه كميات كبيرة من الأموال إلى الخارج، مما يخلق تأثيرات امتدادية غير متماثلة.
وفقًا لبيانات TS Lombard، تشكل صادرات التكنولوجيا كنسبة من الناتج المحلي الإجمالي ما يقرب من 20% في كوريا الجنوبية. هذا يعني أنه إذا حدث انكماش كبير في الإنفاق الرأسمالي على الذكاء الاصطناعي، فإن الاقتصادات الآسيوية المصدرة ستكون أول من يتأثر، وستتحمل صدمة غير متناسبة؛ بينما قد يكون التحفيز الفعلي الذي يتلقاه الاقتصاد الأمريكي المحلي أقل بكثير مما يوحي به حجم الاستثمار الظاهري.
مفارقة انهيار الذكاء الاصطناعي: القطاعات الحساسة لأسعار الفائدة قد تستفيد بشكل غير متوقع
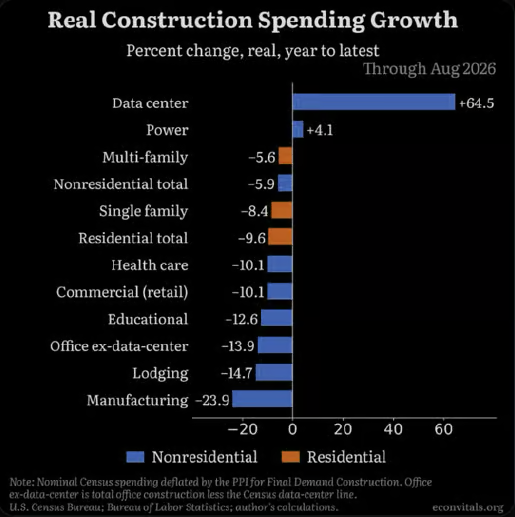
طرح الخبير الاقتصادي في TS Lombard داريو بيركنز منطقًا غير بديهي: نهاية موجة الاستثمار في الذكاء الاصطناعي ليست بالضرورة كارثة اقتصادية شاملة.
يعتقد أن التوسع السريع الحالي في الإنفاق الرأسمالي على الذكاء الاصطناعي يساهم في التضخم ويبقي أسعار الفائدة عند مستويات أعلى، مما يضغط باستمرار على القطاعات الحساسة لأسعار الفائدة مثل العقارات. إذا انخفض الإنفاق الرأسمالي على الذكاء الاصطناعي بشكل كبير، فسيكون لدى الاحتياطي الفيدرالي مجال لخفض أسعار الفائدة بشكل أكثر نشاطًا، مما يعيد تنشيط الطلب في القطاعات غير التكنولوجية ويخفف من التباطؤ الاقتصادي العام. بعبارة أخرى، المستفيدون بعد نهاية موجة الذكاء الاصطناعي القادمة قد يكونون بالضبط القطاعات التي تم تهميشها في هذه الموجة.
نافذة شراء محتملة: الشروط لم تكتمل بعد
يحافظ جي بي مورجان على نظرة بناءة لأساسيات قطاع التكنولوجيا، لكنه في الوقت نفسه ينبه إلى مخاطر مثل عدم استدامة تسعير أشباه الموصلات وضغوط تمويل الحوسبة السحابية الناشئة (neocloud)، بينما قطاع البرمجيات أكثر مرونة نسبيًا.
يرى البنك أن نافذة شراء محتملة قد تظهر في أوائل نوفمبر، لكن الشروط لم تتحقق بالكامل بعد: يجب أن يتم تطهير المراكز بشكل أكبر، ويجب على مزودي الخدمات السحابية فائقة النطاق تأكيد اتجاه الإنفاق الرأسمالي، ويجب أن تصمد أرباح أشباه الموصلات أمام الاختبار، ويجب أن تعود فروق الائتمان إلى التضييق. إذا غاب أي من هذه الشروط، فإن استدامة الارتداد تصبح موضع شك. بالنسبة للمستثمرين، السوق الحالي ليس إشارة واضحة للبيع الكامل، ولا فرصة شراء غير مشروطة - الإجابة ربما تكون مخبأة في تقارير أرباح عمالقة التكنولوجيا هذا الأسبوع.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.