


من أجل القوة الحاسوبية، زوكربيرغ مستعد لحرق التدفق النقدي الحر
 Odaily
المؤلف الأصلي: سو يانغ
المحرر الأصلي: شو تشينغيانغ
المصدر الأصلي: تينسنت تيك
في عصر الذكاء الاصطناعي، تواجه ميتا سؤالاً إلزامياً يصعب الإجابة عنه.
في 21 أكتوبر بالتوقيت المحلي للولايات المتحدة، أعلنت ميتا نتائج الربع الثالث من عام 2026. ارتفعت إيرادات الشركة الفصلية بنسبة 26% على أساس سنوي لتصل إلى 64.601 مليار دولار؛ ولكن مع الاستثمارات الضخمة في البنية التحتية، انخفض التدفق النقدي الحر إلى سالب 21.2 مليار دولار، مقارنة بموجب 106.25 مليار دولار في الفترة نفسها من العام الماضي.
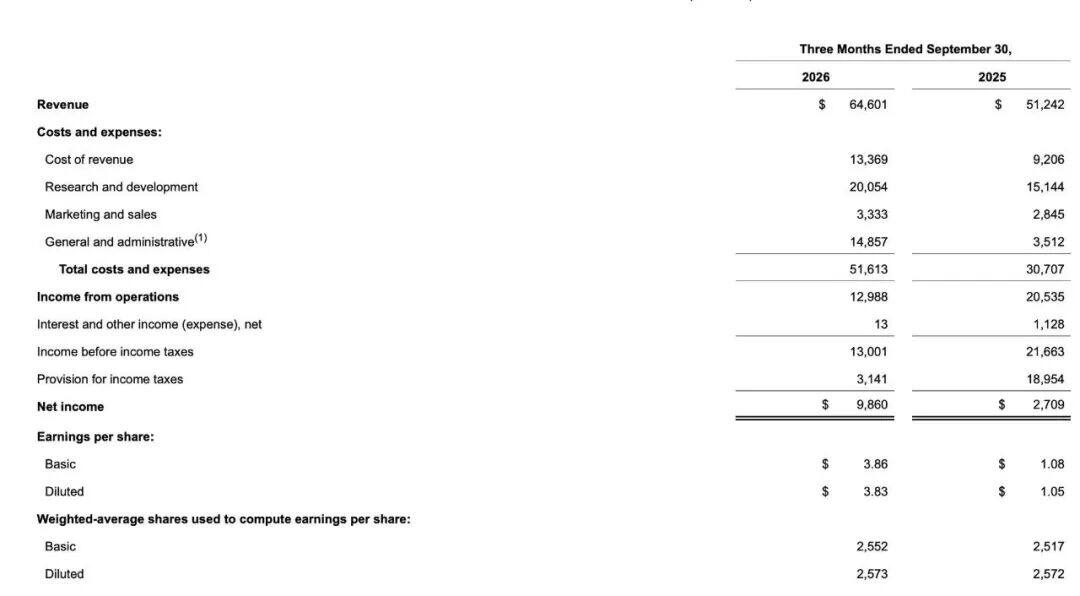
البيانات المالية الرئيسية لميتا في الربع الثالث
قال مؤسس الشركة والرئيس التنفيذي مارك زوكربيرغ إن الاستثمارات تؤتي ثمارها، وأوضحت المديرة المالية سوزان لي بشكل أكثر تحديداً أن الشركة ستواصل زيادة الاستثمارات في عام 2027. كما كشفت ميتا في تقرير الأرباح عن خطة جديدة لأسهم الفئة C بدون حقوق تصويت، في محاولة لتوفير رأس المال ومساحة الحوكمة للاستثمارات متعددة السنوات.
بالنسبة لميتا، أصبح الاستثمار القوي اتجاهاً حتمياً، والمفتاح الآن ليس فقط ما إذا كانت أعمال الإعلانات ستستمر في النمو، بل أيضاً ما إذا كانت الاستثمارات الجديدة ستجلب إيرادات وكفاءة كافية لتغطية تكاليف البنية التحتية المتزايدة باستمرار.
الدعاوى القضائية الضخمة والغرامات تثقل كاهل الأرباح
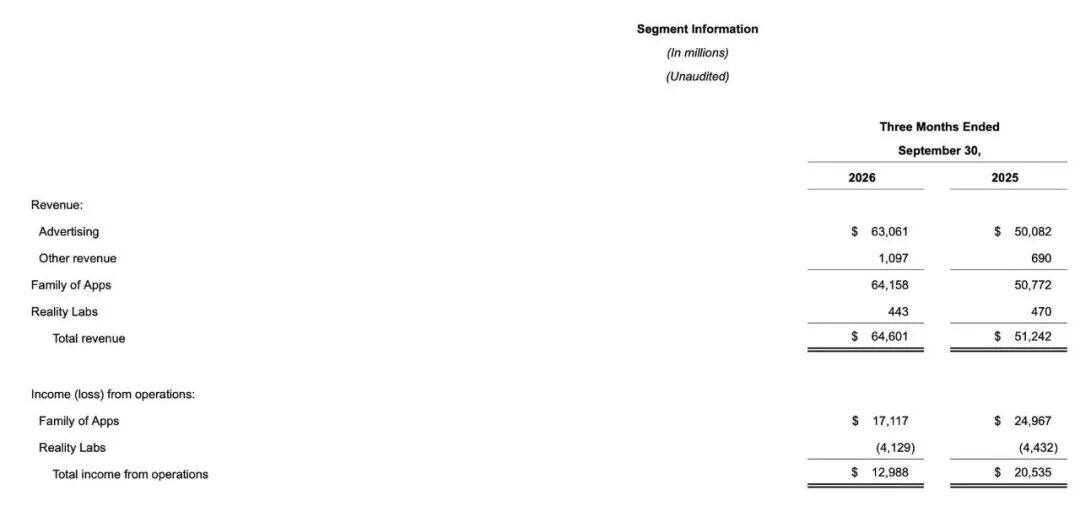
إيرادات قطاعات أعمال ميتا في الربع الثالث
في الربع الثالث، حققت ميتا إجمالي إيرادات بلغ 64.601 مليار دولار، بزيادة سنوية قدرها 26% مقارنة بـ 51.242 مليار دولار في الفترة نفسها من العام الماضي. وباستثناء تأثير الرياح المعاكسة للعملات الأجنبية البالغ 113 مليون دولار وفقاً للمعايير المحاسبية غير الأمريكية، بلغ معدل نمو الإيرادات بالعملة الثابتة 26% أيضاً.
كان هذا النمو مدفوعاً بشكل أساسي بأعمال الإعلانات الأساسية، حيث بلغت إيرادات الإعلانات في الربع 63.061 مليار دولار، بزيادة 26% مقارنة بـ 50.082 مليار دولار في الفترة نفسها من العام الماضي.
بلغت الإيرادات الأخرى لعائلة التطبيقات 1.097 مليار دولار، مما رفع إجمالي إيرادات عائلة التطبيقات إلى 64.158 مليار دولار. وبلغت إيرادات قسم Reality Labs المتخصص في الميتافيرس والأجهزة 443 مليون دولار.
على صعيد حركة المرور، بلغ عدد المستخدمين النشطين يومياً لعائلة التطبيقات 3.64 مليار شخص، بزيادة سنوية قدرها 3%. وارتفعت مرات عرض الإعلانات بنسبة 10% على أساس سنوي، وارتفع متوسط سعر الإعلان الواحد بنسبة 14%، مما يعزز قدرة المنصة على تحقيق الدخل من الإعلانات.
ربطت الإدارة هذا الأداء بتحسينات أنظمة التوصية بالذكاء الاصطناعي، معتبرة أن الذكاء الاصطناعي يساعد في تحسين مشاركة المستخدمين وكفاءة عرض الإعلانات.
مقارنة بنمو الإيرادات، انخفضت الأرباح بشكل كبير، بسبب الرسوم القانونية الضخمة.
في الربع الثالث، سجلت ميتا في تقرير الأرباح رسوم تسوية قضايا تتعلق بالصحة النفسية للمراهقين بقيمة 9.89 مليار دولار. ونتيجة لذلك، انخفض الربح التشغيلي الموحد إلى 12.988 مليار دولار، بانخفاض سنوي قدره 37%؛ وبلغ صافي الربح المعلن 9.860 مليار دولار، وربحية السهم المخففة 3.83 دولار.
في يوم إعلان الأرباح، 21 أكتوبر، أصدر قاضي المحكمة الجزئية الأمريكية في ولاية نيو مكسيكو فرانسيس ماثيو حكماً في الدعوى التي رفعتها الولاية ضد ميتا بتهمة تضليل المستهلكين بشأن خصوصية البيانات، وأمر ميتا بدفع غرامة تعويضية تصل إلى 25 مليار دولار للولاية.
الذكاء الاصطناعي يبدأ في اختبار التدفق النقدي
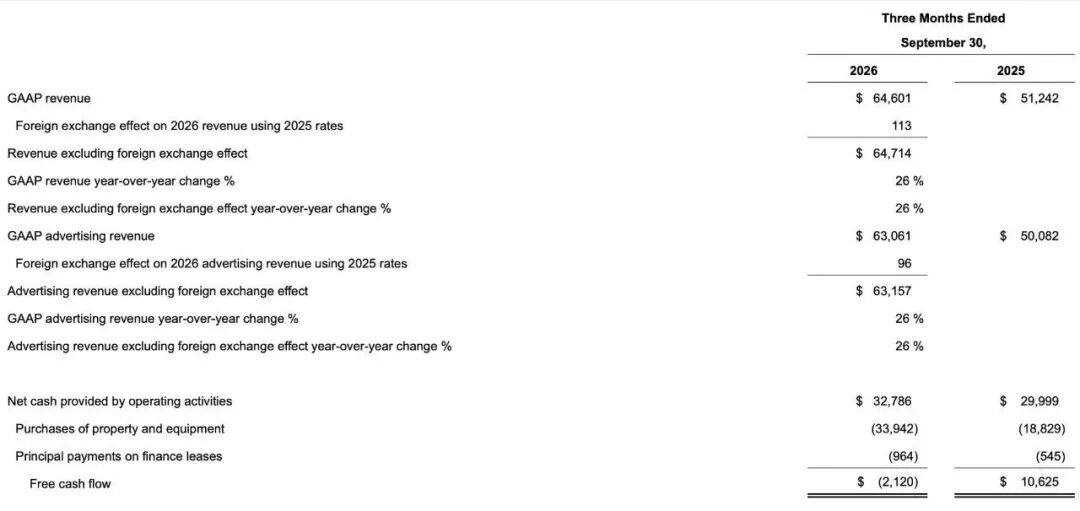
استثمارات الذكاء الاصطناعي تحول التدفق النقدي الحر لميتا إلى سالب
على الرغم من أن أعمال الإعلانات تواصل توفير التمويل، فإن الاستثمارات في البنية التحتية تغير وضع التدفق النقدي لميتا.
وفقاً للبيانات الرسمية المعلنة، بلغ التدفق النقدي التشغيلي لميتا في الربع الثالث 32.786 مليار دولار، وهو أعلى من 29.999 مليار دولار في الفترة نفسها من العام الماضي.
أما على جانب الإنفاق، فقد ارتفعت النفقات النقدية لشراء الممتلكات والمعدات في الربع إلى 33.942 مليار دولار، مقارنة بـ 18.829 مليار دولار في الفترة نفسها من العام الماضي. وإذا أضفنا مدفوعات أصل عقود الإيجار التمويلي البالغة 964 مليون دولار، يصل إجمالي النفقات النقدية ذات الصلة إلى 34.906 مليار دولار.
وفقاً لحسابات البيانات الرسمية لميتا، انخفض التدفق النقدي الحر للفترة إلى سالب 21.20 مليار دولار. وبالمقارنة، بلغ التدفق النقدي الحر في الربع الثالث من عام 2025 موجب 106.25 مليار دولار، كما انخفض التدفق النقدي الحر التراكمي للأشهر التسعة الأولى من 29.508 مليار دولار في الفترة نفسها من العام الماضي إلى 11.049 مليار دولار.
لا يعني تحول التدفق النقدي الحر إلى سالب أن الشركة تواجه أزمة سيولة. فقد ظل التدفق النقدي التشغيلي لميتا في الربع عند مستوى مرتفع بلغ 32.786 مليار دولار، ويعكس تحول التدفق النقدي الحر إلى سالب بشكل أساسي أن نمو النفقات الرأسمالية تجاوز نمو التدفق النقدي التشغيلي.
حتى نهاية الربع الثالث، ارتفع صافي الممتلكات والمعدات للشركة من 176.40 مليار دولار في نهاية عام 2025 إلى 253.222 مليار دولار، كما ارتفعت الديون طويلة الأجل من 58.744 مليار دولار إلى 80.922 مليار دولار.
المفتاح في المستقبل هو ما إذا كان التدفق النقدي التشغيلي لميتا سيستمر في النمو، وما إذا كانت الأصول الجديدة ستتحول تدريجياً إلى إيرادات وأرباح.
استثمار قوي مستمر في عام 2027
في مواجهة استهلاك رأس المال، لم تعطِ إدارة ميتا أي إشارة إلى التراجع.
بالنسبة لأداء الربع الرابع، تتوقع الشركة إيرادات تتراوح بين 73 مليار و76 مليار دولار، مع نقطة منتصف توجيهية تبلغ 74.5 مليار دولار، بزيادة فصلية تقارب 15.3% مقارنة بالربع الثالث.
مع إعادة تخصيص الموارد، من المتوقع أن تنخفض خسائر قسم Reality Labs، حيث من المتوقع أن تنخفض خسائر عام 2026 بأكمله إلى ما بين 18 مليار و19 مليار دولار، ومن المتوقع أن تضيق أكثر في عام 2027 إلى حوالي 15 مليار دولار.
فيما يتعلق بالنفقات الرأسمالية، رفعت ميتا الحد الأدنى لتوجيهات النفقات الرأسمالية لعام 2026 بأكمله بمقدار 5 مليارات دولار، ليصبح بين 135 مليار و145 مليار دولار. وأوضحت المديرة المالية سوزان لي أنه على الرغم من أن ميزانية عام 2027 لا تزال قيد الإعداد، إلا أن الشركة تتوقع مواصلة وتيرة الاستثمار القوية.
بالنسبة لمصادر عائد الاستثمار، واستناداً إلى تصريحات الإدارة وتخطيط المنتجات، يمكن تقسيمها إلى ثلاثة مستويات.
على المدى القصير، تحسينات الذكاء الاصطناعي لخوارزميات التوصية وكفاءة عرض الإعلانات تجلب إيرادات إضافية لأعمال الإعلانات الأساسية. على المدى المتوسط، المساعد الشخصي بالذكاء الاصطناعي Muse الذي تم إطلاقه في الربع الثالث والنموذج المتقدم Muse Wonder يختبران تدريجياً نماذج الاشتراك وواجهات المطورين، ويستكشفان اتجاهات تحقيق الدخل في خدمات المؤسسات وسيناريوهات المعاملات. على المدى الطويل، تأمل ميتا من خلال مختبر الذكاء الفائق وبناء البنية التحتية للقوة الحاسوبية في تحسين كفاءة العمليات الداخلية وفتح فرص جديدة لتحقيق الدخل.
قالت الإدارة إنه على الرغم من أن دورة عائد الاستثمار في تقنيات الذكاء الاصطناعي المتقدمة طويلة نسبياً، إلا أنها متفائلة بشأن الحفاظ على نمو الإيرادات الإجمالي مع تراكم التكنولوجيا وتكرار المنتجات.
توفير مساحة رأس المال للاستراتيجية طويلة الأجل
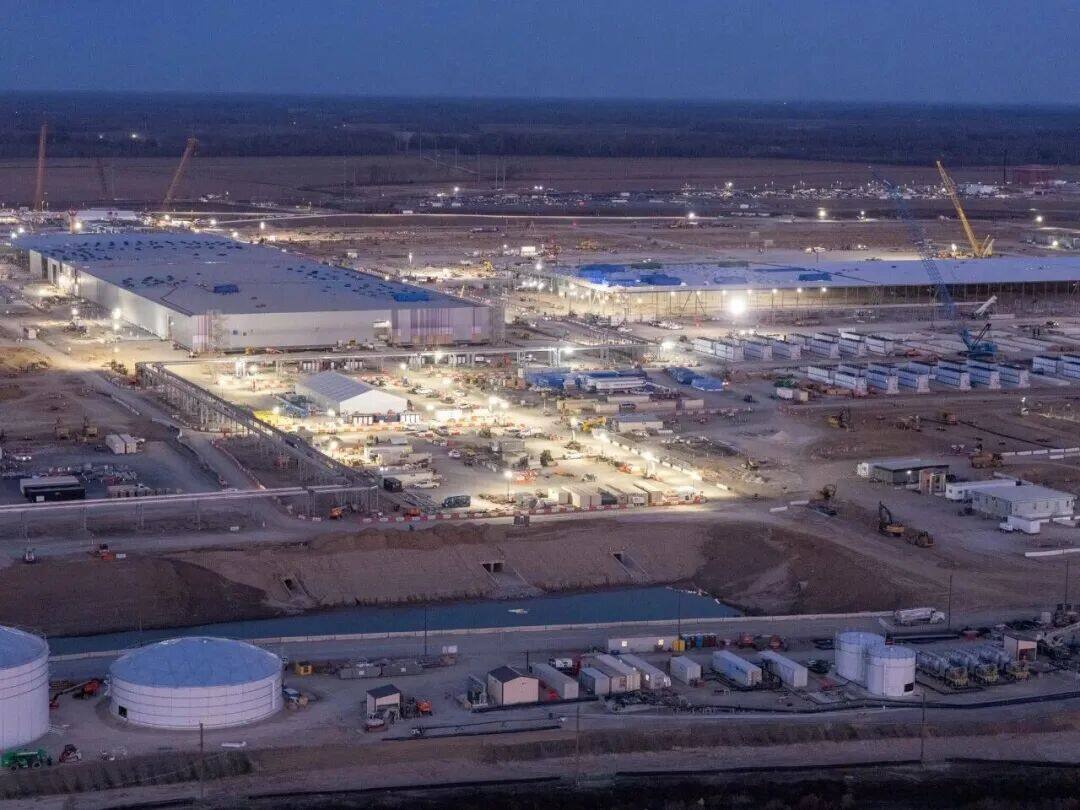
مراكز البيانات التي تبنيها ميتا حالياً
لدعم بناء البنية التحتية والتخطيط الاستراتيجي طويل الأجل، أعلنت ميتا في تقرير الأرباح عن خطة لتعديل حوكمة الشركة وهيكل رأس المال، حيث وافق مجلس الإدارة على إنشاء فئة جديدة من الأسهم العادية C بدون حقوق تصويت.
وفقاً للخطة المعلنة، تعتزم الشركة توزيع أسهم مجانية على المساهمين الحاليين من الفئتين A و B بواقع سهم واحد من الفئة C لكل سهم واحد.
قالت الشركة إن توزيع أسهم الفئة C لن يغير هيكل حقوق التصويت للمساهمين الحاليين. وقد وقعت اللجنة الخاصة للشركة اتفاقية ذات صلة مع زوكربيرغ بهدف استمرار ترتيبات الحوكمة الحالية.
في عام 2014، أكملت شركة ألفابت، الشركة الأم لجوجل، تقسيم الأسهم من خلال توزيع أسهم الفئة C بدون حقوق تصويت بشكل تناسبي، مما مكن المؤسسين لاري بيج وسيرجي برين من تثبيت السيطرة على الشركة مع الاستمرار في إصدار أسهم لاحقاً لحوافز الموظفين وعمليات الاستحواذ.
ستستخدم أسهم الفئة C بدون حقوق تصويت بشكل أساسي لحوافز الموظفين المستقبلية في ميتا، وعمليات الاستحواذ الاستراتيجية المحتملة، أو العمليات الرأسمالية الأخرى. توزيع الأسهم المجانية بحد ذاته لا يجلب تدفقاً نقدياً جديداً مباشرة للشركة. يعكس هذا الترتيب رغبة ميتا في تقليد الأدوات الرأسمالية الناضجة لشركات التكنولوجيا الكبرى الأخرى مع الحفاظ على هيكل السيطرة الحالي، لتوفير مساحة لحوافز الأسهم والعمليات الرأسمالية المستقبلية.
بالنسبة لاستراتيجية الذكاء الاصطناعي التي تتطلب استثمارات مستمرة لسنوات، يساعد هيكل الحوكمة المستقر الإدارة على تنفيذ التخطيط طويل الأجل، لكن التأثير الفعلي لا يزال يعتمد على كفاءة استخدام رأس المال وعائد الاستثمار في المستقبل.
يعرض تقرير أرباح ميتا للربع الثالث منحنيين متوازيين: أعمال الإعلانات تواصل تحقيق الإيرادات، بينما توسع البنية التحتية للذكاء الاصطناعي الطلب على رأس المال باستمرار. يوفر نمو إيرادات الإعلانات الأساس المالي، لكنه لا يعني بالضرورة أن استثمارات الذكاء الاصطناعي ستحقق عوائد مقابلة.
أوضحت ميتا بالفعل أنها ستواصل زيادة الاستثمارات في عام 2027. بالنسبة لزوكربيرغ، التمسك بالاستراتيجية طويلة الأجل هو الخطوة الأولى فقط، ومع استمرار توسع الاستثمارات، تحتاج الشركة إلى إثبات أن الإيرادات الإضافية والكفاءة التي يجلبها الذكاء الاصطناعي كافية لدعم هذا التوسع في البنية التحتية المستمر لسنوات.
فيما يلي نسخة منقحة من مكالمة المحللين لأرباح ميتا للربع الثالث:
بدأ زوكربيرغ بتعليقاته:
في الربع الثالث، استخدم 3.64 مليار شخص عائلة تطبيقاتنا يومياً، ووصلت مستويات المشاركة في فيسبوك وإنستغرام إلى مستويات قياسية. تجاوز عدد المستخدمين النشطين شهرياً لتطبيق ثريدز منصة إكس، كما سجلت رسائل واتساب أرقاماً قياسية جديدة.
نحن نتقدم بسرعة نحو هدف "توفير ذكاء فائق شخصي للجميع"، وكان إطلاق المساعد الشخصي Muse ناجحاً للغاية. ففي غضون شهر ونصف فقط من إطلاقه في الولايات المتحدة وكندا، تجاوز عدد المستخدمين الذين قاموا بإعداده 10 ملايين، ويستخدمه حوالي 25% منهم يومياً. أكثر حالات الاستخدام شيوعاً هي التسوق (بنسبة تتجاوز 25%، ومتوسط إنفاق يتجاوز 200 دولار).
نظراً لأن حجم المعاملات في الأسبوع الأول تجاوز التوقعات بكثير، اضطررنا للتعاون مع Stripe لزيادة حدود الائتمان مؤقتاً. بعد ذلك، سيصل Muse إلى نظارات ميتا الذكية بدءاً من الشهر المقبل.
في مجال تطوير النماذج، أطلقنا أول نموذج متقدم مغلق المصدر Muse Wonder، وهو في طليعة الصناعة في عدة مؤشرات رئيسية؛ كما أطلقنا Muse Spark 1.2/1.3 وMuse Code، بالإضافة إلى نموذجين مفتوحين المصدر بأوزان مفتوحة هما Muse Glimmer وMuse Spark Open. في المستقبل، سنواصل دفع حدود الذكاء، ونخطط لتقطير النماذج المتقدمة إلى نماذج منتجات أصغر وأكثر كفاءة.
فيما يتعلق بالقوة الحاسوبية والكفاءة، نبني قدرة حاسوبية يمكنها خدمة أكثر من مليار شخص في السنوات القادمة. على الرغم من أن Muse حالياً تطبيق كثيف الحوسبة، نتوقع أن تتحسن كفاءة التكلفة بأكثر من 10 أضعاف العام المقبل، مما سيجعله مربحاً عند التوسع. نتوقع بعد عام أن نتمكن من تقديم نفس مستوى الذكاء بتكلفة جزء بسيط من تكلفة Muse Wonder الحالية في نماذج أصغر.
فيما يتعلق بتعديل الأقسام، سنغير وتيرة إطلاق أجهزة الواقع الافتراضي، ونعطي الأولوية لتقديم الذكاء الفائق الشخصي. من المتوقع أن تنخفض الخسائر التشغيلية لقسم Reality Labs العام المقبل إلى حوالي 15 مليار دولار، ومن ثم تتجه نحو الربحية.
ثم أضافت المديرة المالية سوزان لي معلومات عن النفقات الرأسمالية وتخصيص الأموال. وأشارت إلى أن النفقات الرأسمالية لميتا ستستمر في الزيادة في السنوات القادمة، بشكل أساسي لدعم الأعمال الأساسية ومبادرات الذكاء الاصطناعي الناشئة. على الرغم من أن استثمارات الذكاء الاصطناعي تستغرق وقتاً أطول لتحقيق عوائد مقارنة بالأعمال الأساسية، إلا أنها تجلب بالفعل إيرادات إضافية كبيرة للإعلانات الأساسية من خلال تحسين التوصيات وكفاءة تحقيق الدخل.
فيما يلي جلسة أسئلة وأجوبة المحللين:
سؤال: ما هي العوامل المقيدة لنمو مستخدمي Muse مع تقدمه؟ وما هي رؤية ميتا لأعمال المؤسسات؟
زوكربيرغ: القيد الأكبر حالياً لـ Muse هو كثافة الحوسبة، لذلك لم يتم إطلاقه على نطاق واسع خارج الولايات المتحدة وكندا؛ نحن نعمل على تحسين كفاءة الحوسبة وبناء قدرة حاسوبية كافية لدعم نطاق يزيد عن مليار مستخدم في المستقبل.
فيما يتعلق بأعمال المؤسسات، ينصب التركيز على المدى القريب على واجهات برمجة التطبيقات للنماذج وMuse Code، وفي المستقبل سنبني شبكة وكلاء Muse، مما يسمح لـ Muse الخاص بالمستهلكين بالتفاوض والتعامل مباشرة مع وكلاء المؤسسات.
سؤال: ما هي الاحتكاكات الحالية في التجارة عبر الوكلاء (Agentic Commerce)؟ وكيف تتعامل الشركة معها؟ كما أن فئة الأسهم الجديدة التي تم الإعلان عنها الليلة، ما هي الاعتبارات المتعلقة بهيكل رأس المال واستثمارات الذكاء الاصطناعي المستقبلية؟
زوكربيرغ: الغالبية العظمى من الشركات متحمسة جداً لدعم هذا، لأنها ترى أنه لا يزيد المبيعات ويحسن تجربة العملاء الحاليين فحسب، بل قد يجلب عملاء جدد أيضاً. ستختلف سرعة تبني الشركات المختلفة، وسنتعاون بشروط معقولة لجميع الأطراف. على المدى الطويل، جعل هذا الأمر يعمل بشكل جيد له قيمة للجميع، ونحن حالياً على مسار جيد.
سوزان لي: سيصبح الوكلاء جزءاً مهماً من تطور الواقع، وستتحول السوق في النهاية إلى تفاعلات أكثر ترخيصاً وتنظيماً - بما في ذلك واجهات برمجة تطبيقات معتمدة، وشراكات وكلاء معتمدة، أو اتصال مباشر بين الوكلاء الشخصيين للمستهلكين ووكلاء المؤسسات. نحن نعمل مع شركاء مثل Sierra وWalmart وStripe وShopify لتطوير "بروتوكول الوكلاء الشخصيين" (Personal Agent Protocol)، لتحديد طرق تفاعل آمنة وموثوقة. ستظل العديد من التجارب في المستقبل القريب بمساعدة الذكاء الاصطناعي بدلاً من أن تكون مستقلة تماماً، ولكن مع تطور التكاملات الموثوقة، ستشارك المزيد من الشركات بنشاط.
بخصوص فئة الأسهم الجديدة، أنشأنا هذه الفئة الجديدة من أسهم رأس المال بدون حقوق تصويت (الفئة C) بهدف توزيعها كأسهم مجانية على جميع المساهمين الحاليين، لتشكيل أسهم بدون حقوق تصويت قابلة للتداول العام، يمكن استخدامها للتمويل وتعويضات الموظفين والاستحواذات وغيرها من الأغراض العامة للشركة، مع الحفاظ على حقوق التصويت للمساهمين الحاليين من الفئتين A و B.
تحافظ هذه الخطوة على هيكل القيادة للمؤسسين، وتوسع أدوات التمويل، وتمنحنا القدرة على الاستثمار بمرونة في ظل الزخم القوي المدفوع بالذكاء الاصطناعي. لا توجد حالياً خطط تمويل محددة، ولكن إنشاء إطار مناسب لهيكل رأس المال هو إجراء حكيم.
سؤال: ما هي بنية التكلفة لكل مستخدم لـ Muse تقريباً؟ وكيف ستنخفض منحنى التكلفة في المستقبل؟ وما الذي تفعله الشركة لخفض التكاليف؟
سوزان لي: ليس لدينا أرقام محددة يمكن مشاركتها، ولكن كما قال زوكربيرغ، تكاليف الحوسبة حالياً مرتفعة جداً. ضمان التركيز على كفاءة الحوسبة هو أحد العوامل الرئيسية لتوسيع Muse وتطويره ليصبح عملاً مثالياً.
على المدى الطويل، مع توسع نماذج اللغة الكبيرة، نتوقع إنجاز المزيد من المهام برموز أقل، والاعتماد على نماذج الذكاء الاصطناعي نفسها للمساعدة في تحسين كفاءة البرامج المستخدمة لتشغيل النماذج. هناك الكثير من العمل على خارطة طريق الكفاءة يمكن أن يساعدنا في ثني منحنى التكلفة، كما أن قوس التقدم التكنولوجي في الذكاء الاصطناعي سيجلب وفورات أكبر.
سؤال: هل تحتاج وتيرة تحقيق الدخل من Muse إلى أن تكون أسرع من المنتجات الجديدة السابقة؟ لأن التكاليف المرتبطة بها أعلى بوضوح من الماضي؟ كما أن بيانات مشاركة 25% من المستخدمين في التسوق بمتوسط يتجاوز 200 دولار، هل تشمل مشتريات السفر؟
زوكربيرغ: سنبدأ تحقيق الدخل في وقت أبكر من النهج المعتاد، لسببين رئيسيين: أولاً، التكاليف وحجم الفرصة كبيران جداً، ويجب إحراز تقدم للتوسع؛ ثانياً، الاستخدام الكثيف من قبل الناس هو في حد ذاته تجارة. البيانات تشمل السفر بالفعل. سنبني نموذجاً نحصل فيه على نسبة من القيمة التي نساعد في خلقها للناس. من المهم جداً أن تكون هذه الحسابات صحيحة حتى نتمكن من مواصلة بناء القدرة الحاسوبية للوصول إلى نطاق خدمة الجميع.
الاتجاه الذي نراه هو أنه بعد عام، سنتمكن من تقديم نفس مستوى الذكاء الحالي لـ Muse Wonder (أو أي نموذج متقدم حالي) بتكلفة جزء بسيط في نماذج أصغر. إذا كان هذا يمثل مستوى أساسياً كافياً لدعم ملاءمة المنتج للسوق، فإن التطوير المستمر للنماذج سيدفع التقدم في الكفاءة.
بالطبع، بعد عام لن يكتفي معظم الناس بمستوى الذكاء الحالي (لأن الذكاء نفسه يتقدم)، لذلك نحتاج إلى دفع الإيرادات والتوسع وتطوير النماذج والكفاءة في وقت واحد، لتمويل بناء الحوسبة والوصول إلى مليارات الأشخاص في أقرب وقت ممكن. عدم فرض رسوم على الجميع منذ البداية هو لأننا نريد بناء شبكة Muse واسعة النطاق أولاً.
سؤال: ما هي خطة توزيع نماذج Muse مفتوحة المصدر والمغلقة المصدر؟ وكيف توازنون بين الذكاء المتقدم والكفاءة في المستقبل؟
زوكربيرغ: أطلقنا أول نموذج متقدم مغلق المصدر Muse Wonder، وهو في طليعة الصناعة في عدة أبعاد رئيسية للذكاء الفائق الشخصي، مما يؤكد أهمية تدريب النماذج بأنفسنا لتقديم أفضل تجربة. في الفترة نفسها، أطلقنا أيضاً Muse Spark 1.2 و1.3 وMuse Code، بالإضافة إلى نموذجين مفتوحين المصدر بأوزان مفتوحة هما Muse Glimmer وMuse Spark Open، وكذلك Muse Voice.
بالنظر إلى المستقبل، مع التقدم السريع في المجال، نخطط لدفع حدود الذكاء وتقطير هذه النماذج إلى نماذج منتجات أصغر وأكثر كفاءة ومحسنة للوكلاء الشخصيين. نحن نعمل بالفعل على نماذج أكبر بعد Muse Wonder، وستكون مثيرة للإعجاب وقوية جداً؛ كما نطور نماذج أصغر جديدة ستطلق قريباً، وستوفر ذكاء بمستوى Muse Wonder بطريقة أكثر كفاءة.
وجهة نظري هي أننا سنتمكن من بناء الذكاء الفائق من خلال التوسع، لذلك نتقدم بشكل منهجي على هذا السلم.
سؤال: هل القوة الحاسوبية هي القيد الرئيسي حالياً لتوسيع Muse؟ وكيف تحسن الشركة كفاءة الحوسبة؟ وما هو أساس تحسين كفاءة التكلفة بأكثر من 10 أضعاف العام المقبل؟
زوكربيرغ: نعم، أحد أكبر القيود حالياً هو كثافة الحوسبة، لذلك لم نطلق عالمياً بعد (حالياً فقط في الولايات المتحدة وكندا). جزء من السبب هو الرغبة في التحسين لكل مكان وإتقان الموصلات، والأهم هو ضمان التقدم بكفاءة. نحن نبني قدرة حاسوبية يمكنها خدمة أكثر من مليار شخص في السنوات القادمة.
تشغيل Muse حالياً كثيف الحوسبة للغاية، لكننا نتوقع أن تتحسن كفاءة التكلفة بأكثر من 10 أضعاف العام المقبل، مما سيجعله مربحاً عندما تصل الإيرادات إلى نطاق واسع. إذا استمرت كفاءة الحوسبة في التحسن بسرعة في السنوات القادمة (وهو ما نعتقد أنه مرجح جداً)، فسيكون Muse مربحاً للغاية لسنوات عديدة.
سؤال: فيما يتعلق بالنفقات الرأسمالية، تم رفع توجيهات عام 2026 إلى 135-145 مليار دولار، كيف ستكون النفقات الرأسمالية في السنوات القادمة؟ وكيف تدعم هذه الاستثمارات الأعمال الأساسية والذكاء الاصطناعي؟
سوزان لي: بلغت النفقات الرأسمالية في الربع الثالث (بما في ذلك مدفوعات أصل عقود الإيجار التمويلي) 34.9 مليار دولار، مدفوعة بالاستثمارات في الخوادم ومراكز البيانات والبنية التحتية للشبكات.
قمنا الآن بتعديل توجيهات النفقات الرأسمالية لعام 2026 بأكمله إلى نطاق 135 مليار إلى 145 مليار دولار (كانت سابقاً 130-145 مليار دولار).
بالنظر إلى ما بعد عام 2026، ما زلنا نضع ميزانية العام المقبل وخطط السعة، لكننا نتوقع مواصلة الاستثمار بقوة لدعم الأعمال الأساسية ومبادرات الذكاء الاصطناعي الناشئة. تمنحنا السعة الحالية والسعة المخطط تشغيلها مرونة في تخصيص الموارد بين تدريب النماذج ونمو الأعمال الأساسية وتطوير ودعم المنتجات الجديدة.
استثماراتنا في الذكاء الاصطناعي تجلب بالفعل إيرادات إضافية كبيرة لأعمال الإعلانات الأساسية من خلال مشاركة أقوى وتوصيات أفضل وتحقيق دخل أكثر كفاءة. على الرغم من أن هذه الاستثمارات تستغرق وقتاً أطول لتحقيق عوائد مقارنة بالأعمال الأساسية، فإن اتساع فرص تحقيق الدخل والكفاءة الداخلية يجعلنا واثقين من الإمكانات طويلة الأجل. نتوقع الحفاظ على نمو قوي في الإيرادات الإجمالية طوال عام 2027.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.