


هل تُضعف الأسهم الأمريكية دورة سوق العملات المشفرة؟
 chaincatcher
بقلم: Zhou، ChainCatcher
في 15 أكتوبر، أعلنت OKXICE، منصة الأسهم المُرمّزة المشتركة بين OKX وICE، أنه من بين 63 سهمًا أمريكيًا كانت تعتزم إدراجها، اعترضت 9 شركات مدرجة بما فيها Verizon وBroadcom وUnitedHealth استنادًا إلى القواعد الجديدة لهيئة الأوراق المالية والبورصات الأمريكية (SEC)، وبالتالي لن تكون أسهمها متاحة للتداول على المنصة.
وفي الوقت نفسه، أعلنت Nasdaq أنها لا تسمح بترميز أسهمها ضمن هذا الإطار.
هذه هي المرة الأولى التي تمارس فيها الشركات المدرجة حق النقض بشكل جماعي منذ أن أطلقت SEC قواعد الإعفاء المبتكرة في سبتمبر. ما الذي يعنيه الترميز حقًا لسوق الأسهم الأمريكية وسوق العملات المشفرة؟
1. تكاليف ترميز الأسهم الأمريكية بدأت تظهر
وفقًا لقواعد الإعفاء المبتكرة التي أصدرتها SEC في 17 سبتمبر، يمكن لأماكن تداول الأوراق المالية المُرمّزة على السلسلة تداول الأسهم الأمريكية المُصدرة دون الحاجة إلى التسجيل كبورصة. لا يتطلب الترميز من طرف ثالث موافقة مسبقة من الشركة المدرجة، لكن يجب إخطارها كتابيًا مسبقًا. إذا اعترضت الشركة المدرجة خلال 30 يومًا، فلن يتم تداول السهم في ذلك المكان.
تُعد OKXICE أول مكان يُصدر إعلان افتتاح وفقًا لهذه القواعد. وفقًا لإعلانها، تم نشر المنصة على X Layer، وتستخدم مجمعات سيولة Uniswap v4 مع ضوابط وصول، وتُقرن الأسهم بعملات مستقرة مثل USDC وUSDG وUSDT للتداول على مدار الساعة. يتم تحديد السعر في المجمع بالكامل من خلال نسبة كميات الأصلين، دون استخدام أوراكل، ولا توجد آلية قواطع دوائر باستثناء إيقاف التداول. كما أقر الإعلان بأن سعر الرمز قد ينحرف عن السهم الأساسي، خاصة خارج ساعات التداول العادية.
بالنسبة للشركات المدرجة، يعني هذا أن أسهمها ستدخل سوقًا لا يمكنها التحكم في تسعيرها. من بين الشركات التسع المعترضة، تُعد CoreWeave وAppLovin وApplied Digital أسهمًا شائعة في مجال الذكاء الاصطناعي والتجزئة، وهي بالضبط الأهداف التي يرغب متداولو العملات المشفرة في تداولها أكثر من غيرها.
أما سبب Nasdaq فكان أكثر مباشرة، فهي لا تريد تداول أسهمها في مكان لا يمكنه عرض أفضل الأسعار فورًا ولا يبلغ الصفقات لنظام السوق الموحد. ومن الجدير بالذكر أن Nasdaq نفسها منافسة لشركة ICE، الشركة الأم لبورصة نيويورك، وقد حصلت ICE بالفعل على موافقة SEC في مارس من هذا العام لتداول الأسهم بشكل مُرمّز.
ترى آراء السوق أن عنق الزجاجة في أصول العالم الحقيقي (RWA) يكمن في التفويض، أي من يحق له تحويل الحقوق الاقتصادية للأسهم إلى رموز على السلسلة. واعتراض هذه الشركات التسع يستهدف هذا الحق تحديدًا.
في نهاية الأسبوع الماضي فقط، شهد السوق انهيارًا مفاجئًا. حوالي الساعة 5:22 صباحًا بتوقيت بكين في 18 أكتوبر، أثناء إغلاق سوق الأسهم الأمريكية، انهارت فجأة العقود الدائمة لأسهم الذكاء الاصطناعي الأمريكية على منصات العملات المشفرة.
قال DYJ، الرئيس التنفيذي لمنصة تنفيذ التداول Tread.fi، إن موجة البيع في الانهيار المفاجئ بدأت من Binance، حيث ظهرت أولاً أوامر بيع نشطة كبيرة على عقد SNDK، وتم تنفيذ حوالي 407,000 دولار في ثانية واحدة، وحوالي 1.03 مليون دولار في الثانية التالية. بعد أقل من ثانية، ظهرت أوامر كاسحة على Hyperliquid، حيث باعت حوالي 10 عناوين بشكل مركّز 6 عقود بما فيها SNDK وMU وSOXL، وكلها فتحت مراكز بيع جديدة. بعد حوالي 6 دقائق، ارتفع حجم التداول الدقيق لعقد MU على Hyperliquid إلى حوالي 10 ملايين دولار، وعزا DYJ ذلك إلى التصفية المتسلسلة.
انخفض عقد MU على Binance في وقت ما إلى 818.57 دولار، أي بانخفاض حوالي 6% عن ما قبل الانهيار المفاجئ، لكنه استعاد معظم خسائره خلال ساعة.
لم تتأثر حسابات المساهمين الحقيقيين خلال عطلة نهاية الأسبوع، بل تمت تصفية أولئك الذين استخدموا الرافعة المالية لتداول هذه العقود. ورغم عودة الأسعار، إلا أن مراكزهم خرجت بالفعل.
عطلة نهاية الأسبوع هي الفترة الأكثر هشاشة للأسهم الأمريكية المُرمّزة. وفقًا لمقال من Decentralisedco، بمقارنة بيانات 30 عطلة نهاية أسبوع منذ مارس، وُجد أنه عندما تتجاوز فجوة الافتتاح يوم الاثنين 1%، كانت دقة توقع العقود الدائمة 69%، لكن بحلول مساء الأحد بتوقيت نيويورك، كانت تعكس فقط حوالي ربع حجم الفجوة.
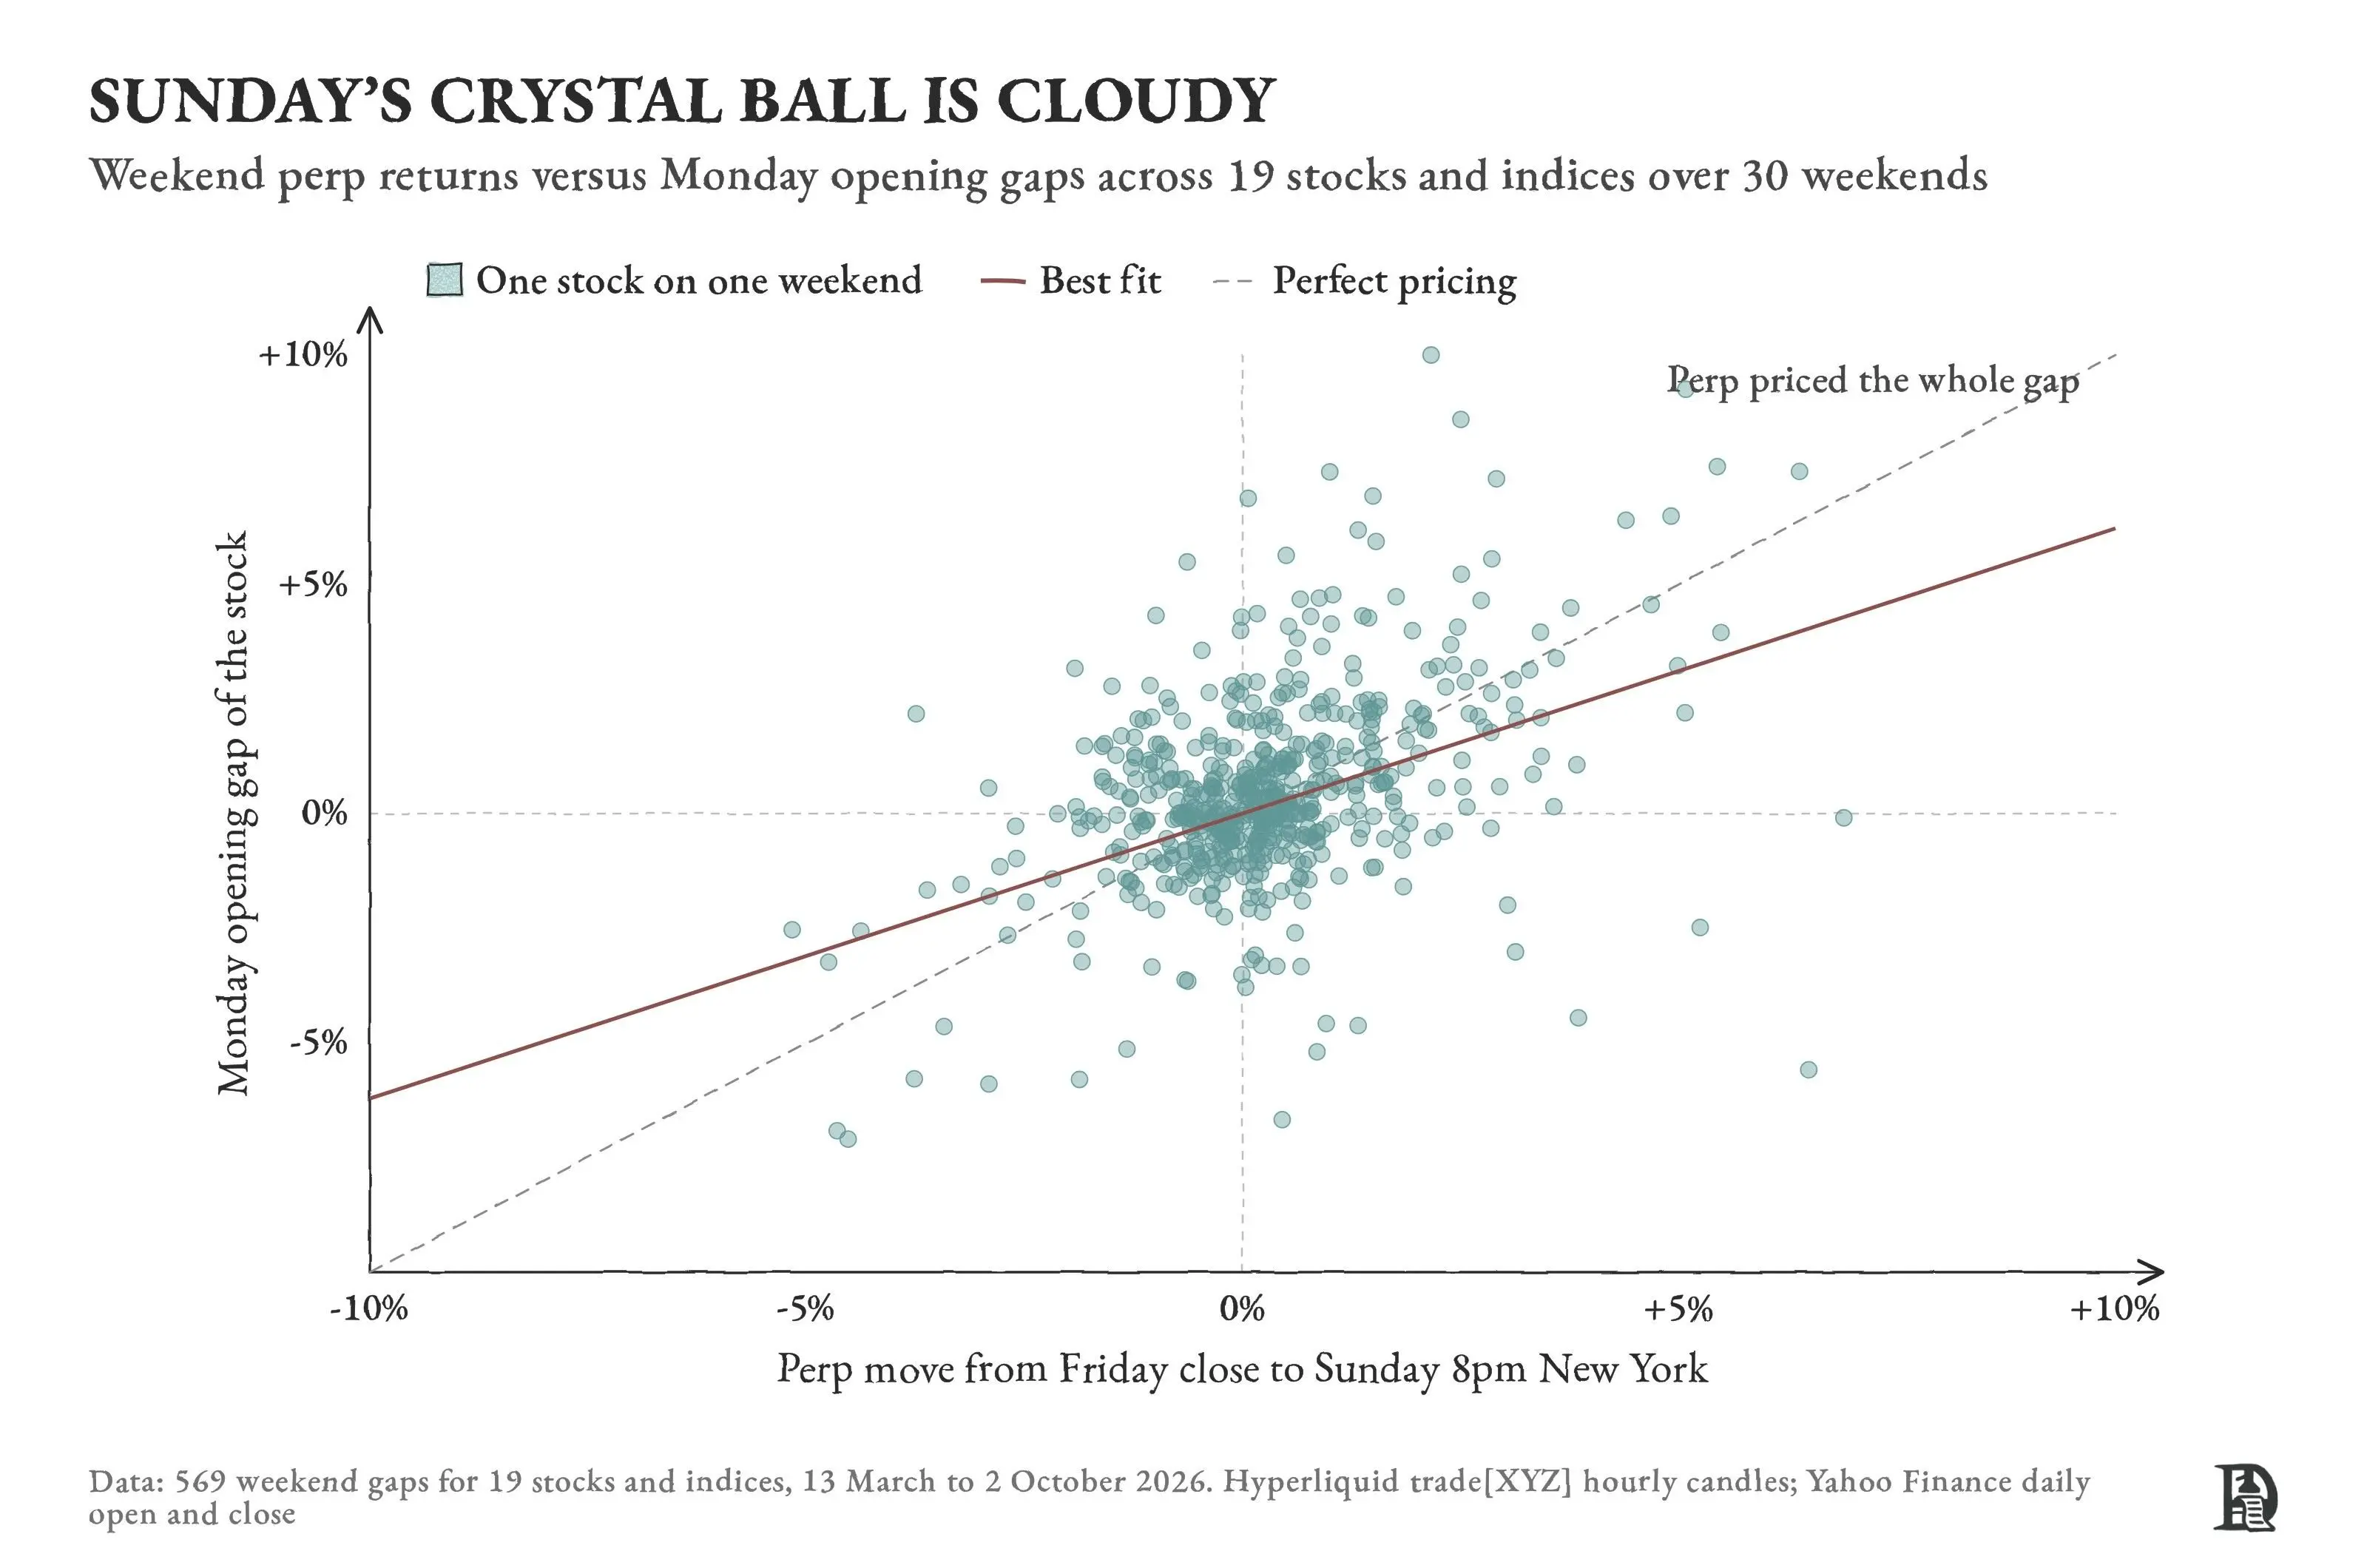
التداول الضعيف، والتسعير غير الدقيق، إلى جانب الرافعة المالية وآليات التصفية، كلها تضخم الصدمات. أشار صندوق النقد الدولي (IMF) في تقرير الاستقرار المالي العالمي لشهر أكتوبر إلى أن تقلب الأسهم المُرمّزة يبلغ حوالي 1.5 ضعف تقلب الأسهم المقابلة. ويرى المستشار المالي لصندوق النقد الدولي توبياس أدريان أن أوجه القصور التي يحاول الترميز إزالتها تلعب دور ممتص الصدمات في الأسواق التقليدية. وإغلاق السوق في عطلة نهاية الأسبوع هو بالضبط نوع من هذه الوسائد.
2. هل تُضعف الأسهم الأمريكية دورة سوق العملات المشفرة؟
على مدى العقد الماضي، اتبع سعر البيتكوين تقريبًا دورة أربع سنوات تشكلها عمليات التنصيف. في الأسواق الهابطة السابقة، تراوح انخفاض البيتكوين من القمة بين 77% و93%.
لا تنعكس تكلفة السوق الهابطة في الأسعار فقط، بل تغادر كميات كبيرة من رأس المال، وغالبًا ما تضطر الصناعة إلى الانتظار حتى السوق الصاعدة التالية لإعادة تجميع رأس المال والاهتمام.
لم يتغير إيقاع هذه الدورة، فمن المتوقع أن يبلغ البيتكوين ذروته في أكتوبر 2025 عند حوالي 126,000 دولار، أي بعد حوالي 540 يومًا من تنصيف أبريل 2024، بما يتوافق مع الأنماط التاريخية. لكن سعة التذبذب تقلصت بشكل ملحوظ. في 5 يونيو من هذا العام، انخفض البيتكوين إلى حوالي 59,100 دولار، بتراجع حوالي 53%، ثم ارتد تدريجيًا، وعاد مؤخرًا إلى حوالي 85,000 دولار.
لمعرفة سبب انخفاض عمق التراجع، يجب أولاً النظر إلى من يقدم الدعم. فيما يتعلق بصناديق الاستثمار المتداولة الفورية للبيتكوين، وفقًا لبيانات SosoValue، من نوفمبر 2025 إلى يونيو 2026، بلغ إجمالي التدفق الصافي الخارج من صناديق الاستثمار المتداولة حوالي 10 مليارات دولار، منها حوالي 4.5 مليار دولار خرجت في يونيو عندما بلغ البيتكوين قاعه، بينما شهدت الفترة من يوليو إلى سبتمبر تدفقًا صافيًا داخلاً إجماليًا حوالي 6.3 مليار دولار.
أما بالنسبة لشركات احتياطي البيتكوين، وفقًا لإحصاءات BitcoinTreasuries.net، تجاوزت كمية بيع الشركات المدرجة التي تحتفظ باحتياطي كمية الشراء في فبراير من هذا العام، وكانت Strategy تقريبًا الوحيدة التي تواصل الشراء. وفقًا للمستندات المقدمة إلى SEC، ارتفعت حيازات Strategy من البيتكوين من حوالي 650,000 عملة في نهاية نوفمبر 2025 إلى 843,775 عملة في أواخر يونيو 2026، بزيادة حوالي 194,000 عملة. في يناير من هذا العام، شكلت Strategy 97.5% من صافي الزيادة في حيازات الشركات المدرجة. ومع ذلك، أوقفت Strategy الشراء بعد أسبوع 22 يونيو، وتحولت إلى تجميع احتياطيات بالدولار.
بعبارة أخرى، يعتمد دعم الأسعار في هذه السوق الهابطة إلى حد كبير على قدرة شركة واحدة على التمويل.
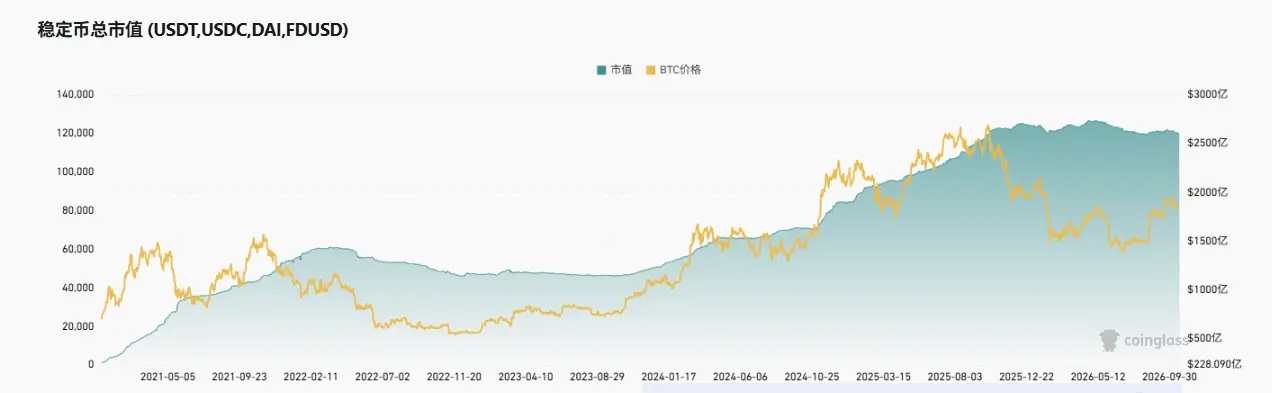
في الوقت نفسه، يحدث تغيير آخر على السلسلة، فالعملات المستقرة لم تغادر على نطاق واسع كما حدث في الدورة السابقة. تُظهر بيانات CoinGlass أنه بعد بلوغ البيتكوين ذروته في أكتوبر 2025، استمرت القيمة السوقية لـ USDT في النمو، وبلغت ذروتها حوالي أبريل ومايو من هذا العام، ثم استقرت عند حوالي 183 مليار دولار، بينما انخفضت USDC بشكل طفيف فقط.
تُظهر الإحصاءات أن انكماش العملات المستقرة من ذروتها هذا العام بلغ حوالي 3%، وهو أقل بكثير من 26% في عام 2022. بالطبع، كان جزء من انكماش 2022 بسبب انهيار Terra وأحداث بنك وادي السيليكون.
بالإضافة إلى ذلك، وجدت الأموال على السلسلة وجهات جديدة. وفقًا لبيانات RWA.xyz، ارتفع حجم سندات الخزانة الأمريكية المُرمّزة من حوالي 9 مليارات دولار في أكتوبر 2025 إلى ذروة حوالي 16 مليار دولار في منتصف عام 2023، وبدأ في الانخفاض بعد ارتداد البيتكوين، ويبلغ حاليًا حوالي 14.5 مليار دولار.
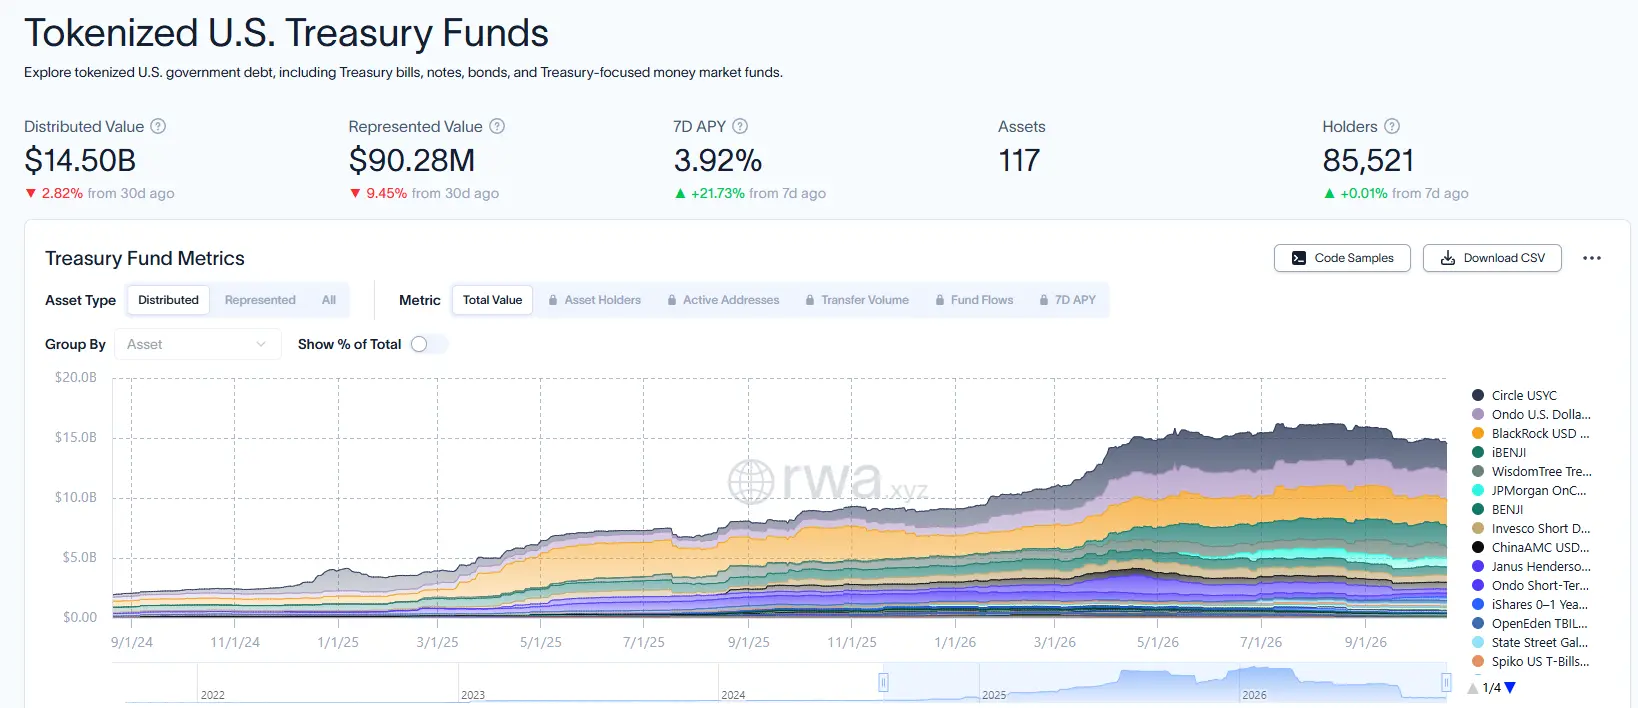
يبلغ عدد حاملي سندات الخزانة المُرمّزة حوالي 85,500، معظمهم من المؤسسات وبروتوكولات DeFi، وهو حجم أصغر بكثير من كمية شراء Strategy، لكن في السوق الهابطة السابقة لم يكن هناك مثل هذا المخرج تقريبًا.
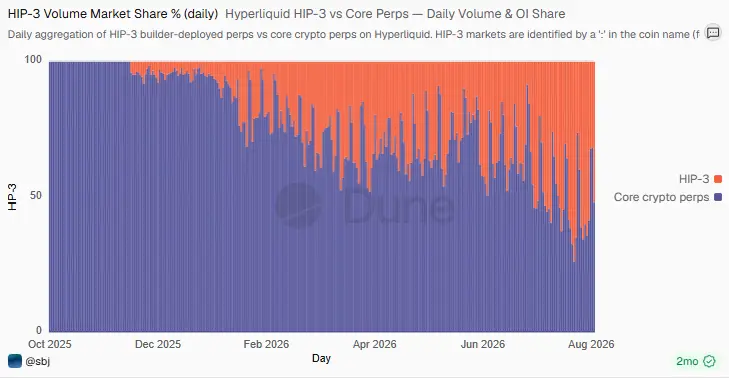
من ناحية أخرى، يتغير هيكل إيرادات البورصات أيضًا. وفقًا للوحة بيانات Dune، حتى منتصف ديسمبر 2025، كانت أسواق HIP-3 على Hyperliquid، التي تركز على الأسهم والمؤشرات والسلع، تمثل 4% فقط من حجم التداول اليومي. وبحلول صيف هذا العام، وصلت النسبة في معظم أيام التداول إلى أربعة إلى ستة أضعاف، وبلغت ذروتها 74% في 30 يوليو.
يشمل ذلك عامل انكماش تداول الأصول المشفرة، لكن خلال فترات ركود سوق العملات المشفرة، طورت البورصات بالفعل أعمالًا لا تعتمد على أسعار العملات.
يعتقد الباحث في مجال العملات المشفرة Haotian أن صناعة العملات المشفرة تنتقل من سوق صاعدة لإصدار الأصول إلى سوق صاعدة لتوزيع الأصول العالمية على السلسلة. بعبارة أخرى، في السوق الصاعدة التالية، سيتدفق جزء من الأموال الإضافية إلى الأسهم الأمريكية المُرمّزة، مما قد يجعل ذروة السوق الصاعدة أكثر استواءً.
في الوقت نفسه، يتضاءل تأثير التنصيف نفسه. تبلغ مكافأة كتلة البيتكوين حاليًا 3.125 عملة، وستنخفض إلى 1.5625 عملة في عام 2028. عندما يتابع متداولو منصات العملات المشفرة مواسم الأرباح وقرارات أسعار الفائدة للاحتياطي الفيدرالي في نفس الوقت، ستتبع دورة سوق العملات المشفرة بشكل أوثق إيقاع السيولة العالمية والأسهم الأمريكية.
3. سوق العملات المشفرة يحتاج الأسهم الأمريكية أكثر بكثير مما تحتاج الأسهم الأمريكية للعملات المشفرة
بالنسبة لشركات مثل Broadcom وVerizon، لا توجد فوائد تقريبًا من الترميز، فهي لا تفتقر إلى السيولة ولا إلى قنوات التمويل. وفقًا لبيانات CoinFound، يبلغ متوسط حجم تداول الأسهم المُرمّزة في الخارج مقارنة بحجم التداول في الأسواق التقليدية 0.084% فقط بين 49 سهمًا.
وول ستريت تدفع أيضًا نحو الترميز، لكنها تسلك طريقًا مختلفًا. في ديسمبر 2025، تلقت DTC خطاب عدم ممانعة من SEC، يسمح لها بتحويل الأوراق المالية المحفوظة لديها إلى رموز على السلسلة، ويشمل ذلك أسهم مؤشر Russell 1000، التي تمثل حوالي 95% من القيمة السوقية القابلة للاستثمار في الأسهم الأمريكية. في Nasdaq، تتم مطابقة الأسهم المُرمّزة مع الأسهم التقليدية في نفس دفتر الأوامر، والفرق الوحيد هو طريقة التسوية بعد التنفيذ.
هذا المسار لا يعتمد على العملات المستقرة، ولا يمكن نقل الرموز إلا بين المحافظ المسجلة لدى DTC. يرى مايكل وينيكي، كبير مسؤولي الاستراتيجية في DTCC، أن الترميز يجب أن يحافظ على ضمانات الأمان التي تعتمد عليها الأسواق الحالية مع تحسين وظائف السوق.
على العكس، لا تستطيع أموال العملات المشفرة دعم سوق ترميز الأسهم الأمريكية. تقدر Decentralisedco أن المستثمرين الأجانب يحتفظون بحوالي 19.86 تريليون دولار من الأسهم الأمريكية. حتى لو تدفق عُشر جميع العملات المستقرة إلى رموز الأسهم، فلن يضيف ذلك سوى حوالي 31 مليار دولار، ويجب أن تأتي بقية الزيادة من الأسهم المحتفظ بها بالفعل في حسابات الوسطاء.
الأمر الأكثر أهمية هو ما تشتريه أموال العملات المشفرة. تُظهر بيانات RWA.xyz أنه حتى 19 أكتوبر، بلغ حجم الأسهم المُرمّزة على السلسلة حوالي 3.45 مليار دولار. من بينها، تبلغ الرموز المرتبطة بـ Strategy حوالي 368 مليون دولار، والمرتبطة بـ Circle حوالي 307 مليون دولار، ويمثلان معًا حوالي 19.6%، أي 2.6 ضعف إجمالي أربعة منتجات مؤشرات واسعة النطاق.
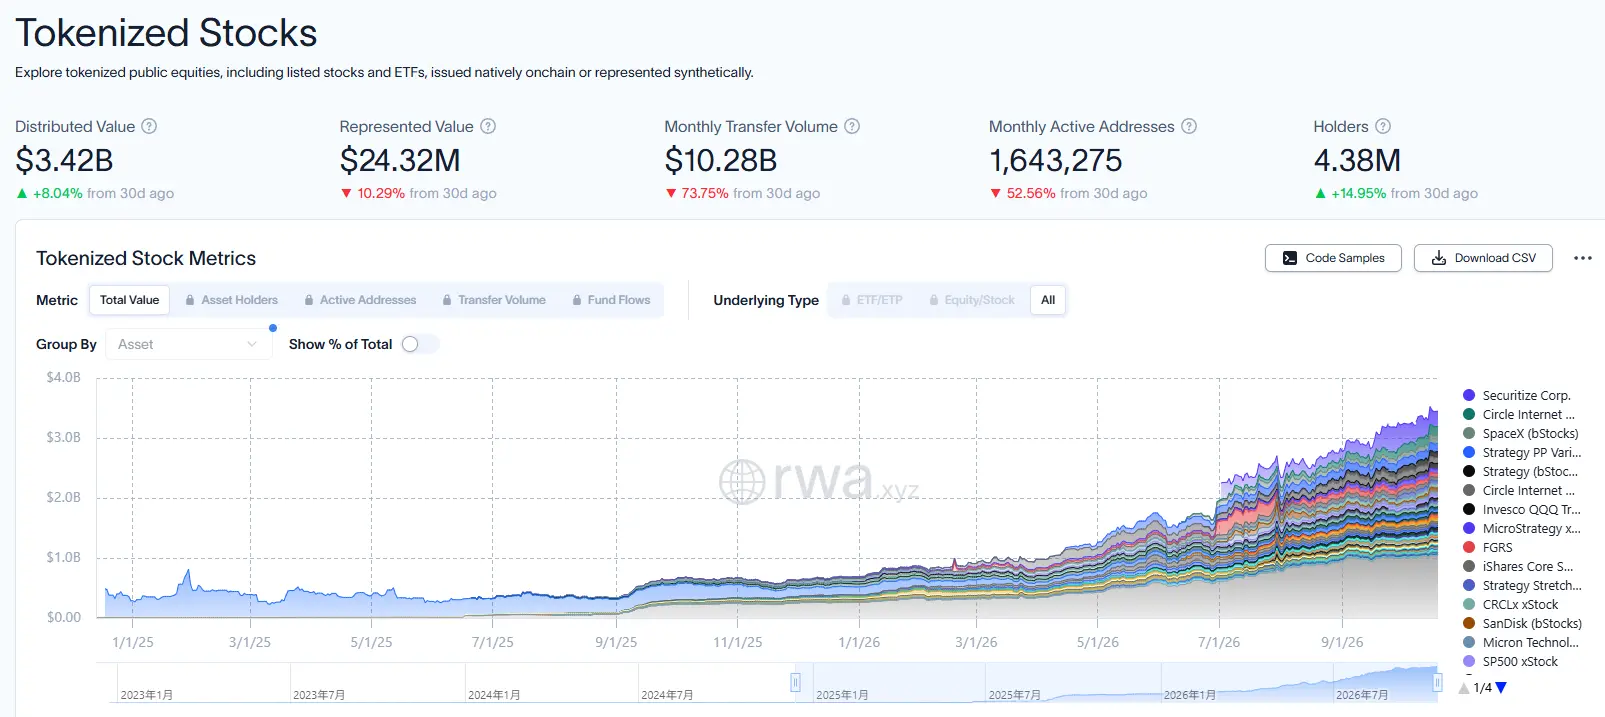
تشير CoinFound إلى أن أكبر ثلاثة أسهم أمريكية تشتريها صناديق العملات المشفرة هي Circle وStrategy وCoinbase، وهذه الأسهم ترتفع وتنخفض مع سوق العملات المشفرة، ومن الصعب تنويع المخاطر بمثل هذه الحيازات.
الأشكال التي يمكن أن تستقر هي أيضًا الأكثر تنظيمًا. وفقًا لقواعد SEC، يجب ألا يتجاوز حجم تداول السهم الواحد المُرمّز نسبة معينة من متوسط حجم التداول اليومي للشهر السابق، وهي 0.25% للأسهم الكبيرة و2.5% للأسهم الأخرى. تُظهر الحسابات أن الحد اليومي الإجمالي للأسهم الـ 63 الأولى على OKXICE يبلغ حوالي 710 مليون دولار، منها الحد اليومي لسهم Nvidia حوالي 64 مليون دولار. وبإضافة حق النقض للمُصدرين، يصعب توسيع المسار المتوافق على المدى القصير.
في الوقت نفسه، يبلغ حجم الفائدة المفتوحة للعقود الدائمة للأسهم والمؤشرات وصناديق الاستثمار المتداولة على tradeXYZ حوالي 3.01 مليار دولار، أي ما يعادل 94% من إجمالي قيمة جميع رموز الأسهم على السلسلة. في أوائل سبتمبر، كان مجمع سيولة لعملة ميم على Robinhood Chain يحتفظ بـ 53% من جميع رموز HIMS المُرمّزة، ودفع أمر شراء بحوالي 39,000 دولار سعر الرمز إلى 132.64 دولار، بينما كان سعر الإغلاق في نيويورك 28.84 دولار فقط.
يحتاج سوق العملات المشفرة الأسهم الأمريكية لتسهيل دورته، لكنه لا يستطيع الحصول عليها إلا وفقًا لقواعد وول ستريت، والأشكال المتوافقة التي يمكن أن تستقر تخضع لأشد القيود. ربما هذا هو السبب في أن ترميز الأسهم الأمريكية يبدو جيدًا لكنه بطيء في إظهار النتائج.
الخلاصة
لفترة طويلة، كان جذر ازدهار وانكماش سوق العملات المشفرة هو أن قيمة معظم الأصول تأتي من توقعات السوق للعملات المشفرة نفسها. ارتفاع الأسعار يجذب رأس المال، ورأس المال يدفع الأسعار للارتفاع أكثر، والعكس صحيح عند الانخفاض؛ يفتقر السوق بأكمله إلى مرساة مستقلة عن مشاعره الخاصة.
توفر الأسهم الأمريكية وسندات الخزانة المُرمّزة مثل هذه المرساة بالضبط. قيمتها تأتي من أرباح الشركات ومستويات أسعار الفائدة، وليس لها ارتباط حتمي بأسعار العملات. مع وجود مثل هذه الأصول، يمكن لرأس المال البقاء في السوق الهابطة، ويمكن للبورصات والبروتوكولات الحفاظ على عملياتها من خلال الخدمات، ويكون لدى المطورين سبب للتخطيط عبر الدورات.
الشرط المسبق هو أن تقبل صناعة العملات المشفرة قواعد الأسواق التقليدية، وتسمح للأسهم الأمريكية بدخول السلسلة كضمانات ومراسي لرأس المال. إذا تم تحويلها فقط إلى نوع آخر من الرافعة المالية العالية، فلن يؤدي ذلك إلا إلى تقلبات أكثر حدة.
وهذا يعني أيضًا أن الرموز الأصلية لن تحتكر رأس المال على السلسلة بعد الآن. ومع ذلك، فإن سوق عملات مشفرة لا يحتاج إلى إعادة بناء كل أربع سنوات قد يكون هو المعنى الأعمق للترميز بالنسبة لهذه الصناعة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.