


إطار استدلال مفتوح المصدر من ديب سيك، وتقديرات وسائل التواصل لهامش الربح الإجمالي تتجاوز 95%
 chaincatcher
فتح ديب سيك لإطار الاستدلال ينقل النقاش في صناعة النماذج الكبيرة من قدرات النموذج إلى تكاليف الاستدلال.
في 20 أكتوبر، أعلنت ديب سيك عن فتح إطار الاستدلال الداخلي الخاص بها DeepInfer، بالإضافة إلى وصفة deepseek-recipe لترميز وفك ترميز الرموز. وذكرت ديب سيك أن DeepInfer يخدم الاستدلال واسع النطاق لـ DeepSeek V4.1-Flash، بهدف زيادة الإنتاجية مع تقليل زمن الوصول. يدعم الإطار وحدات معالجة الرسوميات من NVIDIA ووحدات المعالجة العصبية من هواوي Ascend، وهو مرخص بموجب ترخيص Apache-2.0 مفتوح المصدر.
إحدى الخلفيات التي لفتت الانتباه إلى هذا الإصدار مفتوح المصدر هي إيرادات خدمة الاستدلال التي كشفت عنها ديب سيك. وفقًا لأسئلة وأجوبة النشر التي نشرتها ديب سيك على GitHub، يعالج V4.1-Flash 1.55 تريليون رمز يوميًا لكل مجموعة، بإجمالي إيرادات يصل إلى 38 دولارًا لكل ساعة GPU بناءً على السعر خارج ساعات الذروة.
بناءً على افتراضات تتعلق بمعدلات إصابة ذاكرة التخزين المؤقت والإنتاجية والتسعير، تقدر وسائل التواصل الاجتماعي أن هامش الربح الإجمالي للاستدلال قد يصل إلى 84.2% إلى 96.1%. وأشار المحللون إلى أن هوامش الربح الإجمالية لواجهات برمجة التطبيقات للنماذج الرئيسية من OpenAI وAnthropic تبلغ أيضًا حوالي 95%.
يوفر هذا الكشف فرصة للمراقبين الخارجيين لتحليل اقتصاديات الاستدلال. ومع ذلك، فإن أرقام الإيرادات وحدها لا تشير إلى مستويات الربح. لتحديد مقدار الربح الإجمالي المقابل لإيرادات 38 دولارًا في الساعة، يجب أيضًا مراعاة التكاليف مثل استهلاك الأجهزة والطاقة والشبكات والتخزين المؤقت والصيانة التشغيلية.
وسائل التواصل الاجتماعي تقدر هامش الربح الإجمالي بأكثر من 96%
نشر الباحث في استثمارات التكنولوجيا الخارجية زفير حسابات على منصة التواصل الاجتماعي X، مشيرًا إلى أن ديب سيك كشفت فعليًا عن "السر الأساسي وراء نموذج أعمالها". ويقدر أن هامش الربح الإجمالي للاستدلال لدى ديب سيك قد يصل إلى 84.2% إلى 96.1%، مصححًا نطاقًا سابقًا من 87.76% إلى 96.94%.
أنشأ نموذجًا أساسيًا نموذجيًا: بافتراض أنه في الإنتاج الفعلي، 97% من المدخلات تصل إلى ذاكرة التخزين المؤقت للمفتاح والقيمة، مع 2% من المدخلات لا تصل إلى ذاكرة التخزين المؤقت و1% كمخرجات.
المدخلات المخزنة مؤقتًا: تمثل 97% من إجمالي حجم الرموز (سعر وحدة منخفض جدًا، حمل حسابي خفيف للغاية)؛
المدخلات غير المخزنة مؤقتًا/مرحلة ما قبل التعبئة: تمثل 2% من إجمالي حجم الرموز؛
المخرجات/فك التشفير: تمثل 1% من إجمالي حجم الرموز.
في ظل هيكل حركة المرور هذا، جمع زفير بين الحد الأقصى للإنتاجية المنشور رسميًا للبطاقة الواحدة (80,000 رمز في الثانية لمرحلة ما قبل التعبئة، 16,000 رمز في الثانية لفك التشفير) لتقدير قيمة المخرجات. وفقًا لنموذجه، يمكن لوحدة معالجة الرسوميات المحملة بالكامل نظريًا معالجة مجموعات الرموز المقابلة وتوليد إيرادات تبلغ حوالي 49 دولارًا في الساعة.
إذا أخذنا في الاعتبار التكلفة الإيجارية الشاملة الحالية لوحدة معالجة رسوميات فئة متقدمة (مثل NVIDIA H100 أو أجهزة الجيل التالي المماثلة) في سوق الحوسبة السحابية العامة الخارجية، والتي تتراوح عمومًا من 1.5 إلى 4 دولارات في الساعة، فإن معادلة هامش الربح الإجمالي للاستدلال على مستوى الأجهزة هي:
في ظل ظروف الاختبار القصوى (إنتاج 49 دولارًا في الساعة، مع تكاليف حوسبة تتراوح من 1.5 إلى 6 دولارات):
ذكر زفير أنه في ظل أحمال مثالية محددة، يتراوح هامش الربح الإجمالي لأعمال الاستدلال المقابلة للإطار بين 87.76% و96.94%. وصرح بصراحة في تغريدته: "لقد تم سحق الأداء في الاختبارات المعيارية العامة لـ NVIDIA وSGLang وvLLM مباشرة".
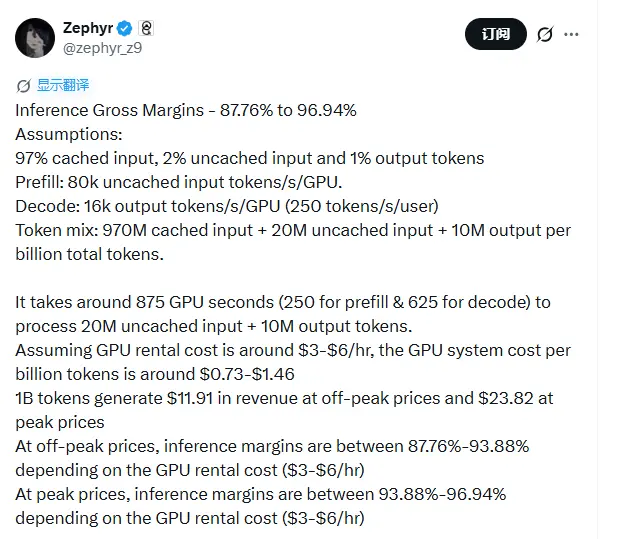
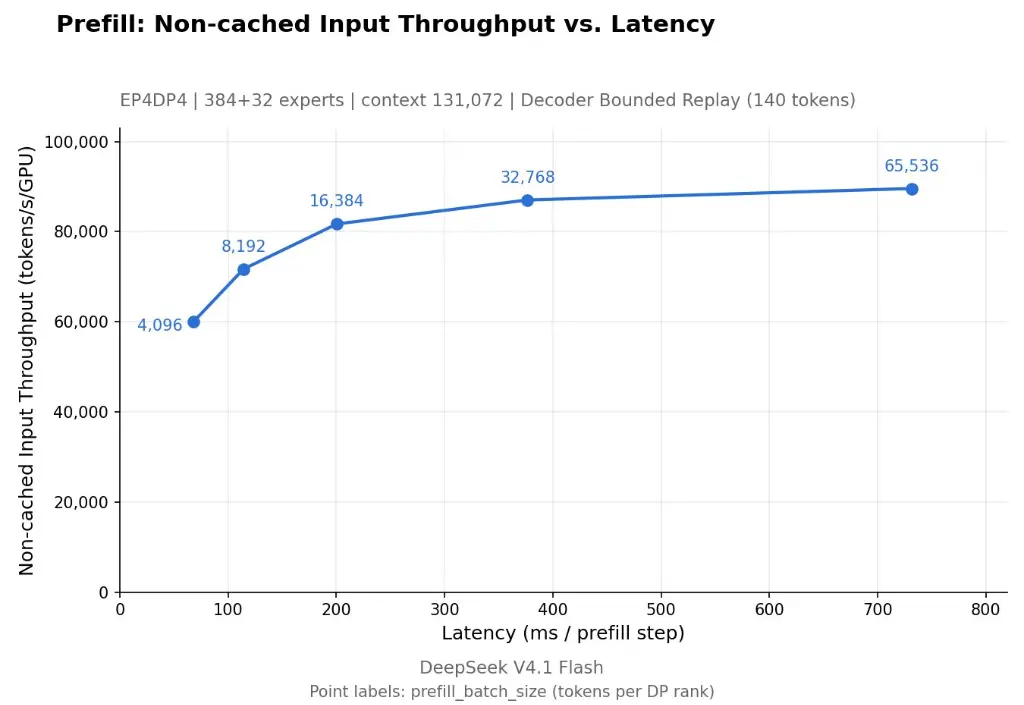
بعد ذلك، قام زفير بمراجعة معايير الحساب بناءً على التفاصيل التشغيلية الحقيقية التي كشفت عنها ديب سيك. وأضاف: "تستند هذه الهوامش الإجمالية القصوى إلى سيناريوهات مثالية، حيث يمكن لمقدمي الخدمات إنتاج حوالي 49 دولارًا في الساعة. كشفت ديب سيك رسميًا أن إيراداتها الفعلية لكل بطاقة خارج ساعات الذروة تبلغ حوالي 38 دولارًا، ويمكن لبيئة الإنتاج تحقيق حوالي 80% من أداء الاختبار المعياري. بناءً على هذه الأرقام الأخيرة، يتراوح هامش الربح الإجمالي التشغيلي الفعلي بين 84.2% و96.1%."
حاليًا، في سوق الخدمات السحابية الخارجية، تتراوح التكلفة الشاملة لاستئجار وحدة معالجة رسوميات فئة متقدمة عمومًا من 2 إلى 4 دولارات في الساعة. الفجوة الكبيرة بين قيمة المخرجات البالغة 38 دولارًا لكل بطاقة في الساعة وتكلفة الحوسبة للوحدة هي الأساس الأساسي لرفع تقديرات هامش الربح الإجمالي.
تحليل أفقي للصناعة: هامش الربح الإجمالي للمختبرات الرائدة
بعد نشر هذا الحساب، سرعان ما أثار نقاشًا متسلسلًا داخل الصناعة بشأن الربحية الفعلية لمختبرات الذكاء الاصطناعي الرائدة.
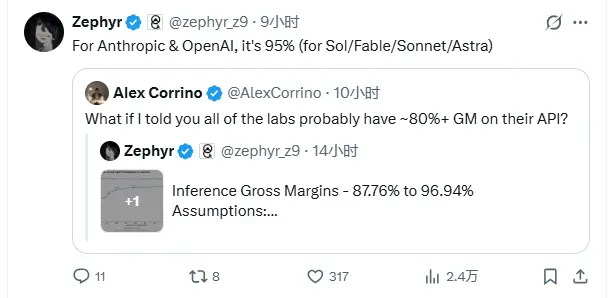
تساءل مراقب الاستثمار التكنولوجي أليكس كورينو أثناء مشاركته الحساب أعلاه: "ماذا لو أخبرتك أن هوامش الربح الإجمالية لواجهات برمجة التطبيقات لجميع مختبرات الذكاء الاصطناعي الرائدة من المحتمل أن تكون أعلى من 80%؟"
اقتبس زفير التغريدة على الفور وقدم حكمًا أكثر جرأة: "بالنسبة لـ Anthropic وOpenAI، هذا الرقم في الواقع 95% (ينطبق على النماذج الرئيسية مثل Sol وFable وSonnet وAstra وما إلى ذلك)."
هل تجني Anthropic أموالًا طائلة بالتأكيد؟
في ظل فرضية أن الصناعة بأكملها تتمتع عمومًا بهوامش ربح إجمالية عالية، قام محلل الاستثمار سكوت بترجمة هذا المنطق إلى نموذج اقتصادي "للاشتراك" للمستخدم النهائي، مستنتجًا الأوراق الحقيقية للاعبين الخارجيين الرائدين.
وفقًا لتقرير عملي من مؤسسة الأبحاث SemiAnalysis، بلغ حد الرموز الفعلي القابل للاستخدام الذي توفره Anthropic لعضويتها المميزة "Claude Max" 58.6 ضعف سعر وحدة واجهة برمجة التطبيقات الرسمي المقابل. أدى ذلك إلى تكهنات بأن مستخدمي الاشتراك ذوي الاستخدام العالي سيؤديون إلى تآكل أرباح المنصة بشدة، مما يؤدي إلى خسائر.
قدم سكوت معادلة استنتاج عكسي:
تحديد الفرضية الأساسية: افترض أن هامش الربح الإجمالي للأجهزة لدى Anthropic يبلغ أيضًا 99% (معدل التكلفة 1% فقط).
الاستنتاج العكسي للتكلفة عند استخدام الاشتراك بالكامل: يدفع المستخدمون وحدة واحدة من رسوم الاشتراك، وإذا استنفدوا تمامًا ما يعادل 58.6 وحدة من سعة الحوسبة المسعرة بواجهة برمجة التطبيقات، فإن تكلفة الأجهزة الأساسية الفعلية التي تتحملها Anthropic هي:
تكلفة الأجهزة الفعلية = 58.6 × 1% = 0.586 وحدة
استنتاج هامش الربح الإجمالي للاشتراك في الظروف القصوى:
هامش الربح الإجمالي في الظروف القصوى لـ Claude Max = 1 - 0.586 = 41.4%
حلل سكوت أن:
"إذا كان هامش الربح الإجمالي لديب سيك يمكن أن يصل إلى أكثر من 95%، بافتراض أن هامش الربح الإجمالي لواجهة برمجة التطبيقات لدى Anthropic يبلغ 99%. بناءً على اختبارات SemiAnalysis، يوفر Claude Max ما يصل إلى 58.6 ضعف تسعير واجهة برمجة التطبيقات في حدود الاستخدام. هذا يعني أنه حتى إذا استخدم جميع المستخدمين حصصهم بالكامل، فلا يزال بإمكان Anthropic الاحتفاظ بهامش ربح إجمالي يبلغ حوالي 41% بموجب نموذج الاشتراك. في الواقع، لن تصل الغالبية العظمى من المستخدمين إلى حدودهم الأسبوعية."
وأشار إلى أنه "في الواقع، طالما ظل هامش ربح واجهة برمجة التطبيقات لدى Anthropic أعلى من 98.3%، حتى إذا استخدم المستخدمون حصصهم بالكامل، يمكن لأعمال الاشتراك الخاصة بها تحقيق نقطة التعادل. Anthropic حاليًا في حالة ربح قوية."
كما علق حساب التحليل التكنولوجي Teortaxes: "في مواجهة البنى المطورة داخليًا للمختبرات الرائدة، فإن جميع الاختبارات المعيارية العامة في السوق غير ذات أهمية. هذا نتيجة عمل هندسي جاد؛ أعمال الاستدلال نفسها مطبعة نقود. يمكنك أن تتخيل مدى قلق داريو (الرئيس التنفيذي لـ Anthropic) في هذه اللحظة."
تباعد المسارات التقنية: إعادة بناء البرمجيات مقابل الرقائق المخصصة
مع ظهور هيكل تكلفة الاستدلال الحقيقي، تعيد الصناعة أيضًا فحص طرق خفض التكاليف التقنية المختلفة.
من حيث بنية الأجهزة وتكاليف الإنتاجية لكل وحدة، قارنت الصناعة هذا الحل مع مصنعي الرقائق مثل Groq، الذين يركزون على زمن الوصول المنخفض للغاية.
أشار مراقبو الصناعة إلى أن بنية الأجهزة المخصصة LPU (وحدة معالجة اللغة) التي تمثلها Groq تعتمد على SRAM مدمجة، مما يحقق سرعة توليد تفاعلية قصوى، لكن سعة ذاكرة الرقاقة صغيرة جدًا، مما يتطلب لوحات أجهزة متعددة وترابطات عقد كبيرة لدعم النماذج الكبيرة الرئيسية، مما يؤدي إلى ارتفاع إجمالي استهلاك الأجهزة وعتبات الشراء لكل رمز.
في المقابل، يُظهر DeepInfer منطق دفتر أستاذ آخر لمسار الرقائق العامة: من خلال جدولة البرمجيات فقط لتعظيم الإنتاجية المتزامنة على وحدات معالجة الرسوميات العامة ووحدات المعالجة العصبية التجارية مثل Ascend، ومبادلة تكاليف الأجهزة الشاملة المنخفضة بهوامش ربح في خدمات واجهة برمجة التطبيقات الموسعة.
ومع ذلك، لاحظ العديد من مراقبي الصناعة في المناقشات أن تقديرات هامش الربح الإجمالي المذكورة أعلاه من 80% إلى 95% تركز في المقام الأول على الفرق المالي المباشر بين "تسعير الرموز واستهلاك أجهزة بطاقة واحدة". لا يأخذ هذا الحساب الدقيق في الاعتبار مئات الملايين من الدولارات في نفقات البحث والتطوير للنموذج الأساسي، وتكاليف شبكة عرض النطاق الترددي عالية السرعة للعقد العالمية، والرواتب المرتفعة لفرق هندسة الأنظمة.
بعد ذلك، يجب التحقق مما إذا كان التنفيذ مفتوح المصدر يمكنه زيادة الإنتاجية بشكل ثابت وتقليل التكلفة لكل رمز مخرجات فعّال في ظل أجهزة مختلفة وأحمال أعمال فعلية. بالنسبة لديب سيك نفسها، تحتاج الأطراف الخارجية أيضًا إلى مزيد من البيانات حول التكلفة واستخدام الموارد لتحديد ما إذا كان الربح الإجمالي المرتفع الذي تقدره وسائل التواصل الاجتماعي قريبًا من مستوى التشغيل الفعلي.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.