عمالقة التكنولوجيا السبعة يقودون تعافي الأسهم الأمريكية ومخاطر تمويل الذكاء الاصطناعي لا تزال قائمة
 Blockbeats
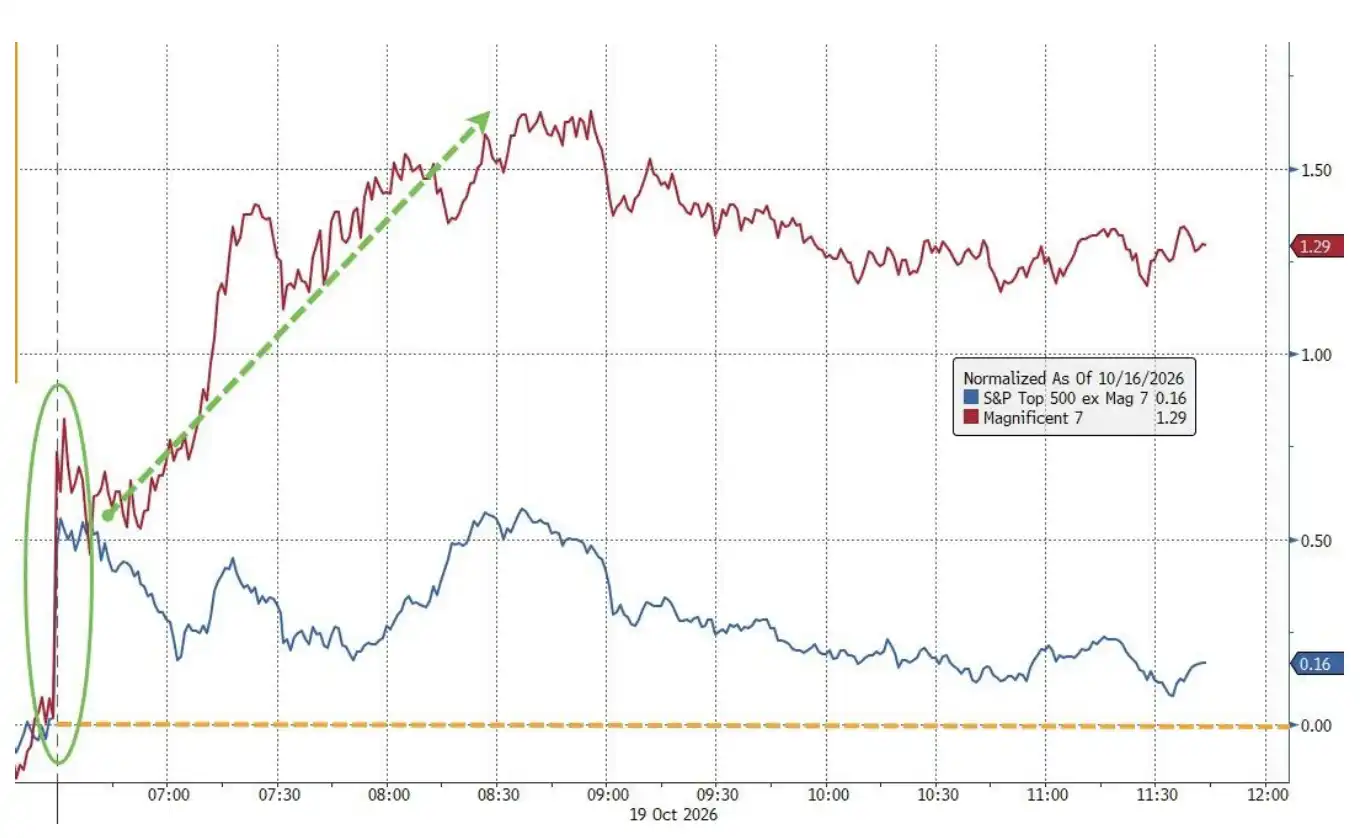
بعد موجة بيع أسهم التكنولوجيا في الأسبوع السابق، شهدت الأسهم الأمريكية انتعاشًا في 19 أكتوبر. قاد عمالقة التكنولوجيا السبعة الارتفاع من جديد، وارتفع مؤشر ناسداك 100 بأكثر من 2% في مرحلة ما خلال الجلسة، لتتخلص السوق مؤقتًا من مخاوف تكرار سيناريو «الاثنين الأسود» لعام 1987.
لكن مع تقدم التداولات، فقد الانتعاش زخمه تدريجيًا. قفز سهم CoreWeave بعد رفع التصنيف ثم تخلى عن مكاسبه؛ وفشلت شركات الخدمات السحابية الناشئة في الحفاظ على القوة التي أظهرتها عند الافتتاح؛ ولا يزال مستثمرو السندات يطالبون بتعويض أعلى عن المخاطر. وفي الوقت نفسه، لم تتراجع تحوطات سوق الخيارات ضد الهبوط الحاد مع تعافي المؤشر.
حظي المؤشر بدعم عمالقة التكنولوجيا، لكن ضغوط التمويل والاقتصاد الكلي التي دفعت إلى موجة البيع السابقة لم تشهد انحسارًا واضحًا بعد.
تعافٍ في المؤشرات وسط حذر في الشراء
واصلت الأسهم الأمريكية ارتفاعها قبل مؤتمر Goldman Sachs الهاتفي حول الذكاء الاصطناعي، لكنها بدأت في التراجع بعد انتهاء المؤتمر قرابة منتصف النهار بتوقيت شرق الولايات المتحدة.
عند الإغلاق، ظل مؤشر ناسداك 100 الأقوى أداءً بين المؤشرات الرئيسية، لكنه ابتعد بوضوح عن ذروته خلال الجلسة. وبالكاد حافظ مؤشرا داو جونز وراسل 2000 على مكاسبهما، بينما واجه مؤشر S&P 500 صعوبة في الاستقرار بعد عودته فوق المتوسط المتحرك لخمسين يومًا.
تركز الانتعاش بشكل أساسي في قطاعي التكنولوجيا والسلع الاستهلاكية غير الأساسية. قدم عمالقة التكنولوجيا السبعة دعمًا مهمًا لمؤشري S&P 500 وناسداك 100، لكن الارتفاع لم يمتد إلى عدد كافٍ من الأسهم، وظل اتساع السوق ضعيفًا.
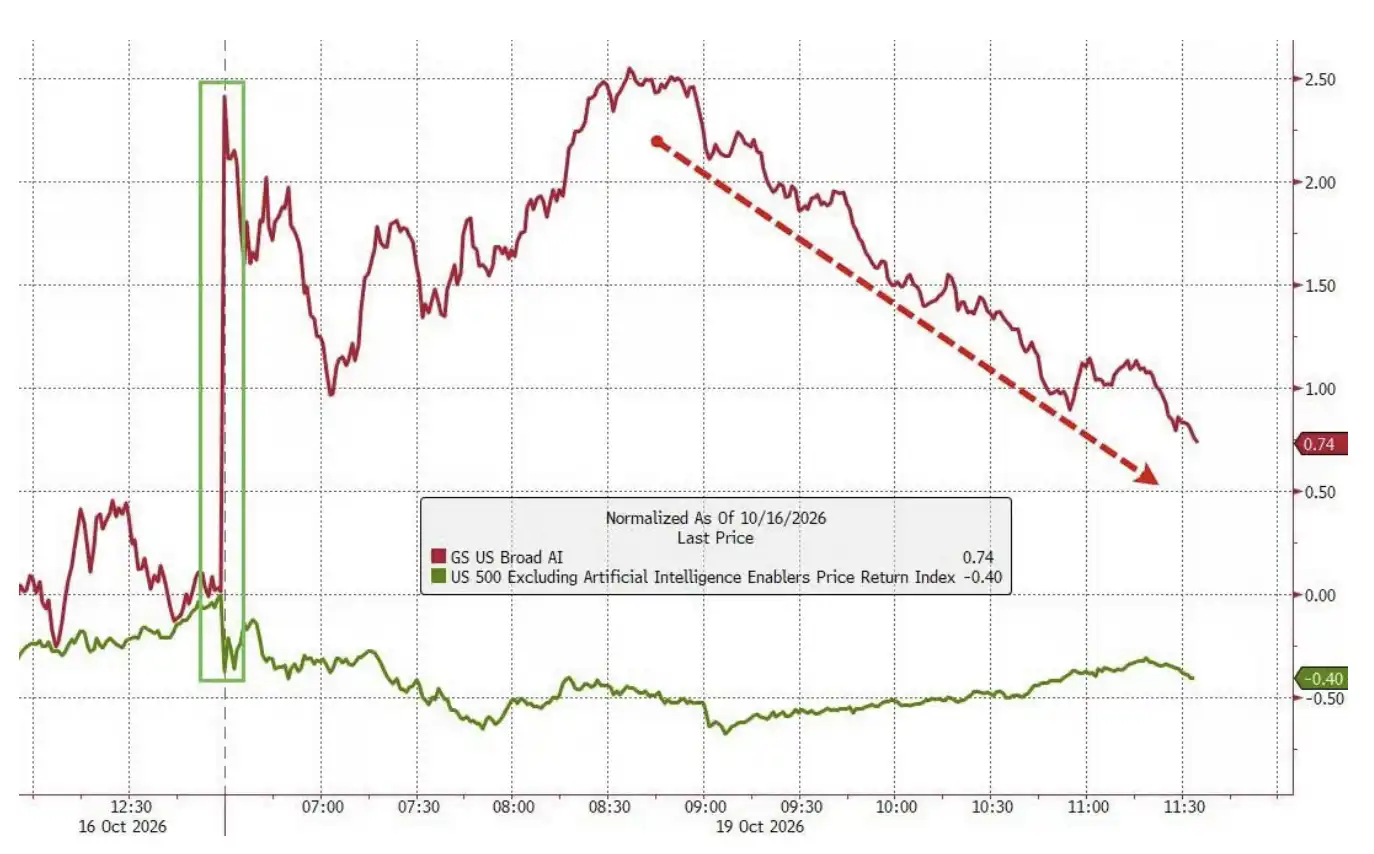
داخل قطاع الذكاء الاصطناعي، ظهرت سمات مشابهة: افتتحت سلة أسهم الذكاء الاصطناعي الواسعة بقوة ثم تراجعت سريعًا، وجاءت قمة الارتداد أدنى من القمم السابقة. ورغم أن الأداء العام ما زال أفضل من مؤشر S&P 500 بعد استبعاد أسهم الذكاء الاصطناعي، فإن الاتجاه لا يُظهر بعد علامات على عودة مستدامة للمشتريات. ولم ترتد أسهم الزخم ورقائق التخزين إلا بشكل طفيف، وبالكاد حافظ قطاع الخدمات السحابية الناشئة على مكاسبه في النهاية.
عكست ملاحظات تدفق الأموال من مكتب تداول Goldman Sachs هذا الحذر بشكل أكبر. وصف المكتب اليوم بأنه «وضع ترقب»، حيث بلغ نشاط التداول 3 من 10 فقط، مع ميل طفيف للشراء في إجمالي الطلبات.
كما تباينت تصرفات المستثمرين من مختلف الأنواع. مال المستثمرون المؤسسيون طويلو الأجل إلى شراء المنتجات الاستهلاكية والمنتجات المرتبطة بالاقتصاد الكلي والقطاع المالي، بينما مال صناديق التحوط إلى البيع بشكل طفيف، مع خفض مراكزها في قطاعات الاستهلاك والمواد والتكنولوجيا والإعلام والاتصالات.
تعكس هذه البيانات هيكل الطلبات الذي رصده مكتب تداول Goldman Sachs، لكنها تتسق مع الإشارات الصادرة عن السوق: ظهرت أموال داعمة، لكن الرغبة في زيادة المراكز بشكل شامل ما زالت محدودة.
CoreWeave ترتفع ثم تتراجع والتمويل يظل محور التركيز
كان أداء CoreWeave (NASDAQ: CRWV) نموذجًا مصغرًا لتغير معنويات تداول الذكاء الاصطناعي خلال اليوم.
بعد رفع Goldman Sachs للتصنيف، ارتفع السهم بأكثر من 7% في مرحلة ما، لكنه سرعان ما تراجع ليقترب من أدنى مستوى له يوم الجمعة السابق. التفاؤل الناتج عن رفع التصنيف لم يتحول إلى دعم مستدام للسعر.
قرب الإغلاق، أعطت أنباء عن مفاوضات بين Nscale وAnthropic بشأن صفقة حوسبة سحابية بقيمة 45 مليار دولار دفعة مؤقتة لقطاع الخدمات السحابية الناشئة. لكن رد فعل السوق سرعان ما خفت، وفشلت الأسهم المعنية في مواصلة الارتفاع. ولا تزال هذه الصفقة المحتملة في مرحلة التفاوض، وما زال هناك عدم يقين بشأن تحولها إلى إيرادات فعلية وتدفقات نقدية.
بالنسبة لشركات الخدمات السحابية الناشئة التي تستهدف الطلب على الذكاء الاصطناعي وترتكز على البنية التحتية لقدرة معالجة الرسوميات، أي NeoCloud، يفحص المستثمرون جانبي الطلب والتمويل في آن واحد. يمكن للعقود الكبيرة أن تدعم توقعات النمو، لكن الأموال اللازمة لبناء مراكز البيانات وشراء المعدات واستمرار التشغيل غالبًا ما تُنفق قبل تحقيق الإيرادات.
لذلك، لا تعني زيادة الطلبات المحتملة بالضرورة انخفاض ضغوط التمويل قصيرة الأجل في الوقت نفسه. يحتاج المستثمرون أيضًا إلى تقييم قدرة الشركات على جمع الأموال بتكلفة مقبولة وتحويل العقود إلى تدفقات نقدية قبل استحقاق الديون.
لا يزال سوق السندات حذرًا في هذا الشأن. واصلت سندات CoreWeave ارتفاعها عند الافتتاح بعد تعافي يوم الجمعة السابق، لكنها فشلت في تجاوز أعلى مستوى لها خلال اليوم. ولا يزال هامش الائتمان لسنداتها المستحقة في 2032 يحوم حول 1000 نقطة أساس، كما تواصل هوامش السندات الأخرى المرتبطة بمراكز البيانات اتساعها.
تعادل 1000 نقطة أساس 10 نقاط مئوية. يمثل هامش الائتمان التعويض الإضافي الذي يطلبه المستثمرون مقارنة بالسندات المرجعية، وكلما ارتفع الهامش، دل ذلك عادة على حذر أكبر من مخاطر الائتمان، وربما ارتفعت تكلفة إصدار الديون أو إعادة التمويل مستقبلًا.
أظهر سوق الأسهم رد فعل إيجابيًا قصيرًا تجاه تعديل التصنيف والعقود المحتملة، لكن سوق السندات لم تخفض بعد بشكل ملحوظ تسعير مخاطر التمويل. ويعني هذا التباين أن شركات البنية التحتية للذكاء الاصطناعي ما زالت بحاجة إلى إثبات توقعات نموها من خلال التدفقات النقدية والقدرة على التمويل.
تراجع التقلبات مع استمرار ارتفاع الطلب على الحماية من الهبوط
مع تعافي الأسهم، تخلى مؤشر VIX، الذي يقيس التقلبات المتوقعة لمؤشر S&P 500، عن جزء من المكاسب التي حققها يوم الجمعة السابق. لكن تداول الخيارات قصيرة الأجل ربما ضخم التقلبات السابقة وأثر أيضًا على التراجع اللاحق.
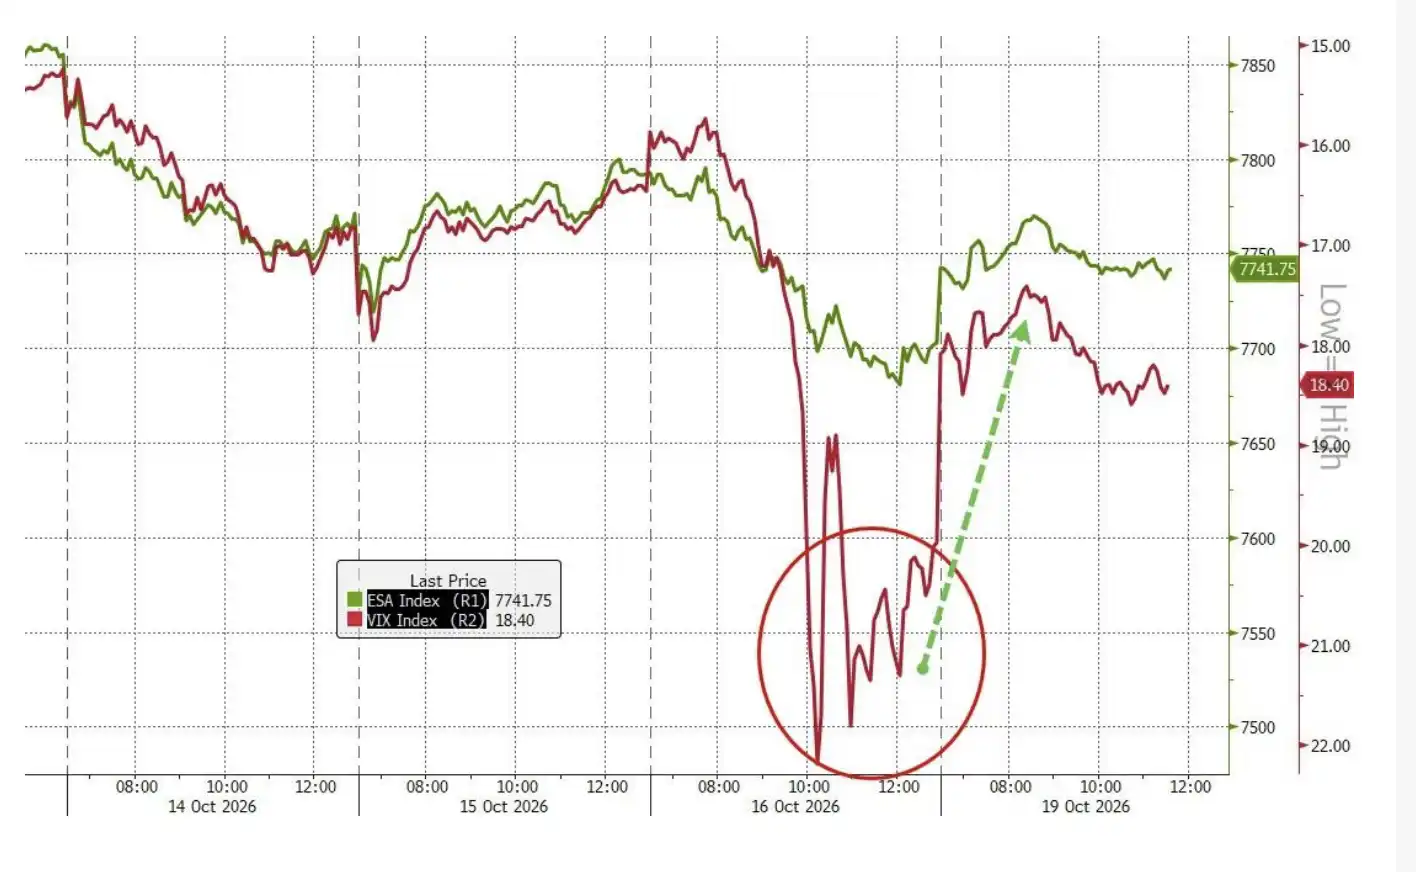
تخلى مؤشر VIX عن مكاسب الجمعة المبالغ فيها بشدة
وفقًا لتحليل SpotGamma، كان هناك يوم الجمعة السابق تمركز لأكثر من 100 ألف عقد خيارات على مؤشر VIX تنتهي في 21 أكتوبر وبسعر تنفيذ قريب من 20، وتجاوز حجم تداول خيارات الشراء على مؤشر VIX لهذا الاستحقاق مليون عقد في ذلك اليوم.
قد يؤدي الحجم الكبير من تداول الخيارات قريبة الاستحقاق إلى تضخيم التقلبات من خلال تعديلات تحوط المتداولين. لذلك، يعكس تراجع مؤشر VIX تهدئة المخاوف جزئيًا، لكنه قد يتضمن أيضًا تأثير تغيرات المراكز قصيرة الأجل، ولا يكفي بعد لتأكيد زوال مخاطر السوق.
تُظهر نماذج مراكز الخيارات ذات الصلة أنه حتى بعد انتهاء خيارات يوم الجمعة، ما زالت السوق في بيئة غاما سلبية. في هذه الحالة، قد يحتاج بعض المتداولين إلى البيع عند هبوط السوق والشراء عند صعوده لتعديل تعرضهم التحوطي، مما يضخم تقلبات الأسعار. ويعتمد التأثير المحدد على توزيع المراكز وسلوك التحوط الفعلي.
والأكثر أهمية هو أن الطلب على الحماية من الهبوط الحاد آخذ في الازدياد.
أشار فرانك مونكام، الخبير الاستراتيجي للاقتصاد الكلي في Bloomberg، إلى أن مؤشر التعرض للهبوط لمؤشر S&P 500 (SDEX) ارتفع إلى أعلى مستوى له منذ مارس، بزيادة تقارب 20% عن أدنى مستوى في أوائل أكتوبر. ويشير هذا التغير إلى أن سوق الخيارات تعيد تقييم مخاطر الهبوط حتى مع استمرار مرونة المؤشرات الرئيسية.
في رأي مونكام، تنتقل الضغوط الاقتصادية الكلية المتراكمة في أسواق الفائدة والطاقة تدريجيًا إلى سوق الأسهم؛ وفي الوقت نفسه، يتزايد وزن قضايا الديون والتمويل في نقاشات الاستثمار في الذكاء الاصطناعي، وتُعد CoreWeave مثالًا نموذجيًا على ذلك. بدأ المستثمرون في التركيز أكثر على «مخاطر الذيل الأيسر»، أي الهبوط الحاد منخفض الاحتمال الذي قد يسبب خسائر كبيرة.
وهذا يجعل استدامة هذا الانتعاش بحاجة إلى التحقق. صحيح أن قدرة عمالقة التكنولوجيا على مواصلة دعم المؤشرات مهمة، لكن التغير الأكثر أهمية هو ما إذا كان الارتفاع سيمتد إلى مزيد من الأسهم، وما إذا كانت هوامش الائتمان لشركات البنية التحتية للذكاء الاصطناعي ستضيق، وما إذا كان الطلب على الحماية من الهبوط في سوق الخيارات سيهدأ.
قبل ظهور هذه الإشارات، لا يعني تعافي المؤشرات سوى أن موجة البيع هدأت مؤقتًا، وما زالت مخاوف السوق بشأن تمويل الذكاء الاصطناعي وبيئة أسعار الفائدة المرتفعة قائمة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.