


كورويف وفرنسا: شرخان تحت وطأة أسعار الفائدة المرتفعة
 Odaily
المؤلف الأصلي: شو تشاو
المصدر الأصلي: Wallstreetcn
هل أوشكت الموسيقى على التوقف؟
خلال الأسبوع الماضي، وقع حدثان يبدوان غير مترابطين في آن واحد: قفز عائد سندات شركة حوسبة بالذكاء الاصطناعي إلى 15.7%، واشتعلت شوارع دولة أوروبية كبرى بالحرائق وأعمال الشغب.
ظاهريًا، الأول ضغط تقني في أسواق رأس المال، والثاني انفجار سياسي لتناقضات اجتماعية. لكن ديفيد كيرتن، استراتيجي الأسعار لدى جولدمان ساكس، وضع الحدثين في إطار منطقي واحد، فأسعار الفائدة المرتفعة تحوّل النظام المالي العالمي إلى قدر ضغط، حيث ينفجر الضغط عند نقاط الضعف في حجم الديون وتكاليف التمويل والتدفقات النقدية. ومن يعجز عن الصمود أولًا قد يصبح أول قطعة دومينو تسقط في بيئة الفائدة المرتفعة.
مجموعتان من الأرقام توضحان خطورة المشكلة: قفز عائد سندات كورويف ذات القسيمة 9.75% المستحقة في 2031 إلى 15.7%، واتسع الفارق فوق سندات الخزانة الأمريكية من 472 نقطة أساس إلى ذروة بلغت 1071 نقطة أساس؛ وسجل عائد السندات الحكومية الفرنسية لأجل 30 عامًا أكبر زيادة له بنحو 130 نقطة أساس منذ اندلاع الحرب الإيرانية، ولامس الفارق الفرنسي الألماني 142 نقطة أساس لفترة وجيزة. لم يعد السوق يواجه ارتفاعًا في الأسعار فحسب، بل بدأت الفائدة المرتفعة تغيّر من يستطيع مواصلة الاقتراض ومن عليه دفع ثمن أعلى للتمويل.
والأكثر إثارة للقلق أن تحليل جولدمان ساكس يشير إلى حلقة منطقية معاكسة للحدس: طفرة الإنفاق الرأسمالي على الذكاء الاصطناعي نفسها أحد العوامل التي تدفع أسعار الفائدة طويلة الأجل للارتفاع. وإذا زادت الفائدة المرتفعة من ضغوط تمويل الذكاء الاصطناعي وأجبرت الإنفاق الرأسمالي على التباطؤ، فقد تنخفض الأسعار طويلة الأجل فعلًا، لكن ذلك ليس بلا ثمن، إذ ستواجه سلسلة صناعة الذكاء الاصطناعي تباطؤًا في الاستثمار وخفضًا في تقييم الأصول وتعديلًا في توقعات الإيرادات. شرخان يشيران إلى نقطة تحول محتملة واحدة في أسعار الفائدة.
الشرخ الأول: كورويف، تكلفة تمويل طفرة الذكاء الاصطناعي تطفو على السطح
لفهم سبب تحول كورويف إلى حالة بارزة في ظل الفائدة المرتفعة، يجب أولًا فهم نموذج أعمالها.
منطق كورويف هو مسار نموذجي «للتوسع المدفوع بالدين»: شراء وحدات معالجة الرسوميات من إنفيديا عبر تمويل عالي التكلفة، وبناء بنية تحتية لحوسبة الذكاء الاصطناعي، ثم الاعتماد على عقود طويلة الأجل مع عملاء كبار مثل مايكروسوفت وأوبن إيه آي وميتا لاسترداد الاستثمار تدريجيًا. يمكن لهذا النموذج أن يحقق هامش مراجحة كبيرًا عندما تكون الفائدة منخفضة؛ لكن ما إن ترتفع تكاليف التمويل، يبدأ المنطق كله في التعرض للضغط.
تُظهر بيانات جولدمان ساكس أن عائد سندات كورويف ذات القسيمة 9.75% المستحقة في 2031 قفز من مستوى منخفض بلغ 8.89% في مايو إلى 15.70%، كما قفز الفارق فوق سندات الخزانة الأمريكية من 472 نقطة أساس إلى ذروة بلغت 1071 نقطة أساس، قبل أن يتراجع قليلًا إلى نحو 986 نقطة أساس. بعبارة أخرى، اقترب تسعير السوق لسندات كورويف من أخطر مناطق السندات عالية المخاطر. وأغلقت عقود مبادلة مخاطر الائتمان (CDS) لأجل خمس سنوات لكورويف عند مستوى قياسي بلغ 1117 نقطة أساس، ما يعني احتمال تخلف عن السداد بنحو 63% خلال خمس سنوات.
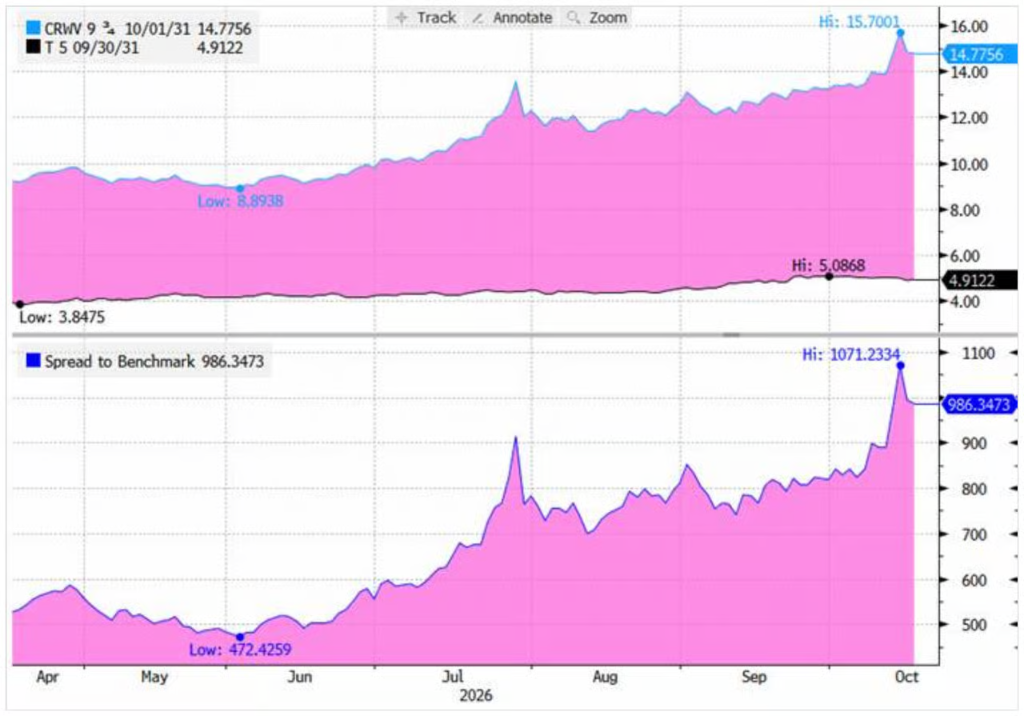
والأكثر إثارة للقلق أن الخطر لا يتوقف عند كورويف نفسها: فنحو 14 مليار دولار من السندات ذات التصنيف عالي المخاطر تدعم مراكز بيانات مستأجرها الوحيد هو كورويف، وكورويف نفسها ممولة أيضًا بسندات عالية المخاطر. ويشكل هذا بنية نادرة من «سندات عالية المخاطر فوق سندات عالية المخاطر»، تتضاعف فيها المخاطر هندسيًا.
وامتد الشرخ إلى سوق الدرجة الاستثمارية. تُظهر إحصاءات جولدمان ساكس أن فروق أسعار سندات الذكاء الاصطناعي المقومة بالدولار لأجل 30 عامًا أصبحت طبقية بوضوح: فارق سندات أوراكل لأجل 30 عامًا يصل إلى نحو 300 نقطة أساس، وسبيس إكس نحو 250 نقطة أساس، بينما تتراوح سندات ميتا وجوجل المصدرة حديثًا في 2025 بين 170 و180 نقطة أساس، وتظل شركات التقنية الكبرى الأخرى متركزة حول 100 إلى 130 نقطة أساس.
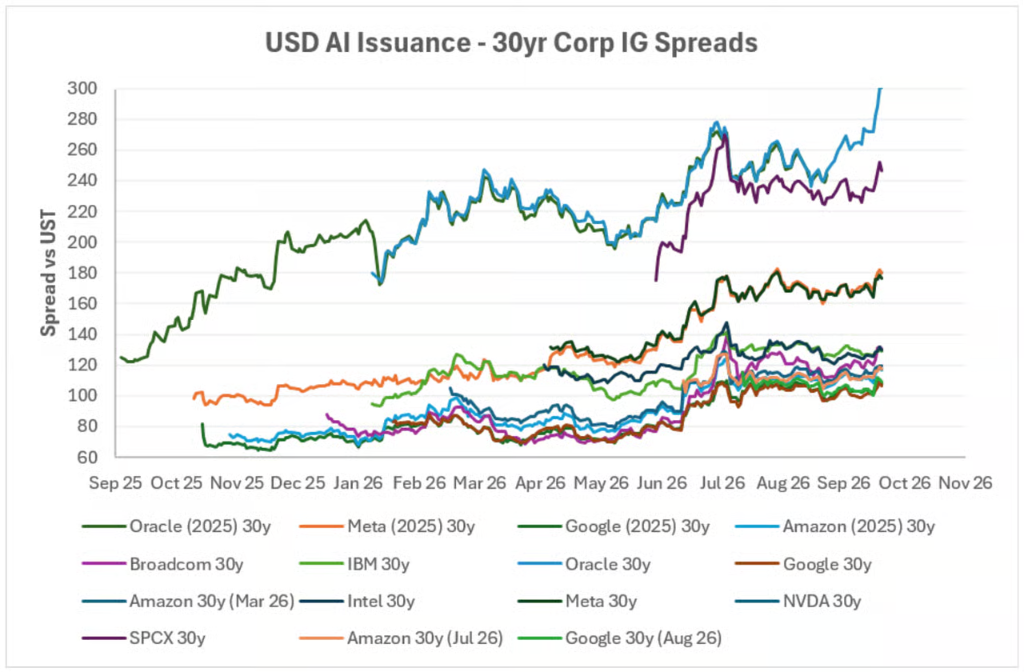
منطق تسعير السوق واضح: كلما زادت الحاجة إلى الاقتراض وكانت الميزانية العمومية أضعف نسبيًا، ارتفعت علاوة التمويل المطلوبة.
ويحذر جولدمان ساكس من أن جوهر المشكلة الحالية ليس ضعف الطلب على حوسبة الذكاء الاصطناعي، بل «تكلفة التمويل وحجمه بحد ذاتهما». فبالنسبة لمشغلي مراكز البيانات فائقة الحجم، قد تظل تكلفة التمويل المختلطة بين 6% و8% محتملة؛ لكن بالنسبة لشركات الحوسبة السحابية الناشئة ذات التصنيف الائتماني دون الدرجة الاستثمارية، ستكون الفائدة المرتفعة أسرع تأثيرًا وأشد وطأة.
الشرخ الثاني: فرنسا، العجز المالي يصطدم بالفائدة طويلة الأجل المرتفعة
مشكلة فرنسا مشابهة منطقيًا لمشكلة كورويف، لكنها أكبر حجمًا وأطول سلسلة انتقال.
منذ أن أشعلت الحرب الإيرانية ارتفاعًا عالميًا في العوائد طويلة الأجل، تصدر عائد السندات الحكومية الفرنسية لأجل 30 عامًا دول مجموعة الخمس (G5) في الزيادة، فبلغ في ذروته نحو 130 نقطة أساس فوق مستويات ما قبل الحرب، وما زال حاليًا أعلى بنحو 115 نقطة أساس.
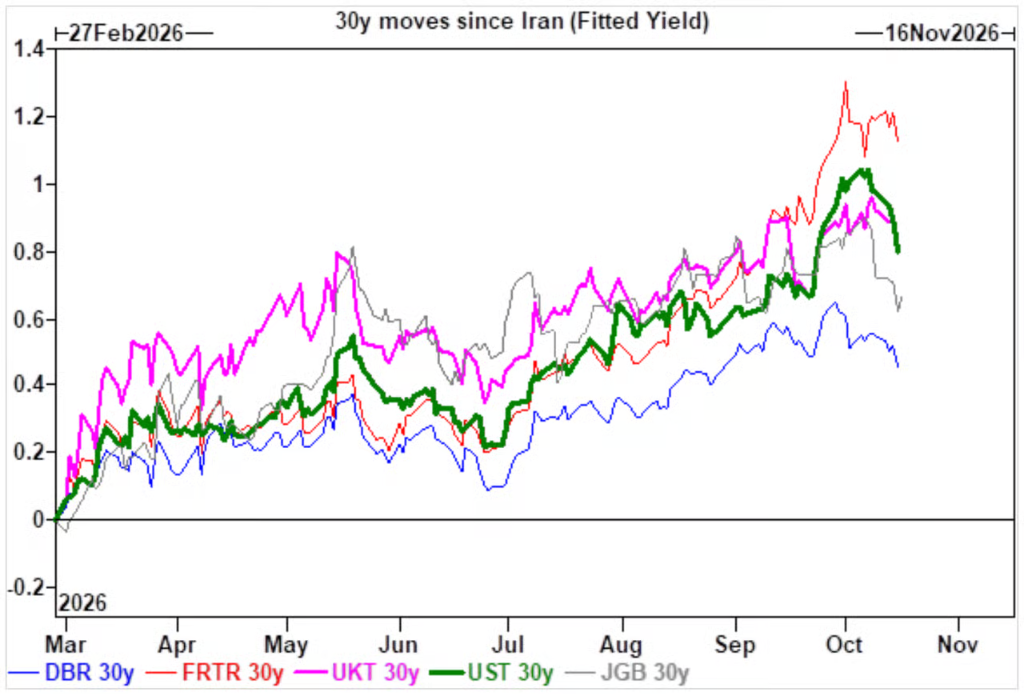
في المقابل، ارتفعت السندات الحكومية الألمانية نحو 45 نقطة أساس فقط، ولامس الفارق بين السندات الحكومية الفرنسية والألمانية لأجل 10 سنوات (فارق OAT-Bund) 142 نقطة أساس لفترة وجيزة. وفي السوق، اتسعت فروق السندات الألمانية قصيرة الأجل، وتسطح منحنى الائتمان السيادي، وكان أداء أسهم البنوك أضعف من السوق الأوسع، وضعف اليورو.
وهذا المزيج شديد الشبه برد فعل السوق خلال أزمة الديون الأوروبية عام 2011.
معضلة فرنسا أن الحكومة تحتاج إلى تجديد ديون ضخمة باستمرار، بينما يطالب مستثمرو السندات بعائد أعلى، مما يجعل الاقتراض الجديد وإعادة تمويل الديون القديمة أكثر تكلفة. والأكثر إزعاجًا أن هامش الضبط المالي محدود للغاية، فجولدمان ساكس متشكك بوضوح في قدرة فرنسا على المضي قدمًا في الانكماش المالي، ويشير إلى أن انتخابات 2027 الأوروبية لن تغير هذا الوضع على الأرجح.
كما يفاقم العامل الياباني الضغط. فالمستثمرون اليابانيون كانوا منذ فترة طويلة مشترين مهمين للسندات الحكومية الفرنسية، بحيازات تبلغ نحو 23 تريليون ين (نحو 145 مليار دولار). لكن مع ارتفاع عوائد السندات المحلية اليابانية، تضاءلت ميزة العائد لحيازة السندات الفرنسية بعد التحوط من العملة، وبدأت الأموال في الانسحاب.
وتصريح صندوق النقد الدولي يستحق أيضًا قراءة متأنية: زيادة العائد الحالية في فرنسا «ما زالت قابلة للاحتواء»، لكن دون إجراءات ضبط مالي، ستشتد ضغوط التمويل مستقبلًا. وبترجمتها إلى لغة السوق: ليست أزمة الآن، لكن إذا لم يتغير شيء، سيصبح سوق السندات نفسه مصدر ضغط يجبر الحكومة على تعديل السياسة المالية.
وكان تعليق كيرتن شبه صريح: لن تخفض فرنسا عجزها طوعًا ما لم تجبرها أزمة سوق السندات على التحرك.
شرخان قد يشيران إلى نقطة تحول واحدة في أسعار الفائدة
يشير تحليل جولدمان ساكس إلى وجود «أقوى محركين» يدفعان العوائد العالمية طويلة الأجل للارتفاع، وهما التيسير المالي والتوسع المستمر في الإنفاق الرأسمالي على الذكاء الاصطناعي. الأول يخفض الأسعار عبر زيادة المعروض من السندات السيادية؛ والثاني يرفع علاوات الأجل عبر دعم نمو الناتج المحلي الإجمالي الاسمي وزيادة إصدار السندات طويلة الأجل لتمويل الذكاء الاصطناعي.
وهذا يعني أن طفرة الإنفاق الرأسمالي على الذكاء الاصطناعي ليست مجرد مسألة طلب تمويلي في أسواق رأس المال؛ بل هي أيضًا إحدى القوى التي تدفع العوائد طويلة الأجل للارتفاع: فطفرة بناء الذكاء الاصطناعي «عبر قنوات مثل دعم النمو الاقتصادي الاسمي وزيادة المعروض من السندات طويلة الأجل» تمارس ضغطًا تصاعديًا على الأسعار طويلة الأجل. لكن إذا زادت الفائدة المرتفعة من سوء ظروف تمويل الذكاء الاصطناعي وأجبرت الإنفاق الرأسمالي على التباطؤ، فقد تنخفض الأسعار طويلة الأجل بدلًا من ذلك.
وقد بدأ هذا المنطق يتحقق في السوق مؤخرًا: تجاوزت بيانات مؤشر أسعار المستهلكين ومؤشر أسعار المنتجين في الولايات المتحدة التوقعات، ومع ذلك انخفض عائد سندات الخزانة لأجل 10 سنوات بشكل غير متوقع. والسبب بالتحديد هو أن مخاوف ائتمان الذكاء الاصطناعي التي أثارتها كورويف خفضت توقعات السوق للنمو الاقتصادي طويل الأجل المدفوع بالذكاء الاصطناعي والمعروض من السندات طويلة الأجل.
لكن هذه ليست نتيجة مكسب للجميع. يرسم جولدمان ساكس دورة أكثر اكتمالًا:
الفائدة المرتفعة تضغط على أكثر مقترضي الذكاء الاصطناعي استدانة ← تشدد ظروف تمويل الديون ← يضطر الإنفاق الرأسمالي على الذكاء الاصطناعي إلى التباطؤ ← تنخفض الأسعار طويلة الأجل بسبب انخفاض المعروض ← لكن سلسلة صناعة الذكاء الاصطناعي تواجه في الوقت نفسه خفضًا في التقييمات وتعديلًا في توقعات الإيرادات وتباطؤًا في الاستثمار.
قد يحصل سوق السندات على فترة راحة، لكن الثمن هو ضغط على صناعة الذكاء الاصطناعي. هذه ليست مشكلة الفائدة تحل نفسها بنفسها، بل إعادة توزيع للمخاطر عبر فئات أصول مختلفة.
«صراع عالمي على رأس المال» يبدأ
تحقق الفائدة المرتفعة أمرًا واحدًا: إنها تجبر السوق على إعادة تسعير حقيقة طال نسيانها، وهي أن لرأس المال تكلفة وللتمويل حدودًا.
اتساع فارق السندات الحكومية الفرنسية يُظهر أن حصانة الديون السيادية في تراجع؛ وقفزة عائد سندات كورويف تُظهر أن أساس التمويل لطفرة الذكاء الاصطناعي ليس متجانسًا. شرخان يشيران إلى الاتجاه نفسه: تأثير الفائدة المرتفعة ينتقل من مستوى التسعير في الأسواق المالية إلى مستوى القدرة التمويلية للمقترضين الفعليين.
ويحذر محلل جولدمان ساكس بريفوروتسكي من أن الاقتصاد العالمي في حقبة ما بعد الأزمة المالية اعتمد على مدخرات وفيرة وأسعار فائدة منخفضة هيكليًا. كما أن الأنظمة المالية للحكومات مبنية على افتراض استمرار رأس المال الرخيص. والآن يتفكك هذا الافتراض.
إذا كان استثمار الذكاء الاصطناعي قادرًا على تحقيق معدلات عائد داخلي تتراوح بين 20% و30%، فإن التمويل بأسعار فائدة تقارب العشرة بالمائة ما زال معقولًا. لكن السؤال هو ماذا يحدث للقطاعات الأخرى التي تحتاج أيضًا إلى رأس المال. وقد يفسر هذا صعوبة خفض العوائد الحقيقية. فإذا توقع السوق إصدار كمية كبيرة من سندات القطاع الخاص عالية الجودة قريبًا، ستتراجع جاذبية شراء السندات السيادية.
يقترح بريفوروتسكي نتيجتين محتملتين: الأولى، أن يصبح الذكاء الاصطناعي مستدامًا ذاتيًا تدريجيًا وتخف ضغوط التمويل؛ والثانية، أن يتم تقنين رأس المال في مجالات أخرى، وتبدأ الأجزاء الأكثر هشاشة في الاقتصاد بالانهيار.
ينفجر الضغط عند نقاط الضعف في حجم الديون وتكاليف التمويل والتدفقات النقدية. ومن تكون ميزانيته العمومية الأكثر هشاشة يُقصى أولًا. وعندما يكون المقترض المُقصى كبيرًا بما يكفي، سواء كان دولة أو إمبراطورية البنية التحتية للذكاء الاصطناعي، سيضطر السوق بأكمله إلى إعادة معايرة حكمه على «مرساة أسعار الفائدة طويلة الأجل».
وهذه المعايرة لم تبدأ إلا للتو.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.