


2027: اقتصاد التوكن يدخل عصر التقاط القيمة
 Odaily
من Hyperliquid إلى Polymarket، قد تصبح أسواق التنبؤ فرصة مهمة للتحول التالي في Tokenomics.
يُعد سوق العملات المشفرة من أبرع الأسواق في خلق السرديات.
تشهد كل دورة سوقية ظهور مفاهيم وأصول وتوقعات نمو جديدة.
يحدث في السوق تغيير يستحق الانتباه.
بدأ عدد متزايد من المستثمرين بإعادة النظر في أساسيات المشروع:
كم عدد المستخدمين الحقيقيين لديه؟ ما مقدار الإيرادات المستدامة التي يمكنه تحقيقها؟ وهل يمكن تحويل هذه الإيرادات إلى قيمة اقتصادية طويلة الأجل تعود على التوكن؟
في الماضي، قد يحظى المشروع باهتمام السوق بفضل سردية ممتازة ومجتمع ضخم والإدراج في البورصات.
لكن في المستقبل قد لا تكون هذه العوامل كافية.
التحول من الاعتماد على السردية إلى الاعتماد على الإيرادات، ومن سردية السوق إلى التقاط القيمة، قد يمثل تغييرًا مهمًا في منطق الاستثمار بالعملات المشفرة في المرحلة القادمة.
وHyperliquid وPolymarket يوضحان هذا التغيير من اتجاهين مختلفين.
01|Hyperliquid: الإيرادات الحقيقية تبدأ في أن تصبح جوهر Tokenomics
إذا أردنا البحث عن نموذج أعمال في مجال العملات المشفرة يستحق الدراسة في السنوات الأخيرة، فإن Hyperliquid بلا شك أحد هذه النماذج.
قيمته لا تكمن فقط في بناء منصة تداول تنافسية، بل في إثبات أن بروتوكولات العملات المشفرة يمكنها تحقيق إيرادات من الرسوم كبيرة من خلال تداول المستخدمين الحقيقيين.
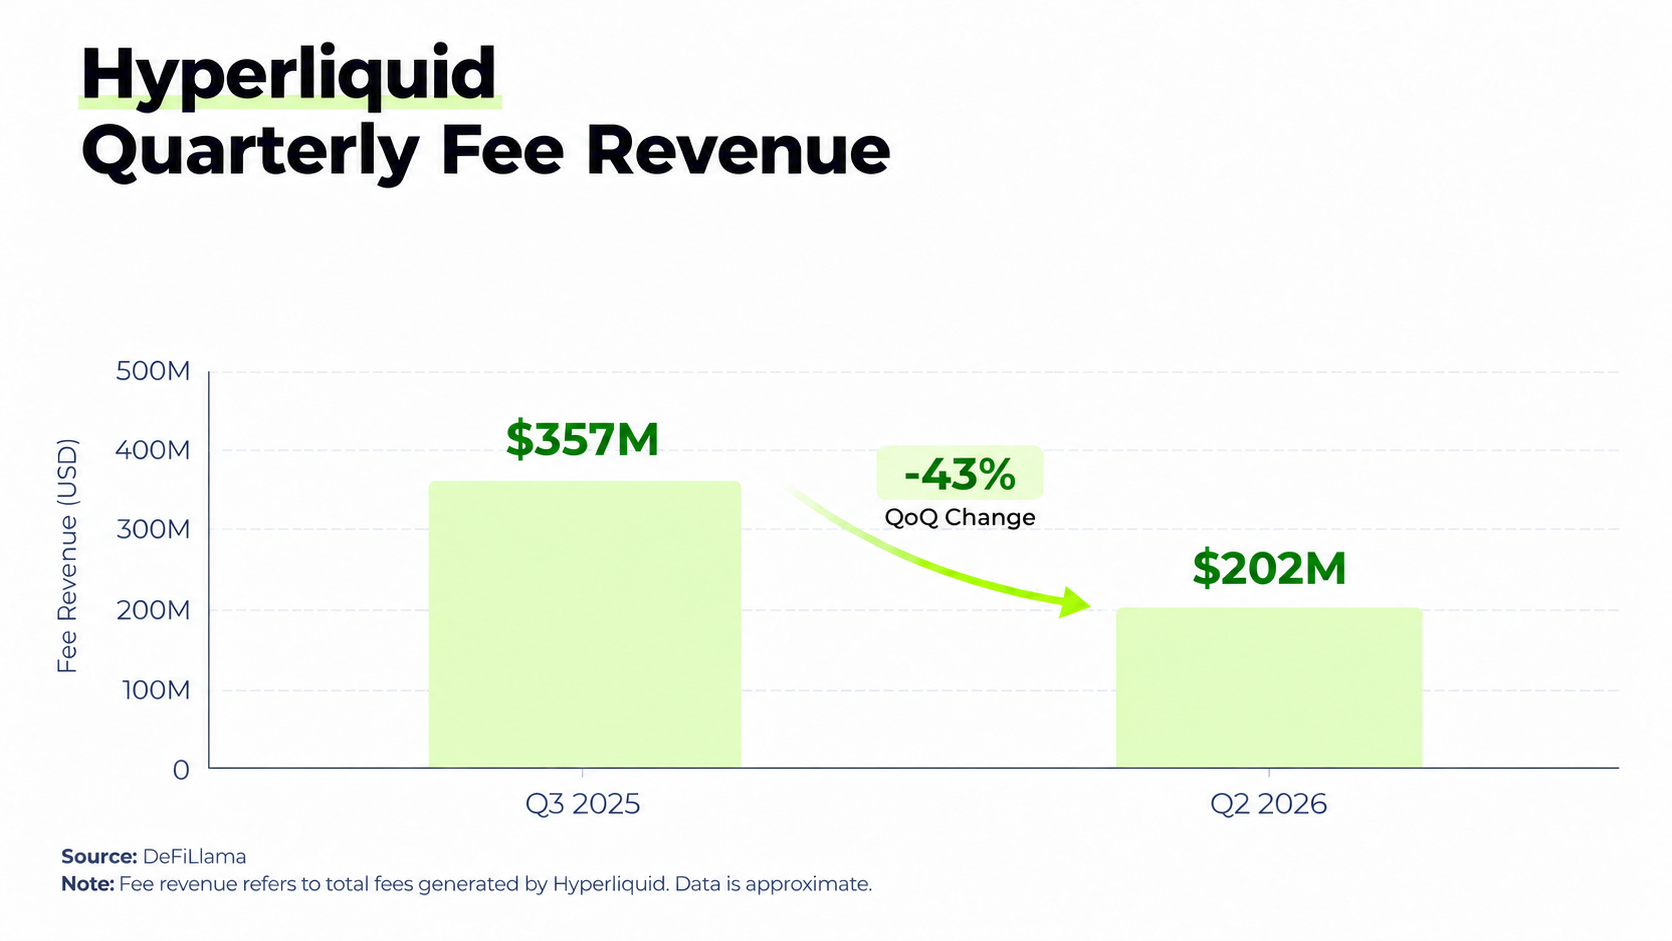
وفقًا للبيانات التاريخية من DeFiLlama، حقق Hyperliquid حوالي 357 مليون دولار من إيرادات الرسوم في الربع الثالث من عام 2025، وحقق حوالي 202 مليون دولار في الربع الثاني من عام 2026.
هذا يعني أن بروتوكولات التداول أصبحت قادرة على تكوين نشاط تجاري مستدام على نطاق واسع.
لكن الأجدر بالانتباه هو كيفية ربط Hyperliquid لتشغيل البروتوكول بالآلية الاقتصادية لـ HYPE.
يخصص Hyperliquid الغالبية العظمى من رسوم التداول المؤهلة إلى صندوق المساعدة (Assistance Fund)، لاستخدامها في شراء HYPE من السوق، كما توجد آلية حرق للتوكن في سيناريوهات محددة.
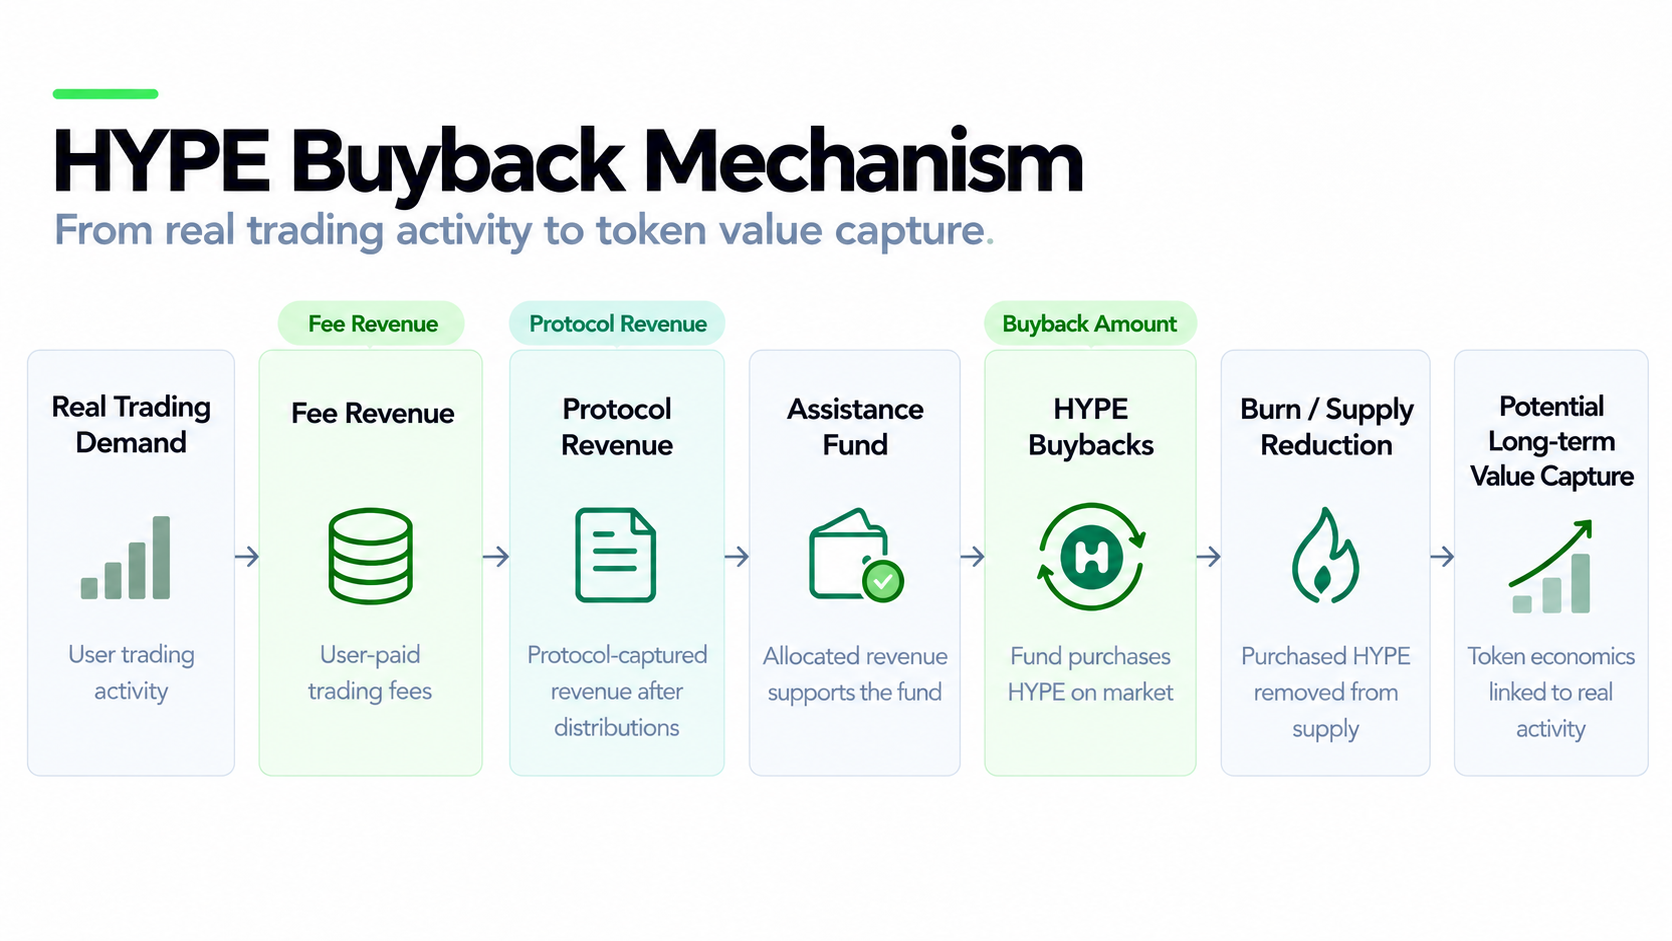
وبذلك يتشكل مسار لالتقاط القيمة جدير بالدراسة:
طلب تداول حقيقي ← إيرادات رسوم ← إعادة شراء التوكن ← التقاط قيمة طويلة الأجل
هذا يختلف بوضوح عن نماذج Tokenomics السابقة التي اعتمدت بشكل كبير على الحوافز التضخمية وعوائد الستاكينغ وسرديات السوق.
بدأت الآلية الاقتصادية للتوكن ترتبط بالأعمال الحقيقية للبروتوكول.
بالطبع، نمو الإيرادات لا يعني بالضرورة ارتفاع سعر التوكن، وإعادة الشراء لا تلغي تقلبات السوق.
لكن Hyperliquid يقدم عينة صناعية مهمة:
منطق القيمة طويلة الأجل للتوكن يمكن ألا يعتمد كليًا على التوقعات المستقبلية، بل يبدأ تدريجيًا في الارتباط بأنشطة تشغيلية قابلة للتحقق.
02|Polymarket: أسواق التنبؤ تشكل منحنى نمو جديدًا للإيرادات
إذا كان Hyperliquid قد أثبت أن بروتوكولات التداول يمكنها بناء آلية قوية لالتقاط القيمة، فإن Polymarket يثبت شيئًا آخر: سوق التنبؤ نفسه أصبح سوق تداول واسع النطاق ذا إمكانات تجارية.
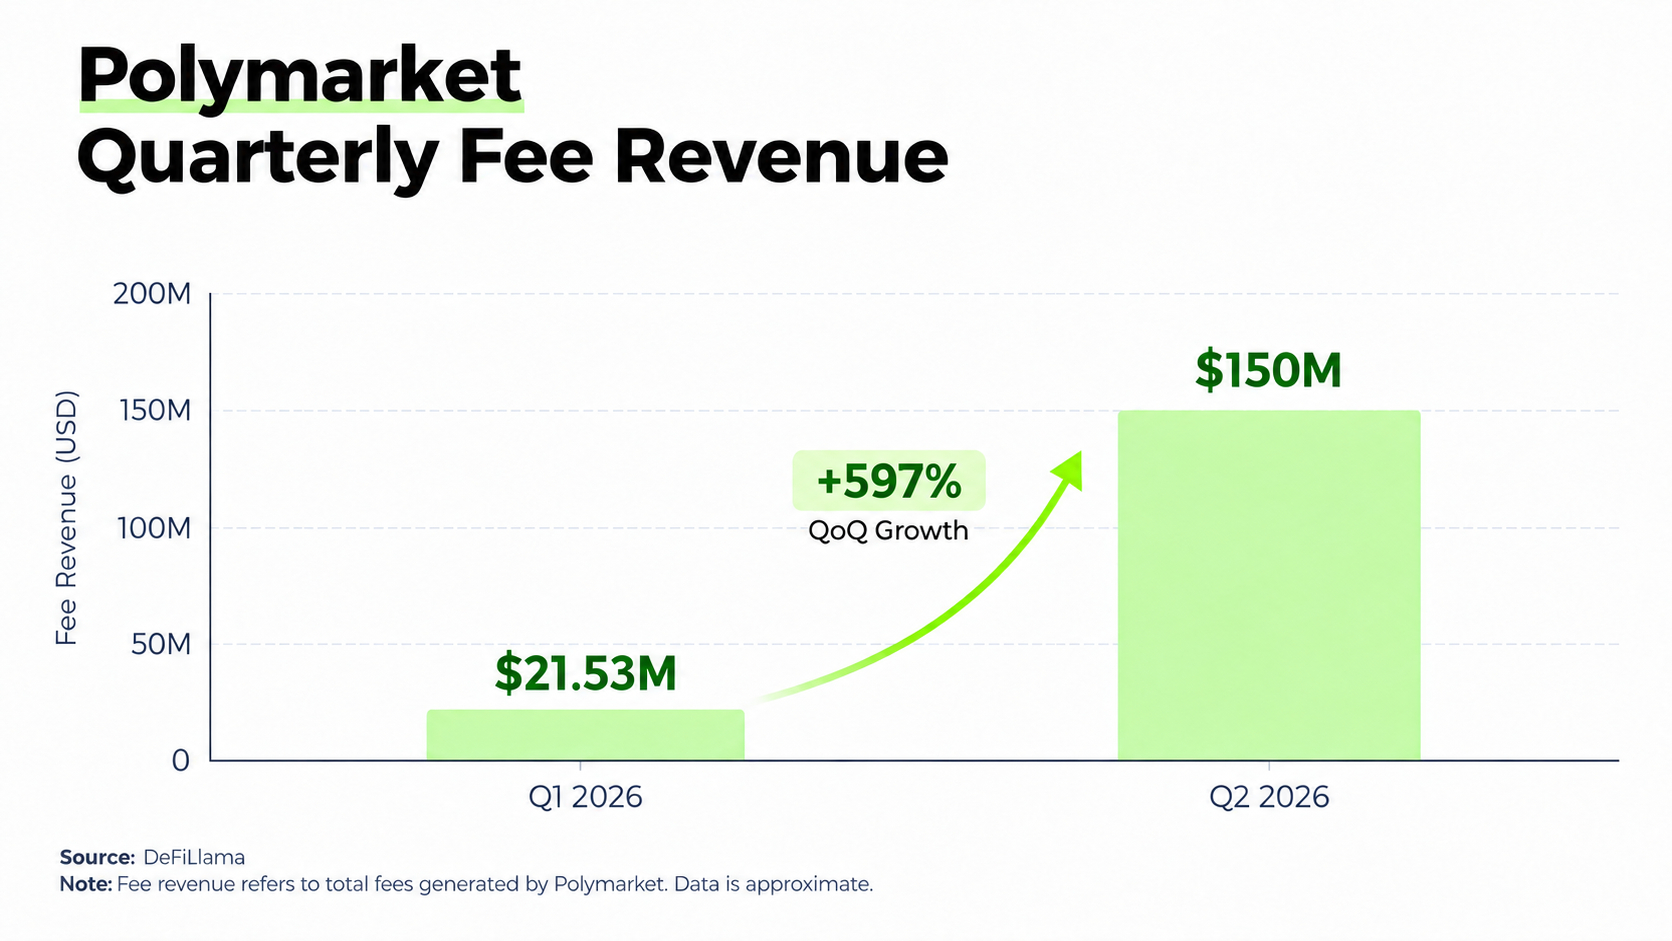
وفقًا للإحصاءات التاريخية من DeFiLlama، حقق Polymarket حوالي 21.53 مليون دولار من إيرادات الرسوم في الربع الأول من عام 2026، ونمت إلى حوالي 150 مليون دولار في الربع الثاني.
خلف هذا النمو، يتوسع نطاق تطبيقات أسواق التنبؤ باستمرار.
في الماضي، عندما يتحدث الناس عن أسواق التنبؤ، غالبًا ما يفكرون أولاً في الانتخابات الأمريكية أو الانتخابات الرئاسية أو توقعات أسعار العملات المشفرة.
لكن اليوم، تتجه أسواق التنبؤ تدريجيًا نحو أحداث العالم الحقيقي الأوسع.
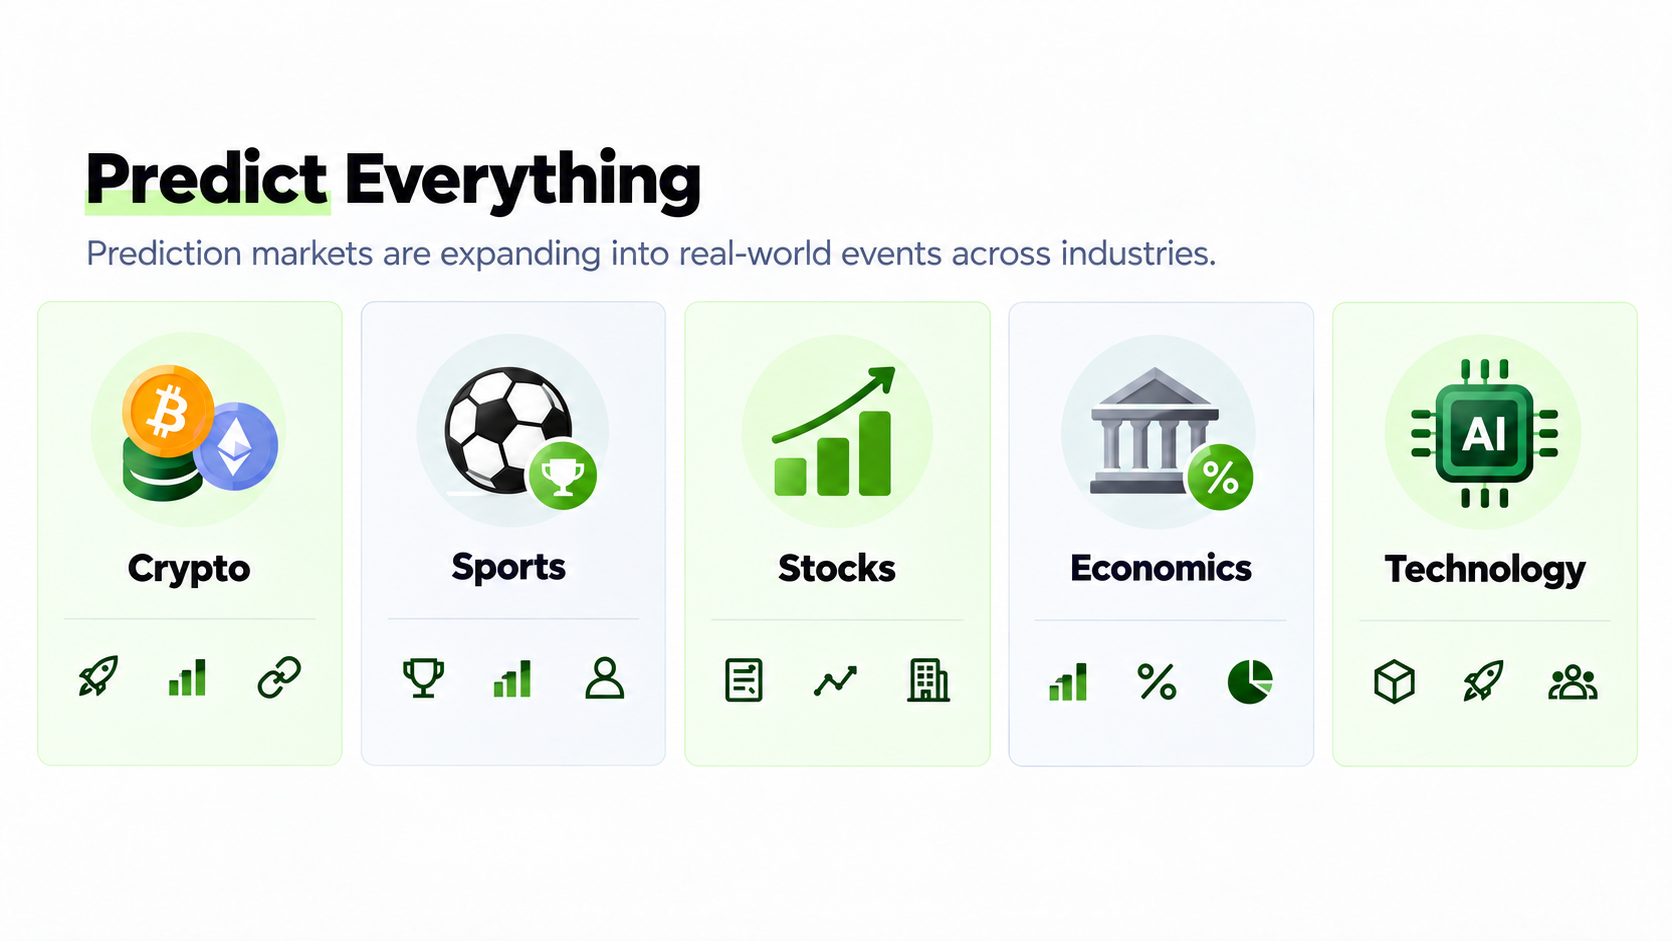
من العملات المشفرة إلى الرياضة، ومن الاقتصاد إلى التكنولوجيا، وصولاً إلى الأحداث المتعلقة بالأسهم والشركات المدرجة وأسواق رأس المال، يمكن التعبير عن توقعات السوق من خلال أسواق التنبؤ لعدد متزايد من القضايا الواقعية.
وهذا يجعل Predict Everything يتحول تدريجيًا من مفهوم إلى اتجاه منتج ذي خيال تجاري.
ما يميز أسواق التنبؤ أنها لا تعتمد على صناعة معينة لتوليد موضوعات ساخنة باستمرار.
الاقتصاد العالمي والأحداث الرياضية والتطور التكنولوجي والأسواق المالية تتغير كل يوم.
كل حدث مهم قد يخلق اهتمامًا جديدًا ومشاركة مستخدمين وطلبًا على التداول.
يجب التمييز بين نمو إيرادات Polymarket وبين إنشائه آلية إعادة شراء للتوكن مماثلة لـ Hyperliquid.
فكلاهما يثبت قدرات مختلفة.
Hyperliquid يوضح كيف ترتبط إيرادات التداول الحقيقية بـ Tokenomics.
Polymarket يوضح كيف تشكل أسواق التنبؤ طلب المستخدمين والحجم التجاري من خلال أحداث العالم الحقيقي المستمرة.
عندما تتحد القدرة التجارية لأسواق التنبؤ مع آلية التقاط القيمة للتوكن، يظهر اتجاه جديد يستحق الانتباه.
03|من بافيت إلى العملات المشفرة: منطق الاستثمار طويل الأجل يتغير
في أسواق رأس المال التقليدية، الاستثمار طويل الأجل في القيمة ليس مفهومًا جديدًا.
استثمار بافيت طويل الأجل في كوكاكولا وآبل لم يكن فقط بسبب امتلاكهما علامات تجارية مشهورة أو قصص أعمال مثيرة.
الأهم أن هذه الشركات قادرة على بناء طلب عملاء مستدام وإيرادات تشغيلية وتدفقات نقدية من خلال منتجات وخدمات حقيقية، وخلق قيمة طويلة الأجل للمساهمين من خلال تخصيص رأس المال.
خلف ذلك منطق واضح نسبيًا:
طلب حقيقي ← تشغيل مستدام ← ربحية ← خلق قيمة طويلة الأجل
بالمقارنة، يعاني سوق العملات المشفرة من مشكلة طويلة الأمد:
العديد من المشاريع تمتلك توكنات، لكنها تفتقر إلى آلية واضحة بما يكفي لالتقاط القيمة.
حتى لو كان المشروع يمتلك عددًا كبيرًا من المستخدمين وأنشطة التداول والتعاون البيئي، فقد لا يحصل حاملو التوكن بالضرورة على ارتباط اقتصادي مقابل من تشغيل البروتوكول.
سعر التوكن غالبًا ما يعتمد أكثر على معنويات السوق والسيولة والتوقعات المستقبلية.
لكن مشاريع مثل Hyperliquid تدفع باتجاه تفكير آخر.
عندما يستطيع البروتوكول تحقيق إيرادات حقيقية، ويستخدم جزءًا من الإيرادات من خلال آلية شفافة لإعادة شراء التوكن أو حرقه أو ترتيبات اقتصادية أخرى، يبدأ Tokenomics في امتلاك أساس أوضح للتحليل الأساسي.
التوكن ليس سهمًا، ولا يمثل بطبيعته ملكية الشركة أو حقوق توزيع الأرباح.
لكن عند تقييم المستثمرين للتوكن، قد يركزون بشكل متزايد على أسئلة مشابهة للاستثمار التقليدي في القيمة:
هل يمتلك المشروع طلبًا طويل الأجل؟
هل يمكن أن تستمر الإيرادات؟
هل يمكن للآلية الاقتصادية التقاط القيمة حقًا؟
هذا التغيير قد يكون أحد أهم الاتجاهات الهيكلية في دورة سوق العملات المشفرة القادمة.
في المستقبل، التوكن الأكثر تنافسية قد لا يكون فقط صاحب أقوى سردية، بل التوكن القادر على إثبات قيمته الاقتصادية باستمرار.
04|ماذا يحدث عندما يجتمع التوكن مع أسواق التنبؤ؟
في الماضي، كانت الوظائف الرئيسية للتوكن تتركز عادة في التداول والحوكمة والستاكينغ والمدفوعات والحوافز البيئية.
هذه الوظائف شكلت أساس Tokenomics في المرحلة المبكرة من Web3.
لكن بالنسبة لعدد كبير من التوكنات التي تم إصدارها بالفعل وتمتلك مجتمعًا وسيولة، تظل هناك مشكلة واقعية:
بخلاف التداول والاحتفاظ، كم سببًا يمتلك المستخدمون للاستمرار في استخدامه؟
قد تقدم أسواق التنبؤ إجابة جديدة.
عندما يتم ربط التوكن بسوق التنبؤ، تتاح له الفرصة للتحول من مجرد أصل تداول إلى أصل تطبيقي يمكنه المشاركة في التنبؤ بالأحداث العالمية.
يمكن للمستخدمين استخدام التوكن المقابل للمشاركة في أنواع مختلفة من أحداث التنبؤ مثل العملات المشفرة والرياضة والاقتصاد والتكنولوجيا.
نتائج التنبؤ تحدد تسوية التداول، وأنشطة مشاركة المستخدمين تشكل باستمرار طلب استخدام فعلي للتوكن.
الأهم أن أسواق التنبؤ ليست سيناريو تطبيق لمرة واحدة.
الأحداث العالمية تحدث باستمرار، وموضوعات التنبؤ الجديدة تظهر باستمرار.
هذا يعني أن التوكن لديه فرصة للحصول على أنشطة استخدام مستدامة، بدلاً من الاعتماد فقط على الموضوعات الساخنة المؤقتة في السوق.
في الوقت نفسه، يمكن لتداول التنبؤ أن يحقق إيرادات رسوم.
عندما تتحد هذه الإيرادات من خلال آلية اقتصادية واضحة مع إعادة شراء التوكن أو حرقه أو الحوافز البيئية أو ترتيبات أخرى لالتقاط القيمة، تتاح الفرصة لـ Tokenomics لتشكيل دورة جديدة:
فائدة التوكن ← نشاط التداول ← إيرادات البروتوكول ← إعادة الشراء والحرق ← التقاط القيمة
من بينها، إعادة الشراء والحرق يحتاجان إلى دعم من آليات تنفيذ فعلية، ولا يحدثان تلقائيًا بمجرد الربط بسوق التنبؤ.
لكن مغزى هذا الاتجاه واضح تمامًا:
أسواق التنبؤ قد لا تضيف فقط سيناريو استخدام للتوكن، بل تتيح الفرصة لربط النموذج الاقتصادي للتوكن بإيرادات الأعمال الحقيقية.
وهذا أيضًا سبب مهم لاختلافه عن العديد من حلول فائدة التوكن التقليدية.
05|من حرارة المجتمع إلى أنشطة استخدام حقيقية للتوكن
مشاريع Web3 عادة ما تولي أهمية كبيرة للمجتمع.
حجم المجتمع ومتابعة وسائل التواصل الاجتماعي وكمية التفاعل وقدرة KOL على الانتشار كانت لفترة طويلة مؤشرات مهمة لقياس تأثير المشروع.
لكن إدارة المجتمع تواجه تحديًا شائعًا:
كيف نجعل المستخدمين مستعدين للمشاركة المستمرة بعد انتهاء الأنشطة التسويقية؟
الإسقاطات الجوية التقليدية والمهام ومسابقات التداول والأنشطة الاجتماعية غالبًا ما تخلق اهتمامًا على المدى القصير.
لكن عندما ينتهي النشاط، قد تنخفض مشاركة المستخدمين أيضًا.
تقدم أسواق التنبؤ طريقة أخرى لإدارة المجتمع.
يمكنها تحويل الأحداث العالمية المستمرة إلى موضوعات يهتم بها المجتمع ويشارك فيها بشكل جماعي.
على سبيل المثال، مباراة كرة قدم مهمة، أو إطلاق منتج تقني، أو قرار سياسة اقتصادية، أو إعلان مهم لشركة مدرجة، قد تصبح جميعها محتوى يشارك فيه أعضاء المجتمع بالتنبؤ والنقاش.
وبذلك تتشكل دورة مشاركة طبيعية:
امتلاك التوكن ← المشاركة في التنبؤ ← متابعة النتائج ← نقاش المجتمع ← المشاركة المستمرة
على عكس الأنشطة التسويقية لمرة واحدة، الأحداث العالمية تحدث باستمرار، وأسواق التنبؤ يمكنها توليد موضوعات مشاركة جديدة باستمرار.
هذا يعني أن إدارة المجتمع لديها فرصة للتحول من الدفع التسويقي الدوري إلى دفع منتج أكثر استدامة.
الأهم أن نشاط المجتمع لم يعد يقتصر على الدردشة والمشاركة وبيانات التفاعل.
بل يمكنه أيضًا الارتباط بالاستخدام الفعلي للتوكن.
من خلق حرارة المجتمع إلى خلق أنشطة استخدام حقيقية للتوكن.
وعندما تشكل هذه الأنشطة إيرادات للبروتوكول، تتاح الفرصة لربط نمو المجتمع باقتصاد التوكن بشكل أكثر مباشرة.
06|من تدفق المجتمع إلى مدخل جديد لنمو المستخدمين
نمو المستخدمين في مشاريع Web3 التقليدية يعتمد عادة على الظهور في البورصات وترويج KOL والتعاون البيئي والانتشار المجتمعي.
هذه الطرق تتطلب من المشروع استثمار الموارد باستمرار والبحث بنشاط عن مستخدمين جدد.
لكن عندما يتم ربط التوكن بسوق التنبؤ، تتاح له الفرصة لدخول سيناريو تطبيق لم يكن في الأصل جزءًا من نظامه البيئي.
لنفترض أن مستخدمًا كان يرغب فقط في المشاركة في التنبؤ بمباراة رياضية معينة.
عندما يدخل سوق تنبؤ يدعم التداول بعملات متعددة، قد يكتشف بالإضافة إلى العملات المستقرة أن ABC يمكن استخدامه أيضًا للمشاركة في التنبؤ.
إذا كان ABC يمتلك حقوق مجتمع جذابة أو أنشطة أو قيم استخدام أخرى، فقد يتعرف أكثر على المشروع خلف هذا التوكن.
النموذج التقليدي عادة هو:
التعرف على المشروع أولاً ← شراء التوكن ← البحث عن سيناريو استخدام أخيرًا
النموذج الجديد قد يكون:
اكتشاف سيناريو التطبيق أولاً ← التعرف على التوكن ← التعرف أكثر على نظام المشروع البيئي
هذا يعني أن التوكن لم يعد يُكتشف فقط من خلال أسواق التداول أو الأنشطة التسويقية.
بل يمكنه أيضًا الوصول إلى مجموعات مستخدمين جديدة من خلال التطبيق الفعلي.
بالنسبة للتوكنات التي تمتلك بالفعل مجتمعًا ناضجًا وأساس سيولة، فإن مسار النمو هذا له قيمة تستحق الاستكشاف.
خاصة في ظل التطور المستمر لحجم مستخدمي أسواق التنبؤ، التوكنات التي تبني سيناريوهات تطبيق مبكرًا لديها فرصة للحصول على وعي المستخدمين والمشاركة المجتمعية وخبرة التعاون البيئي في وقت أبكر.
مدخل التطبيق الجديد قد يصبح نقطة انطلاق جديدة لنمو التوكن.
07|في عام 2027، قد يكتسب إدراج التوكن معنى جديدًا
في الماضي، كان إدراج التوكن يعني عادة الإدراج في بورصة مركزية أو بورصة لامركزية.
إدراج CEX يحل مشكلة قنوات التداول وإمكانية الوصول إلى السوق.
إدراج DEX يحل مشكلة السيولة على السلسلة وتبادل الأصول.
لكن عندما يمكن استخدام التوكن مباشرة في أسواق التنبؤ، قد يبدأ الإدراج في اكتساب معنى جديد.
إدراج سوق التنبؤ (Prediction Market Listing).
لم يعد مجرد إضافة مكان تداول للتوكن.
بل إدخال التوكن إلى سوق تطبيقي يمتلك مشاركة مستخدمين حقيقية ومحتوى أحداث مستمرًا وإيرادات بروتوكول محتملة.
هذا يعني أن قيمة إدراج التوكن قد تتوسع من مجرد سيولة التداول إلى التطبيق الفعلي والنشاط الاقتصادي.
بالنسبة للتوكنات التي أكملت الإدراج في البورصات وتمتلك مجتمعًا وأساس سيولة، قد يصبح هذا تخطيطًا بيئيًا يستحق الانتباه في المرحلة القادمة.
خاصة في ظل تركيز السوق المتزايد على التقاط القيمة، لم تعد سيناريوهات التطبيق الجديدة مجرد إضافة وظيفية للمنتج.
بل لديها فرصة لتصبح جزءًا مهمًا من Tokenomics.
بالطبع، ليست كل التوكنات مناسبة للربط بأسواق التنبؤ. السيولة والأمان التقني وطلب السوق والمتطلبات القانونية المطبقة ما زالت شروطًا أساسية تحتاج إلى تقييم.
لكن بالنسبة للتوكنات التي تستوفي هذه الشروط، تقدم أسواق التنبؤ إمكانية جديدة:
بخلاف أسواق التداول القائمة، بناء طلب استخدام حقيقي ونشاط اقتصادي إضافي.
وعندما يبدأ عدد متزايد من التوكنات في استكشاف هذا الاتجاه، قد تتطور أسواق التنبؤ تدريجيًا من تطبيق ناشئ إلى بنية تحتية مهمة لنظام التوكن البيئي.
08|الفرصة الحقيقية قد تكون للتوكنات الأسبق في إتمام التحول نحو التقاط القيمة
لن تتوقف العملات المشفرة عن خلق سرديات جديدة.
لكن امتلاك السردية فقط قد يصبح غير كافٍ بشكل متزايد لدعم التطور طويل الأجل للمشروع.
في المستقبل، قد يركز السوق أكثر على المستخدمين الحقيقيين والإيرادات الحقيقية والقيمة الاقتصادية القابلة للتحقق.
ما إذا كان التوكن يمتلك تنافسية طويلة الأجل قد لا يعتمد فقط على عدد البورصات وحجم المجتمع واهتمام السوق.
بل يعتمد أيضًا على:
كم عدد المستخدمين الذين يستخدمونه فعلاً؟
هل يمكن أن تستمر سلوكيات الاستخدام هذه؟
ما مقدار الإيرادات التي يمكن أن يحققها التطبيق الفعلي؟
وكم من هذه الإيرادات يمكن أن يلتقطها اقتصاد التوكن؟
قد تقدم أسواق التنبؤ إجابات جديدة لهذه الأسئلة.
يمكنها إدخال التوكنات الموجودة بالفعل إلى سوق تطبيقي ينتج باستمرار أحداثًا جديدة ومحتوى جديدًا وطلبًا على التداول.
كما تتاح لها الفرصة لربط مشاركة المستخدمين وإيرادات البروتوكول بـ Tokenomics.
بالنسبة للتوكنات التي تمتلك بالفعل مجتمعًا ناضجًا وأساسًا سوقيًا، هذا ليس مجرد إضافة وظيفة.
قد يكون فرصة مهمة للتحول من الاعتماد على السردية إلى الاعتماد على الإيرادات، ومن فائدة التوكن إلى التقاط القيمة.
وفي المرحلة المبكرة من تشكل البنية التحتية للتطبيقات الجديدة، التوكنات التي تكمل التخطيط أولاً لديها فرصة لبناء وعي المستخدمين مبكرًا وتجميع بيانات الاستخدام الفعلي واستكشاف نماذج اقتصادية مستدامة.
هذه الميزة المبكرة لا تضمن النجاح، لكنها قد تؤثر على موقع المنافسة البيئية في المستقبل.
في الماضي، كان Web3 يحل مشاكل كيفية إصدار التوكن وكيفية تداوله وكيفية الحصول على السيولة.
أما في المستقبل، فقد يكون السؤال الأكثر أهمية هو:
كيف يخلق التوكن قيمة اقتصادية ويلتقطها باستمرار من خلال الاستخدام الحقيقي؟
في عام 2027، قد يصبح هذا السؤال أحد أهم قضايا Tokenomics.
وأسواق التنبؤ قد تكون إحدى الإجابات التي تتشكل الآن.
PolyWin
Open Finance for Prediction Markets.
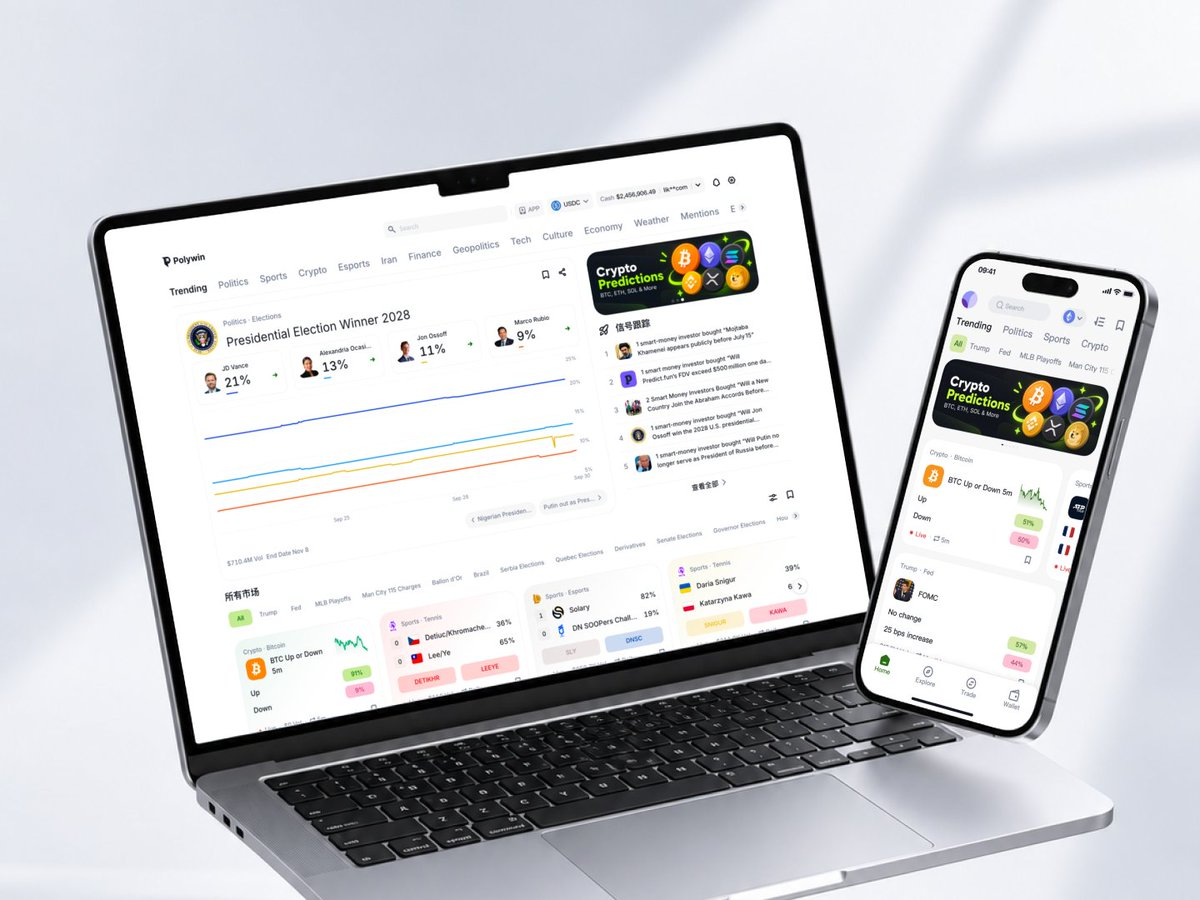
تبني PolyWin بنية تحتية لامركزية لأسواق التنبؤ متعددة العملات، تدعم التوكنات المؤهلة للمشاركة المباشرة في تداول التنبؤ والتسوية.
الهدف طويل الأجل لـ PolyWin ليس فقط توسيع نطاق الأصول التي تدعمها أسواق التنبؤ، بل استكشاف ربط استخدام التوكن الحقيقي وأنشطة التداول المستمرة وإيرادات البروتوكول بآليات التقاط القيمة.
من النظام البيئي للمنصة إلى المشاريع الشريكة، تأمل PolyWin في دفع أسواق التنبؤ لتصبح بنية تحتية تطبيقية جديدة لـ Tokenomics، وتوفير مساحة أكبر لتحقيق آليات اقتصادية مثل توزيع الإيرادات وإعادة شراء التوكن وحرقه.
Predict Everything. Capture Real Value.
إدراج التوكن · أسواق تنبؤ متعددة الأصول · مشاركة الإيرادات · تكامل Tokenomics
تحذير من المخاطر: تداول أسواق التنبؤ ينطوي على مخاطر خسارة رأس المال. ربط التوكن وترتيبات السيولة وتوزيع الإيرادات والآليات الاقتصادية ذات الصلة يجب أن تخضع لتقييمات فنية وتجارية وقانونية ضرورية. التقاط القيمة والتأثيرات البيئية التي يناقشها هذا المقال هي اتجاهات تطوير محتملة ولا تشكل أي ضمان للعائد أو الربح أو السعر.
ملاحظة البيانات: بيانات الرسوم التاريخية لـ Hyperliquid وPolymarket في هذا المقال تستخدم منهجية إحصاء DeFiLlama. إجمالي الرسوم لا يساوي صافي أرباح البروتوكول أو مبلغ إعادة شراء التوكن أو عائد الحاملين؛ يجب إعادة التحقق من البيانات وفترات الإحصاء وآليات إعادة الشراء عند النشر الرسمي.
[1] DeFiLlama — Hyperliquid
https://defillama.com/protocol/hyperliquid
[2] DeFiLlama — Polymarket
https://defillama.com/protocol/polymarket
[3] CoinMarketCap — HYPE
https://coinmarketcap.com/currencies/hyperliquid/
[4] الوثائق الرسمية لـ Hyperliquid
https://hyperliquid.gitbook.io/hyperliquid-docs/
[5] الوثائق الرسمية لـ Polymarket
مرجع البيانات: أكتوبر 2026. البيانات التاريخية والآليات الاقتصادية تخضع لأحدث إفصاحات كل منصة. هذا المقال لا يشكل نصيحة استثمارية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.