


تحليل بيرنشتاين: حصة ChatGPT تنخفض إلى 64%، ومعركة الذكاء الاصطناعي الاستهلاكي تتحول نحو الوكلاء
 Blockbeats
ملخص سريع:
· لا يزال ChatGPT هو الرائد المطلق في الذكاء الاصطناعي الاستهلاكي، بحصة تبلغ حوالي 64% من المستخدمين النشطين شهريًا لتطبيقات الذكاء الاصطناعي عالميًا، وحوالي 60% في الولايات المتحدة، مع تفوق واضح في نشاط المستخدمين ومعدلات الاحتفاظ.
· لكن السوق الإضافي يتم اقتسامه من قبل المنافسين. خلال العام الماضي، انخفضت حصة ChatGPT من المستخدمين النشطين شهريًا عالميًا من 78% إلى 64%، بينما ارتفعت حصة Gemini من 19% إلى 26%؛ وفي السوق الأمريكية، ارتفعت حصة Claude من 2% إلى 9%.
· تظهر التنزيلات نقطة تحول أوضح: منذ أبريل من هذا العام، سجل ChatGPT نموًا سلبيًا على أساس سنوي، بينما لا يزال Gemini وClaude وMeta AI يحققون نموًا مرتفعًا.
· يرى بيرنشتاين أن الصناعة تدخل مرحلة جديدة من المنافسة على الوكلاء. تصدر Meta Muse متجر التطبيقات الأمريكي بعد 10 أيام فقط من إطلاقه، وتتحول مؤشرات المنافسة من "التنزيلات" إلى المستخدمين النشطين يوميًا، ومعدلات الاحتفاظ، وقدرة إنجاز المهام الفعلية.
· أصبح الذكاء الاصطناعي أيضًا بوابة جديدة للبحث والاكتشاف في التجارة الإلكترونية، لكن الإحالات من الذكاء الاصطناعي التوليدي لا تزال أقل من 1.5% من إجمالي حركة المرور لمواقع التجزئة والتجارة الإلكترونية، ولا يزال التأثير التجاري في مراحله المبكرة.
في 23 سبتمبر، أصدر بيرنشتاين أحدث إصدار من "متتبع استخدام الذكاء الاصطناعي الاستهلاكي"، الذي يتتبع التنزيلات والمستخدمين النشطين شهريًا ويوميًا ومعدلات الاحتفاظ وحركة مرور الويب لمنتجات الذكاء الاصطناعي الاستهلاكية الرئيسية مثل ChatGPT وGemini وClaude وMeta AI وGrok.
الاتجاه الذي يظهره التقرير واضح: لم تتزعزع ريادة ChatGPT بعد، لكن سوق الذكاء الاصطناعي الاستهلاكي يتحول تدريجيًا من "هيمنة لاعب واحد" إلى منافسة متعددة المنصات؛ وفي الوقت نفسه، تتحول المنافسة نفسها من روبوتات الدردشة إلى الوكلاء.
ChatGPT لا يزال الأول، لكن المنافسين يلتهمون النمو الإضافي
من حيث حجم المستخدمين، لا يزال ChatGPT يتمتع بميزة ساحقة.
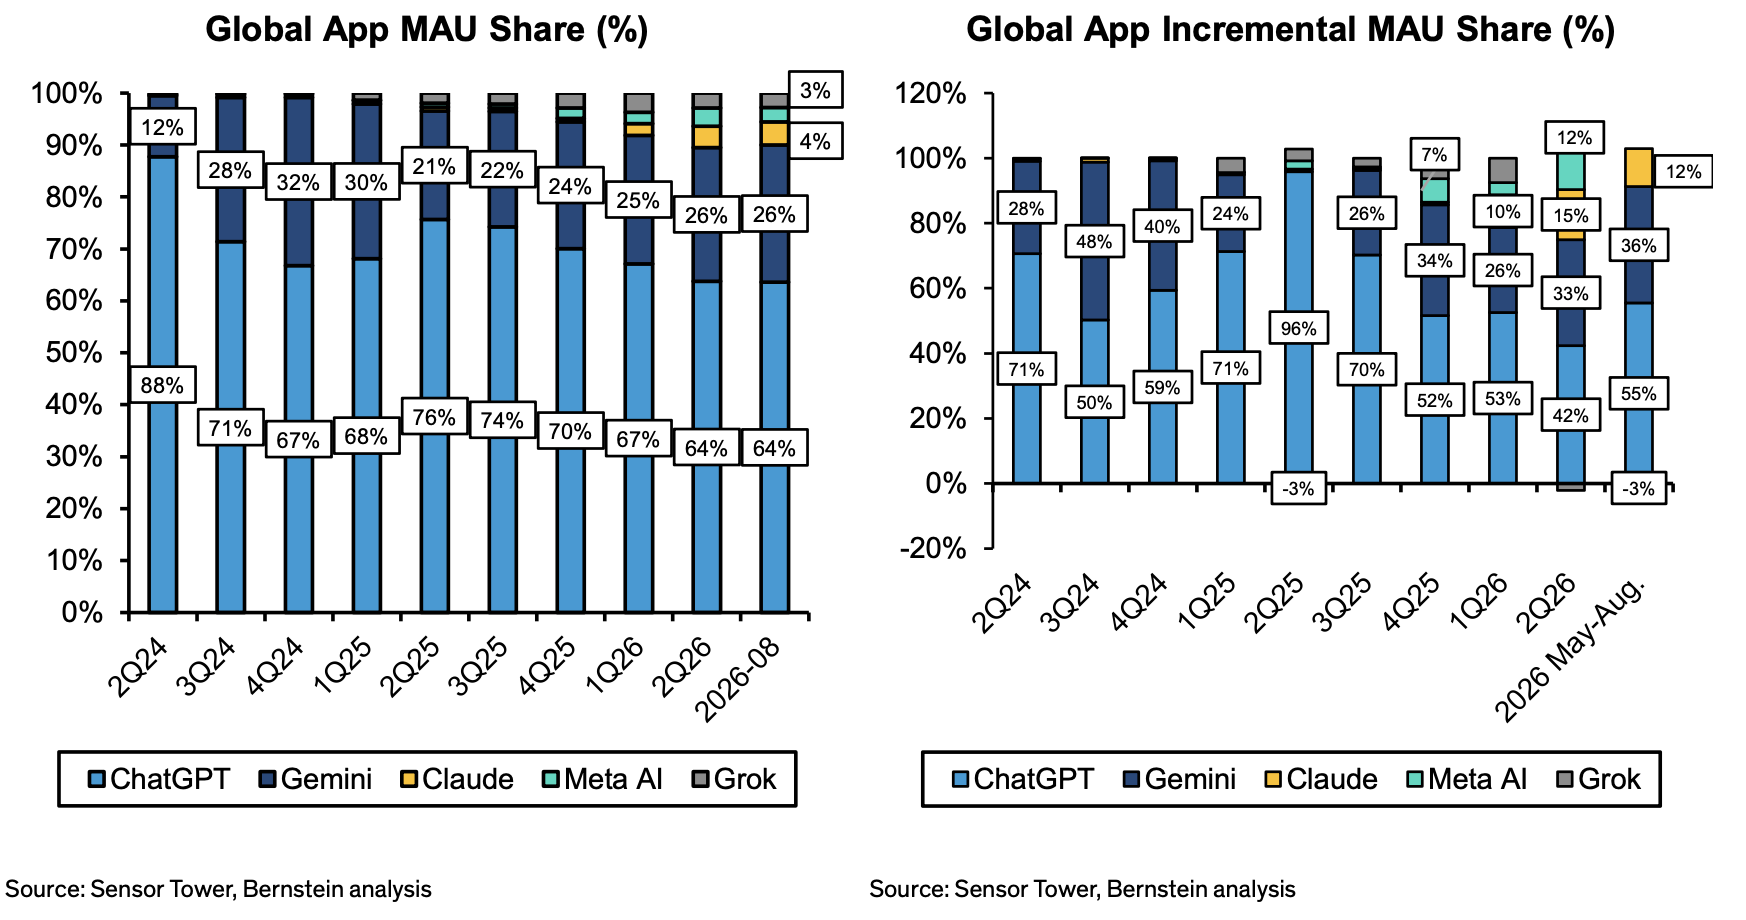
تظهر بيانات بيرنشتاين أن ChatGPT يمثل حاليًا حوالي 64% من المستخدمين النشطين شهريًا لتطبيقات الذكاء الاصطناعي الرئيسية عالميًا، وحوالي 60% في السوق الأمريكية. والأهم من ذلك، أنه ليس فقط الأكثر استخدامًا، بل الأعلى ترددًا: نسبة المستخدمين النشطين يوميًا إلى شهريًا حوالي 40%-45%، ومعدل الاحتفاظ لمدة 7 أيام حوالي 25%-30%، وكلاهما أعلى من المنافسين الرئيسيين.
بعبارة أخرى، ميزة ChatGPT ليست فقط "قاعدة تثبيت كبيرة"، بل أنه دخل بشكل أعمق في العادات اليومية للمستخدمين.
لكن إذا نظرنا إلى سرعة التغيير، بدأ الهيكل في التراخي.
من أغسطس 2025 إلى أغسطس 2026، انخفضت حصة ChatGPT من المستخدمين النشطين شهريًا عالميًا من 78% إلى 64%، بينما ارتفعت حصة Gemini من 19% إلى 26%. التغيير في السوق الأمريكية أكثر وضوحًا: انخفضت حصة ChatGPT من 79% إلى 60%، وارتفعت حصة Gemini من 13% إلى 19%، بينما ارتفعت حصة Claude بسرعة من 2% إلى 9%.
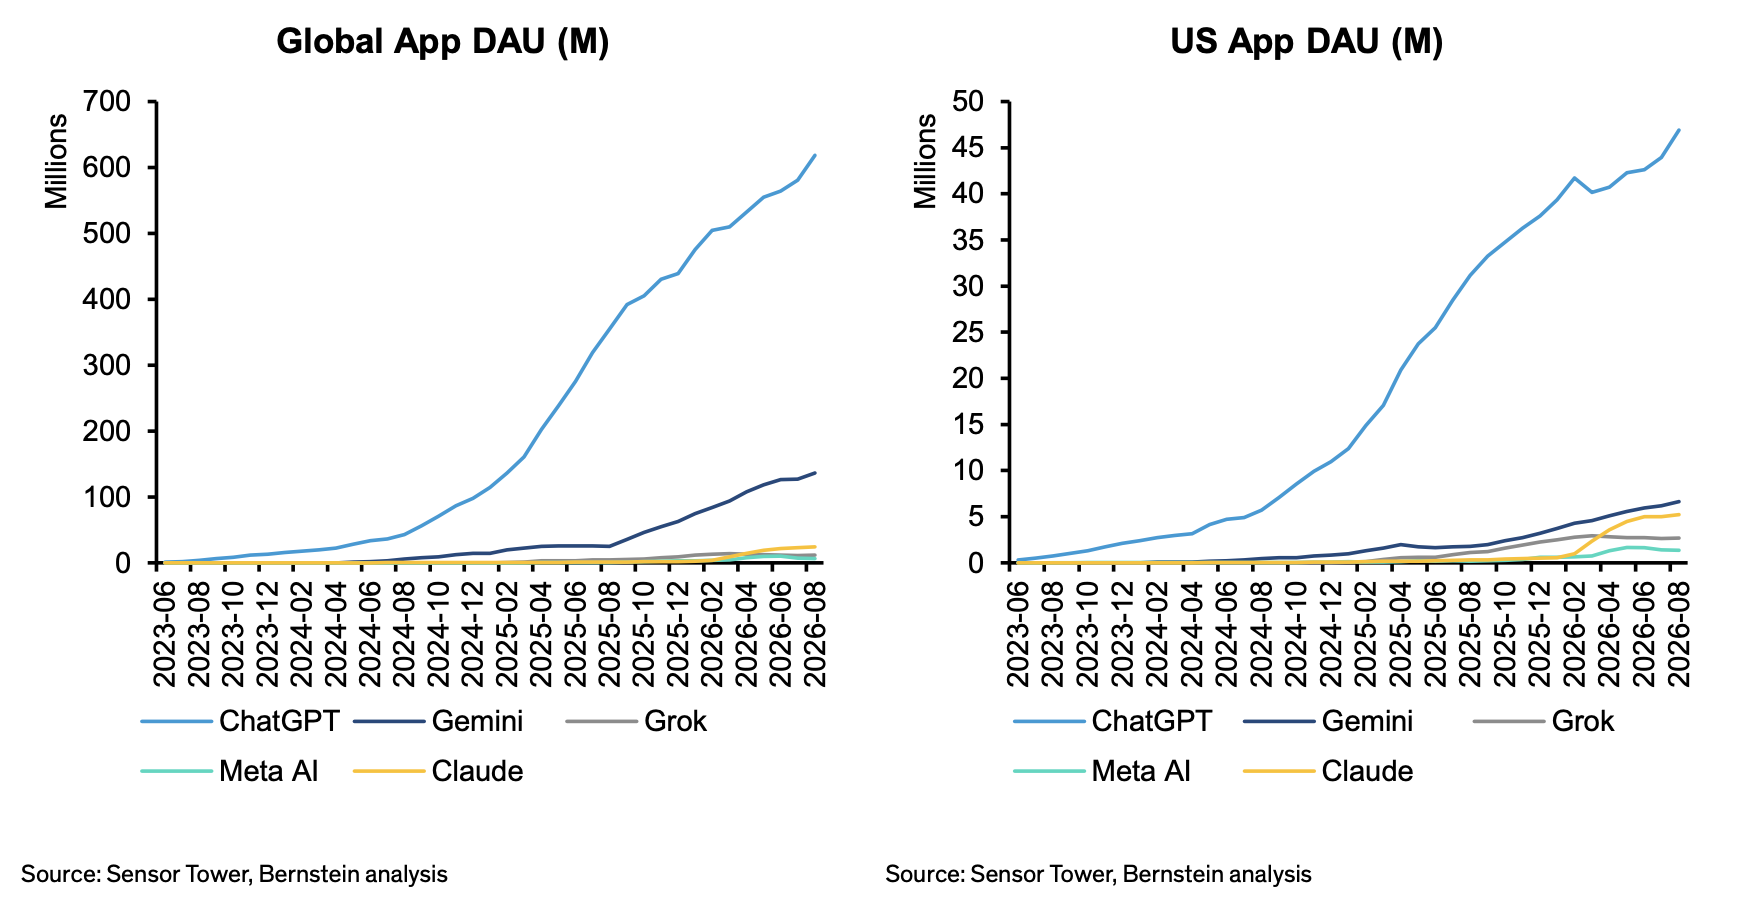
هذا لا يعني أن مستخدمي ChatGPT يغادرون بأعداد كبيرة. في الواقع، حتى أغسطس من هذا العام، لا يزال المستخدمون النشطون شهريًا لـ ChatGPT ينمون بنسبة 70% على أساس سنوي عالميًا، و49% في الولايات المتحدة.
التغيير الحقيقي هو أن قاعدة مستخدمي الذكاء الاصطناعي بأكملها تنمو بشكل أسرع، والمزيد من المستخدمين الجدد يتجهون إلى منصات أخرى.
تشير إحصائيات بيرنشتاين إلى أنه من مايو إلى أغسطس من هذا العام، استحوذ ChatGPT على حوالي 55% من المستخدمين النشطين شهريًا الجدد عالميًا، بينما حصل Gemini على 36%؛ في الولايات المتحدة، انخفضت حصة ChatGPT من المستخدمين الجدد إلى حوالي 44%، بينما حصل Gemini وClaude على 32% و18% على التوالي.
تراجع ميزة التنزيلات، والمنافسة تتحول نحو "من يستطيع الاحتفاظ بالمستخدمين"
بالمقارنة مع المستخدمين النشطين شهريًا، ترسل التنزيلات إشارة أوضح.
منذ أبريل من هذا العام، دخلت تنزيلات تطبيق ChatGPT عالميًا وفي الولايات المتحدة في نمو سلبي على أساس سنوي. في أغسطس، انخفضت التنزيلات العالمية لـ ChatGPT بنسبة 27% على أساس سنوي، و9% في الولايات المتحدة.
في الفترة نفسها، نمت تنزيلات Gemini العالمية بنسبة 79% على أساس سنوي، وClaude بنسبة 754%، وMeta AI بنسبة 363%؛ في السوق الأمريكية، نمت الثلاثة بنسبة 29% و421% و471% على التوالي.
بالطبع، هناك تأثير قاعدة واضح هنا: الحجم المطلق لـ ChatGPT أكبر بكثير من المنافسين الآخرين، لذا من الطبيعي أن يتباطأ معدل نموه في وقت أبكر.
لكن الأكثر إثارة للاهتمام هو أن إجمالي التنزيلات العالمية لتطبيقات الذكاء الاصطناعي الخمسة التي يتتبعها بيرنشتاين نما بنسبة 6% فقط على أساس سنوي في أغسطس. هذا يعني أن الموجة الأولى من "ميزة التنزيلات" للذكاء الاصطناعي الاستهلاكي قد تكون في طريقها إلى النضج.
السؤال المهم التالي لم يعد فقط كم عدد الأشخاص الذين يقومون بتنزيل الذكاء الاصطناعي لأول مرة، بل: أي منتج يمكن أن يصبح أداة يفتحها المستخدمون يوميًا.
من سلوك المستخدمين، بدأ هذا التحول يحدث بالفعل.
وجد بيرنشتاين أن أنماط استخدام تطبيقات الذكاء الاصطناعي الرئيسية تتقارب بسرعة: يستخدم المستخدمون حوالي 14-17 دقيقة يوميًا في المتوسط، ويفتحون التطبيق 8-9 مرات يوميًا، ومدة الجلسة الواحدة حوالي 1.5-2 دقيقة.
هذا يعني أن روبوتات الدردشة الذكية تتحول تدريجيًا من "أداة جديدة تُجرب من حين لآخر" إلى منتج إنترنت استهلاكي عالي التردد يشبه البحث أو وسائل التواصل الاجتماعي أو المراسلة الفورية.
لا يزال ChatGPT متقدمًا في هذا المؤشر. لكن مع تباطؤ نمو التنزيلات تدريجيًا، سيتحول تركيز المنافسة بشكل متزايد من "من يستطيع جذب المزيد من المستخدمين الجدد" إلى من يستطيع تحسين معدلات الاحتفاظ وتكرار الاستخدام والاعتماد اليومي.
ويرى بيرنشتاين أن الشكل المنتج الأكثر احتمالًا لتغيير هذا المشهد التنافسي هو الوكلاء.
انفجار Muse، معركة الذكاء الاصطناعي تنتقل من "الإجابة على الأسئلة" إلى "إنجاز المهام نيابة عنك"
في 8 سبتمبر، أطلقت Meta وكيل الذكاء الاصطناعي الاستهلاكي المستقل Muse.
بالمقارنة مع روبوتات الدردشة التقليدية، لم يعد هدفه مقتصرًا على "الإجابة على الأسئلة"، بل مساعدة المستخدمين مباشرة على إنجاز المهام في العالم الحقيقي.
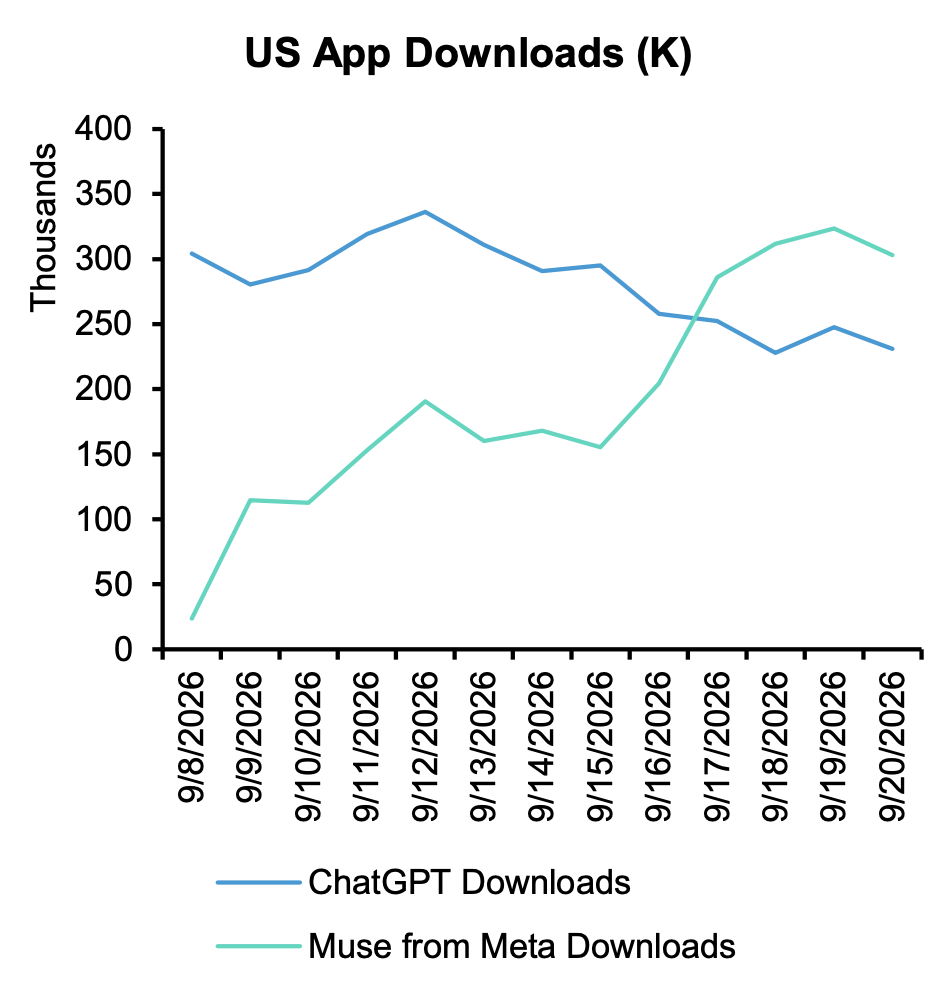
بعد 10 أيام فقط من الإطلاق، تصدر Muse متجر التطبيقات الأمريكي، وتجاوز ChatGPT في 17 سبتمبر. بمقارنة نفس عدد الأيام بعد إطلاق المنتج، كان منحنى التنزيلات المبكر لـ Muse أعلى حتى من مستوى ChatGPT عند إطلاق تطبيقه لأول مرة في 2023.
وجد اختبار بيرنشتاين أن Muse قادر بالفعل على التعامل مع مهام مثل حجز مواعيد الأطباء، وضبط التذكيرات والأهداف الشخصية، ومراقبة أسعار تذاكر الطيران، والتواصل مع خدمة العملاء، وإلغاء الاشتراكات؛ وفي الوقت نفسه، بفضل قدرته على دمج البيانات الاجتماعية من Instagram وThreads، يتمتع بمزايا فريدة في سيناريوهات مثل تخطيط السفر والاكتشاف المحلي وتوصيات المطاعم.
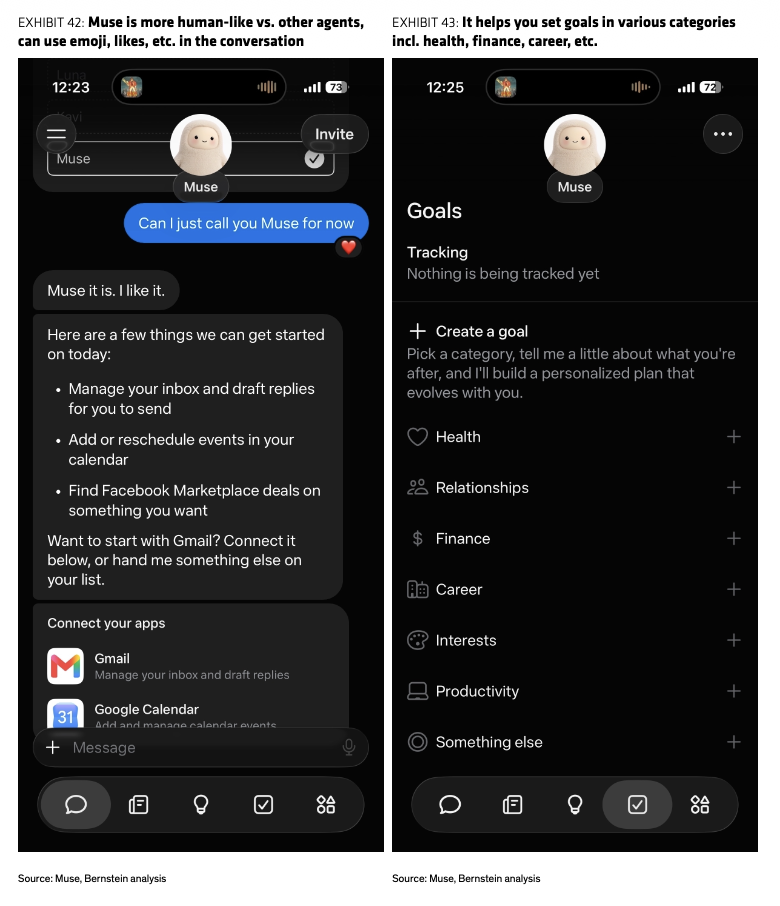
هذا يمثل في الواقع تغييرًا في منطق منتجات الذكاء الاصطناعي الاستهلاكية.
خلال العامين الماضيين، تنافس ChatGPT وGemini وClaude بشكل أساسي على قدرات النماذج وجودة الإجابات. الوكلاء يدفعون المنافسة إلى مستوى التنفيذ: ليس فقط إخبار المستخدم "ماذا يفعل"، بل القيام بذلك مباشرة نيابة عنه.
لكن بيرنشتاين يحذر أيضًا من أنه من السابق لأوانه الحكم على نجاح Muse. بعض المهام التي تبدو بسيطة، مثل حجز الفنادق، لا تزال تفتقر إلى الاستقرار في التنفيذ؛ وفي الوقت نفسه، لكي يتمكن الوكيل من إنجاز المهام فعليًا، يحتاج إلى وصول أعمق إلى الحسابات والبيانات الشخصية وأذونات التطبيقات، مما يثير مخاوف الخصوصية مباشرة.
لذلك، فإن أهم بيانات Muse القادمة ليست ترتيب متجر التطبيقات، بل معدلات الاحتفاظ لمدة 7 أيام/28 يومًا، والمستخدمين النشطين يوميًا، ونسبة المستخدمين النشطين يوميًا إلى شهريًا.
ليس من الصعب على المستخدمين تجربة وكيل مرة واحدة، الصعب هو جعلهم يرغبون في تسليم مهامهم إليه يوميًا.
وMeta ليست الشركة الوحيدة التي تدخل هذا السوق. يشير التقرير إلى أن Google قامت بالفعل ببناء وكيلها الشخصي الذي يعمل على مدار الساعة طوال أيام الأسبوع من خلال Gemini Spark، والذي يمكنه مراقبة البريد الإلكتروني، وتنظيم المعلومات، وتنفيذ سير العمل بين منتجات Workspace مثل Gmail وDocs، والعمل باستمرار في الخلفية؛ بينما تعتمد Amazon على Alexa+ وقاعدة توزيع الأجهزة التي تتجاوز 600 مليون جهاز لتوسيع الوكلاء إلى سيناريوهات المنزل الذكي والخدمات والتسوق.
لذلك، من المرجح ألا تكون المنافسة القادمة في الذكاء الاصطناعي الاستهلاكي مجرد منافسة على تصنيفات النماذج.
Meta لديها العلاقات الاجتماعية وبيانات المستخدمين، وGoogle لديها Search وAndroid وWorkspace، وAmazon تمتلك مداخل التسوق والدفع والخدمات اللوجستية والأجهزة، بينما تمتلك OpenAI حاليًا أقوى حضور ذهني لمنتج ذكاء اصطناعي مستقل.
من يستطيع تحويل هذه المداخل إلى وكلاء ينفذون المهام باستمرار، قد يمتلك البوابة المهمة للجيل القادم من الإنترنت الاستهلاكي.
من المساعد الشخصي إلى بوابة المعاملات، الذكاء الاصطناعي يعيد توزيع حركة مرور الإنترنت
القيمة الأخرى للوكلاء هي إمكانية تغيير طريقة توزيع حركة مرور الإنترنت.
حاليًا، لا تزال حركة الإحالة من الذكاء الاصطناعي التوليدي صغيرة جدًا. تظهر بيانات بيرنشتاين أن الزيارات الناتجة عن توصيات الذكاء الاصطناعي تمثل حاليًا أقل من 1.5% من إجمالي حركة المرور لمواقع التجارة الإلكترونية والتجزئة.
لكن الاتجاه بدأ يظهر بالفعل.
اعترفت Booking بأن الذكاء الاصطناعي يؤثر على عملية اكتشاف بعض المستخدمين الذين يعتمدون على البحث؛ بينما قال الرئيس التنفيذي لـ Reddit إن Google AI Overviews لم يصبح مصدرًا مهمًا لحركة المرور، مما يثير سؤالًا آخر: عندما يقدم الذكاء الاصطناعي الإجابات مباشرة على صفحة البحث، هل سيظل المستخدمون بحاجة إلى النقر للدخول إلى الموقع الأصلي؟
هذا يعني أن التأثير الأكبر للذكاء الاصطناعي على الإنترنت قد لا يكون في النهاية إضافة أداة دردشة جديدة، بل أن يصبح طبقة وسيطة جديدة بين المستهلكين وخدمات الإنترنت.
في الماضي، كان المستخدم "يبحث عن فندق—يفتح Booking—يفلتر—يحجز". في المستقبل، قد يحتاج المستخدم فقط إلى قول جملة واحدة للوكيل: "ابحث لي عن فندق في طوكيو الأسبوع القادم واحجزه."
بمجرد أن يتمكن الوكيل من إكمال السلسلة الكاملة من البحث والمقارنة إلى المعاملة، فمن يسيطر على الوكيل ستتاح له الفرصة للسيطرة على مداخل البحث والتوصية والمعاملات وحتى الدفع.
وهذا هو ما يستحق الاهتمام حقًا في تقرير بيرنشتاين: لا تزال ميزة ChatGPT الريادية كبيرة، لكن ساحة معركة الذكاء الاصطناعي الاستهلاكي بدأت تتغير. تركيز الجولة القادمة من المنافسة يتحول من من يملك أكبر عدد من المستخدمين إلى من يستطيع أن يصبح الوكيل الشخصي الذي يعتمد عليه المستخدمون حقًا.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.