


طموح Pendle: ابتلاع كل عوائد العملات المستقرة والأصول الحقيقية المرمزة والعقود الدائمة
 Blockbeats
ثلاثة اتجاهات قد تغير قواعد اللعبة، وقد أنجزت Pendle استعداداتها مسبقًا
العائد هو أحد أقدم الأدوات في المجال المالي.
إنه مثل الجاذبية التي يدور حولها المال، ويحدد تدفق كل دولار في النظام المالي. العائد هو القوة الخفية التي تحرك الكون المالي، وخطة Pendle هي أن تصبح الثقب الأسود الذي يمتص كل العوائد.
الثقب الأسود هو جرم سماوي ذو جاذبية هائلة، قوية لدرجة أنه حتى الضوء لا يستطيع الإفلات من جاذبيته.
يشكل Pendle V2 وBoros معًا نظامًا يهدف إلى جذب جميع أشكال العائد في العالم.
يستوعب V2 جميع العوائد الموجودة في الرموز المشفرة على السلسلة، بينما يغطي Boros الباقي، بما في ذلك معدلات التمويل في سوق العقود الدائمة التي تبلغ قيمتها عشرات المليارات من الدولارات سنويًا وتتغير باستمرار.
بعد خمس سنوات من البناء، تطورت Pendle من بروتوكول يتكون في البداية من بضعة مجمعات سيولة فوضوية إلى الطبقة الأساسية للعائد الثابت وأسعار الفائدة في DeFi.
اليوم، تمتلك سيولة كافية وقدرة على التكامل البيئي والاتصال عبر السلاسل، مما يسمح بتسعير جميع أنواع العوائد في سوق العملات المشفرة بسلاسة وتثبيتها كدخل ثابت.
أما Boros فيكمل حلقة أخرى لم يحلها أحد حقًا من قبل: سوقًا لتداول معدلات التمويل واستغلال قيمتها.
مع اكتمال البنية التحتية تدريجيًا، نحن واثقون من أن هناك ثلاثة اتجاهات في مجال العملات المشفرة في الدورة الحالية ستصبح اتجاهات عالية النمو بل وتغير قواعد اللعبة، وقد أنجزت Pendle استعداداتها مسبقًا لاستقبال هذه الموجات القادمة:
· العملات المستقرة
· الأصول الحقيقية المرمزة (RWA)
· العقود الدائمة
الموجة الأولى: العملات المستقرة
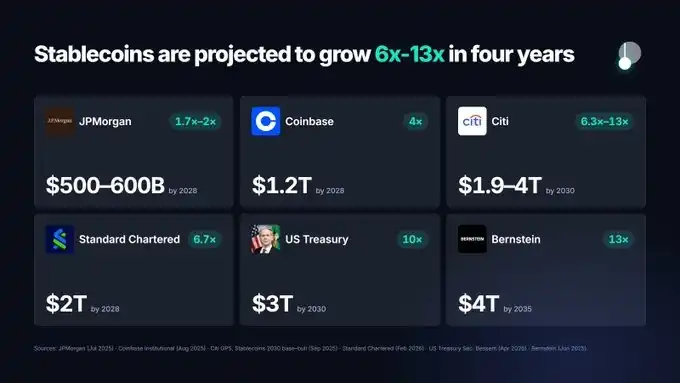
العملات المستقرة لا تفقد أهميتها أبدًا.
تتوقع معظم الشركات الرائدة والمؤسسات العاملة في القطاع أن ينمو سوق العملات المستقرة بشكل كبير في المستقبل، وتستعد البنوك وشبكات الدفع لدخول هذا السوق.
اعتبارًا من منتصف سبتمبر 2026، بلغ إجمالي المعروض من العملات المستقرة حوالي 300 مليار دولار، بزيادة سنوية قدرها 14%.
التقدير الأساسي لسيتي بنك لحجم سوق العملات المستقرة بحلول عام 2030 هو 1.9 تريليون دولار، بينما يتوقع بنك ستاندرد تشارترد أن يصل الحجم إلى 2 تريليون دولار بحلول عام 2028 - أي حوالي 6 أضعاف المستوى الحالي.
بدأت الأطر التنظيمية تدخل حيز التنفيذ.
USDG، الذي أطلقته Paxos، مدعوم من تحالف Global Dollar Network، الذي يضم أعضاء مثل Kraken وRobinhood وGalaxy وMastercard.
حاليًا، أطلقت USDG سوقًا على Pendle وحققت أداءً جيدًا للغاية.
في وقت سابق من هذا العام، أصبحت Pendle أكبر مالك لـ USDG على إيثريوم، حيث استحوذت على 27.9% من إجمالي المعروض.
خلال أقل من شهرين من إدراج USDG على Pendle، نمت قيمتها الإجمالية على Pendle من 0 إلى 121 مليون دولار.
على X Layer، يشكل سوق USDG على Pendle وحده 40% من TVL للسلسلة.
لطالما كانت العملات المستقرة واحدة من أهم مجالات عمل Pendle.
بالنسبة لمصدري العملات المستقرة، فإن مجرد الانضمام إلى نظام Pendle البيئي يمنحهم قيمة مضافة للمنتج هائلة وقدرة توزيع كبيرة.
منذ بداية هذا العام، حققت مجمعات العملات المستقرة على Pendle حجم تداول افتراضي قدره 6 مليارات دولار.
وهذه ليست المرة الأولى التي يحدث فيها ذلك.
في ذروتها، كان حوالي نصف TVL لـ Ethena - ما يقرب من 7 مليارات دولار - مقفلًا على Pendle.
هذا العام على Monad، بلغ TVL للأسواق المرتبطة بـ AUSD وحدها حوالي 230 مليون دولار، وفي وقت ما استحوذت Pendle على أكثر من 78% من إجمالي المعروض من AUSD.
تكرر هذا النمط مرارًا وتكرارًا لدرجة أن Dune أطلقت عليه اسمًا خاصًا: "تأثير Pendle"، أي "الزيادة في الطلب التي يشهدها الرمز بعد أن تطلق Pendle Finance سوق PT/YT له".
مع استمرار توسع موجة العملات المستقرة، ستنمو Pendle معها.
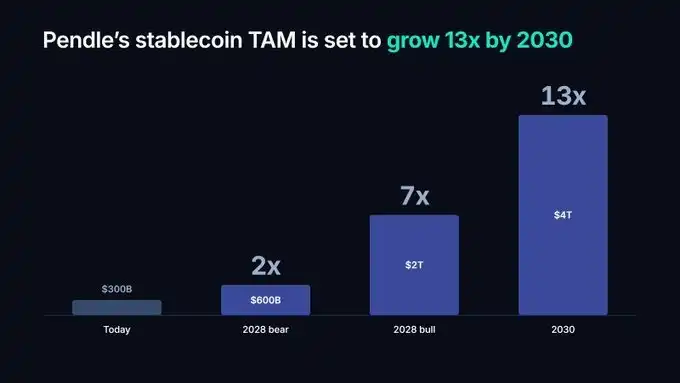
حتى وفقًا لأكثر توقعات جي بي مورغان تشاؤمًا، إذا تضاعف المعروض من العملات المستقرة في المستقبل فقط، فإن السوق القابل للوصول للعملات المستقرة بالنسبة لـ Pendle سيظل يتضاعف خلال العام ونصف العام القادمين، وينمو عشرة أضعاف خلال أربع سنوات.
الموجة الثانية: الأصول الحقيقية المرمزة (RWA)
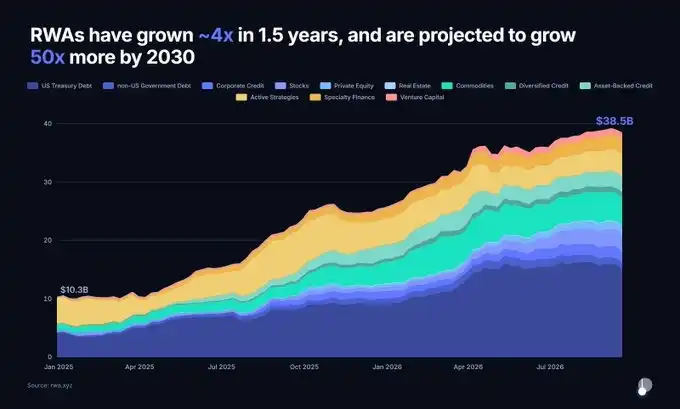
باستثناء العملات المستقرة، نما حجم الأصول الحقيقية المرمزة (RWA) من حوالي 10 مليارات دولار في بداية عام 2025 إلى ما يقرب من 39 مليار دولار اليوم.
في أقل من عامين، نما الحجم بنحو 4 أضعاف.
من بينها، تجاوز حجم سندات الخزانة الأمريكية والائتمان الخاص والسلع والأسهم المرمزة الآن 1 مليار دولار لكل منها.
تتباين توقعات السوق لحجم RWA بحلول عام 2030 بشكل كبير.
التوقعات المتحفظة حوالي 2 تريليون دولار، بينما تتجاوز التوقعات الأكثر تفاؤلاً 16 تريليون دولار.
حتى مع اعتماد أكثر التوقعات حذرًا، فهذا يعني أن هذا السوق سينمو بنحو 50 ضعفًا في أقل من أربع سنوات.
أصبحت RWA واحدة من أهم خطوط التطوير لـ Pendle في عام 2026.
من بين الأسواق التي أطلقتها Pendle هذا العام، هناك 66 سوقًا مرتبطًا بـ RWA، تغطي أذون الخزانة الأمريكية والائتمان الخاص وأرباح STRC والأسهم المرمزة والبنية التحتية لقوة الحوسبة وغيرها من الأصول.
كما ساعدنا هذه الأسواق على جذب حجم أصول ونشاط مستخدم كبيرين.
حاليًا، يتم استخدام PT مدعومة بـ RWA بقيمة 210 مليون دولار كضمان على Morpho.
في مايو من هذا العام، تجاوز TVL لسوق STRC على Pendle في وقت ما 500 مليون دولار، وتجاوز حجم التداول التراكمي 977 مليون دولار، ليصبح المصدر الرئيسي للنشاط في النظام البيئي بأكمله.
تقوم USDai بترميز البنية التحتية لقوة الحوسبة.
في وقت سابق من هذا العام، بلغ TVL لها على Pendle ذروته عند 568 مليون دولار، وبلغ إجمالي حجم التداول حوالي 2.5 مليار دولار.
كما تم إدراج صندوق تابع لـ Partners Group مؤخرًا على Pendle.
وهذا يعني أن استراتيجية الاستثمار لهذه المؤسسة الشهيرة للأسهم الخاصة التي تدير أصولًا بقيمة 185 مليار دولار دخلت رسميًا نظام Pendle البيئي، وفتحت في الوقت نفسه قناة أخرى محتملة لتدفق الأصول على نطاق ضخم.
على الرغم من أن Pendle حققت بعض النتائج، إلا أننا نعتقد أننا ما زلنا في مرحلة مبكرة جدًا.
أظهرت الابتكارات الأخيرة لـ Robinhood أن الترميز السلس بدأ للتو في إظهار ملاءمة المنتج للسوق، وأن الحدود بين على السلسلة وخارجها تتلاشى بسرعة.
نتوقع أنه عندما تنطلق هذه الموجة بالكامل، سيكون لها تأثير هيكلي على الصناعة بأكملها.
مع استمرار توسع موجة RWA، ستنمو Pendle معها.
بالمناسبة: في الأسابيع القادمة، سنعلن عن ابتكار تقني جديد يسمح بتقسيم الأصول التي لا تدر عائدًا في الأصل إلى PT/YT بطريقة أكثر ملاءمة للمستخدمين من نوع degen.
ترقبوا.
الموجة الثالثة: العقود الدائمة
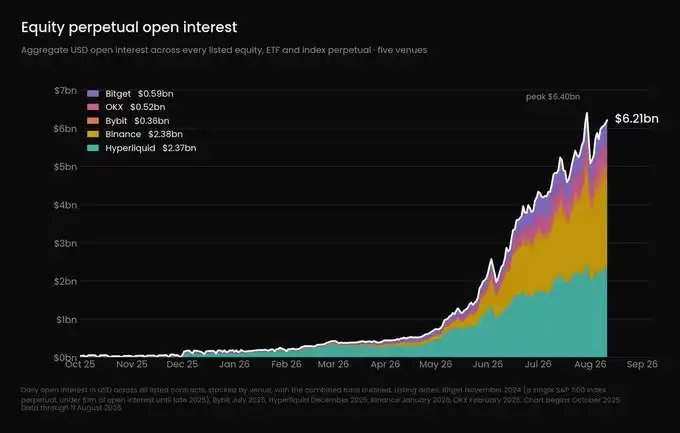
المصدر: https://ethena.fi/blog/extending-the-basis-trade-to-equities
الاستنتاج الذي توصلت إليه Ethena هو أن العقود الدائمة المرتبطة بالأسهم والسلع هي واحدة من الفرص القليلة المتبقية في صناعة العملات المشفرة التي لا تزال تتمتع بإمكانية نمو 100 ضعف.
نحن نتفق مع هذا الحكم.
حاليًا، تجاوز حجم العقود المفتوحة للعقود الدائمة على الأسهم حوالي 6 مليارات دولار، بزيادة تزيد عن 10 أضعاف في ستة أشهر.
منذ بداية هذا العام، نما حجم تداول المنتجات المرتبطة بالأسهم على Hyperliquid من 4 مليارات دولار إلى 212 مليار دولار.
عندما تم إدراج SpaceX، حدث اكتشاف سعرها في سوق العقود الدائمة حتى قبل بدء التداول الرسمي للأسهم.
استحوذت ICE، الشركة الأم لبورصة نيويورك، على حصة في OKX، وأدخلت في الوقت نفسه معياري Brent وWTI الخاصين بها إلى سوق العقود الدائمة لـ OKX.
كما أطلقت Kalshi أول عقود دائمة خاضعة لتنظيم CFTC في الولايات المتحدة.
أصبحت العقود الدائمة بسرعة سوق التداول الفعلي على مدار الساعة طوال أيام الأسبوع لجميع أنواع الأصول.
ومعدلات التمويل الناتجة عن هذه العملية أصبحت مهمة لدرجة لا يمكن تجاهلها.
كما أشارت Ethena، كانت هذه العقود الدائمة مصحوبة دائمًا بمعدلات تمويل مرتفعة للغاية.
في مايو من هذا العام، بلغ متوسط معدل التمويل المرجح بحجم العقود المفتوحة على Hyperliquid 14% على أساس سنوي، بينما بلغ المتوسط على Binance 17.5%.
تقلب معدل تمويل العقود الدائمة على النفط الخام يبلغ 14 ضعف تقلب معدل تمويل BTC.
في 40% من أيام التداول، يتأرجح معدل تمويل النفط الخام بين القيم الموجبة والسالبة.
من 6 أبريل إلى 14 أبريل، انخفض سعر النفط من 113 دولارًا إلى 91 دولارًا.
حتى لو كان اتجاه البيع على المكشوف صحيحًا تمامًا، لا يزال البائعون على المكشوف يدفعون جزءًا كبيرًا من أرباحهم بسبب معدلات التمويل.
في مواجهة هذا التقلب العالي، يوفر Boros القدرة على تثبيت تكلفة التمويل.
يمكن للمستخدمين بناء صفقات حمل ذات دخل ثابت، أو ببساطة المراهنة على ما إذا كانت معدلات التمويل سترتفع أم تنخفض.
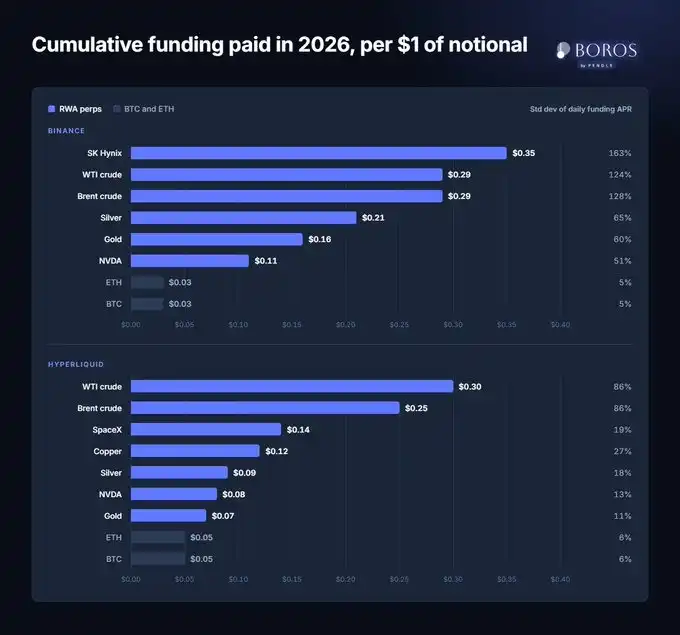
هذا العام على Binance، يتطلب الاحتفاظ بقيمة اسمية قدرها 1 دولار من عقد BTC الدائم دفع رسوم تمويل تبلغ حوالي 0.03 دولار.
أما الاحتفاظ بعقد SK Hynix الدائم، فتبلغ التكلفة المقابلة 0.35 دولار.
الانحراف المعياري لمعدل التمويل اليومي لـ BTC يبلغ حوالي 5%.
بينما يصل للذهب والفضة إلى 60% إلى 65%، ويصل لـ SK Hynix إلى 163%.
معدلات تمويل RWA مختلفة تمامًا عن أي شيء رأيناه من قبل.
لا يمكن لأي مكتب تداول أو متداول الحفاظ على مركز عالي الرافعة المالية لفترة طويلة مع تحمل تكاليف الاحتفاظ المتقلبة بشدة.
كل عقد دائم جديد لـ RWA يتم إدراجه يخلق مجموعة جديدة من تكاليف التمويل.
ومعدلات التمويل بين منصات التداول المختلفة لا تكون متسقة تقريبًا أبدًا.
من خلال التعاون مع وسطاء رئيسيين مثل CrossEx، ساعد Boros المستخدمين على تنفيذ هذا النوع من المراجحة وتحقيق عائد سنوي يتراوح بين 30% و40% بسهولة نسبية.
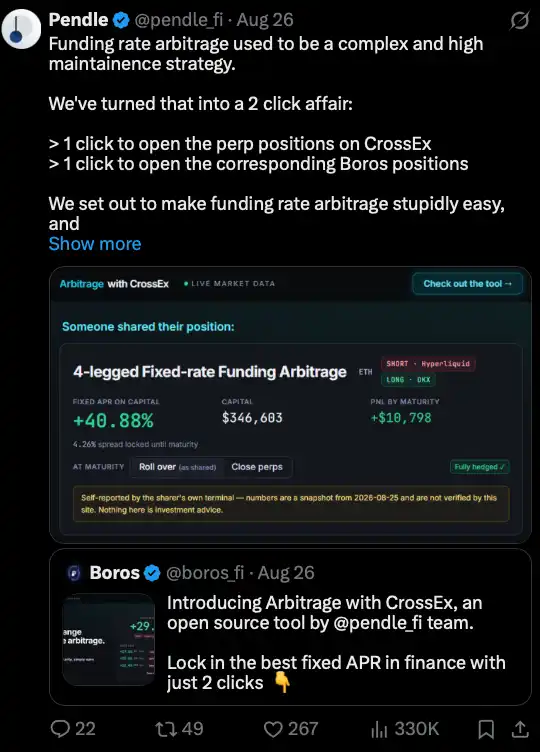
Arbitrage هو منتج أطلقته Boros، ويمكنه تبسيط مراجحة معدلات التمويل عبر منصات التداول إلى عملية تتم بنقرتين فقط.
فرص المراجحة المدرجة حاليًا لا تزال جذابة، حيث يتراوح العائد السنوي تقريبًا بين 20% و40%.
أصبحت العقود الدائمة جزءًا من البنية التحتية المالية العالمية، وسيستمر حجمها في النمو في المستقبل.
مع تحول معدلات التمويل تدريجيًا إلى متغير مالي واسع الانتشار، سيحتاج السوق في النهاية إلى مكان لإدارة وتداول معدلات التمويل وتثبيت الدخل الثابت.
مع استمرار توسع موجة العقود الدائمة، ستنمو Pendle معها.
جاذبية Pendle
نعم، هذه الموجات الثلاث جذابة للغاية في حد ذاتها.
لكن لماذا Pendle بالذات؟
ببساطة، الدخول إلى "الفم الكبير" لـ Pendle يعني الحصول على قدرة توزيع من الدرجة الأولى، ونظام بيئي كامل لسيناريوهات الاستخدام، والأهم من ذلك - السيولة.
"تأثير Pendle" المذكور سابقًا يعكس بالفعل تأثير Pendle في توزيع الأصول.
في الوقت نفسه، أصبحت PT الخاصة بـ Pendle مقبولة على نطاق واسع من قبل منصات DeFi وCeFi كضمان و"مكعبات ليغو" مختلفة في DeFi.
بالإضافة إلى ذلك، قمنا ببناء PT عبر السلاسل.
وهذا يعني أنه يمكن استخدام PT كضمان على أي سلسلة مدعومة.
في وقت سابق من هذا العام، رأينا PT-USDe بقيمة 170 مليون دولار يتم نقله من إيثريوم إلى BNB Chain واستخدامه كضمان.
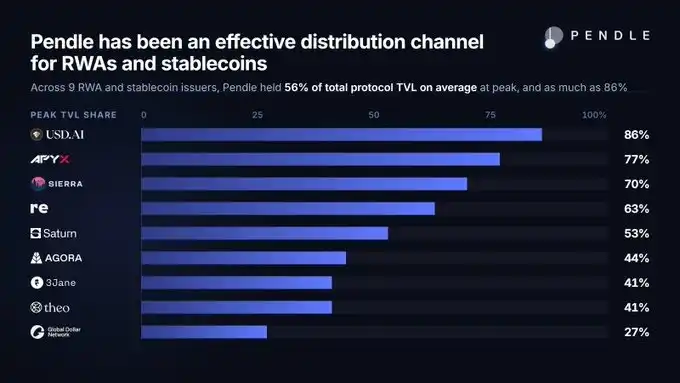
دور Pendle هو الاستمرار في كونها قناة التوزيع الأكثر فعالية لـ RWA والعملات المستقرة.
السيولة تجلب المزيد من السيولة
فيما يتعلق بالسيولة، أكملنا أيضًا أصعب أعمال البنية التحتية.
البنية التحتية الأساسية الحالية قادرة بالفعل على استيعاب موجات نمو الأصول القادمة على نطاق مؤسسي.
تم تعديل هذه الأنظمة وترقيتها باستمرار على مدى السنوات القليلة الماضية، وهي الآن جاهزة للاستخدام.
حتى وقت كتابة هذا المقال، يمكن للمستخدمين إتمام عملية استبدال PT-sUSDS بقيمة 50 مليون دولار دفعة واحدة لتثبيت عائد سنوي ثابت فعال يبلغ حوالي 4.6%، مع انزلاق سعري يبلغ -0.05% فقط.
هذه الكفاءة في التداول يمكن مقارنتها حتى بأعمق الأسواق سيولة في أكبر منصات التداول المركزية.
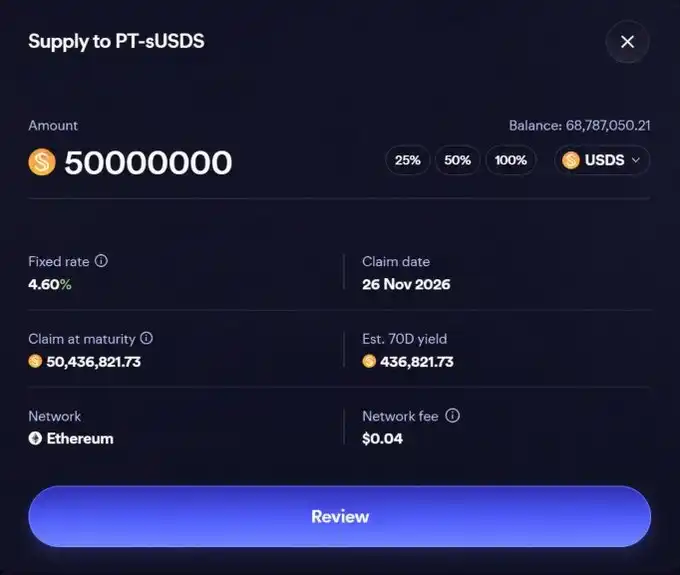
معاينة تداول لاستبدال 50 مليون USDS بدخل ثابت على Sky عبر Pendle PT-sUSDS.
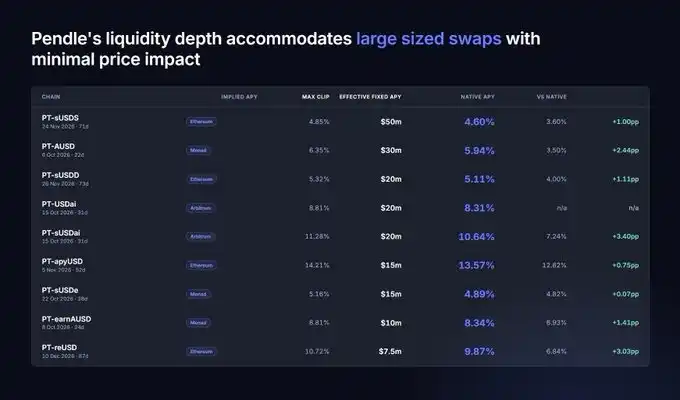
هياكل مماثلة من "سعة تداول عميقة + علاوة سعر فائدة ثابتة" موجودة على نطاق واسع في أسواق العملات المستقرة وRWA على Pendle.
سيولة AMM الخاصة بـ Pendle مدعومة أيضًا بنظام أوامر محددة.
لذلك، يمكن تنفيذ الأوامر جزئيًا من خلال كل من AMM ونظام الأوامر المحددة للحصول على أفضل سعر.
وفي قاعدة هذا النظام، توجد وحدة تحفيز خوارزمية تسمى AIM، والتي تصمم تلقائيًا استراتيجية توزيع مكافآت PENDLE بين الأسواق المختلفة.
AIM هي واحدة من أكثر التحسينات التي تم التقليل من شأنها في السنوات الأخيرة، لكن تأثيرها الفعلي هائل.
نمت السيولة القابلة للتداول من حوالي 350 مليون دولار إلى حوالي 600 مليون دولار، بزيادة 71% منذ بداية العام.
في الوقت نفسه، تحسنت كفاءة تكلفة الحصول على السيولة بمقدار 22 ضعفًا.
اليوم، أصبحت Pendle أكثر كفاءة وقدرة من أي وقت مضى على استيعاب الصفقات الكبيرة.
وفي الوقت نفسه، انخفضت حوافز الرموز التي تعتمد عليها بشكل كبير - منذ بداية العام، انخفضت الانبعاثات بنسبة 92%.
AUSD هو مثال على سوق عالي الكفاءة.
يبلغ TVL العائم حاليًا 130 مليون دولار، لكن السيولة الفعلية التي يوفرها AMM تبلغ 2.5 مليون دولار فقط.
ويرجع ذلك أساسًا إلى نظام الأوامر المحددة وAIM.
حتى وقت كتابة هذا المقال، إذا تم تنفيذ صفقة بقيمة 20 مليون دولار على هذا المجمع البالغ 2.5 مليون دولار فقط، فإن التأثير على العائد سيكون 0.22% فقط.
في الماضي، كان هذا لا يمكن تصوره تقريبًا بدون TVL بمستوى مليارات الدولارات.
هل يبدو هذا جذابًا لمصدري RWA أو العملات المستقرة؟
نود أن نعتقد أننا قدمنا إجابة مقنعة تمامًا.
عندما يتراكم جسم ذو كتلة إلى نقطة حرجة معينة، يبدأ في إعادة تنظيم الفضاء من حوله.
وكل شيء يدخل نطاق تأثيره يبدأ في الانجذاب نحوه.
هذا الهيكل نفسه هو ما يجعل "الاختيار" يفقد معناه تدريجيًا.
لأن هذا الجذب لا مفر منه في النهاية.
العملة المستقرة التي تريد التوسع تحتاج إلى قناة توزيع فعالة تتيح للمستخدمين الحصول على عائد.
الصندوق المرمز الذي يتم إدراجه على السلسلة بسعر فائدة متغير يحتاج إلى مكان لفصل العائد.
العقود الدائمة لأي أصل، سواء كان الأصل على السلسلة أو خارجها، ستولد معدلات تمويل.
ولكي يتم التحوط من معدلات التمويل، يجب أن يوجد سوق يمكن فيه تداول معدلات التمويل حقًا.
تم وضع الأساس.
البنية التحتية جاهزة.
هذه الفئات الثلاث من الأصول تتجه جميعها نحو أسواق ضخمة الحجم.
وفي كل حالة، فإن العوائد التي تولدها ليس لها في النهاية سوى سوق واحد عميق بما يكفي لتتدفق إليه.
Pendle.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.