


قدمت شركة غولدمان ساكس عشرة مؤشرات لتحديد اتجاه المشاعر في قطاع الذكاء الاصطناعي في الصين.
 Blockbeats
انخفضت الأسعار، لكن المراكز المركزة وتوقعات الربح لم يتم تصفيتها بالكامل بعد.
باختصار شديد
وقد أدرجت شركة غولدمان ساكس عشرة مؤشرات لتقييم مدى تقدم التراجع في قطاع التكنولوجيا المتقدمة للذكاء الاصطناعي في الصين، وذلك بناءً على عوامل مثل السعر والتقييم والرافعة المالية وموقف المستثمرين والسياسة والأساسيات.
• يشير انعكاس أسلوب الاستثمار، وتراجع معنويات المستثمرين الأفراد، وزيادة عمليات إعادة شراء الأسهم، وتحول صناديق "الفريق الوطني" إلى الشراء الصافي، إلى أن بعض المشاعر المفرطة قد تم تفريغها.
مع ذلك، لا يزال حجم التداول والتمويل وحيازات المؤسسات في قطاع التكنولوجيا (أسهم الفئة أ) شديد التركيز، وقد بدأ زخم مراجعة توقعات الأرباح للتقنيات المتقدمة بالتباطؤ. لذا، لا يمكن اعتبار التراجع السعري دليلاً قاطعاً على بلوغ القاع.
بعد أن شهد قطاع التكنولوجيا المتقدمة للذكاء الاصطناعي في الصين نمواً سريعاً في النصف الأول من العام، يدخل الآن مرحلة إعادة تقييم للمشاعر.
أظهر تقرير استراتيجي حول الصين، صادر عن غولدمان ساكس في 9 أغسطس، أن أسهم شركات التكنولوجيا المتقدمة المتخصصة في الذكاء الاصطناعي، ضمن مجموعتها المحددة من أسهم الذكاء الاصطناعي الصينية، ارتفعت بنسبة 33% في المتوسط خلال النصف الأول من العام. مع ذلك، ومع تراجع سوق أجهزة الذكاء الاصطناعي العالمي، انخفضت مؤشرات STAR Market 50 وChiNext وCSI 1000 بأكثر من 20% عن أعلى مستوياتها الأخيرة.
والسؤال هو: هل هذا التراجع مجرد حركة جني أرباح قصيرة الأجل، أم أنه يشير إلى تحول أعمق في التداول بالذكاء الاصطناعي؟
لم تكتفِ غولدمان ساكس بالنظر إلى انخفاض المؤشر، بل قامت بتقييم حالة المعنويات ودورة التصحيح لتكنولوجيا الذكاء الاصطناعي الصينية من عشرة أبعاد: تباين الأرباح، وتركيز السوق، والتقييم، والرافعة المالية، ومعنويات المستثمرين الأفراد، والمراكز المؤسسية، وسلوك الشركات المدرجة، والسياسات، وصناديق "الفريق الوطني"، وتوقعات الأرباح.
تشير عشر إشارات إلى استنتاج ليس متطرفاً: فقد تم التخلص من جزء كبير من المراكز المضاربية المتراكمة سابقاً، والتقييمات المبالغ فيها، والرافعة المالية، لكن خطر تركز المراكز لا يزال قائماً، وزخم التصحيح الأساسي آخذ في التباطؤ. ربما تكون المرحلة الأكثر ازدحاماً في السوق قد انقضت، لكن لا يمكن التأكد بعد من انتهاء التصحيح تماماً.
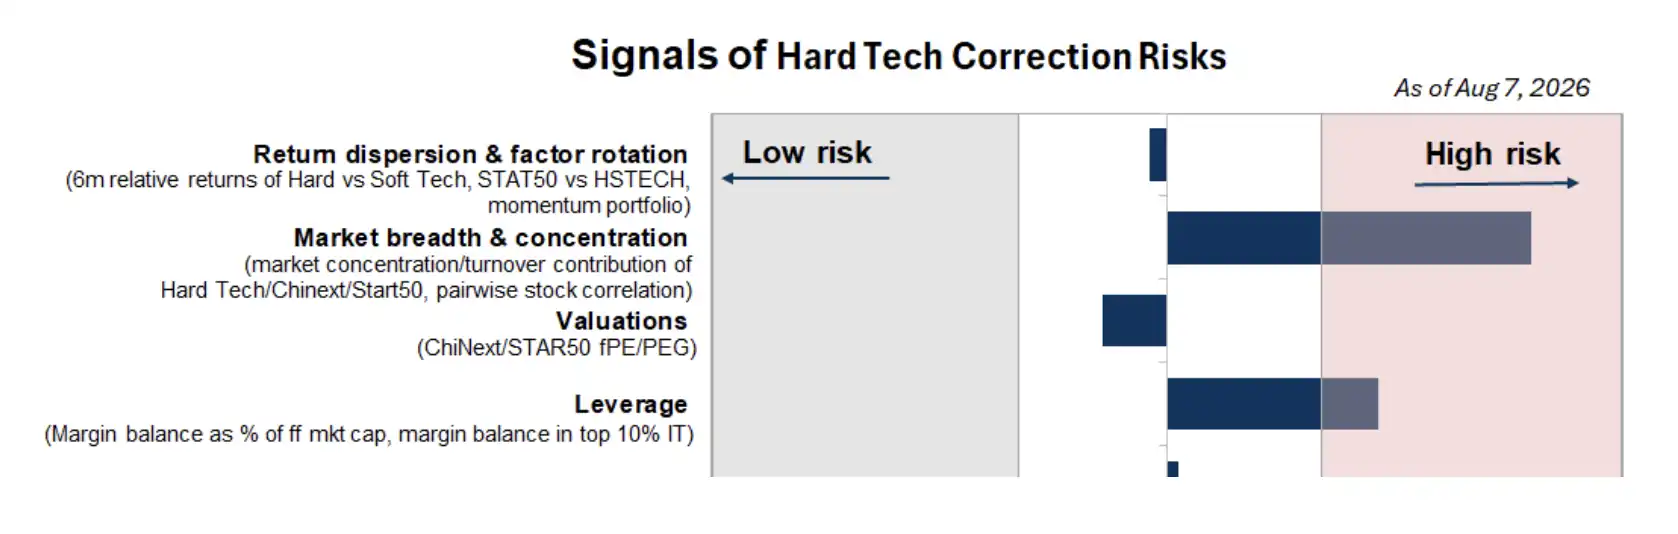
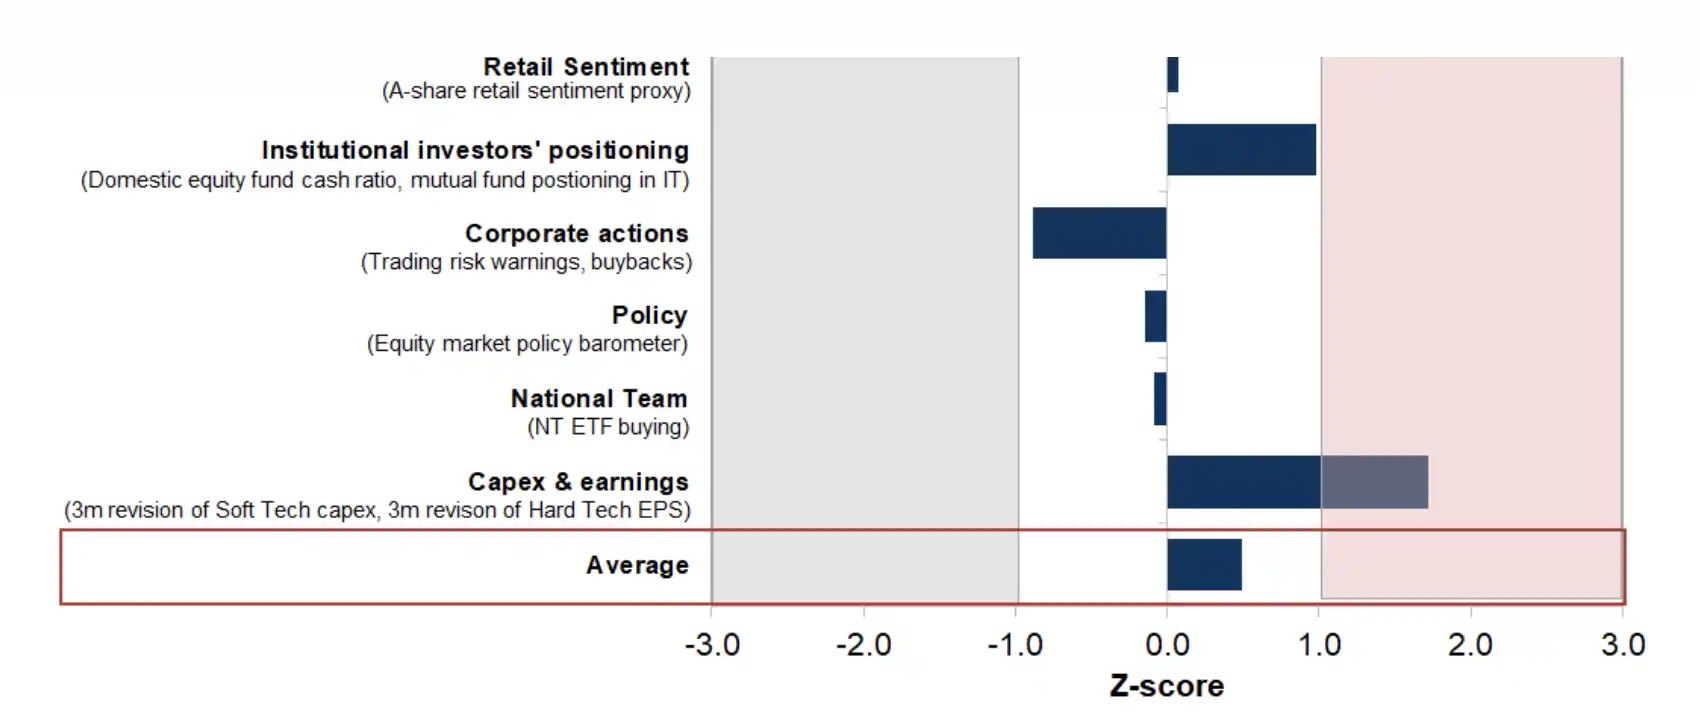
تُظهر مجموعة مؤشرات غولدمان ساكس العشرة أن مخاطر اتساع السوق وتركز الاستثمارات في قطاع التكنولوجيا المتقدمة للذكاء الاصطناعي في الصين هي الأبرز، بينما لا تزال الرافعة المالية والمراكز المؤسسية وتعديلات الأرباح ضمن نطاق مرتفع نسبيًا؛ وقد شهدت التقييمات وميول المستثمرين الأفراد وسلوك الشركات وإشارات السياسات انخفاضًا ملحوظًا. البيانات حتى 7 أغسطس 2026.
إشارات الأسعار: بدأت الأسعار في الانخفاض، لكن تركيز السوق لا يزال مرتفعاً.
الإشارة الأولى: الفجوة في الإيرادات بين تقنيات البرمجيات والأجهزة تضيق بسرعة.
إن السمة الأبرز لتداول الذكاء الاصطناعي في الصين في النصف الأول من العام لم تكن الارتفاع العام في جميع أصول الذكاء الاصطناعي، بل التركيز العالي للأموال في التقنيات المادية.
تُظهر بيانات غولدمان ساكس أنه في الأشهر الستة الأولى من هذا العام، تجاوزت فجوة الأداء بين مؤشر STAR Market 50 ومؤشر Hang Seng TECH 100 نقطة مئوية، وهو ما يضاهي المستويات العالية التي شوهدت عندما ارتفع تشتت السوق في أوائل عام 2021. وكانت أسهم الشركات الصغيرة ذات النمو المرتفع والأسهم المدفوعة بالزخم هي القوى الدافعة الرئيسية في السوق في ذلك الوقت.
مع دخول شهر يوليو، انعكست هذه الأنماط بسرعة. ومع تباطؤ التداول العالمي لأجهزة الذكاء الاصطناعي، تراجعت العوائد الزائدة للتكنولوجيا المتقدمة، والشركات الصغيرة، وعوامل الزخم بشكل ملحوظ، وعادت فجوة الأداء بين التكنولوجيا المرنة والتكنولوجيا المتقدمة إلى ما يقارب متوسطها على المدى الطويل.
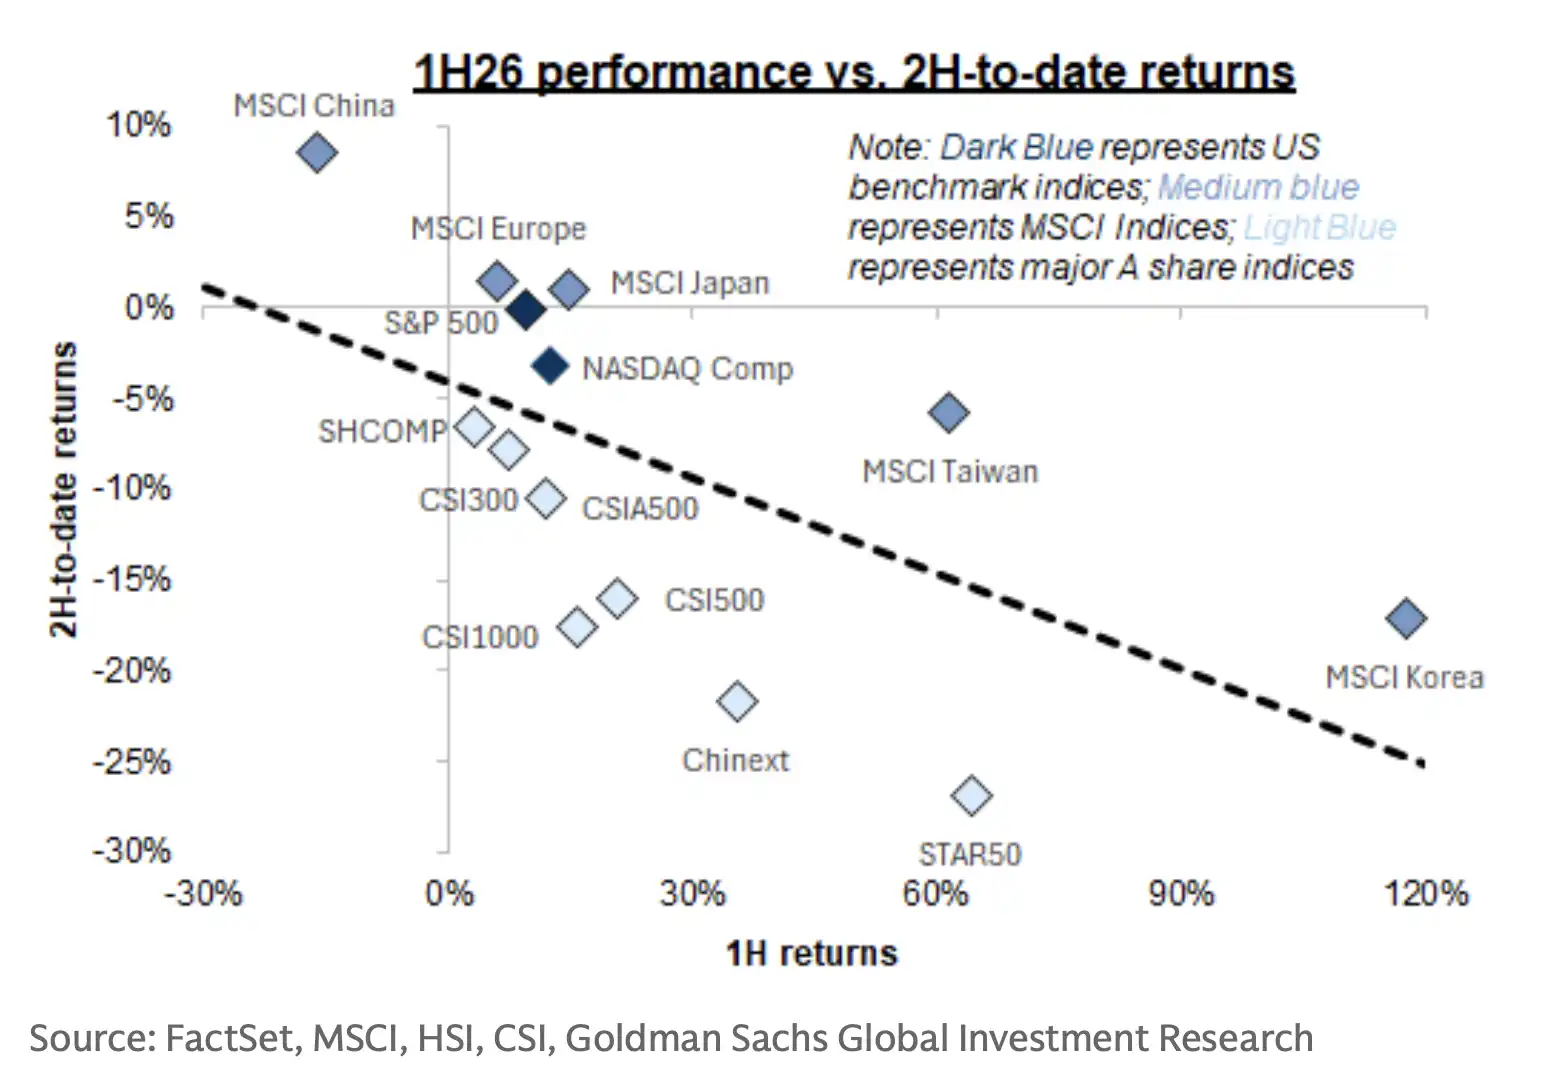
لقد تراجعت معظم مكاسب الشركات الرائدة في السوق سابقاً منذ شهر يوليو، بعد أن حققت مكاسب كبيرة في النصف الأول من العام.
لقد دخلت تعديلات عوامل الزخم والحجم نطاقات متطرفة إلى حد ما. ويرى غولدمان ساكس، من منظور زخم الأسعار، أن أسرع مراحل التراجعات وانعكاسات الأسلوب قد بدأت في التباطؤ.
هذه الإشارة إيجابية إلى حد ما: فقد شهدت القطاعات التي حققت أكبر المكاسب وكانت الأكثر ازدحامًا بالمراكز في المراحل الأولى تباطؤًا ملحوظًا. مع ذلك، فإن تباطؤ وتيرة انخفاض الأسعار لا يعني بالضرورة تصفية الأسهم المعنية.
الإشارة الثانية: لا تزال المكاسب في مؤشر STAR Market 50 مدفوعة بعدد قليل من الأسهم.
تأتي الإشارة الثانية من اتساع نطاق السوق.
تشير تقديرات غولدمان ساكس إلى أن 90% من مكاسب مؤشر ستار ماركت 50 هذا العام تعود إلى أفضل 10 أسهم أداءً. وبالمقارنة، بلغت هذه النسبة 23% في بداية عام 2021، و46% لمؤشر تشينيكست في منتصف عام 2015.
يتركز النشاط التجاري أيضاً في قطاعات قليلة. ويستحوذ قطاع التكنولوجيا، وسوق ChiNext، وسوق STAR Market 50 حالياً على 26% و14% و6% من حجم التداول النقدي لأسهم الفئة A على التوالي، وكلها عند مستويات مرتفعة نسبياً في السنوات الأخيرة.
في غضون ذلك، ظل الارتباط بين عوائد أسهم الفئة (أ) الفردية منخفضًا في السنوات الأخيرة. ويعني هذا الارتباط المنخفض أن السوق لا يتأثر بشكل أساسي بالعوامل الاقتصادية الكلية التي تؤدي إلى مكاسب أو خسائر واسعة النطاق، بل يستمر في التركيز على بعض القطاعات الفرعية مثل الذكاء الاصطناعي والتكنولوجيا.
يشير هذا إلى أنه على الرغم من تصحيح أسعار أسهم شركات التكنولوجيا المتقدمة، إلا أن الذكاء الاصطناعي لا يزال أهم مؤشر تسعير في السوق، ولم تشهد الأرباح وحجم التداول تبايناً حقيقياً. وقد تراجعت المعنويات إلى حد ما، لكن هيكل التداول لا يزال مركزاً.
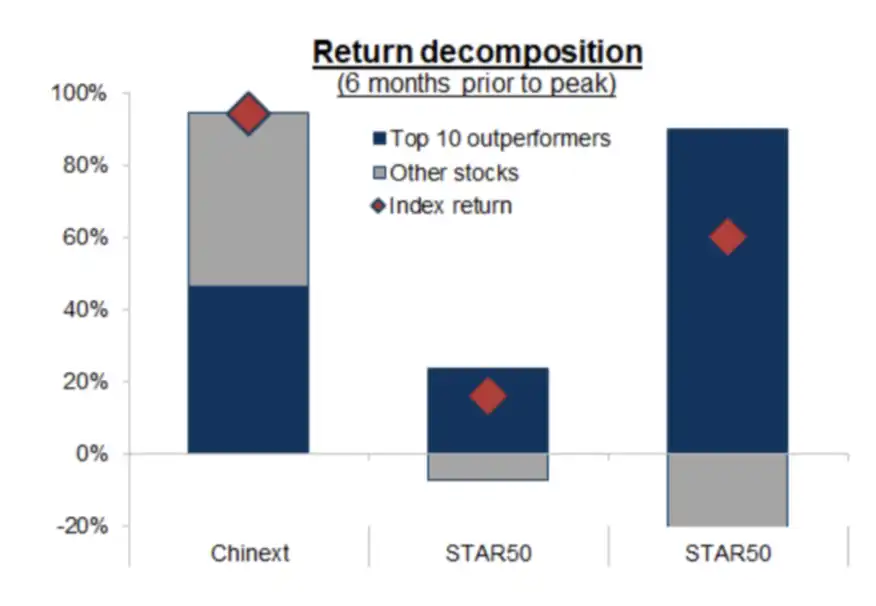
شهد مؤشر STAR Market 50 مساهمة من أفضل 10 أسهم أداءً فيه بنحو 90% من مكاسبه منذ بداية العام، وهو ما يزيد بشكل ملحوظ عن نسبة الزيادة البالغة 23% في بداية عام 2021 ونسبة الزيادة البالغة 46% في مؤشر ChiNext في منتصف عام 2015. ويشير هيمنة عدد قليل من الأسهم على ارتفاع المؤشر إلى أن نطاق سوق تداول تقنيات الذكاء الاصطناعي المتقدمة لا يزال غير كافٍ.
الإشارة الثالثة: يعود التقييم إلى المتوسط، لكن السعر المطلق لا يزال غير رخيص.
التقييم هو المؤشر الثالث للحكم على ما إذا كان قد تم التعبير عن المشاعر بشكل كامل.
عند أعلى مستوى لها في يونيو، بلغت نسبة السعر إلى الأرباح المستقبلية لمؤشر ChiNext، المحسوبة حسب القيمة السوقية، حوالي 26، بينما بلغ متوسط نسبة السعر إلى الأرباح المستقبلية لأسهم STAR Market 50 المكونة حوالي 50. بعد الانخفاض اللاحق في سعر السهم، انخفضت مضاعفات تقييم شركات التكنولوجيا الصلبة من الفئة A إلى ما يقارب أو أقل من متوسطاتها على المدى الطويل.
إذا أُخذ نمو الأرباح في الاعتبار، فإن نسب السعر إلى الأرباح المتوقعة لهذه الشركات تُعادل أو تقل عن مستوياتها التاريخية. وهذا يعني أنه، من منظور التقييم مقارنةً بمستوياتها التاريخية، فقد تم استيعاب جزء من التضخم المفرط بالفعل.
ومع ذلك، لا تزال القيمة المطلقة لمؤشر ستار ماركت 50 مرتفعة. بعد أن شهد قطاع الذكاء الاصطناعي العالمي تعديلاً متزامناً، تقلص الفارق في تقييم أسهم شركات الذكاء الاصطناعي الصينية مقارنة بنظيراتها الأجنبية بشكل ملحوظ، وتضاءلت ميزة الأمان المتمثلة في كون "الأصول الصينية أرخص من شركات الذكاء الاصطناعي الأخرى".
لذا، فإن إشارة التقييم لا تدل على أن السوق "رخيص"، بل على أن "الفترة الأكثر تكلفة ربما تكون قد ولت". وسيعتمد السوق الآن بشكل أكبر على تحقيق الأرباح بدلاً من الاعتماد فقط على تضخم التقييم.
مؤشرات التمويل: تراجع إقبال المستثمرين الأفراد، لكن المستثمرين المؤسسيين والصناديق ذات الرافعة المالية لم ينسحبوا تماماً.
الإشارة الرابعة: انخفاض رصيد التداول بالهامش، لكن تركيز الرافعة المالية يصل إلى مستوى قياسي جديد.
يُعد رصيد الهامش المؤشر الأكثر مباشرة لمراقبة التداول بالرافعة المالية في أسهم الفئة أ.
تُظهر بيانات غولدمان ساكس انخفاض رصيد التمويل بالهامش في سوق الأسهم الصينية (أ) من حوالي 3 تريليونات يوان إلى حوالي 2.6 تريليون يوان، كما انخفضت نسبته من القيمة السوقية للأسهم الحرة من 6.0% إلى 5.5%. وهذا يُشير إلى خروج بعض صناديق التمويل بالهامش من السوق.
مع ذلك، لا يزال كل من الرصيد القائم ونسبة التمويل بالهامش أعلى من المعدلات التاريخية. وتعتقد غولدمان ساكس أنه في حال استمرار خفض المديونية، فإن دورة خفض المديونية في سوق الأسهم الصينية (A-shares) قد تكون لا تزال في مراحلها الأولى مقارنةً بخفض المديونية الأكثر وضوحًا في أسواق كوريا الجنوبية وتايوان مؤخرًا.
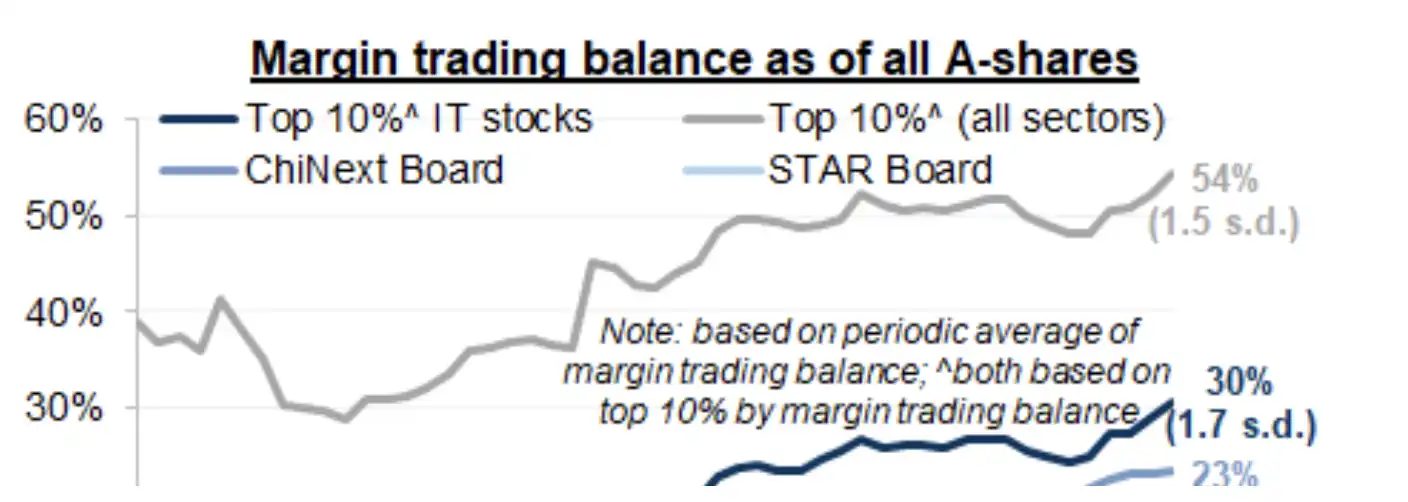
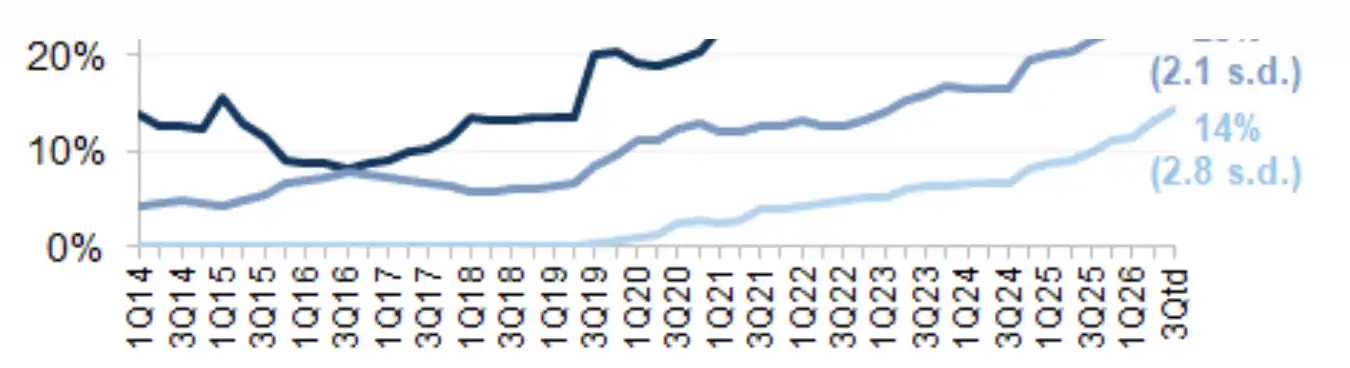
على الرغم من انخفاض رصيد التداول بالهامش لأسهم الفئة (أ) من مستواه المرتفع، إلا أن الرافعة المالية لا تزال مركزة في قطاع التكنولوجيا. ووفقًا لحسابات غولدمان ساكس، فإن أعلى 10% من الأسهم ذات أعلى رصيد تداول بالهامش تمثل حوالي 30% من إجمالي رصيد التداول بالهامش في السوق، وهو مستوى قياسي تاريخي. وإذا استمر انخفاض أسهم التكنولوجيا المتقدمة، فقد يؤدي ذلك إلى تفاقم التقلبات المحلية.
الأمر الأكثر أهمية هو توزيع الرافعة المالية. فبحسب حسابات غولدمان ساكس، فإن أعلى 10% من الأسهم ذات أعلى تركيز للتمويل بالهامش تمثل حاليًا ما يقرب من 30% من إجمالي رصيد التمويل بالهامش في سوق الأسهم من الفئة (أ)، وهو مستوى قياسي، وتتركز بشكل رئيسي في قطاع التكنولوجيا المتقدمة للذكاء الاصطناعي.
هذا يعني أن مخاطر الرافعة المالية الإجمالية للسوق قد تكون أقل بكثير مما كانت عليه في عام 2015، لكن الضغوط الهيكلية لا تزال قائمة في قطاع التكنولوجيا المتقدمة للذكاء الاصطناعي. وإذا استمر انخفاض أسعار الأسهم ذات الصلة، فقد تؤدي مراكز الهامش المركزة إلى تفاقم التقلبات.
الإشارة الخامسة: تحولت شهية المستثمرين الأفراد للمخاطرة من مفرطة إلى محايدة.
تأتي الإشارة الخامسة لشركة غولدمان ساكس من معنويات المستثمرين الأفراد.
على الرغم من تزايد نسبة صناديق الاستثمار المشتركة المحلية وصناديق التقاعد وصناديق التأمين، لا يزال المستثمرون الأفراد يساهمون بنحو 70% من متوسط حجم التداول اليومي لأسهم الفئة (أ). ولذلك، ستستمر تغيرات توجهات المستثمرين الأفراد في التأثير بشكل مباشر على تقلبات السوق قصيرة الأجل.
يشمل مؤشر معنويات المستثمرين الأفراد لدى غولدمان ساكس مؤشرات عالية التردد مثل بيانات التمويل، وفتح الحسابات الجديدة، والاكتتابات في الاكتتابات العامة الأولية، ومعدل دوران المحفظة، وتوزيع الأسهم. وقد انخفض هذا المؤشر الآن من حوالي انحراف معياري واحد فوق متوسطه السنوي قبل شهر إلى ما يقارب الصفر.
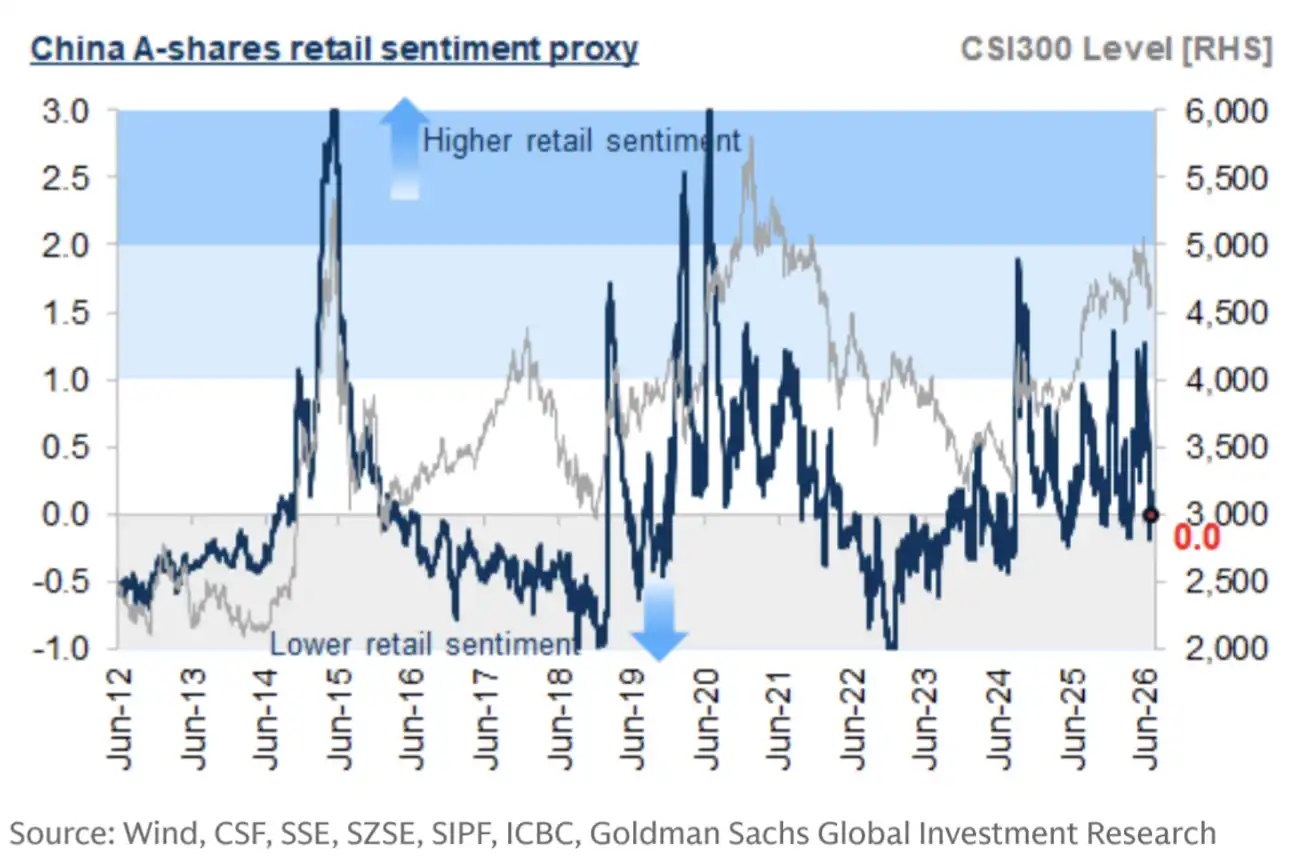
انخفض مؤشر معنويات المستثمرين الأفراد لأسهم الفئة (أ) الصادر عن غولدمان ساكس من حوالي انحراف معياري واحد فوق المتوسط قبل شهر إلى ما يقارب الصفر، مما يشير إلى تراجع سريع في موجة الشراء. ومع ذلك، لم تعد شهية المخاطرة الحالية إلا إلى مستويات محايدة أو منخفضة قليلاً، ولم تدخل في نطاق التشاؤم الشديد.
وهذا يعني أن شهية المخاطرة لدى مستثمري التجزئة في أسهم الفئة (أ) قد انخفضت من حالة مفرطة إلى حالة محايدة أو حتى منخفضة قليلاً.
يُعدّ التراجع السريع في معنويات المستثمرين الأفراد دليلاً على أن هذه الجولة من التصحيح قد خفّفت بعض الضغوط المضاربية. مع ذلك، فإنّ انعدام الانحرافات المعيارية لا يُشير إلى تشاؤمٍ مُفرط، ولا يُعدّ "قاع ذعر" بالمعنى التقليدي. إنما يُشير فقط إلى انحسار الحماس لاقتناص الارتفاعات، ولا يُثبت أن السوق قد أنهى جولة البيع الأخيرة.
الإشارة السادسة: خفضت الأموال العامة حيازاتها بشكل طفيف، لكن مخصصات التكنولوجيا لا تزال عند مستويات عالية تاريخياً.
يتصرف المستثمرون المؤسسيون بطريقة أكثر تعقيداً من المستثمرين الأفراد.
تُظهر بيانات غولدمان ساكس أن الأصول التي تديرها الصناديق العامة المحلية قد وصلت إلى ما يقرب من 40 تريليون يوان، منها حوالي 7 تريليونات يوان مخصصة للأسهم، وهو ما يمثل 6.6٪ و 15٪ من إجمالي القيمة السوقية والقيمة السوقية للأسهم الحرة من الفئة أ، على التوالي.
خلال تصحيح السوق، ارتفعت نسبة السيولة النقدية لصناديق الاستثمار المشتركة في الأسهم، مما يشير إلى أن مديري الصناديق قد خفضوا المخاطر بشكل مناسب. ومع ذلك، لا يزال تخصيصهم لأسهم التكنولوجيا، مثل أشباه الموصلات والأجهزة والبرمجيات، ووزنهم الزائد فيها، عند مستويات مرتفعة تاريخياً.
قد يكون تأثير استراتيجيات النظام في الحد من المخاطر أكثر وضوحًا. ويشير انخفاض المعاملات النقدية وفروق أسعار التمويل لأسهم الشركات الصغيرة والمتوسطة إلى ضعف نشاط المستثمرين النظاميين، مثل الصناديق الكمية، واحتمالية خضوعهم لعملية تخفيض مديونية أعمق.
تكشف هذه الإشارة عن تباين واضح: فقد تقلصت استثمارات الصناديق الكمية والصناديق قصيرة الأجل، بينما لم تُخفف المؤسسات التقليدية بشكل ملحوظ من مراكزها الأساسية في أسهم التكنولوجيا. وطالما بقيت مخصصات المؤسسات مرتفعة، فمن الصعب اعتبار تكنولوجيا الذكاء الاصطناعي المتقدمة مجالًا تجاريًا قد تم تقليصه بالكامل.
الإشارات السلوكية والسياسية: تبدأ الشركات في إعادة شراء الأسهم، وتبدأ صناديق "الفريق الوطني" في تقديم الدعم.
الإشارة 7: زيادة عمليات إعادة الشراء وتقليل التحذيرات من المعاملات غير الطبيعية
غالباً ما تعكس تصرفات الشركات المدرجة نفسها أحكام المطلعين على التقييم والمخاطر بشكل أفضل من شعارات السوق.
تُراقب غولدمان ساكس سلوك الشركات من ثلاثة جوانب: عمليات إعادة شراء الأسهم، والتحذيرات المتعلقة بالصفقات، وعمليات شراء وبيع الأسهم من قِبل كبار المساهمين. وعلى أساس ربع سنوي، بلغت عمليات إعادة شراء أسهم الفئة (أ) في الربع الثالث من عام 2026 أعلى مستوياتها منذ سنوات، حيث ارتفع عدد وقيمة صفقات إعادة الشراء المعلنة بنسبة 35% و59% على أساس سنوي، على التوالي.
تشير عمليات إعادة شراء الأسهم المتزايدة عادةً إلى أن الإدارة تعتقد أن سعر سهم الشركة أقل من قيمته الجوهرية، أو على الأقل أنها على استعداد لاستثمار النقد بالسعر الحالي لدعم عوائد المساهمين.
ومن التغييرات الأخرى أن عدد الشركات المدرجة التي أصدرت تحذيرات بشأن تقلبات أسعار الأسهم غير الطبيعية ومخاطر التداول قد ازداد بشكل ملحوظ في يونيو، قبل تصحيح السوق، ولكنه انخفض بشكل كبير منذ ذلك الحين. كما تحولت معاملات كبار المساهمين والمديرين التنفيذيين للشركات من بيع صافٍ خلال معظم النصف الأول من العام إلى وضع أكثر توازناً.
هذه المجموعة من الإشارات إيجابية بشكل عام: لم يعد سلوك المطلعين على بواطن الأمور في الشركة يميل إلى تقليل الحيازات والتحذير من ارتفاع الأسعار كما كان الحال في المراحل الأخيرة من الاتجاه الصعودي، ولكنه يتحول تدريجياً نحو عمليات إعادة الشراء وتقليل صافي البيع.
الإشارة 8: عاد خطر تشديد السياسة إلى الوضع المحايد بعد أن كان في ذروته.
غالباً ما تتأثر دورة المشاعر في سوق الأسهم الصينية بالتغيرات السياسية.
كان خفض المديونية في عام 2015 وتشديد اللوائح الذي بدأ في نهاية عام 2020 من الأسباب المهمة لانعكاسات السوق؛ وعلى العكس من ذلك، فقد أدى الدعم السياسي الواضح أيضاً إلى انتعاشات قوية متكررة في الأسهم الصينية.
تستخدم شركة غولدمان ساكس نموذجًا لغويًا ضخمًا لتحليل التصريحات العامة الصادرة عن الجهات التنظيمية وصناع السياسات، وقياس مخاطر دعم السياسات وتشديدها في سوق الأسهم بناءً على تكرار وشدة الصياغة.
يُظهر النموذج أن مخاوف صانعي السياسات بشأن ارتفاع درجة حرارة السوق وما ينتج عنه من خطر تشديد السياسة قد بلغت ذروتها الدورية في الربع الأول من عام 2026، ثم تراجعت منذ ذلك الحين إلى نطاق أكثر حيادية.
هذا يعني أن السياسة لا تُعدّ حاليًا محركًا رئيسيًا للمشاعر ولا مصدرًا رئيسيًا للضغط في هذه الجولة من التعديلات. وبالمقارنة مع عوامل السعر والرافعة المالية والربح، فإن إشارات السياسة أقرب حاليًا إلى الحياد.
الإشارة التاسعة: "المنتخب الوطني" يتحول من تقليص النفقات إلى الشراء الصافي
الإشارة التاسعة تأتي من "المنتخب الوطني".
تُقدّر غولدمان ساكس أن "الفريق الوطني" الأوسع يمتلك حاليًا ما يقارب 5 تريليونات يوان من أصول أسهم الفئة (أ)، أي ما يعادل 5% من إجمالي القيمة السوقية لهذه الأسهم. تاريخيًا، عادةً ما تشتري هذه الصناديق عكس اتجاه السوق عندما يكون تحت ضغط، وقد تبيع بأسعار أعلى عندما يكون السوق في صعود وتصبح التقييمات أقل جاذبية.
تُظهر بيانات التتبع الخاصة بـ Goldman Sachs أنه بعد بيع حوالي 1.5 تريليون يوان من أسهم الفئة A في الأشهر الستة الماضية، تحول "الفريق الوطني" إلى شراء صافٍ لأكثر من 140 مليار يوان في الأسابيع الثلاثة الماضية، بما في ذلك كمية صغيرة من صندوق STAR Market 50 ETF.
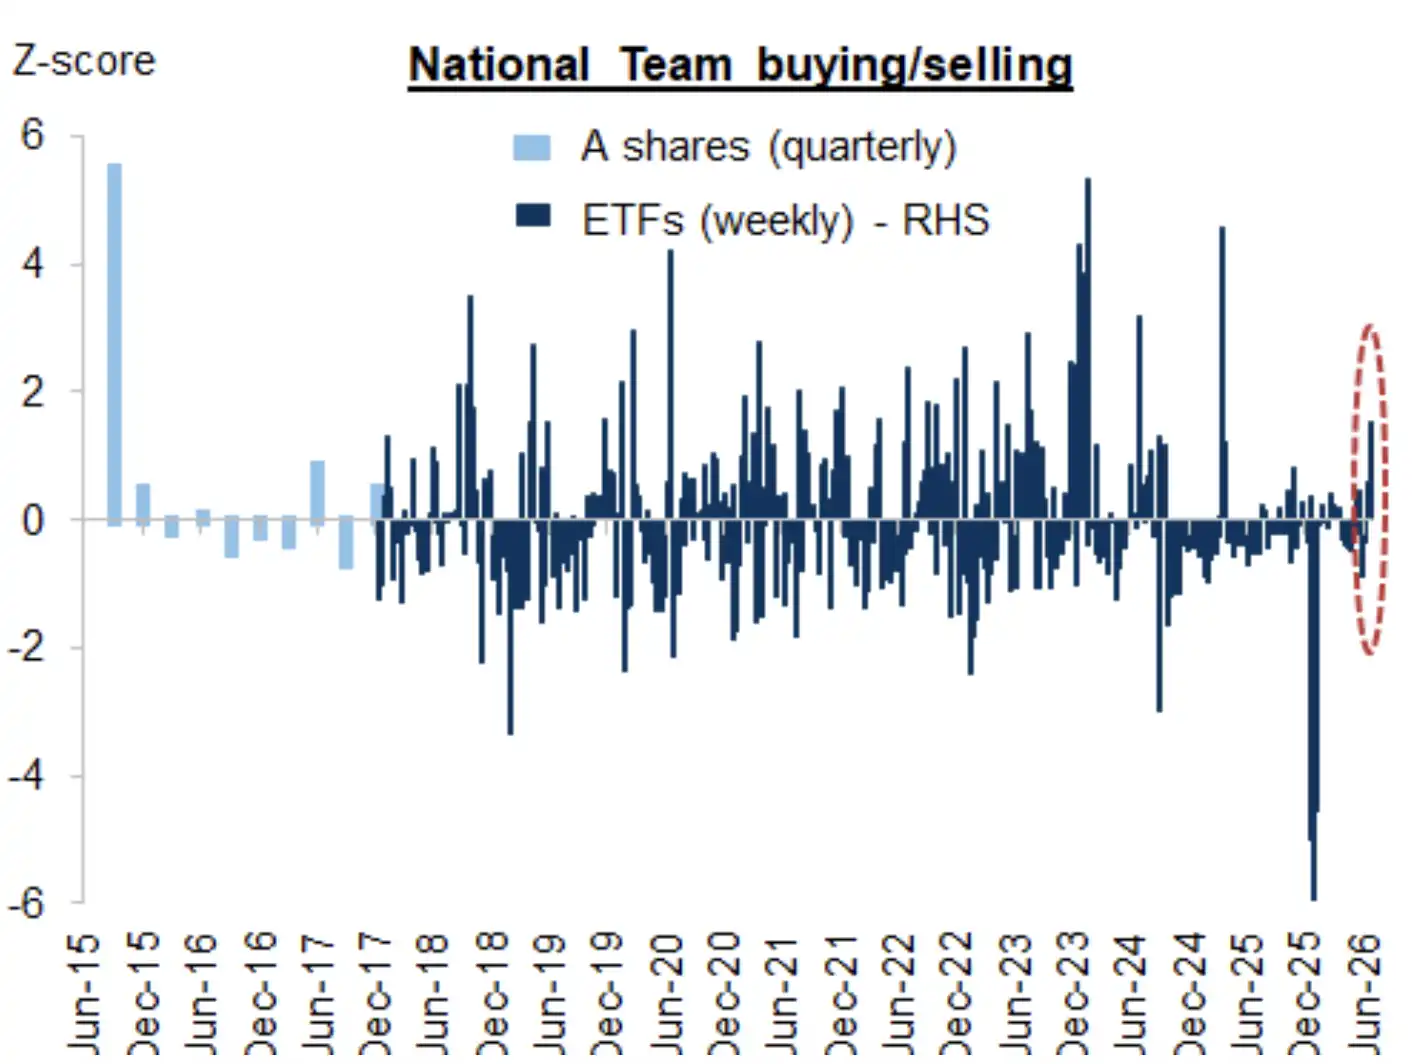
تشير تقديرات غولدمان ساكس إلى أنه بعد بيع ما يقارب 1.5 تريليون يوان من أسهم الفئة (أ) خلال الأشهر الستة الماضية، اتجه "الفريق الوطني" إلى شراء صافٍ بقيمة تزيد عن 140 مليار يوان خلال الأسابيع الثلاثة الماضية، مما يدل على عودة دعم السوق. مع ذلك، لم يؤكد التقرير بعدُ أن حجم هذه الجولة من الشراء قد بلغ الحد التاريخي الذي يُشير عادةً إلى أدنى مستوى متوسط الأجل.
يشير التحول من البيع إلى الشراء من قبل "الفريق الوطني" إلى تغيير في تقييم مخاطر السوق من قبل صناديق السياسات، كما يوفر أيضاً حاجزاً معيناً ضد تراجع السوق.
مع ذلك، لا يؤكد هذا بشكل مباشر بلوغ السوق قاعًا متوسط الأجل. تُظهر اختبارات غولدمان ساكس التاريخية أن بلوغ السوق قاعًا متوسط الأجل يزداد احتماله عندما يتجاوز صافي الشراء الأسبوعي من قِبل "الفريق الوطني" 1.5 انحراف معياري. الاستنتاج الأوضح حاليًا هو عودة ظهور عوامل الدعم، بدلًا من حصول السوق على دعم غير مشروط.
المؤشرات الأساسية: لا يزال الاستثمار في الذكاء الاصطناعي قوياً، لكن الزخم التصاعدي لتعديلات الأرباح بدأ يبلغ ذروته.
الإشارة 10: تستمر النفقات الرأسمالية في النمو، لكن التغير الهامشي لم يعد يتسارع.
أما الإشارة الأخيرة، والتي ستحدد إلى أي مدى يمكن أن يصل سوق الذكاء الاصطناعي، فتأتي من الإنفاق الرأسمالي وتوقعات الأرباح.
تتوقع شركة غولدمان ساكس أن تسع شركات عملاقة ومزودي خدمات سحابية كبرى في الولايات المتحدة والصين قد تنفق أكثر من 900 مليار دولار على الذكاء الاصطناعي هذا العام، وأن يرتفع هذا الرقم إلى 1.3 تريليون دولار العام المقبل، وهو ما يعادل 1.7% و2.3% من الناتج المحلي الإجمالي المجمع للولايات المتحدة والصين على التوالي.
تنتقل هذه النفقات عبر سلسلة صناعة الذكاء الاصطناعي العالمية، وتشمل رقائق الذاكرة الكورية الجنوبية، ومصانع رقائق السيليكون التايوانية، ومواد ومعدات أشباه الموصلات اليابانية، بالإضافة إلى شركات الطاقة والبنية التحتية والتكنولوجيا الصينية.
حتى الآن هذا العام، تم تعديل توقعات الإنفاق الرأسمالي لعامي 2026 و2027 لثماني مدن كبرى مدرجة في الولايات المتحدة والصين بالزيادة بنسبة 32% و75% على التوالي، مما أدى إلى زيادة توقعات الأرباح لقطاع التكنولوجيا الصلبة في الصين للسنتين الماليتين 2026 و2027 بنسبة 12% و22% على التوالي.
وهذا يدل على أن صعود تكنولوجيا الذكاء الاصطناعي الصينية الصلبة لا يعتمد فقط على المشاعر والنفوذ، ولكنه مدعوم بالفعل بالإنفاق الرأسمالي ونمو الأرباح.
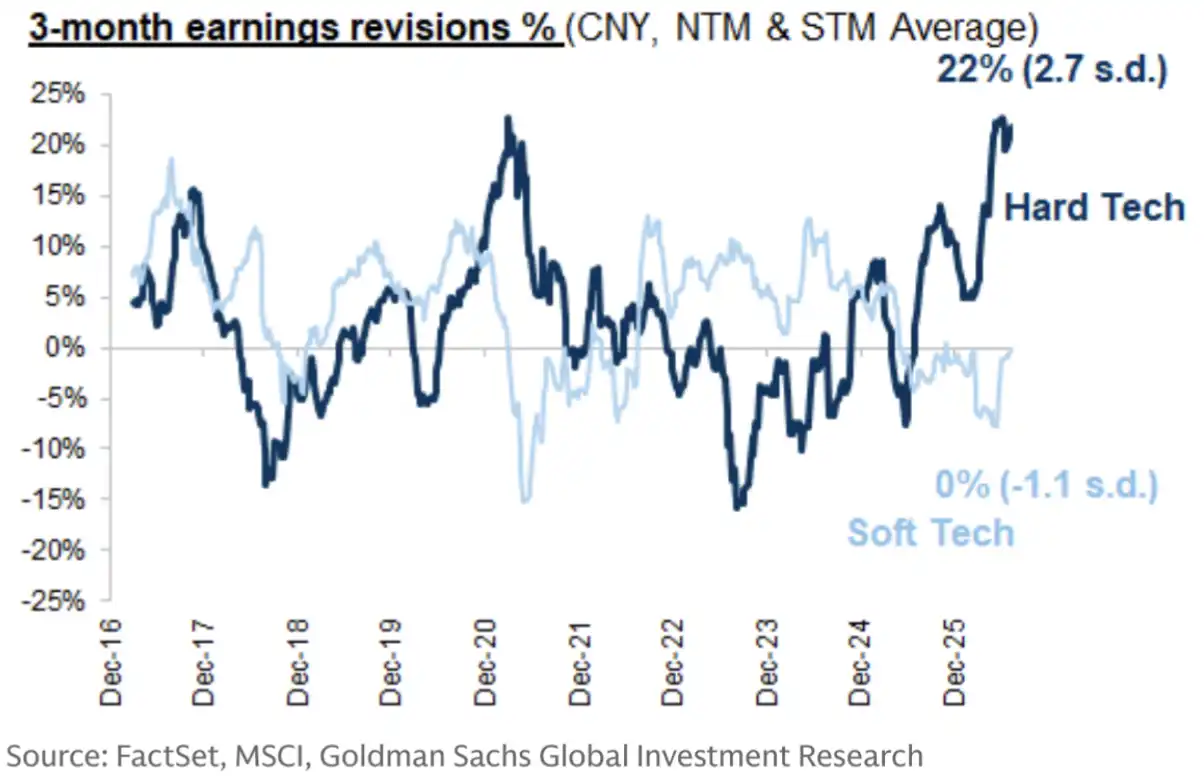
لا تزال التعديلات التصاعدية لتوقعات أرباح قطاع التكنولوجيا المتقدمة في الصين أعلى بكثير من تلك الخاصة بقطاع التكنولوجيا غير المتقدمة، مما يشير إلى أن انتعاش سوق الذكاء الاصطناعي لا يعتمد كلياً على معنويات السوق. ومع ذلك، ترى غولدمان ساكس أن الزخم التصاعدي لتعديلات أرباح قطاع التكنولوجيا المتقدمة ربما يكون قد بلغ ذروته على المدى القصير، بينما لا تزال تعديلات أرباح قطاع التكنولوجيا غير المتقدمة قابلة للتحسن الدوري.
تكمن المشكلة في تباطؤ وتيرة التعديلات التصاعدية لتوقعات الإنفاق الرأسمالي عن ذروتها، كما أظهر الزخم التصاعدي لتعديلات توقعات الأرباح لشركات التكنولوجيا المتقدمة الصينية علامات على بلوغه ذروته، على الأقل في المدى القريب. في المقابل، لا يزال أمام زخم تعديل الأرباح لشركات التكنولوجيا غير المتقدمة مجال للتحسن الدوري.
لذلك، فإن العامل الرئيسي الذي يؤثر على توجهات الذكاء الاصطناعي في الأشهر المقبلة لن يكون حجم الإنفاق الرأسمالي، بل ما إذا كان الإنفاق الرأسمالي سيستمر في تجاوز التوقعات وما إذا كان بإمكان موردي الخدمات السحابية توفير مسار أوضح لتحقيق الدخل من الذكاء الاصطناعي.
تشير جميع الإشارات العشر إلى نفس النتيجة: لقد انخفضت درجة الحرارة الزائدة، لكن عملية التكيف لم تكتمل بعد.
من خلال وضع هذه الإشارات العشر معًا، يتضح تدريجيًا الوضع الحالي لتكنولوجيا الذكاء الاصطناعي الصينية.
تشمل الإشارات الإيجابية ما يلي: تقلص الفجوة الكبيرة في العائد بين التقنيات الصلبة واللينة؛ واستكمال أنماط الزخم والشركات الصغيرة انعكاسًا سريعًا؛ وعودة التقييمات إلى ما يقارب متوسطاتها طويلة الأجل؛ وتحول معنويات المستثمرين الأفراد إلى الحياد؛ وزيادة الشركات المدرجة في البورصة لعمليات إعادة شراء الأسهم؛ وتوازن تخفيضات أسهم كبار المساهمين؛ وعودة "الفريق الوطني" أيضًا إلى الشراء الصافي مرة أخرى.
تشير هذه التغييرات إلى أنه تم إطلاق جزء كبير من المراكز المضاربة والتقييمات المبالغ فيها وضغوط الرافعة المالية المتراكمة في النصف الأول من العام.
ومع ذلك، هناك أيضًا علامات تحذيرية: لا يزال التقييم المطلق لمؤشر STAR Market 50 مرتفعًا نسبيًا، وتركيز التداول والعوائد في أسهم التكنولوجيا من الفئة A عند مستوى عالٍ، ولا يزال رصيد الهامش أعلى من المعدل التاريخي، وقد وصل تركيز الرافعة المالية إلى مستوى قياسي جديد، ولا يزال تخصيص صناديق الاستثمار المشتركة لأسهم التكنولوجيا عند مستوى تاريخي مرتفع.
تقع الأساسيات في مكان ما بين هذين النقيضين. لا يزال الإنفاق الرأسمالي العالمي على الذكاء الاصطناعي قوياً، ويتم مراجعة توقعات الأرباح للتقنيات الصلبة بالزيادة، لكن الزخم التصاعدي لكل من الإنفاق الرأسمالي وتوقعات الأرباح قد بدأ في التباطؤ.
تُبقي غولدمان ساكس على تصنيفها "زيادة الوزن" لأسهم الفئة (أ) وتُبدي تفاؤلاً بشأن تكنولوجيا الذكاء الاصطناعي المتقدمة على المدى الطويل، مع التركيز على التناوب والتنويع على المدى القصير. وتشمل توصياتها زيادة تدريجية في تخصيصات مختارة من أسهم التكنولوجيا غير التقنية المدرجة في بورصة هونغ كونغ، والشركات المستفيدة من السياسات، والقطاعات التي تعتمد على الاكتفاء الذاتي، مع التركيز أيضاً على الأسهم التي شهدت تعديلات إيجابية في الأرباح، والاكتتابات العامة الأولية، والعوائد النقدية من توزيعات الأرباح وعمليات إعادة شراء الأسهم.
بالنسبة للمستثمرين، لا تشير هذه الإشارات العشر ببساطة إلى أن "الذكاء الاصطناعي قد وصل إلى أدنى مستوياته" أو "انتهى انتعاش الذكاء الاصطناعي"، بل تعمل كمقياس لمشاعر المستثمرين: ربما تكون الفترة الأكثر سخونة قد مرت، وربما يكون الانخفاض الأسرع قد بدأ في التباطؤ، ولكن لا يزال يتعين استيعاب المراكز المركزة وتوقعات الأرباح.
إن ما إذا كانت معاملات الذكاء الاصطناعي في الصين ستشهد انتعاشاً مرة أخرى في المرحلة التالية سيعتمد بشكل أكبر على ربحية الشركات وتحقيق الدخل من الذكاء الاصطناعي، بدلاً من الاعتماد على التقييمات والرافعة المالية وملاحقة المشاعر.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.