


وجهة نظر آرثر هايز الصاعدة الأخيرة: كل الإجراءات ستؤدي إلى طباعة النقود
 Blockbeats
العنوان الأصلي: السلامة أولاً
المؤلف الأصلي: آرثر هايز
الترجمة الأصلية: ساويرس، فورسايت نيوز
هل سمعتم ذلك؟ هؤلاء الكبار في مجال الذكاء الاصطناعي استيقظ ضميرهم فجأة، وبدأوا يقلقون بشأن بقاء البشرية — لأن المنتج الذي يبنونه، والذي يشبه إلهًا سيليكونيًا، على وشك أن يولد. في الواقع، لقد كان قريبًا من الإله السيليكوني منذ فترة، لكنه الآن على وشك الاكتمال، فبدأوا فجأة في إعادة التفكير في مسار تطوير الذكاء الاصطناعي العام (AGI). (ملاحظة: الإله السيليكوني هو مصطلح ساخر يستخدمه المؤلف للإشارة إلى الذكاء الاصطناعي العام الفائق الذي يزعم وادي السيليكون أنه سيولد قريبًا، متشككًا في أن هذه الرواية الكبرى مجرد مصطلحات للتمويل والضغط.)
هذه هي الرواية التي يقدمونها للعالم. لكنني، بطبعي المشكك، نظرت إلى الساعة، ولاحظت أننا على وشك نهاية الربع الثالث، وأن أنثروبيك لم تُدرج بعد. لا يسعني إلا أن أتساءل: كيف تبدو بياناتهم المالية؟ هل تباطأ منحنى الإيرادات السنوية المرتفع الذي يكررونه في البيانات الصحفية؟ يزعمون أن الشركة مربحة بعد استبعاد جميع تكاليف التشغيل. لا أستطيع الانتظار لدراسة نموذج S-1 الذي سيقدمونه، لأفهم كم يكلف تقديم كل توكن للمستخدمين. وكم عدد العملاء الذين يحققون لهم أرباحًا؟ وهل تتوسع قاعدة العملاء المربحين أم تتقلص؟ للأسف، لن أحصل على إجابات لهذه الأسئلة، والسبب هو — السلامة أولاً.
من نبرتي، يمكن للقارئ أن يستنتج أنني أعتقد أن أنثروبيك وأوبن إيه آي وسبيس إكس، عندما يعلنون إبطاء تطوير الذكاء الاصطناعي العام بحجة "السلامة أولاً"، ليسوا مدفوعين بالاهتمام برفاهية البشر العاديين، بل بالواقع الاقتصادي القاسي: السوق غير مستعد لشراء منتجات الذكاء الاصطناعي التي يبيعونها بالأسعار الحالية وبكميات كافية. وبشكل أكثر تحديدًا، الطلب على الذكاء الاصطناعي قوي، لكن ما يريده الجميع هو التسعير الصيني — أي سعر لا يتجاوز واحدًا في المائة من السعر الأمريكي.
عندما يضرب هذا "التسعير الصيني" العاملين الأمريكيين في مجال الذكاء الاصطناعي المغرورين بأنفسهم، يكون رد فعلهم الأول هو الصراخ: "لكن المنتجات الصينية رديئة الجودة." وعندما تلحق جودة النماذج الصينية بالركب بسرعة، يبكون: "الصين قامت بتقطير نماذجنا لصنع منتجاتها." السوق لا يهتم بأسباب انخفاض أسعار النماذج الصينية، السوق يريد فقط أرخص خدمة ذكاء. فيتحول هؤلاء العاملون في الذكاء الاصطناعي إلى التذمر: "نحن نهتم بسلامة البشر، لذلك أوقفنا البحث والتطوير." يبدو هذا نبيلاً... لكن هذا "التمثيل بالإصابة" المبالغ فيه كما في ملاعب كأس العالم، سيتبعه لاحقًا مطلب: "لكننا ما زلنا بحاجة إلى التفوق على الصين، لذا يجب على الحكومة أن تتدخل، وتصدر لوائح تنظيمية، وتواصل تمويل سباق الذكاء الاصطناعي العام."
استخدام مختبرات الذكاء الاصطناعي الأمريكية الثلاثة الكبرى لـ"السلامة أولاً" كذريعة لإبطاء تطوير الذكاء الاصطناعي العام أمر بالغ الأهمية للأسواق المالية والسيولة النقدية العالمية، لأن طلب هذه المختبرات على القدرة الحاسوبية يدعم أكثر من تريليون دولار من الديون ذات الدرجة الاستثمارية، بالإضافة إلى مئات المليارات من القروض ذات التصنيف الائتماني المنخفض.
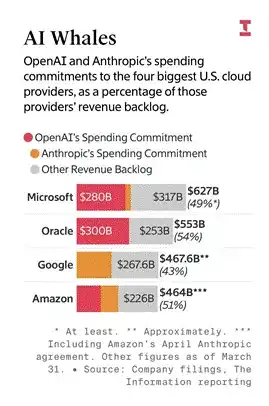
يعرض الرسم البياني مبالغ الشراء التي تعهدت بها أوبن إيه آي وأنثروبيك لمزودي الخدمات السحابية الأمريكيين الأربعة الكبار، ونسبتها إلى إيرادات كل مزود غير المحققة، مما يوضح أن شركتي الذكاء الاصطناعي الكبيرتين تجلبان طلبات ضخمة طويلة الأجل لمزودي الخدمات السحابية.
هذه المختبرات مجتمعة لا تحقق أي أرباح. لذلك، تحتاج إلى شركات تكنولوجيا مربحة مثل إنفيديا وبرودكوم وجوجل ومايكروسوفت كضامنين خارج الميزانية للديون المرتبطة بتأجير مراكز البيانات وشراء الرقائق. تعتمد عمليات الشراء اللاحقة للرقائق والأجهزة على استمرار مختبرات الذكاء الاصطناعي في تدريب النموذج الأكثر تقدمًا، ذلك الذي "يكاد، يكاد، يكاد أن يصبح إلهًا سيليكونيًا"، مع معالجة طلبات الاستدلال للعملاء. لكن إذا أصبحت "السلامة أولاً" هي المبدأ الأساسي الجديد، فإن الإنفاق على تدريب النماذج الجديدة لن يصل إلى الصفر، لكنه سينخفض بالتأكيد من مستواه المرتفع الحالي؛ وستركز الشركات على تحسين كفاءة تحويل الكهرباء إلى ذكاء، مما يعني انخفاض إنفاق العملاء على القدرة الحاسوبية. في جوهره، السلامة أولاً تعني تدمير الطلب على القدرة الحاسوبية.
إذا كان الإنفاق الرأسمالي على الذكاء الاصطناعي ممولًا من التدفق النقدي التشغيلي، فلن يكون هناك ما يدعو للقلق. لكن المشكلة هي أنه سواء اشترت مختبرات الذكاء الاصطناعي القدرة الحاسوبية أم لا، فإن هذه الديون التي تبلغ تريليونات الدولارات ستظل قائمة. لن يحدث التخلف عن السداد فورًا، ولكن بمجرد أن تتوقف مختبرات الذكاء الاصطناعي عن استهلاك القدرة الحاسوبية بالمستوى المتوقع سابقًا، ستنخفض أسعار هذه الديون. السؤال الجوهري: من اشترى هذه الديون، وهل استخدم الرافعة المالية عند الشراء؟ الإجابة واضحة: هؤلاء المضاربون استخدموا الرافعة المالية لشراء هذه الديون الرديئة. فمن هو المشتري النهائي؟
ملايين حاملي وثائق التأمين الأمريكية يراهنون بشكل غير مباشر على قصة الذكاء الاصطناعي. و"السلامة أولاً" ستضرهم دون أي حاجز. لم أكن أفهم هذه الخدعة تمامًا في البداية، لكن نيك ناميث شرحها بوضوح شديد على منصة سابستاك، وسأشرحها الآن بلغة بسيطة لقرائي في مجتمع العملات المشفرة. الخلاصة هي: إذا تمت إعادة تقييم ديون الذكاء الاصطناعي بالقيمة السوقية العادلة، فإن جزءًا كبيرًا من صناعة التأمين الأمريكية معسر بالفعل. وهذا يقودنا إلى الفرضية الأساسية للاستثمار في الاقتصاد العالمي الذي تهيمن عليه البنوك ذات الاحتياطي الجزئي: الحكومة الأمريكية أمام خيارين — إما أن تعمل كمشترٍ نهائي للقدرة الحاسوبية باسم الأمن القومي، أو تطبع النقود لإنقاذ شركات التأمين الغارقة في الخسائر.
أيًا كان المسار الذي تختاره، نحن حاملو البيتكوين ومستثمرو العملات المشفرة سنكون الرابحين. إذا تجاهلت الحكومة إشارات السوق وأصرت على ضخ الأموال لتطوير هذا "الإله السيليكوني" غير المربح تجاريًا، فسيتطلب ذلك طباعة النقود لتمويل هذا الإنفاق غير الإنتاجي، مما سيؤدي حتمًا إلى مزيد من المضاربة المالية ورفع سعر البيتكوين. وإذا اختارت الحكومة إنقاذ صناعة التأمين، فستطبع النقود لاستيعاب ديون الذكاء الاصطناعي الرديئة، مما يوسع المعروض النقدي ويرفع سعر البيتكوين.
سيفكك باقي هذا المقال هذه الآلية.
باسم الصين
بمجرد التذرع بالأمن القومي، تستطيع الحكومة الأمريكية تبرير أي إجراء تقريبًا. تذكروا الدمار الهائل الذي أحدثته الحرب العالمية على الإرهاب بعد أحداث 11 سبتمبر، عندما صورت الحكومة التهديدات للجمهور. هذه المرة، العدو الوهمي المصطنع هو الصينيون المنكبون على الرياضيات، الذين يسرقون التكنولوجيا الأمريكية المتطورة، ثم يبيعون المنتجات مرة أخرى إلى أمريكا بجزء من مائة من السعر. لهزيمة الصين، يجب تطبيق الاشتراكية الوطنية داخل النظام الرأسمالي.
نجح كبار الذكاء الاصطناعي في إقناع ترامب وفريقه بتجاهل حقيقتين: السوق أثبت أن أعمال الذكاء الاصطناعي غير مربحة، والناخبون من الحزبين يعارضون بناء مراكز بيانات جديدة ضخمة ويطالبون بتعويضات عن سرقة البيانات. بما أن الصين تستطيع تقديم منتجات ذكاء اصطناعي بأسعار معقولة، فإن الرد الأمريكي هو ضخ المزيد من الأموال لبناء ذلك "الإله السيليكوني الذي يكاد، يكاد، يكاد، يكاد أن يولد". (سأستمر في إضافة "يكاد" لأننا لا نبعد عن الذكاء الاصطناعي العام سوى بالإيمان وسرقة البيانات ودعم أموال دافعي الضرائب.)
الحرب والاقتصاد والروبوتات وكل المجالات الأخرى ستخضع في النهاية للذكاء الاصطناعي العام. لذلك، يجب على بقية دول العالم استخدام الذكاء الاصطناعي العام وفقًا لرغبات الولايات المتحدة. وفقًا لهذه الرواية، تمتلك أمريكا الثقافة الأكثر شمولاً وعدالة في العالم، ولا يمكن السماح لهذا الإله السيليكوني بأن يقع في أيدي دول غير يهودية-مسيحية مثل الصين. (أدير عيني، ثم أديرهما بقوة أكبر.) لدي مكان إقامة مفضل، وللآخرين أماكنهم. حتى لو كنت أعتقد أن ثقافتي الأخلاقية متفوقة على ثقافات الدول الأخرى، فلن أضحي بثروتي وحياتي لفرض هذه القيم على العالم أجمع. يمكنك أن تؤمن بتفوق الثقافة الأمريكية أو الغربية، لكن لا تسلم تريليونات الدولارات من أموال دافعي الضرائب إلى إيلون وسام وداريو. (قادة شركات الذكاء الاصطناعي الأمريكية الثلاث الرائدة: xAI وأوبن إيه آي وأنثروبيك)
يُزعم أن تفوق النظام الأمريكي يكمن في أن مئات الملايين من المواطنين المطلعين يحددون أسعار السلع والخدمات عبر السوق الحرة في معظم الأوقات، دون تدخل حكومي، تاركين إشارات السوق تحدد ماذا ننتج وكم ننتج. لكن الآن، بسبب الأمن القومي، واستنادًا إلى افتراض — أن ضخ أموال طائلة لتغذية البيانات للتنبؤ بالتوكن التالي سيؤدي إلى خلق ذكاء اصطناعي عام — يتم الحكم على إشارات السوق بأنها خاطئة. لذا يجب على الحكومة الأمريكية زيادة الاستثمار لبناء الجيل التالي من النماذج المتطورة، واستخدام التفوق الثقافي لقمع الصين. هذه غطرسة. هل تتذكرون مصير إيكاروس عندما طار قريبًا جدًا من الشمس؟
حسنًا، توقفوا عن التنظير، ولنتحدث عن خطة الإنقاذ.
"السلامة أولاً" تعني انخفاض طلب مختبرات الذكاء الاصطناعي الأمريكية الثلاثة الكبرى على القدرة الحاسوبية. عندها يمكن للحكومة أن تتدخل وتوقع اتفاقيات شراء تضمن أرباحًا مستقرة لمختبرات الذكاء الاصطناعي، تمامًا مثل العقود التي تمنحها الولايات المتحدة لبعض شركات الدفاع والتعدين. ستستخدم الحكومة هذه القدرة الحاسوبية لدفع أبحاث الذكاء الاصطناعي العام. وفي النهاية، يمكن للحكومة تأجير نماذجها المطورة ذاتيًا مرة أخرى إلى مختبرات الذكاء الاصطناعي، التي ستبيع خدمات الاستدلال للعملاء في الولايات المتحدة والدول الحليفة بأسعار مرتفعة للغاية.
هذه الخطة تسمح للحكومة بالسيطرة على النماذج المتطورة، ليستخدمها العالم الغربي وفقًا لإرادتها. هناك مشكلة في نموذج مختبرات الذكاء الاصطناعي الخاصة: هذه المختبرات شركات عالمية، وأحيانًا تبيع الوصول إلى النماذج لأي شخص في العالم من أجل الربح، مما قد يتعارض مع أهداف الأمن القومي للحكومة. إذا كانت المختبرات الصينية تعتمد جزئيًا على تقطير النماذج الأمريكية المتطورة لتحقيق تقدم تقني، فإن سيطرة الحكومة المباشرة على البحث والتطوير يمكن أن تجعل الصين تتخلف في سباق الذكاء الاصطناعي العام لشهور أو حتى سنوات. حتى لو نجح هذا الافتراض، فإنه سيفشل في النهاية، تمامًا كما فشلت محاولات حظر معدات تصنيع الرقائق المتقدمة في منع الصين من إنتاج رقائق متطورة. المعلومات تريد بطبيعتها أن تتدفق بحرية. في عصر الإنترنت، حجب المعلومات مستحيل تمامًا. حتى قبل ظهور الإنترنت، بعد أن نجحت أمريكا في تطوير القنبلة الذرية، لم تستطع منع الاتحاد السوفيتي من الحصول على المعلومات ذات الصلة. أولئك الذين يعتقدون أن مجال الذكاء الاصطناعي العام سيكون استثناءً لا يفهمون حكمة البشر وقدرتهم على التكيف في ظل صراع المصالح على المستوى الوطني.
تمويل هذا الإله السيليكوني يتطلب إصدار المزيد من الديون. هذه الخطة سهلة التسويق، لأن صناع القرار في المجال النقدي — وزير الخزانة بيسنت ورئيس الاحتياطي الفيدرالي ووش — يؤمنون بأن الذكاء الاصطناعي يمكن أن يعزز الإنتاجية. إنهم واثقون من أنه إذا تبنت أمريكا الذكاء الاصطناعي بالكامل، يمكنها الاعتماد على النمو الاقتصادي للتخلص من عبء الديون الضخم، وهذا الحكم ليس خاطئًا تمامًا. في يونيو 2026، بلغ نمو الناتج المحلي الإجمالي الاسمي الأمريكي على أساس سنوي 6.6%، بينما يبلغ سعر الفائدة الفيدرالي الفعلي حوالي 3.6%. يواصل بيسنت زيادة إصدار أذون الخزانة قصيرة الأجل، ويمكن للحكومة أن تكسب عائدًا بنسبة 3% من إصدار هذه الديون، لكن المدخرين سيتكبدون خسائر. إذا تمت السيطرة على العجز المالي في حدود 3% (وهذا افتراض كبير)، فإن نسبة الدين إلى الناتج المحلي الإجمالي ستنخفض. النمو الاقتصادي مدفوع بشكل أساسي ببناء مراكز بيانات الذكاء الاصطناعي، وكل هذا مدعوم بطلب مختبرات الذكاء الاصطناعي على القدرة الحاسوبية. لذا من منظور التمويل، إذا كان إصدار الديون قصيرة الأجل لا يزال يحقق عائدًا بنسبة 3%، فإن عمل الحكومة كمشترٍ نهائي للقدرة الحاسوبية ممكن ماليًا.
لا توجد وجبة غداء مجانية. الحكومة الأمريكية تعاني من عجز مزمن، ولا يمكنها الإنفاق إلا بالاقتراض. إذا تعاون ووش، يصبح الأمر سهلاً. لكن حتى الآن، الاحتياطي الفيدرالي الذي يقوده لا يسير على نفس الخطى مع وزارة الخزانة التي يقودها بيسنت.
منذ يوليو 2023، رفع الاحتياطي الفيدرالي أسعار الفائدة لأول مرة: في اجتماع الأسبوع الماضي، صوت الاحتياطي الفيدرالي بالإجماع على رفع سعر الفائدة بمقدار 0.25%. توقف إجمالي كمية النقود التي يخلقها الاحتياطي الفيدرالي عن النمو، واعتبارًا من 14 أغسطس، توقف برنامج شراء أذون الخزانة قصيرة الأجل RMP.
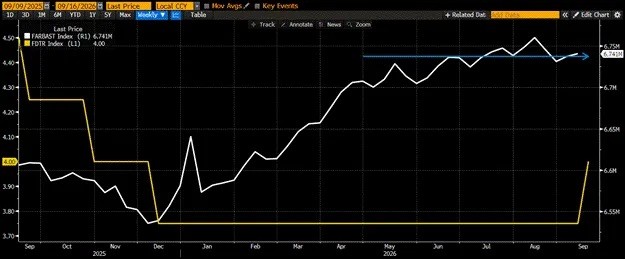
إذا نفذت الحكومة هذه الخطة، لكن الاحتياطي الفيدرالي لم يخفض تكلفة الأموال ولم يوسع ميزانيته العمومية، فإن إصدار الديون على نطاق واسع سيدفع أسعار الفائدة للارتفاع. ارتفاع فوائد الرهن العقاري وبطاقات الائتمان وقروض السيارات لن يؤدي إلا إلى إثارة غضب الناخبين تجاه سياسات الذكاء الاصطناعي. إذا لم يتمكن ترامب وبيسنت من كسب دعم 7 أعضاء على الأقل في اللجنة الفيدرالية للسوق المفتوحة، فإن جدوى هذه الخطة ستتضاءل بشكل كبير.
ما سبق هو النظرة التقليدية لسياسة الاحتياطي الفيدرالي، ومن السهل أن تجعل المرء متشائمًا تجاه السوق. لكن لا تنسوا أن هناك آلة طباعة نقود قوية أخرى: البنوك التجارية. يدعو كل من ووش وبيسنت إلى أن يتولى القطاع المصرفي مهمة ضخ النقود. منذ توقف برنامج شراء RMP في 14 أغسطس، خلقت البنوك أكثر من مئات المليارات من الدولارات من النقود الجديدة من خلال توسيع إجمالي أصولها، مدعومة بتخفيف القيود التنظيمية على السيولة.
بالإضافة إلى توسيع الميزانية العمومية، بعد رفع سعر الفائدة بنسبة 0.25%، ستحصل البنوك على 7.5 مليار دولار إضافية سنويًا كفوائد على احتياطياتها المودعة لدى الاحتياطي الفيدرالي. ستستخدم هذه الأموال في قروض جديدة ومضاربات في الأسواق المالية. لذلك، لا يمكن النظر فقط إلى رفع الاحتياطي الفيدرالي لأسعار الفائدة ووقف توسيع الميزانية العمومية، بل يجب أيضًا مراعاة تأثير النظام المصرفي التجاري. عند الجمع بين الاثنين، يظل التأثير الكلي تحفيزيًا. أي أنه إذا أرادت الحكومة، فإن بيئة السيولة كافية لدعم الاقتراض الجديد للاستثمار في بناء القدرة الحاسوبية للذكاء الاصطناعي.
لكن إذا لم تتول الحكومة شراء القدرة الحاسوبية، فستنخفض قيمة الديون. وأولئك الذين يحملون هذه الديون بالرافعة المالية سيقعون في أزمة. دعونا نتعمق في خدعة التأمين الأسير.
التأمين الأسير (Captive Insurance)
لم أدرس صناعة التأمين من قبل. في البداية، لم تبدو لي فكرة استخدام مؤسسات الأسهم الخاصة الكبرى لأصول شركات التأمين الأسيرة لجمع الأموال للاستثمار وكأنها خدعة. لكن بعد التعمق في آلية عملها، وجدت الضحايا النهائيين.
في كل فقاعة ائتمانية، توجد مجموعة من المشترين النهائيين. عادة ما يدير أمناء ذوو مؤهلات لامعة أموال المستثمرين الأفراد العاديين. يستثمر الأمناء أموال الآخرين ويحققون أرباحًا مزدوجة: يتقاضون رسوم إدارة، ويبيعون الأصول التي يمتلكونها للمستثمرين الأفراد، مما يرفع أسعار ممتلكاتهم. هذه المرة، الضحايا هم حاملو وثائق التأمين على الحياة ومنتجات المعاشات الأمريكية. لفهم هذه الخدعة، يجب أولاً أن نفهم الوسائل التي ابتكرها كبار الأسهم الخاصة للبقاء بعد نهاية العصر الذهبي للأسهم الخاصة.
بعد الأزمة المالية العالمية عام 2008، خفض القطاع الخاص ديونه، وخفض الاحتياطي الفيدرالي أسعار الفائدة إلى ما يقرب من الصفر. اللعبة الكلاسيكية لمؤسسات الأسهم الخاصة: العثور على شركات ناضجة ذات تدفقات نقدية مستقرة وديون شبه معدومة، ورفع الرافعة المالية عليها، ثم توزيع الأرباح وسحب النقود، وأخيرًا ترك الشركات المدمرة في سوق الأسهم الخاصة. وعندما يسخن السوق العام، يعيدون إدراج هذه الشركة الفاسدة لإكمال الدورة. في عصر أسعار الفائدة المنخفضة، كان هذا المنطق سليمًا تمامًا. الناس العاديون مثقلون برهون عقارية سلبية ويكافحون لسداد الأقساط الشهرية، ولا قدرة لديهم على زيادة الاستهلاك. كبار الأسهم الخاصة لا يريدون توسيع الإنتاج أو تقديم منتجات أفضل، بل يريدون فقط الحفاظ على التدفقات النقدية الحالية، وخفض التكاليف، وسحب أرباح نقدية لمستثمريهم.
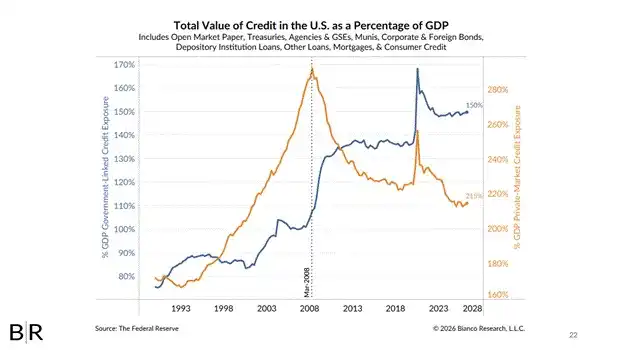
إجمالي الائتمان الأمريكي كنسبة من الناتج المحلي الإجمالي. البرتقالي هو ائتمان السوق الخاص، والأزرق هو الائتمان المرتبط بالحكومة. بعد أزمة 2008 المالية، استمر الائتمان الخاص في الانخفاض بينما استمر الائتمان الحكومي في الارتفاع، مما يعكس تحول هيكل الديون من القطاع الخاص إلى القطاع الحكومي.
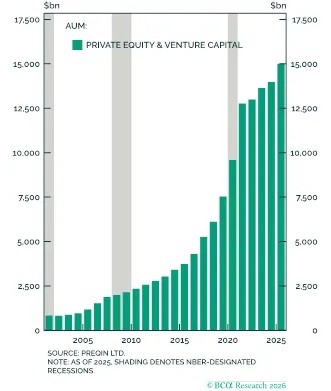
الأصول المدارة (AUM) لصناديق الأسهم الخاصة ورأس المال الاستثماري (PE&VC)، حتى بعد فترات الركود الاقتصادي، استمرت في التوسع منذ عام 2000، وتجاوزت 15 تريليون دولار بحلول عام 2025. الظل الرمادي يمثل فترات الركود التي حددها المكتب الوطني للبحوث الاقتصادية (NBER).
في حقبة ما بعد الجائحة، ارتفعت تكاليف رأس المال، وضرب قانون تناقص العائدات الحدية عوائد صناديق الأسهم الخاصة بشدة. لأن التمويل أصبح رخيصًا، وللفوز بصفقة، يجب تقديم تقييمات أعلى للاستحواذ على أصول التدفق النقدي. انخفضت عوائد صناديق الأسهم الخاصة نتيجة لذلك. لإكمال جولة جمع الأموال التالية، بدأ كبار الأسهم الخاصة في البحث عن مجمعات رأس مال طويلة الأجل لا تهتم بالاسترداد قصير الأجل — وهنا ظهرت شركات التأمين. تبيع شركات التأمين وثائق التأمين على الحياة والمعاشات، ويدفع حاملو الوثائق أقساطًا، وتستثمر شركات التأمين هذه الأموال لتحقيق عوائد، ثم تدفع الوثائق بعد عقود. هذا هو بالضبط مجمع رأس المال الدائم الذي تحلم به الأسهم الخاصة، ويمكن ضخه في صناديق الأسهم الخاصة المليئة بالشركات الخاصة المبالغ في تقييمها والائتمان الخاص عالي العائد.
لذلك استحوذ كبار الأسهم الخاصة على شركات التأمين، وعينوا أنفسهم مديري استثمار، وباعوا الأصول الرديئة لحاملي الوثائق غير المدركين. هذا هو التأمين الأسير (Captive Insurance).
الجزء الأكثر غرابة في هذه الصفقة هو كيف تلبي شركات التأمين الأسيرة متطلبات رأس المال الاحتياطي القانونية. أسعار الأصول تتقلب، وتتطلب اللوائح من شركات التأمين الاحتفاظ برأس مال احتياطي لضمان دفع الوثائق. ومن هنا نشأت مؤسسات إعادة التأمين في صناعة التأمين، التي تتحمل مخاطر التعويض من شركات التأمين الأولية. في الظروف العادية، تكون شركة التأمين الأولية وشركة إعادة التأمين مؤسستين مستقلتين، وتقوم إعادة التأمين بتسعير المخاطر وفقًا لسعر السوق العادل. لكن هذه القواعد لا تنطبق على خدعة تأمين الأسهم الخاصة، لأن جوهر هذه الخدعة هو العثور على طرف يتحمل الخسائر، بينما لا تحتاج الأسهم الخاصة نفسها إلى ضخ الكثير من رأس مالها الخاص. لذلك، أنشأت شركات التأمين التي تسيطر عليها الأسهم الخاصة مؤسسات إعادة تأمين أسيرة تابعة لها. تحتاج الشركة الأم فقط إلى ضخ رأس مال ذاتي ضئيل للحصول على تغطية إعادة التأمين.
هذه مؤسسات خاضعة للتنظيم وتحتاج إلى الإفصاح العام الدوري. إذا علم حاملو الوثائق أن شركة التأمين تدير مثل هذا النظام، فهل سيشترون الوثائق؟ لإخفاء الخدعة، وقف النظام الرأسمالي الأمريكي إلى جانب الأسهم الخاصة. تتعارض اللوائح في بعض الولايات مثل فيرمونت مع المعايير الاحترازية الوطنية. يمكن لشركات التأمين الأولية ومؤسسات إعادة التأمين التابعة لها إنشاء أصول مخاطر إعادة تأمين بشكل خاص، ويمكن تحديد حجم رأس المال الاحتياطي بشكل تعسفي، وبعد موافقة الجهات التنظيمية في الولاية، يتم ختم البيانات ذات الصلة وحفظها بسرية.
هناك المزيد من التفاصيل. قبل مواصلة تفكيك هذه الخدعة الجريئة، دعني أستخدم مثالاً من عالم العملات المشفرة للتشبيه. هل تتذكرون تيرا لونا؟ انهارت لونا لأن حاملي USDT باعوا العملة المستقرة، مما كسر ربطها بالدولار. لو كان لدى دو كوون موارد كبار الأسهم الخاصة في نيويورك الذين يقاربون السبعين من العمر، فماذا كانت ستكون النتيجة؟
عندما انخفض سعر USDT، استحوذت لونا على شركة تأمين تسمى ألاميدا للتأمين. استخدمت لونا أموال الأقساط لشراء USDT في محاولة لتثبيت الربط. باعت ألاميدا وثائق تأمين على الحياة لسكان كاليفورنيا، وبحوزتها مليارات الدولارات. لا تستطيع ألاميدا شراء العملات المستقرة البديلة مباشرة، لكن يمكنها شراء سندات الشركات ذات الدرجة الاستثمارية. رشت لونا محللي موديز لتصنيف سندات شركتها كدرجة استثمارية. لجذب مشترين مثل ألاميدا، عرضت لونا فائدة أعلى بنسبة 5% من عائد سندات الخزانة الأمريكية لأجل 10 سنوات. يا له من عائد مذهل! سجلت ألاميدا شركة إعادة تأمين في فيرمونت تسمى ثري داغرز. لكل 100 دولار من أصول إعادة التأمين، رهنت ألاميدا دولارًا واحدًا فقط من حقوق الملكية الخاصة. ثم أخبرت ألاميدا الجهات التنظيمية: إن ديون لونا ذات الدرجة الاستثمارية البالغة 10 مليارات دولار التي اشترتها بأموال أقساط حاملي الوثائق آمنة، وإذا حدث أي خطأ، ستتحمل ثري داغرز المسؤولية عن التعويض. بدا كل شيء على ما يرام. لكن USDT استمر في الانخفاض، وانهار سعر عملة لونا. بعد أسابيع، عجزت لونا عن دفع فوائد السندات. حتى لو قبل محللو موديز ساعات رولكس لإخفاء التصنيف، لا يمكنهم تجاهل حدث التخلف عن السداد، واضطروا إلى خفض تصنيف الديون إلى درجة المضاربة.
بمجرد خفض التصنيف، ينهار الهيكل بأكمله. شركات التأمين الخاضعة للتنظيم، بعد خفض تصنيف ديونها، يجب أن تستكمل رأس المال. لكن المشكلة هي أن أصول إعادة التأمين هذه كانت وهمية منذ البداية. ثري داغرز لم يكن لديها مئات الملايين من الدولارات نقدًا لتحويلها إلى الشركة الأم لتلبية متطلبات رأس المال. انكشفت الخدعة، وأصبحت ألاميدا معسرة في دفاترها، ولم يكن أمام الجهات التنظيمية سوى تنظيف الفوضى.
سيتكبد حاملو الوثائق خسائر فادحة. الحد الأقصى لضمان التأمين في معظم الولايات الأمريكية هو 250 ألف إلى 300 ألف دولار فقط. إذا كانت وثيقتك من المفترض أن تدفع ملايين الدولارات، فلن يتم دفع الفرق. والأسوأ من ذلك، أن أموال ضمان التأمين يتم تمويلها بعد وقوع الحدث من قبل شركات التأمين الناجية، وهذا يختلف تمامًا عن نظام التأمين المصرفي. تطلب مؤسسة تأمين الودائع الفيدرالية (FDIC) من البنوك دفع أقساط مسبقة. آلية التمويل بعد وقوع الحدث تشجع المؤسسات ضمنيًا على المخاطرة القصوى، لأن المؤسسات لا تحتاج إلى الدفع مقدمًا مقابل الأزمات.
بالعودة إلى التمويل التقليدي. استبدل ديون المشاريع البديلة بالائتمان الخاص لشركات البرمجيات المتأثرة بالذكاء الاصطناعي، وديون مراكز بيانات الذكاء الاصطناعي، التي تعتمد قيمتها بالكامل على استمرار مختبرات الذكاء الاصطناعي الثلاثة الكبرى في شراء القدرة الحاسوبية.
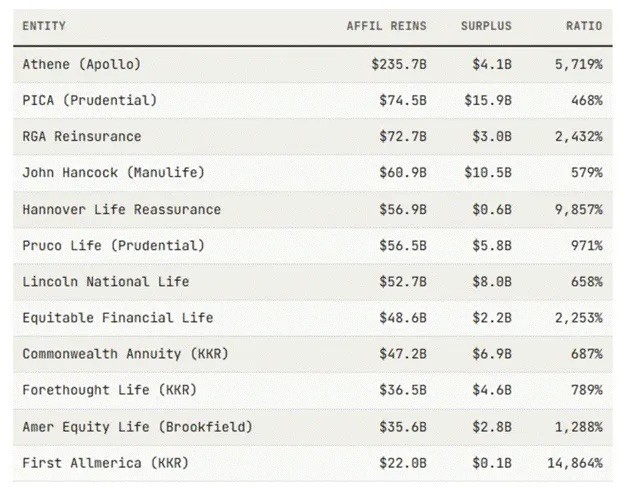
في الجدول، عمود "إعادة التأمين المرتبطة" هو رأس المال الاحتياطي الوهمي، الذي يعتمد عليه عمالقة الأسهم الخاصة مثل أبولو وKKR وبروكفيلد لتغليف جميع استثماراتهم المرتبطة بالذكاء الاصطناعي. لا يمكن معرفة الجودة الحقيقية للأصول الدفترية لمؤسسات التأمين الأسيرة، لأنها مسجلة عمدًا في ولايات ومناطق قضائية يمكنها إخفاء البيانات المالية الحقيقية. لكن من الأخبار العامة، تقف هذه المؤسسات الكبرى للأسهم الخاصة وراء كل إصدار ديون كبير لمراكز بيانات الذكاء الاصطناعي تقريبًا. وفي الوقت نفسه، هي أيضًا أكبر صناديق الائتمان الخاص، وتستثمر في عدد كبير من شركات البرمجيات كخدمة (SaaS). وقد قيدت صناديق الائتمان الخاص هذه عمليات استرداد المستثمرين، لأن هذه القروض غير السائلة لا يمكن تحويلها بسرعة إلى نقد بخصم.
يعتقد نيك ناميث أن حجم أصول إعادة التأمين الأسيرة الوهمية يصل إلى 1.54 تريليون دولار. لا يمكننا تحديد المبلغ الحقيقي، لكنه ضرب مثالاً على أصول إعادة التأمين لبروكفيلد: القيمة المسجلة في الدفاتر 1.48 مليار دولار، لكن الكيان الذي يقدم إعادة التأمين أبلغ الجهات التنظيمية أن مسؤوليته الفعلية عن التعويض هي صفر.
بدأت أسواق الائتمان الخاص وديون الذكاء الاصطناعي تظهر تشققات تحت ضغط المخزون الضخم من الديون. قبل أن يدرك السوق تمامًا أن شركات التأمين الأسيرة التابعة للأسهم الخاصة معسرة، رأينا بالفعل تشققات تظهر. الشرارة هي خفض تصنيف الديون ذات الدرجة الاستثمارية المورقة لمراكز بيانات الذكاء الاصطناعي. اشترت شركات التأمين في البداية الشرائح الأعلى تصنيفًا، وتمتعت بعوائد أعلى مقارنة بسندات الخزانة الأمريكية ذات الآجال المماثلة. بمجرد أن تعجز المختبرات الرائدة عن شراء القدرة الحاسوبية بالمستوى المتوقع، فإن التدفقات النقدية الناتجة لن تكون كافية لسداد ديون مراكز البيانات، وستخفض وكالات التصنيف في النهاية تصنيف الديون، مما يؤدي إلى مطالبة الشركة الأم باستكمال رأس المال، لكن إعادة التأمين المرتبطة لا تستطيع توفير النقود. بالنسبة لنا كمستثمرين نستفيد من التوسع النقدي، فإن هذه الفجوة التي تبلغ تريليونات الدولارات في الميزانيات العمومية لشركات التأمين ستؤدي حتمًا إلى خطة إنقاذ. حاملو الوثائق من جيل طفرة المواليد لديهم أصوات انتخابية، وسيصوتون لدفع خطة الإنقاذ. في عام 2008، كانت AIG هي المؤسسة الأخيرة التي استوعبت كميات كبيرة من ديون CDO الثانوية الرديئة، وتدخلت الحكومة لإنقاذها. لا تنسوا أن أموال خطة إنقاذ الأصول المتعثرة (TARP)، وهي أداة الإنقاذ الأساسية خلال أزمة الرهن العقاري، بعد سد فجوة AIG، تدفقت مباشرة إلى جولدمان ساكس، التي وزعت مكافآت قياسية في عام 2009. الناس العاديون تلقوا إشعارات حبس الرهن، والنخبة حصلت على شيكات ضخمة.
هذا المشهد سيتكرر. لكن بيسنت ووش ليسا أغبياء، ولن يكررا خطاب السوق الحرة الخالص كما حدث في الماضي. بولسون وبرنانكي (هانك بولسون وبن برنانكي، وزير الخزانة السابق ورئيس الاحتياطي الفيدرالي السابق) تمسكا في ذلك الوقت بالخط الأحمر: من يخسر استثماراته يجب أن يفلس. سمحا بانهيار ليمان براذرز، وكان هذا القرار خطأ، وكشف للجمهور كيف تنهب المؤسسات المالية الجماهير. هذه المرة، لن يسمح بيسنت ووش أبدًا بإفلاس شركات تأمين كبرى، مما يؤدي إلى كارثة مالية مثل فيلم "ذا بيغ شورت". سيستمران في طباعة النقود لتجنب هذه التصفية. لأنه بعد عام 2008، صعدت القوى السياسية الشعبوية، ولن يذعن الناس كما في الماضي. في ذلك الوقت، فاز أوباما، الديمقراطي التقدمي اسميًا، جزئيًا بفضل خطابه حول الأزمة المالية ومعاقبة المصرفيين، لكنه بعد توليه المنصب وافق على خطط الإنقاذ ولم يوقف حبس الرهن العقاري على نطاق واسع. بحلول عام 2028، لن تكون AOC بهذه السهولة. لذا يجب على ووش وبيسنت منع حدوث كارثة ائتمانية علنية.
إذا اختار ترامب عدم العمل كمشترٍ نهائي للقدرة الحاسوبية، وخفضت وكالات التصنيف تصنيف ديون مراكز بيانات الذكاء الاصطناعي، فإن طباعة النقود ستتم على دفعات وببطء، لمنع السوق من الإدراك الكامل لإعسار صناعة التأمين.
التاريخ يعيد نفسه
"السلامة أولاً" لن تؤدي فورًا إلى طباعة نقود ضخمة. هذا القرار متروك لترامب، لكن كمستثمرين في البيتكوين والعملات المشفرة، أيًا كان المسار الذي يختاره، سنشهد في النهاية المزيد من ضخ النقود. هذا المقال سيقنعك بأن التذبذب في سوق العملات المشفرة بعد الارتفاع الطفيف في أواخر أغسطس سينتهي قريبًا. سيتوسع إجمالي كمية الدولارات، وسترتفع أسعار البيتكوين وبعض العملات البديلة.
كمؤسس لمشروع الذكاء الاصطناعي/العملات المشفرة Flop Network، هذه البيئة الكلية مواتية جدًا لي. لن تسمح الحكومة الأمريكية للسوق الحرة بإيقاف بناء مراكز البيانات، وستنخفض التكلفة الأولية للقدرة الحاسوبية، وسيؤدي فائض العرض الفوري للقدرة الحاسوبية إلى تعزيز انتشار وكلاء الذكاء الاصطناعي. بالإضافة إلى ذلك، ستدفع الكميات الكبيرة من الدولارات الجديدة الأموال إلى أصول العملات المشفرة — ففي دورة التوسع النقدي، يكون أداء أصول العملات المشفرة هو الأفضل.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.