من ملك التوصيات إلى خسائر دفترية تقارب 10 مليارات دولار: توم لي ومعضلة تقييم الإيثريوم
 chaincatcher
بقلم: Zhou، ChainCatcher
كان العام الماضي صعبًا بشكل استثنائي على الإيثريوم.
منذ أن سجلت أعلى مستوى تاريخي عند 4,954 دولارًا في العام الماضي، ظل سعر ETH في انخفاض مستمر. هذا العام، كسر ETH حاجز 2,000 دولار عدة مرات، وهبط في يونيو إلى ما دون 1,600 دولار، ويتداول حاليًا حول 1,800 دولار، أي بانخفاض يزيد عن 60% عن الذروة التاريخية.
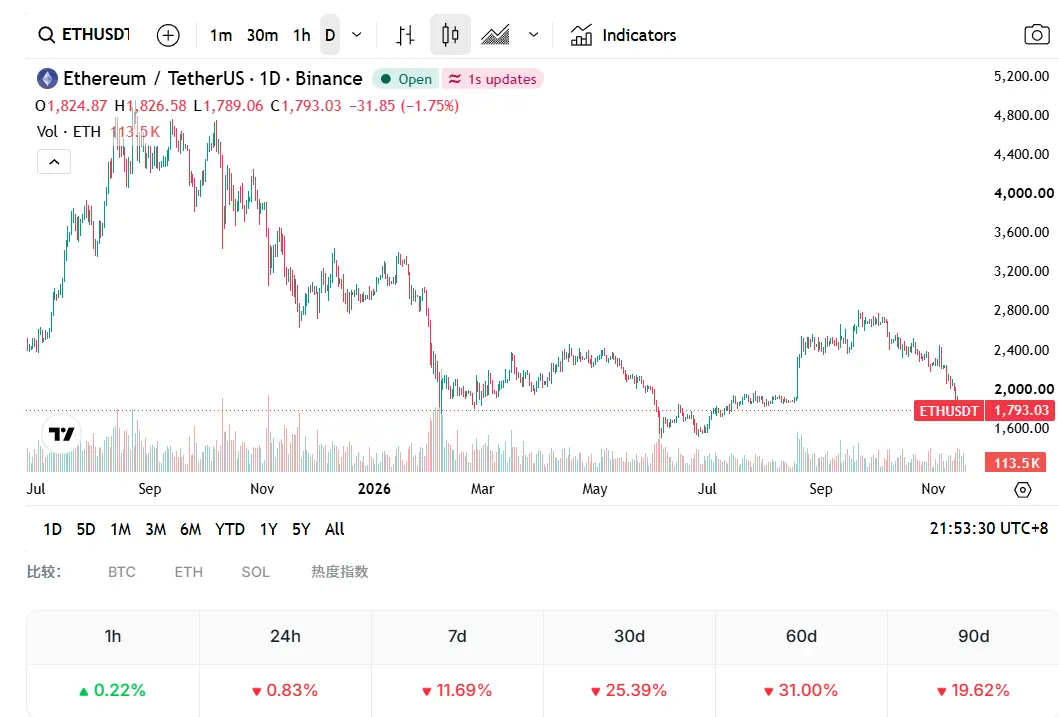
الأكثر تضررًا من الخسائر هي شركة Bitmine المرتبطة بتوم لي. حتى 8 نوفمبر، كانت الشركة تمتلك 6,070,092 عملة ETH بمتوسط تكلفة يبلغ حوالي 3,353 دولارًا، وبلغت الخسائر الدفترية في وقت ما ما يقرب من 10 مليارات دولار.
قبل أكثر من عام، كان هذا الشريك المؤسس لشركة Fundstrat يُعتبر الاستراتيجي الأبرز في وول ستريت الداعم لـ ETH، ويُنظر إليه كمتحدث مؤسسي نادر باسم الإيثريوم.
بغض النظر عن حالة السوق، كان دائمًا تقريبًا يقدم أسبابًا للتفاؤل. في أواخر أكتوبر من هذا العام، ما زال يرى أن ETH قد تصل إلى حوالي 62,000 دولار في الدورة القادمة.
من منظور السوق، أصبحت تصريحاته أقرب إلى "تفاؤل أعمى". فما هو وزن رأي مضارب تكبد خسائر دفترية تقارب 10 مليارات دولار وانخفضت قيمة محفظته إلى النصف تقريبًا؟
1. لماذا لم يعد توم لي قادرًا على تحريك ETH؟
في النصف الثاني من العام الماضي، بلغ تأثير توم لي ذروته. استغلت Bitmine علاوة سعر السهم لإصدار أسهم جديدة باستمرار لشراء العملات، وسرعان ما أصبحت أكبر شركة حائزة على ETH في العالم. كما تحققت عدة توقعات قصيرة الأجل لتوم لي على التوالي، مما أكسبه لقب "ملك التوصيات".
بعد أن بلغت ETH ذروتها في أغسطس وبدأت في التراجع، لم تتغير نبرته الصاعدة. في أوائل ديسمبر خلال أسبوع بلوكتشين في باينانس، ما زال يزعم أن ETH عند 3,000 دولار مقومة بأقل من قيمتها الحقيقية، وتوقع أن تسجل BTC وETH مستويات قياسية جديدة في يناير 2026.
بعد أسابيع قليلة، كسر تقرير داخلي هذه الصورة. في 20 ديسمبر، نشر شون فاريل، رئيس استراتيجية الأصول الرقمية في Fundstrat، توقعاته لعام 2026 للمشتركين المدفوعين، واضعًا تصحيحًا حادًا في النصف الأول كسيناريو أساسي، مع نطاق مستهدف لـ ETH بين 1,800 و2,000 دولار، ولـ BTC بين 60,000 و65,000 دولار.
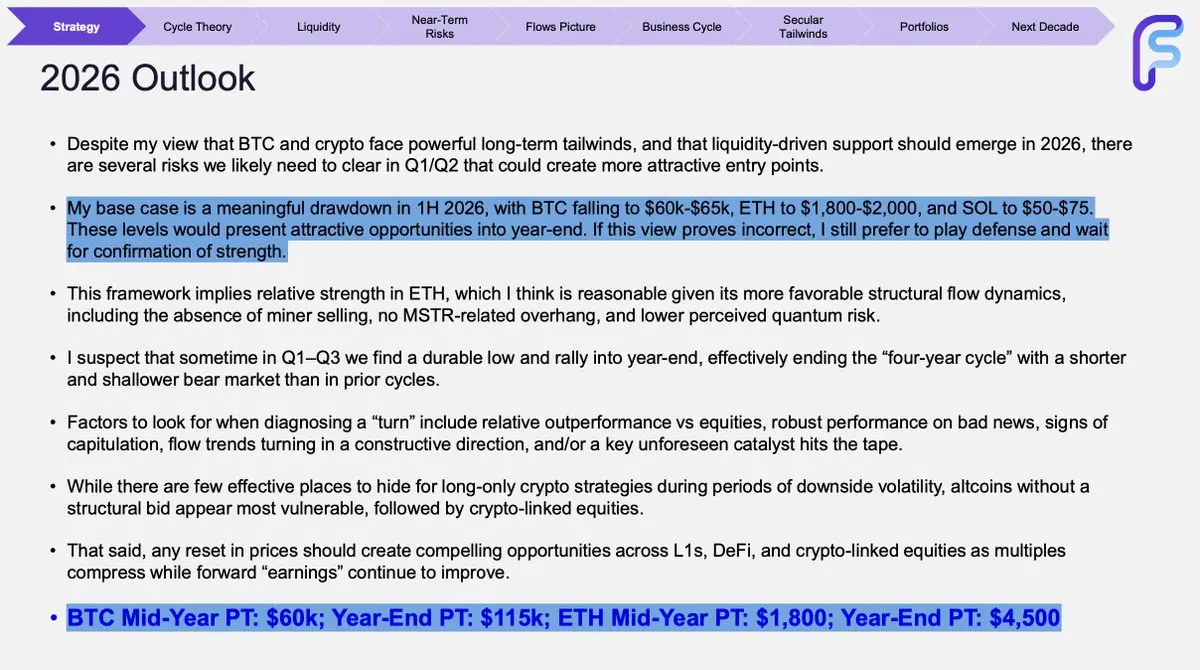
التناقض بين التفاؤل العلني والتشاؤم الداخلي أوقع توم لي وفريقه في أزمة ثقة، واعتبر كثيرون ذلك بداية انهيار صورته.
أوضح شون فاريل لاحقًا أن التقرير يركز على إدارة المخاطر ولا يمثل نظرة هبوطية. بينما فسر توم لي الأمر بأنه ناتج عن منهجيات وأبعاد زمنية مختلفة.
جاءت تحركات السوق اللاحقة متوافقة إلى حد كبير مع أحكام ذلك التقرير الداخلي. في يناير 2026، لم تسجل BTC ولا ETH مستويات قياسية جديدة، وكسرت ETH حاجز 2,000 دولار عدة مرات، بل وهبطت في يونيو إلى ما دون 1,600 دولار.
منذ سبتمبر 2025، لمح عدة مرات إلى أن ETH قد تصل إلى حوالي 62,000 دولار. وفقًا لحساباته، إذا استبدلت الإيثريوم البنية التحتية للمدفوعات والبنوك، فقد يرتفع سعر صرف ETH/BTC إلى حوالي 0.25، وبتقدير BTC عند 250,000 دولار، فإن ETH ستكون حوالي 62,000 دولار.
ثم عزز حجته بالدورات التاريخية، مشيرًا إلى أن الإيثريوم ارتفعت في الدورات السابقة بمقدار 50 إلى 200 ضعف، وحتى بتقدير متحفظ يبلغ 25 ضعفًا يمكن الوصول إلى هذا السعر.
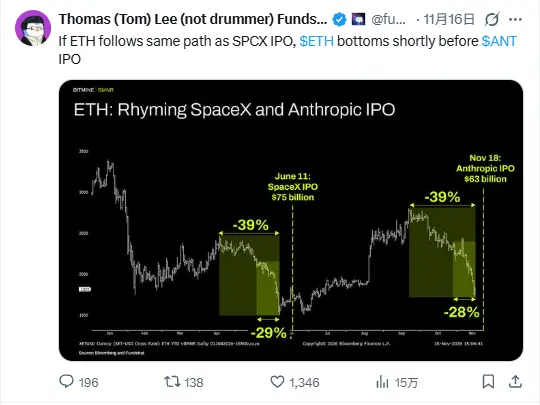
وفيما يتعلق بانخفاض ETH، وصف في النشرة الأسبوعية لـ Bitmine بتاريخ 16 نوفمبر انخفاض ETH بنسبة 28% خلال أسبوعين بأنه انهيار حاد لا يتوافق مع الأساسيات، وقد يكون ناتجًا عن عوامل خارجية مثل تحركات Nvidia وجمع المستثمرين لسيولة من أجل الاكتتاب العام لشركة Anthropic. بينما قبل عام، أرجع السبب إلى تضرر الميزانيات العمومية لصناع السوق.
إلى جانب مشكلة المصداقية، فإن وضع Bitmine نفسه يضعف تأثير توم لي. نموذج إصدار الأسهم الذي دعم توسعها العام الماضي لم يعد قابلاً للاستمرار.
مع انخفاض سعر ETH، أصبح سعر سهم الشركة أقل بكثير من قيمة أصولها، والاستمرار في إصدار أسهم جديدة لن يؤدي إلا إلى تخفيف حصص المساهمين، لذلك تحولت Bitmine إلى إعادة شراء الأسهم. وفقًا لإفصاحات Bitmine، حتى أواخر أكتوبر 2026، أعادت الشركة شراء حوالي 22.9 مليون سهم بتكلفة تقارب 400 مليون دولار.
خلال الأسبوعين الماضيين، اشترت Bitmine 9,587 و7,653 عملة ETH على التوالي، والأخيرة تعادل حوالي 14 مليون دولار بالأسعار الحالية، مما يدل على انخفاض كبير في حجم المشتريات. وقد أنجزت الشركة 99% من هدفها البالغ 5% من الحيازات، ولم تكشف عن خططها بعد بلوغ الهدف، مما يجعل احتمال التوقف عن شراء المزيد من ETH مرتفعًا.
والأهم من ذلك، أن دور Bitmine كوسيط بين وول ستريت وETH يضعف. في يناير من هذا العام، أكملت Grayscale أول توزيع لعوائد الرهن من صندوق ETF فوري لـ ETH في الولايات المتحدة، وفي مارس أطلقت BlackRock صندوق ETF للرهن على ETH، مما يتيح للمؤسسات التعرض لـ ETH وعوائد الرهن مباشرة عبر صناديق الاستثمار المتداولة.
حاليًا، لا توجد على Bitmine أي ديون تقريبًا، وتم رهن حوالي 86% من حيازاتها من ETH، ويبلغ دخل الرهن السنوي حوالي 245 مليون دولار، ولا توجد ضغوط تصفية على المدى القصير. ورغم أن صورة توم لي لم تنهر بالكامل، فإن تأثيره على السوق لم يعد كما كان.
2. بعد فشل سردية الحرق، هل يمكن قبولها كمخزن للقيمة؟
بالنظر إلى منطق توم لي الصاعد خلال العام الماضي، فإن أكثر ما يذكره هو الدورة الفائقة للترميز. في رأيه، الترميز يتقدم بثبات، ومعظمه يحدث على الإيثريوم.
من حيث الاستخدام، الترميز يحدث بالفعل. وفقًا لتقرير Binance Research، نما استخدام شبكة الإيثريوم بنحو 50% في النصف الأول من عام 2026، ولكن بسبب الانخفاض المستمر في رسوم الغاز، من المتوقع أن تنخفض إيرادات الشبكة السنوية بنسبة 53%.
البلوكتشين تزداد ازدحامًا، لكن القيمة لا تعود إلى ETH. منذ التحول إلى إثبات الحصة، انخفضت ETH بأكثر من 60% مقابل BTC.
كما أن منطق الحرق الذي كان يدعم تقييم ETH لم يعد فعالاً. مع تقدم توسع الطبقة الثانية والانخفاض الكبير في رسوم المعاملات على الشبكة الرئيسية، أصبحت كمية الحرق أقل بكثير من الإصدار الجديد.
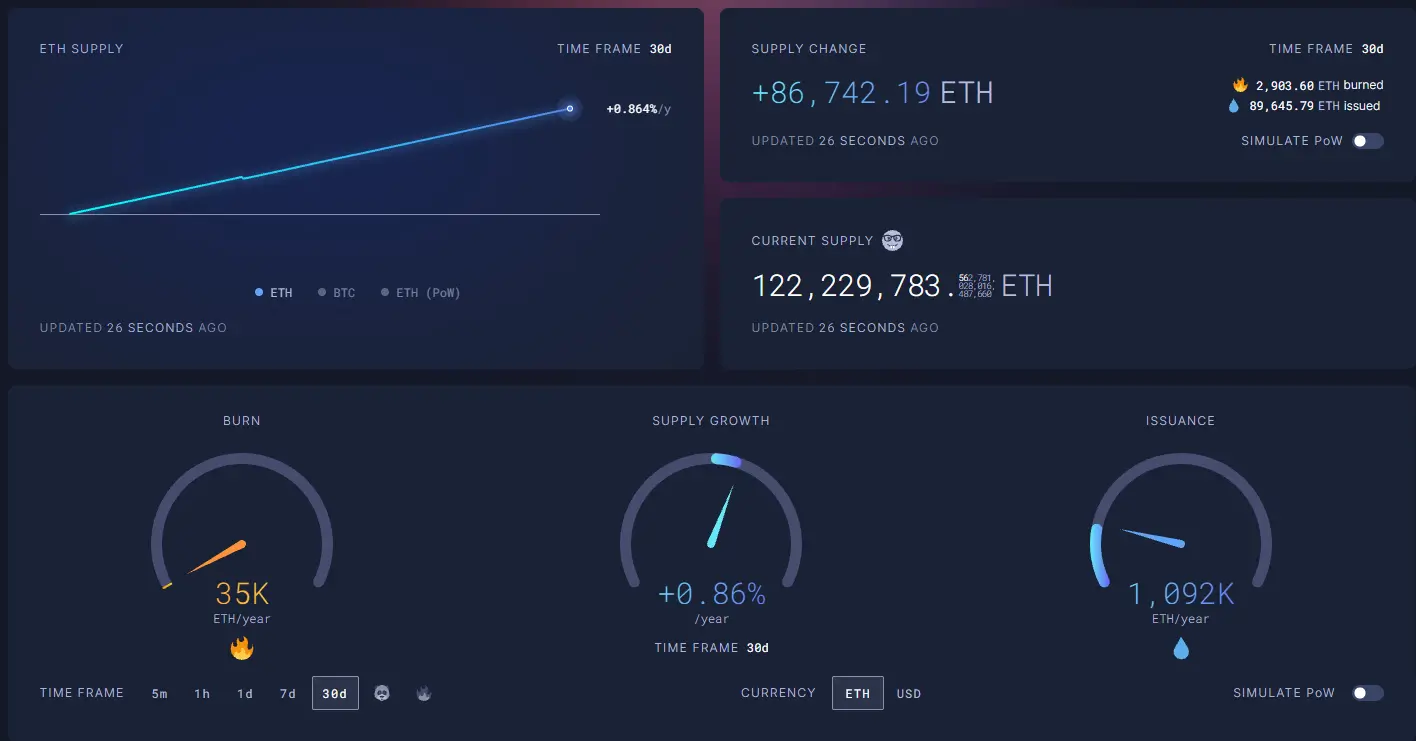
وفقًا لبيانات ultrasound.money، خلال الثلاثين يومًا الماضية، بلغ معدل الحرق السنوي لـ ETH حوالي 35,000 عملة، بينما بلغ معدل الإصدار السنوي حوالي 1.09 مليون عملة، بمعدل نمو سنوي للعرض يبلغ حوالي 0.86%. منذ الدمج، زاد صافي المعروض من ETH بحوالي 1.7 مليون عملة، وتبخرت توقعات الانكماش تمامًا.
يعود احتلال البيتكوين لمكانة الذهب الرقمي إلى حد كبير إلى أنها لم تغير قواعدها تقريبًا على مر السنين، بينما لا تزال الإيثريوم في حالة تطور سريع.
في 8 نوفمبر، نشر فيتاليك مقالًا يؤكد فيه مجددًا على مكانة ETH كمخزن للقيمة، واقترح عدم اعتبار حرق رسوم المعاملات منطقًا أساسيًا للتقييم بعد الآن.
في رأيه، كان الحرق السابق ناتجًا بشكل أساسي عن طلب المضاربة في سوق العملات المشفرة، ولا يشكل قاعًا حقيقيًا للسعر. فالسعي إلى حرق مرتفع يتعارض مع أهداف اللامركزية ومقاومة الاستحواذ، وحتى لو ظل الحرق أقل من نقطة التعادل على المدى الطويل، فلا داعي للندم.
لطالما أدرج توم لي تأكيد فيتاليك على ETH كمخزن للقيمة ضمن أسبابه الصاعدة.
أما المستثمرون المؤسسيون فلهم منظور مختلف. وفقًا لتحليل جيف دورمان، كبير مسؤولي الاستثمار في Arca، تحقق الإيثريوم إيرادات شهرية تبلغ حوالي 6 ملايين دولار، وبإضافة ETH الموجودة في المحافظ لدفع رسوم الغاز، يمكن تفسير حوالي 45 إلى 50 مليار دولار فقط من القيمة السوقية البالغة 246 مليار دولار، والباقي يأتي من القيمة الاجتماعية والخيال السوقي.
كما يرى المؤثر في مجال العملات المشفرة Blue Fox أن الحديث عن مخزن القيمة الآن سابق لأوانه، ويجب على الإيثريوم أولاً فرض رسوم معقولة تتراوح بين 10% و20% على الطبقة الثانية وبناة الكتل لحل مشكلة التقاط القيمة آليًا. فمخزن القيمة لا يتشكل إلا بشكل طبيعي، ولا يمكن تحقيقه بالشعارات.
ذكر فيتاليك أن خارطة طريق الإيثريوم أصبحت ناضجة نسبيًا، ويمكن توقع معظم التغييرات الكبرى مسبقًا، لكنه أيضًا أدرج قائمة طويلة من التغييرات المتوقعة في خصائص البروتوكول، بما في ذلك تعديلات كبيرة على خوارزمية الإجماع خلال العامين المقبلين.
يقول المؤثر في مجال العملات المشفرة Chen Mo إن تأثير خارطة الطريق التقنية على السعر يحتاج وقتًا طويلاً ليظهر، وما يستحق المتابعة حقًا هو ما إذا كانت الإيثريوم قادرة على كسب المطورين باستمرار، بينما بيانات الحرق ثانوية.
3. المؤسسة تتراجع إلى الخلف، هل تستطيع Bitmine الصمود؟
قد تكون الإيثريوم ناجحة جدًا، لكن لا يزال هناك نقص في إجابة مقنعة عن سبب وجوب أن تكون ETH باهظة الثمن.
كتب فيتاليك في مقال طويل على منصة X أنه إذا كان حيازة ETH تهدف إلى ملاحقة النقاط الساخنة المالية، فأنت بحاجة إلى قائد لا يعرف الخوف يرفع الشعارات على وسائل التواصل الاجتماعي. تحمل هذه الجملة سخرية، وتشير إلى أن المؤسسة لا تنوي لعب هذا الدور.
وثيقة المهمة التي نشرتها المؤسسة في مارس من هذا العام تضع مقاومة الرقابة ومقاومة الاستحواذ كمبادئ أساسية.
في الوقت نفسه، تمر المؤسسة باضطرابات داخلية. استقال المديران التنفيذيان المشاركان توماش ستانتشاك وهسياو-وي وانغ في فبراير ويونيو على التوالي، ويتولى حاليًا عضو مجلس الإدارة باستيان أوي المهام مؤقتًا. في يونيو، أعلنت المؤسسة تسريح 54 موظفًا، أي حوالي 20% من إجمالي القوى العاملة، وخفض الميزانية السنوية بنحو 40%.
مؤخرًا، رفعت كايلين فولتون، رئيسة دعم البروتوكول السابقة في المؤسسة، دعوى قضائية في محكمة فيدرالية أمريكية، زاعمة أنها وترينت فان إيبس قادا رسالة مفتوحة وقعها 53 شخصًا تعترض على البنود المثيرة للجدل في وثيقة المهمة، وتم فصلهما في أبريل. ولم تقدم المؤسسة ردًا بعد.
بالإضافة إلى ذلك، تنتشر في السوق مزاعم متكررة عن بيع المؤسسة لـ ETH، حيث باعت عدة محافظ موسومة كعناوين مرتبطة بالمؤسسة ETH تباعًا. وفقًا لمراقبة المحلل على السلسلة Ai Yi، منذ 26 أكتوبر، باعت العناوين المرتبطة بالمؤسسة ما مجموعه حوالي 7,785 عملة ETH.
لكن المحلل على السلسلة Specter يحذر من أن علامات ملكية بعض المحافظ تفتقر إلى أدلة كافية، وأن التفاعلات المالية المبكرة مع المؤسسة لا تعني أنها لا تزال تحت سيطرة المؤسسة.
من حيث الحجم، فإن تأثير هذه المبيعات المباشر على السعر محدود. تمتلك المؤسسة حوالي 0.16% من إجمالي المعروض من ETH، وقد رهنت هذا العام حوالي 70,000 عملة ETH، وتستخدم العوائد لتعويض جزء من العملات المباعة.
ومع ذلك، من منظور مستثمري التجزئة، فإن تحديد فيتاليك لـ ETH كمخزن للقيمة، إلى جانب أنباء بيع المؤسسة المستمر للعملات، يزعزع ثقة السوق.
والجدير بالذكر أن جميع مبيعات المؤسسة المؤكدة علنًا استحوذت عليها Bitmine. وفقًا لإعلانات المؤسسة، باعت المؤسسة لـ Bitmine من مارس إلى مايو ما مجموعه 25,000 عملة ETH عبر ثلاث صفقات خارج البورصة، بمتوسط أسعار تراوح بين 2,043 و2,387 دولارًا.
في يونيو من هذا العام، أسس خمسة من كبار الباحثين السابقين في المؤسسة منظمة بحث وتطوير غير ربحية تدعى Ethlabs، بتمويل من BitMine وSharpLink والمؤسس المشارك للإيثريوم جو لوبين. وفي يوليو، دعمت نفس الجهات الممولة تأسيس Ethereum Institutional التي تركز على الترويج المؤسسي وتسويق ETH.
لكن العلاقة بينهما لا تزال حتى الآن عند مستوى شراء العملات والتمويل. بعد أن أعاد فيتاليك التأكيد على مفهوم مخزن القيمة، فإن هذه السردية تحتاج إلى أن تتحول إلى منطق تقييم يمكن للمؤسسات فهمه حتى تقبلها وول ستريت.
الخلاصة
بالنسبة لمستثمري ETH، تتضاءل الجهات التي يمكن الاعتماد عليها. المؤسسة لا تنوي الدفاع عن سعر العملة، وتدفقات صناديق الاستثمار المتداولة الفورية تشهد خروجًا مستمرًا للأموال مؤخرًا. ولا تزال Bitmine، التي تمتلك حوالي 5% من المعروض المتداول من ETH، تُعتبر الطرف الأكثر حافزًا وقدرة على دعم سردية ETH.
المشكلة هي أن مصالح Bitmine لا تتوافق تمامًا مع مستثمري التجزئة. فدخلها يأتي أساسًا من الرهن، وأداء سهمها يعتمد على علاوة الأصول. وبعد الاقتراب من هدف 5% من الحيازات، انخفض حجم المشتريات الإضافية بشكل كبير.
توصيات توم لي أصبحت أقل قدرة على تحريك السوق. وبالمقارنة مع سعره المستهدف التالي، فإن قدرة Bitmine على تشكيل تآزر مباشر مع المؤسسة لإيجاد مرساة تقييم معترف بها من وول ستريت لـ ETH قد تكون أكثر استحقاقًا للمتابعة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.