هل تسعير اكتتاب Anthropic مبالغ فيه؟ نموذج DCF يرى أن القيمة العادلة 53 دولارًا فقط
 Blockbeats
ملخص سريع
· تباين واضح في التقييم: قدّر إيهور بوخيتون، الكاتب في كابيتال تايمز، القيمة المرجحة لشركة Anthropic وفق نموذج التدفقات النقدية المخصومة بنحو 53 دولارًا للسهم، أي أقل بنحو 24% إلى 32% من النطاق السعري المقترح للاكتتاب البالغ 70 إلى 78 دولارًا؛ وبعبارة أخرى، يتضمن سعر الاكتتاب علاوة تتراوح بين 32% و47% فوق القيمة المقدّرة.
· النمو ما زال قويًا لكنه يتباطأ: بلغت إيرادات الربع الثالث نحو 170 مليار دولار، بنمو سنوي يقارب 12 ضعفًا، بينما انخفض النمو الفصلي من نحو 140% في الربع السابق إلى 47%.
· هوامش الربح مرهونة بكفاءة القدرة الحاسوبية: ارتفعت تكاليف الخوادم والبنية التحتية في الربع الثالث إلى 58% من الإيرادات بعد أن كانت 48%، مما يضع هوامش الربح طويلة الأجل أمام اختبار حقيقي.
· سعر الاكتتاب يستبق نمو عشر سنوات: في ظل افتراض وصول الإيرادات إلى 430 مليار دولار بعد عشر سنوات، يتطلب تبرير سعر 70 إلى 78 دولارًا هامش ربح تشغيلي طويل الأجل يتراوح بين 48% و54% تقريبًا.
تستعد شركة Anthropic، المطورة لنموذج Claude، لجلب واحدة من أبرز قصص النمو في قطاع الذكاء الاصطناعي إلى الأسواق العامة. لكن هل يعني النمو السريع للشركة أن المستثمرين يمكنهم الشراء دون النظر إلى السعر؟
في 10 نوفمبر، كشفت Anthropic في نشرة اكتتاب محدثة عن نطاق سعري مقترح للاكتتاب العام يتراوح بين 70 و78 دولارًا للسهم. وبناءً على عدد الأسهم المخفف بالكامل بعد الإدراج، يعادل ذلك تقييمًا يتراوح بين 1.22 و1.36 تريليون دولار تقريبًا. غير أن إيهور بوخيتون، الكاتب في كابيتال تايمز، خلص في تحليل نُشر في 17 نوفمبر باستخدام نموذج التدفقات النقدية المخصومة إلى تقييم مرجح يبلغ نحو 924 مليار دولار، أي ما يعادل 53 دولارًا للسهم.
وبالمقارنة مع 53 دولارًا، حتى لو كان سعر الاكتتاب عند الحد الأدنى البالغ 70 دولارًا، فإن العلاوة تبلغ نحو 32%؛ وإذا احتُسب السعر عند 78 دولارًا، تصل العلاوة إلى 47%. هذا لا يعني أن Anthropic تفتقر إلى مساحة للنمو، بل يعني أن السعر الحالي يتطلب من المستثمرين الإيمان بأن توسعها وربحيتها خلال العقد المقبل سيتجاوزان باستمرار التجارب التاريخية لمعظم عمالقة التكنولوجيا.
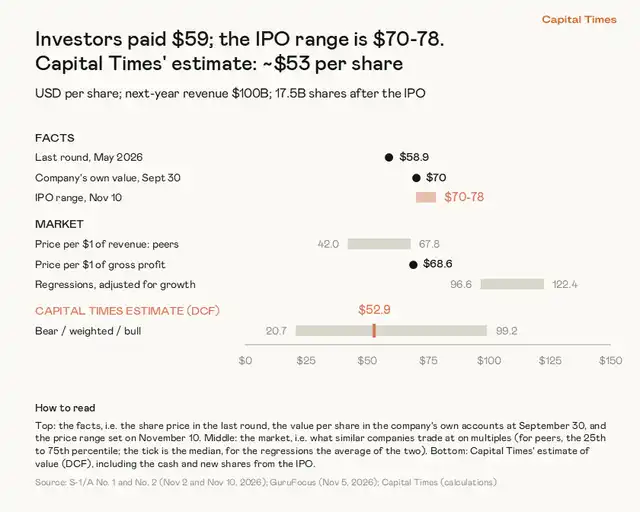
الشكل 1: مقارنة بين سعر الاكتتاب في السوق وسعر جولة التمويل الأخيرة وتقييم كابيتال تايمز وفق نموذج التدفقات النقدية المخصومة. المصدر: كابيتال تايمز.
خلف النمو 12 ضعفًا: تكاليف القدرة الحاسوبية تختبر الربحية
من الناحية المالية، تشهد Anthropic بالفعل توسعًا نادرًا للغاية. ففي الربع الثالث من عام 2026، بلغت إيرادات الشركة نحو 170 مليار دولار، مقارنة بنحو 1.4 مليار دولار فقط في الفترة نفسها من العام السابق، أي نمو بنحو 12 ضعفًا خلال عام واحد. وللمقارنة، حتى أقوى أرباح Nvidia الفصلية خلال طفرة الذكاء الاصطناعي لم تقترب من هذا المضاعف على أساس سنوي.
كما أن توسع قاعدة العملاء المدفوعين واضح بنفس القدر. فقد ارتفع عدد العملاء الذين يتجاوز إنفاقهم السنوي 100 ألف دولار من نحو 950 إلى أكثر من 11900 عميل؛ أما العملاء الذين كانوا يستخدمون خدماتها قبل عام، فينفقون اليوم نحو 9 أضعاف ما كانوا ينفقونه آنذاك. وهذا يشير إلى أن النمو لا يأتي من العملاء الجدد فحسب، بل إن العملاء الحاليين يزيدون باستمرار من استخدامهم للذكاء الاصطناعي.
لكن مع ارتفاع قاعدة المقارنة، بدأ النمو في التباطؤ. ففي الربع الثاني من هذا العام، نمت إيرادات Anthropic بنحو 2.4 ضعف على أساس فصلي، بينما بلغ النمو في الربع الثالث نحو 1.5 ضعف، أي أن معدل النمو الفصلي انخفض من نحو 140% إلى 47%. كما نبهت الشركة في نشرة الاكتتاب المستثمرين إلى أن وتيرة النمو من المتوقع أن تستمر في الانخفاض مستقبلًا.
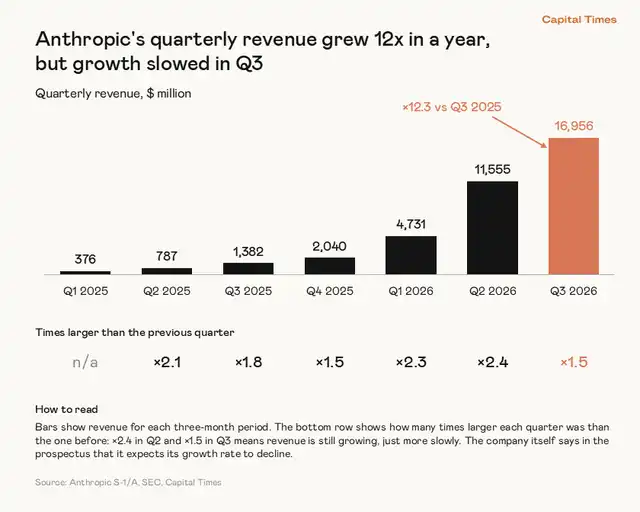
الشكل 2: الإيرادات الفصلية لشركة Anthropic من الربع الأول 2025 إلى الربع الثالث 2026؛ أحدث ربع سنوي ينمو بنحو 12 ضعفًا على أساس سنوي، لكن النمو الفصلي يتباطأ. المصدر: كابيتال تايمز.
من ناحية أخرى، لم تعد Anthropic مجرد شركة ذكاء اصطناعي تعتمد على التمويل لدعم نموها. فقد بلغت خسائرها الدفترية في الأشهر التسعة الأولى 1040 مليار دولار، لكن نحو 940 مليار دولار منها ناتجة عن إعادة تقييم القيمة العادلة للسندات القابلة للتحويل، وليست تدفقات نقدية خارجة فعلية. وبعد استبعاد البنود غير المتكررة وإدراج مصاريف التعويضات القائمة على الأسهم، حققت الشركة هوامش ربح تشغيلية بلغت 8.4% و8.2% في الربعين الأخيرين؛ كما بلغ التدفق النقدي التشغيلي في الأشهر التسعة الأولى نحو 66 مليار دولار.
غير أن الانتقال من تحقيق أرباح تشغيلية للتو إلى دعم تقييم بقيمة تريليون دولار يتطلب تجاوز عقبة رئيسية: تكاليف القدرة الحاسوبية.
في رأي الكاتب، لا يتحدد مفتاح القيمة طويلة الأجل لشركة Anthropic بقوة نماذجها أو سرعة نمو عملائها فحسب، بل أيضًا بالمبلغ الذي تدفعه مقابل الخوادم والقدرة الحاسوبية مقابل كل دولار تحققه من الإيرادات.
في الربع الثالث من عام 2026، بلغ إنفاق Anthropic على القدرة الحاسوبية والبنية التحتية 99 مليار دولار، وبلغ الإجمالي التراكمي في الأشهر التسعة الأولى نحو 188 مليار دولار. وكانت هذه التكاليف قد انخفضت كنسبة من الإيرادات لخمسة أرباع متتالية، من 251% إلى 48%، مما أشار في وقت ما إلى أن الشركة بدأت تجني ثمار وفورات الحجم. لكن الربع الثالث شهد انعكاسًا في الاتجاه: إذ نمت تكاليف القدرة الحاسوبية بنسبة 77% على أساس فصلي، متجاوزة نمو الإيرادات البالغ 47%، لترتفع نسبة التكلفة إلى 58%.
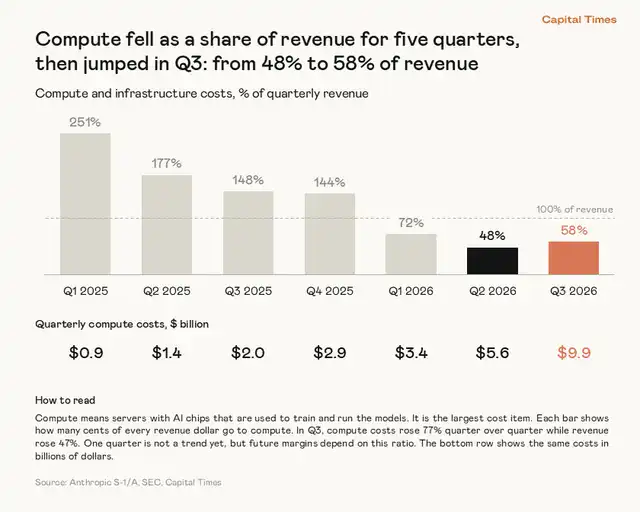
الشكل 3: نسبة تكاليف القدرة الحاسوبية والبنية التحتية إلى الإيرادات الفصلية، حيث ارتفعت من 48% إلى 58% في الربع الثالث. المصدر: كابيتال تايمز.
وأوضحت Anthropic أنها اشترت سعة حاسوبية إضافية من خلال عقود قصيرة الأجل أعلى تكلفة لتلبية الطلب، مما رفع إنفاق الربع. ولا يكفي ربع واحد لإثبات انعكاس الاتجاه طويل الأجل، لكن قدرة تكاليف القدرة الحاسوبية على الانخفاض المستمر ترتبط مباشرة بسقف هوامش الربح المستقبلية.
والأهم من ذلك أن Anthropic وقعت التزامات شراء وتأجير تتعلق بالخوادم والخدمات السحابية ومراكز البيانات بقيمة إجمالية تبلغ نحو 8950 مليار دولار، تمتد دفعاتها حتى عام 2045. وتتضمن بعض هذه العقود حقوق إنهاء أو شروطًا معلقة، وليست كلها ديونًا غير قابلة للإلغاء؛ لكنها تعكس حجم الاستثمار الهائل في البنية التحتية الذي تعتمد عليه الشركة للحفاظ على توسعها في الذكاء الاصطناعي.
وبعد اكتمال الاكتتاب العام، من المتوقع أن تحتفظ الشركة بنحو 2130 مليار دولار نقدًا، بينما تقترب المدفوعات ذات الصلة خلال الاثني عشر شهرًا المقبلة من 700 مليار دولار، لذا قد لا تكون ضغوط السيولة الحالية هي المشكلة الأساسية. أما الخطر الحقيقي فيكمن في أنه إذا تباطأ نمو الإيرادات بوتيرة أسرع من المتوقع، فقد تبدأ التزامات القدرة الحاسوبية طويلة الأجل في الضغط على الأرباح.
لماذا يمنح نموذج التدفقات النقدية المخصومة 53 دولارًا فقط؟ ما افتراضات النمو التي يتضمنها سعر الاكتتاب؟
على عكس التقييم النسبي القائم على مضاعفات السعر إلى المبيعات بين الشركات المماثلة، يحاول نموذج التدفقات النقدية المخصومة حساب القيمة الحالية للتدفقات النقدية التي ستولدها الشركة في المستقبل. ويعتمد نموذج الكاتب بشكل أساسي على ثلاثة عوامل: حجم الإيرادات بعد عشر سنوات، وهامش الربح التشغيلي في مرحلة النضج، ومعدل خصم التدفقات النقدية.
يتوقع الكاتب أن تصل إيرادات Anthropic في عام 2027 إلى نحو 1000 مليار دولار. وبالنظر إلى معدل الإيرادات السنوي البالغ نحو 810 مليار دولار في أكتوبر من هذا العام، فإن هذا ليس افتراضًا قريب المدى مبالغًا فيه. لكن بالنسبة للتقييم، فإن تحقيق 85 مليارًا أو 100 مليار أو 120 مليار دولار في العام المقبل ليس هو المتغير الحاسم؛ فما يوسع الفجوة في التقييم حقًا هو حجم الشركة بعد عشر سنوات.
في السيناريو الأساسي، يفترض الكاتب أن تصل إيرادات Anthropic السنوية بعد عشر سنوات إلى 4300 مليار دولار، مع هامش ربح تشغيلي في مرحلة النضج يبلغ 30%، مستندًا بشكل أساسي إلى مسار نمو Alphabet بعد تجاوز إيراداتها حاجز المائة مليار دولار، ومتوسط هوامش ربح AWS خلال السنوات الثماني الماضية. أما السيناريو المتشائم فيفترض إيرادات تبلغ 2500 مليار دولار وهامش ربح 21.5%؛ بينما يفترض السيناريو المتفائل إيرادات تبلغ 7150 مليار دولار وهامش ربح 40%.
استخدم النموذج معدل خصم 11.6% للسنوات الخمس الأولى، ثم انخفض تدريجيًا إلى 9%، مع الأخذ في الاعتبار بشكل منفصل احتمال فشل الشركة. وبعد إدراج الأسهم الجديدة من الاكتتاب العام والأموال المجمعة، تقابل السيناريوهات المتشائم والأساسي والمتفائل أسعارًا للسهم تبلغ نحو 21 دولارًا و46 دولارًا و99 دولارًا على التوالي. وبترجيح هذه النتائج بنسب 25% و50% و25%، تكون النتيجة نحو 53 دولارًا.
وهنا يجب التمييز: 53 دولارًا ليست تقييم السيناريو الأساسي، بل هي نتيجة ترجيح السيناريوهات الثلاثة. وهي تقدير نموذجي مبني على مجموعة من الافتراضات التشغيلية طويلة الأجل، وليست سعر تداول مستهدفًا دقيقًا.
ولاختبار استنتاج التقييم البالغ 53 دولارًا، أجرى الكاتب حسابًا عكسيًا: إذا كان سعر الاكتتاب البالغ 70 إلى 78 دولارًا مبررًا، فما حجم الإيرادات والأرباح التي يجب أن تحققها Anthropic بعد عشر سنوات؟
في ظل افتراض هامش ربح تشغيلي طويل الأجل يبلغ 30%، يتطلب دعم سعر 70 دولارًا للسهم إيرادات سنوية بعد عشر سنوات تبلغ نحو 7570 مليار دولار؛ بينما يتطلب دعم سعر 78 دولارًا نحو 8680 مليار دولار. وللمقارنة، بلغت إيرادات أمازون خلال الاثني عشر شهرًا الماضية نحو 7970 مليار دولار كما ورد في النص الأصلي. أي أن Anthropic يجب أن تنمو خلال عشر سنوات إلى حجم يعادل تقريبًا حجم أمازون اليوم أو يتجاوزه.
وإذا بلغت الإيرادات 4300 مليار دولار فقط وفق السيناريو الأساسي للكاتب، فإن دعم سعر الاكتتاب يتطلب رفع هامش الربح التشغيلي طويل الأجل إلى نحو 48% إلى 54%. وهذا أعلى من هامش الربح التشغيلي لشركة Microsoft البالغ نحو 47%، ويتجاوز بوضوح متوسط AWS البالغ نحو 30% خلال السنوات الثماني الماضية.
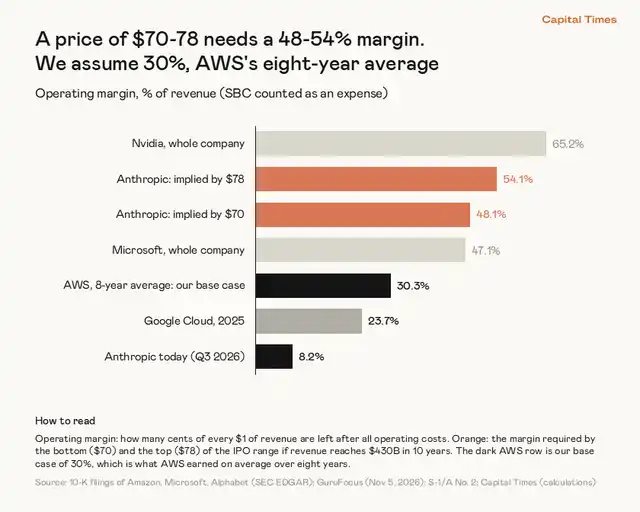
الشكل 4: في ظل افتراض إيرادات تبلغ 430 مليار دولار بعد عشر سنوات، مقارنة هوامش الربح التشغيلية التي يتضمنها سعر الاكتتاب 70-78 دولارًا مع هوامش AWS وMicrosoft وNvidia وغيرها. المصدر: كابيتال تايمز.
وهذا هو الجزء الأصعب في سعر الاكتتاب: تحتاج Anthropic من ناحية إلى الاستمرار في دفع تكاليف حاسوبية مرتفعة لمنظومة الحوسبة السحابية والرقائق، ومن ناحية أخرى يجب أن تبني مستوى ربحية يقترب من أفضل شركات التكنولوجيا ربحية. والجمع بين الاثنين ليس مستحيلًا تمامًا، لكن هامش الخطأ محدود.
تباين التقييمات: ما الحجم النهائي لسوق الذكاء الاصطناعي؟
هذا ليس التقييم الوحيد للتدفقات النقدية لشركة Anthropic في السوق. فقد قدّر الباحث الشهير في التقييم أسواث داموداران قيمة حقوق الملكية بنحو 1.45 تريليون دولار، وهو أعلى بوضوح من تقدير كابيتال تايمز البالغ نحو 924 مليار دولار.
والفرق الأكبر بين النموذجين لا يكمن في اختلاف معدل الخصم ببضع نقاط مئوية، بل في الحكم على الحجم النهائي لسوق الذكاء الاصطناعي. يفترض داموداران أن تصل إيرادات Anthropic السنوية بعد عشر سنوات إلى ما يقرب من تريليون دولار؛ بينما لا يتجاوز السيناريو الأساسي لكابيتال تايمز 4300 مليار دولار. ويعني الافتراض الأول أن Anthropic ستحتاج بعد تجاوز إيراداتها مائة مليار دولار إلى الحفاظ على معدل نمو سنوي يقارب 29% لعدة سنوات، وهو ما يتجاوز الأداء التاريخي لمعظم شركات التكنولوجيا الكبرى في مراحل مماثلة من الحجم.
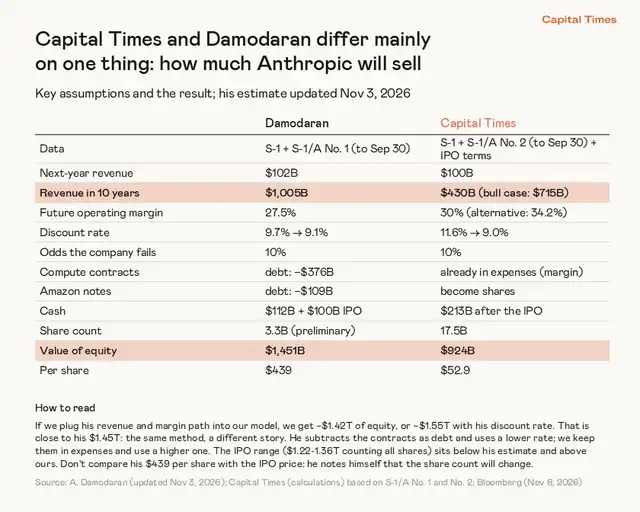
الشكل 5: مقارنة افتراضات التقييم الرئيسية بين داموداران وكابيتال تايمز. ينبع الاختلاف بينهما أساسًا من توقعات الإيرادات بعد عشر سنوات. المصدر: كابيتال تايمز، أسواث داموداران.
هناك تفصيلة مهمة أخرى في هذا الجدول المقارن: يستخدم النموذجان أساسًا مختلفًا لعدد الأسهم. فعدد الأسهم الأولي لدى داموداران في الشكل يبلغ نحو 3.3 مليار سهم، بينما تستخدم كابيتال تايمز عدد أسهم مخفف بالكامل يبلغ نحو 175 مليار سهم يشمل الأسهم القابلة للتحويل المحتملة، لذلك لا يمكن مقارنة أسعار السهم في الشكل مباشرة؛ والأكثر قابلية للمقارنة هو تقييم حقوق الملكية الإجمالي والافتراضات التشغيلية.
وبعد أن أدخل الكاتب توقعات داموداران للإيرادات وهوامش الربح في نموذجه الخاص، حصل أيضًا على تقييم يبلغ نحو 1.4 تريليون دولار. بعبارة أخرى، السؤال الحقيقي هو: هل سيصبح الذكاء الاصطناعي أداة لتحسين كفاءة العمل، أم سيخلق سوقًا جديدة تفوق حجم أسواق البرمجيات والحوسبة السحابية الحالية بكثير؟
إذا وصلت Anthropic في النهاية إلى إيرادات سنوية تبلغ تريليون دولار، فقد لا يكون سعر الاكتتاب الحالي باهظًا؛ أما إذا كان توسعها أقرب إلى مسار عمالقة التكنولوجيا الناضجين تاريخيًا، فقد يكون المستثمرون قد استبقوا قدرًا كبيرًا من النمو.
ورغم تباين التوقعات بشأن الإيرادات طويلة الأجل، يحظى الاكتتاب العام بدعم رأسمالي قوي. فوفقًا لنشرة الاكتتاب، تعتزم Alphabet وNvidia وAMD وBroadcom وMicron وMicrosoft وTSMC الاكتتاب مجتمعة بنحو 260 مليار دولار بسعر الاكتتاب. وبعض هؤلاء المستثمرين هم أيضًا شركاء مهمون لشركة Anthropic في القدرة الحاسوبية أو الرقائق، حيث تجمعهم علاقات استثمارية وعلاقات شراء تجارية في آن واحد.
ومن منظور التقييم النسبي في السوق، يعادل سعر 70 إلى 78 دولارًا للسهم نحو 10 إلى 11 ضعف الإيرادات المتوقعة للشركة في العام المقبل، وهو قريب من بعض أسهم التكنولوجيا عالية النمو؛ لكن عند احتسابه على أساس إيرادات الاثني عشر شهرًا الماضية، يصل مضاعف التقييم إلى نحو 29 إلى 32 ضعفًا. ومن بين 150 شركة برمجيات وتكنولوجيا أمريكية كبرى قارنها الكاتب، لم يتجاوز هذا المضاعف سوى عدد قليل من الشركات.
هذا لا يعني بالضرورة أن السوق مخطئ. فالبيانات المالية التاريخية للشركات عالية النمو غالبًا ما تقلل من شأن التغيرات الجارية في الأعمال. لكن استعداد رأس المال الاستراتيجي للاكتتاب، واستعداد الشركات المماثلة لمنح مضاعفات مرتفعة، يختلفان عن مسألة ما إذا كانت التدفقات النقدية طويلة الأجل للشركة كافية لدعم هذا السعر.
وهناك عامل آخر يجب الانتباه إليه وهو تخفيف حقوق الملكية. يتوقع الكاتب أنه بعد احتساب تحويل الأسهم الممتازة وسندات أمازون وخيارات الموظفين ووحدات الأسهم المقيدة والأسهم الجديدة من الاكتتاب العام، سيبلغ عدد أسهم Anthropic المخفف بالكامل نحو 175 مليار سهم. وإذا نُظر إلى القيمة السوقية بناءً على عدد الأسهم العادية الحالية فقط، فقد يُقلل من شأن التخفيف الفعلي لحقوق كل سهم.
أما حوكمة الشركات فتمثل طبقة أخرى من عدم اليقين لم يغطها النموذج بشكل كافٍ. تُظهر نشرة الاكتتاب أن المؤسسين يمتلكون حقوق تصويت ثابتة تبلغ نحو 50.1%؛ كما أن وضع Anthropic كشركة منفعة عامة يسمح للإدارة باتخاذ قرارات قد لا تكون في صالح الأداء التشغيلي قصير الأجل أو سعر السهم عند الموازنة بين أهداف الشركة وأصحاب المصلحة. ويرى بعض خبراء التقييم أن هذا الترتيب في الحوكمة يستحق خصمًا إضافيًا.
الخلاصة: الشركة الجيدة لا تعني سعرًا جيدًا
يوفر نمو إيرادات Anthropic وتوسع قاعدة عملائها المدفوعين وأرباحها التشغيلية الأولية أساسًا واقعيًا لتقييمها المرتفع. والجدل لا يدور حول ما إذا كانت شركة ذكاء اصطناعي ممتازة أم لا، بل حول نوع المستقبل الذي يتطلبه سعر الاكتتاب الحالي حتى تدعمه التدفقات النقدية.
يرى نموذج التدفقات النقدية المخصومة لكابيتال تايمز أن القيمة الجوهرية المرجحة للشركة تبلغ نحو 53 دولارًا للسهم. وفي ظل افتراض الكاتب لإيرادات تبلغ 4300 مليار دولار بعد عشر سنوات، يتطلب دعم سعر الاكتتاب البالغ 70 إلى 78 دولارًا تحقيق هوامش ربح تتجاوز بكثير متوسط AWS؛ وإذا بقيت هوامش الربح عند نحو 30%، فيجب أن يلحق حجم الإيرادات بحجم أمازون اليوم.
يقر الكاتب بأن أضعف حلقات هذا التقييم هي تحديدًا توقعات الإيرادات بعد عشر سنوات. فقد يكسر التسويق التجاري للذكاء الاصطناعي التجارب التاريخية، وإذا أصبحت Anthropic شركة تبلغ إيراداتها تريليون دولار، فمن الواضح أن 53 دولارًا قد تقلل من قيمتها. لكن في ظل الافتراضات الحالية، يرى الكاتب أن سعر الاكتتاب المقترح أعلى من تقييمه بنسبة 32% إلى 47%، ولذلك يميل إلى تجنبه وانتظار سعر أقل.
إن الاختبار الحقيقي لهذا الاكتتاب العام ليس ما إذا كان السوق يؤمن بالذكاء الاصطناعي، بل كم عدد سنوات نمو الذكاء الاصطناعي التي يرغب المستثمرون في دفع ثمنها مقدمًا.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.