بنك أوف أمريكا: DRAM تواصل القوة وNAND تضعف بهدوء، والذاكرة تتجه نحو التباعد
 chaincatcher
بقلم: شو تشاو، وول ستريت جورنال
يتحول سوق رقائق الذاكرة من "ارتفاع جماعي" إلى "تباعد". يرى بنك أوف أمريكا أن منطق ارتفاع أسعار DRAM لم يُكسر بعد، بينما ضعف سوق NAND الفوري بشكل ملحوظ، لتصبح الفئة الأولى التي تحتاج إلى إعادة تسعير في دورة صعود الذاكرة الحالية.
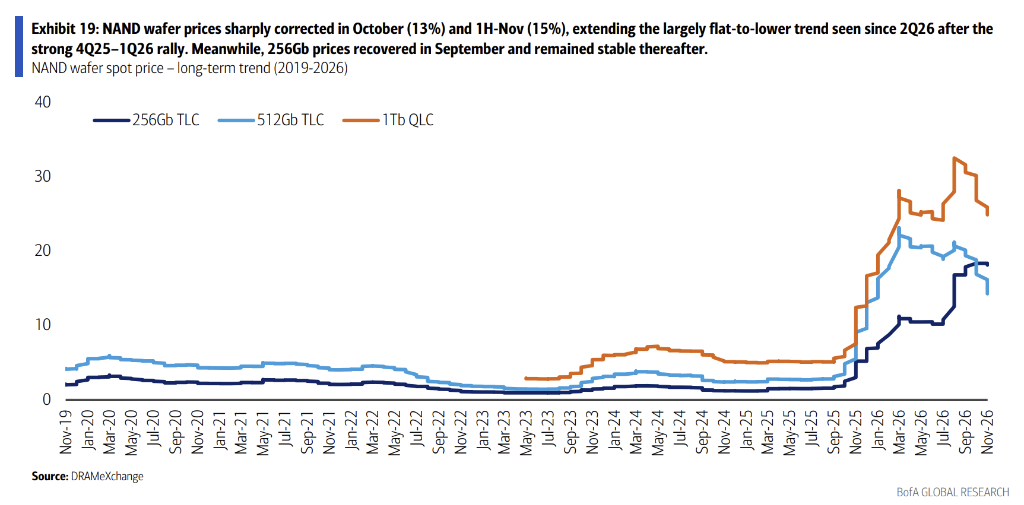
أظهر تقرير بنك أوف أمريكا الصادر في 13 نوفمبر أن أسعار NAND الفورية انخفضت بشكل كبير، حيث تجاوز انخفاض ويفر 512 جيجابت 10%، وانخفض سعر 1 تيرابت بنسبة تقارب خانة واحدة (أقل من 10%)، بينما استقر سعر 16 جيجابت DDR5 الفوري. منذ منتصف إلى أواخر أكتوبر، تراجعت أسعار NAND الفورية بنحو 20% تراكميًا.
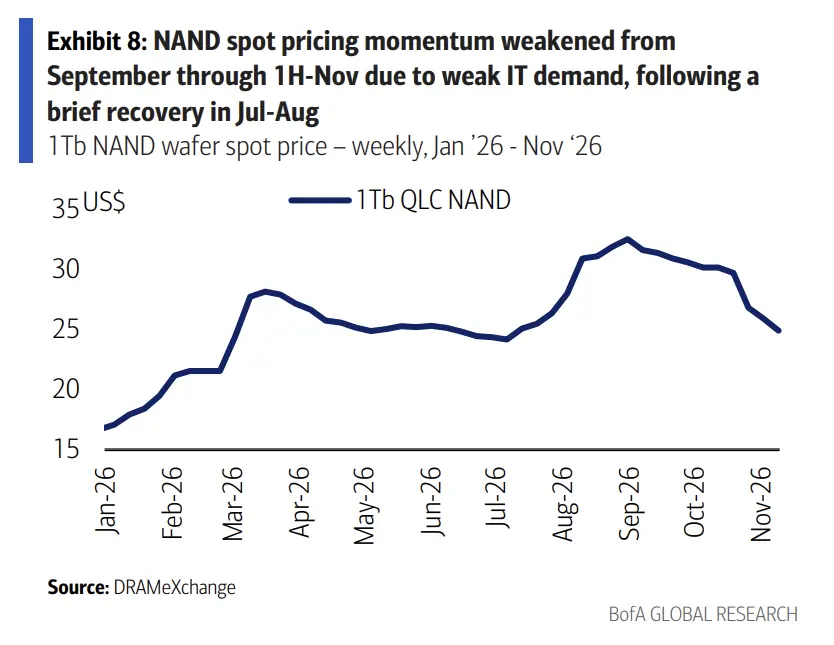
بناءً على ذلك، يحافظ بنك أوف أمريكا على افتراض حذر لمتوسط سعر بيع NAND في الربع الأول من 2027: من المتوقع أن ينخفض سعر IT NAND بنسبة 5% إلى 10% على أساس ربع سنوي، بينما تستقر تطبيقات المؤسسات أو ترتفع بشكل طفيف، مع انخفاض إجمالي بنسبة مئوية منخفضة من خانة واحدة. يتناقض هذا الحكم بشكل حاد مع توقعات السوق بارتفاع أسعار NAND بأكثر من 10%. في الوقت نفسه، لا يزال بنك أوف أمريكا يفترض أن ارتفاع أسعار DRAM سيستمر حتى الربع الرابع من 2026 (بزيادة ربع سنوية 8%) والربع الأول من 2027 (بزيادة ربع سنوية 5%).
قال بنك أوف أمريكا إن معنويات أسهم الذاكرة تحسنت هذا الأسبوع بعد التواصل مع المستثمرين مقارنة بالأسبوع الماضي، حيث يُنظر إلى الشركات ذات الوزن الأعلى في DRAM على أنها ذات مساحة هبوط محدودة. معظم أسهم DRAM تتداول حاليًا بمضاعف ربحية يتراوح بين 3 إلى 5 أضعاف فقط لأرباح 2026-2027، وهو أقل بكثير من نظيراتها في أشباه الموصلات للذكاء الاصطناعي.
ثلاث إشارات على ضعف أسعار NAND الفورية
يلخص بنك أوف أمريكا مخاوفه بشأن NAND في ثلاث نقاط: تراجع الأسعار الفورية بنحو 20% منذ منتصف إلى أواخر أكتوبر؛ ضعف طلبات مصنعي أجهزة الكمبيوتر والهواتف الذكية ومزودي الخدمات السحابية فائقة النطاق في الصين؛ واحتمال تأجيل مفاوضات أسعار العقود للربع الأول من 2027، مع عدم ظهور طلبات عاجلة في السوق.
التباعد في البيانات الفورية واضح تمامًا. وفقًا لـ DRAMeXchange، بلغ سعر ويفر 512 جيجابت الفوري 14.3 دولار، بانخفاض أسبوعي 12% وربع سنوي 32%، لكن بارتفاع سنوي 121%؛ وبلغ سعر ويفر 1 تيرابت 24.9 دولار، بانخفاض أسبوعي 4% وربع سنوي 19%، وبارتفاع سنوي 194%. بالمقارنة، بلغ سعر 16 جيجابت DDR5 60.2 دولار، مستقرًا أسبوعيًا وبارتفاع سنوي 150%.
لا تزال الشركات المصنعة الأصلية تؤكد على قوة الطلب على أقراص SSD للمؤسسات، مما قد يعوض جزئيًا ضعف IT NAND. لكن بنك أوف أمريكا يذكر أن خطوط الإنتاج القديمة تمثل 20% إلى 30% من طاقة إنتاج الويفر العالمية، وهي غير مناسبة لإنتاج NAND عالي الجودة وeSSD، ولا تزال بحاجة إلى استخدامها في IT NAND، مما يشكل ضغطًا هيكليًا على الأسعار. شهد سعر البت لـ NAND عالي السعة (أكثر من 2 تيرابت) وeSSD (أكثر من 30 تيرابايت) انخفاضًا طفيفًا، لكن بنك أوف أمريكا يرى أن هذا أشبه بترويج نشط من الشركات المصنعة للترويج لجيل جديد من QLC - معظم أسعار eSSD NAND لا تزال تظهر اتجاهًا تصاعديًا طفيفًا.
التباعد: أسعار العقود لا تزال مرتفعة، لكن المفاوضات قد تتأجل
حاليًا، تتباعد اتجاهات أسعار عقود NAND عن الأسعار الفورية.
وفقًا لـ TrendForce، ظل سعر عقد ويفر 1 تيرابت TLC لشهر أكتوبر ثابتًا تقريبًا على أساس شهري، مستمرًا في النمط الأفقي من الربع الثاني إلى الثالث؛ ويبلغ سعر عقد ويفر 512 جيجابت حوالي 27 دولارًا، قريبًا من أعلى مستوى تاريخي، أي حوالي عشرة أضعاف أدنى مستوى في فبراير 2025 البالغ 2.5 دولار.
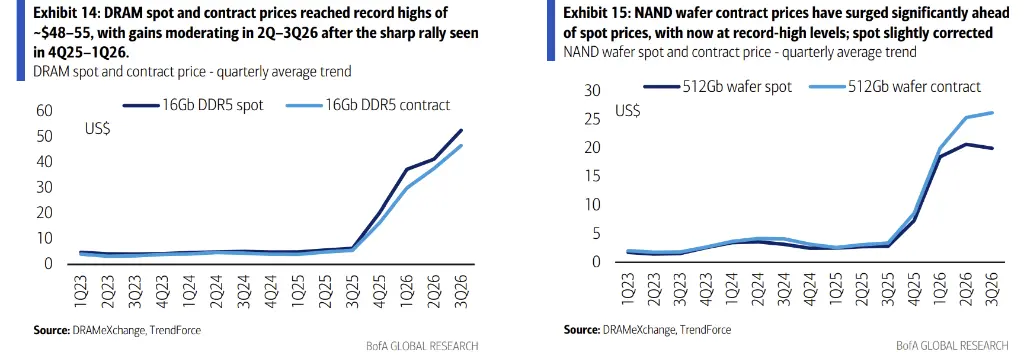
تكمن مخاوف بنك أوف أمريكا في التوقيت: إذا لم تظهر الطلبات النهائية إلحاحًا، فقد تتأجل مفاوضات أسعار العقود للربع الأول من 2027، مما يضعف القدرة التفاوضية للمصنعين في الجولة الجديدة من المفاوضات. يتوافق هذا الحكم مباشرة مع تباينه عن توقعات السوق - يفترض البائعون عمومًا أن أسعار NAND ستظل ترتفع بنحو 10%، بينما يتوقع بنك أوف أمريكا انخفاضًا بنسبة مئوية منخفضة من خانة واحدة.
أما DRAM فيظهر صورة مختلفة. وفقًا لـ TrendForce، ارتفع سعر عقد ويفر 16 جيجابت DDR5 لشهر أكتوبر بنسبة 5% شهريًا، وأكثر من 500% سنويًا؛ وارتفعت أسعار عقود موديولات DDR5 وDDR4 بسعة 64 جيجابايت للخوادم بنحو 15% شهريًا في أكتوبر، متجاوزة 1,000 دولار للموديول، لتصل إلى 1,600 دولار و1,500 دولار على التوالي. بناءً على ذلك، يحافظ بنك أوف أمريكا على افتراض زيادة ربع سنوية 8% لـ DRAM في الربع الرابع من 2026 و5% في الربع الأول من 2027.
سامسونج: متفائلة بشأن HBM، لكنها ليست عدوانية
عقد بنك أوف أمريكا اجتماعًا مع مستثمري سامسونج للإلكترونيات في 12 نوفمبر، وكانت النقاط الرئيسية الثلاث: الطلب القوي على رقائق مراكز بيانات الذكاء الاصطناعي في الولايات المتحدة، ورغم المخاوف، لم تُشاهد أي إلغاءات للطلبات؛ تحسن وضع HBM في السوق بشكل ملحوظ مقارنة بالعام الماضي؛ وارتفاع قوي في أسعار العقود طويلة الأجل (LTA) لأعمال DRAM، مع استدامة الأسعار المرتفعة والهوامش المرتفعة على المدى الطويل.
ومع ذلك، لم تكن تصريحات الإدارة عدوانية، وهو ما كان أيضًا محور اهتمام المستثمرين. تستهدف سامسونج حصة سوقية لـ HBM تتراوح بين 30% إلى 40%، وليس أكثر من 50%؛ وحتى بحلول نهاية 2027، ستظل ربحية LPDDR5 أفضل من HBM، لذا من غير المرجح أن تتوسع بقوة في قدرة HBM لتجنب تآكل حصة DRAM التقليدية. من الناحية التقنية، ستشارك HBM4e مع HBM4 في عقدة 1c وشريحة منطقية 4 نانومتر. كما ذكر بنك أوف أمريكا أن زيادات أسعار العقود في 2027 من غير المرجح أن تصل إلى المستويات المتوقعة من TrendForce، لأن الأسعار ارتفعت بالفعل مسبقًا في 2026.
من الجدير بالذكر أن توجيهات سامسونج لـ IT NAND أقل تفاؤلاً من eSSD، وهو ما يتوافق مع حكم بنك أوف أمريكا بشأن الأسعار.
تحسن المعنويات، والتقييمات لا تزال الداعم الرئيسي
ارتدت أسهم الذاكرة هذا الأسبوع، وتجاوزت المكاسب التراكمية منذ بداية العام 100% بشكل عام، وحققت SanDisk وكيوكسيا عوائد تزيد عن 250% منذ بداية العام. قال بنك أوف أمريكا إن المستثمرين الذين تواصل معهم هذا الأسبوع ذكروا عمومًا أن مساحة الهبوط محدودة، مستشهدين بمرونة طلبات رقائق AIDC بعد انتخابات التجديد النصفي الأمريكية، واستمرار ارتفاع أسعار DRAM (مقارنة بـ NAND)، ومضاعفات التقييم المنخفضة.
يظهر جدول التقييمات أن SK Hynix لديها مضاعف ربحية 3.6 أضعاف لعام 2026، وسامسونج لديها مضاعف ربحية 4.7 أضعاف، وميكرون لديها مضاعف ربحية 10.7 أضعاف، وNanya Technology لديها مضاعف ربحية 5.1 أضعاف؛ وفي معسكر NAND، SanDisk لديها مضاعف ربحية 4.3 أضعاف لعام 2027، وWestern Digital لديها مضاعف ربحية 13.2 أضعاف، وSIMO لديها مضاعف ربحية 16.4 أضعاف، وPhison لديها مضاعف ربحية 7.7 أضعاف. يرى بنك أوف أمريكا أن تسعير قطاع الذاكرة لا يزال معتدلاً مقارنة بنظرائه في أشباه الموصلات للذكاء الاصطناعي.
يخلص بنك أوف أمريكا إلى أن ديناميكيات العرض والطلب واتجاهات أسعار DRAM لا تزال مدعومة بمراكز بيانات الذكاء الاصطناعي وإزاحة قدرة HBM، بينما تتحول قوة تسعير NAND نحو المشترين. سيعتمد الفرق في التقييمات ومرونة الأداء بين الاثنين على ما إذا كانت مفاوضات أسعار العقود للربع الأول من 2027 ستتحقق في موعدها.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.