بعد رحيل جنسن هوانغ: 14 بنكًا استثماريًا يحددون القاع عند 150 دولارًا
 chaincatcher
أعلنت إنفيديا أن جنسن هوانغ، المؤسس المشارك والرئيس التنفيذي لمدة 33 عامًا، استقال فورًا وغادر مجلس الإدارة. ستتولى المديرة المالية كوليت كريس منصب الرئيس التنفيذي المؤقت، بينما سيصبح هارفي جونز، المخضرم من سينوبسيس، أول رئيس لمجلس إدارة الشركة. وسيتم النظر في مرشحين داخليين وخارجيين لمنصب الرئيس التنفيذي الدائم.
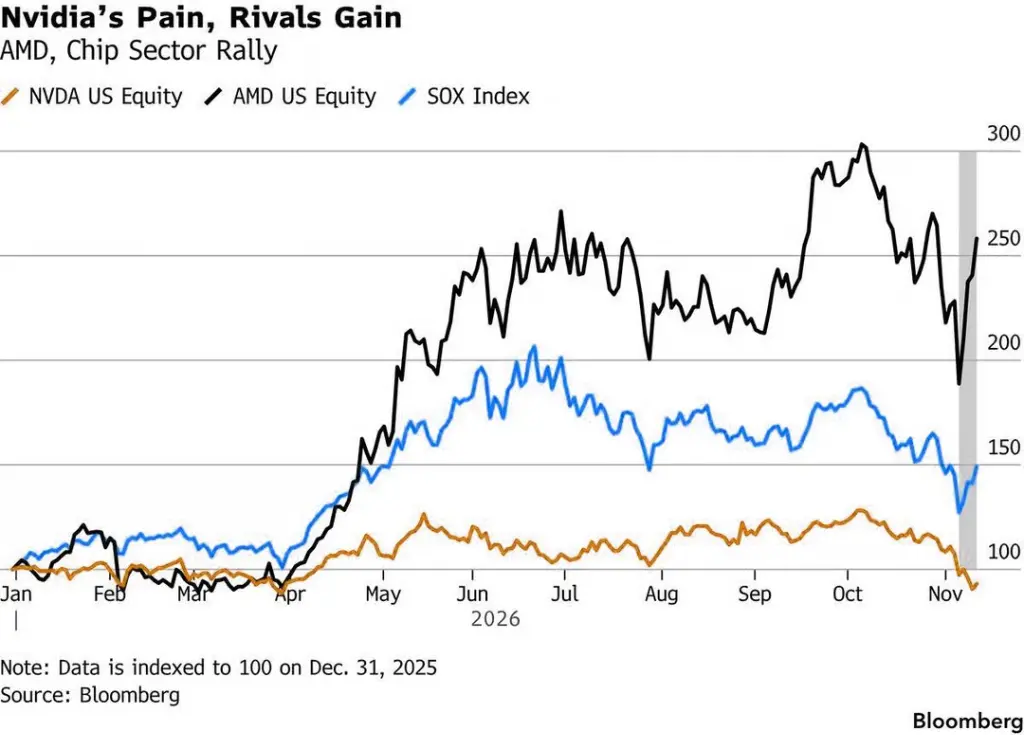
انتشر الخبر في الساعة 8:48 صباحًا بتوقيت شرق الولايات المتحدة يوم 12 نوفمبر. قبل افتتاح السوق، انخفض سهم إنفيديا بنحو 10% إلى حوالي 156 دولارًا، مخترقًا أدنى مستوى له في 52 أسبوعًا عند 164.27 دولارًا. تبخرت القيمة السوقية للشركة بنحو 420 مليار دولار في يوم واحد، وانخفضت بنحو الثلث خلال الشهر الماضي.
في ذلك المساء، غمرت تقارير بحثية من 14 بنكًا استثماريًا في وول ستريت صناديق البريد الإلكتروني للمحللين ومديري الصناديق.
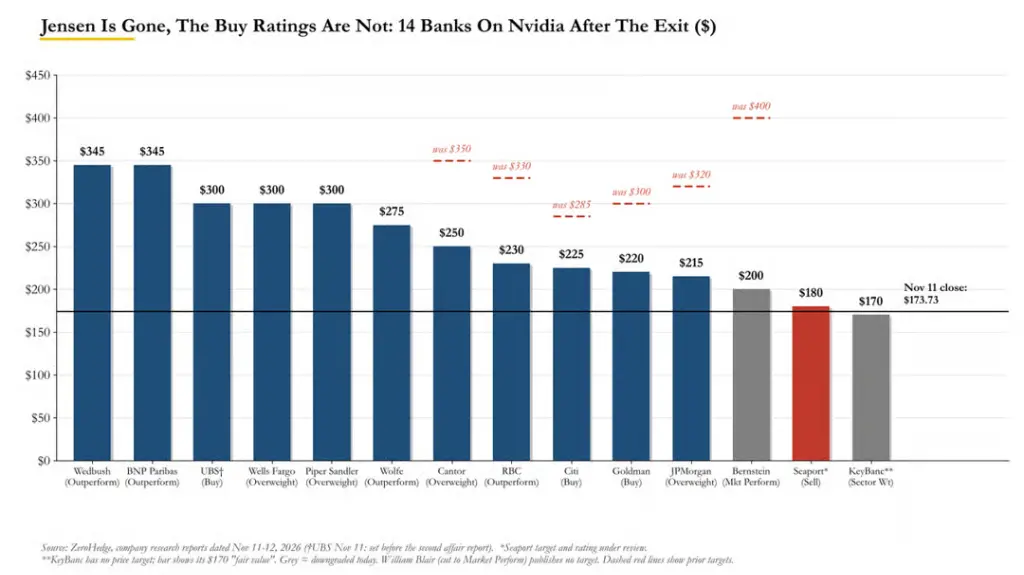
خفضت ثلاث مؤسسات تصنيف إنفيديا: بيرنشتاين (Bernstein)، وكي بانك (KeyBanc)، وويليام بلير (William Blair). وخفضت ست مؤسسات الأسعار المستهدفة: Bernstein، وجي بي مورغان، وآر بي سي، وكانتور، وغولدمان ساكس، وسيتي. ومع ذلك، حافظت الغالبية العظمى على تصنيف "شراء"، والمنطق الأساسي هو أن "الطلبات ممتلئة حتى عام 2028، والأساسيات قصيرة الأجل سليمة". بلغ متوسط السعر المستهدف لـ 13 بنكًا استثماريًا حوالي 260 دولارًا، مما يعني ارتفاعًا بنحو 50% عن سعر ما قبل الافتتاح.
بخصوص من يمكنه خلافة جنسن هوانغ، كتب جاي غولدبرغ (Jay Goldberg) من سيبورت (Seaport) في تقريره: "ببساطة، لا أحد يستطيع ارتداء سترة جنسن الجلدية." لديه ما يصل إلى 60 مرؤوسًا مباشرًا، لكن لا يوجد خليفة تقريبًا. وتساءل محلل Bernstein ستايسي راسغون (Stacy Rasgon): "من أين له الوقت؟"
القلق الحقيقي هو أن نظام تمويل منظومة الذكاء الاصطناعي الذي بناه جنسن هوانغ بيديه سيواجه فجأة تساؤلات بسبب رحيله.
غولدمان ساكس: تأثير الرحيل كبير لكن يمكن السيطرة عليه، مثل خسارة آبل لستيف جوبز
اختار غولدمان ساكس الانتظار حتى صدور البيان الصحفي الرسمي قبل الكتابة. وصف المحلل جيمس شنايدر (James Schneider) رحيل جنسن هوانغ بأنه "حدث سلبي كبير لكن يمكن السيطرة عليه".
حافظ على تصنيف الشراء، لكنه خفض السعر المستهدف من 300 دولار إلى 220 دولارًا. منطقه في التقييم واضح: توقعات ربحية السهم تبقى عند 10.00 دولارات؛ ومع ذلك، بسبب انخفاض الرؤية وزيادة مخاطر التنفيذ خلال الفترة الانتقالية للإدارة، انضغط مضاعف التقييم من 30 مرة إلى 22 مرة.
بجملة واحدة، إجماع البائعين: E (الأرباح) لم تتغير، لكن مضاعف السعر إلى الربحية انخفض بشكل كبير.
شبه شنايدر هذا الحدث بخسارة آبل لستيف جوبز. حوالي عام 2011، انخفض مضاعف السعر إلى الربحية الآجل لآبل من حوالي 17 مرة إلى 12 مرة، ووصل إلى أدنى مستوى عند 9 مرات في عام 2013، حتى تأكد السوق من أن آيفون لم يتوقف بسبب رحيل جوبز، ثم تعافى التقييم تدريجيًا إلى حوالي 15 مرة.
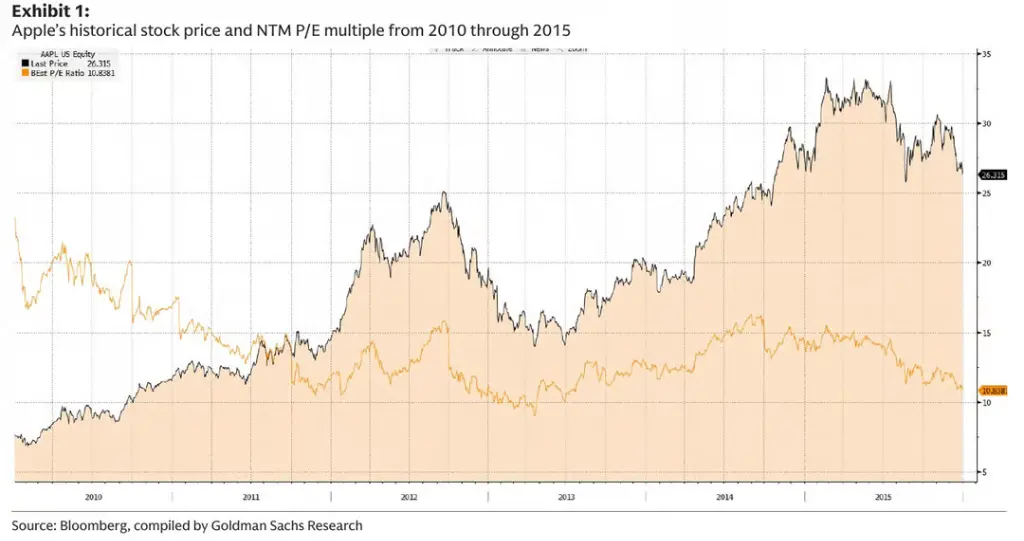
يعتقد شنايدر أن سوق إنفيديا ستشهد عملية مماثلة من "البحث عن مضاعف معقول" حتى تتضح القيادة وزخم الأعمال.
ومع ذلك، اعترف شنايدر نفسه بأن هذا التشبيه ليس مثاليًا - كان لدى آبل خليفة محدد مسبقًا، ولم تكن هناك تحقيقات من وزارة العدل، ولا تهديدات باستدعاءات من الكونغرس.
تحول موقف بيرنشتاين الصاعد طويل الأجل: "من أين له الوقت؟"
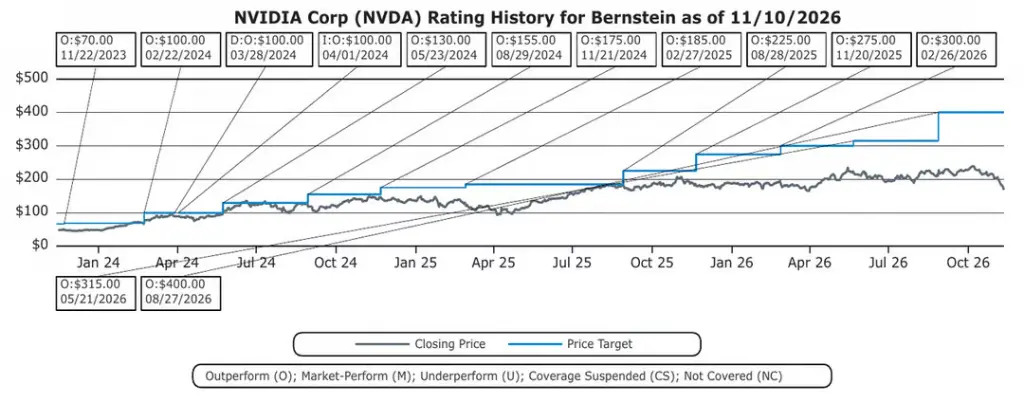
كان ستايسي راسغون من Bernstein لسنوات أحد أكثر المضاربين على ارتفاع إنفيديا احترامًا في وول ستريت. هذه المرة، خفض التصنيف إلى "أداء محايد"، وخفض السعر المستهدف بشكل كبير من 400 دولار إلى 200 دولار. عنوان التقرير كان جملة واحدة فقط: "من أين له الوقت؟"
كتب:
الادعاءات الجديدة تجعلنا نعتقد أن مجلس الإدارة لم يعد بإمكانه إبقاءه في هذا المنصب (لقد رأينا رؤساء تنفيذيين آخرين يُقالون لأسباب أقل خطورة بكثير...). إذا لم يتحرك مجلس الإدارة الآن، فإن المخاطر ستزداد فقط، لأنه يبدو من المحتمل ظهور المزيد من الادعاءات.
كما استخدم تشبيهًا قد يكون أكثر عبارة لا تُنسى لمساهمي إنفيديا هذا الأسبوع:
إذا وجدت نملتين في مطبخك، فإن أفضل تقدير لإجمالي عدد النمل في المطبخ ليس بالتأكيد اثنتين.
المعنى الضمني: المزيد من الادعاءات، والمزيد من التحقيقات، وما قد يكتشفه القادة الجدد - عدم اليقين لم يصل إلى القاع بعد.
"مباع بالكامل حتى 2028" - الحجة الأساسية للمضاربين على الارتفاع
اختارت Bernstein وكي بانك وويليام بلير خفض تصنيف إنفيديا؛ بينما خفضت Bernstein وجي بي مورغان وآر بي سي وكانتور وغولدمان ساكس وسيتي الأسعار المستهدفة، بتراوح التخفيضات من 60 دولارًا إلى 200 دولار.
ومع ذلك، لا يزال متوسط السعر المستهدف لـ 13 بنكًا استثماريًا حوالي 260 دولارًا (الوسيط 250 دولارًا). حدد كل من ويدبوش (Wedbush) وبي إن بي باريبا (BNP Paribas) السعر المستهدف عند 345 دولارًا، أي أكثر من ضعف سعر ما قبل الافتتاح.
حافظت معظم المؤسسات على تصنيف الشراء. التصنيف الوحيد للبيع جاء من جاي غولدبرغ من Seaport، بسعر مستهدف 180 دولارًا - ومن المفارقات أن هذا السعر لا يزال أعلى من سعر السوق الحالي.
إذن، لماذا لا يزال الجميع تقريبًا متفائلين؟
منطق المضاربين على الارتفاع يتلخص في نقطة واحدة: جنسن هوانغ رحل، لكن الطلبات باقية.
قال ديفيد أوكونور (David O'Connor) من بايبر ساندلر (Piper Sandler) (زيادة الوزن، السعر المستهدف 300 دولار) بصراحة:
قرارات المنصة والهندسة المعمارية للجيلين القادمين من المنتجات اتخذت بالفعل، وطلبات الشركة لعام 2027 مباعة بالكامل، وكذلك الحال تقريبًا لعام 2028. النقاش الحالي مع العملاء يدور حول عام 2029 وما بعده.
كان كريس كاسو (Chris Caso) من وولف (Wolfe) (أداء متفوق، السعر المستهدف 275 دولارًا) أكثر مباشرة:
إذا طُلب من الرئيس التنفيذي التنحي، نعتقد أن الأساسيات والأرباح لن تتأثر على الإطلاق حتى عام 2028 على الأقل - لأن إنفيديا مباعة بالكامل تقريبًا خلال هذه الفترة. انتقال الرئيس التنفيذي لن يؤثر على الطلبات، ولا حتى على خارطة طريق المنتجات؛ الخارطة محددة بوضوح حتى عام 2028.
قدرت آر بي سي (RBC) أن الطلب الحالي يتجاوز العرض بنحو 50%. وأشار جي بي مورغان إلى أن مسارات زيادة الطاقة الإنتاجية لفيرا روبين (Vera Rubin) وروبين ألترا (Rubin Ultra) وفاينمان (Feynman) أصبحت واضحة.
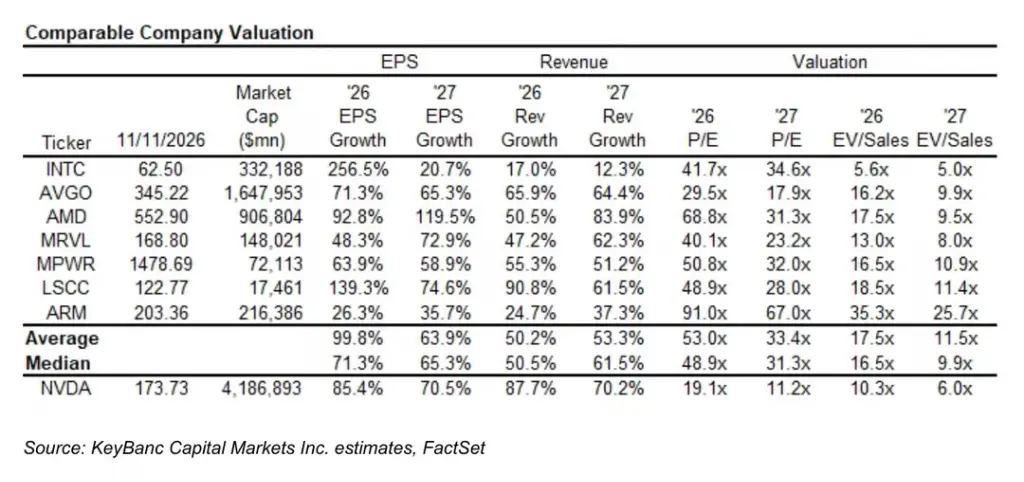
بعبارة أخرى، E ليست مشكلة، فقط مضاعف السعر إلى الربحية هو الذي تغير. ولم يعد هناك مجال كبير لضغط المضاعف: عند إغلاق يوم الأربعاء، كان مضاعف السعر إلى الربحية المتوقع لإنفيديا لعام 2027 حوالي 10 مرات، ووصفته Piper بأنه أدنى مستوى في 20 عامًا، بينما وصفه William Blair بأنه أدنى مستوى تاريخي (أرباح 2028 المتفق عليها 7 مرات فقط).
"لا أحد يستطيع ارتداء سترة جنسن الجلدية": 60 مرؤوسًا مباشرًا، صفر خلفاء
إذا كانت السنتان القادمتان آمنتين، فما الذي يقلق وول ستريت حقًا؟
أحد المخاوف الكبيرة هو الهيكل التنظيمي. لخص غولدبرغ من Seaport المشكلة في جملة واحدة:
ببساطة، لا أحد يستطيع ارتداء سترة جنسن الجلدية.
اعترف بأن العديد من المديرين التنفيذيين يمكنهم إدارة إنفيديا، لكن لا أحد لديه نفس الثقل في الصناعة بأكملها. المشكلة شخصية وهيكلية في آن واحد:
هذا الهيكل الجزري سيؤدي إلى أن أي مرشح داخلي سيكون غارقًا في مجال تخصصه، بينما يجهل معظم مجالات العمل الأخرى. لن يكون هذا عائقًا دائمًا، لكنه سيتطلب عدة أرباع لإعادة هيكلة الشركة حول قائد جديد. علاوة على ذلك، ستكون شركة مختلفة - قادرة، لكنها أقل ديناميكية بكثير مما هي عليه الآن.
قدم ويلز فارغو (Wells Fargo) رقمًا: حوالي 60 مديرًا تنفيذيًا يرفعون تقاريرهم مباشرة إلى جنسن هوانغ. قال المحلل كواتروكي (Quatrochi) إن هذا الهيكل "غير مستدام ولا يمكن تكراره"، وقد يؤثر على سرعة التنسيق ووقت الوصول إلى السوق.
أما بالنسبة لقائمة الخلفاء، فإن الاسم الداخلي الأكثر ذكرًا هو إيان باك - الذي عمل في إنفيديا لمدة 22 عامًا، ويقود الحوسبة واسعة النطاق وعالية الأداء، ويُعتبر على نطاق واسع مبتكر كودا. وصفته Piper بأنه "يحظى بتقدير كبير من المستثمرين". أضاف William Blair جوناثان روس (مؤسس غروك ومهندس تي بي يو، الذي انضم إلى إنفيديا في ديسمبر الماضي فقط). من بين المرشحين الخارجيين، ذكرت التقارير تيم كوك من آبل، وليزا سو من إيه إم دي، ورينيه هاس من آرم، وسانجاي ميترا من مايكرون.
قسم جي بي مورغان هذه المسألة إلى بعدين: قصير الأجل وطويل الأجل:
نعتقد أن أهم سؤال لسعر السهم على المدى القريب هو ما إذا كان مجلس إدارة إنفيديا قادرًا على تشكيل فريق إدارة مؤقت بنجاح للحفاظ على التنفيذ القوي للشركة ومواصلة دفع خارطة الطريق الحالية. ومع ذلك، بعد 2 إلى 3 سنوات، سيتحول التركيز الأساسي إلى ما إذا كان فريق الإدارة يمتلك رؤية استشرافية، وقادرًا على تحديد نقطة التحول التالية في الحوسبة المتسارعة، وبناء نظام كامل لا يشمل الرقائق فحسب، بل يشمل أيضًا المنظومة والمنصة.
بعبارة أخرى: قد يتمكن الفريق المؤقت من إطلاق خط منتجات روبين بسلاسة؛ لكن القدرة على توقع "كودا التالية" قبل الجميع بعقد من الزمن هي السبب الحقيقي وراء وصول هذه الشركة إلى قيمة سوقية تبلغ 5 تريليونات دولار.
استعرض Wedbush السوابق التاريخية: مارفيل (ازدهرت تحت قيادة رئيس تنفيذي خارجي بعد رحيل العائلة المؤسسة)، وآبل (أدى تيم كوك أداءً ممتازًا في ظل خطة خلافة قائمة)، وإتش بي وإنتل (كلاهما فقد رؤساءه التنفيذيين فجأة بسبب سوء سلوك تنفيذي دون خلفاء جاهزين، ثم دخلا في ما وصفه برايسون بـ "فترات كارثية").
لكن استنتاج Wedbush هو: لا توجد حالة تطابق الوضع الحالي تمامًا:
في هذه الحالة، قد يتصاعد عدم اليقين أكثر، لأننا لا نستطيع التفكير في أي سابقة تاريخية تجمع في الوقت نفسه: رئيس تنفيذي مؤسس له تأثير مهيمن شامل على اتجاه الشركة، وشركة (ورئيسها التنفيذي) بهذه الأهمية للتكنولوجيا وسياسة التكنولوجيا، مع غياب شبه كامل لخطة خلافة واضحة عند الانتقال.
إنفيديا هي "البنك المركزي" للذكاء الاصطناعي، وهذا البنك لديه مدير ائتمان واحد فقط
هناك قلق كبير آخر في وول ستريت: ماذا عن المال؟
إنفيديا ليست مجرد شركة تبيع الرقائق. لسنوات، واصل جنسن هوانغ ضخ التدفق النقدي الحر لإنفيديا - حوالي 50 إلى 60 مليار دولار كل ربع سنة - في منظومة الذكاء الاصطناعي بأكملها: استثمارات في الأسهم في أوبن إيه آي وأنثروبيك وإكس إيه آي، وضمانات أصول لشركات الحوسبة السحابية الناشئة مثل كورويف، ودفعات مقدمة وحصص في موردي مكونات الألياف الضوئية لومينتوم وكوهيرنت وكورنينغ.
صنف تيم أركوري من يو بي إس هذا كأول ثلاثة مستويات تأثير:
أصبحت إنفيديا مصدر تمويل رئيسي للعديد من اللاعبين في صناعة الذكاء الاصطناعي، بما في ذلك مزودو الخدمات السحابية الناشئون، ومطورو نماذج اللغة الكبيرة، وشركاء المنظومة، والموردون. لطالما اعتبرنا جنسن هوانغ القوة الدافعة وراء هذا الجهد. حتى لو حافظت القيادة الجديدة في النهاية على نهج مماثل، فقد تكون هناك "فترة توقف"... نقدر أن إنفيديا تولد حوالي 50 إلى 60 مليار دولار من التدفق النقدي الحر كل ربع سنة، ويُعاد استثمار جزء كبير منه في النظام بأكمله. يمكن سحب 50 مليار دولار أو أكثر بسهولة من النظام - في وقت حرج ترتفع فيه أسعار الفائدة وتشتد فيه السيولة في بعض قطاعات سوق الائتمان.
كان استنتاج William Blair أكثر مباشرة، وهو السبب الأساسي لخفض التصنيف:
العقود الحالية ستستمر بعد انتقال الرئيس التنفيذي، لكن الخطر الحقيقي يكمن في الجولة التالية من الصفقات - وقدرة إنفيديا على الدفاع عن حصتها السوقية في عام 2027 وما بعده. بدون جنسن هوانغ، أو إذا كان مقيدًا بشدة بسبب التحقيقات والتدقيق، نعتقد أن إنفيديا قد تفتح فجوة أكبر للمنافسين مثل برودكوم وإيه إم دي.
أشار غولدبرغ من Seaport أيضًا إلى أن خطة منصة تمويل بقيمة 500 مليار دولار تشمل ستة صناديق أسهم خاصة أعلنها جنسن هوانغ قبل شهرين لم يتم الانتهاء منها بعد. ويعتقد أنه بدون جنسن هوانغ، من المرجح أن تتبخر هذه الخطة.
في يوم انتشار الخبر، انخفض سهم كورويف بأكثر من 11% - ومن المفارقات أنه في نفس اليوم كان يسوق قرضًا بدرجة استثمارية يتجاوز 4 مليارات دولار.
التحقيقات الحكومية لا تختفي مع الاستقالة
استقالة جنسن هوانغ لا تعني رفع الضغوط التنظيمية.
التحقيق المستقل لمجلس الإدارة بقيادة جون كيم من واتشتيل لا يزال جاريًا، وتحقيق وزارة العدل "ميغاسبيد" مستمر، وطلب مجلس النواب عقد جلسة إحاطة مغلقة في 18 نوفمبر، وطالب السيناتوران وارن وكونز بتقديم السجلات ذات الصلة.
قدم بنكان استثماريان تقديرات مالية محددة:
أشار غولدمان ساكس إلى أن التقرير السنوي لإنفيديا للسنة المالية 2026 يظهر تعرضًا إجماليًا للمبيعات بنحو 11% للصين القارية وهونغ كونغ وتايوان والمناطق خارج الولايات المتحدة، ويتوقع مزيدًا من التدقيق في الأعمال في ولايات قضائية مثل سنغافورة.
يعتقد يو بي إس أن القواعد الأكثر صرامة قد تؤثر على الشحنات إلى سنغافورة وماليزيا وأماكن أخرى، ويقدر أن نحو 10% من الإيرادات معرضة للخطر.
أشارت RBC إلى أن الصين شكلت نحو 1% من إيرادات مراكز البيانات في الربع الأخير، وتم استبعادها بالفعل من التوجيهات.
كان لوولف رأي مختلف، معتبرًا أن مخاوف التصدير مبالغ فيها لأن شحنات رقائق الذكاء الاصطناعي إلى الصين ضئيلة بالفعل.
ألم إنفيديا، فرصة المنافسين
اتفقت جميع المؤسسات تقريبًا على شيء واحد: المنافسون سيستفيدون.
حدد كل من BNP Paribas وSeaport وWilliam Blair إيه إم دي وبرودكوم كأكثر المستفيدين المباشرين، لأن مزودي الخدمات السحابية فائقة النطاق ومختبرات الذكاء الاصطناعي لديهم أسباب إضافية لتنويع مصادر الرقائق. توقعت BNP Paribas أنه بحلول عام 2030، قد تشكل الرقائق المخصصة ما يقرب من ثلاثة أرباع شحنات مسرعات الذكاء الاصطناعي.
أشار William Blair أيضًا إلى منطق أعمق: خندق كودا مبني أساسًا على التكلفة العالية لنقل الكود إلى رقائق أخرى. اليوم، تعمل مساعدات برمجة الذكاء الاصطناعي على خفض تكلفة النقل هذه بسرعة. ذكرت أنثروبيك في مواد العرض الترويجي للاكتتاب العام أن تشغيل مسرع جديد كان يستغرق من 6 إلى 12 شهرًا، بينما يُزعم أن نموذج كلود ميثوس بريفيو الخاص بها أكمل معالجة المطالبات على إيه إم دي إم آي 355 إكس في حوالي ثلاثة أيام فقط.
أشار المحلل ناجي بحذر إلى أن هذه الحالة لها حدود معينة. ومع ذلك، فإن انتشار هذا الخبر في نفس أسبوع رحيل المؤسس أمر مثير للاهتمام في حد ذاته.
الجميع يشير إلى نفس القاع
إذن أين قاع سعر السهم؟
إجابة وول ستريت متطابقة بشكل مدهش - ووفقًا للتجربة، فإن هذا الاتساق في حد ذاته ليس علامة جيدة.
يعتقد كانتور أن القاع المعقول يقابل حوالي 150 دولارًا، أي 9 أضعاف ربحية السهم المتوقعة لعام 2027. حددت Piper 150 دولارًا كدعم لتقييم قاع دوري عند 10 أضعاف. سيناريو السوق الهابطة لدى KeyBanc هو أيضًا 150 دولارًا. وكذلك سيتي، بما يقابل تقييمًا عند 11 ضعفًا.
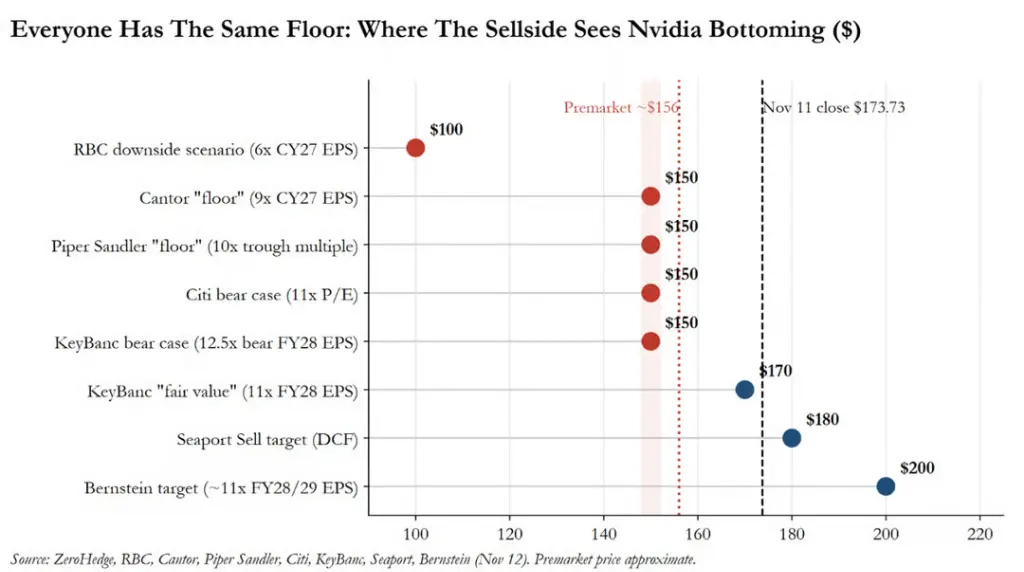
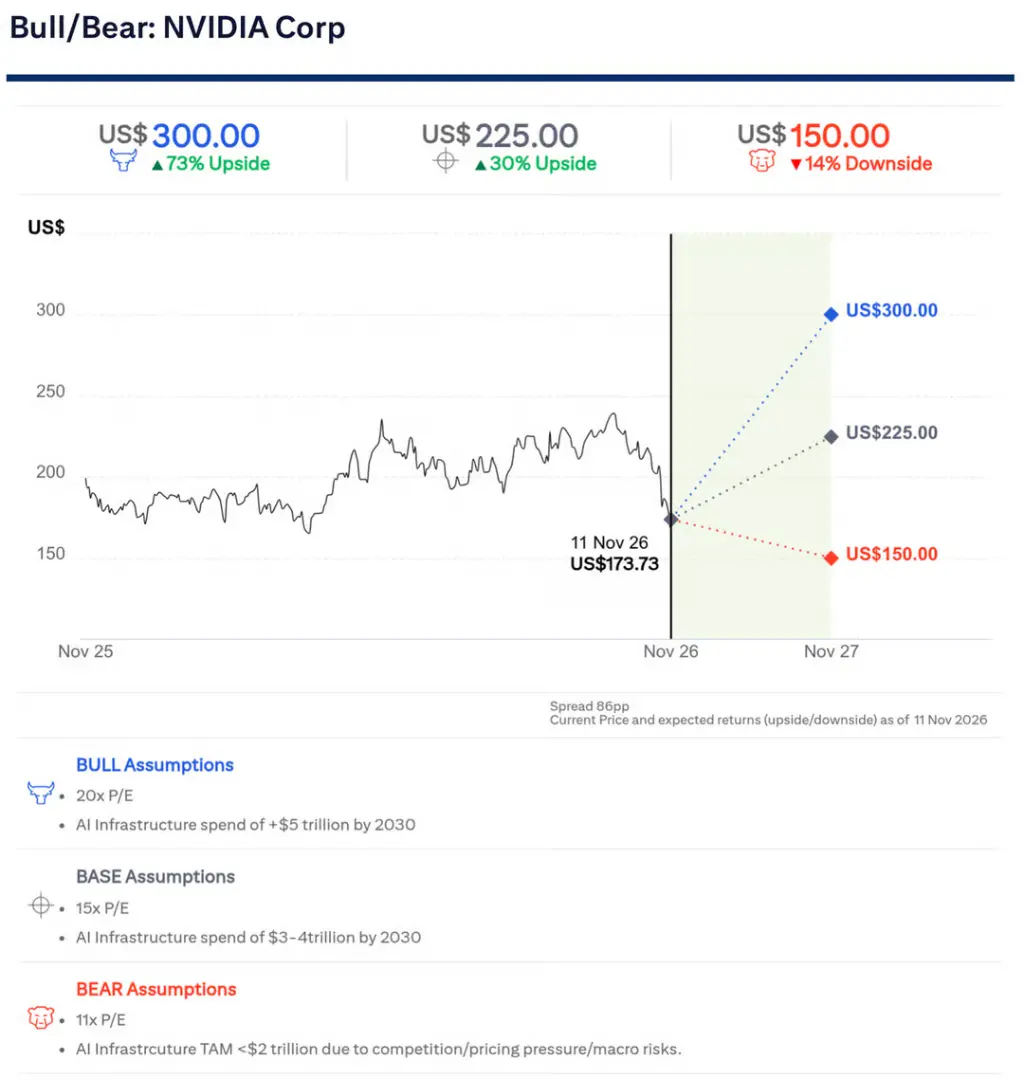
بحساب سعر ما قبل الافتتاح البالغ 156 دولارًا، لا يوجد سوى هامش أمان بنسبة 4% عن قاع إجماع وول ستريت. المؤسسة الوحيدة التي أعطت هدفًا أقل هي RBC، التي حددت سيناريو هبوطيًا عند 100 دولار، أي 6 أضعاف ربحية السهم المتوقعة لعام 2027، وهو أقل من أدنى تقييم تاريخي لإنفيديا في خمس سنوات.
رفض غولدمان ساكس تقديم رقم للقاع، واستخدم مخطط سعر سهم آبل لتذكير السوق بأن تقييمات القاع الدورية قد تستمر لسنوات.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.