إقالة جنسن هوانغ: هل يُشترى سهم إنفيديا عند 158 دولارًا؟
 Odaily
بعد إغلاق السوق الأمريكية، ذكرت صحيفة وول ستريت جورنال أن مجلس الإدارة يستعد لإقالة الرئيس التنفيذي جنسن هوانغ، وانخفض السهم بنحو 8% ليصل إلى 158.76 دولارًا، متراجعًا دون أدنى مستوى له خلال عام عند 164.27 دولارًا. السعر الحالي يعادل نحو 13.1 ضعف ربحية السهم المتوقعة للسنة المالية 2028، وقيمة سوقية تبلغ 3.83 تريليون دولار. بعد انخفاض سهم إنفيديا بأكثر من 34% من ذروته عند 240 دولارًا، هل حان وقت الشراء؟
مضاعف ربحية مستقبلي 13 ضعفًا: هل العائد كافٍ؟
أغلق السهم عند 173.73 دولارًا في 11 نوفمبر، ثم انخفض إلى 158.76 دولارًا بعد الإغلاق، متراجعًا بنسبة 34.8% عن ذروة أكتوبر البالغة 243.37 دولارًا. السوق يتداول على أمرين: هل سيستبدل مجلس الإدارة الرئيس التنفيذي، وهل سيتباطأ الإنفاق الرأسمالي على الذكاء الاصطناعي في 2027.
العائد: السيناريو الأساسي 240 دولارًا، أي ما يعادل 20 ضعف ربحية السهم للسنة المالية 2028 البالغة 12 دولارًا. السيناريو الهابط 97.50 دولارًا. السيناريو الصاعد 364 دولارًا، أي ما يعادل 26 ضعف ربحية السهم البالغة 14 دولارًا.
الاحتمالات 45/35/20، والمتوسط المرجح 214.93 دولارًا، والعائد المتوقع 35.4%، والانخفاض في السيناريو الهابط 38.6%، ونسبة الاحتمالات 0.92. العائد المتوقع كافٍ، لكن قبل صدور قرار مجلس الإدارة، أي سعر مستهدف دقيق هو دقة زائفة. سعر 145 دولارًا هو شرط سعري بنسبة 2:1، وليس توقعًا.
المشكلة الأكبر حاليًا: الطلب على الذكاء الاصطناعي سليم، لكن الحوكمة تدهورت أولًا
بلغت إيرادات الربع الثاني من السنة المالية 2027 نحو 96.2 مليار دولار، منها 89 مليارًا من مراكز البيانات، أي 92.5%. هامش الربح الإجمالي 75%، وهامش الربح التشغيلي 66.2%. التدفق النقدي التشغيلي 24.08 مليار دولار، والتدفق النقدي الحر 21.34 مليار دولار. لا توجد أخبار سلبية جديدة على مستوى الأعمال.
التدفق النقدي الحر لآخر 12 شهرًا 127.06 مليار دولار، بمعدل تحويل إلى صافي الربح نحو 66%؛ التدفق النقدي الحر للسنة المالية 2026 بلغ 96.7 مليار دولار، بهامش 44.8%. الميزانية العمومية لديها صافي نقدي 23.2 مليار دولار، وديون 33.37 مليار دولار؛ هذا الصافي النقدي يستبعد 42.78 مليار دولار من الأوراق المالية القابلة للبيع، ولا يعتبر الحيازات الاستراتيجية نقدًا.
ما يجب مراقبته هو رأس المال العامل. المخزون 31.58 مليار دولار، بزيادة 47.5% عن نهاية السنة المالية 2026؛ الذمم المدينة 63.06 مليار دولار، بزيادة 64%، وأيام التحصيل نحو 60 يومًا. قدرة التخزين والتحصيل على مواكبة توجيهات الربع الثالث البالغة 108 مليارات دولار أهم من أي هامش ربح إجمالي أعلى في إثبات حقيقة الطلب.
من التحقيق إلى جدول أعمال الإقالة في ثلاثة أيام فقط
في 8 نوفمبر، اعترف جنسن هوانغ للموظفين بخيانته لزوجته، وأعلن مجلس الإدارة تحقيقًا مستقلًا، وقال إنه لا يوجد سبب للاعتقاد بتضرر الأمن القومي أو أسرار الشركة، وأنه ما زال واثقًا في فريق الإدارة. في 9 نوفمبر، انخفض السهم 4.27%، ورفع المساهمون دعوى قضائية جماعية للأوراق المالية في المحكمة الفيدرالية للمنطقة الشمالية من كاليفورنيا. في 10 نوفمبر، انخفض السهم 5.47%، واستعان مجلس الإدارة بالمدعي الفيدرالي السابق جون إتش. كيم وشركة واتشتيل ليبتون للمضي قدمًا في التحقيق.
في 11 نوفمبر، ارتفع السهم 2.87% خلال جلسة التداول العادية إلى 173.73 دولارًا. بعد الإغلاق، نقلت وول ستريت جورنال عن مصادر مطلعة أن مجلس الإدارة يستعد لإقالة هوانغ، وقد يجتمع في أقرب وقت مساء ذلك اليوم، وقد تواصل مع شركات توظيف خارجية للبحث عن خليفة؛ وذكرت نيويورك تايمز في اليوم نفسه علاقة غرامية ثانية مع أحد كبار المسؤولين التنفيذيين في الشركة. رفضت إنفيديا التعليق، وحتى ما قبل افتتاح 12 نوفمبر لم يكن هناك قرار رسمي. هذه تقارير إعلامية، وليست حقائق معلنة من الشركة.
في اليوم نفسه، خفضت بيرد تصنيفها من "أداء متفوق" إلى "محايد"، وخفضت السعر المستهدف من 500 دولار إلى 200 دولار؛ وأخرجت مورغان ستانلي إنفيديا من قائمة الأسهم المفضلة، مع الإبقاء على تصنيف "زيادة الوزن" وسعر مستهدف 300 دولار. تضمنت أسباب بيرد التحقيقات الحكومية، والإجراءات المحتملة بعد إحاطة الكونغرس، والتأثير المالي المحتمل، واحتمال انخفاض نمو إنفاق مراكز البيانات في 2027 إلى 40% أو أقل.
السوق يراهن على نتيجة الحوكمة، وليس على شحنات وحدة معالجة الرسومات في الربع القادم. يتوقع 62 محللًا إيرادات للسنة المالية 2027 تبلغ 412 مليار دولار وربحية سهم 9.32 دولار؛ ومتوسط السعر المستهدف 311.51 دولارًا، بتاريخ 12 نوفمبر. هذا المتوسط يشمل أسعارًا مستهدفة قبل الفضيحة، وسعرا بيرد 200 دولار ومورغان ستانلي 300 دولار أقرب إلى المعلومات الحالية.
النقد والتقييم: متطلب نمو التدفق النقدي الحر 16.4%
حساب التدفقات النقدية المخصومة العكسي باستخدام 158.76 دولارًا، و24.15 مليار سهم، وصافي نقدي 23.22 مليار دولار.
التدفق النقدي الحر لآخر 12 شهرًا 127.06 مليار دولار، لمدة 5 سنوات، ومتوسط تكلفة رأس المال 9%، ونمو دائم 3%. معدل النمو السنوي الضمني للتدفق النقدي الحر 16.43%، ونطاق الحساسية من 9.6% إلى 22.1%.
هذا المتطلب أقل من نمو الإيرادات المتوقع للسنة المالية 2027 بنحو 91%، وأقل من نمو ربحية السهم للسنة المالية 2028 بنحو 29%. السوق لا يسعر نموًا غير محدود، بل يسعر تباطؤ النمو وخصم الحوكمة.
مضاعف 20 ضعفًا في السيناريو الأساسي هو مضاعف بعد خصم الحوكمة، أقل من 22 ضعفًا قبل الأزمة؛ إذا استبدل مجلس الإدارة الرئيس التنفيذي، يكون مضاعف 13 ضعفًا في السيناريو الهابط أكثر منطقية؛ إذا برأ التحقيق الرئيس التنفيذي وبقي في منصبه، يكون مضاعف 26 ضعفًا في السيناريو الصاعد قائمًا.
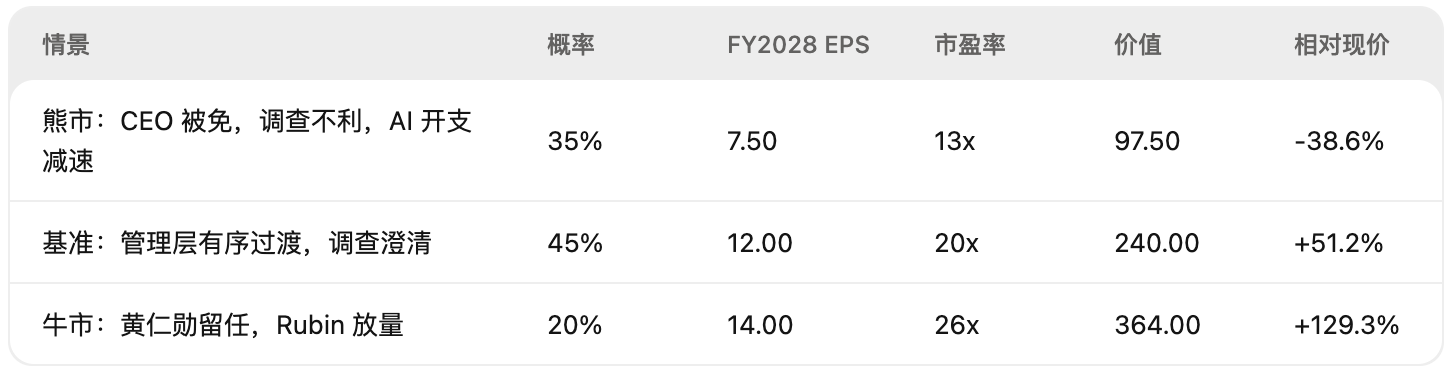
المتوسط المرجح 214.93 دولارًا، والعائد المتوقع 35.4%، والانخفاض في السيناريو الهابط 38.6%، ونسبة الاحتمالات 0.92.
الشراء الآن؟ انتظر قرار مجلس الإدارة أو سعر 145 دولارًا
السعر الحالي 158.76 دولارًا، لا تطارد. لكي تعود نسبة الاحتمالات إلى 2:1، باستخدام السيناريو الأساسي 240 دولارًا والسيناريو الهابط 97.50 دولارًا، يجب أن ينخفض السعر إلى أقل من 145 دولارًا. أو إذا أبقى مجلس الإدارة الرئيس التنفيذي بوضوح، وتجاوزت أرباح الربع الثالث التوقعات، مما يرفع القيمة الأساسية إلى أكثر من 280 دولارًا، فعندها يستحق السعر الحالي إعادة الحساب.
شروط الفشل الصارمة:
- إقالة مجلس الإدارة للرئيس التنفيذي دون خطة خلافة موثوقة؛
- كشف التحقيق عن تسريب للأمن القومي أو أسرار الشركة؛
- توجيهات الربع الثالث أقل من 100 مليار دولار، أو هامش الربح الإجمالي أقل من 70%؛
- توسيع ضوابط التصدير لتشمل سلاسل توريد الحلفاء.
نقاط الخطر: ثلاثة مسارات هبوطية
الحوكمة هي الأولوية الأولى. إذا أقال مجلس الإدارة الرئيس التنفيذي، فستتأثر استمرارية استراتيجية الخليفة وعلاقات العملاء والضغط بشأن ضوابط التصدير. حذر دان آيفز من أن رحيل هوانغ قد يؤدي إلى انخفاض القيمة السوقية بنسبة 30% إضافية. المؤشرات الرائدة هي بيان مجلس الإدارة، ونموذج 8-K، وإحاطة الكونغرس، وتقدم التحقيق.
الأمن القومي هو الأولوية الثانية. جوهر التحقيق هو ما إذا كان هوانغ قد سرب معلومات سرية. تقول الشركة حاليًا إنه لا يوجد دليل، لكن التحقيق لم ينته. إذا ظهرت نتيجة سلبية، فستتضرر ضوابط التصدير وثقة العملاء في آن واحد.
الإنفاق الرأسمالي على الذكاء الاصطناعي هو الأولوية الثالثة. تقدر بيرد أن نمو إنفاق كبار مزودي السحابة على الذكاء الاصطناعي في 2027 قد ينخفض إلى 40% أو أقل؛ إذا كانت توجيهات الربع الثالث أقل من 100 مليار دولار، أو إذا لم تعد توجيهات الربع الرابع تنمو على أساس ربع سنوي، فلن يكون ربح السهم الأساسي البالغ 12 دولارًا قائمًا.
رأس المال العامل والتقييم يحتاجان أيضًا إلى مراقبة. نمو المخزون والذمم المدينة أعلى بكثير من نمو الإيرادات، وإذا استمر التدهور في الربع الثالث، فهذا يشير إلى مشاكل في تخزين القنوات أو جودة التحصيل. الأسعار المستهدفة للمحللين يتم تخفيضها، وسعرا بيرد 200 دولار ومورغان ستانلي 300 دولار قد أدرجا بالفعل خصم الحوكمة في النماذج.
ماذا تفعل في الأسبوع القادم؟ تحلَّ بالصبر!
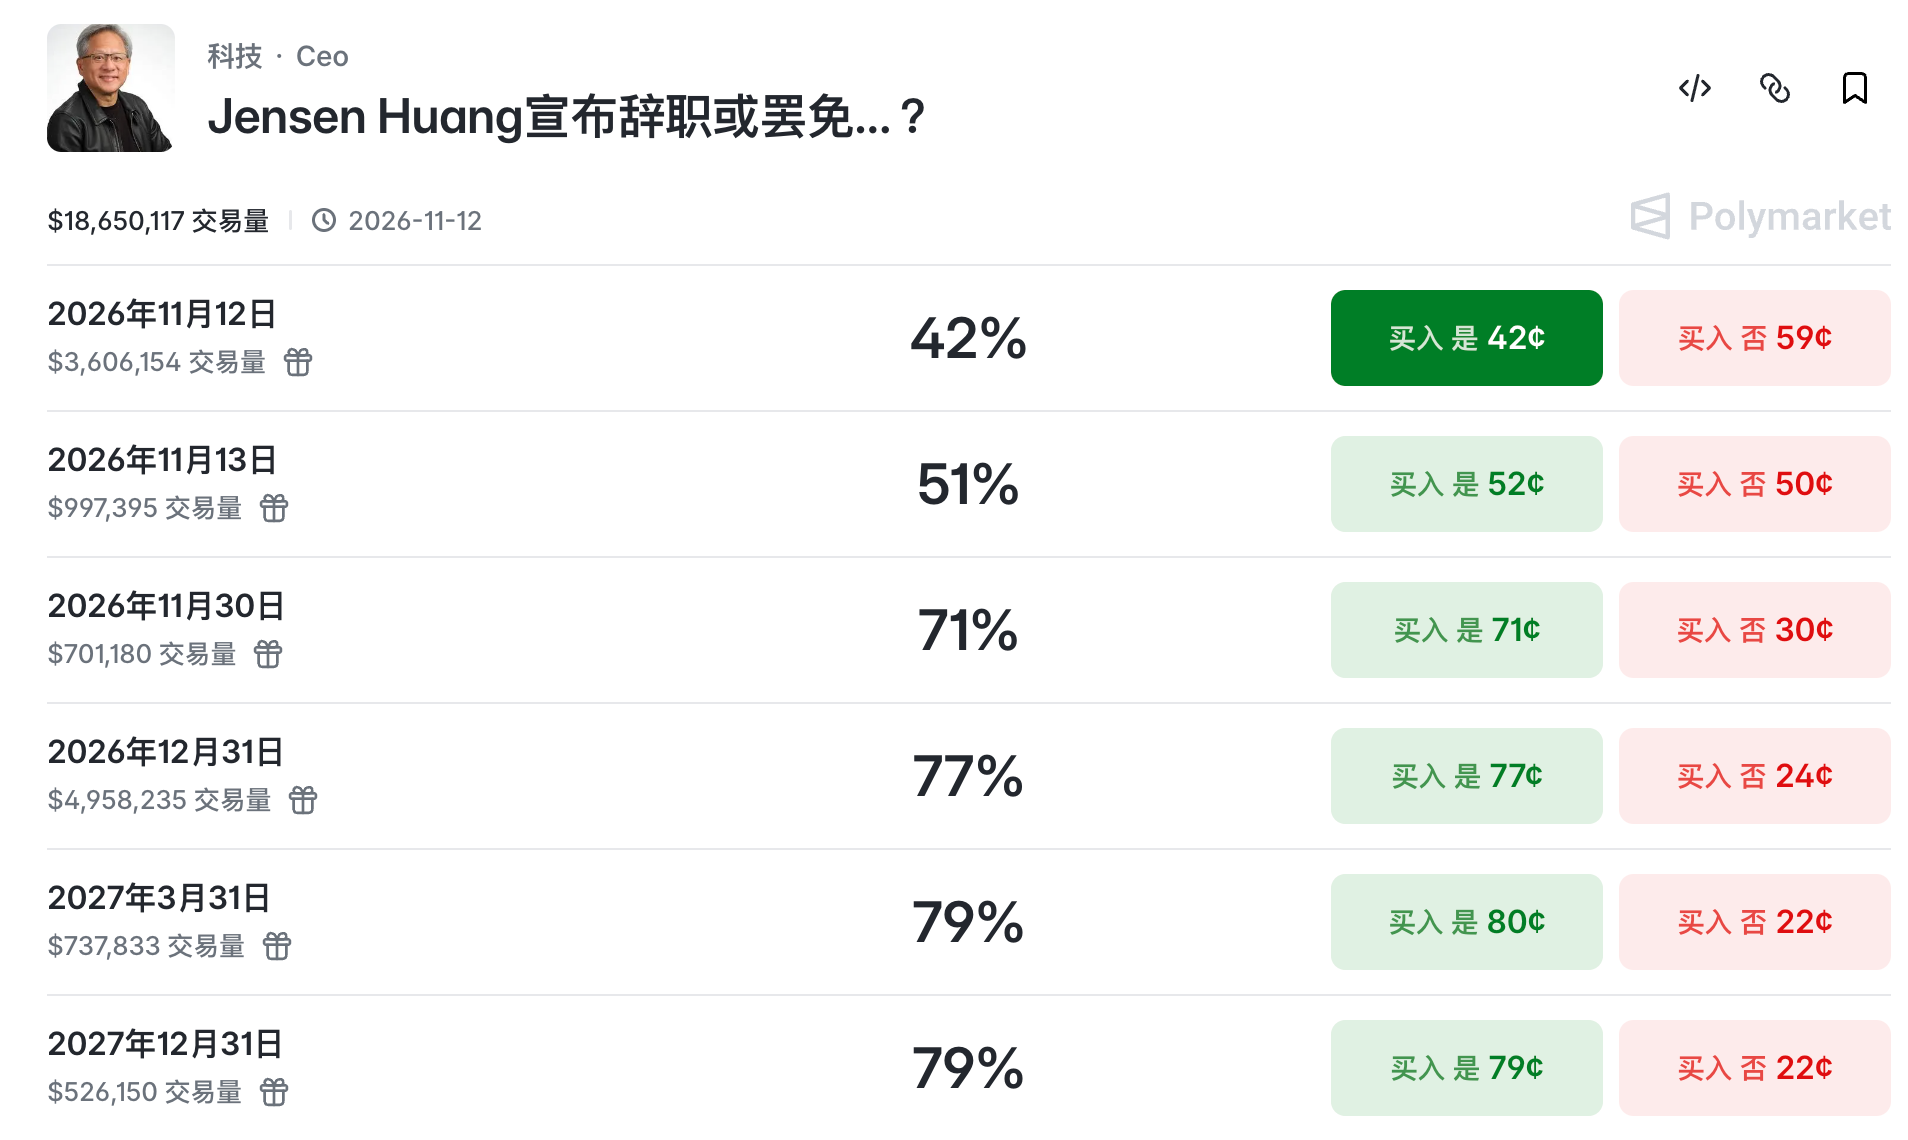
قد يجتمع مجلس الإدارة في 12 نوفمبر، وحتى ما قبل افتتاح 12 نوفمبر لم يكن هناك إعلان. أي نتيجة ستغير السعر قبل الأرباح. لكن احتمال استقالة هوانغ أو إقالته على بوليماركت اقترب من 80%، وهذا ليس جيدًا لسعر سهم إنفيديا.
في 17 نوفمبر بعد الإغلاق، أرباح الربع الثالث من السنة المالية 2027. راقب ثلاثة أمور: هل تصل الإيرادات إلى 108 مليارات دولار، وهل تستمر توجيهات الربع الرابع في النمو على أساس ربع سنوي، وهل يحافظ هامش الربح الإجمالي على 73%. هذه التوجيهات لا تشمل إيرادات الحوسبة لمراكز البيانات من الصين القارية وهونغ كونغ.
في 18 نوفمبر، وفقًا لتقارير إعلامية، طلبت لجنة مجلس النواب من هوانغ المثول أمام جلسة مغلقة. هذه أول نقطة اختبار علنية لمخاطر الحوكمة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.