كم من الإيرادات يحقق كل دولار يُنفق على الحوسبة لصالح Anthropic؟
 Blockbeats
ملاحظة المحرر: في 10 نوفمبر، حدّثت شركة Anthropic، مطوّرة Claude، نشرة الاكتتاب العام، وتعتزم الإدراج في بورصة ناسداك بسعر يتراوح بين 70 و78 دولارًا للسهم. وبناءً على سعر 74 دولارًا، قدّرت Chiltern Capital القيمة السوقية المخففة بالكامل بنحو 1.33 تريليون دولار. وفي الفترة نفسها، تعتزم Google وNvidia الاكتتاب بمبلغ 10 مليارات دولار لكل منهما، بينما يبلغ إجمالي اكتتاب سبعة مستثمرين استراتيجيين 26 مليار دولار. والشركات التي تموّل Anthropic تبيع لها أيضًا الرقائق وقدرة الحوسبة والخدمات السحابية.
خلف هذا التقييم سؤال محدد: كم من الإيرادات تحقق Anthropic مقابل كل دولار تنفقه على الحوسبة؟ ارتفعت إيرادات الربع الثالث بنسبة 47% على أساس ربع سنوي لتصل إلى 170 مليار دولار، لكن الإيرادات مقابل كل دولار حوسبة انخفضت من 2.08 دولار إلى 1.72 دولار، كما تراجع هامش الربح التشغيلي المعدّل تبعًا لذلك. يدفع معظم العملاء مقابل الاستخدام الفعلي، بينما وقّعت Anthropic عقودًا للحوسبة والتأجير لسنوات مقدمًا. وما إذا كان الاستخدام المدفوع قادرًا على مواكبة تسليم السعة الجديدة هو ما سيحدد ما إذا كانت الدفعة التالية من الحوسبة ستعزز الأرباح أم ترفع التكاليف.
تُعد Chiltern عميلاً مدفوعًا كثيف الاستخدام لـClaude، وتستخدم Claude أيضًا للمساعدة في قراءة نشرة الاكتتاب وبناء نماذج التقييم وصياغة الأبحاث. وتعتزم المؤسسة بناء نصف مركزها أولاً ضمن النطاق السعري المطروح، وتضع عودة الإيرادات لكل دولار حوسبة إلى ما فوق 1.8 دولار كأحد شروط زيادة المركز.
فيما يلي النص الأصلي:
كم من الإيرادات يحقق كل دولار يُنفق على الحوسبة؟
تقسم Chiltern إيرادات الربع الواحد على تكاليف الحوسبة والبنية التحتية في الفترة نفسها، ويشمل المقام نفقات التدريب والاستدلال. في الربع الثالث من عام 2026، تعادل إيرادات 170 مليار دولار مقسومة على تكاليف حوسبة تبلغ نحو 99 مليار دولار حوالي 1.72 دولار. ويتعين على الشركة أيضًا أن تدفع من هذه الإيرادات رسوم القنوات والموظفين ونفقات تشغيلية أخرى.
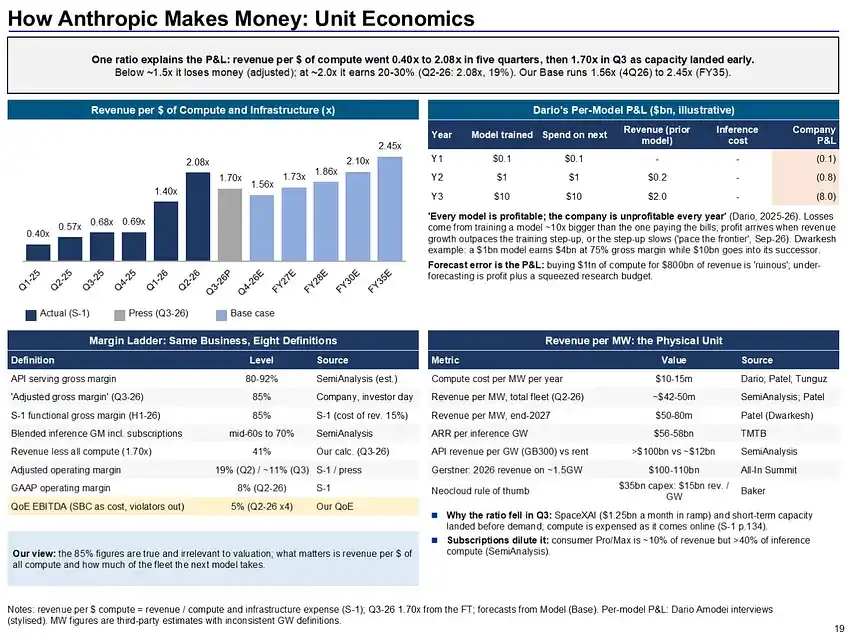
في الربع الأول من عام 2025، كان كل دولار تنفقه Anthropic على الحوسبة يحقق 0.40 دولار فقط من الإيرادات. وبحلول الربع الثاني من عام 2026، ارتفع هذا الرقم إلى 2.08 دولار. وينعكس أثر التوسع أيضًا في نسبة التكاليف. فقد انخفضت تكاليف الحوسبة والبنية التحتية من 160% من إيرادات عام 2025 بأكمله إلى 57% من إيرادات الأشهر التسعة الأولى من عام 2026.
في الربع الثالث، تراجعت هذه النسبة إلى 1.72 مرة، وانخفض هامش الربح التشغيلي المعدّل وفق منهجية الشركة من 19% إلى 15%. ومن بين نحو 99 مليار دولار من نفقات الحوسبة في ذلك الربع، جاء نحو 50 مليار دولار من حوسبة قصيرة الأجل أعلى تكلفة. وفي الوقت نفسه، انخفضت الزيادة الفصلية في الإيرادات من 6.8 مليار دولار إلى 5.4 مليار دولار. وما إذا كان تسليم الحوسبة طويلة الأجل اللاحقة قادرًا على خفض تكلفة الوحدة، وما إذا كانت السعة الجديدة ستُستغل بالكامل بالطلب المدفوع، هو ما سيحدد ما إذا كانت النسبة ستتعافى.
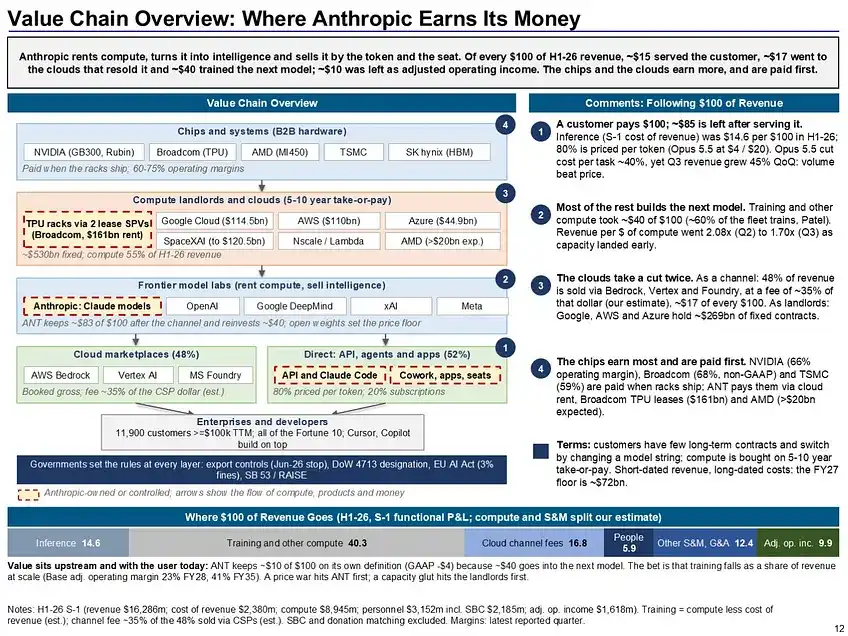
وفقًا لتفكيك Chiltern لهيكل التكاليف، من كل 100 دولار من الإيرادات، يُنفق نحو 15 دولارًا على الاستدلال، أي تشغيل النماذج ومعالجة طلبات العملاء، ونحو 40 دولارًا على حوسبة التدريب والأبحاث. وكلما كان الجيل التالي من النماذج أكثر تكلفة وأسرع تكرارًا، زادت حاجة الشركة إلى استرداد استثمارات التدريب في وقت أقصر. ومن بين صافي خسارة بلغت نحو 1040 مليار دولار في الأرباع الثلاثة الأولى، جاء نحو 940 مليار دولار من تغيرات غير نقدية في القيمة العادلة لأدوات تمويل مثل السندات القابلة للتحويل، بينما بلغ التدفق النقدي التشغيلي في الفترة نفسها نحو 66 مليار دولار إيجابيًا. ولقياس ربحية العمليات اليومية، يجب أيضًا النظر إلى نفقات التدريب ورسوم القنوات والتعويضات القائمة على الأسهم.
Claude Code يجلب مزيدًا من الاستخدام، وخفض الأسعار يقلص الإيراد لكل استدعاء
بلغت إيرادات Anthropic 41 مليون دولار في عام 2023، وارتفعت إلى 46 مليار دولار في عام 2025، ووصلت إلى 332 مليار دولار في الأشهر التسعة الأولى من عام 2026. ويُعد Claude Code محركًا مهمًا لهذا النمو. فهو قادر على تنفيذ مهام متعددة الخطوات داخل مستودعات الأكواد. وبعد أن تمنح الشركات صلاحيات الوصول وسياق المشروع وسير العمل الهندسي، يستطيع الموظفون أنفسهم إسناد مزيد من العمل إلى النموذج. ووفقًا لإفصاحات الشركة، ارتفع معدل الإيرادات السنوية لـClaude Code من نحو 500 مليون دولار في سبتمبر 2025 إلى أكثر من 25 مليار دولار في فبراير 2026. والمعدل السنوي هو مستوى سنوي يُستنبط من الإيرادات الأخيرة.
يأتي نحو 80% من إيرادات Anthropic وفقًا للاستخدام، حيث يدفع العملاء من الشركات والمطورون مقابل الرموز (وحدات معالجة النصوص وغيرها من المحتوى) التي يقرؤها النموذج ويولّدها، بينما يأتي نحو 20% المتبقية أساسًا من الاشتراكات. وحتى لو لم يتغير عدد المقاعد كثيرًا، فإن زيادة المهام وطولها يمكن أن تحقق مزيدًا من الإيرادات. وهذا الهيكل يجعل الإيرادات تتقلب أيضًا مع أسعار النماذج وقرارات الشراء لدى العملاء. وحتى نهاية سبتمبر، بلغت التزامات الأداء المتبقية 138 مليار دولار، ومن المتوقع الاعتراف بنحو ثلاثة أرباعها خلال عام واحد. وانخفضت حصة أكبر خمسة عملاء من الإيرادات من 36% في الربع الأول إلى 21% في الربع الثالث، ولا يزال انتقال كبار العملاء يؤثر على أداء الربع الواحد.
كان إصدار Opus 4.5 في نوفمبر 2025 أرخص بنحو 67% من الجيل السابق، وبلغت معدلات نمو الإيرادات الفصلية في الربعين التاليين 132% و144% على التوالي. وتعتبر Chiltern ذلك دليلاً على أن خفض الأسعار أطلق الطلب. وبحلول الربع الثالث من عام 2026، قدّرت الشركة أن خفض الأسعار قلّص إيرادات الربع بنحو 600 مليون دولار. ولكي يتحسن ناتج الإيرادات لكل دولار حوسبة، يجب أن يكون الاستخدام الإضافي كافيًا لتعويض انخفاض سعر الوحدة وتغطية تكاليف الاستدلال الإضافية الناتجة عن هذه الطلبات.
وتغيّر القنوات أيضًا طريقة احتساب الإيرادات في هذه النسبة. ففي الأشهر التسعة الأولى من عام 2026، بيع نحو 44% من الإيرادات عبر أسواق AWS وGoogle وMicrosoft السحابية. وتعترف Anthropic بالإيرادات ذات الصلة على أساس إجمالي، بينما تُسجل رسوم القنوات بشكل منفصل. وتقدّر Chiltern أنه لو جرى الاعتراف بالإيرادات على أساس صافٍ بدلاً من ذلك، لكانت إيرادات الاثني عشر شهرًا الماضية أقل بنحو 15%، مع بقاء EBITDA دون تغيير. وعند مقارنة شركات النماذج باستخدام مضاعفات الإيرادات، تؤثر طريقة احتساب القنوات أيضًا على النتائج.
النماذج الجديدة تسهم بـ80% من الإيرادات، والعلاوة التقنية تتطلب تكرارًا مستمرًا
تُظهر نشرة الاكتتاب أن أكثر من 80% من إيرادات الربع الثالث من عام 2026 جاءت من إصدارات نماذج أُطلقت خلال الأشهر الستة السابقة. ووفقًا للمعايير التي جمعتها Chiltern، يتصدر Opus 5.5 مؤشرات القدرات المجمعة لدى Artificial Analysis وEpoch. ففي اختبارات Artificial Analysis، بلغت تكلفة كل مهمة لـOpus 5.5 نحو 5.98 دولار، مقابل نحو 0.72 دولار لـGPT-6.1 Sol، بفارق 6 نقاط تقييم. ومدى استعداد الشركات لدفع هذا الفارق السعري مقابل عدد معين من المهام يحدد ما إذا كانت Anthropic ستتمكن من استرداد الجولة التالية من استثمارات التدريب.
استحوذت النماذج مفتوحة الأوزان على نحو 70% من استخدام الرموز عبر بوابتي OpenRouter وVercel، بينما لا تزال النماذج المغلقة تمثل 73% و77% من الإنفاق على البوابتين على التوالي. وانخفضت حصة Anthropic من الإنفاق على Vercel من 64% في أغسطس إلى 44% في سبتمبر. وعملاء Vercel يميلون إلى الشركات الناشئة، لذا فإن تمثيل بيانات شهر واحد محدود. وإذا استمرت النماذج الأرخص في تضييق فجوة القدرات، فسيتعين على Claude الحفاظ على العلاوة من خلال مهام أعلى قيمة.
وتؤثر مراجعات السلامة وقيود التصدير وحوكمة الشركات أيضًا على وتيرة طرح النماذج الجديدة. وتكشف نشرة الاكتتاب أن صندوق المصالح طويلة الأجل يمكنه اختيار أربعة من سبعة أعضاء في مجلس الإدارة، بينما تحتفظ الكيانات المؤسِّسة بحق تصويت ثابت يبلغ 50.1%. وترى Chiltern أن تأجيل الإصدار أو تقييد نطاق الإتاحة قد يغيّران مسار نمو الإيرادات. وتعتبر المؤسسة Cowork وأدوات القطاع والأسواق الدولية مصادر نمو محتملة، بينما يستند السيناريو الأساسي بشكل رئيسي إلى الأعمال القائمة على المبيعات الحالية.
العقود طويلة الأجل تثبّت المدفوعات، والطلب يحدد ما إذا كانت السعة ستُستغل بالكامل
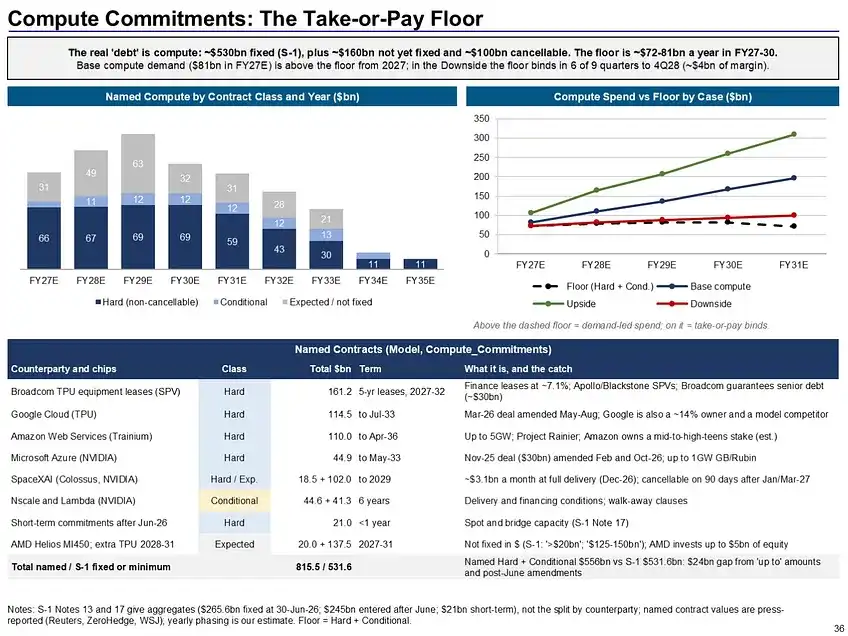
تكشف نشرة الاكتتاب المعدلة أن إجمالي الالتزامات التعاقدية يبلغ نحو 9009 مليار دولار، وتتعلق كلها تقريبًا بالحوسبة والبنية التحتية، وتشمل التزامات بنحو 1123 مليار دولار وُقعت بعد نهاية سبتمبر. ومن المتوقع دفع نحو 707 مليار دولار خلال الاثني عشر شهرًا التالية لنهاية سبتمبر. وتقدّر Chiltern أن الاستحقاقات التراكمية حتى نهاية عام 2030 ستبلغ نحو 4520 مليار دولار. وتكشف نشرة الاكتتاب أن التزامات بنحو 1862 مليار دولار مشروطة أو قابلة للإنهاء قبل البدء.
وبعد استبعاد الأجزاء القابلة للإلغاء، تقدّر Chiltern الحد الأدنى للمدفوعات السنوية بين عامي 2027 و2030 بنحو 770 إلى 820 مليار دولار. وعندما لا يواكب الطلب، ستظل الحوسبة غير المستخدمة تولّد نفقات تعاقدية. وفي نموذج Chiltern، إذا ظلت الإيرادات لكل دولار حوسبة دون نحو 1.50 دولار باستمرار، فستتكبد Anthropic خسائر وفق المنهجية المعدلة. ويتوقع السيناريو الأساسي للمؤسسة أنه مع تركّز تسليم الحوسبة، قد تنخفض النسبة أولاً إلى 1.51 مرة في الربع الرابع، ثم تتعافى إلى 1.87 مرة في عام 2028.
غالبًا ما يأتي التمويل والحوسبة من الشركات نفسها. تشارك Google في التمويل وتؤجر في الوقت نفسه قدرة حوسبة TPU لـAnthropic. وAmazon مستثمرة ومورّدة لقدرة Trainium الحوسبية في آن واحد. كما وافقت Broadcom على تقديم تمويل بسندات يصل إلى 420 مليار دولار، على أن تُستخدم الأموال حصريًا لسداد الإيجارات ذات الصلة. وتتوقع Chiltern أن يبلغ النقد لدى Anthropic في نهاية العام بعد الاكتتاب نحو 2160 مليار دولار. ويفترض اختبار الضغط لديها أن الإيرادات ستتوقف عند المستوى السنوي للربع الرابع البالغ 860 مليار دولار، وتُظهر النتائج سيولة تبلغ نحو 1470 مليار دولار في نهاية عام 2031. ووفق هذه الافتراضات، سيؤدي تباطؤ النمو أولاً إلى الضغط على الأرباح والتقييم.
الشراء عند 74 دولارًا يتطلب تعافي كفاءة الحوسبة
عند سعر 74 دولارًا، تقدّر Chiltern قيمة المنشأة لـAnthropic بنحو 8.4 مرة من إيراداتها المتوقعة لعام 2027، مقابل متوسط 6.6 مرة لست عشرة شركة مدرجة قابلة للمقارنة. وبمقارنة أعمال الاستخدام مع شركات حوسبة الذكاء الاصطناعي، وأعمال الاشتراكات مع شركات البرمجيات عالية النمو، يبلغ تقييم الأجزاء نحو 69 دولارًا للسهم. ويبلغ تقييم التدفقات النقدية المخصومة الأساسي 98 دولارًا. وبالاستناد إلى هامش الربح الأساسي، يعادل سعر 74 دولارًا إيرادات تبلغ نحو 4060 مليار دولار في عام 2035، ما يعني معدل نمو سنوي مركب يبلغ نحو 25% بين عامي 2026 و2035.
يتوقع السيناريو الأساسي لـChiltern إيرادات تبلغ 1330 مليار دولار في عام 2027، و1940 مليار دولار في عام 2028، مع ارتفاع هامش الربح التشغيلي المعدّل إلى 25%. وبافتراض الخروج في نهاية عام 2028، يبلغ السيناريو الأساسي نحو 120 دولارًا للسهم، والسيناريو المتفائل نحو 279 دولارًا، وسيناريو حرب الأسعار نحو 34 دولارًا، وسيناريو الضغط الناتج عن فقدان الريادة التقنية نحو 18 دولارًا. وتمنح المؤسسة أوزانًا تبلغ 45% و20% و25% و10% للسيناريوهات الأربعة على التوالي، لتصل إلى سعر خروج مرجح بالاحتمالات يبلغ نحو 120 دولارًا واحتمال خسارة يبلغ 35%.
تستعد Chiltern لبناء نصف المركز المخطط أولاً بسعر يتراوح بين 70 و78 دولارًا للسهم، أي نحو 0.8% من صافي قيمة المحفظة. وتتوقع إيرادات ربع سنوية أساسية تبلغ 215 مليار دولار للربع الرابع. وقد تدعم زيادة المركزَ تجاوزُ الإيرادات 225 مليار دولار، أو عودة الإيرادات لكل دولار حوسبة إلى ما فوق 1.80 دولار، أو انخفاض سعر السهم إلى ما دون نحو 66 دولارًا. وإذا ارتفع السهم إلى نحو 92 دولارًا في اليوم الأول، ينخفض العائد السنوي المتوقع في نموذجها إلى 13%، أي دون عتبة 15% المحددة. وما ستختبره أول نتائج مالية بعد الإدراج هو ما إذا كان استخدام Claude، بعد أن تحل الحوسبة طويلة الأجل تدريجيًا محل السعة قصيرة الأجل مرتفعة التكلفة، قادرًا على جعل كل دولار حوسبة يحقق مجددًا ما يقرب من دولارين من الإيرادات.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.