2028: الحفرة التي حفرتها انتخابات التجديد النصفي الأمريكية لسلسلة توريد الذكاء الاصطناعي
 Odaily
الكاتب الأصلي: لونغ يوي
المصدر الأصلي: Wall Street CN
انتخابات واحدة جعلت وول ستريت تعيد النظر في وتيرة بناء الذكاء الاصطناعي.
في نوفمبر 2026، ظهرت نتائج انتخابات التجديد النصفي الأمريكية. لم يكتفِ الديمقراطيون بالفوز بمجلسي الكونغرس، بل فازوا أيضًا بمناصب حكام الولايات في تكساس وأوهايو — وهما بالضبط أكثر منطقتين كثافة في بناء مراكز البيانات في الولايات المتحدة.
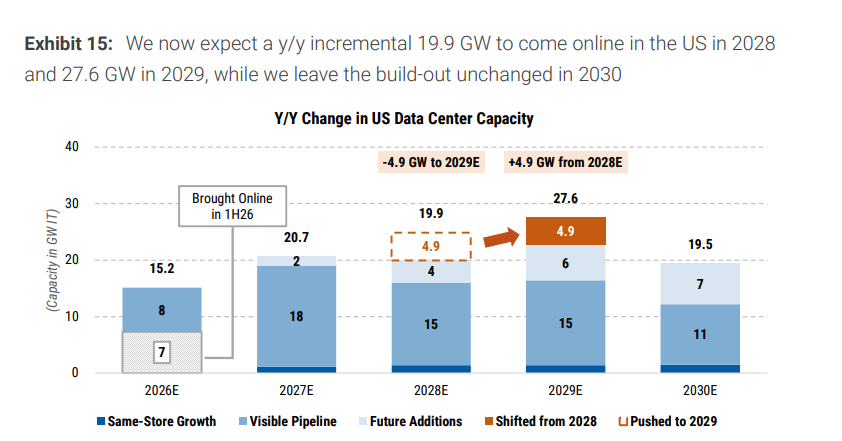
أحدث تقرير بحثي لمورغان ستانلي "Buy the Drop: AI Investment Opportunities Post the US Midterms" يرى أنه بعد الموجة الزرقاء الأمريكية، سيتم تأجيل حوالي 5 جيجاوات من قدرة مراكز البيانات الأمريكية من عام 2028 إلى عام 2029، وهو ما يعادل 20% من القدرة الجديدة المضافة في الولايات المتحدة في ذلك العام و10% من القدرة الجديدة المضافة عالميًا.
النتيجة المباشرة لهذا التأجيل هي: انخفاض القدرة الجديدة المضافة لمراكز البيانات الأمريكية بنسبة 4% على أساس سنوي في عام 2028، ثم انتعاشها بنسبة 38% في عام 2029؛ وعلى المستوى العالمي، نمو بنسبة 9% على أساس سنوي في عام 2028، ونمو بنسبة 20% على أساس سنوي في عام 2029.
يبدو أن انتخابات التجديد النصفي الأمريكية حفرت أيضًا "حفرة" لسلسلة توريد الذكاء الاصطناعي — اسمها عام 2028. يخشى مورغان ستانلي من أن تأجيل عدد كبير من مراكز البيانات "قد يؤدي إلى فجوة في سلسلة توريد التكنولوجيا في عام 2028، مما يضعف القوة التسعيرية أو يتسبب في تراكم المخزون. بل قد يحدث تباطؤ في الطلبات، وتطبيع لهوامش الربح، وخفض في الأرباح، حتى لو كان الطلب على الذكاء الاصطناعي نفسه لا يزال سليمًا."
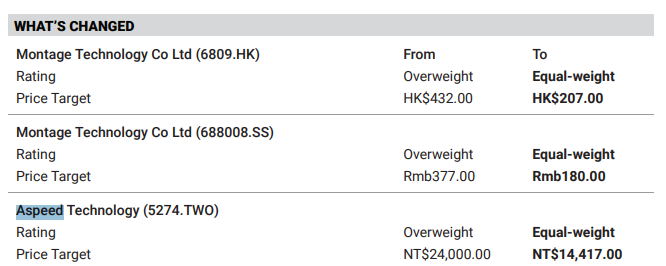
بالنسبة لتأثير "الفجوة" في عام 2028، فإن أشباه موصلات الحوسبة السحابية في المراحل الأولية هي الأكثر تضررًا. خفض المحللون على الفور الأسعار المستهدفة لموردي أشباه موصلات الحوسبة السحابية الآسيويين مثل Aspeed بشكل كبير، والسبب هو مواجهة مخاطر تأخير المشاريع الأمريكية في الأرباع القادمة من 2 إلى 4؛ كما تم تخفيض قطاع الذاكرة التقليدية، والسبب هو توقع وصول "ذروة" القوة التسعيرية في وقت أبكر.
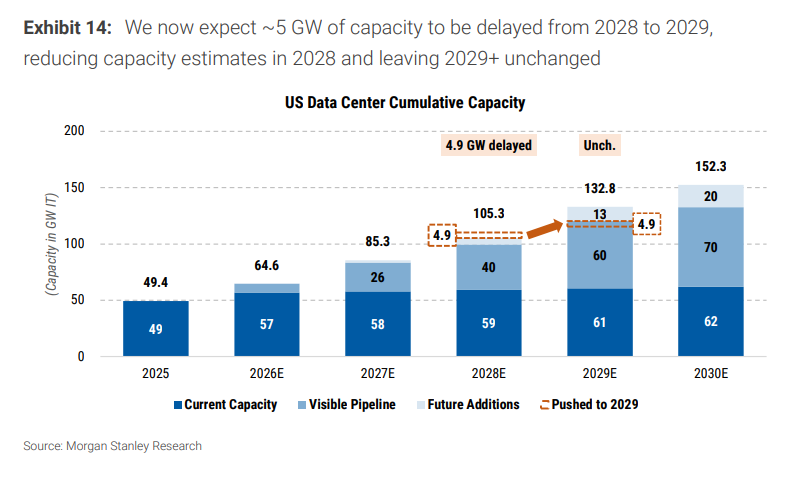
خريطة مسار القدرة التراكمية لمراكز البيانات الأمريكية: تُظهر خفض القدرة في عام 2028 من 110 جيجاوات إلى 105 جيجاوات
لماذا 2028؟ كيف حفرت الانتخابات الحفرة
السبب المباشر لتأجيل مراكز البيانات جاء من انتخابات التجديد النصفي الأمريكية.
فاز الديمقراطيون بعدة مناصب حكام ولايات بما في ذلك تكساس وأوهايو. من بينهم، تضمنت أجندة حاكمة تكساس المنتخبة جينا هينوخوسا: تعليق الموافقات على مراكز البيانات الجديدة حتى تضع الهيئة التشريعية في تكساس تدابير حماية أقوى. أما حاكمة أوهايو المنتخبة إيمي أكتون فاقترحت تعليقًا مشروطًا لمراكز البيانات الجديدة والتراخيص الجديدة، مطالبةً المشاريع بدفع 100% من تكاليف الغاز الطبيعي والمياه والكهرباء، واستخدام العمالة النقابية.
حكم المحللون على ذلك بأن: المشاريع قيد الإنشاء في عام 2027 لن تتأثر بشكل أساسي، لأن "الحكام المنتخبين الجدد من غير المرجح أن يعطلوا المشاريع قيد الإنشاء بالفعل". مخاطر التأخير تتركز في مشاريع عام 2028 التي لم تبدأ بعد.
أشار التقرير إلى أن تعرض تكساس وأوهايو لقدرة مراكز البيانات في عام 2028 كان يبلغ إجمالاً حوالي 4.9 جيجاوات (من منظور تكنولوجيا المعلومات). هذه المشاريع تواجه التأجيل بسبب عمليات الموافقة الجديدة.
في الوقت نفسه، بلغت طلبات الربط البيني لشبكة ERCOT (شبكة تكساس الكهربائية) حوالي 474 جيجاوات، أي أكثر من 5 أضعاف ذروة الطلب التاريخية على الكهرباء، حيث تمثل مراكز البيانات حوالي 90% من طلبات الكهرباء الجديدة. كانت اختناقات الكهرباء موجودة بالفعل، ونتائج الانتخابات أضافت فقط عدم يقين سياسي فوق ذلك.
"حفرة" سلسلة التوريد الأولية: أشباه موصلات الحوسبة السحابية هي الأكثر تضررًا
ماذا تعني فجوة عام 2028 لسلسلة توريد الذكاء الاصطناعي الأولية؟
فريق مورغان ستانلي لأشباه الموصلات الآسيوية تابع بسرعة بإصدار تقرير "Cloud Semis: Peak Growth, Less Upside"، مشيرًا إلى أن أشباه موصلات الحوسبة السحابية "Peak Growth, Less Upside" (ذروة النمو، مساحة صعود محدودة).
Aspeed مورد رئيسي لوحدات تحكم إدارة اللوحة الأم للخوادم (BMC)، وتستفيد مباشرة من دورة توسع مراكز البيانات. شركة أشباه الموصلات لمراكز البيانات Montage، منتجها الأساسي هو شرائح الربط البيني للذاكرة.
تم تخفيض الأسعار المستهدفة لكلتا الشركتين بشكل كبير:
- Aspeed: تم تخفيض السعر المستهدف من 24,000 دولار تايواني جديد إلى 14,417 دولار تايواني جديد، بانخفاض حوالي 40%
- Montage: تم تخفيض السعر المستهدف من 432 دولار هونغ كونغ إلى 207 دولار هونغ كونغ، بانخفاض حوالي 52%
أوضح المحللون أن المنطق الأساسي للتخفيض هو: "يتوقع الفريق الأمريكي أن حوالي 20% من القدرة الجديدة المضافة لمراكز البيانات الأمريكية في عام 2028 قد تنتقل إلى عام 2029، مما قد يؤثر على أرباح موردي أشباه موصلات الحوسبة السحابية في عام 2028."
"ذروة القوة التسعيرية" للذاكرة التقليدية: جاءت أبكر مما كان متوقعًا
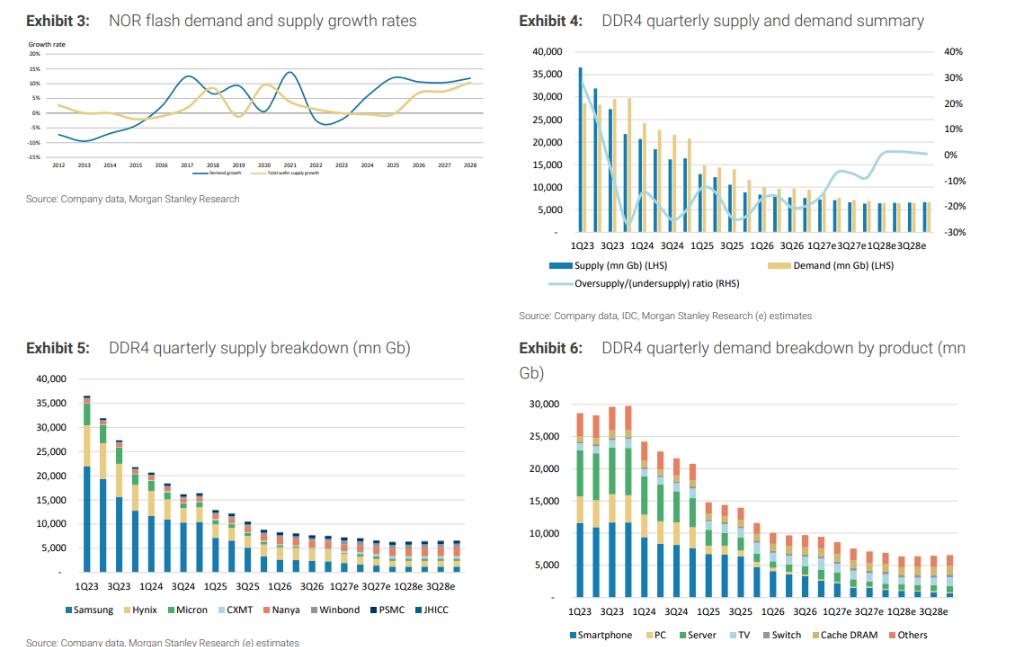
في الوقت نفسه، أصدر فريق أبحاث الذاكرة التقليدية في مورغان ستانلي تقريرًا بعنوان "Old Memory: Peak Pricing Power? Reduce exposure." (الذاكرة التقليدية: ذروة القوة التسعيرية؟ تقليل التعرض)، حيث خفضوا تصنيف Winbond وGigaDevice وPowerchip وMacronix من زيادة الوزن إلى محايد، وتم تخفيض Phison إلى أقل من الوزن.
أوضح التقرير صراحةً أن نطاق التحليل يقتصر على DDR3/4 وSLC/MLC NAND وNOR، ولا يشمل أسواق DDR5 السائدة أو TLC/QLC NAND.
الحكم الأساسي هو: "الميزة التسعيرية للذاكرة التقليدية لم تعد كافية."
سرد التقرير ثلاثة ضغوط:
- تدهور رؤية الإنفاق السحابي
- ضعف الطلب الاستهلاكي
- تطبيع العرض والطلب بحلول عام 2028
العامل الأكثر مباشرة هو تأجيل وتيرة بناء مراكز البيانات الأمريكية. "قد تشهد سلسلة توريد التكنولوجيا فجوة في عام 2028، مما قد يؤدي إلى انخفاض القوة التسعيرية وتراكم المخزون."
شدد التقرير بشكل خاص على أن أرباح السهم الواحد لهذه الشركات في عام 2026 لا تزال في الواقع قيد المراجعة التصاعدية، وجوهر التخفيض هو "إدارة نقطة تحول الدورة" وليس انهيار الأرباح.
لا يلزم أن تختفي التوترات الأخيرة فورًا حتى تبدأ الأسهم في إعادة التسعير: تضييق النقص يكفي لإضعاف القوة التسعيرية الإضافية قبل ذروة الأرباح.
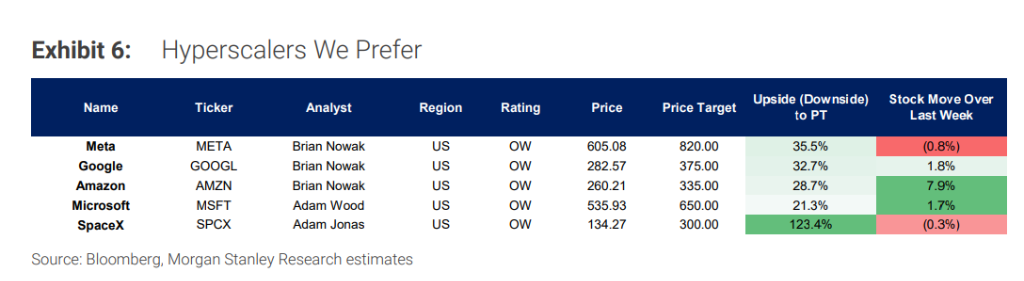
كبار مزودي السحابة: النفقات الرأسمالية دون تغيير، لكن الإيقاع غير متزامن
على الرغم من تأجيل المشاريع، حافظ مورغان ستانلي على توقعاته للنفقات الرأسمالية لمزودي السحابة الكبار: جوجل/ألفابت 375 مليار/400 مليار دولار لعامي 2027/2028، وميتا 225 مليار/250 مليار دولار، وأمازون 355 مليار/365 مليار دولار، ومايكروسوفت 238 مليار/298 مليار دولار، وكلها دون تغيير.
يرى التقرير أن هذه الشركات ستستمر في "بناء أكبر قدر ممكن من القدرة"، لأن المنتجات الجديدة المدعومة بنماذج اللغة الكبيرة تستهدف مليارات المستخدمين، ولا يزال العائد على رأس المال يتجاوز 30%.
لكن "كم ستنفق" و"متى سيتم البناء" أمران مختلفان.
أشار التقرير إلى أن تأثير التأجيل هو "تأجيل وليس إلغاء". قد تنتقل بعض المشاريع من تكساس وأوهايو إلى ولايات أكثر ودية، مثل تينيسي ولويزيانا. أما في الخارج، فيتوقع مورغان ستانلي احتمال وجود 20 جيجاوات من الطلب الفائض المحتمل يتدفق إلى آسيا وأوروبا والشرق الأوسط وأفريقيا.
أعلنت ميتا عن هدفها تحقيق تحسين في كفاءة القدرة الحاسوبية بمقدار 10 أضعاف بحلول عام 2027؛ وتوفر وحدات TPU 8t و8i من جوجل مقارنة بالجيل السابق تحسينًا في أداء التدريب يصل إلى 2.7 ضعف وتحسينًا في كفاءة التكلفة في الاستدلال بنسبة 80% على التوالي.
تُعتبر هذه التحسينات في الكفاءة أدوات تخفيف لمواجهة قيود القدرة.
ثقة وادي السيليكون مقابل حذر وول ستريت
بخصوص "الفجوة" في عام 2028، ليست هناك وجهة نظر واحدة فقط في السوق.
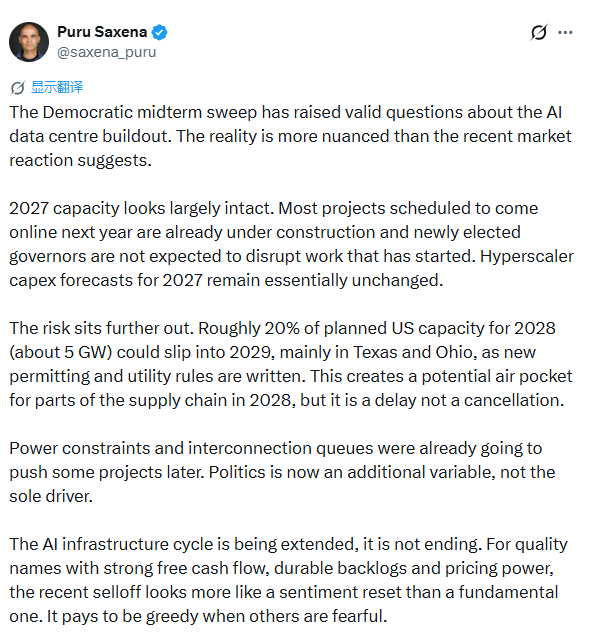
نشر المستثمر بورو ساكسينا (مؤسس AlphaTarget) على وسائل التواصل الاجتماعي حكمًا متسقًا إلى حد كبير مع مورغان ستانلي لكنه أكثر إيجازًا: "أثار الفوز الكبير للديمقراطيين في انتخابات التجديد النصفي بالفعل تساؤلات مشروعة حول بناء مراكز بيانات الذكاء الاصطناعي، لكن الواقع أكثر تعقيدًا من رد فعل السوق الأخير."
أشار إلى أن قدرة عام 2027 "سليمة بشكل أساسي"، لأن معظم المشاريع التي ستدخل الخدمة العام المقبل قيد الإنشاء بالفعل، ومن غير المتوقع أن يوقف الحكام المنتخبون الجدد الأعمال التي بدأت بالفعل.
كتب: "دورة البنية التحتية للذكاء الاصطناعي يتم إطالتها، وليس إنهاؤها"، مستشهدًا بمقولة استثمارية: "من المجدي أن تكون جشعًا عندما يكون الآخرون خائفين."
هذا يتسق مع الموقف الأساسي لمورغان ستانلي — لكن تحليل وول ستريت أكثر تفصيلاً: الشركات في حلقات مختلفة من سلسلة التوريد، وفي مواقع جغرافية مختلفة، وبهياكل رأسمالية مختلفة، تواجه مخاطر مختلفة تمامًا.
ستزداد ندرة أصول مراكز البيانات المبنية بالفعل والتي حصلت على ضمانات الكهرباء؛ وسيتعمق التمايز في جودة التمويل؛ وستواجه شركات السحابة الناشئة والمشاريع الجديدة تدقيقًا أكثر صرامة، بينما سيعزز كبار مزودي السحابة ميزتهم بفضل الحجم والقوة الرأسمالية. قال مورغان ستانلي:
لا يزال التمويل متاحًا، لكن انتخابات التجديد النصفي يجب أن تعمق التمايز في الجودة.
حفرة 2028، من سيملؤها
الإطار التحليلي الكامل لمورغان ستانلي يشير إلى استنتاج أساسي: الطلب على الذكاء الاصطناعي لم يختفِ، لكن عدم تزامن وتيرة البناء سيخلق نافذة ضغط حقيقية على سلسلة التوريد في عام 2028.
هذه "الحفرة" لم تُحفر بسبب فشل تقني، بل بسبب انتخابات على مستوى الولاية، ومجموعة جديدة من متطلبات التراخيص، وتراكم 474 جيجاوات من طلبات الربط البيني لشبكة ERCOT.
الكهرباء — وليس الرقائق — أصبحت هي عنق الزجاجة الجديد في سباق الذكاء الاصطناعي هذا.
يوصي التقرير في النهاية المستثمرين بالتركيز على ثلاثة أنواع من الفرص: كبار مزودي السحابة، وأصول مختارة في سلسلة توريد مراكز البيانات، ومزودي البرمجيات ومستخدمي تطبيقات الذكاء الاصطناعي.
نعتقد أن رد فعل السوق مبالغ فيه، حيث تم تأجيل بعض المشاريع من عام 2028 إلى عام 2029، بدلاً من تقويض المنطق العام للنفقات الرأسمالية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.