تحليل جولة الترويج للاكتتاب العام لشركة أنثروبيك: ذكرت القدرة الحاسوبية 49 مرة وتستهدف هامش ربح طويل الأجل 35%
 wallstreetcn
الكاتب الأصلي: لونغ يوي
المصدر الأصلي: وول ستريت سي إن
أطلقت أنثروبيك رسميًا جولة الترويج للاكتتاب العام في 10 نوفمبر، ونشرت فيديو ترويجي مدته 42 دقيقة وعرضًا تقديميًا من 57 صفحة، وحددت النطاق السعري بين 70 و78 دولارًا للسهم، وتخطط لتحديد السعر في 18 نوفمبر والإدراج في بورصة ناسداك في 19 نوفمبر تحت الرمز ANT.
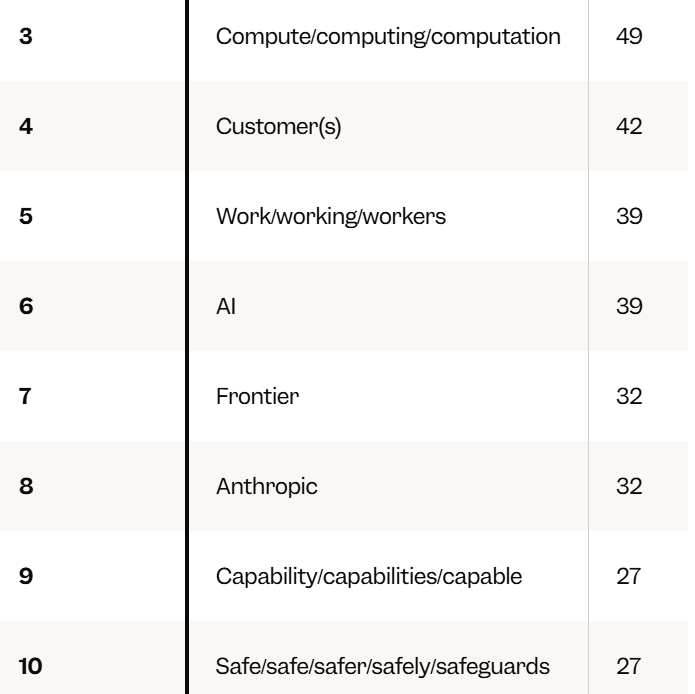
في الفيديو الترويجي، كان أول ظهور للرئيس التنفيذي داريو أمودي. ففي غضون 30 ثانية تقريبًا من البداية، ذكر أن الذكاء الاصطناعي قد يُستخدم في صنع أسلحة بيولوجية. كما وصف الذكاء الاصطناعي بأنه "أكثر التقنيات الواعدة في تاريخ البشرية"، وقال إنه "استحوذ على جوهر الإدراك"، وشدد على أن السلامة هي الأولوية القصوى للشركة. وفي الفيديو، باستثناء كلمتي "Claude" و"النموذج"، كانت الكلمة الأكثر تكرارًا هي "القدرة الحاسوبية" بواقع 49 مرة، بينما ظهرت المصطلحات المتعلقة بـ"السلامة" 27 مرة.
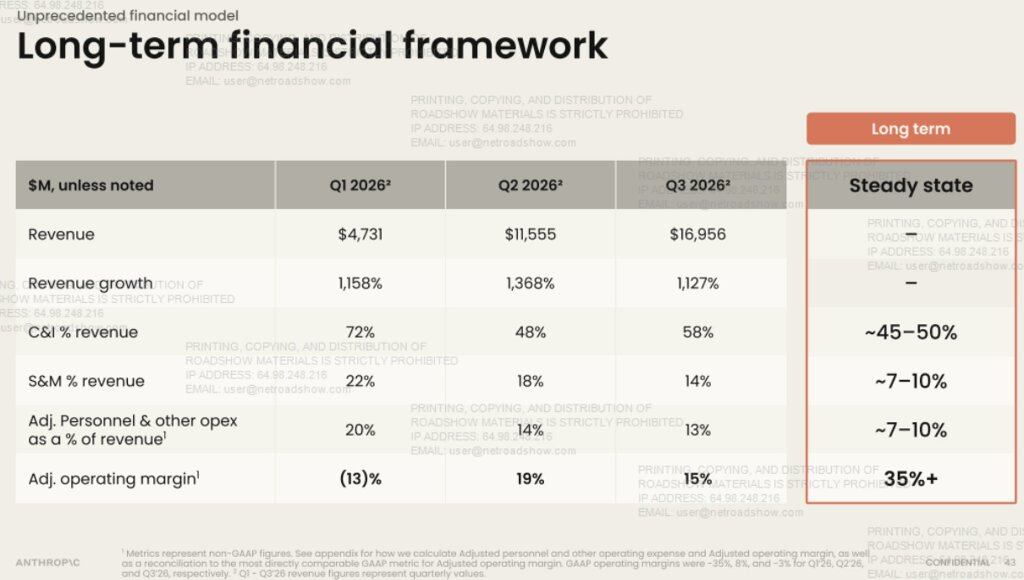
وبالإضافة إلى الفيديو، نشرت الشركة عرضًا تقديميًا من 57 صفحة. وأظهر العرض أن إيرادات الربع الثالث من عام 2026 بلغت 16.956 مليار دولار، أي أكثر من 12 ضعف الفترة نفسها من العام الماضي، وبلغ هامش الربح التشغيلي المعدل 15%، بينما بلغ وفق المعايير المحاسبية المقبولة عمومًا -3%. وبلغت التزامات القدرة الحاسوبية نحو 900.9 مليار دولار، مع هدف هامش ربح طويل الأجل يتجاوز 35%.

الكلمة الأكثر تكرارًا في العرض الترويجي: القدرة الحاسوبية
طلبت مجلة "بيزنس إنسايدر" من ChatGPT وClaude تحليل نص الفيديو بشكل منفصل لحساب الكلمات والموضوعات الأكثر تكرارًا. وذكر التقرير أنه بعد استبعاد كلمتي "Claude" (65 مرة) و"النموذج" (58 مرة)، تصدرت "القدرة الحاسوبية" القائمة بـ49 مرة، تليها العملاء (42 مرة)، والعمل (39 مرة)، والذكاء الاصطناعي (39 مرة)، والطليعة (32 مرة). وظهرت المصطلحات المتعلقة بـ"السلامة" 27 مرة لتحتل المرتبة العاشرة.
وعند دمج الإحصاءات حسب الموضوع، احتل "النماذج والتدريب" المرتبة الأولى بـ83 مرة، و"القدرة الحاسوبية والبنية التحتية" بـ81 مرة، و"الأداء المالي والنمو" بـ77 مرة، و"الكفاءة والقيمة" بـ69 مرة، و"العملاء والمؤسسات" بـ62 مرة، بينما جاء "السلامة والتوافق والثقة والمخاطر" في المرتبة السادسة بـ55 مرة.
يرتبط الحجم الكبير الذي احتلته القدرة الحاسوبية ارتباطًا مباشرًا باحتياجات الشركة التمويلية. وفقًا لملف S-1 المعدل لشركة أنثروبيك، تتوقع الشركة إنفاق نحو 895 مليار دولار على القدرة الحاسوبية والبنية التحتية، ومن المتوقع أن يحدث ما يقرب من نصف هذا المبلغ قبل نهاية عام 2030.
وفيما يتعلق بمخاوف السلامة التي تهم الجمهور، قالت الشركة:
وجدنا أن السلامة لم تكن عائقًا أمامنا. بل على العكس تمامًا، لأننا نستطيع الوثوق بعمل Claude، يمكننا تطبيق اكتشافاته في العالم الحقيقي لصالح الجميع.
الإيرادات: من نحو 1.4 مليار دولار في الربع الواحد قبل عام إلى 17 مليار دولار الآن
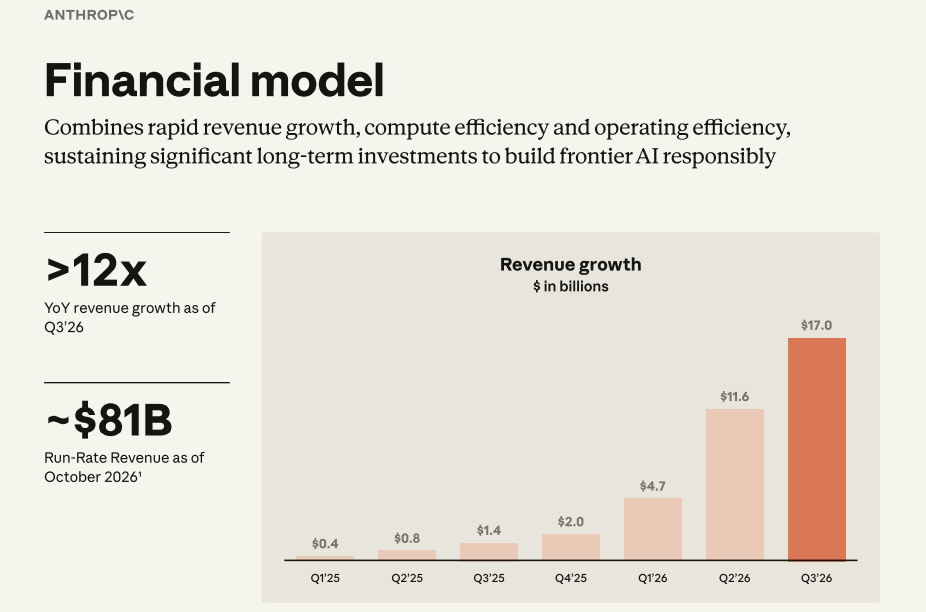
أظهر العرض التقديمي أن إيرادات أنثروبيك في الربع الثالث من عام 2025 بلغت 1.382 مليار دولار، وفي الربع الثالث من عام 2026 بلغت 16.956 مليار دولار. وحتى أكتوبر 2026، بلغت الإيرادات بمعدل التشغيل السنوي نحو 81 مليار دولار.
وفقًا لتعريف الشركة، تُحسب الإيرادات بمعدل التشغيل السنوي بجمع جزأين: إيرادات الدفع حسب الاستخدام لآخر 28 يومًا مضروبة في 13، بالإضافة إلى رسوم الاشتراك الشهرية مضروبة في 12.
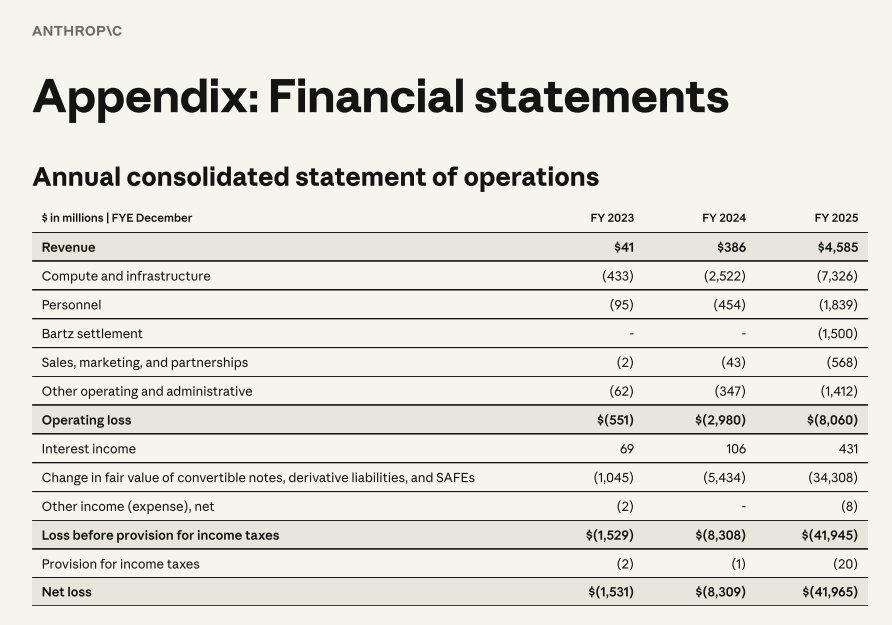
أظهرت البيانات السنوية أن إيرادات الشركة بلغت 41 مليون دولار في عام 2023، و386 مليون دولار في عام 2024، و4.585 مليار دولار في عام 2025. وبلغ صافي الخسارة في عام 2025 نحو 41.965 مليار دولار، وأوضح الملحق أن السبب الرئيسي هو التغيرات في القيمة العادلة للسندات القابلة للتحويل نتيجة ارتفاع تقييم الشركة.
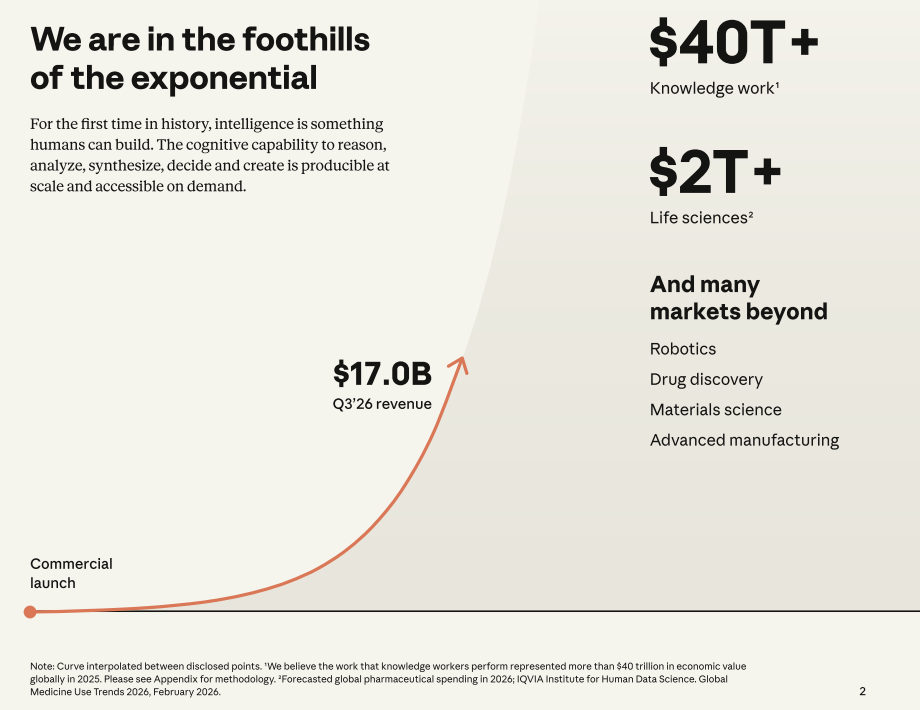
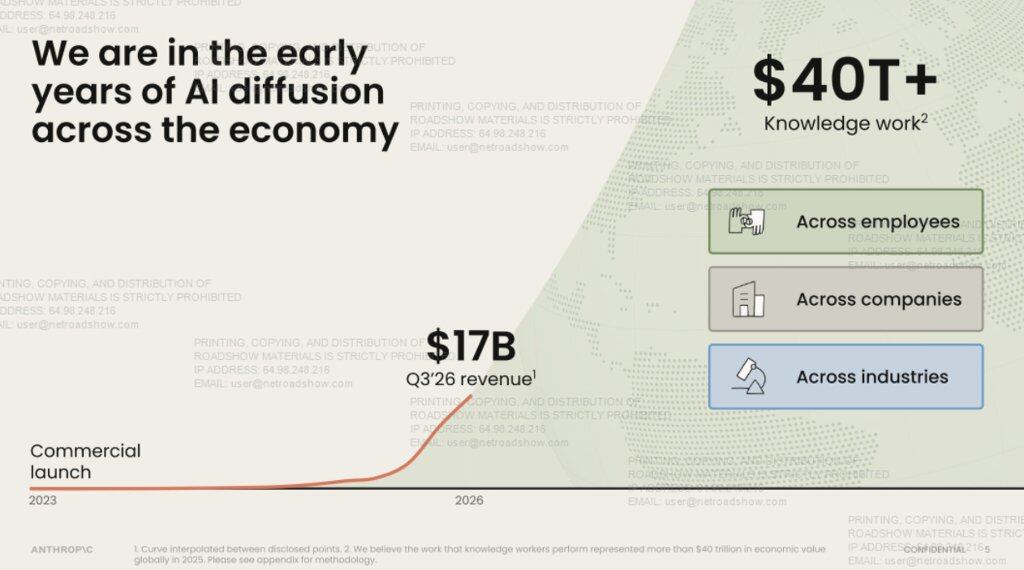
أما تقدير الشركة لحجم السوق فهو: في عام 2025، تجاوزت القيمة الاقتصادية الناتجة عن العمل المعرفي عالميًا 40 تريليون دولار، وأن الإيرادات الحالية لا تزال في "مرحلة مبكرة". وهذا تقدير خاص بالشركة (يعتمد على بيانات الأجور المهنية من مكتب إحصاءات العمل الأمريكي، ثم يُستقرأ عالميًا بناءً على نسبة دخل العمل إلى الناتج المحلي الإجمالي وفقًا لمنظمة العمل الدولية).
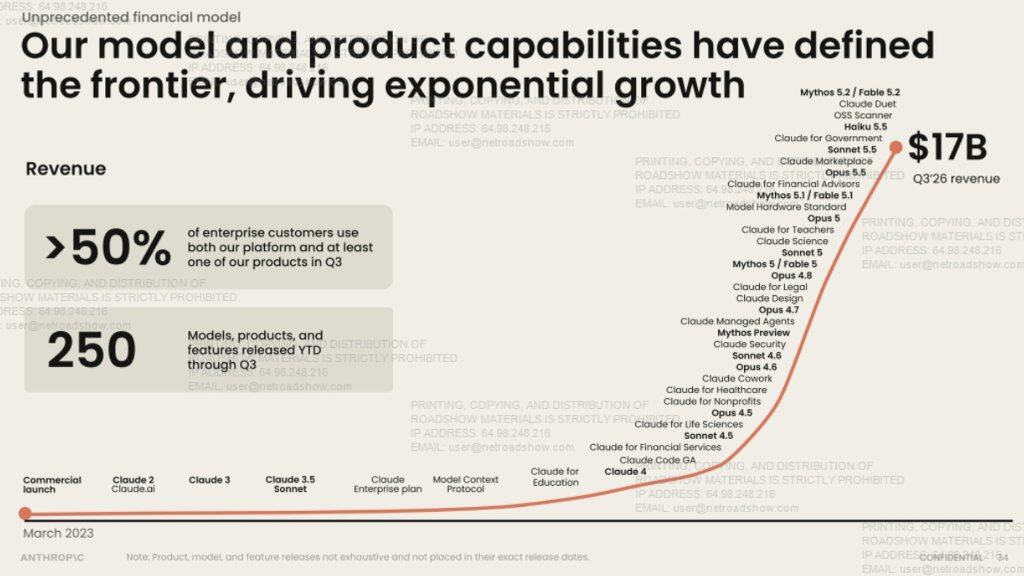
النماذج: تم إطلاق 250 نموذجًا ومنتجًا وميزة
استخدم العرض التقديمي منحنى لوصف هذا النمو. يبدأ المنحنى من الانطلاق التجاري في مارس 2023، مع تحديد نقاط مثل Claude 2 وClaude 3 وClaude Code على طول الطريق، وينتهي عند نحو 17 مليار دولار في الربع الثالث. وذكرت الشركة أنه حتى الربع الثالث من عام 2026، تم إطلاق 250 نموذجًا ومنتجًا وميزة.
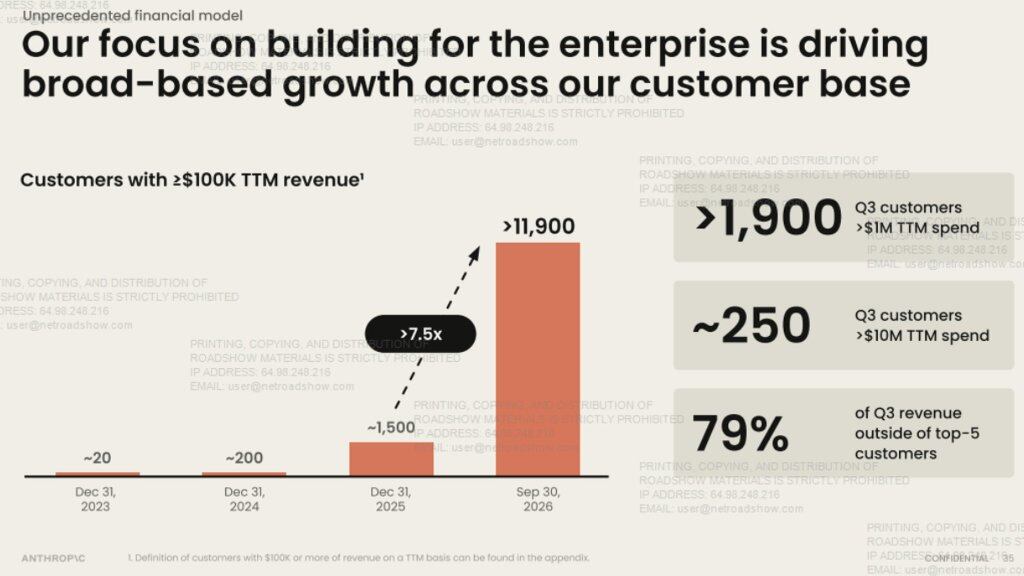
العملاء: نمو العملاء الكبار بنحو 8 أضعاف خلال عام
أظهر العرض التقديمي أنه حتى 30 سبتمبر، تجاوز عدد العملاء الذين ساهموا بإيرادات لا تقل عن 100 ألف دولار خلال الاثني عشر شهرًا الماضية 11,900 عميل. وكان العدد نحو 1,500 عميل في نهاية عام 2025، ونحو 200 عميل في نهاية عام 2024، ونحو 20 عميلًا في نهاية عام 2023. وتجاوز عدد العملاء الذين ينفقون أكثر من مليون دولار سنويًا 1,900 عميل، ونحو 250 عميلًا ينفقون أكثر من 10 ملايين دولار. وفي الربع الثالث، جاء 79% من الإيرادات من عملاء خارج أكبر خمسة عملاء.
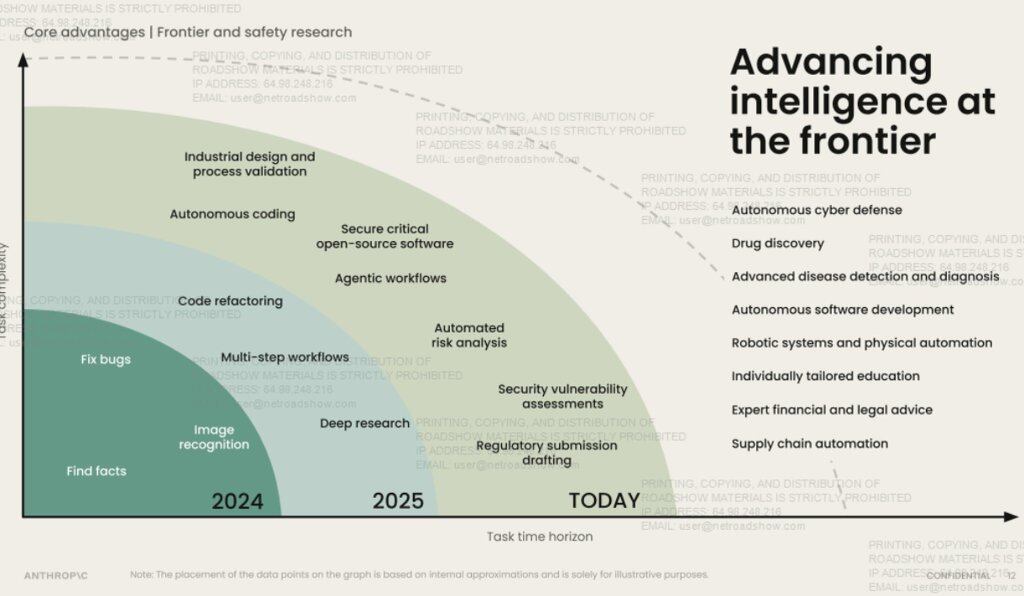
بلغ معدل الاحتفاظ الصافي بالإيرادات الذي كشفت عنه الشركة نحو 900%، أي أن الإيرادات التي ساهم بها نفس العملاء المؤهلين في هذا الربع تعادل نحو 9 أضعاف إيرادات الربع المقابل من العام السابق. ولا يشمل هذا الإحصاء مستخدمي الاشتراكات ذات الأسعار الثابتة مثل Pro وMax وUltra.
استخدم العرض التقديمي رسمًا بيانيًا متدرجًا لوصف مسار توسع العملاء: يبدأ الاستخدام في سيناريو واحد، ثم يتوسع Claude Code إلى الأدوار المجاورة، ويبدأ العاملون في مجال المعرفة باستخدام Cowork، ثم ينتقل إلى البنية التحتية الأساسية، وأخيرًا يُدمج في منتجات العملاء أنفسهم.
يبدأ العملاء من سيناريو استخدام واحد، ثم يتوسعون بسرعة حتى يصبح Claude لا غنى عنه.
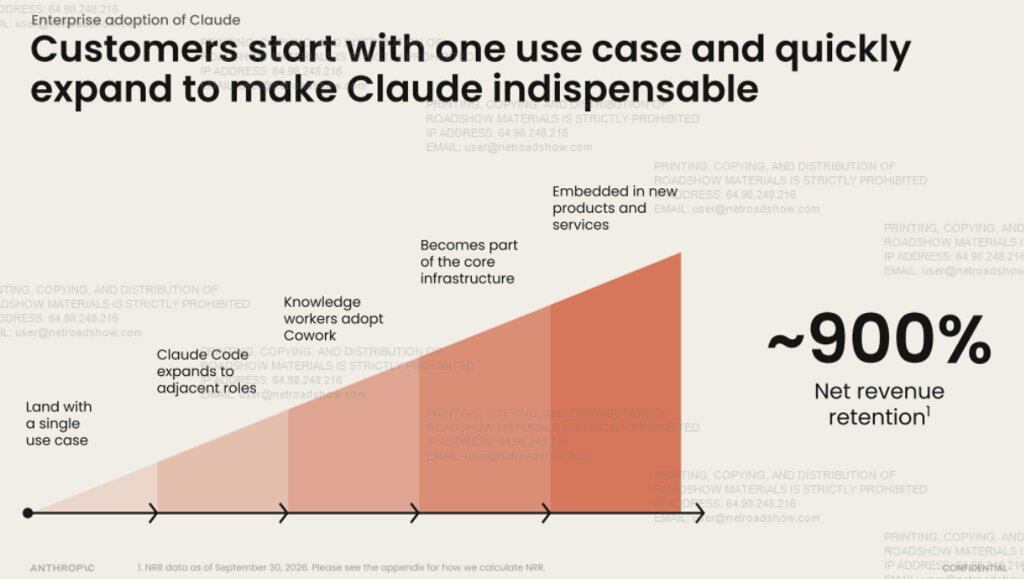
من بين عملاء الشركة من المؤسسات: AIG، وبريستول مايرز سكويب، ودور داش، وجين ستريت، وإيلي ليلي، وميركادو ليبر، وموزيلا، وباي بال، وراكوتين، وساب، وشوبيفاي، وترافيلرز، ويو إس تي، وفيرايزون، وول مارت. وبلغت نسبة العملاء من المؤسسات الذين يستخدمون المنصة ومنتجًا واحدًا على الأقل أكثر من 50%، مقارنة بـ30% في الربع الرابع من عام 2025.
أما عن طرق البيع، فقالت الشركة إن هناك ثلاثة مسارات: البيع المباشر وفريق تطبيق الذكاء الاصطناعي، ومزودو الخدمات السحابية الثلاثة الكبار وشركاء النظام البيئي، وبرنامج "Ode with Anthropic" الموجه للشركات متوسطة الحجم.
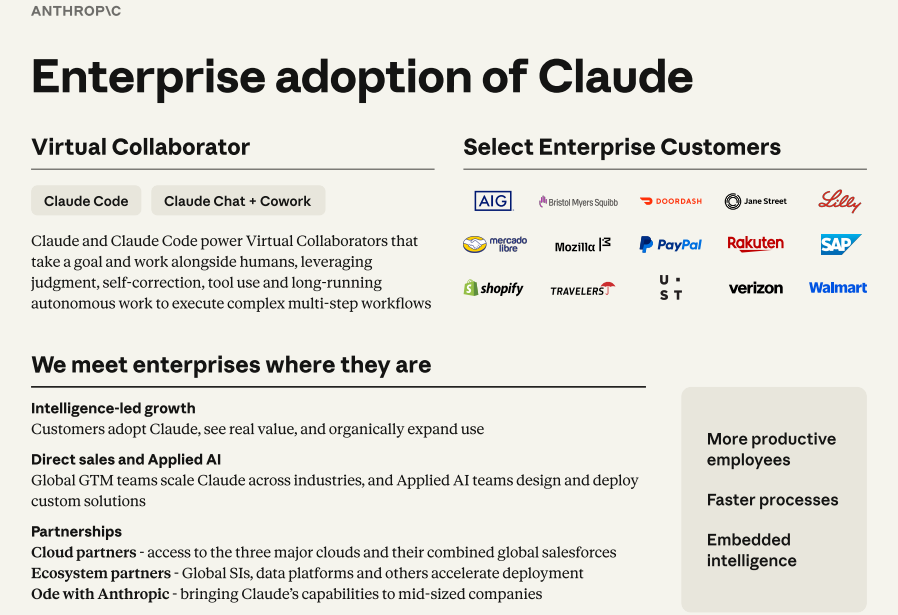
أكثر من 30% من شركات قائمة فوربس جلوبال 2000، وأكثر من 50% من شركات فورتشن 500، أنفقت ما لا يقل عن 100 ألف دولار على Claude خلال الاثني عشر شهرًا الماضية.
لكن عنوان هذه الصفحة من العرض التقديمي هو "لا يزال الاختراق في أكبر المؤسسات في مرحلة مبكرة": إذ يقل متوسط إنفاق عملاء فورتشن 500 على Claude عن 0.1% من إجمالي نفقاتهم، وحتى أكبر 10 عملاء إنفاقًا تقل نسبتهم عن 1%. يشمل هذا الإحصاء عملاء فورتشن 500 المدرجين في البورصة فقط، ويستخدم إجمالي النفقات من أحدث ربع سنوي في تقاريرهم المالية العامة.
تغير قدرات النماذج
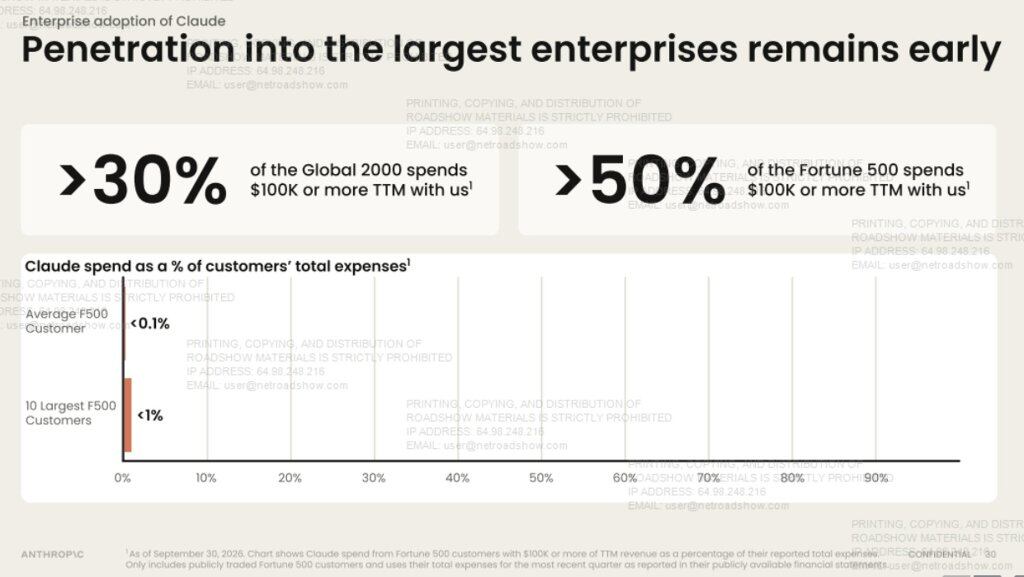
ما يدعم توسع العملاء هو تغير قدرات النماذج.
في عام 2024، كانت المهام الرئيسية هي البحث عن الحقائق وإصلاح الأخطاء والتعرف على الصور؛ وفي عام 2025، توسعت لتشمل إعادة هيكلة الأكواد وسير العمل متعدد الخطوات والبحث المتعمق؛ وتشمل المهام المدرجة حاليًا البرمجة الذاتية وسير عمل الوكلاء الأذكياء وتقييم الثغرات الأمنية وصياغة ملفات الإيداع التنظيمية. كما أُدرج اكتشاف الأدوية وتشخيص الأمراض ضمن اتجاهات المرحلة التالية.
كما تغير شكل المنتج: تحول Claude من أداة تستجيب لمطالبات فردية إلى "متعاون افتراضي" يمكنه إنجاز أعمال معقدة طويلة الأجل بجانب الموظفين.
الإيرادات ترتفع 45 ضعفًا، وتكاليف القدرة الحاسوبية ترتفع نحو 10 أضعاف
بما أن "القدرة الحاسوبية" هي الكلمة الأكثر تكرارًا في الفيديو، فإن حسابات القدرة الحاسوبية في العرض التقديمي هي الجزء الأجدر بالفحص الدقيق.
من الربع الأول من عام 2025 إلى الربع الثالث من عام 2026، نمت الإيرادات بأكثر من 45 ضعفًا، بينما نمت تكاليف القدرة الحاسوبية والبنية التحتية بنحو 10 أضعاف. وتعرف الشركة "كفاءة القدرة الحاسوبية" بأنها الإيرادات مقسومة على تكاليف القدرة الحاسوبية والبنية التحتية، وقد ارتفعت هذه النسبة من 0.40 ضعف إلى 1.72 ضعف، أي بزيادة 4.3 أضعاف.
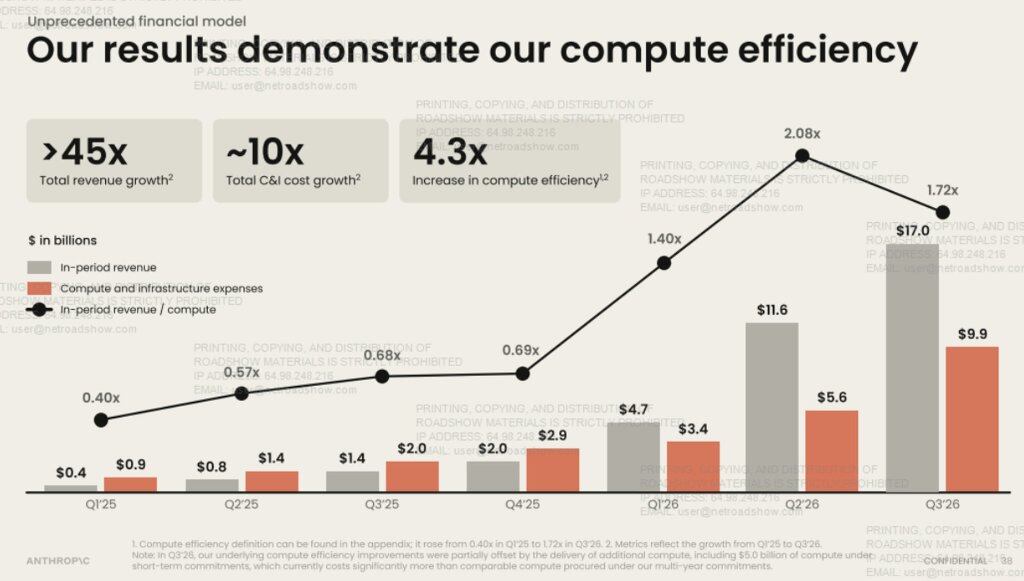
لكن هذه النسبة لم ترتفع بشكل مستمر. ففي الربع الثاني بلغت 2.08 ضعف، ثم انخفضت في الربع الثالث إلى 1.72 ضعف. وبلغت تكاليف القدرة الحاسوبية والبنية التحتية في الربع الثالث 9.863 مليار دولار.
وأوضحت الشركة أنها سلمت قدرة حاسوبية إضافية في ذلك الربع، بما في ذلك 5 مليارات دولار من التزامات القدرة الحاسوبية قصيرة الأجل، والتي كانت تكلفتها "أعلى بشكل ملحوظ" من القدرة الحاسوبية المماثلة المشتراة بموجب التزامات متعددة السنوات.
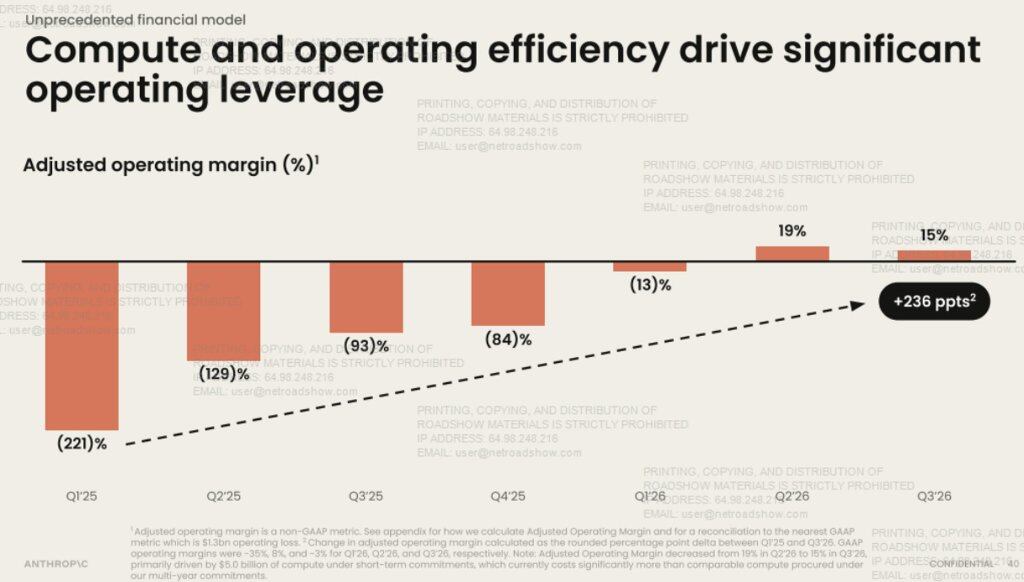
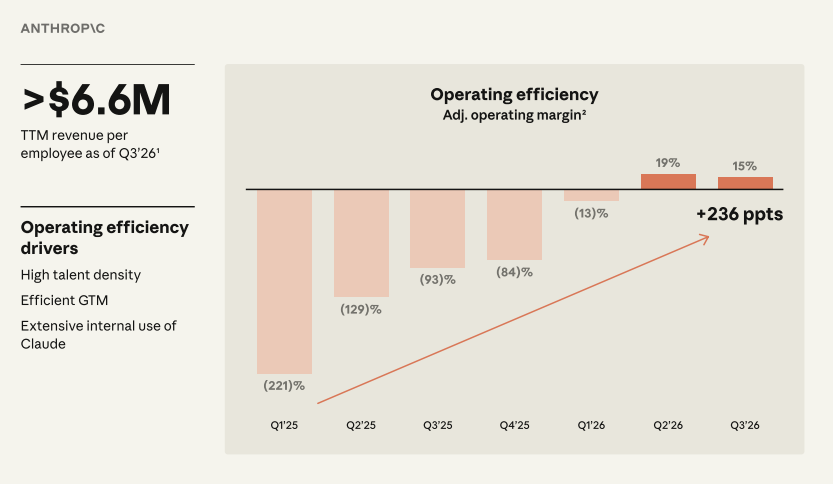
وينعكس هذا مباشرة على هامش الربح. فقد ارتفع هامش الربح التشغيلي المعدل من -221% في الربع الأول من عام 2025 إلى 19% في الربع الثاني من عام 2026، ثم انخفض في الربع الثالث إلى 15%. وعزت الشركة هذا الانخفاض في حاشية إلى مبلغ 5 مليارات دولار المذكور للقدرة الحاسوبية قصيرة الأجل.
وتعتبر الشركة القدرة الحاسوبية بمثابة مجموعة موارد موحدة عبر شركاء متعددين، تشمل أربعة أنواع من الرقائق: AWS Trainium وGoogle TPU وNVIDIA GPU وAMD GPU، وتنسب تحسين الكفاءة إلى أبحاث مضاعفة القدرة الحاسوبية ونشر الرقائق المتعددة.
كما كشفت الشركة أن جميع المؤسسين السبعة ما زالوا يعملون في الشركة. وذكرت الشركة أيضًا أنها شركة ذات منفعة عامة، وأن صندوق المنافع طويلة الأجل يتكون حاليًا من أربعة أمناء ليس لديهم مصالح مالية، ولهم عمومًا الحق في انتخاب أغلبية أعضاء مجلس الإدارة. وهذا يتسق مع التأكيد المتكرر على "الرسالة" و"السلامة" في الفيديو.

أما على جانب العملاء، فقالت الشركة إن تحسين كفاءة النماذج يمكن أن يخفض تكاليف العملاء. ففي ظل نفس حجم العمل، تقل تكلفة العميل مع Fable 5.1 بنحو 25% مقارنة بـFable 5، ومع Opus 5.5 بنحو 40% مقارنة بـOpus 5. وجاءت صياغة الشركة كالتالي:
كفاءة النماذج الأعلى تسمح لنا بخفض تكاليف العملاء مع الحفاظ على هوامش الربح.
هامش الربح المعدل 15%، ووفق المعايير المحاسبية المقبولة عمومًا -3%
إن "هامش الربح" الذي يتكرر في الفيديو والعرض التقديمي يحتاج إلى النظر إليه من منظورين منفصلين.
بلغ الدخل التشغيلي المعدل في الربع الثالث 2.463 مليار دولار، بما يعادل هامش ربح 15%. ووفق المعايير المحاسبية المقبولة عمومًا، بلغت الخسارة التشغيلية 567 مليون دولار، أي هامش ربح -3%.
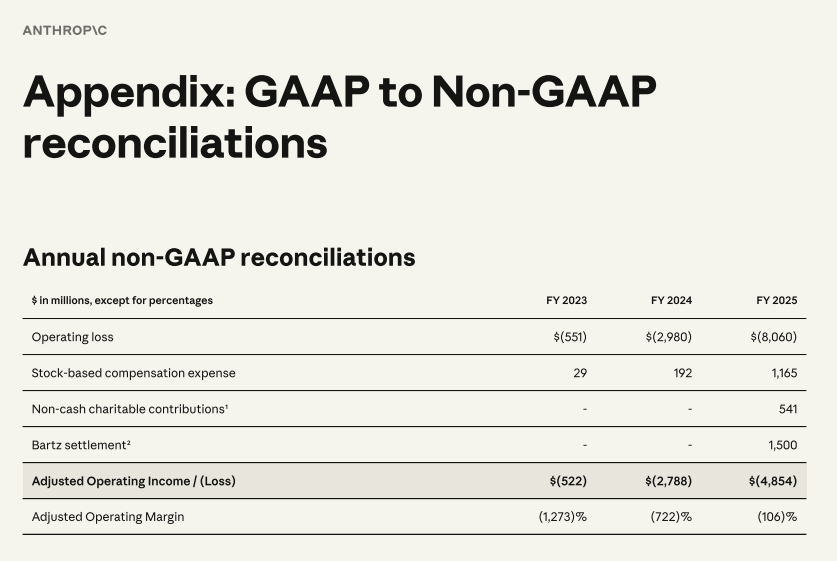
ويأتي الفرق من البنود المعدلة: تعويضات الأسهم في الربع بلغت 1.07 مليار دولار، والتبرعات الخيرية غير النقدية 1.96 مليار دولار. ووفقًا لتعريف الشركة، لا تشمل المؤشرات المعدلة أيضًا تكاليف تسوية Bartz السابقة. وفي عام 2025 بأكمله، بلغت الخسارة التشغيلية المعدلة 4.854 مليار دولار، وهامش الربح المعدل -106%.
بلغ صافي الخسارة في الربع الثالث 23.291 مليار دولار، منها 21.936 مليار دولار ناتجة عن تغيرات القيمة العادلة للسندات القابلة للتحويل وغيرها.
الهدف طويل الأجل: هامش ربح تشغيلي معدل يتجاوز 35%
وعلى هذا الأساس، حددت الشركة هدفًا طويل الأجل: هامش ربح تشغيلي معدل يتجاوز 35%. وهيكل التكاليف كما يلي:
النسبة من الإيرادات الربع الثالث 2026 الحالة المستقرة طويلة الأجل القدرة الحاسوبية والبنية التحتية 58% نحو 45%–50% المبيعات والتسويق 14% نحو 7%–10% الموظفون المعدلون ونفقات التشغيل الأخرى 13% نحو 7%–10% هامش الربح التشغيلي المعدل 15% أكثر من 35%
الشركة هي أول عميل لنفسها: كمية الأكواد لكل مهندس تزيد عن 45 ضعف مستواها في 2024
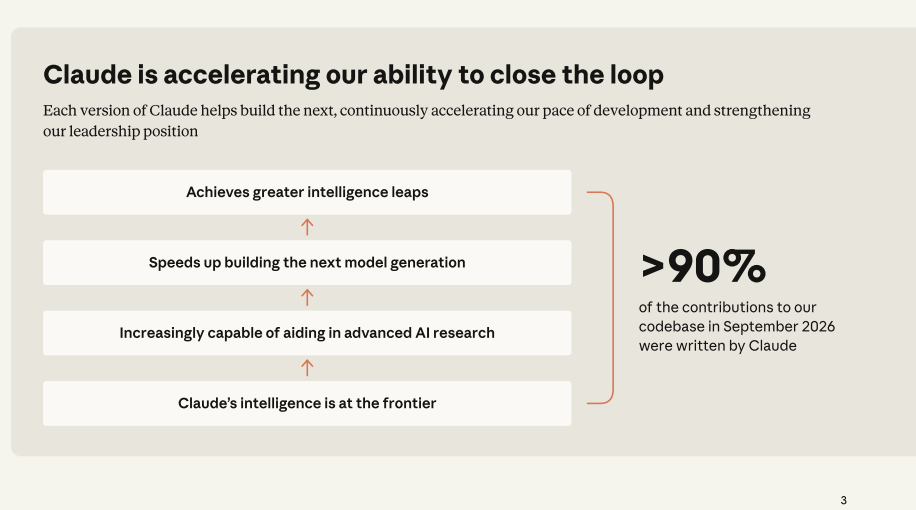
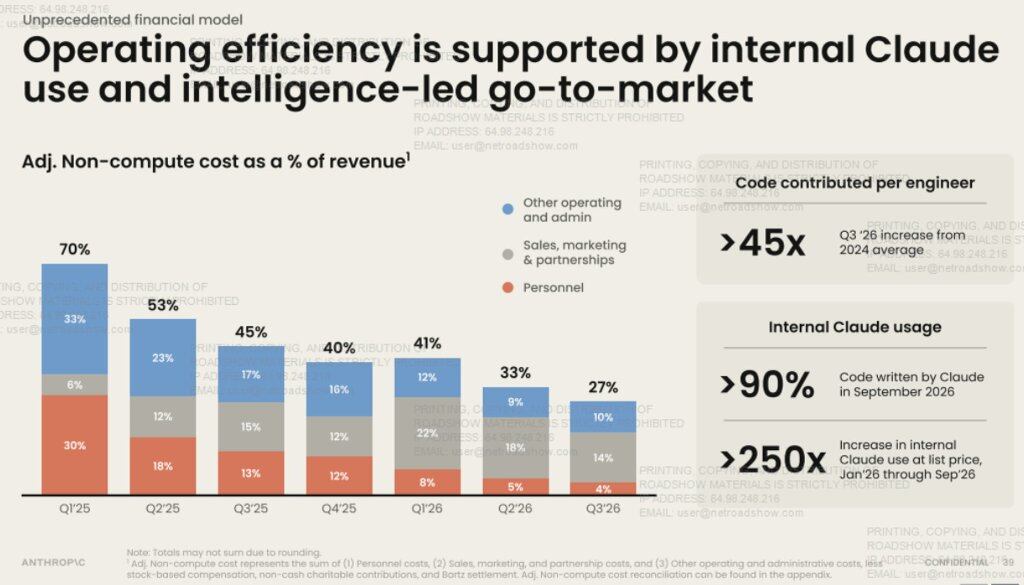
تعزو الشركة انخفاض نفقات الموظفين إلى الاستخدام الداخلي لـClaude.
في الربع الثالث من عام 2026، بلغ عدد أسطر الأكواد المدمجة لكل مهندس نشط أكثر من 45 ضعف متوسط مستوى عام 2024. وكان هذا المضاعف 1.3 ضعف في الربع الأول من عام 2025، و6.2 ضعف في الربع الأول من عام 2026، و10.3 ضعف في الربع الثاني. كما ذكرت الشركة أنه في سبتمبر 2026، كتب Claude أكثر من 90% من المساهمات في قاعدة الأكواد.
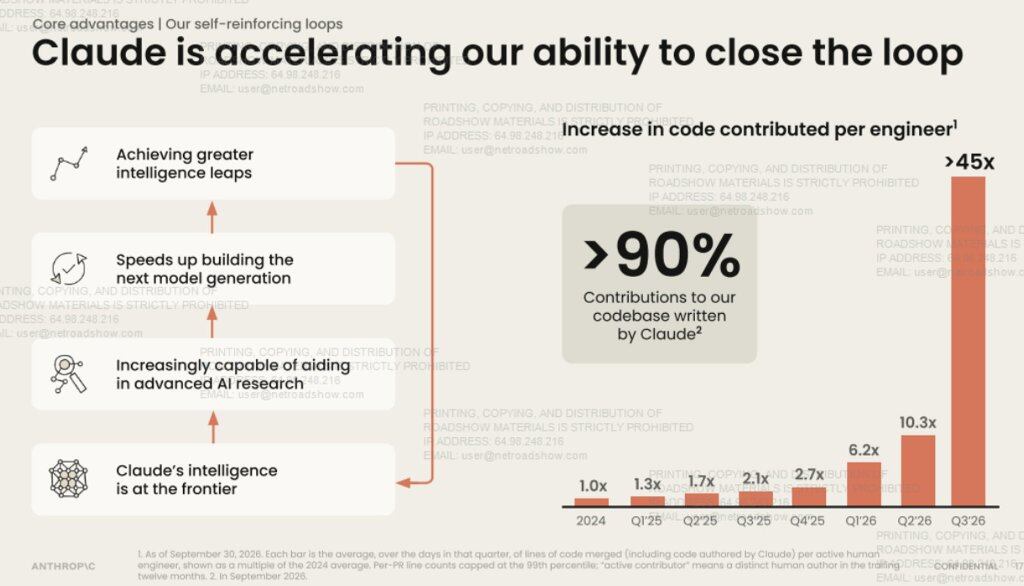
وتطلق الشركة على هذا المنطق اسم "الحلقة المغلقة":
كل جيل من Claude يساعد في بناء الجيل التالي، مما يسرع باستمرار وتيرة تطويرنا.
بالإضافة إلى ذلك، انخفضت النفقات المعدلة غير المتعلقة بالقدرة الحاسوبية كنسبة من الإيرادات من 70% في الربع الأول من عام 2025 إلى 27% في الربع الثالث من عام 2026. ومن بينها، انخفضت نفقات الموظفين من 30% إلى 4%، ونفقات التشغيل والإدارة الأخرى من 33% إلى 10%، بينما ارتفعت نفقات المبيعات والتسويق والشركاء من 6% إلى 14%. وكشفت هذه الصفحة أيضًا أنه وفقًا للأسعار المعلنة، نما حجم الاستخدام الداخلي لـClaude بأكثر من 250 ضعفًا من يناير إلى سبتمبر 2026.
تجاوزت الإيرادات لكل موظف خلال الاثني عشر شهرًا الماضية 6.6 مليون دولار، ويشمل عدد الموظفين العاملين بدوام كامل وبدوام جزئي.
التزامات القدرة الحاسوبية نحو 900.9 مليار دولار، والسيولة قبل الإدراج 216 مليار دولار
حتى 30 سبتمبر، بلغ إجمالي الالتزامات التعاقدية للشركة 320 مليار دولار، منها التزامات الشراء (بشكل رئيسي استضافة مزودي الخدمات السحابية) بقيمة 313.8 مليار دولار. وبلغت عقود الإيجار الموقعة التي لم تبدأ بعد 451.2 مليار دولار، والحد الأدنى للاستهلاك القابل للإلغاء أو الذي تقل مدته عن 12 شهرًا 17.4 مليار دولار، والاتفاقيات الجديدة الموقعة بعد 30 سبتمبر 105.7 مليار دولار. ويبلغ المجموع نحو 900.9 مليار دولار.
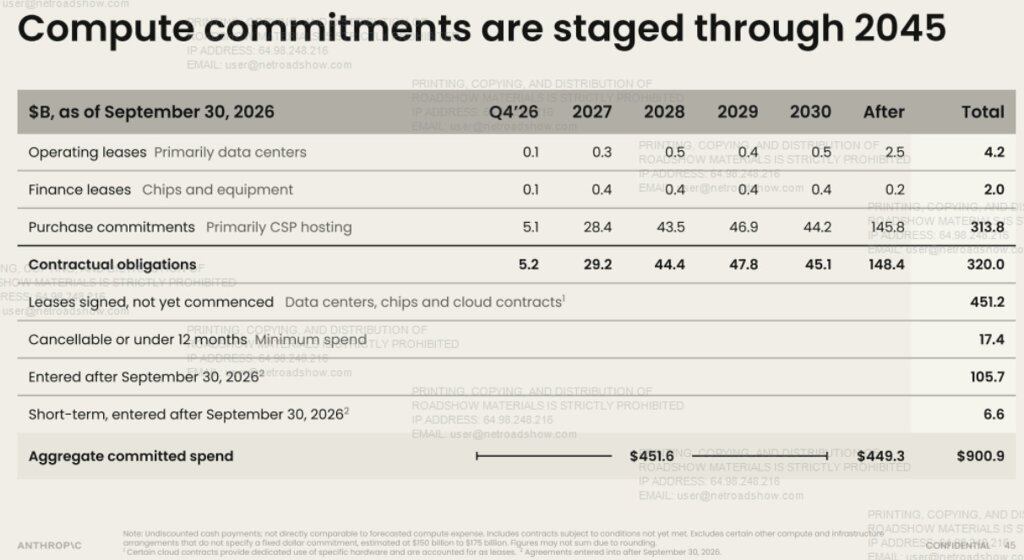
من المتوقع أن يحدث نحو 451.6 مليار دولار من هذا المبلغ قبل نهاية عام 2030، وأن يحدث معظم المبلغ المتبقي بين عامي 2031 و2045، ويستحق نحو 70.7 مليار دولار خلال الاثني عشر شهرًا القادمة. هذه مدفوعات نقدية غير مخصومة، ولا يمكن مقارنتها مباشرة بتكاليف القدرة الحاسوبية المتوقعة، ولا تشمل الترتيبات الأخرى ذات المبالغ الثابتة غير المتفق عليها، والتي تقدرها الشركة بنحو 150 مليار إلى 175 مليار دولار.
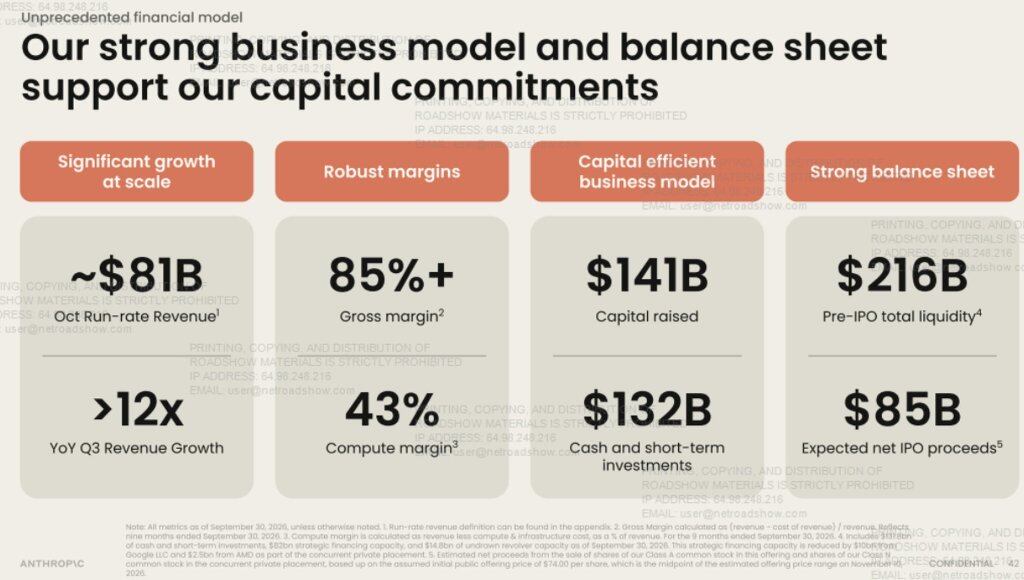
أما من ناحية التمويل، فقد جمعت الشركة نحو 141 مليار دولار، ولديها نقد واستثمارات قصيرة الأجل بنحو 132 مليار دولار، وبلغ إجمالي السيولة قبل الإدراج 216 مليار دولار، بما في ذلك 82 مليار دولار من تسهيلات التمويل الاستراتيجي و14.8 مليار دولار من التسهيلات الائتمانية المتجددة غير المستخدمة. وقد خُصم من تسهيلات التمويل الاستراتيجي 10 مليارات دولار من جوجل و2.5 مليار دولار من AMD في الطرح الخاص المتزامن.
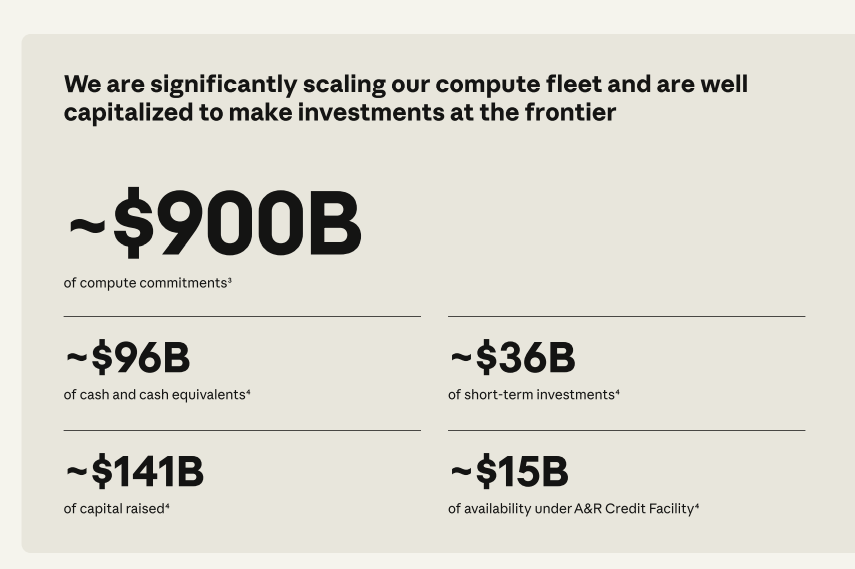
كما قسم العرض التقديمي هيكل التمويل: نحو 96 مليار دولار نقدًا وما يعادله، ونحو 36 مليار دولار استثمارات قصيرة الأجل، ونحو 15 مليار دولار من التسهيلات الائتمانية المتاحة.
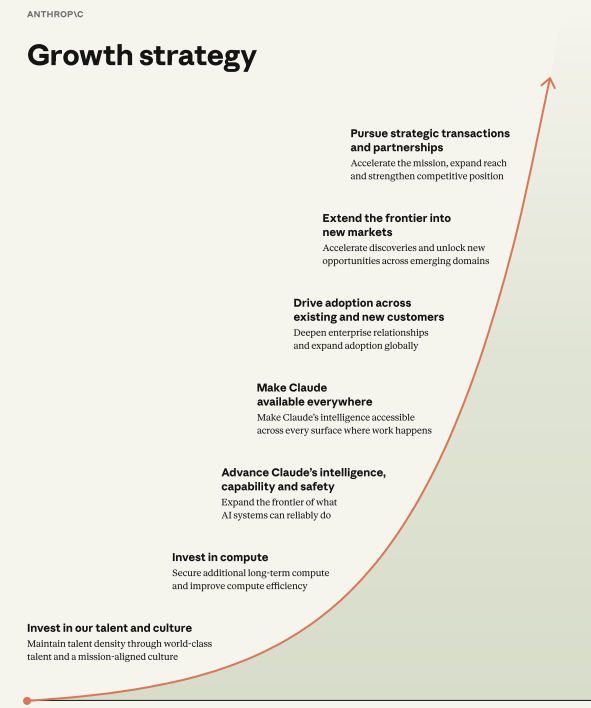
سبع استراتيجيات للنمو
الاستثمار في المواهب والثقافة، والاستثمار في القدرة الحاسوبية، وتعزيز ذكاء وسلامة Claude، وجعل Claude "في كل مكان"، وتوسيع اعتماد العملاء الحاليين والجدد، وتوسيع القدرات المتطورة إلى أسواق جديدة، وإجراء صفقات وشراكات استراتيجية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.