تمويل العملات المشفرة في الربع الثالث يواصل التباطؤ مع تحول الأموال نحو المراحل المتأخرة والجولات الاستراتيجية
 chaincatcher
نظرة عامة
في الربع الثالث من عام 2026، ارتفع سعر البيتكوين بنحو 43%، بينما استمر السوق الأولي للعملات المشفرة في التباطؤ. سجلت RootData إجمالي 199 جولة تمويل، بإجمالي مبالغ معلنة بلغ 4.46 مليار دولار؛ وانخفض عدد الجولات لأربعة أرباع متتالية. ومع ذلك، لم يتوقف السوق تمامًا، وشهد اتجاه الأموال والمستثمرين تغيرات عميقة.
هدأ نشاط رأس المال الاستثماري بشكل ملحوظ. انخفض عدد الصفقات بنسبة 5% على أساس ربع سنوي، وانخفض المبلغ المعلن بنسبة 24%.
يتحول التمويل نحو الجولات المتأخرة والاستراتيجية. شكلت الجولات الاستراتيجية والخاصة حوالي 1.75 مليار دولار، بينما شكلت الجولات المبكرة حوالي 0.73 مليار دولار فقط. باستثناء الاكتتابات اللاحقة للشركات العامة (Post-IPO)، والاكتتابات العامة الأولية / الاندماج العكسي عبر شركات الاستحواذ ذات الأغراض الخاصة (de-SPAC)، وعمليات الدمج والاستحواذ (M&A)، والطرح العام للعملات، والتداول خارج البورصة (OTC)، وتمويل الديون، شهد هذا الربع 144 جولة تمويل بالأسهم بمبلغ معلن حوالي 3.38 مليار دولار، بزيادة 12% على أساس ربع سنوي و35% على أساس سنوي؛ وانخفض عدد الجولات بنسبة 14% على أساس ربع سنوي و36% على أساس سنوي. انخفض المبلغ الإجمالي على أساس سنوي بنسبة 74%، ويرجع ذلك أساسًا إلى القاعدة المرتفعة من الاكتتابات اللاحقة للشركات العامة (Post-IPO) والاكتتابات العامة الأولية في الربع الثالث من عام 2025.
انتعش المبلغ الوسيط، لكن الصفقات الكبيرة انخفضت. ارتفع المبلغ الوسيط المعلن من 6.0 مليون دولار إلى 8.0 مليون دولار؛ وانخفضت الصفقات التي تزيد عن 100 مليون دولار من 17 إلى 13، وانخفضت حصة أكبر عشر صفقات من 62% إلى 57%. كان الانخفاض الأكبر في الصفقات الصغيرة المعلنة التي تقل عن 5 ملايين دولار.
تم استثمار معظم الأموال في شركات مالية مركزية مثل البورصات وشركات الوساطة. سجلت CeFi 31 صفقة، واستحوذت على 32% من المبلغ المعلن؛ بينما سجلت DeFi 51 صفقة، وهو أعلى عدد، لكنها استحوذت على 8% فقط.
انخفض مبلغ الصفقات التي تشمل رأس المال المشفر الأصلي فقط بنحو 60%. انخفض المبلغ المعلن لهذه الصفقات من 2.57 مليار دولار إلى 1.05 مليار دولار؛ وارتفعت حصة الصفقات التي تشمل التمويل التقليدي أو رأس المال العام من 39% إلى 45%.
النظرة المستقبلية لجولة التمويل القادمة متشائمة. هذا الربع، أكملت ثلاثة صناديق رأس مال استثماري جديدة فقط للعملات المشفرة جمع التمويل، بإجمالي حوالي 1.3 مليار دولار، وهو أدنى عدد من الصناديق الجديدة منذ الربع الثالث من عام 2019.
1. أسعار العملات المشفرة ترتفع، لكن السوق الأولي يتباطأ
هذا الربع، سجلت RootData إجمالي 199 جولة تمويل، منها 116 جولة معلنة المبالغ بإجمالي 4.46 مليار دولار. انخفض عدد الجولات بنسبة 5% مقارنة بالربع الثاني، وانخفض المبلغ بنسبة 24%؛ وبالمقارنة مع العام الماضي، انخفض المبلغ بنسبة 74%.
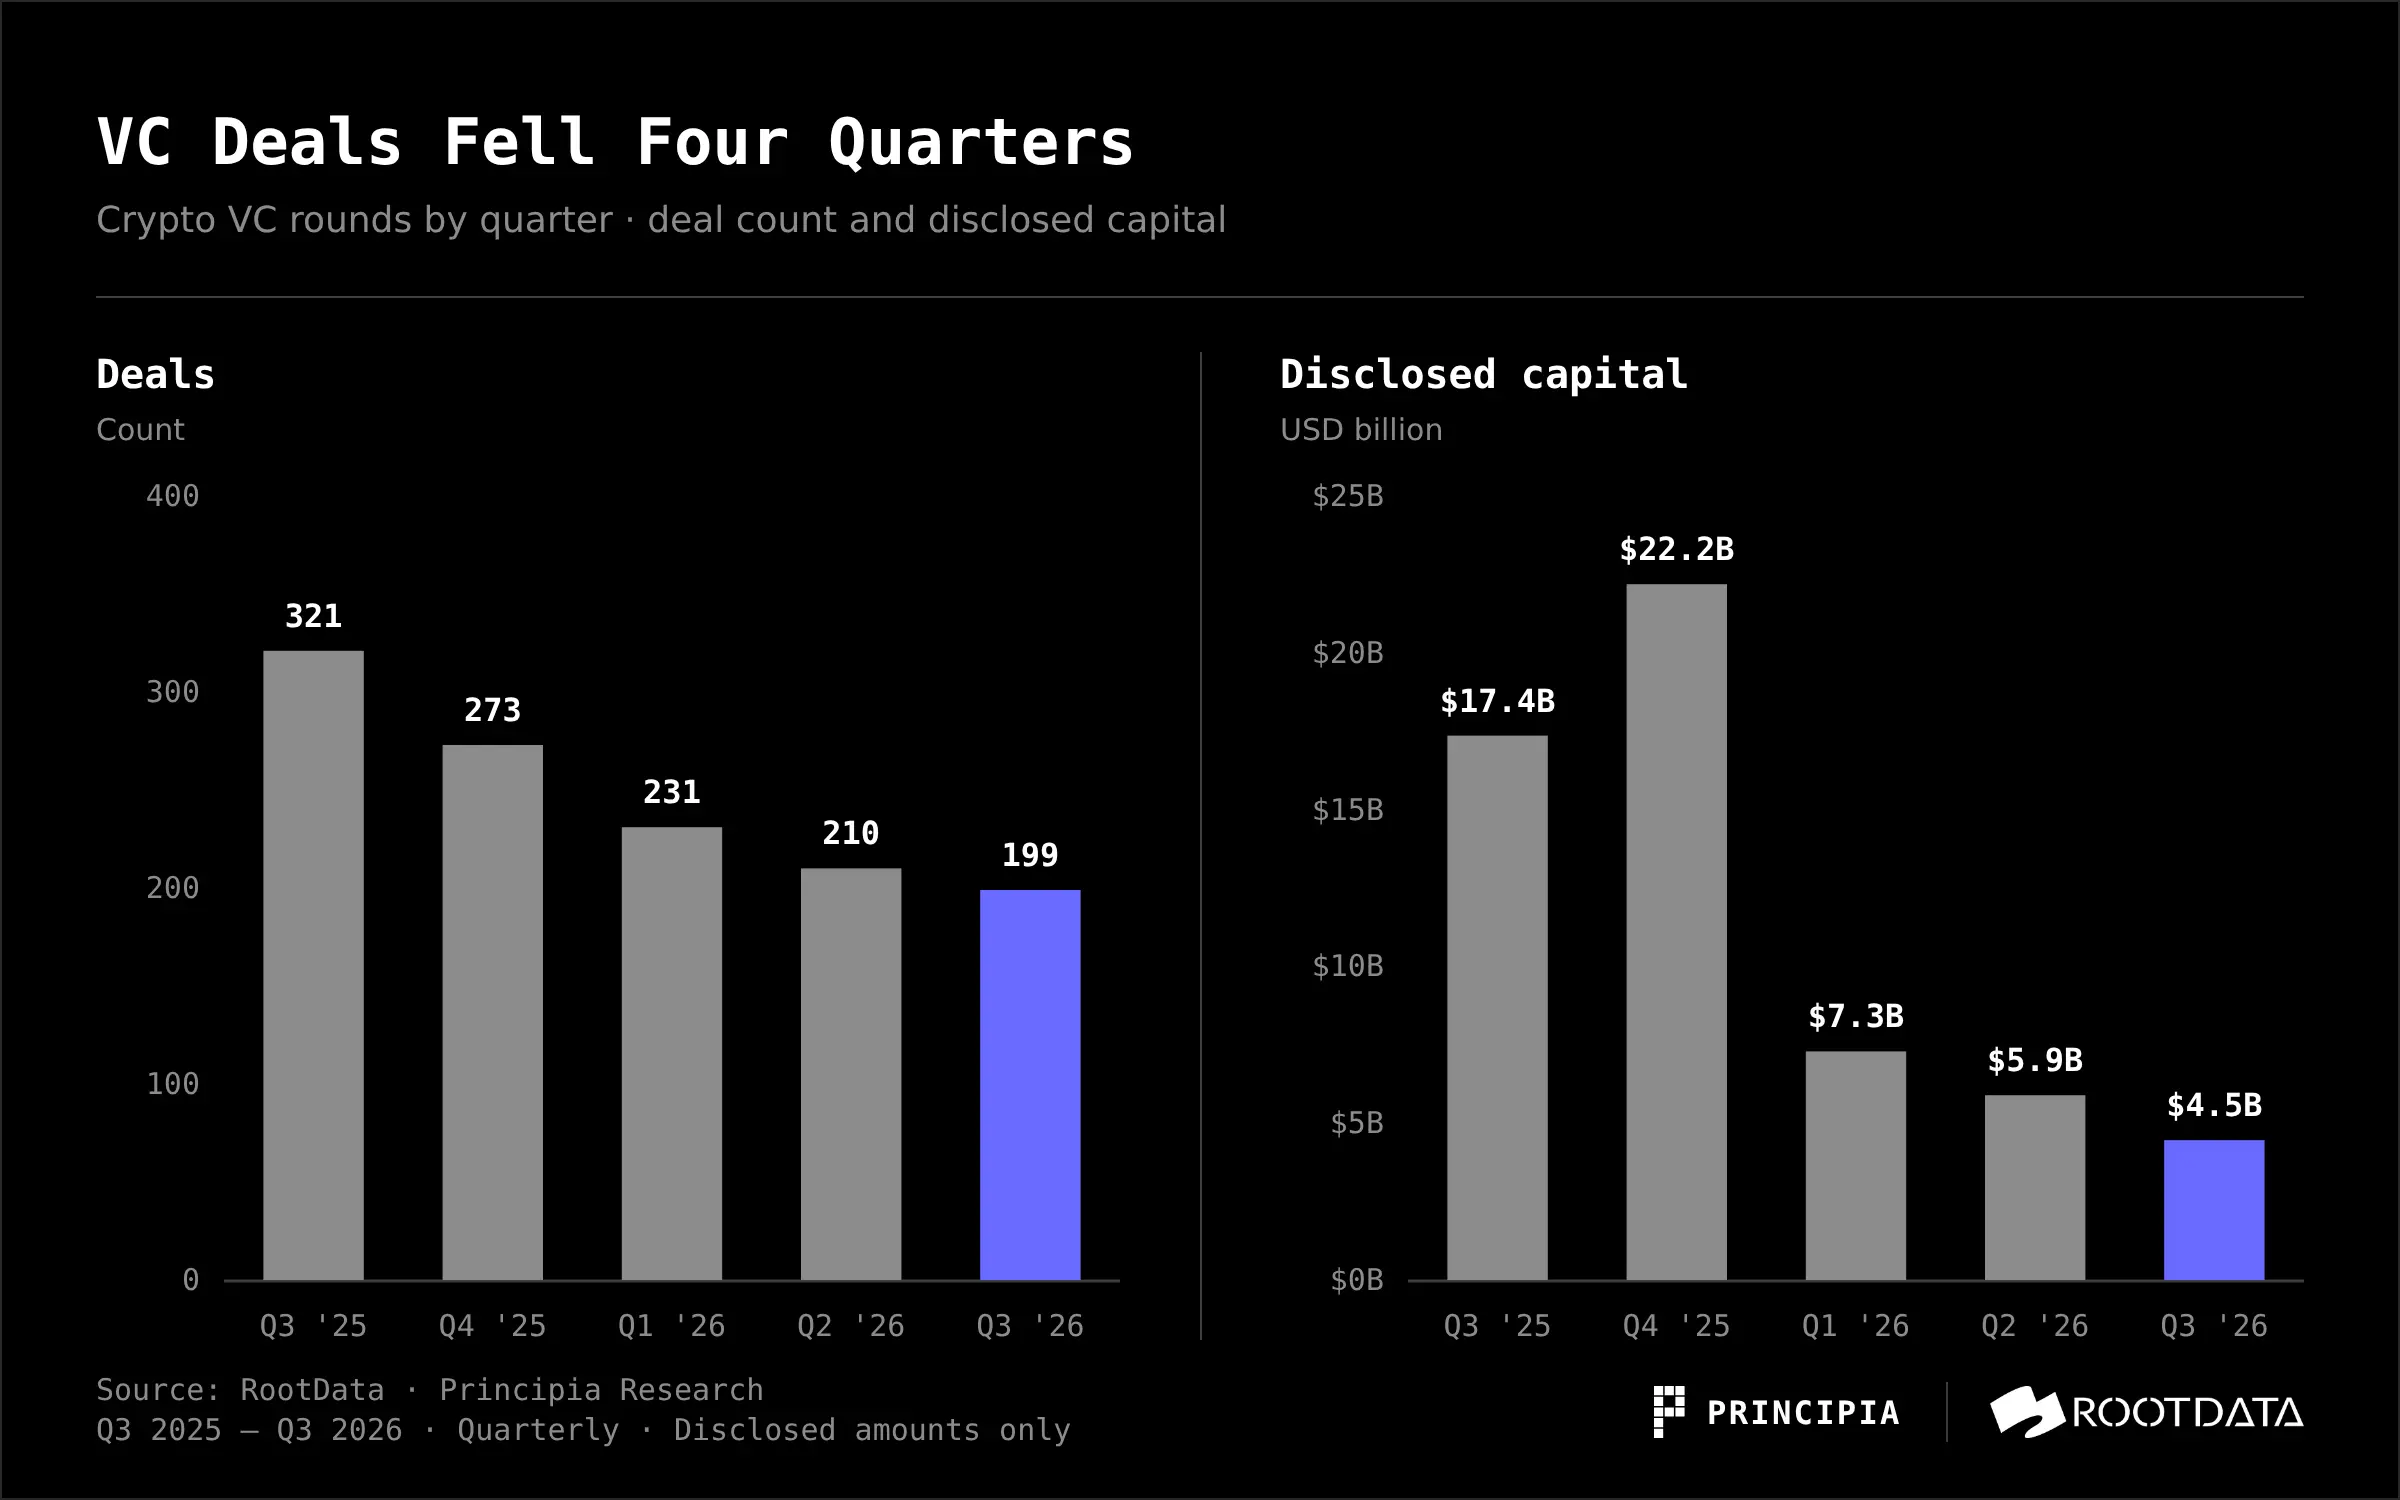
تضمنت القاعدة المرتفعة في الربع الثالث من عام 2025 عددًا كبيرًا من الاكتتابات اللاحقة للشركات العامة (Post-IPO) والاكتتابات العامة الأولية: Strategy حوالي 2.52 مليار دولار، Forward Industries حوالي 1.65 مليار دولار، Galaxy حوالي 1.40 مليار دولار، Bullish IPO حوالي 1.11 مليار دولار. بعد انحسار هذه الموجة من تمويل "العملات والأسهم"، شهدنا انخفاضًا كبيرًا على أساس سنوي بنسبة 74%. كان مبلغ 22.19 مليار دولار في الربع الرابع مشابهًا، حيث جاء نصفه تقريبًا من صفقة استحواذ واحدة بقيمة 10.3 مليار دولار من Dunamu.
بالنظر إلى تمويل الأسهم فقط، فإن الاستنتاج معاكس. باستثناء الاكتتابات اللاحقة للشركات العامة (Post-IPO)، والاكتتابات العامة الأولية / الاندماج العكسي عبر شركات الاستحواذ ذات الأغراض الخاصة (de-SPAC)، وعمليات الدمج والاستحواذ (M&A)، والطرح العام للعملات، والتداول خارج البورصة (OTC)، وتمويل الديون، وجولات المجتمع، وباستثناء الصفقات التي تزيد عن 100 مليون دولار والتي تم التحقق من أنها تنتمي إلى نقل الأسهم القديمة، أو مبيعات العملات المسبقة، أو تمويل الشركات العامة، أو الديون، شهد هذا الربع 144 جولة تمويل بالأسهم بمبلغ معلن حوالي 3.38 مليار دولار، وهو أعلى من حوالي 3.02 مليار دولار (168 جولة) في الربع الثاني وحوالي 2.50 مليار دولار (226 جولة) في الربع الثالث من عام 2025، مما يشير إلى زيادة ربع سنوية بنسبة 12% وزيادة سنوية بنسبة 35%، بينما انخفض عدد الجولات بنسبة 14% على أساس ربع سنوي و36% على أساس سنوي. هناك صفقات أقل، لكنها أكبر حجمًا.
الأمر الأكثر إثارة للاهتمام هو التباعد بين أسعار العملات المشفرة والتمويل. ارتفع سعر البيتكوين من حوالي 58.6 ألف دولار في أوائل يوليو إلى حوالي 83.6 ألف دولار في أوائل أكتوبر، بزيادة حوالي 43%، ومع ذلك لم يسخن السوق الأولي وفقًا لذلك. نعتقد أن أحد الأسباب المهمة هو امتصاص رأس المال من قبل الذكاء الاصطناعي: الطلب على تمويل قوة الحوسبة والنماذج في الذكاء الاصطناعي هائل، وتوقعات السوق لإمكانات نموه أعلى أيضًا؛ ومع حصص التخصيص المحدودة للمستثمرين المؤسسيين، فإن بعض الأموال التي كانت موجهة في الأصل نحو رأس المال الاستثماري للعملات المشفرة تتحول الآن نحو الذكاء الاصطناعي. تؤكد تصرفات المؤسسات الرائدة في مجال العملات المشفرة ذلك أيضًا: في 8 يوليو، أعلنت Paradigm عن إتمام صندوقها الرابع بقيمة 1.2 مليار دولار، ووسعت نطاق استثمارها من العملات المشفرة إلى الذكاء الاصطناعي والروبوتات وغيرها من المجالات المتقدمة، مع الإشارة إلى أنها ستواصل الاستثمار في العملات المشفرة؛ أسس الشريك المؤسس لـ IOSG جوسي لين شركة IOSF Ventures، التي تركز على الذكاء الاصطناعي؛ في 22 أكتوبر، تم تغيير اسم a16z Crypto إلى a16z Frontier، مع توسيع نطاق استثمار الصندوق الجديد ليشمل الذكاء الاصطناعي والآلات ذاتية التشغيل وغيرها من التقنيات المتطورة، مع الاستمرار في الاستثمار في قطاع العملات المشفرة.
جاءت التقلبات خلال الربع أساسًا من عدد قليل من الصفقات الكبيرة. كان يوليو الشهر الأكثر سخونة، حيث بلغ 2.37 مليار دولار عبر 72 صفقة، مع حصول Crypto.com وIonic Digital وSecuritize على 400 مليون دولار لكل منها. كان أغسطس الأكثر برودة، حيث بلغ 0.72 مليار دولار عبر 63 صفقة. انتعش سبتمبر إلى 1.37 مليار دولار عبر 64 صفقة، ويرجع ذلك أساسًا إلى 300 مليون دولار من Polymarket و200 مليون دولار من Félix.
2. التمويل يتحول نحو الجولات المتأخرة والاستراتيجية
هذا الربع، تم تخصيص ما يقرب من 40% من الأموال للجولات الاستراتيجية والخاصة، حوالي 1.75 مليار دولار. كان للجولات المبكرة أعلى عدد من الصفقات لكنها شكلت حوالي سدس المبلغ الإجمالي فقط.
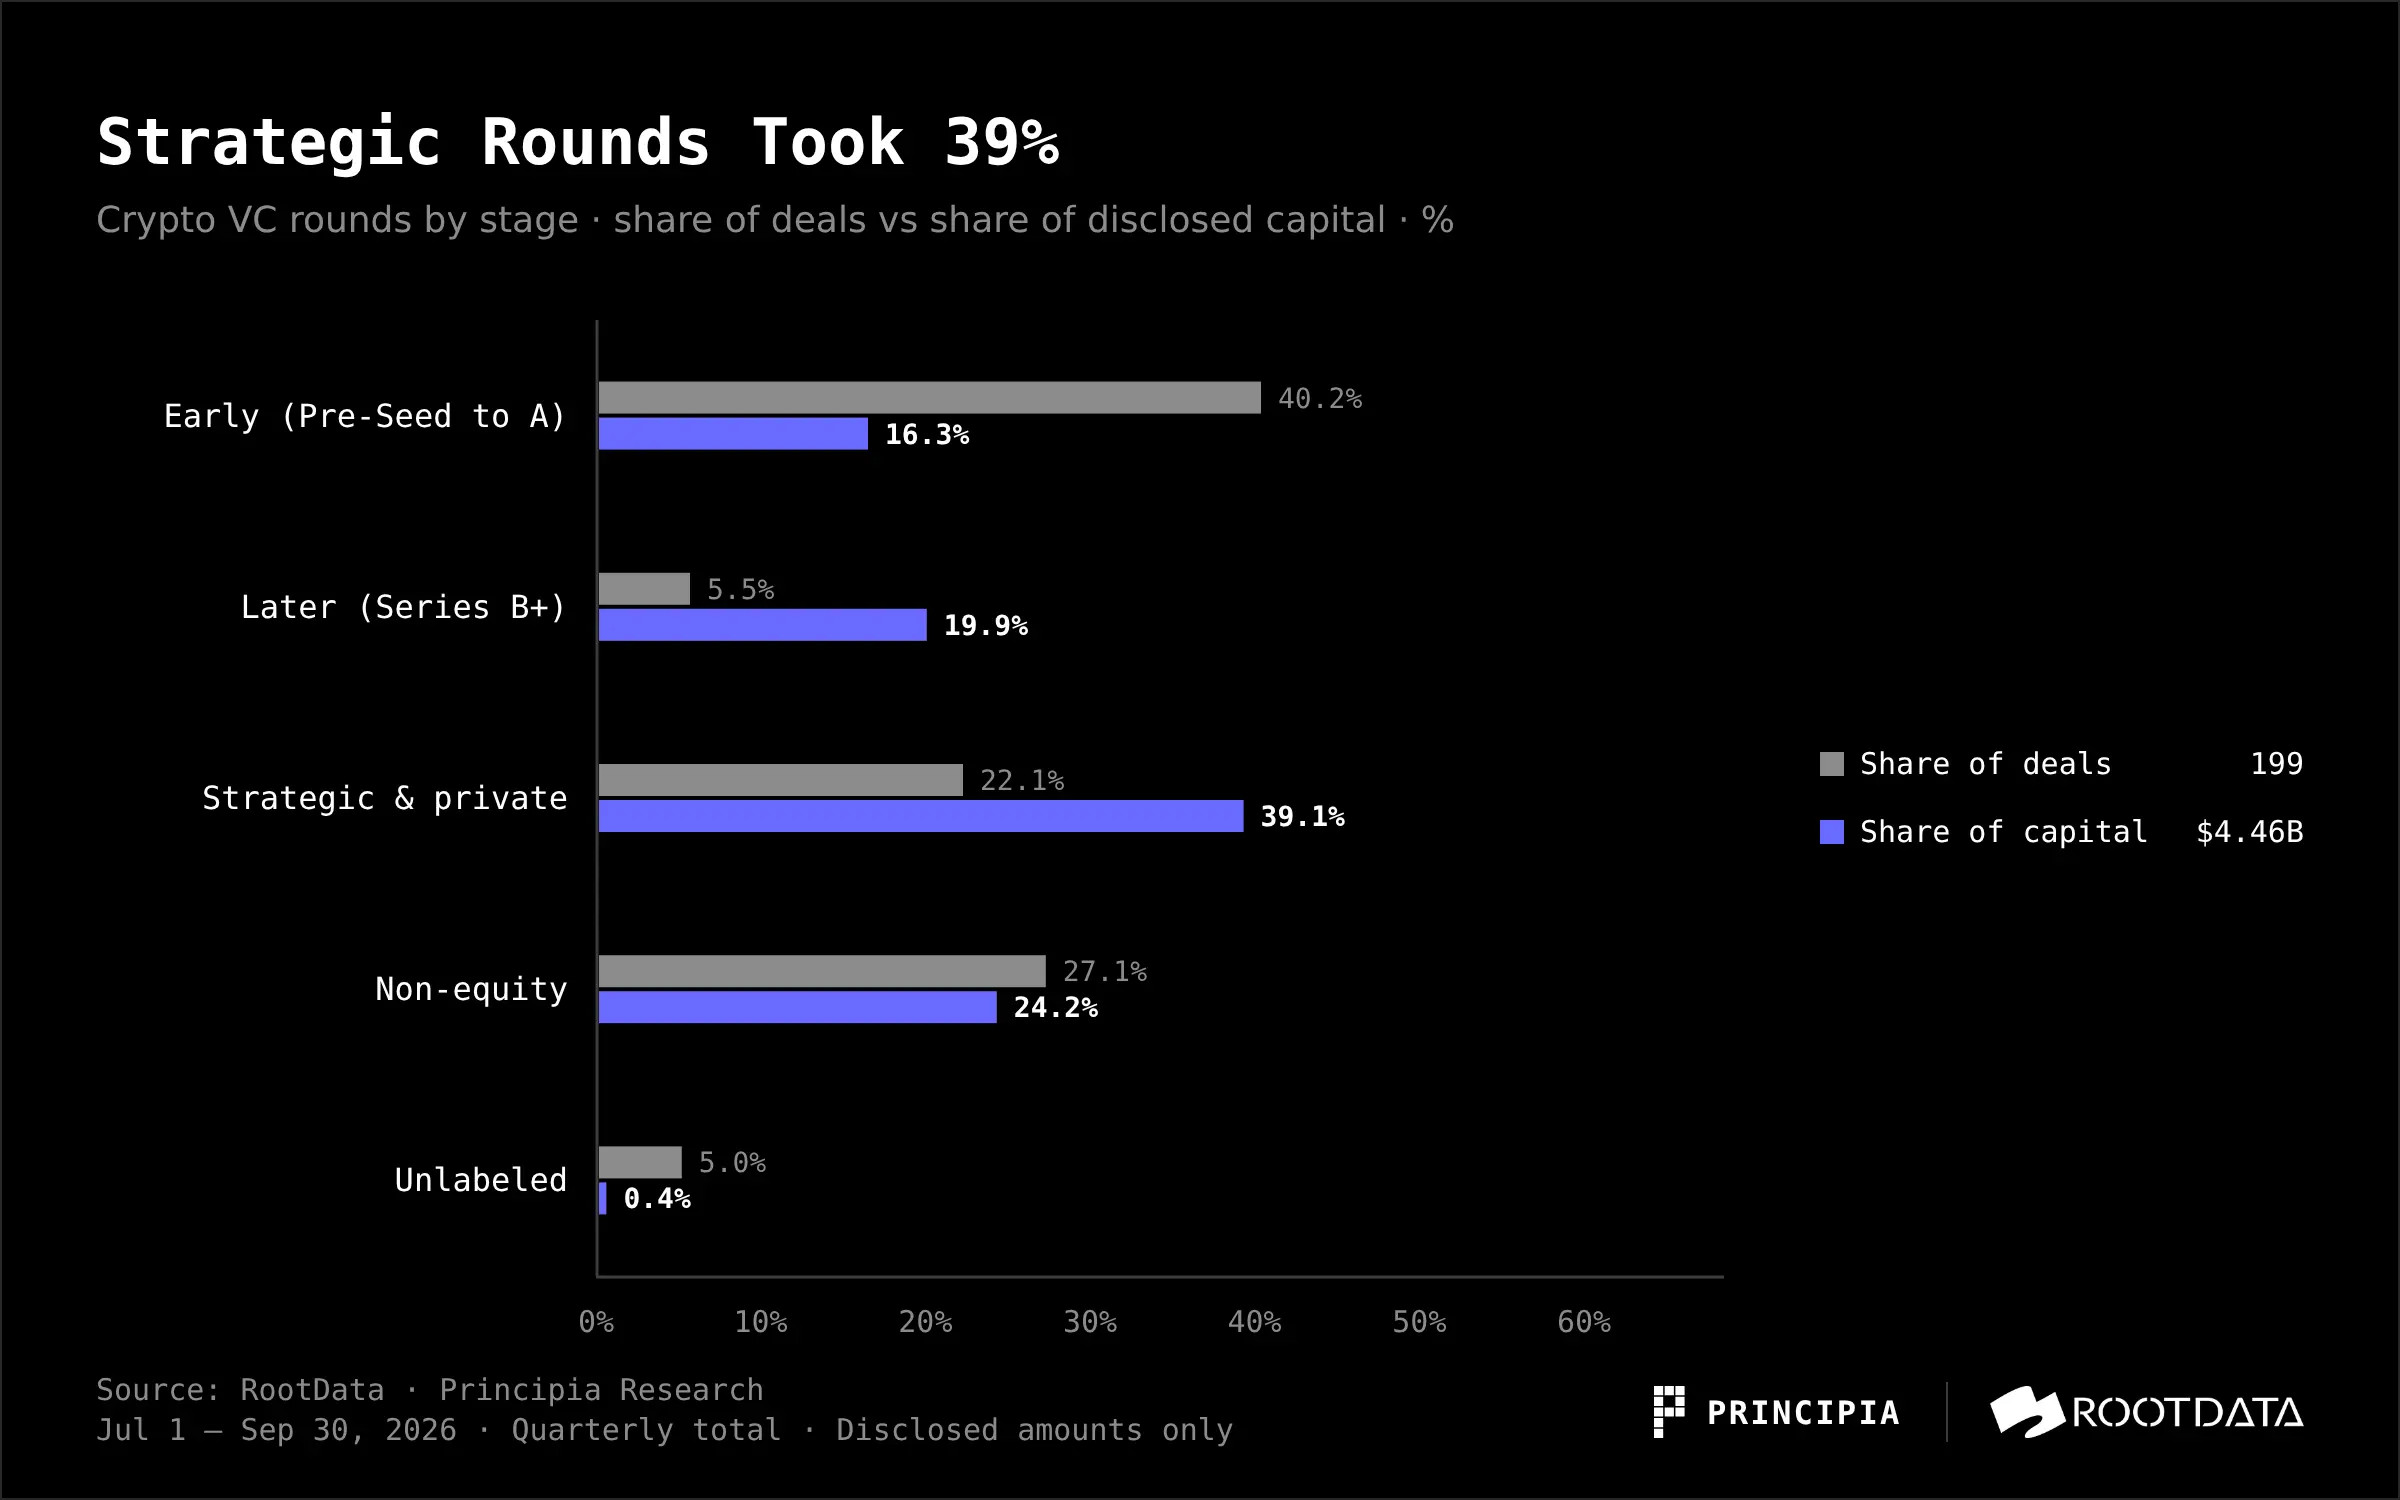
ظلت الجولات المبكرة الأكثر نشاطًا، حيث بلغت 80 صفقة، أي 40% من جميع الصفقات، ولكن من حيث المبلغ، لعبت دورًا ثانويًا: استحوذت الصفقات خارج الجولات المبكرة على حوالي 84% من المبلغ المعلن.
من حيث حجم الصفقة الواحدة، كان هناك 25 صفقة متوسطة المدى بين 20 مليون دولار و100 مليون دولار (باستثناء 100 مليون دولار) هذا الربع، بإجمالي معلن حوالي 1.15 مليار دولار، ارتفاعًا من 19 صفقة وحوالي 0.77 مليار دولار في الربع الثاني. ومع ذلك، هذا الربع، كانت 7 صفقات في هذا النطاق تنتمي إلى التداول خارج البورصة (OTC)، أو تمويل الديون، أو الاكتتابات اللاحقة للشركات العامة (Post-IPO)، أو عمليات الدمج؛ وبالنظر إلى تمويل الأسهم فقط، كان هناك 18 صفقة متوسطة المدى بإجمالي حوالي 0.87 مليار دولار، مع بقاء عدد الصفقات كما هو في الربع الثاني (18 صفقة، حوالي 0.73 مليار دولار)، وارتفع المبلغ بنحو 19%، ومع ذلك لا يزال أقل مما كان عليه في الربع الثالث من عام 2025 (31 صفقة، حوالي 1.03 مليار دولار).
لا يعكس هذا انخفاضًا في الرغبة في المخاطرة فحسب، بل يرتبط أيضًا بتغيرات في المستثمرين: بعض مؤسسات الاستثمار المشفرة الأصلية أوقفت استثمارات جديدة، أو صفيت أصولها، أو تحولت نحو الذكاء الاصطناعي. في ديسمبر 2025، رفعت هيئة الأوراق المالية والبورصات الأمريكية دعوى قضائية ضد Shima Capital، وأفيد أن المؤسس أعلن رحيله في بريد إلكتروني داخلي للمشاريع المستثمرة وبدأ تصفية منظمة للصندوق. في يونيو 2026، اقترحت خطة الاستثمار في الألعاب التابعة لـ Arbitrum DAO المسماة AGV إيقاف الاستثمارات الجديدة وإدارة المحفظة الحالية فقط، وتمت الموافقة على الاقتراح في أوائل يوليو، مما أعاد حوالي 143.7 مليون ARB على دفعات إلى خزينة DAO. في أكتوبر، أوقفت Deus X Capital عملياتها وستصفى رسميًا في 31 يناير 2027، مع انتقال الرئيس التنفيذي تيم جرانت ليصبح الرئيس التنفيذي لشركة الذكاء الاصطناعي TensorX. في نهاية الشهر، أوقفت Verda Ventures، التي تركز على البنية التحتية للعملات المستقرة، استثمارات المشاريع الجديدة بسبب انضمام المؤسس إلى Tether، وتحولت إلى خدمة المحفظة الحالية فقط.
في الوقت نفسه، يتدخل التمويل التقليدي ورأس المال الاستراتيجي. استثمرت Citadel Securities مبلغ 400 مليون دولار في Crypto.com بتقييم 20 مليار دولار؛ وافقت Nasdaq Ventures على استثمار 100 مليون دولار في الشركة الأم لـ Kraken وهي Payward، بتقييم مبلغ عنه حوالي 21 مليار دولار. قادت 1789 Capital جولة تمويل لحوالي 1 مليار دولار لصالح Polymarket، وساهمت بحوالي 300 مليون دولار بتقييم 21 مليار دولار. قادت Tiger Global جولة السلسلة B لشركة Augustus بقيمة 180 مليون دولار؛ وقادت SBI Holdings جولة السلسلة C لشركة EDX Markets بقيمة 76 مليون دولار كما قادت جولة السلسلة C لشركة Gauntlet بقيمة 125 مليون دولار. هذه الأموال موجهة نحو مجالات أكثر يقينًا وامتثالًا مثل التراخيص والمقاصة ونقاط الدخول للتداول، بدلاً من السرديات الجديدة.
3. القطاع: الأموال تشتري "الأنابيب المالية"
وفقًا للعلامات الرئيسية لـ RootData، سجلت CeFi 31 صفقة هذا الربع، واستحوذت على 1.44 مليار دولار، أي 32% من المبلغ المعلن، لتحتل المرتبة الأولى. سجلت DeFi 51 صفقة، وهو أعلى عدد، لكنها استحوذت على 0.37 مليار دولار فقط، أي 8%.
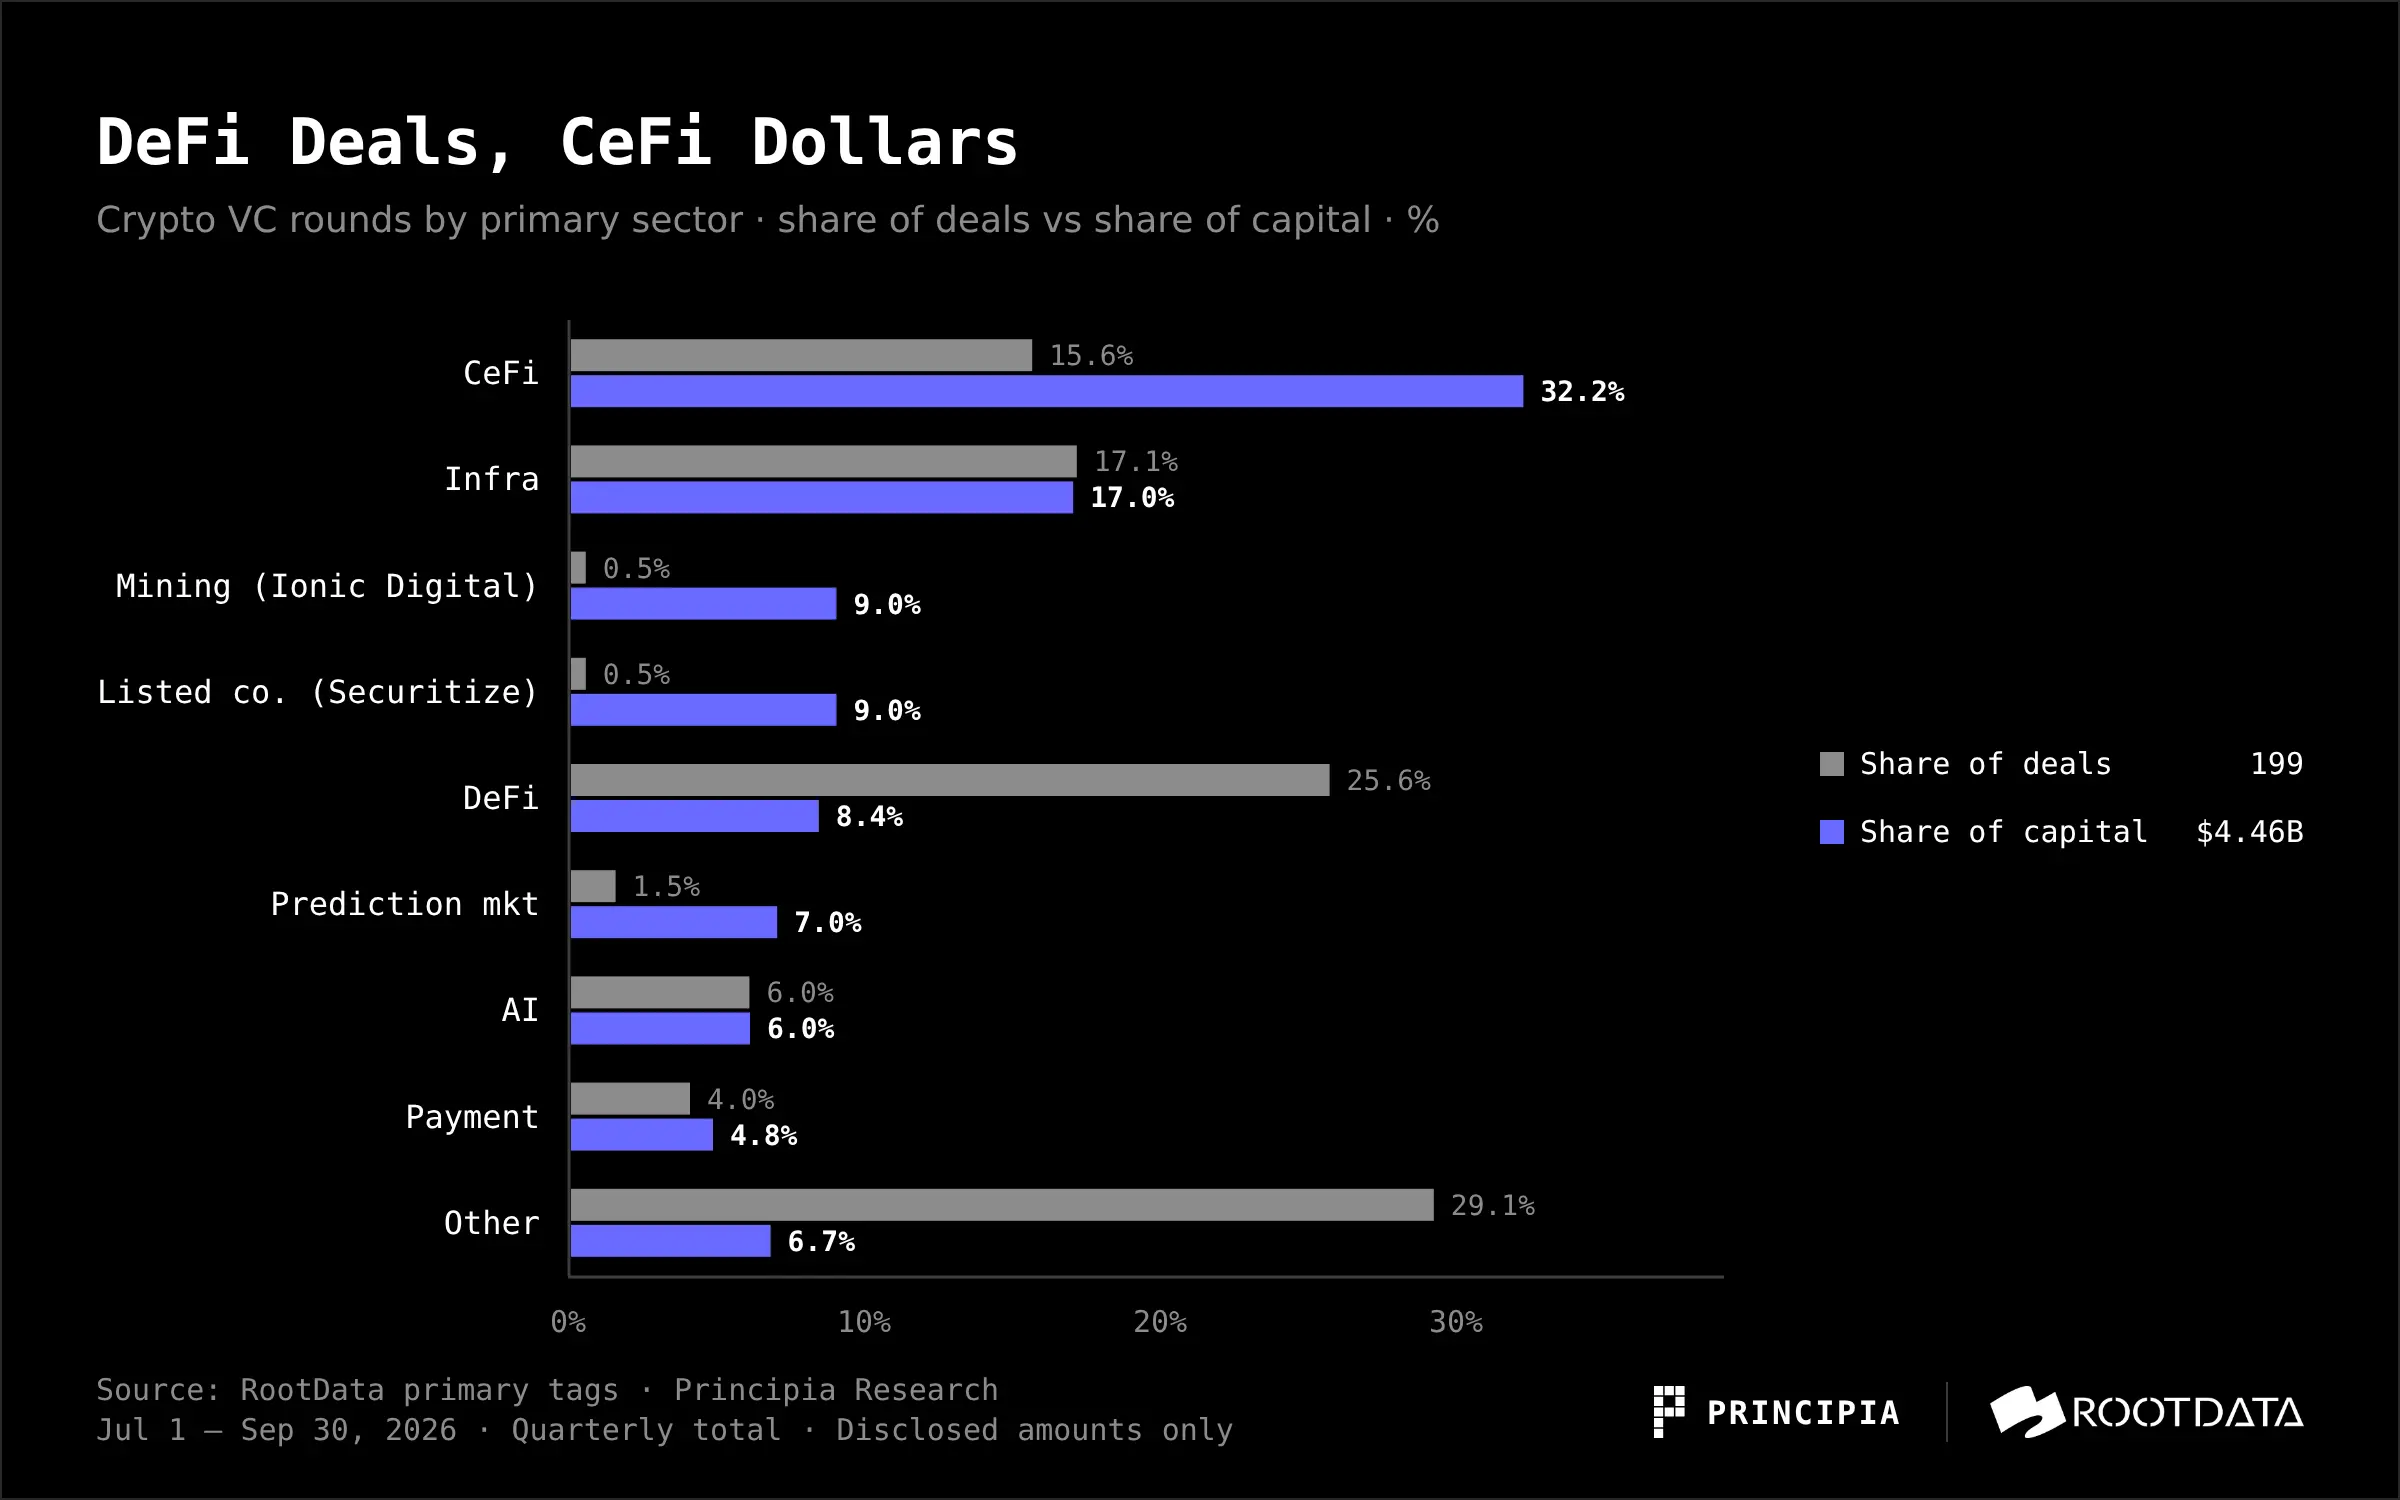
كانت معظم الصفقات الكبيرة في CeFi مرتبطة بنقاط الدخول للتداول والوساطة والمقاصة: Crypto.com وKraken وAugustus وAlpaca وEDX Markets. احتلت البنية التحتية المرتبة الثانية، حيث بلغت 34 صفقة بإجمالي 0.76 مليار دولار، ممثلة بـ Ripple (سندات Ripple Prime غير المضمونة بقيمة 275 مليون دولار) وPrime Intellect وGauntlet. بالإضافة إلى ذلك، دعمت صفقتان بقيمة 400 مليون دولار لكل منهما علامة منفصلة: شركة تعدين البيتكوين Ionic Digital وSecuritize، التي أدرجت في بورصة نيويورك عبر SPAC.
مبالغ DeFi منخفضة نسبيًا، ويرجع ذلك جزئيًا إلى عدم كفاية الإفصاحات: فقط 25 من أصل 51 صفقة أعلنت عن مبالغ. حتى مع أخذ ذلك في الاعتبار، من الواضح أن DeFi تهيمن عليها صفقات صغيرة ومبكرة وموجهة نحو البروتوكولات. فئة المستهلك شبه فارغة: العلامة الرئيسية للألعاب كان لديها 3 صفقات فقط، بإجمالي حوالي 5.9 مليون دولار.
4. انخفض مبلغ الصفقات التي تشمل رأس المال المشفر الأصلي فقط بنحو 60%
انخفض المبلغ المعلن للصفقات التي تشمل رأس المال المشفر الأصلي فقط هذا الربع من 2.57 مليار دولار في الربع السابق إلى 1.05 مليار دولار، مع انخفاض الحصة من 44% إلى 24%؛ وارتفعت حصة الصفقات التي تشمل التمويل التقليدي أو رأس المال العام من 39% إلى 45%.
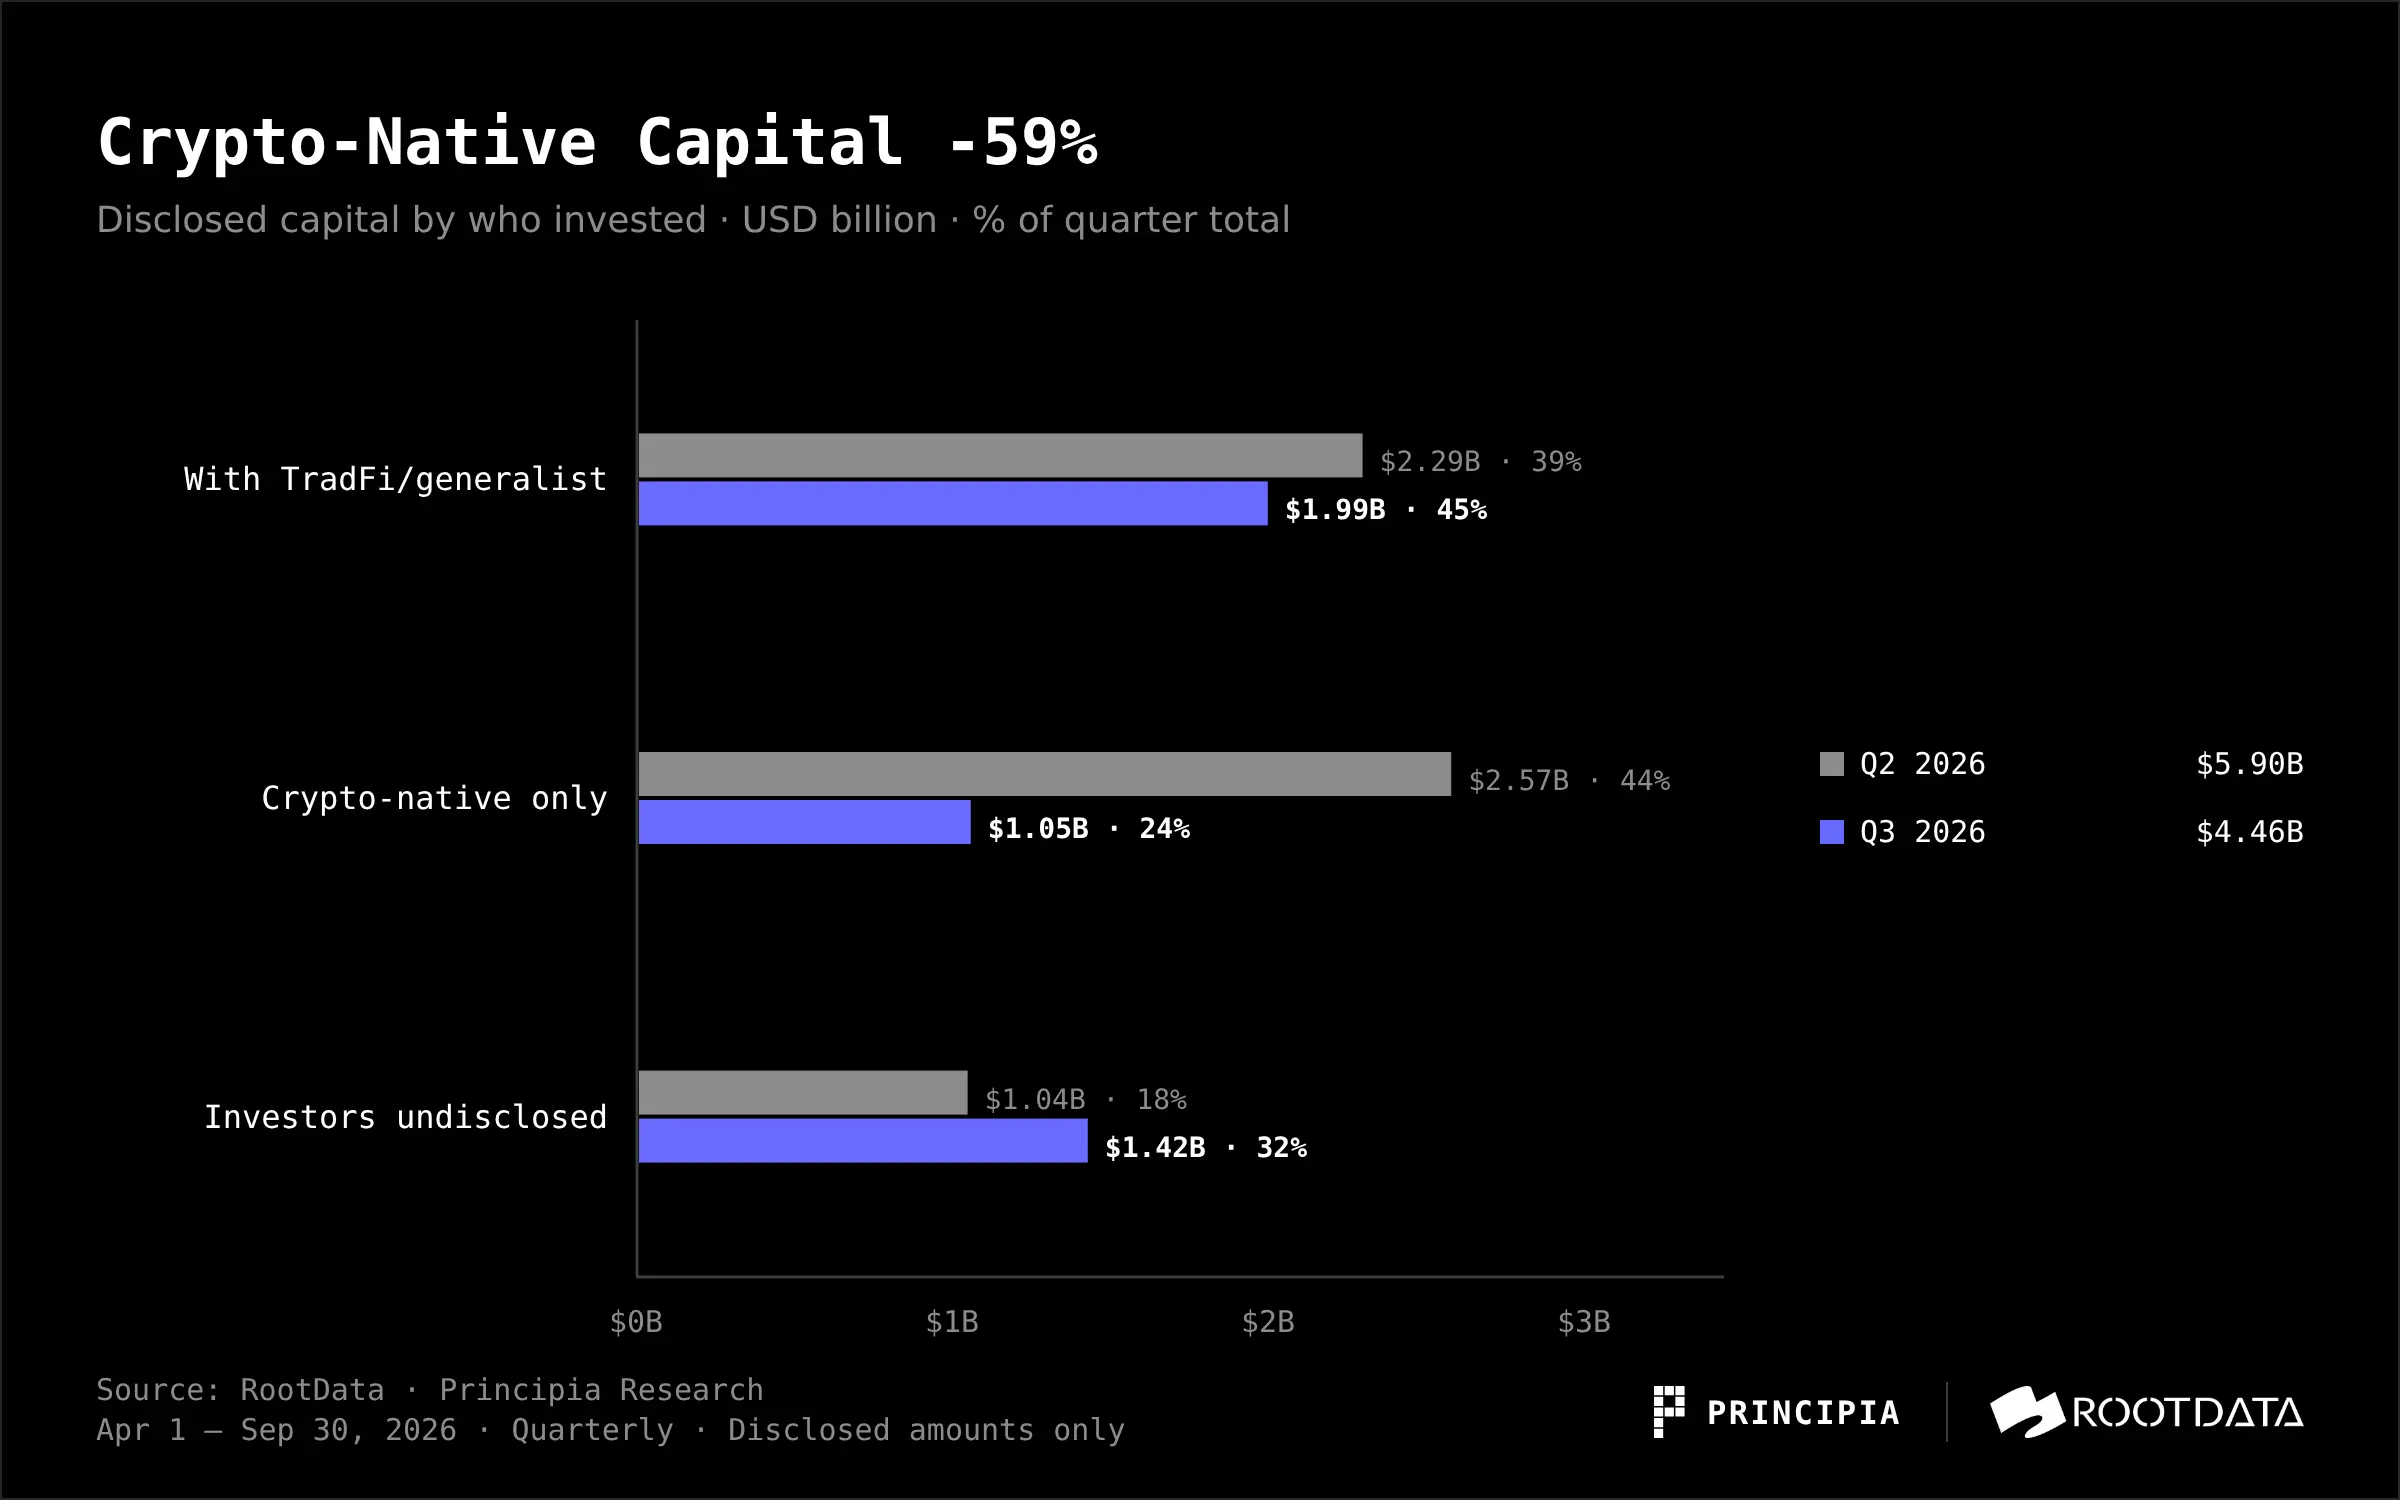
يشير "التمويل التقليدي أو رأس المال العام" إلى البنوك والبورصات والبنية التحتية للسوق وشركات الوساطة وإدارة الأصول وعمالقة التكنولوجيا وشركات التداول، بالإضافة إلى شركات رأس المال الاستثماري الشاملة وشركات التكنولوجيا المالية. رأس المال المشفر الأصلي ينكمش، بينما أكبر الصفقات هذا الموسم مدعومة من Citadel Securities وNasdaq و1789 Capital وTiger Global وPeak XV وSBI وIntel Capital وICONIQ.
من حيث التكرار، تبدو الصورة مختلفة. الأكثر نشاطًا هما YZi Labs وCoinbase Ventures، لكن كلاهما يركز بشكل أساسي على الحضانة والاستثمارات اللاحقة، مع عدم وجود استثمارات قيادية تقريبًا.
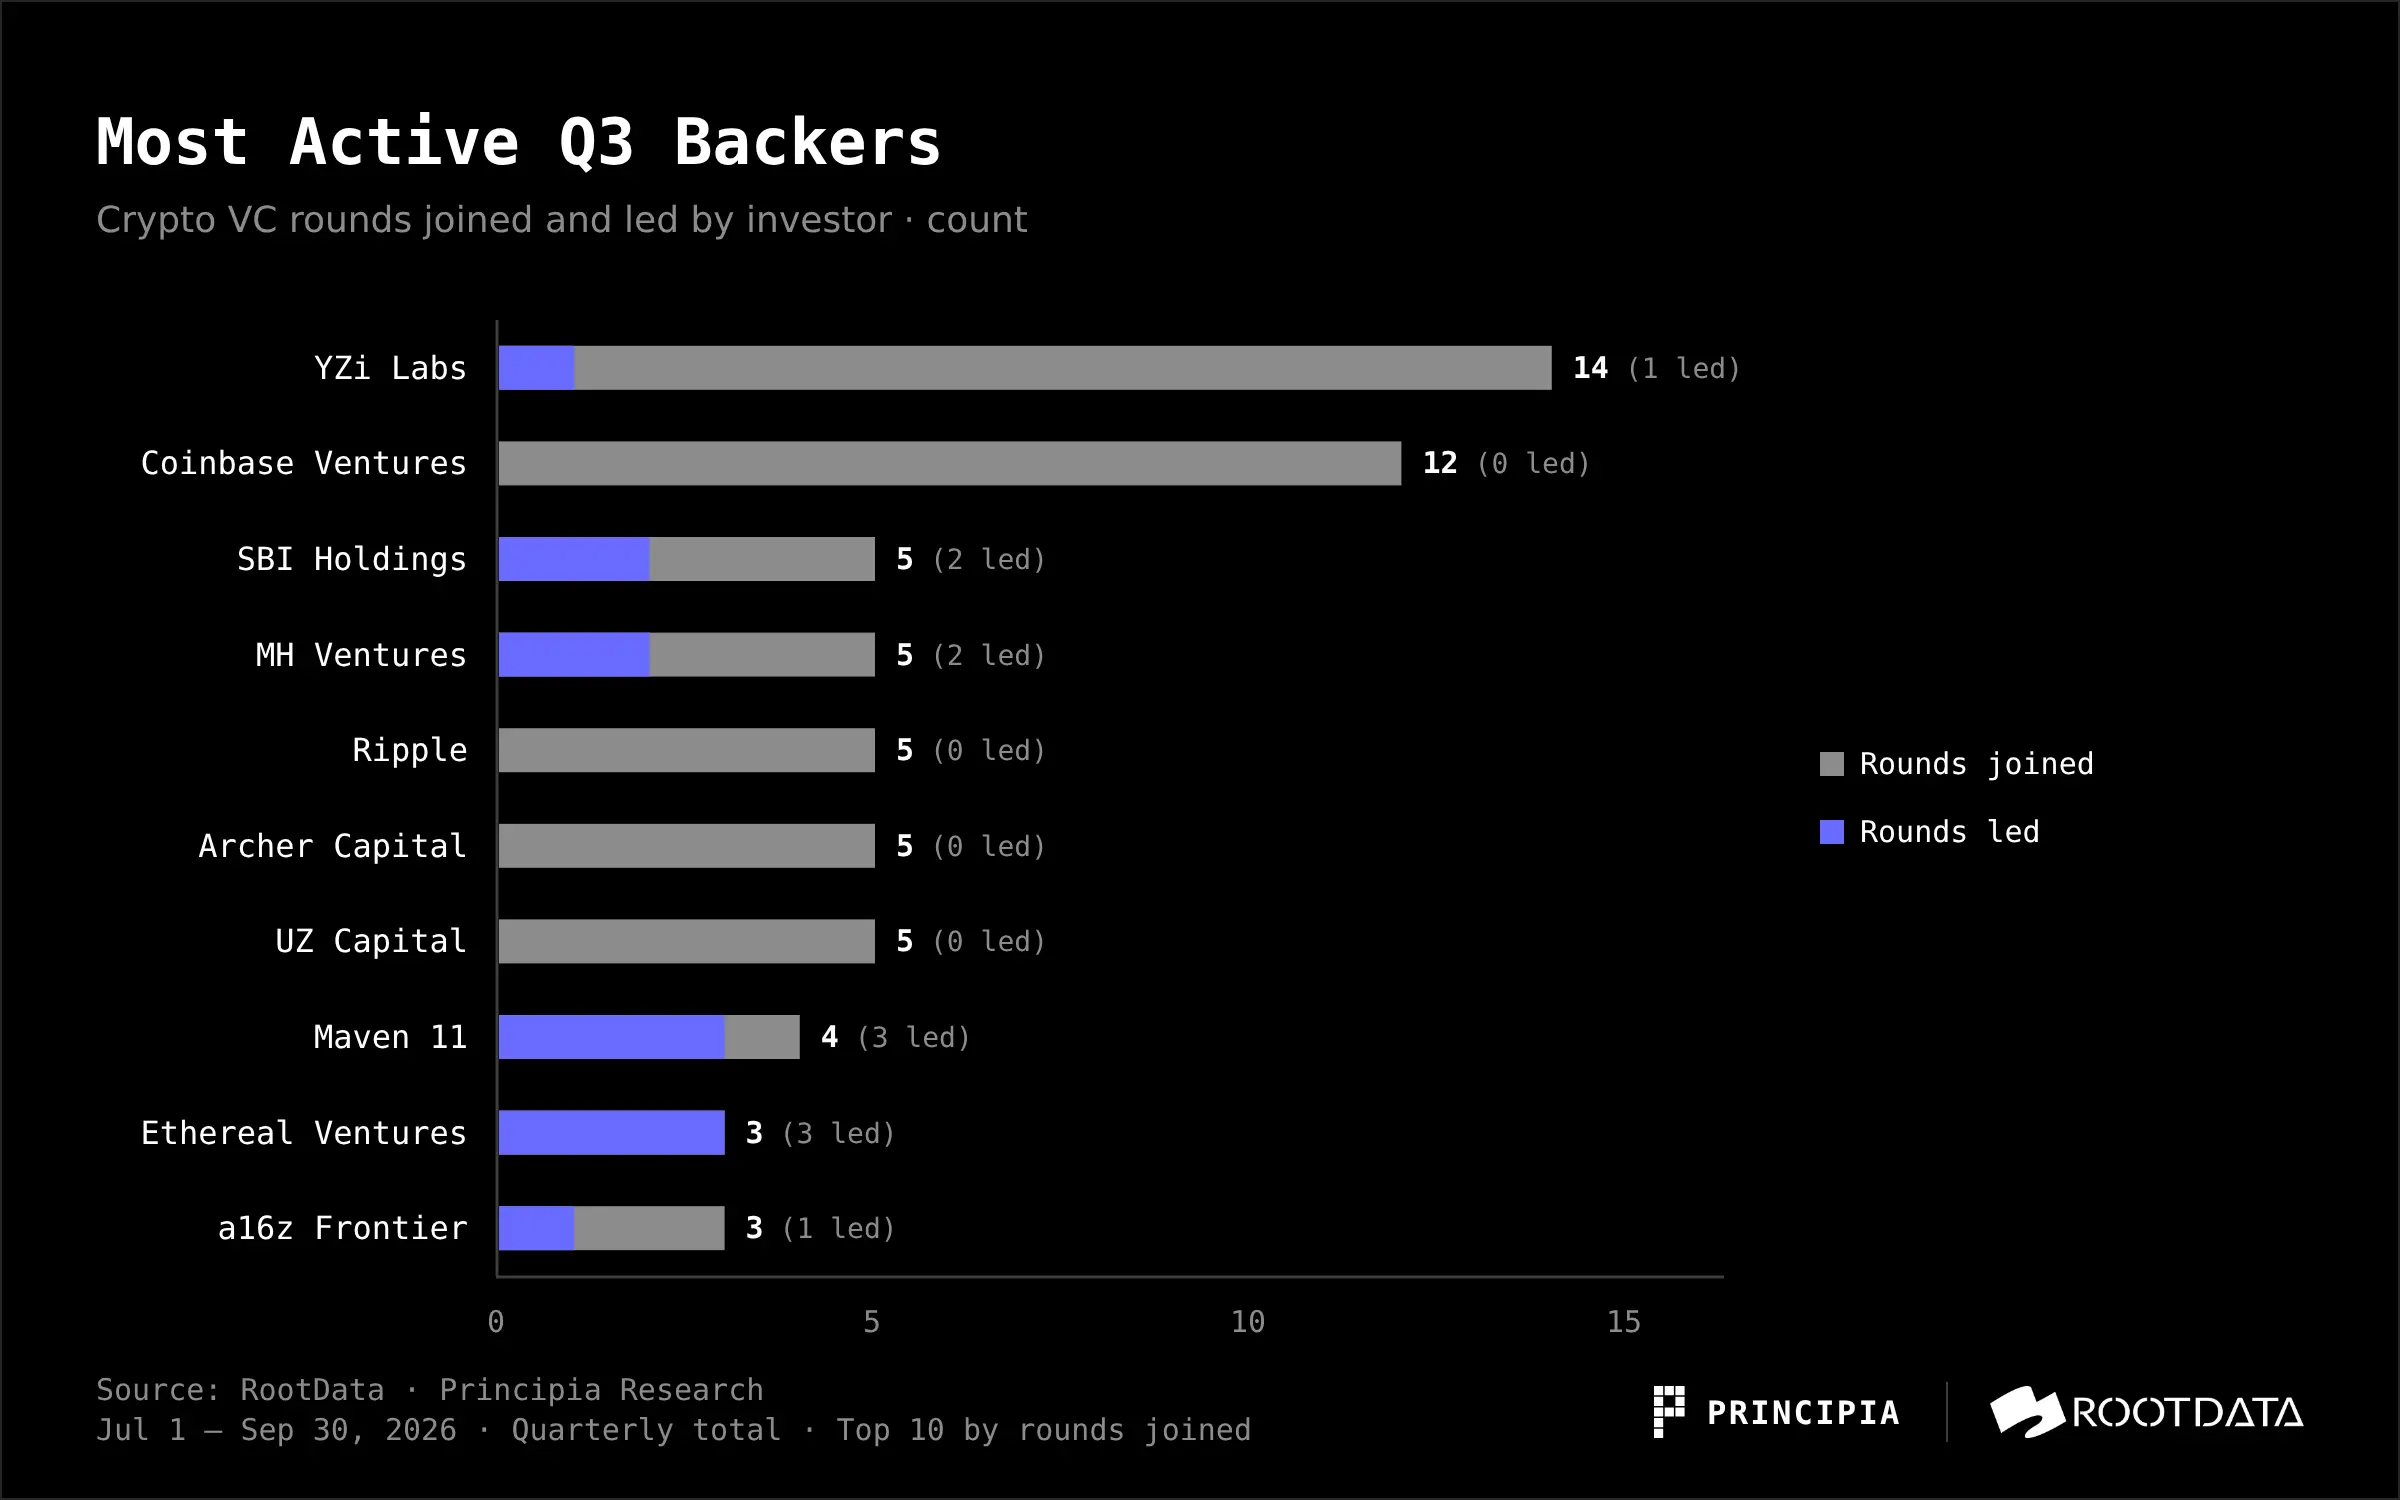
بالمقارنة مع الربع الثاني، تغير القادة. الأكثر نشاطًا في الربع الثاني كانوا Coinbase Ventures (13 مرة)، وAnimoca Brands (12 مرة)، وa16z Frontier (المعروفة سابقًا باسم a16z Crypto، 8 مرات)، مع قيادة Paradigm أيضًا لـ 4 صفقات. هذا الموسم، تم تسليم المزيد من قوة التسعير إلى المؤسسات المالية التقليدية المذكورة أعلاه.
5. المزيد من الشركات الجديدة، والشركات القائمة تجمع أموالاً كبيرة
جمعت الشركات التي تأسست في عام 2021 وما قبله 2.30 مليار دولار عبر 51 جولة تمويل هذا الموسم، وهو ما يمثل أكثر من نصف المبلغ المعلن. الشركات الجديدة التي تأسست بعد عام 2025 كان لديها أكبر عدد من الجولات، حيث بلغ 67 جولة، لكنها جمعت 0.63 مليار دولار فقط.
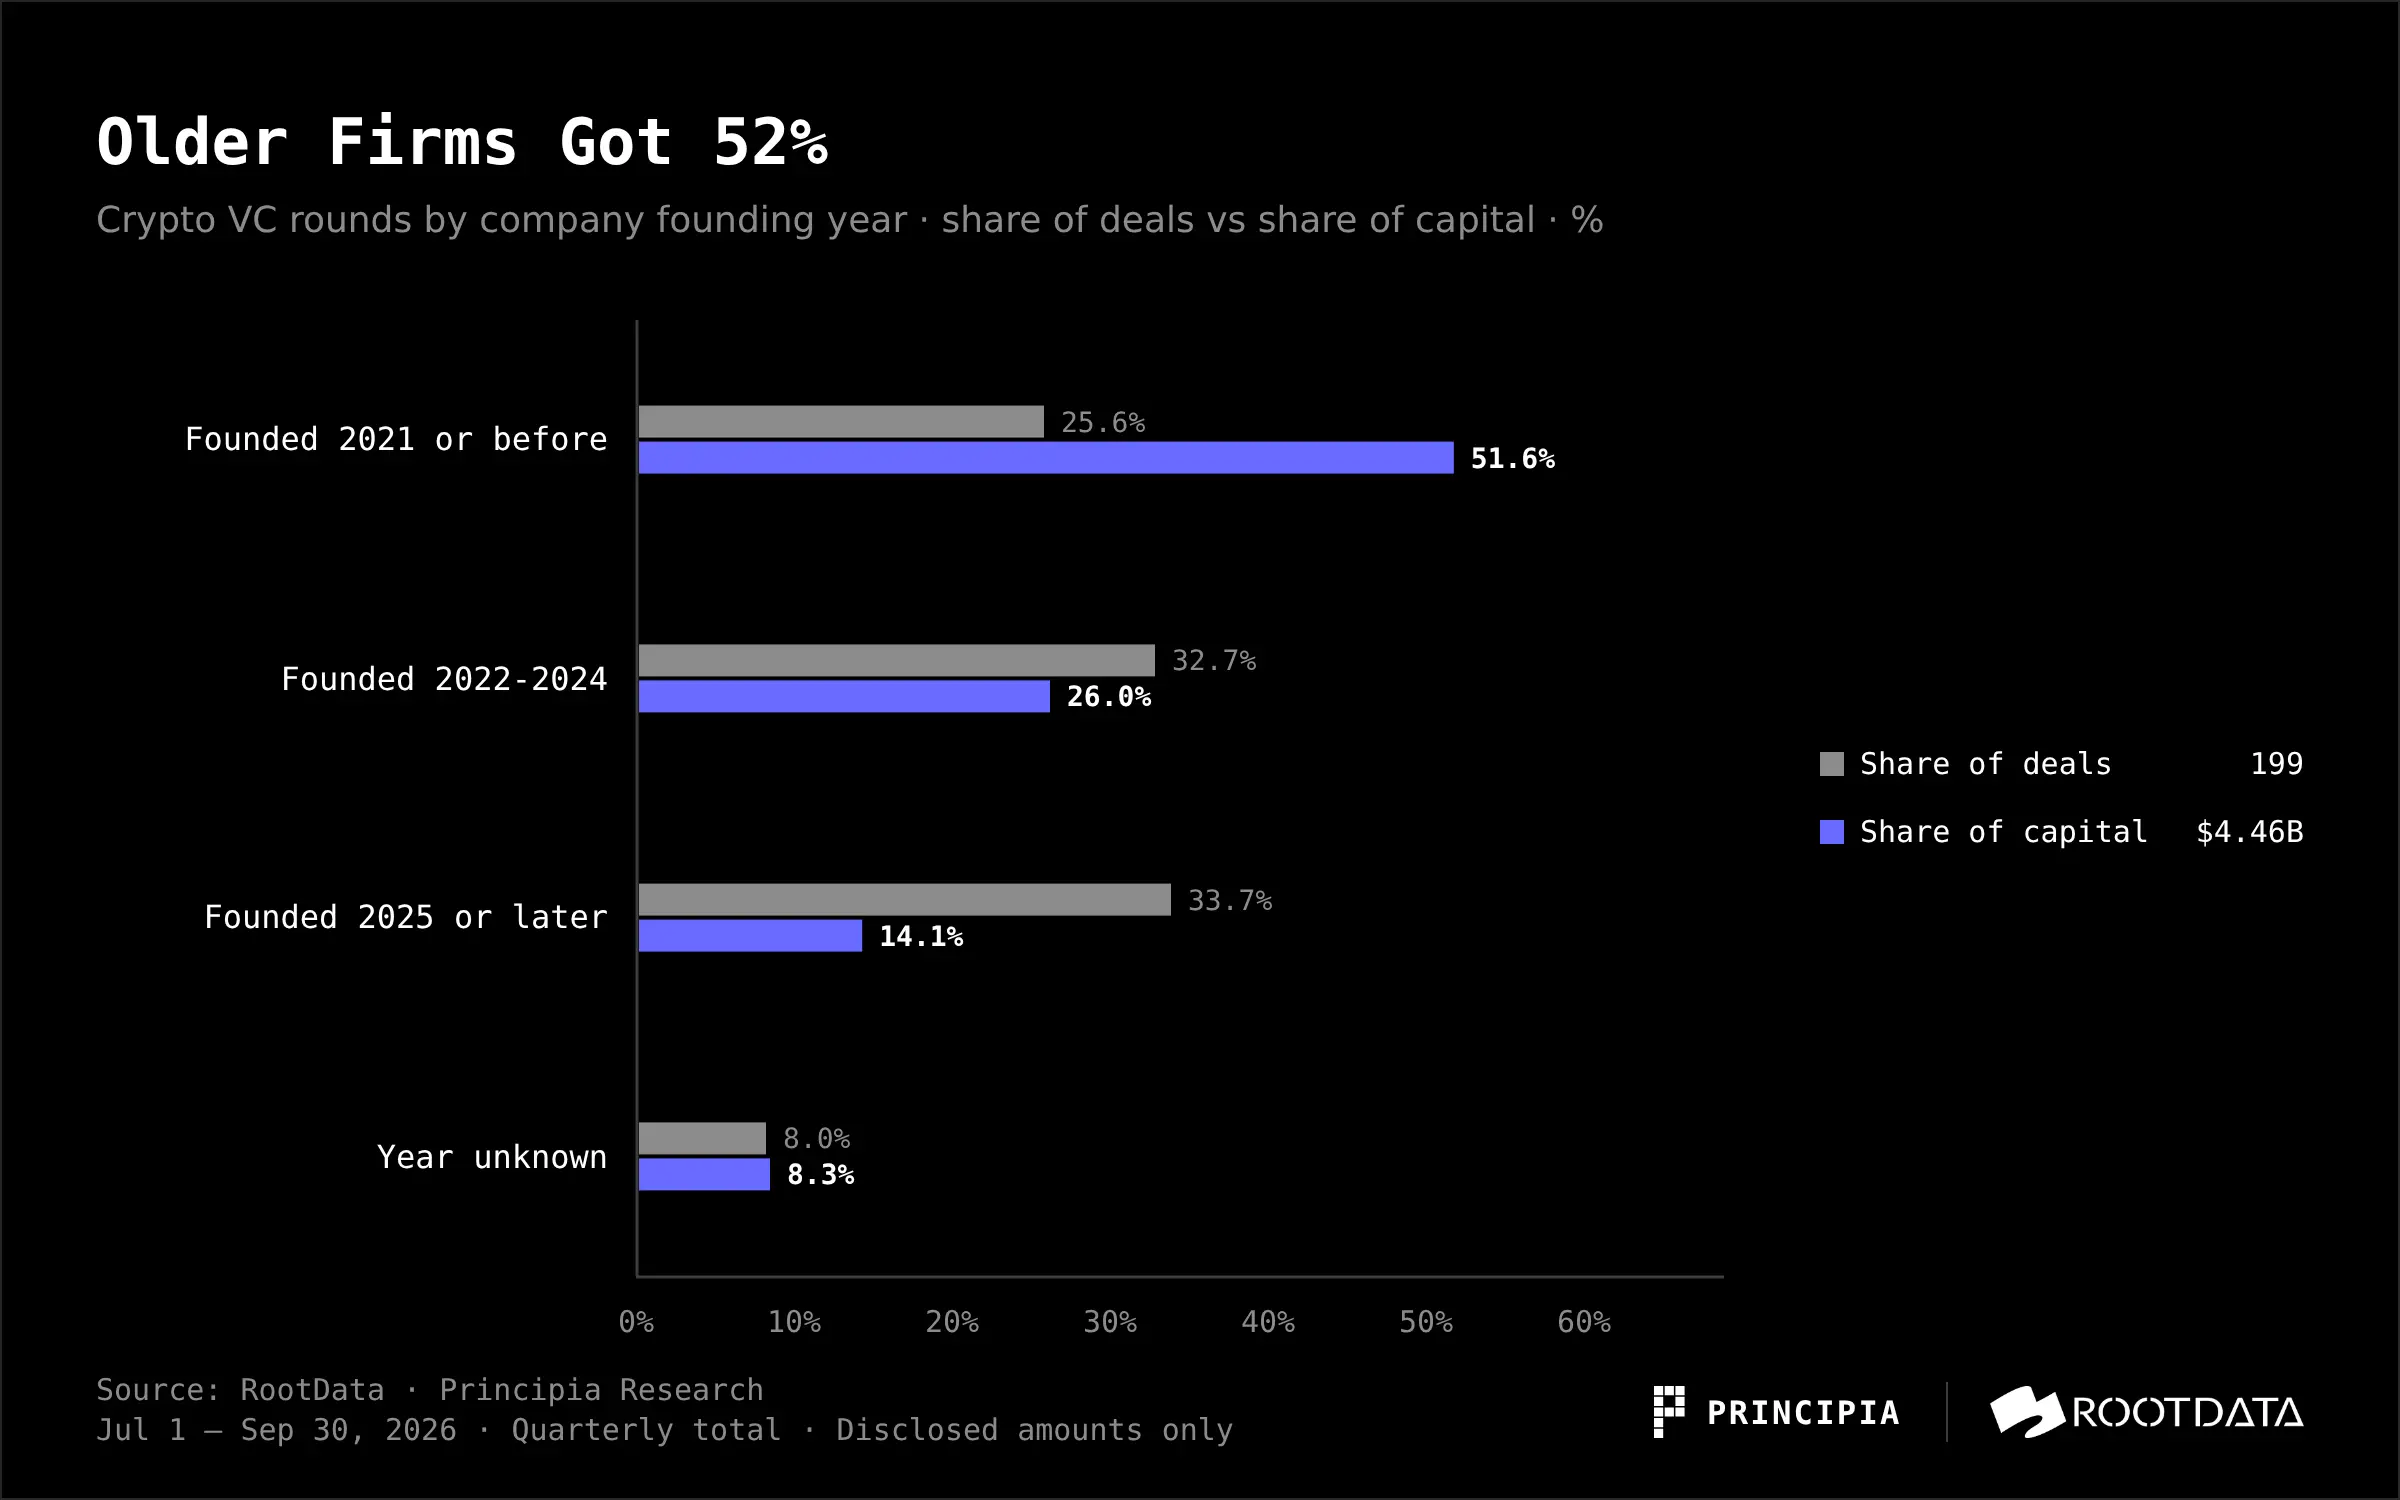
قائمة الشركات القائمة التي تجمع مبالغ كبيرة من التمويل مألوفة: Crypto.com (تأسست عام 2016)، وKraken (2011)، وRipple (2013)، وSecuritize (2017). لديهم إيرادات وتراخيص وأعمال قيمة، وهذا يتوافق تمامًا مع تفضيلات التمويل هذا الموسم.
6. الولايات المتحدة لا تزال مهيمنة جغرافيًا
يغطي حقل الدولة في RootData 53 مشروعًا فقط من أصل 192 مشروعًا (28%)، وهو ما يعادل 55 صفقة و2.19 مليار دولار، أي حوالي نصف إجمالي المبلغ المعلن لهذا الموسم. في هذه العينة، كان لدى الولايات المتحدة 28 صفقة بإجمالي 1.52 مليار دولار؛ وسنغافورة 10 صفقات بإجمالي 444 مليون دولار، مع استحواذ Crypto.com على 400 مليون دولار من ذلك.
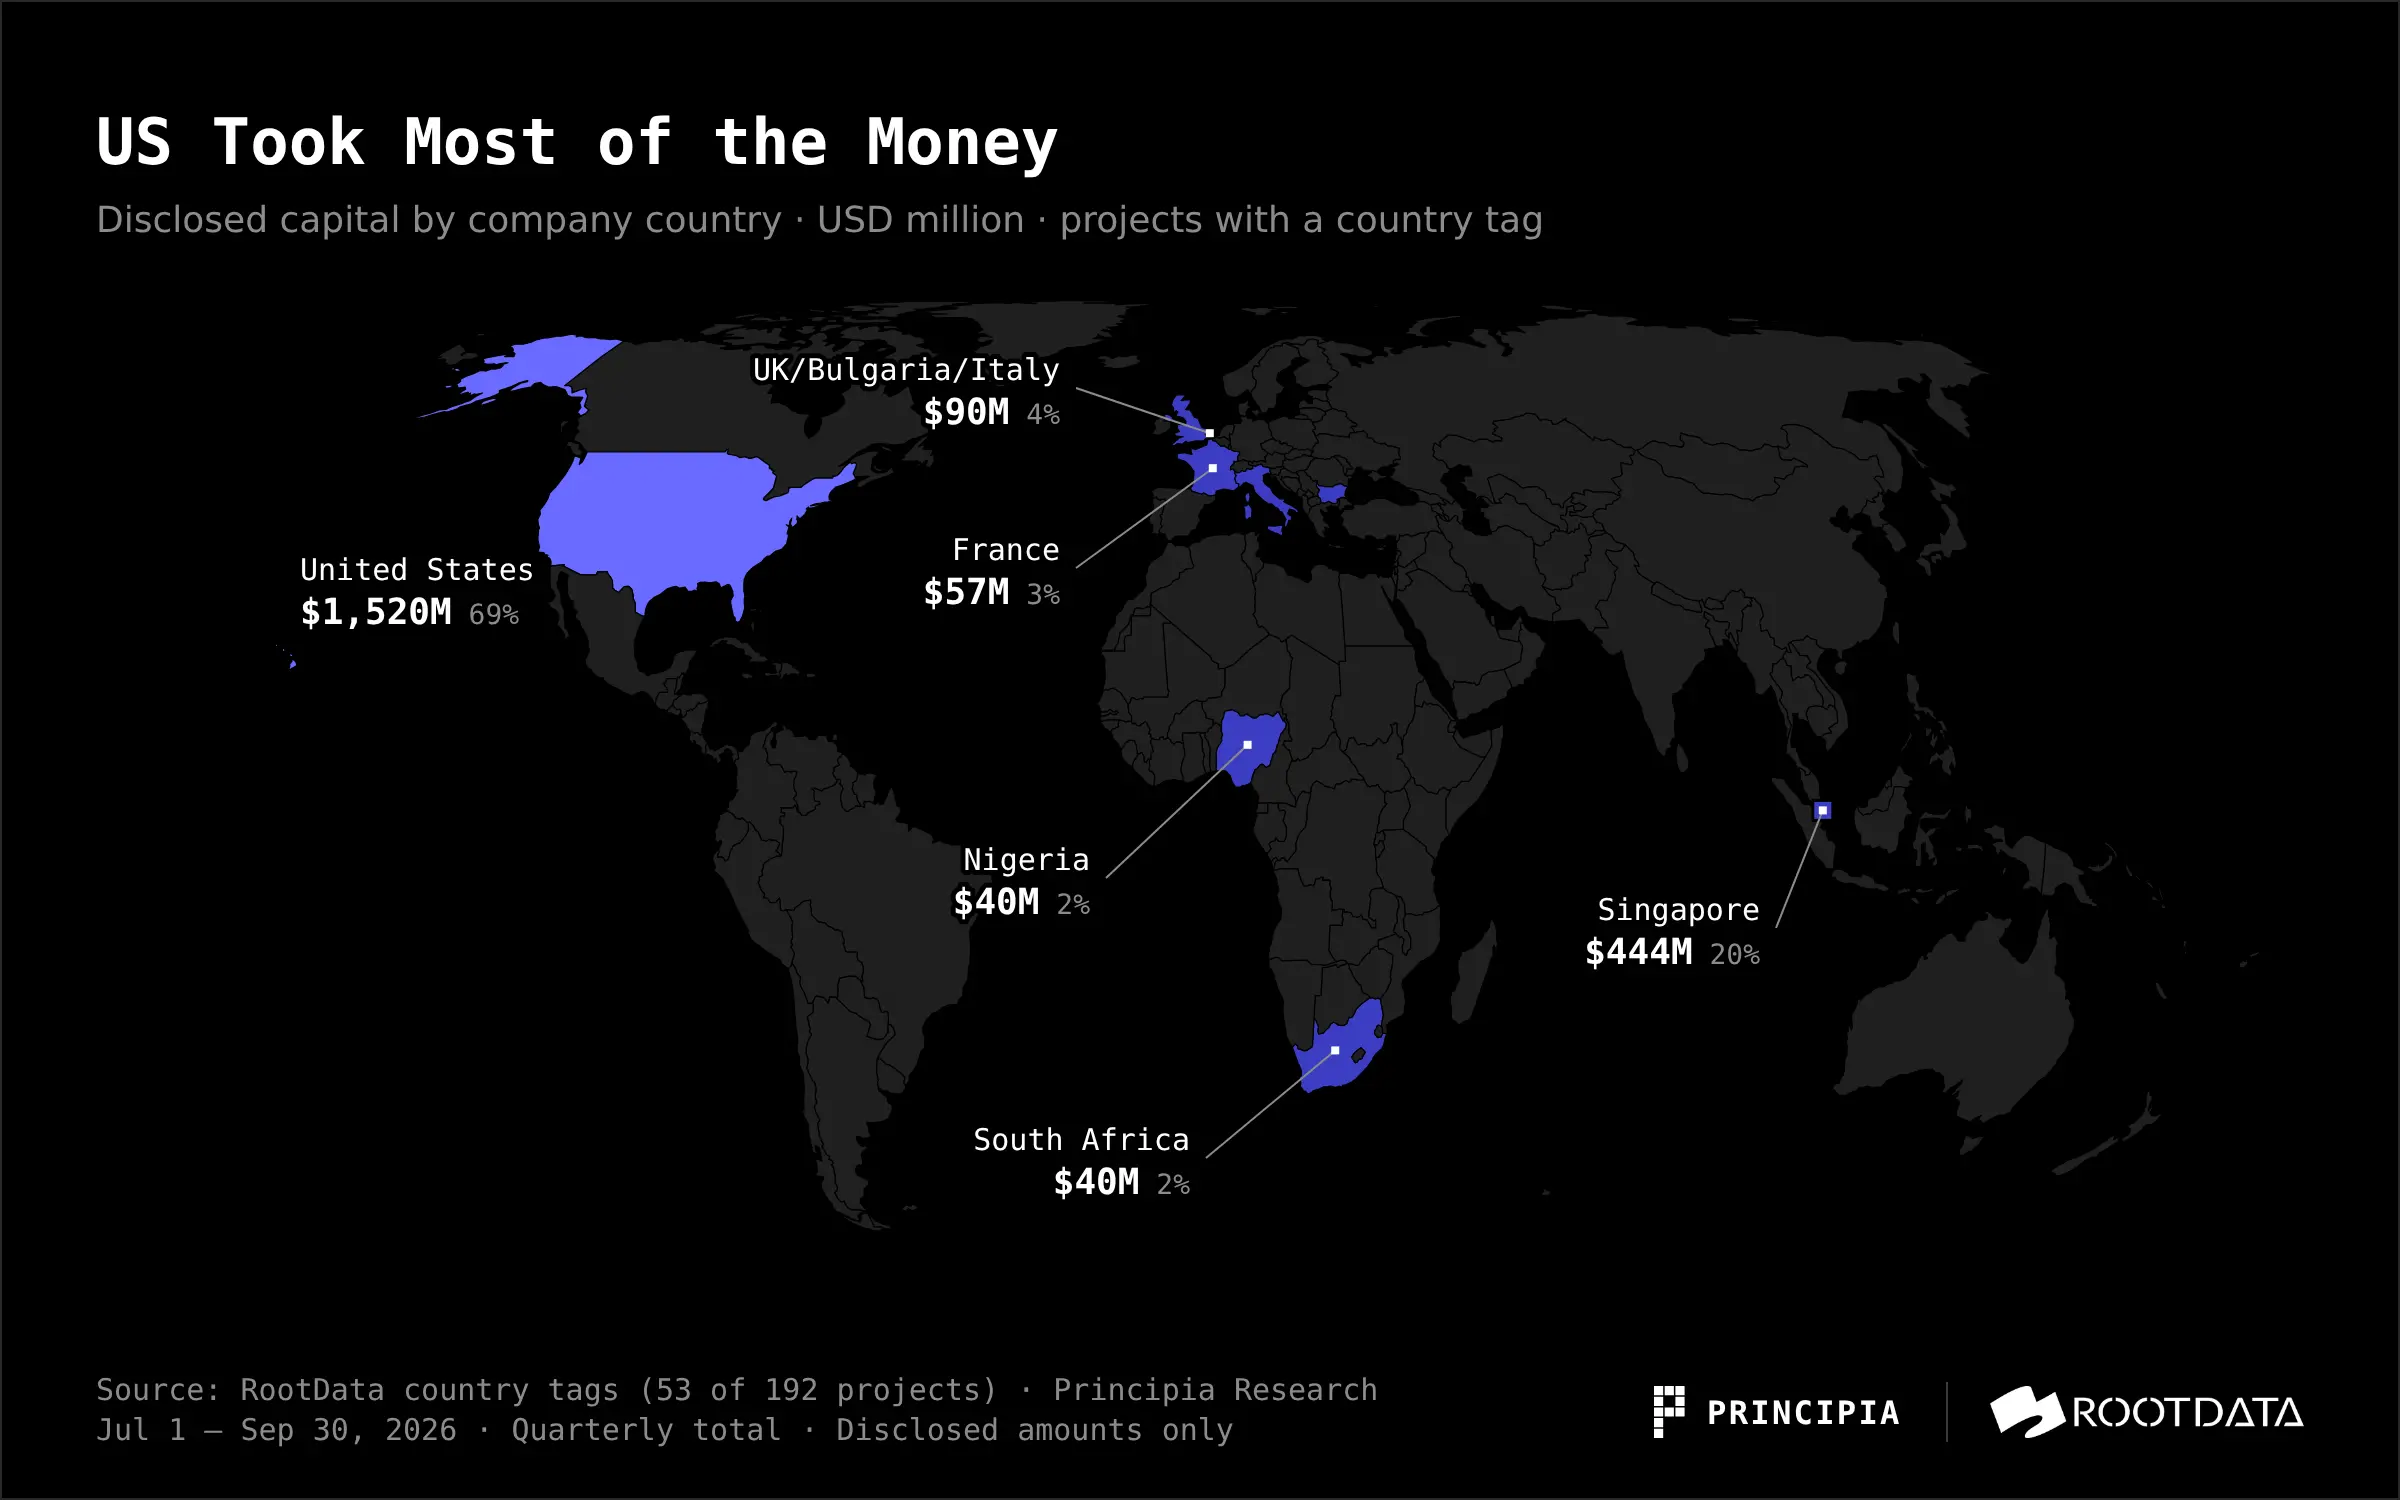
الدول المتبقية متفرقة تمامًا. استحوذت المملكة المتحدة وبلغاريا وإيطاليا على 90 مليون دولار لكل منها، وفرنسا 57 مليون دولار، ونيجيريا وجنوب أفريقيا 40 مليون دولار لكل منهما؛ وكان لدى هونغ كونغ 3 صفقات، واليابان صفقتان، بمبالغ صغيرة جدًا. على الرغم من هذه التغطية المنخفضة، فإنها لا تزال تشير إلى أن التمويل يظل مركّزًا بشكل كبير في الولايات المتحدة، مع أن الصفقات الكبيرة في آسيا تأتي أساسًا من البورصات في سنغافورة.
7. جمع التمويل: ذخيرة الجولة القادمة محدودة
يعتمد مقدار ما يمكن استثماره في السوق الأولي في النهاية على مقدار ما يمكن للصناديق جمعه. وفقًا لـ Galaxy Research، أكملت 3 صناديق رأس مال استثماري جديدة فقط للعملات المشفرة جمع التمويل هذا الموسم، بإجمالي حوالي 1.3 مليار دولار، وهو أدنى عدد من الصناديق الجديدة منذ الربع الثالث من عام 2019. على أساس سنوي، يبلغ جمع التمويل هذا العام حوالي 8.2 مليار دولار، وهو أقل قليلاً من 8.75 مليار دولار المتوقعة لعام 2025. يبلغ متوسط حجم الصندوق هذا العام حوالي 386 مليون دولار، مع وسيط يبلغ 71 مليون دولار فقط: معظم الصناديق الجديدة صغيرة، بينما رفعت صناديق كبيرة قليلة المتوسط.
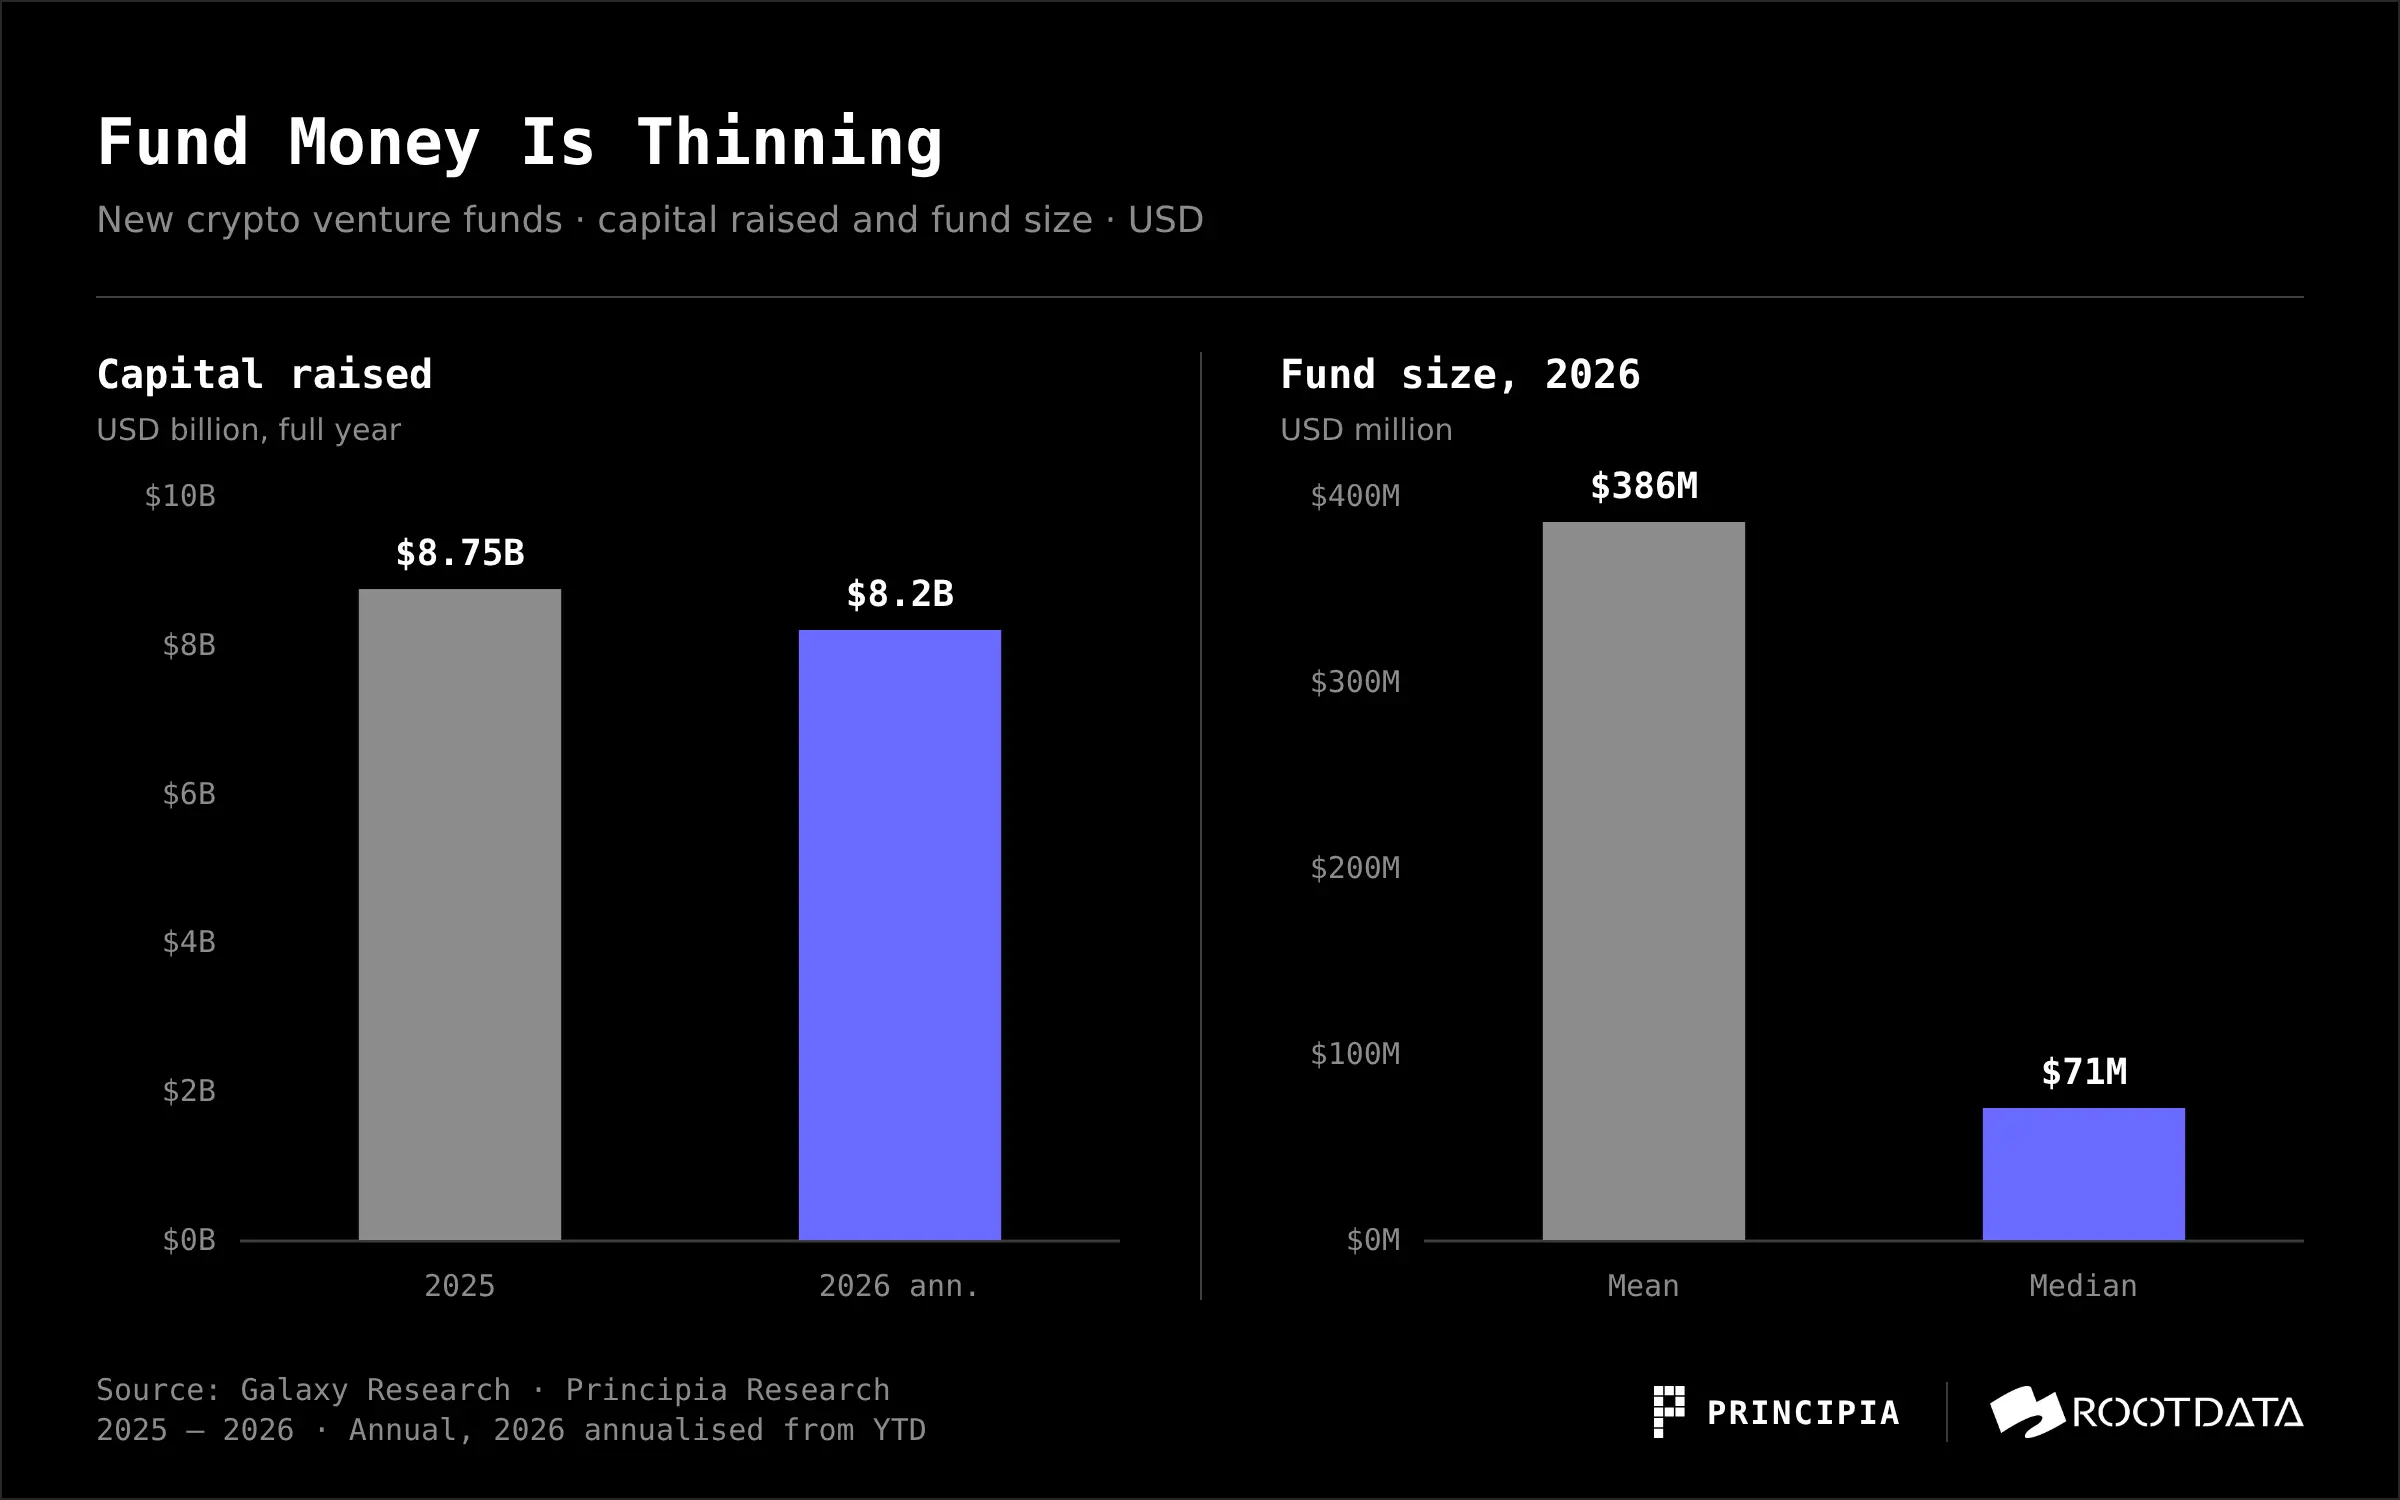
صعوبة جمع التمويل وتبريد جانب الاستثمار وجهان لعملة واحدة: صناديق الاستثمار المتداولة الفورية، وشركات خزينة الأصول الرقمية، والذكاء الاصطناعي كلها تتنافس على تخصيص المستثمرين المؤسسيين. حكمنا هو أن التمويل المحدود من جانب المستثمرين المؤسسيين سيجعل مديري الصناديق أكثر حذرًا: إعطاء الأولوية لدعم جولات المتابعة للمشاريع المستثمرة بالفعل ووضع المزيد من الرهانات على الشركات ذات الإيرادات والتراخيص. هذا هو بالضبط الاتجاه الذي انعكس في جانب الاستثمار هذا الموسم.
8. الخلاصة
بشكل عام، هدأ نشاط الاستثمار في رأس المال الاستثماري في الربع الثالث؛ تدفقت الأموال نحو القنوات المالية التي يمكنها فرض رسوم، وامتلاك تراخيص، ومقاصة المعاملات، مع تسليم قوة التسعير بشكل متزايد للمؤسسات المالية التقليدية؛ واجه جمع التمويل من المستثمرين المؤسسيين في رأس المال الاستثماري برودة، ووضع التمويل اللاحق للشركات الناشئة ليس متفائلاً.
بالنسبة لرواد الأعمال، أصبح توقيت جمع مبالغ كبيرة من التمويل متأخرًا، والمتطلبات أقرب إلى تلك الخاصة بالشركات الناضجة: الإيرادات والتراخيص وقنوات التوزيع من المرجح أن تترجم إلى تقييم أكثر من السرديات. انخفض التمويل في المراحل المبكرة بشكل كبير، وانخفضت الرغبة في المخاطرة لدى رأس المال الاستثماري، وهناك حاجة للاستعداد للتحدث ببيانات المنتج وقبول جولات أولى أصغر.
بالنسبة للمستثمرين والمستثمرين المؤسسيين، فإن انتعاش أسعار العملات المشفرة لم ينتقل تلقائيًا إلى السوق الأولي. هذا الموسم، ارتفع سعر البيتكوين بنحو 43%، لكن التمويل استمر في الانخفاض، وفشل السيناريو القديم "ارتفاع أسعار العملات يؤدي إلى ازدهار رأس المال الاستثماري" مؤقتًا. انتعشت مبالغ الصفقات المتوسطة المدى من 20 إلى 100 مليون دولار على أساس ربع سنوي، لكن عدد صفقات الأسهم ظل ثابتًا، مما يتطلب المزيد من بيانات الأرباع لتأكيد الاتجاه.
ما الذي يجب مراقبته في الربع الرابع:
هل يمكن للتمويل التقليدي أن يواصل المشاركة؟ هذا الموسم، شملت 45% من المبالغ المعلنة هذه المؤسسات. هل هذا تغيير هيكلي أم مجرد مصادفة لعدد قليل من الصفقات الكبيرة؟ سيقدم الربع الرابع الإجابة.
هل يمكن لأسعار العملات المشفرة أن تنتقل إلى الجولات المبكرة؟ فقط انتعاش عدد الجولات المبكرة الصغيرة سيشير إلى تعافٍ حقيقي في جانب ريادة الأعمال.
السياسات وجمع التمويل. تقدم قانون CLARITY وما إذا كانت الصناديق الجديدة يمكنها إكمال جمع التمويل قبل نهاية العام.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.