جولدمان ساكس: السوق الصاعدة الأمريكية قد تشهد «اندفاعة أخيرة» قبل 2027، لكن ما يليها يشبه إلى حد كبير ما قبل انفجار فقاعة 2000
 Odaily
الكاتب الأصلي: شو تشاو
المصدر الأصلي: وول ستريت سي إن
نقطة التحول في السوق تقترب. حذر توني باسكوارييلو، الرئيس العالمي لأعمال صناديق التحوط في جولدمان ساكس، من أن الاتجاه الرئيسي للسوق الصاعدة الأمريكية لم ينكسر بعد، لكنه دخل مرحلة العد التنازلي. ويتوقع أن يكمل مؤشر ستاندرد آند بورز 500 جولة صعود أخيرة قبل نقطة التحول، ثم يواجه في عام 2027 أكبر صدمة في صافي المعروض من الأسهم منذ انفجار فقاعة الإنترنت عام 2000.
أشار باسكوارييلو في تقريره الأسبوعي الأخير إلى أن المتغيرات الأساسية الثلاثة التي قادت الأداء القوي للسوق الأمريكية خلال السنوات الأربع الماضية — نمو الأرباح، وتدفقات رأس المال، وسردية الذكاء الاصطناعي — قد ساءت اتجاهاتها الحدية بشكل متزامن. وقال صراحة: «أتوقع أن يكمل المؤشر اندفاعة أخيرة قبل نقطة التحول، لكن عام 2027 محكوم عليه بأن يكون عامًا بعوائد أضعف»، محذرًا من أن المستوى الأساسي لتقلب المؤشر سيشهد ارتفاعًا اتجاهيًا.
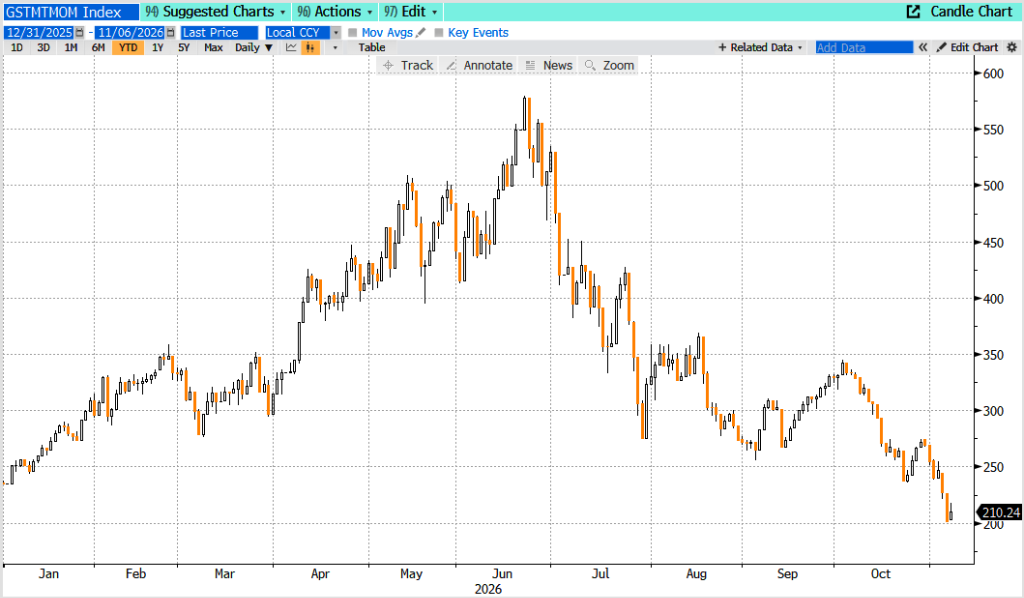
والجدير بالملاحظة أنه في الأسبوع نفسه، استشهد ريتش بريفوروتسكي، وهو استراتيجي آخر في جولدمان ساكس، في تقريره المعنون «1998 أم 2000؟» بمقارنة مع ذروة فقاعة الإنترنت في هذه الموجة الحالية — مما يعني أنه خلال أسبوع واحد، ظهرت داخل جولدمان ساكس إشارتان ضمنيتان إلى انهيار أسهم التكنولوجيا عام 2000. وفي الوقت نفسه، انخفض مؤشر ناسداك 100 خلال الجلسة بنسبة 6.36% في لحظة ما هذا الأسبوع، وهو أكبر انخفاض يومي منذ جائحة كوفيد-19، كما أن صناديق التحوط تخلت تقريبًا عن جميع أرباحها المحققة هذا العام.
نمو الأرباح يبلغ ذروته، وزخم الصعود يصعب استمراره
على صعيد الأرباح، بلغ معدل نمو أرباح مؤشر ستاندرد آند بورز 500 في الربع الثاني 33%، ومن المتوقع أن يصل إلى 35% في الربع الثالث، وأشار إلى أن «هذا هو أسرع نمو للأرباح منذ 30 عامًا باستثناء فترات التعافي بعد الركود الاقتصادي».
ومع ذلك، أصبح تباطؤ النمو حدثًا مرجحًا بدرجة كبيرة. اعترف باسكوارييلو بأن السوق شديدة الحساسية لمعدل التغير، «فالتوتر بين معدل التغير ومستوى النمو هو التناقض الجوهري الذي أزنّه مرارًا وتكرارًا، وهذا التناقض يزداد تعقيدًا». ورغم أن جولدمان ساكس يتوقع أن تحقق ربحية السهم لمؤشر ستاندرد آند بورز نموًا بنحو 18% في العام المقبل، وأن البيانات التاريخية تُظهر أن احتمالات نجاح المضاربين على الارتفاع ما زالت قائمة، إلا أنه قال بوضوح: «أصبح من الصعب بشكل متزايد تصور أن الأرباح يمكن أن توفر مرة أخرى ذلك النوع من الإمكانات الصعودية التي تمتعنا بها في السنوات الأخيرة».
كما أشار بشكل خاص إلى أن توقعات أرباح جولدمان ساكس «حساسة للغاية تجاه الإنفاق الرأسمالي على الذكاء الاصطناعي»، وأن التطورات هذا الأسبوع جعلت مخاطر الهبوط لهذه التوقعات ترتفع بشكل ملحوظ.
تدهور أوضاع السيولة، وصافي المعروض في 2027 يسجل أعلى مستوى منذ 2000
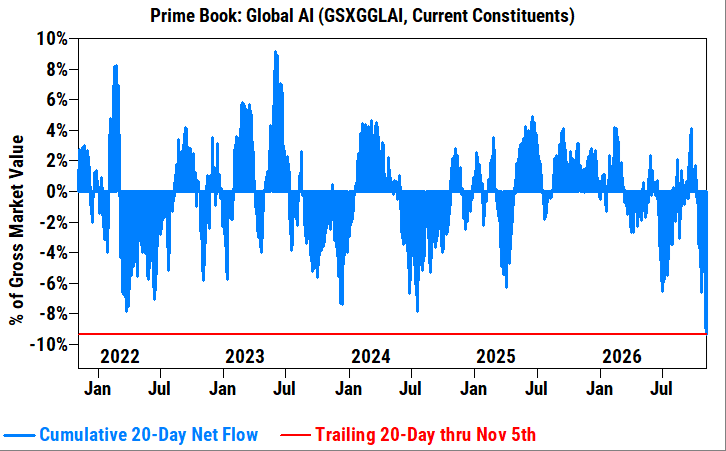
الإشارات على صعيد تدفقات رأس المال أكثر خطورة. كتب باسكوارييلو أن السوق استوعبت خلال الأشهر الثلاثة الماضية ضغوط بيع واسعة وعميقة، وأن موجة البيع هذا الأسبوع دخلت حالة «انفجار شامل». ووفقًا لبيانات الوساطة الرئيسية في جولدمان ساكس، وباحتساب آخر 20 يوم تداول، بلغت وتيرة بيع صناديق التحوط لأسهم الذكاء الاصطناعي العالمية أسرع مستوى في أكثر من خمس سنوات، بأكثر من 3 انحرافات معيارية عن المتوسط.
كما توقف المشترون بشكل جماعي. ضعف قوة إعادة شراء الشركات لأسهمها، وانكماش مشتريات المستثمرين الأجانب، وقيام الاستراتيجيات الكمية مثل CTA بالبيع الميكانيكي، شكلت معًا ما يشبه «إضراب المشترين».
والأكثر إثارة للقلق هو ضغط المعروض في عام 2027: أشار باسكوارييلو بوضوح إلى أن صافي الزيادة في معروض الأسهم الأمريكية في عام 2027 من المتوقع أن يسجل أعلى مستوى منذ عام 2000. فتضافر خطوط الاكتتابات العامة الأولية الكبيرة مثل سبيس إكس وأنثروبيك مع تحول التدفقات النقدية للشركات (الحاجة إلى إعطاء الأولوية للإنفاق الرأسمالي بدلاً من إعادة الشراء) سيخلق ضغوطًا على جانبي العرض والطلب في آن واحد. ورغم أنه كان متفائلًا نسبيًا بشأن أوضاع السيولة في الأسابيع الثمانية الأخيرة من العام، وأشار إلى أن حجم إعادة الشراء ارتفع إلى نحو 5 مليارات دولار يوميًا، إلا أن هذا الدعم قصير الأجل لا يمكنه إخفاء الضغوط الهيكلية لعام 2027.
تصدعات في سردية الذكاء الاصطناعي، وتوسع مخاطر الذيل الأيسر
صنف باسكوارييلو سردية الذكاء الاصطناعي على أنها «أصعب متغير يمكن تحديده». فعند دخول السوق هذا الأسبوع، كان هناك توقع واسع النطاق بأن نمو الإنفاق الرأسمالي لعمالقة التكنولوجيا قد بلغ ذروته — وأظهر إجماع السوق أن معدل النمو ذا الصلة سينخفض من 96% هذا العام إلى 44% في العام المقبل؛ وفي الوقت نفسه، سجل مزودو الخدمات السحابية فائقة النطاق استهلاكًا صافيًا للتدفق النقدي الحر بلغ 31 مليار دولار في الربع الثالث، مما زاد من تراكم القلق في السوق بشأن استمرار «التدفق النقدي الحر السلبي».
ولخص تأثير أحداث هذا الأسبوع على آفاق الذكاء الاصطناعي في أربع نقاط: أولاً، كان الإنفاق الرأسمالي على الذكاء الاصطناعي في السابق بمثابة «وقود الصواريخ» للسوق، لكن السوق الآن مضطرة إلى النظر بجدية في إمكانية استمرار كثافة البناء؛ ثانيًا، وسّعت آفاق الإنفاق الرأسمالي على الذكاء الاصطناعي توزيع النتائج المحتملة، «مما أدخل المزيد من مخاطر الذيل الأيسر إلى سوق كانت في الأصل تطارد الذيل الأيمن فقط تقريبًا»؛ ثالثًا، إذا هدأت وتيرة البناء، فقد تطول الدورة، ويمكن الحفاظ على تفاؤل حذر على المدى المتوسط؛ رابعًا، من الصعب ألا يتم ضغط الإمكانات الصعودية للشركات المزودة للأدوات والبنية التحتية للذكاء الاصطناعي.
أما ريتش بريفوروتسكي صاحب الموقف المتفائل، فيميل إلى تشبيه هذا التصحيح بعام 1998 بدلاً من 2000، معتبرًا أنه حدث سيولة وليس نهاية دورة، «فتأجيل بناء مراكز البيانات لا يعني تدمير الطلب على القدرة الحاسوبية». لكنه اعترف أيضًا بأن «أوجه التشابه المقلقة مع عام 2000 تكمن في ضخامة حجم الإنفاق وعدم اليقين بشأن العوائد» — وهو ما يتوافق تمامًا مع تحذير باسكوارييلو بشأن المعروض في عام 2000.
إصلاح التقييمات يوفر وسادة، لكن سوق الائتمان أطلق إنذارًا مبكرًا
لم يتجاهل باسكوارييلو الحجة الأساسية للمضاربين على الارتفاع: فبعد هذه الموجة من خفض التقييمات، «أصبح السوق عند مستويات تقييم معقولة». وأشار إلى أن مضاعفات الربحية الآجلة لكل من ناسداك 100 ومؤشر فيلادلفيا لأشباه الموصلات أصبحت أقل من مستوياتها قبل إطلاق ChatGPT في نوفمبر 2022، بنحو 4 مضاعفات تقييم أرخص، وانخفض مضاعف الربحية الآجل لناسداك 100 إلى 18.4 مرة، وهو أدنى مستوى منذ عام 2020.
ومع ذلك، كشف في نهاية التقرير عن قلق أعمق: أخبره مؤخرًا مستثمران يثق بهما بشدة أن «سوق الأسهم مفرطة في الرضا عن النفس مقارنة بسوق الائتمان». وبالنظر إلى إعادة طرح مسألة رفع أسعار الفائدة في ديسمبر في النقاش، والضغوط على السندات عالية العائد المرتبطة بالذكاء الاصطناعي، وأكبر ضغط صافٍ للمعروض في عام 2027، فإن سوق الائتمان بدأت أولاً في تسعير مشاكل تمويل البناء — وما إذا كانت سوق الأسهم قد عكست ذلك بشكل كافٍ لا يزال السؤال الجوهري المعلق.
الاستنتاج النهائي لباسكوارييلو واضح وحذر: الاتجاه الرئيسي للسوق الصاعدة ما زال قائمًا، وقد تكون هناك موجة صعود أخيرة في نهاية العام، لكن «نقطة التحول» أصبحت جزءًا من التوقعات، وسيكون عام 2027 بيئة تداول «تتطلب مرونة أكبر».
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.