من سيتحمل تكلفة تأجيل مراكز بيانات الذكاء الاصطناعي؟
 Blockbeats
TL;DR
· في 5 نوفمبر، انخفض مؤشر ناسداك بنسبة 5.5%، وسجلت أسهم الرقائق ثاني أكبر انخفاض يومي في التاريخ. تعكس عمليات البيع بعد الانتخابات مخاوف من تباطؤ توسع مراكز البيانات.
· تشير تقديرات جولدمان ساكس وCleanview إلى أن الولايات التي قد تشدد القواعد أو تدعم تأجيل الموافقات تمثل حوالي 45% و41% من السعة المخططة في الولايات المتحدة على التوالي. يختلف منهج التقديرين، لكن كلاهما يشير إلى تعرض المشاريع الجديدة لمخاطر السياسات.
· من المرجح أن تستفيد مراكز البيانات التي تعمل بالفعل من شح المعروض. ارتفعت عدة مؤشرات لتأجير H100 (وحدة معالجة الرسوميات من إنفيديا)، مما يعكس استمرار الطلب على القدرة الحاسوبية المتاحة، لكن لا يمكن استنتاج عائد استثمار العملاء النهائيين من ذلك.
· تمضي جوجل قدمًا في مشروع بقيمة 17 مليار دولار في وايومنغ، مع دمج تكاليف إمداد الطاقة في تصميم المشروع. ترفع اللوائح التنظيمية الإنفاق على المعدات لكل مشروع، وقد تؤجل أيضًا الاعتراف بإيرادات الموردين.
· ذكرت رويترز أنه بعد عمليات البيع، أجل متداولو أسعار الفائدة توقعاتهم لرفع الفائدة القادم إلى مارس من العام التالي. تظل أسعار النفط واتجاه التضخم متغيرين رئيسيين في منطق التقييم هذا.
الضغوط السياسية تقع أولاً على المشاريع التي لم تتم الموافقة عليها بعد
في 5 نوفمبر، انخفض مؤشر ناسداك المركب بنسبة 5.5%. فاز الديمقراطيون بمجلسي الكونغرس في انتخابات التجديد النصفي، كما فازوا بانتخابات حكام الولايات في مناطق رئيسية لبناء مراكز البيانات مثل تكساس وجورجيا. بدأت السوق في خفض توقعاتها لموجة البناء الجديدة، ويواجه المطورون الصغار، الذين تضغط عليهم أسعار الفائدة المرتفعة أصلًا في التمويل، ضغوطًا أكبر.
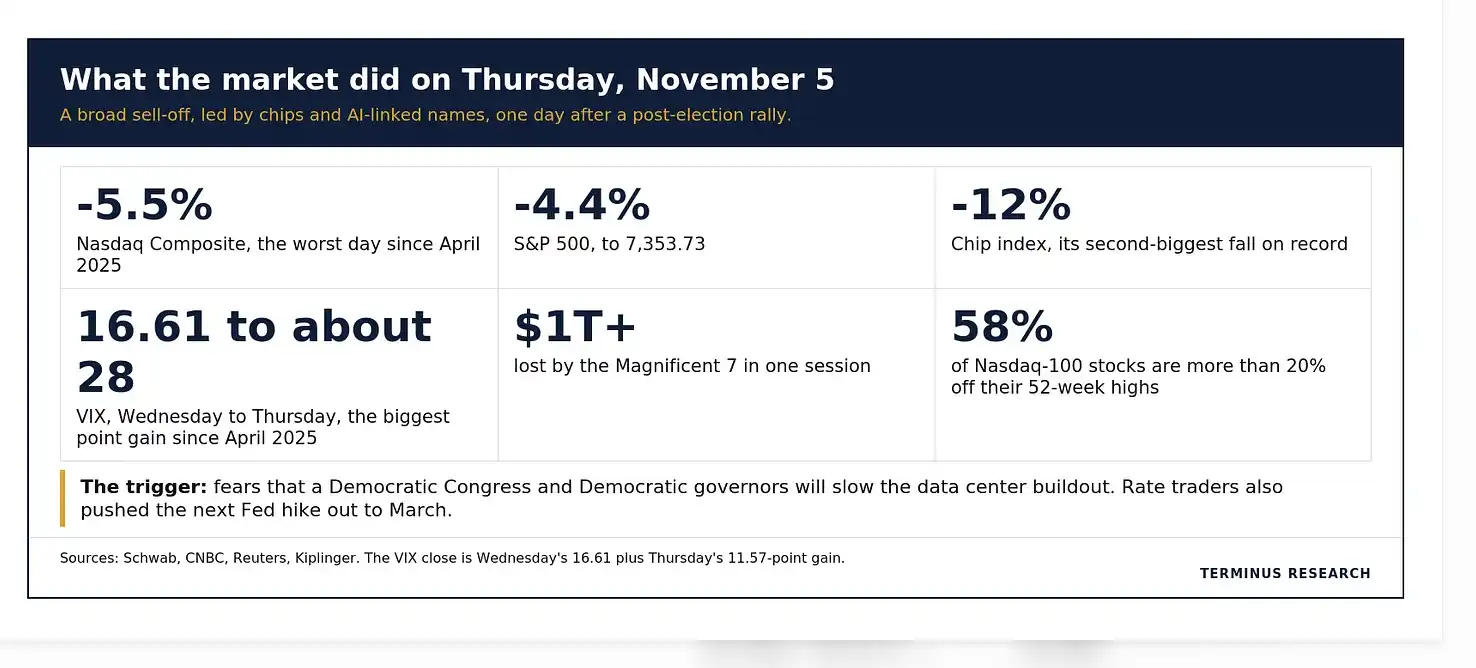
في عمليات البيع بالأسهم الأمريكية في 5 نوفمبر، انخفض ناسداك بنسبة 5.5% ومؤشر الرقائق بنسبة 12%.
ترى Terminus Research أن إجراءات الإيقاف الوطنية تواجه مقاومة من حق النقض الرئاسي، وأن التأثير الأكثر مباشرة يأتي من حكومات الولايات والحكومات المحلية. فواتير الكهرباء السكنية قضية تحظى بدعم الحزبين، وقد تتمثل القيود الفعلية في كيفية توزيع تكاليف الكهرباء والمياه، وما إذا كانت الحوافز الضريبية ستبقى، ومتى ستتم الموافقة على المشاريع الجديدة.
تقدر جولدمان ساكس أن الولايات التي قد تشدد القواعد تمثل حوالي 45% من سعة مراكز البيانات المخططة في الولايات المتحدة، وتكساس وحدها تمثل نحو الربع. حسبت Cleanview بناءً على ما إذا كان حكام الولايات يدعمون إيقاف البناء، فتوصلت إلى نحو 159 جيجاوات، أي 41% من السعة المخططة، وترى أن التأثير المباشر على نحو 56.7 جيجاوات قيد الإنشاء أقل نسبيًا. وفيما يتعلق بتكساس تحديدًا، تستشهد Terminus Research ببيانات تتبع من طرف ثالث تفيد بأن Jefferies تقدر أن نحو 13.1 جيجاوات من المشاريع المعلنة معرضة للخطر. تقيس المجموعتان الوطنيتان نطاق التغطية المحتملة للسياسات، بينما تمثل 13.1 جيجاوات في تكساس تقديرًا لمخاطر المشاريع المعلنة، ويعتمد مقدار السعة التي ستتأجل في النهاية على الموافقات والتمويل وطلب العملاء.
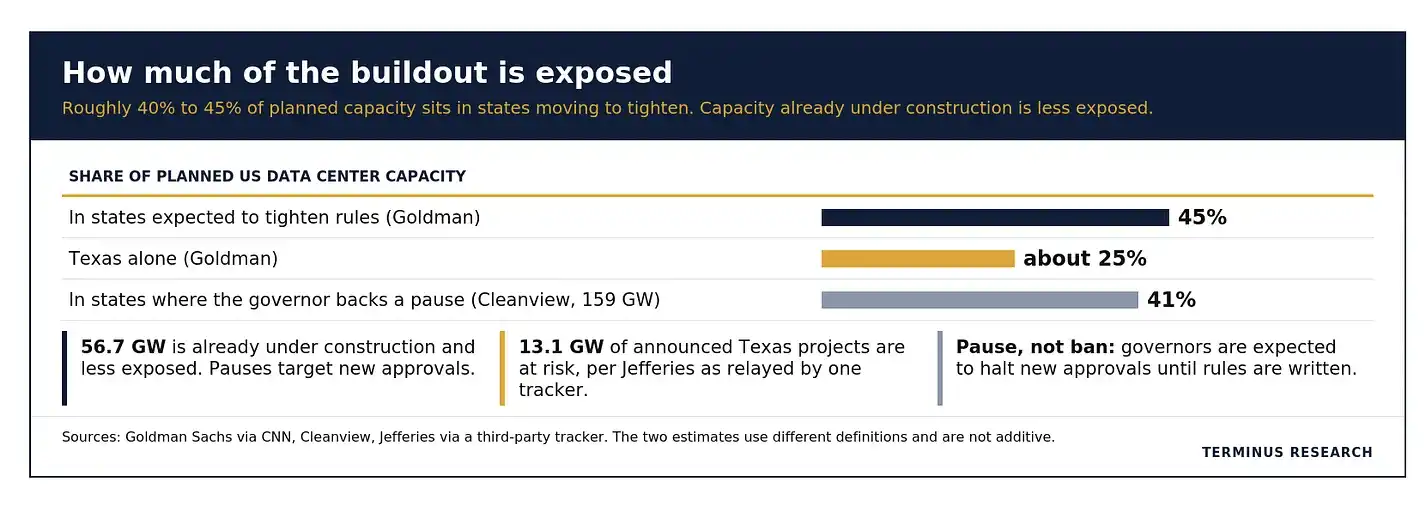
تقدر جولدمان ساكس وCleanview أن حوالي 45% و41% من سعة مراكز البيانات المخططة في الولايات المتحدة تقع في ولايات قد تشدد القواعد أو تدعم تأجيل الموافقات.
مراكز البيانات العاملة أكثر ندرة، والتدفق النقدي لمزودي السحابة يعتمد على كيفية تغير الإنفاق
بمجرد تأجيل تسليم مراكز البيانات الجديدة، تصبح المراكز المتصلة بالفعل بشبكة الكهرباء والقادرة على نشر وحدات معالجة الرسوميات (GPU) في وضع تفاوضي أقوى. وفقًا لبيانات Silicon Data التي استشهد بها التقرير البحثي، ارتفع مؤشر أسعار تأجير H100 لمزودي السحابة الناشئين (neocloud) من 2 دولار لكل ساعة GPU إلى 2.88 دولار، بزيادة تقارب 44%. كما ارتفع مؤشر العقود السنوية لـSemiAnalysis بنحو 38% بين أكتوبر 2025 ومارس 2026. تغطي هذه المؤشرات أسواق تأجير مختلفة، وتشير جميعها إلى دعم أسعار القدرة الحاسوبية الحالية، لكن أسعار التأجير لا تزال أقل من مستوى أكثر من 7 دولارات للساعة في أوائل 2024.
بالنسبة للمطورين، قد تستمر الفوائد والتزامات شراء المعدات والرسوم المرتبطة بالمرافق في التراكم خلال فترة التأجيل. أما بالنسبة لمزودي السحابة الكبار، فقد يؤدي تأجيل الإنفاق إلى تحسين التدفق النقدي الحر مؤقتًا. تستشهد Terminus Research ببيانات تتبع من طرف ثالث تفيد بأنه بسبب تأجيل تسليم سعة مراكز البيانات من طرف ثالث إلى النصف الأول من 2027، انخفضت تقديرات الإنفاق الرأسمالي لمايكروسوفت لعام 2026 من نحو 175 مليار دولار إلى 170 مليار دولار. يعكس الفارق البالغ نحو 5 مليارات دولار تأثير توقيت التسليم على إنفاق العام. في الوقت نفسه، ارتفعت توجيهات أمازون للإنفاق الرأسمالي لعام 2027، ولا يزال يتعين معرفة ما إذا كان إجمالي إنفاق مزودي السحابة قد بلغ ذروته، اعتمادًا على موعد تسليم المشاريع المؤجلة وما إذا كانت المشاريع الجديدة ستستمر.
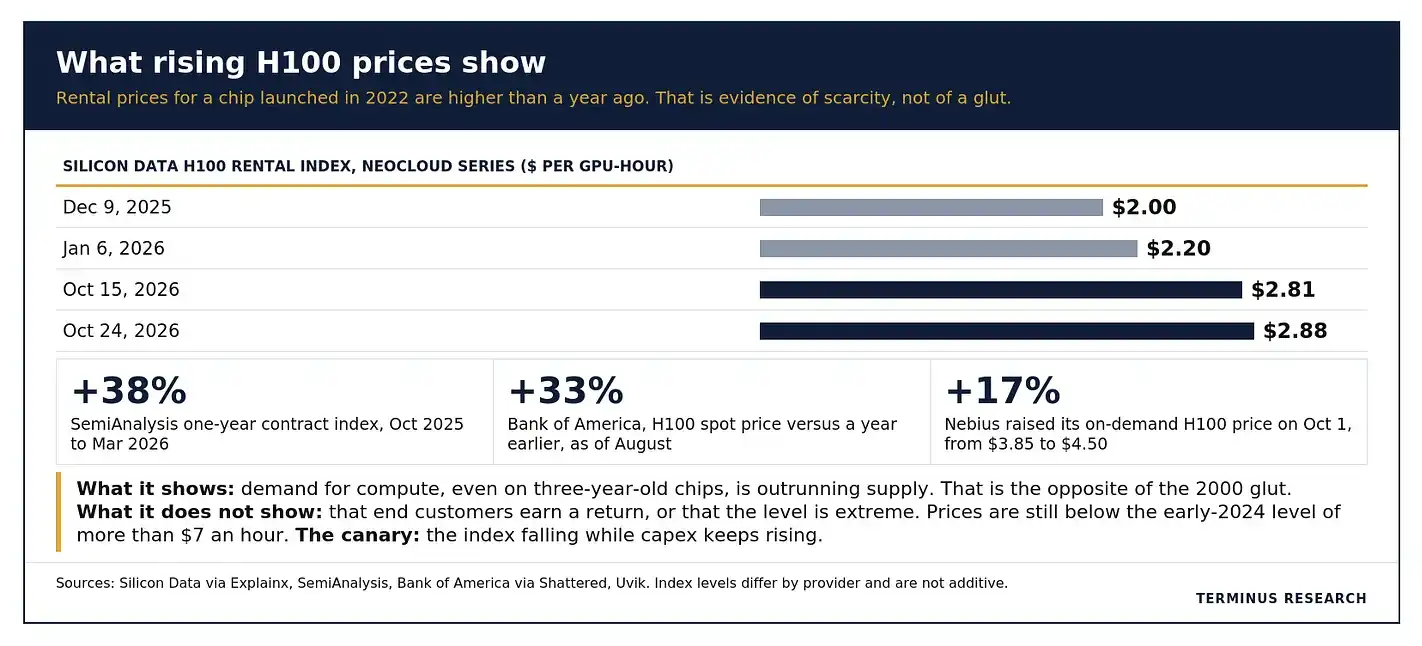
ارتفع مؤشر أسعار تأجير H100 من Silicon Data من 2 دولار لكل ساعة GPU في ديسمبر 2025 إلى 2.88 دولار في أكتوبر 2026.
جوجل تدمج تكاليف إمداد الطاقة في المشروع، وموردو المعدات ما زالوا ينتظرون التسليم
أعلنت جوجل في 5 نوفمبر أنها ستستثمر 17 مليار دولار لبناء مركز بيانات في مقاطعة لارامي بولاية وايومنغ، بهدف بدء التشغيل التجاري في أوائل 2030. تعهدت جوجل بتحمل جميع تكاليف الكهرباء ونفقات البنية التحتية الناتجة مباشرة عن توسع المشروع.
يستخدم المشروع التبريد بالهواء لتقليل استهلاك المياه، ويخطط لمنشأتين لإمداد الطاقة: مشروع خلايا وقود بقدرة 702 ميجاوات مزود بمعدات من Bloom Energy وأنظمة احتجاز الكربون وتخزينه، وقدرة توليد غاز طبيعي إضافية بقدرة 564 ميجاوات ستبنيها Black Hills للمشروع. تبلغ السعة الإجمالية المخططة للمنشأتين نحو 1.27 جيجاوات. كما أن الفترة الزمنية من تخطيط منشآت إمداد الطاقة إلى تشغيل مركز البيانات توضح أن تحقيق إيرادات موردي المعدات بعد استلام الطلبات يعتمد على تقدم التسليم.
توضح هذه الحالة كيف تستجيب المشاريع الجديدة لمخاوف الحكومات المحلية. قد يؤدي تحمل المطورين لمزيد من تكاليف إمداد الطاقة والبنية التحتية إلى زيادة الإنفاق على الكهرباء والتبريد والمعدات المرتبطة لكل ميجاوات. وبناءً على ذلك، ترى Terminus أن موردي معدات الطاقة ومراكز البيانات لديهم فرصة أكبر للحصول على طلبات من تغييرات التصميم، خاصة الشركات التي لديها طلبات متراكمة لعدة سنوات. أما موردو الرقائق فيعتمدون أكثر على تسليم مراكز البيانات في الوقت المحدد، ولا يمكن للإنفاق الإضافي على إمداد الطاقة والتبريد أن يعوض مباشرة تأجيل شحنات الرقائق. وحتى إذا تم الاحتفاظ بطلبات المعدات في النهاية، فإن تأجيل التسليم سيؤخر تحقيق الإيرادات، وهو أمر حساس بشكل خاص للموردين ذوي التقييمات المرتفعة.
تراجع توقعات رفع الفائدة، كم يمكن أن يعوض ضغوط الأرباح؟
ذكرت رويترز أنه بعد عمليات البيع في 5 نوفمبر، أجل متداولو أسعار الفائدة توقعاتهم لرفع الفائدة القادم إلى مارس من العام التالي. ترى Terminus أن تشديد الأوضاع المالية وضعف توقعات النمو قد يقللان الضغط لمزيد من رفع الفائدة. كما قد يؤدي تباطؤ مراكز البيانات إلى تخفيف الطلب على الكهرباء تدريجيًا في بعض المناطق، لكن التضخم على المدى القصير يتأثر أكثر بأسعار النفط.
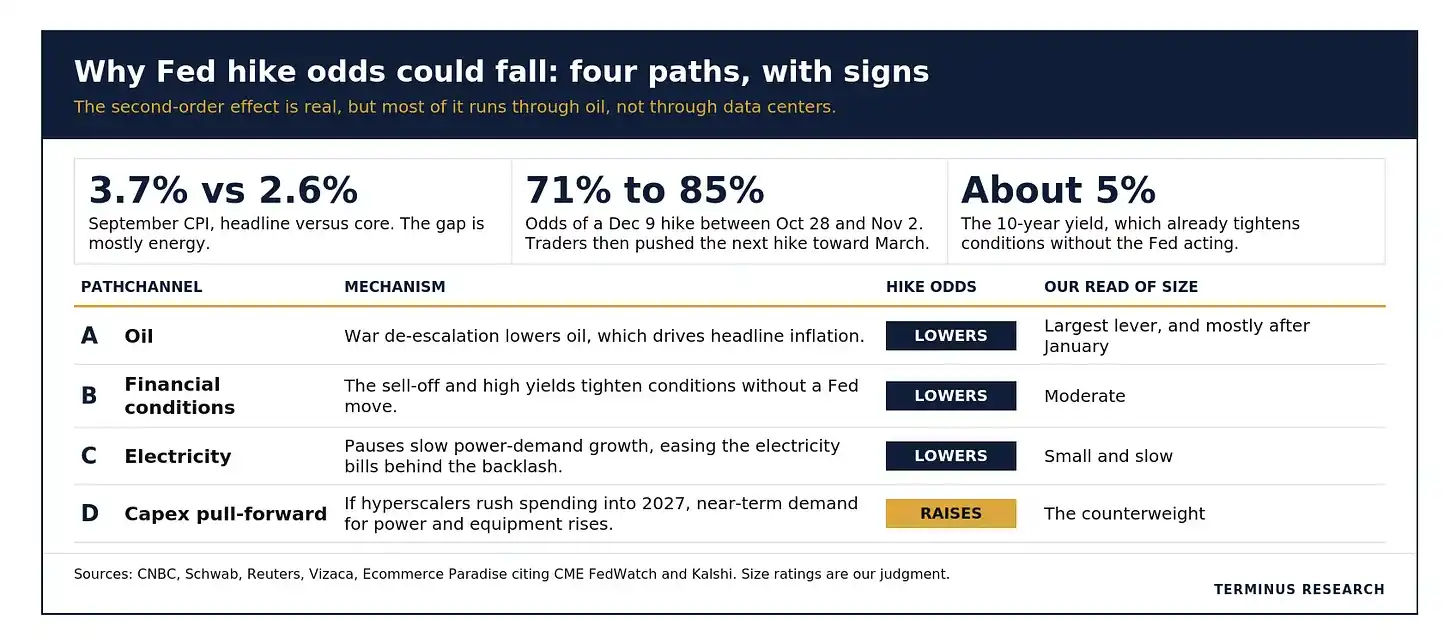
تقييم Terminus Research لكيفية تأثير أسعار النفط والأوضاع المالية والطلب على الكهرباء والإنفاق الرأسمالي على توقعات رفع الفائدة.
إذا انخفضت عوائد السندات، يمكن أن يدعم معدل الخصم المنخفض التقييمات. في الوقت نفسه، سيؤدي تباطؤ البناء إلى إضعاف نمو أرباح بعض موردي الذكاء الاصطناعي، وأي القوتين أقوى يعتمد على كيفية تغير التضخم والطلبات. بعد ذلك، يجب التمييز بين ثلاث إشارات: ما إذا كانت حالات الإيقاف المحلية ستتحول إلى حظر لعدة سنوات، وما إذا كان مزودو السحابة سيخفضون الميزانيات بسبب ضعف الطلب، وما إذا كانت إلغاءات المشاريع ستبدأ في عكس صعوبات التمويل. إذا ضعفت أسعار تأجير H100 بينما يواصل مزودو السحابة زيادة الإنفاق الرأسمالي، فسيلزم إعادة فحص منطق ندرة القدرة الحاسوبية الحالية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.