الأسواق العالمية تدخل أسبوعًا حافلًا مع تراجع أسهم التكنولوجيا وتقليص صناديق التحوط لانكشافها
 wallstreetcn
رسم بياني مالي تجاري مع سهم متجه لأعلى. بيانات استثمار سوق الأسهم وتحليل الرسم البياني المالي.
مشاركة
ملخص سريع:
جدول المحتويات
- الأسواق تسعّر احتمال رفع الفيدرالي لأسعار الفائدة في ديسمبر بنحو 80%، وفقًا لـ Bull Theory.
- تقرير الوظائف الأمريكي لشهر أكتوبر متوقع عند 60 ألف وظيفة، بعد 29 ألفًا في سبتمبر، مع بطالة عند 4.2%.
- آبل، وبالانتير، وAMD، وكوالكوم، وآرم، وكلاودفلير من بين الشركات التي تعلن أرباحها.
- السيطرة على الكونغرس على المحك في انتخابات التجديد النصفي في 3 نوفمبر والتي قد تعيد تشكيل نهج واشنطن تجاه الذكاء الاصطناعي.
تدخل أسواق الأسهم العالمية أسبوعًا مزدحمًا بالأحداث السياسية والاقتصادية. انتخابات التجديد النصفي الأمريكية، وبيانات الوظائف الرئيسية، وقرارات البنوك المركزية، وأرباح شركات الذكاء الاصطناعي الكبرى كلها تصل خلال خمسة أيام.
أسهم التكنولوجيا تتراجع بالفعل، وصناديق التحوط تقلص انكشافها. يمتد الجدول من الاثنين 2 نوفمبر حتى الجمعة 6 نوفمبر. يراقب المتداولون الآن كيف يمكن أن تتداخل هذه الأحداث وتشكل اتجاه السوق قبل إغلاق الأسبوع.
السياسة والأرباح وقرارات الفائدة تملأ الأجندة
شاركت Bull Theory الجدول الأسبوعي في منشور على X. أدرج الحساب كل حدث حسب اليوم، مع توقعات السوق المرتبطة به. كما أشار المنشور إلى أن أسهم التكنولوجيا تنهار بالفعل. بالإضافة إلى ذلك، تقوم صناديق التحوط بتقليص انكشافها بقوة.
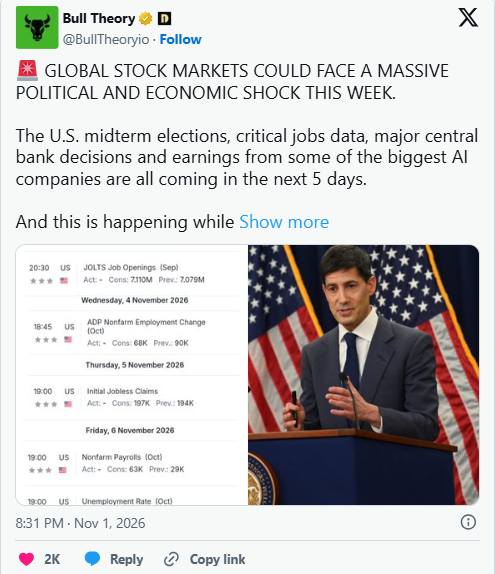
الاثنين يجلب مؤشر مديري المشتريات الصناعي ISM، بتوقعات 54.7. من المتوقع أن تعلن آبل عن إيرادات بقيمة 113.4 مليار دولار، كما تعلن بالانتير أرباحها. يوم الثلاثاء، تتبع انتخابات التجديد النصفي الأمريكية، والسيطرة على الكونغرس على المحك.
من المتوقع أيضًا أن ترفع أستراليا سعر الفائدة إلى 4.85% يوم الثلاثاء. تصل بيانات فرص العمل JOLTS في نفس اليوم. تعلن AMD وأريستا وأستيرا لابس وشوبيفاي وإيتون أرباحها أيضًا. تأتي هذه التقارير بينما تعاني تجارة الذكاء الاصطناعي بالفعل.
الأربعاء يتضمن بيانات التوظيف ADP، المتوقعة عند 65 ألف وظيفة فقط. من المتوقع أن يكون مؤشر مديري المشتريات الخدمي ISM عند 54.8، وتضخم منطقة اليورو عند 3.9%.
ستعلن كوالكوم وآرم وآبلوفين وكوهيرنت وأوبر وداتادوغ أرباحها. تغطي هذه الإصدارات مجتمعة التوظيف ونشاط الخدمات والتضخم في الولايات المتحدة وأوروبا.
بيانات الوظائف وتوقعات الفيدرالي تضيف ضغوطًا
الخميس يشهد قرار بنك إنجلترا بشأن أسعار الفائدة. يضيف القرار حدثًا آخر للبنك المركزي إلى الأسبوع، بعد قرار أستراليا يوم الثلاثاء.
من المقرر أيضًا صدور مطالبات البطالة الأمريكية وتخفيضات الوظائف من تشالنجر. ستعلن ميكروتشيب ولومينتوم وكلاودفلير وإير بي إن بي أرباحها.
الجمعة يختتم الأسبوع بتقرير الوظائف الأمريكي لشهر أكتوبر. تشير التوقعات إلى 60 ألف وظيفة، بعد 29 ألفًا في سبتمبر. من المتوقع أن يكون معدل البطالة عند 4.2%، بينما من المتوقع أن تكون ثقة المستهلك في ميشيغان عند 47.3، بالقرب من أدنى مستوياتها القياسية. تأتي هذه الأرقام في نهاية أسبوع محمّل بالفعل بالبيانات.
وفقًا لـ Bull Theory، فإن الخطر الأكبر هو كيف يمكن أن تصل هذه الأحداث إلى أسواق الأسهم العالمية في نفس الوقت. الأسواق تسعّر احتمال رفع الفيدرالي لأسعار الفائدة مرة أخرى في ديسمبر بنحو 80%.
قد يثير تقرير الوظائف الضعيف مخاوف بشأن الاقتصاد الأمريكي. ونتيجة لذلك، قد تتفاعل أسواق الأسهم العالمية مع عدة إصدارات في نافذة زمنية قصيرة.
وفي الوقت نفسه، قد تجعل بيانات التضخم الأقوى من الصعب على الفيدرالي تيسير السياسة. كما قد تعيد انتخابات التجديد النصفي تشكيل نهج واشنطن تجاه الذكاء الاصطناعي.
يأتي ذلك بينما تعلن AMD وآرم وكوالكوم وغيرها من شركات صناعة الرقائق أرباحها. قد تضيف التوجيهات المخيبة للآمال ضغوطًا على تجارة الذكاء الاصطناعي المتعثرة بالفعل. كل هذه العوامل تُبقي أسواق الأسهم العالمية في حالة تأهب.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.