بلاك روك تقود موجة الانسحاب: تدفق خارجي بقيمة 1.6 مليار دولار من صندوق ETH المتداول
 chaincatcher
بقلم: ويلثي
بلاك روك تقود موجة الانسحاب، 1.6 مليار دولار تتدفق خارج صندوق ETH المتداول
في أكتوبر 2026، حدث أمر محرج للغاية في وول ستريت. كانت بلاك روك هي من أدخلت ETH إلى حساب الأوراق المالية، ومع ذلك كان صندوق بلاك روك هو الذي شهد أكبر تدفق خارجي لأموال ETH في أكتوبر.
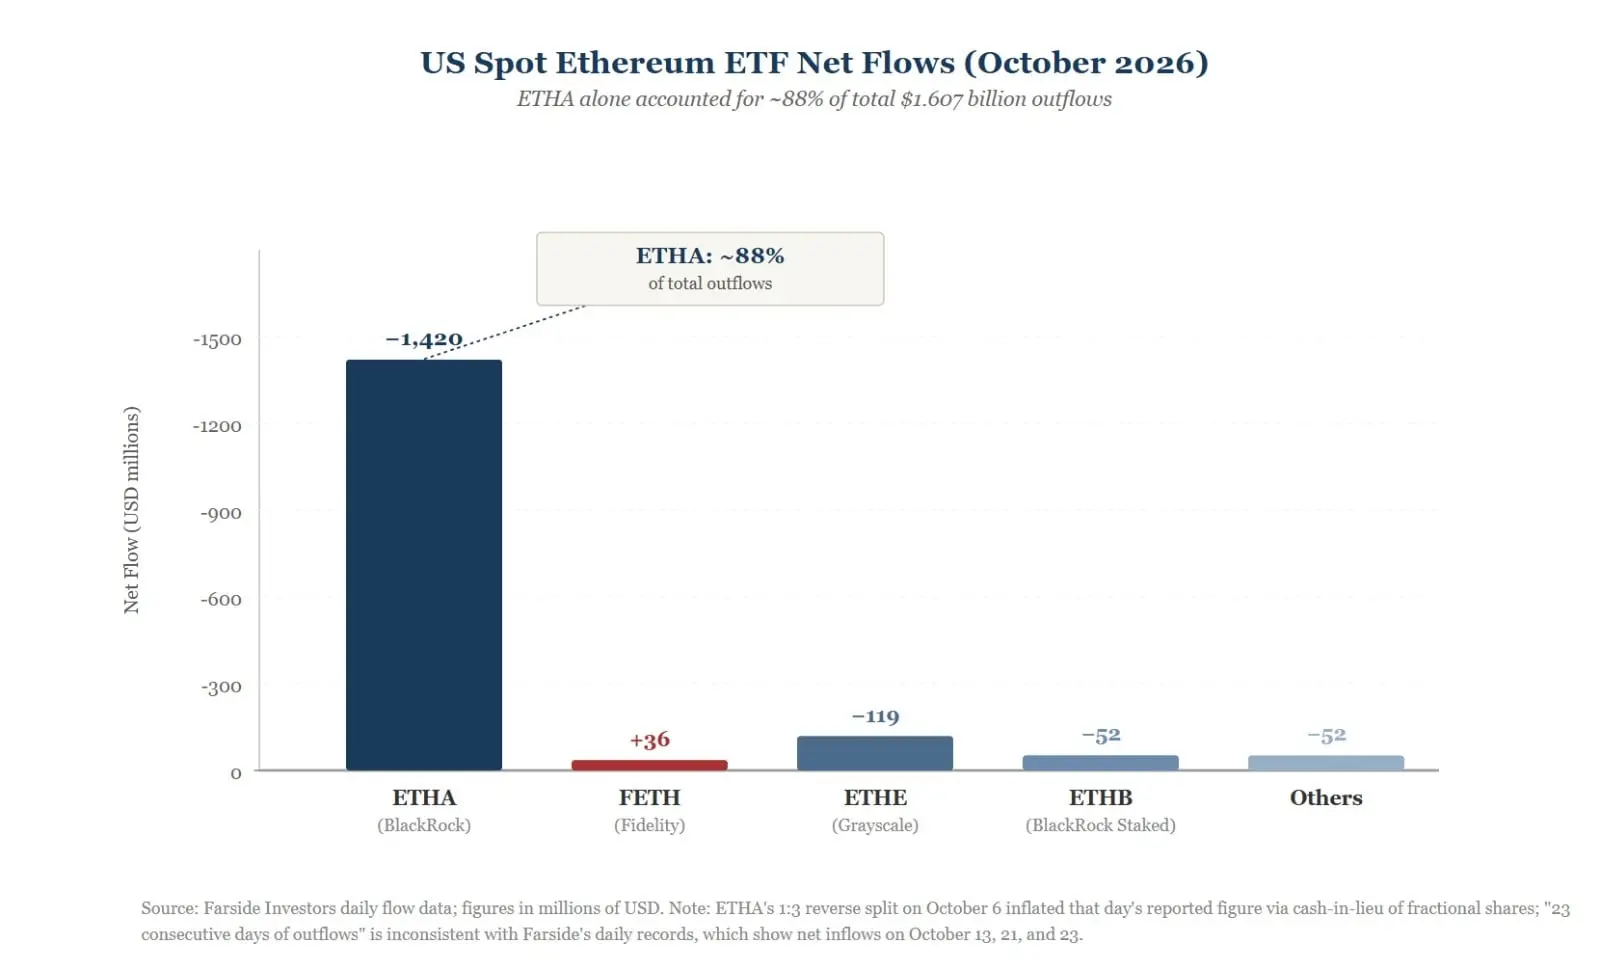
إليك التفاصيل. وفقًا للسجلات اليومية من Farside Investors، حتى 30 أكتوبر، سجل صندوق ETH المتداول الفوري الأمريكي تدفقًا خارجيًا صافيًا بلغ حوالي 1.607 مليار دولار في أكتوبر، حيث استحوذ صندوق ETHA على حوالي 1.42 مليار دولار، أي ما يقرب من 90%. على مدى اثنين وعشرين يوم تداول، كانت هناك تدفقات خارجية صافية في تسعة عشر يومًا وتدفقات داخلية صافية في ثلاثة أيام. الادعاء المتداول عبر الإنترنت بشأن "ثلاثة وعشرين يومًا متتالية من التدفقات الخارجية" لا يتطابق مع جدول Farside اليومي، حيث كانت هناك تدفقات داخلية صغيرة في 13 و21 و23 أكتوبر، لذا يمكن تجاهل هذا السجل في الوقت الحالي.
هناك أيضًا حساب مربك يحتاج إلى توضيح. في 6 أكتوبر، شهد صندوق ETHA تدفقًا خارجيًا ليوم واحد بلغ 201.9 مليون دولار، تزامنًا مع تقسيم عكسي للأسهم بنسبة ثلاثة إلى واحد. نصت إيداعات هيئة الأوراق المالية والبورصات على أن الأسهم الكسرية ستُسوى نقدًا، لذا كانت أرقام ذلك اليوم مبالغًا فيها. ومع ذلك، من 7 و12 و14 و19 و22 أكتوبر وطوال بقية الشهر، كان ETHA ينزف يوميًا؛ لا يمكن لعملية تقسيم أسهم واحدة أن تفسر عمليات الاسترداد طوال شهر كامل.
مع هذه التدفقات الخارجية المركزة، يجب على المرء أن يسأل: من يبيع، وأين ذهبت الأموال؟
بيع ETH لا يعني التخلي عن ETH: أين ذهبت الأموال؟
تقول العديد من العناوين الرئيسية "بلاك روك تبيع ETH"، وهو ما يبدو مباشرًا لكنه مضلل. ETHA هو منتج تصدره بلاك روك، والأسهم مملوكة للمستثمرين. عندما يغادر العميل، يحتفظ أمين الصندوق بالسجلات فقط؛ لا يمكن القول إن أمين الصندوق باع المنزل. أوامر الاسترداد الفعلية يقدمها مساهمو الصندوق، الذين يشملون المؤسسات والمشاركين المعتمدين المنخرطين في المراجحة. بعد الاسترداد، يتم بيع جزء ETH خلف الأسهم أو تسليمه إلى المشاركين المعتمدين للمعالجة، مما سيؤثر على السوق الفوري. ومع ذلك، تقدم Farside المبالغ فقط، وليس الأسماء، لذا لا يمكنها الكشف عن من باع.
بالنظر إلى الصناديق الأخرى، سجل صندوق FETH من فيديليتي تدفقًا داخليًا صافيًا بلغ حوالي 36 مليون دولار في أكتوبر، بينما شهد صندوق ETHE من Grayscale تدفقًا خارجيًا بلغ حوالي 119 مليون دولار، وسجل صندوق ETHB الخاص ببلاك روك تدفقًا خارجيًا بلغ حوالي 52.3 مليون دولار. البعض يدخل والبعض يخرج؛ هذا ليس انسحابًا كاملاً بل اختيار لكيفية التعامل مع ETH.
إذن، هل يتم نقل الأموال إلى مكان آخر لمواصلة الاحتفاظ بـ ETH؟ يمكن للبيانات فقط إثبات أن ETHA يتدفق خارجًا، لكنها لا تستطيع إثبات إلى أين يذهب. لرؤية الاتجاه بوضوح، يجب انتظار الإفصاحات مثل ملفات 13F، التي تُقدم ربع سنويًا وتكون متأخرة إلى حد ما.
على المستوى الكلي، هناك بعض الأدلة. ذكرت Wintermute في تحليلها في 12 أكتوبر أن محضر اجتماع الاحتياطي الفيدرالي جعل السوق أكثر ثقة في أنه ستكون هناك زيادات أخرى في أسعار الفائدة بحلول نهاية العام، مع بقاء عائد سندات الخزانة الأمريكية لأجل عشر سنوات مرتفعًا بينما وصل مؤشر S&P 500 إلى مستويات قياسية جديدة. في ذلك الأسبوع، شهد صندوق BTC الفوري الأمريكي تدفقات خارجية بلغت حوالي 680 مليون دولار، وشهد صندوق ETH تدفقات خارجية بلغت حوالي 540 مليون دولار. عندما تكون أسعار الفائدة مرتفعة، تعاني الأصول التي لا تدر تدفقات نقدية، ولم يكن BTC استثناءً. من حيث السعر، ذكرت Cointelegraph أن ETH انخفض من حوالي 2700 دولار إلى 2438 دولارًا بحلول 21 أكتوبر، بانخفاض قدره 9.7%. انخفضت الأسعار وزادت الاستردادات؛ دفع هذان الحدثان بعضهما البعض، لكن مجرد حدوثهما في وقت واحد لا يوضح أيهما السبب وأيهما النتيجة.
ومع ذلك، تعامل البيئة الكلية كل صندوق على قدم المساواة، ومع ذلك تتركز 90% من التدفقات الخارجية على ETHA، مما يستلزم فحص المنتج نفسه. يبيع ETHA تقلبات ETH. بشرائه، يحقق المرء ربحًا من فرق السعر لكنه لا يحصل على مكافآت التخزين التي كان سيحصل عليها من الاحتفاظ بـ ETH. الأمر مثل شراء تذكرة لحضور مباراة؛ يمكنك دخول الملعب للمشاهدة، لكن أرباح الإعلانات في الملعب لا تعود عليك. في سنوات أسعار الفائدة المنخفضة، يمكن شراء هذه التذكرة بشكل معقول. عندما ترتفع أسعار الفائدة، تقدم السندات الحكومية مدفوعات كوبونات، وتوفر صناديق سوق المال فائدة؛ إن الاحتفاظ بتعرض لا يربح إلا من فروق الأسعار يضع تكلفة الفرصة البديلة على الطاولة. ETHA هو أيضًا أكبر وأسهل نقطة دخول لتخصيصات المؤسسات، لذا لتقليل مراكز ETH، أسهل طريقة هي بيعه.
هذا التفسير غير مقبول عالميًا. لطالما قدم صندوق ETHE من Grayscale التخزين، ومع ذلك شهد أيضًا تدفقات خارجية في أكتوبر، لكن رسوم إدارته تصل إلى 2.5%، مع عبء تاريخي ثقيل، مما يجعل المقارنات المباشرة صعبة. العبارة الأكثر حذرًا هي أن البيئة الكلية هي الريح، وهيكل المنتج به ثغرات؛ عندما تشتد الريح، تتسرب المياه من الثغرات أولاً.
لاحظت بلاك روك أيضًا الثغرات، وحلها هو إطلاق منتج آخر.
تذكرة بدون عوائد: لماذا تطلق بلاك روك ETHB؟
تدرك بلاك روك جيدًا عيب المنتج الذي لا يقدم عوائد. في 12 مارس 2026، تم إدراج iShares Staked Ethereum Trust، برمز ETHB، في بورصة ناسداك. وفقًا لنشرة الإصدار، يقوم الصندوق بتخزين 70% إلى 95% من ETH الخاص به، مع ذهاب 82% من المكافآت إلى المساهمين وتقسيم الـ 18% المتبقية بين المُصدر، والحافظ Coinbase، ومقدمي خدمات عقد التحقق. تبلغ رسوم الإدارة 0.25%، مخفضة إلى 0.12% لأول اثني عشر شهرًا ضمن أول 2.5 مليار دولار من الأصول. في يوم الإدراج، كانت الأصول حوالي 107 مليون دولار. إنه ليس الأول؛ قفز REX-Osprey في سبتمبر 2025، وكانت Grayscale متقدمة على بلاك روك، مما جعل بلاك روك الثالثة.
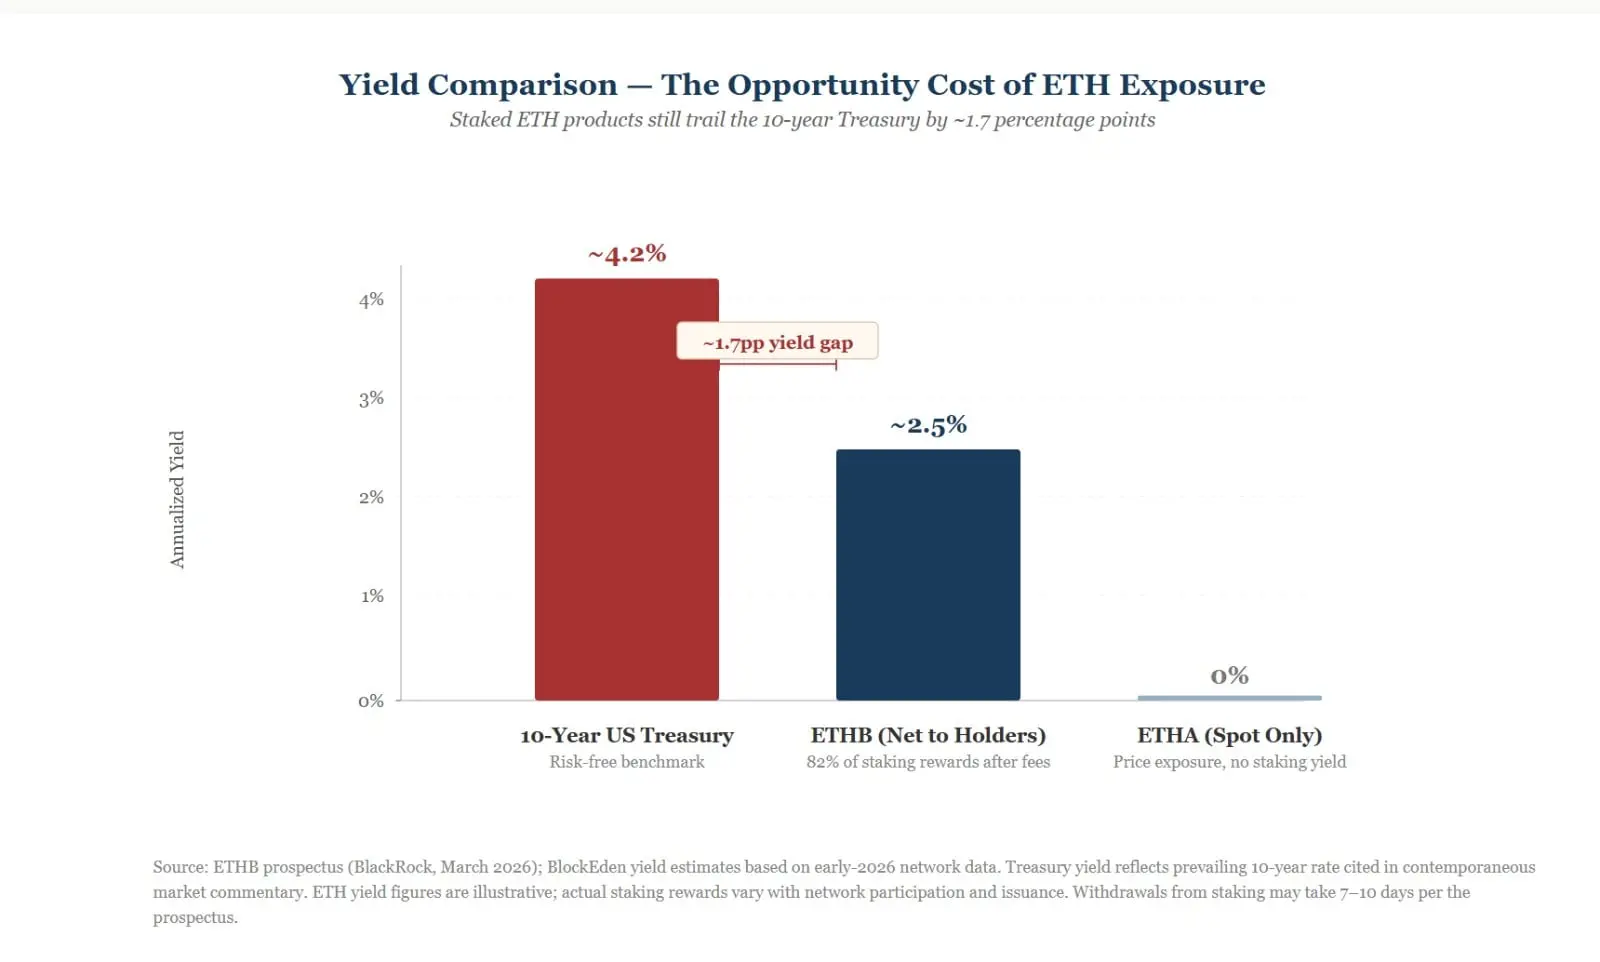
هناك مقارنة تستحق النظر هنا. تقدر بعض المدونات البحثية أنه في بداية عام 2026، يبلغ عائد التخزين حوالي 3% سنويًا، وبعد خصم حصة الـ 18%، يحصل المساهمون على حوالي 2.5%. تشير نفس المادة إلى أن عائد سندات الخزانة الأمريكية لأجل عشر سنوات يبلغ حوالي 4.2%. يسد ETHB فجوة، لكن هذه الفجوة أقصر من السندات الحكومية. تنص نشرة الإصدار أيضًا على أن الخروج من عقد التحقق والسحب يتطلب الانتظار في طابور، مع أطول فترة مسح تستغرق من سبعة إلى عشرة أيام، مما يعني أن جزءًا من العائد هو ثمن السيولة.
لذا، لا تتسرع في القول إن الأموال من ETHA ذهبت كلها إلى ETHB. في أكتوبر، كان ETHB نفسه يشهد أيضًا تدفقات خارجية، والبيانات تدعم عبارة واحدة فقط: نفس المُصدر، نوعان من ETH، بأداء مختلف.
لم تتخل بلاك روك عن إيثريوم؛ إنها تبحث عن طريقة لتغليف ETH بحيث يستمر الناس في الاحتفاظ به. يمكن للتغليف أن يحل كيفية الاحتفاظ به لكنه لا يستطيع تحديد قيمة الشيء المحتفظ به. وهذا يقودنا إلى السؤال، من أين تأتي قيمة ETH؟
مفارقة قيمة إيثريوم: هل تجعل الشبكة الأكثر ازدهارًا ETH أكثر قيمة؟
الأسهم قيّمة لأن الشركات تحقق أرباحًا وتوزع أرباحًا نقدية. ETH ليس لديه مجلس إدارة ولا بيان دخل؛ ما الذي يبرر قيمته؟
قدمت الأوساط الأكاديمية تفسيرًا. ورقة بحثية للباحثين لين ويليام كونغ، وي لي، ونينغ وانغ بعنوان "Tokenomics: Dynamic Adoption and Valuation"، نُشرت في عام 2021 في The Review of Financial Studies، تستخدم نموذجًا ديناميكيًا للقول بأن قيمة الرمز تأتي من إجمالي طلبات معاملات المستخدمين، على عكس التقييم التقليدي الذي يخصم التدفقات النقدية المستقبلية. كلما زاد عدد الأشخاص الذين يستخدمون المنصة، زادت قيمة الرمز؛ وكلما زادت قيمة الرمز، زاد استعداد الناس للانضمام مبكرًا. هذا الجذب المتبادل يشكل الأساس النظري لـ "كلما ازدهرت الشبكة، زادت قيمة الرمز".
يقوم هذا النموذج على فرضية أن المستخدمين يجب أن يحتفظوا بالرمز للتداول على المنصة. عندما تُقارن هذه الفرضية بدفتر حسابات إيثريوم، تظهر المفارقة.
بعد EIP-1559، يتم حرق الرسوم الأساسية للمعاملات، وكلما كانت الشبكة أكثر ازدحامًا، زاد الحرق، مما أعطى ETH سمعة الانكماش في وقت ما. مع ترقية Dencun في عام 2024 التي أدخلت blobs، أصبح نشر بيانات L2 رخيصًا جدًا، مما أدى إلى انخفاض حروق L1. تشير أبحاث من CMCC إلى أن حرق رسوم معاملات إيثريوم ربع السنوي انخفض من حوالي 1.1 مليار دولار في الربع الأول من عام 2024 إلى حوالي 300 مليون دولار في الربع الثالث، بانخفاض قدره 73%. بحلول أبريل 2026، ذكرت بعض وسائل الإعلام أنه تم إصدار حوالي 1700 ETH جديدة يوميًا، بينما تم حرق خمسين إلى ستين فقط. قدمت Everstake إصدارًا صافيًا سنويًا يبلغ حوالي 0.7% إلى 0.8% في مايو. حددت ترقية Fusaka في ديسمبر من العام الماضي حدًا أدنى لرسوم blobs لمحاولة دعم كمية الحرق، لكن الفعالية لا تزال بحاجة إلى ملاحظة.
مع انخفاض الحرق واستمرار الإصدار، من يحصل على الأموال المصدرة؟ يحصل عليها أولئك الذين يقومون بالتخزين. مكافآت التخزين لا يدفعها عملاء خارجيون بل هي ETH مصدرة حديثًا من البروتوكول، مما يعني فعليًا أن الشبكة تطبع أموالًا لدفع أولئك الذين يحرسونها.
تمت دراسة هذا الأمر أكاديميًا. ورقة عمل للين ويليام كونغ، وتشيهينغ هي، وكي تانغ بعنوان "The Tokenomics of Staking" تدمج التخزين في نموذج ديناميكي، مما يشير إلى أن التخزين يؤدي إلى إعادة توزيع الثروة، وباستخدام مجموعة من بيانات الرموز القابلة للتخزين، وجدوا أن معدلات التخزين الأعلى ترتبط بعوائد زائدة لاحقة أعلى. يجب استخدام هذه الورقة بحذر؛ إنها ورقة عمل من أبريل 2025 لم تخضع لمراجعة الأقران، والموضوعات المدروسة هي مجموعة من الرموز، وليس إيثريوم على وجه التحديد. تم تقديم نسختها السابقة في مؤتمر أكاديمي في عام 2023، حيث شكك مراجع فيما إذا كانت عوائد استراتيجية الحمل تلك ترجع فقط إلى كون هذه الرموز أكثر حساسية لتقلبات سوق العملات المشفرة بشكل عام، أي بيتا. وبالتالي، فهي تقدم منظورًا وليس استنتاجًا.
بتطبيق هذا المنظور على ETH، أدفعه أيضًا إلى أبعد من ذلك، محسوبًا خارج الورقة. تأتي المكافآت من الإصدار الجديد؛ يبقى عدد ETH الذي يحتفظ به غير المخزنين دون تغيير، بينما تنخفض نسبتهم من إجمالي العرض قليلاً. الإصدار الصافي المذكور سابقًا أقل من 1% سنويًا، وهو ليس كبيرًا؛ الفرق الحقيقي يكمن في توزيع المكافآت. حاملو ETHA لا يحصلون عليها، وهو الاتجاه المشار إليه في دفتر الحسابات؛ أما مقدار ما يخسرونه، فيحتاج إلى حساب منفصل.
وبالتالي، مع ازدحام الشبكة، لا تصبح الرموز بالضرورة أكثر ندرة. يعتمد أمن الشبكة على التخزين، وتعتمد مكافآت التخزين على الإصدار، ومن يتحمل في النهاية عبء الإصدار يعتمد على مقدار الحرق في ذلك العام.
ازدهار البنية التحتية ومعضلة الرموز: من أخذ القيمة الاقتصادية لإيثريوم؟
يناقش تحليل من Blockworks نفس الظاهرة الغريبة: يتداول المستخدمون أكثر، خاصة العملات المستقرة، وتدفع rollups الـ blobs إلى مستويات قياسية، ومع ذلك فإن إيرادات رسوم L1 أقل بكثير من تلك في 2021 إلى 2022. انتقل التقاط الرسوم إلى أعلى السلسلة، ذاهبًا إلى منظمي L2، وسلاسل توريد MEV، والتطبيقات، بينما أصبحت L1 منصة تسوية منخفضة الهامش لكنها موثوقة للغاية. بيانات Coin Metrics أكثر وضوحًا: في الربع الأول من عام 2025، شكلت رسوم blobs 0.07% فقط من إجمالي الرسوم.
للتعبير مجازيًا، إيثريوم مثل طريق سريع؛ لتشجيع المزيد من حركة المرور، تُبقى الرسوم منخفضة جدًا. هناك المزيد من السيارات، ومناطق الخدمة ومحطات الوقود ومغاسل السيارات تجني الأموال، بينما يراقب موظفو أكشاك الرسوم تدفق حركة المرور فقط. الطريق بالفعل أصبح مهمًا بشكل متزايد، لكن الأهمية والربحية أمران مختلفان.
تسوية العملات المستقرة، والنقد المرمز، والأصول الحقيقية المرمزة الصادرة عن المؤسسات، كلها تنتقل إلى إيثريوم. تعترف توقعات 21Shares لعام 2026 بذلك بينما تشير إلى أن ضغط الرسوم، وتسرب قيمة L2، والإصدار الصافي المعتدل جعلت عتبة الإنتاجية لتصبح قيمة دائمة أعلى. لإعادة تسعير ETH، نحتاج إلى رؤية ارتفاع إجمالي الرسوم، أو مواءمة مصالح L2 مع الشبكة الرئيسية، أو مساعدة تدفق رأس المال في فروق العائد.
هناك سؤال أكثر إلحاحًا هنا. المؤسسات المالية التقليدية التي تصدر سندات حكومية مرمزة وتسوي بالعملات المستقرة تسعى إلى تسوية وأمان إيثريوم، لكن ليس من الضروري الاحتفاظ بـ ETH كمركز في ميزانياتها العمومية. تعمل البنوك عبر الإنترنت، ولم أسمع عن أي شخص يشتري "رمز إنترنت" في ميزانيته العمومية. شراء بعض ETH لدفع رسوم الغاز هو تكلفة تشغيلية، وليس استثمارًا في محفظة. تحتاج المؤسسات إلى البنية التحتية، والحاجة إلى الاحتفاظ بـ ETH هما اقتراحان منفصلان، مع فجوة بينهما. لا يزال عرض هذه الفجوة قيد النقاش من قبل الباحثين. في مراجعة Everstake لشهر مايو، يدعو البعض إلى تغيير منحنى المكافآت، ويجادل البعض بالحفاظ على الوضع الراهن، ويعتقد البعض أن التركيز يجب أن يكون على التقاط قيمة L1؛ تميل هذه المراجعة نحو الأخير: المشكلة تكمن في التقاط القيمة، وليس في الإصدار.
ما الذي تتخلى عنه المؤسسات فعليًا: ثلاثة سيناريوهات مستقبلية لـ ETH؟
هل تتخلى المؤسسات عن إيثريوم؟ لا يمكن لبيانات أكتوبر الإجابة على مثل هذا السؤال الكبير. ما يمكن قوله هو أن ما يُباع قد لا يكون ETH، بل طريقة للاحتفاظ به: لا فائدة مدفوعة، ولا ضمان لأرباح الشبكة. هذا استنتاج وليس استنتاجًا. بالنظر إلى المستقبل، هناك على الأرجح ثلاثة مسارات.
الأول هو التعافي على مستوى الاقتصاد الكلي. مع انخفاض أسعار الفائدة، يتم قبول الأصول الخطرة مرة أخرى، وتعود الأموال إلى صناديق الاستثمار المتداولة. التسلسل الذي يجب مراقبته هو: تتدفق الأموال قبل الأسعار، مما يشير إلى أن شخصًا ما يبني مراكز مسبقًا؛ إذا ارتفعت الأسعار ودخلت الأموال، فهذا مطاردة للسوق.
الثاني هو تكرار المنتج. ما إذا كانت منتجات التخزين يمكن أن تستمر في جذب الأموال، وما إذا كان ETHA سيعدل قواعده لتشمل التخزين، هما متغيران. تم حساب أن العائد الصافي لـ ETHB لا يزال لا يصل إلى السندات الحكومية؛ يحتاج إلى انتظار انخفاض أسعار الفائدة لزيادة قوته الإقناعية.
الثالث هو تدهور قدرة الشبكة على التقاط القيمة. عادت الأموال إلى صناديق BTC المتداولة، لكن ليس إلى صناديق ETH المتداولة، ويستمر سعر صرف ETH إلى BTC في الانخفاض، مع بقاء الإصدار الصافي إيجابيًا، وعدم انطلاق إيرادات blobs. يشير هذا إلى أن المشكلة انتقلت من البيئة الأوسع إلى ETH نفسها. لا يزال تاريخ الشبكة الرئيسية لترقية Glamsterdam غير مؤكد، وتم تأجيل ترقية شبكة اختبار Hoodi إلى 22 أكتوبر كما أعلنت مؤسسة إيثريوم. لا يمكن لهذا إثبات أنه تسبب في الاستردادات، لكنه جعل أولئك الذين ينتظرون الأخبار الإيجابية التالية أقل صبرًا.
بالعودة إلى البداية. أول من أصدر التذاكر رأى الجمهور يغادر؛ من بين المغادرين، اشتكى البعض من أن التذاكر لا تقدم عوائد، بينما اشتكى آخرون من أن أرباح الحدث لم تتم مشاركتها مع حاملي التذاكر. انخفض صندوق بلاك روك بمقدار 1.6 مليار دولار، وهي مسألة في الدفاتر. خارج الدفاتر، الطريق يتحسن أكثر فأكثر؛ هل هناك طريقة في كشك الرسوم لجعل السيارات المارة تترك القليل من أموال الرسوم؟
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.