


هارتنيت من بنك أوف أمريكا: انتهت إشارة البيع وعودة المستثمرين لأسهم التكنولوجيا في منتصف نوفمبر مرهونة بأسعار الرقائق
 chaincatcher
بقلم: وول ستريت إنسايتس
نجح مايكل هارتنيت، الخبير الاستراتيجي في بنك أوف أمريكا للأوراق المالية، في التقاط الهبوط الكبير لأسهم التكنولوجيا بدقة، وتم الآن إنهاء مؤشر "إشارة البيع" الخاص به. غير أنه يوضح أن إنهاء الإشارة لا يعني إشارة شراء؛ فما إذا كان بوسع المستثمرين العودة إلى أسهم التكنولوجيا في منتصف نوفمبر سيعتمد على اتجاهات أسعار أشباه الموصلات، وهي متغير رئيسي.
في أحدث تقرير "فلو شو"، أشار هارتنيت إلى أن مؤشر بنك أوف أمريكا للثيران والدببة انخفض بحدة من 8.1 إلى 7.4، ليهبط دون عتبة 8.0، منهياً رسمياً إشارة البيع التي أُطلقت في 26 مايو. ومع ذلك، يحافظ تكتيكياً على موقف "دفاعي" ويعدد شرطين مسبقين للعودة إلى الأصول عالية المخاطر: أن يرفع الاحتياطي الفيدرالي أسعار الفائدة في 28 أكتوبر لاستعادة المصداقية، وتبديد المخاوف بشأن تمويل الذكاء الاصطناعي — ولم يتحقق أي منهما حتى الآن.
انخفضت توقعات السوق لاحتمال رفع الاحتياطي الفيدرالي لأسعار الفائدة في أكتوبر من أكثر من 50% إلى 14%. وشهد سوق ائتمان الذكاء الاصطناعي للتو أسوأ أسبوع له هذا العام: فقد هبطت سندات CoreWeave إلى منطقة الضائقة، مع فارق عقود مبادلة مخاطر الائتمان لخمس سنوات يشير إلى احتمال تخلف بنحو 63%؛ وسجل مؤشر ناسداك 100 انخفاضاً أسبوعياً بنحو 6%، وهو أسوأ أداء له منذ "يوم التحرير". ويحذر هارتنيت من أنه إذا انخفضت أسعار أشباه الموصلات، فسوف يشير ذلك إلى مزيد من التشديد في ائتمان الذكاء الاصطناعي وبلوغ نمو الإنفاق الرأسمالي ذروته، وعندها ستتحول عوائد السوق في 2027 من ارتفاع رأس المال إلى الدخل.
انتهت إشارة البيع، لكن إشارة الشراء لم تُطلق بعد
انخفض مؤشر بنك أوف أمريكا للثيران والدببة بحدة بمقدار 0.7 نقطة إلى 7.4 هذا الأسبوع، وشملت العوامل المساهمة: تدهور اتساع مؤشرات الأسهم العالمية، واحتفاظ صناديق التحوط بمراكز بيع في النفط الخام وعقود مؤشر S&P 500 الآجلة، وانخفاض المراكز الطويلة في عقود الذهب الآجلة، وضعف التدفقات إلى السندات عالية العائد وديون الأسواق الناشئة. وكان العامل الوحيد المعاكس الذي دفع المؤشر للأعلى هو استمرار صافي التدفقات إلى أسهم التكنولوجيا.
وأشار هارتنيت أيضاً إلى أن "النسخة القديمة" من مؤشر الثيران والدببة انخفضت من 5.6 إلى 5.1، دون القمة الأخيرة البالغة 8.0 في الأول من سبتمبر. وتنقل النسختان رسالة متسقة: لقد انتهى التفاؤل المفرط في الصيف.
غير أن هدوء المعنويات لا يعني أن الأموال تنسحب فعلياً. تُظهر قاعدة الاتساع السوقي لبنك أوف أمريكا أن 52% من مؤشرات الأسهم العالمية في حالة "تشبع بيعي" (دون المتوسطين المتحركين لـ50 يوماً و200 يوم)، وهي أعلى نسبة منذ أبريل 2025. لكن إطلاق إشارة شراء عكسية يتطلب وصول نسبة التشبع البيعي إلى صافٍ قدره 88%. ويعتقد هارتنيت أنه ما لم تنخفض أسواق الأسهم "المفرطة الشراء" حالياً في الولايات المتحدة وتايوان والبرازيل بنسبة 6% إلى 10% إضافية، فسيكون من الصعب بلوغ هذه العتبة في الأجل القريب.
المراكز لا تزال مزدحمة للغاية، وزيادة الوزن في أسهم التكنولوجيا عند أعلى مستوى في خمس سنوات
على الرغم من هدوء المعنويات، لا يزال التعرض للمخاطر من حيث تخصيص الأموال مركّزاً بدرجة عالية. تُظهر أحدث بيانات أسبوعية من EPFR (حتى يوم الأربعاء) صافي تدفقات إلى صناديق الأسهم بقيمة 64.4 مليار دولار، وتدفقات إلى السندات بقيمة 11.8 مليار دولار، وتدفقات خارجة من النقد بقيمة 53.1 مليار دولار — مما يشير إلى أن موجة البيع في أسهم التكنولوجيا لم تترك أثراً كبيراً في بيانات التدفقات.
وتمثل الأسهم حالياً نسبة قياسية تبلغ 66.4% من الأصول التي يحتفظ بها عملاء الخدمات المصرفية الخاصة لدى بنك أوف أمريكا، بينما انخفض النقد إلى أدنى مستوى تاريخي عند 9.3%. وعلى مدار العام بأكمله، من المتوقع أن يصل صافي التدفقات إلى صناديق الأسهم العالمية إلى معدل سنوي قدره 1.3 تريليون دولار في 2026، مع وصول صناديق التكنولوجيا إلى معدل سنوي قدره 196 مليار دولار، أي أكثر من 2.5 ضعف الرقم القياسي السابق. ويُظهر استطلاع مديري الصناديق لبنك أوف أمريكا لشهر أكتوبر أن زيادة وزن المستثمرين في أسهم التكنولوجيا عند أعلى مستوى لها منذ أغسطس 2020.
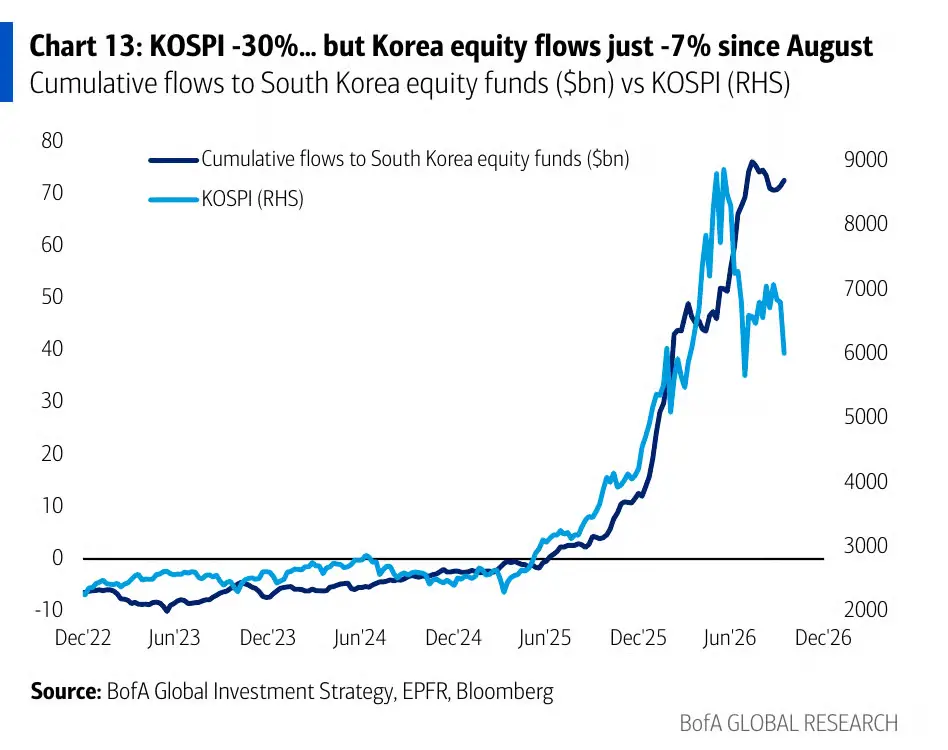
ويُظهر السوق الكوري الجنوبي أبرز تباين بين المراكز والأسعار: فقد انخفض مؤشر كوسبي بنسبة 30% من ذروته في يونيو، ولكن منذ ذروة أغسطس، لم يُسحب سوى 7 دولارات مقابل كل 100 دولار تدفقت. وأشار هارتنيت إلى أن المستثمرين الأجانب هم القوة الرئيسية وراء موجة البيع هذا الأسبوع، كما أن فترة إعادة شراء الأسهم تقترب من الإغلاق، مما يشير إلى أن الانسحاب الفعلي لرأس المال ربما لم يبدأ بعد.
فجوة تمويل الذكاء الاصطناعي تتسع، والعوائد الحقيقية تقترب من خط التحذير
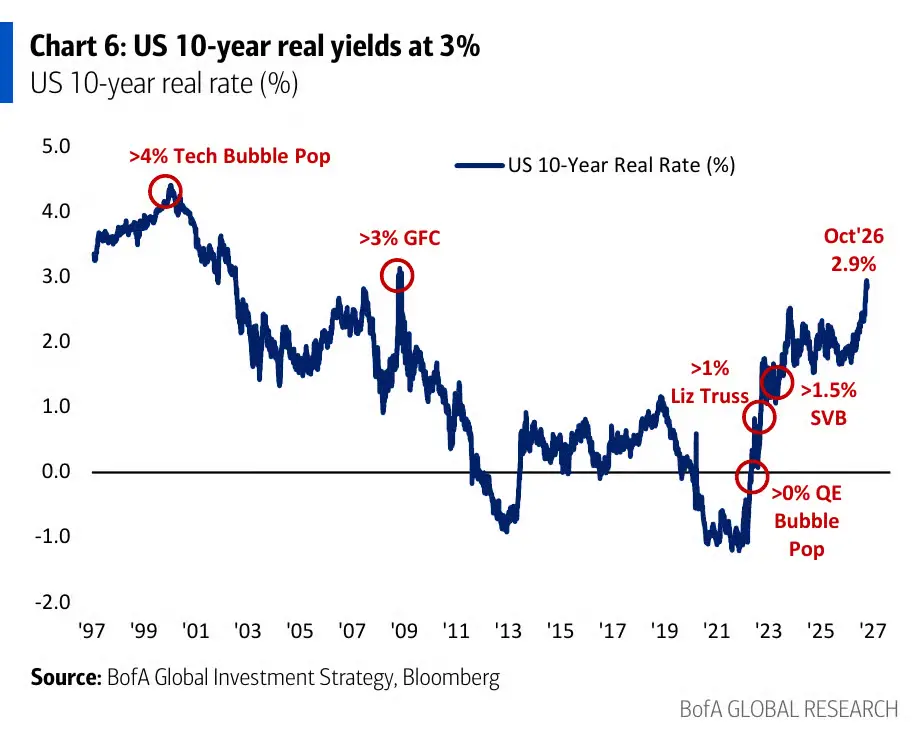
يحافظ هارتنيت حالياً على موقف دفاعي، استناداً إلى ثلاثة أسباب جوهرية: أولاً، يقترب سعر الفائدة الحقيقي لسندات الخزانة الأمريكية لأجل 10 سنوات من 3%، وهو مستوى ارتبط تاريخياً بدرجة عالية بأحداث المخاطر مثل انفجار فقاعة التكنولوجيا، والأزمة المالية العالمية، وحادثة SVB.
ثانياً، تراجعت صناديق الأسهم الخاصة المتداولة (PSP) وصناديق المؤشرات المتداولة لشركات تطوير الأعمال (BIZD) إلى أدنى مستويات النصف الأول من 2026. ثالثاً، قفزت عقود مبادلة مخاطر الائتمان لخمس سنوات لشركة أوراكل بشكل شبه عمودي، بينما ظلت فروق سندات التكنولوجيا ذات الدرجة الاستثمارية دون تغيير تقريباً، مما يشير إلى أن المقترضين الأعلى استدانة هم الأكثر تضرراً.
وفقاً لخبير استراتيجيات أسعار الفائدة في جولدمان ساكس ديفيد كيرتن، فإن تكلفة تمويل البنية التحتية للذكاء الاصطناعي هي أحد مصادر الضغط الرئيسية في السوق الحالية — فبالنسبة للمقترضين دون الدرجة الاستثمارية، فإن تكلفة التمويل الشاملة البالغة 6% إلى 8% "تؤثر بشكل أسرع" في بيئة أسعار الفائدة المرتفعة.
وتُظهر بيانات جولدمان ساكس أن الفارق على سندات CoreWeave المستحقة في 2031 تجاوز في وقت ما 1100 نقطة أساس فوق سندات الخزانة الأمريكية.
وتشير بيانات إجماع السوق التي استشهد بها هارتنيت إلى أنه من المتوقع أن تصل توقعات الإنفاق الرأسمالي لمزودي الخدمات السحابية فائقة النطاق إلى 807 مليارات دولار في 2026 وترتفع إلى 1.16 تريليون دولار في 2027، بينما من المتوقع أن يتحول التدفق النقدي الحر إلى سالب 63 مليار دولار هذا العام ويتسع إلى سالب 163 مليار دولار في العام المقبل. وتُظهر بيانات جولدمان ساكس أيضاً أن مؤشر أسعار منتجي أشباه الموصلات شهد مؤخراً زيادة حادة بعد نحو 30 عاماً من الانخفاض.
أسعار الرقائق تصبح المتغير الرئيسي لاتجاه السوق في 2027
يقدم هارتنيت الحكم الاستشرافي الأكثر أهمية في هذه الدورة: إن اتجاهات أسعار أشباه الموصلات ستهيمن على المشهد الاقتصادي الكلي والسوقي مع دخول 2027.
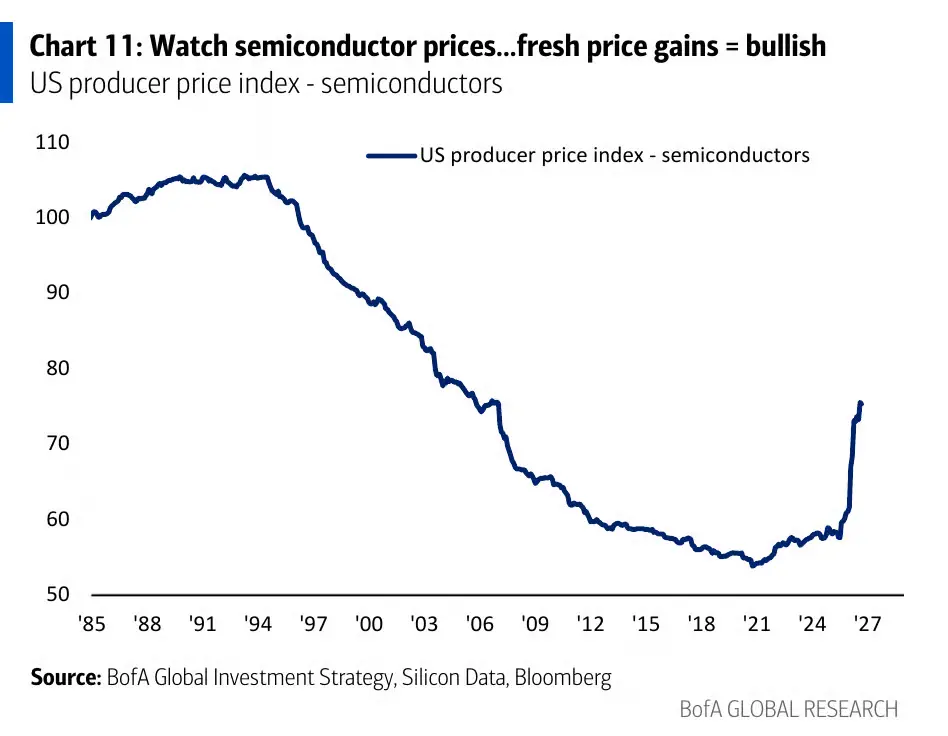
إذا حافظت أسعار الرقائق على اتجاهها الصعودي، فسيعني ذلك أن سباق التسلح في مجال الذكاء الاصطناعي بين الولايات المتحدة والصين، وتوقع أن تقدم الحكومة الأمريكية دعماً ضمنياً لأسعار السندات والأسهم، سيستمران. وسيعود المستثمرون إلى أسهم التكنولوجيا في منتصف نوفمبر ويعكسون مراكزهم "بيع التكنولوجيا وشراء السندات" مع دخول 2027.
وعلى العكس، إذا انخفضت أسعار أشباه الموصلات، فسيشير ذلك إلى مزيد من التشديد في ائتمان الذكاء الاصطناعي، وبلوغ نمو الإنفاق الرأسمالي في الذكاء الاصطناعي ذروته، وبدء تفكك المنطق الأساسي الذي يدعم الازدهار في الناتج المحلي الإجمالي الاسمي الحالي — فقد نما الناتج المحلي الإجمالي الاسمي الأمريكي تراكمياً بنسبة 63% من أدنى مستوى لكوفيد إلى 33 تريليون دولار، وكان ارتفاع أسعار الرقائق محركاً كبيراً لذلك. وعندها قد يتفوق أداء السندات، وستواجه أي أصول مسعرة بناءً على سردية الإنفاق الرأسمالي في الذكاء الاصطناعي ضغوطاً كبيرة، مع تحول المحرك الأساسي لعوائد الأصول في 2027 من ارتفاع رأس المال إلى الدخل.
دفاع تكتيكي، وتموضع في القطاعات المستفيدة من "ذروة العائد"
من حيث العمليات المحددة، يختار هارتنيت زيادة المخصصات للأصول المستفيدة من "ذروة العائد"، بما في ذلك الأسهم ذات رأس المال الصغير، وصناديق الاستثمار العقاري، وقطاع السلع الاستهلاكية غير الأساسية، الذي يُظهر استطلاع مديري الصناديق لبنك أوف أمريكا لشهر أكتوبر أنه الأقل وزناً منذ يوليو 2008. ويذكر بوضوح أنه لن يزيد المراكز في أسهم التكنولوجيا في الوقت الحالي.
وفي تخصيص الأصول على المدى الأطول، يحافظ هارتنيت على زيادة الوزن في الذهب والسلع والأسواق الناشئة، بينما يشير أيضاً إلى ضرورة تقليص المراكز المدينة في السندات على المدى الطويل ونقص الوزن في الصين تدريجياً — وهذا يمثل تحولاً واضحاً في موقفه.
ويشير هارتنيت أيضاً من خلال "إشارات السعر" إلى أن هناك 355 سهماً مكوناً في مؤشر S&P 500 يبعدون أكثر من 10% عن أعلى مستوياتها خلال 52 أسبوعاً، و188 سهماً منخفضين بأكثر من 20%، و93 سهماً منخفضين بأكثر من 30%. وتحت سطح المؤشر الذي يبدو هادئاً، كان الضرر على مستوى الأسهم الفردية كبيراً بالفعل، مما قد يخلق مساحة قيمة معينة للمستثمرين ذوي النظرة الطويلة الباحثين عن فرص دخول.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.