


الفائزون يتقاضون والخاسرون يُصفّون مقابل الإيردروب: شرح مبسّط لنموذج "الخسارة تعدين" في Papertrade
 chaincatcher
بقلم: HONKAYO
ترجمة: Deep Tide TechFlow
مقدمة Deep Tide: يراهن Papertrade على استبدال مزوّدي السيولة بـ"خسائر الخاسرين"، ويطلق بورصة عقود دائمة برافعة مالية تصل إلى 1000 ضعف عبر إطلاق بارد: تُعاد هوامش الفائزين فورًا، وتتحول الأرباح التي يتعذر صرفها مؤقتًا إلى دين عام يسدده الخاسرون لاحقًا، مقابل الحصول على عملة PAPER المرتبطة بإيرادات المنصة المستقبلية. القيد الحقيقي للمنتج هو طابور السداد، إذ يمكنه الانطلاق دون سيولة خارجية، لكنه ما يزال بحاجة إلى تدفق خسائر كافٍ لدفع مستحقات الفائزين في الوقت المناسب. من المقرر فتح الإيداع في 8 أكتوبر وبدء التداول في 10 أكتوبر. وقبل الانتهاء من العقود العامة والتدقيق، يظل هذا النموذج بحاجة إلى اختبار التقلبات الحقيقية.
TL;DR
رافعة مالية 1000 ضعف، بلا مزوّدي سيولة، وطابور يدفع للفائزين من خسائر المتداولين المستقبلية. يحاول Papertrade إطلاق بورصة عقود دائمة بطريقة باردة.
يعيد البروتوكول هوامش الفائزين فورًا، لكن أي أرباح يتعذر صرفها مؤقتًا تتحول إلى دين عام. يعوّض المتداولون الخاسرون الخزينة النقدية ويحصلون على PAPER، وهي عملة مرتبطة بإيرادات المنصة المستقبلية.
هذا يجعل طابور السداد القيد الجوهري للمنتج. يستطيع Papertrade الانطلاق دون سيولة خارجية، لكنه ما يزال بحاجة إلى تدفق خسائر كافٍ لدفع مستحقات الفائزين في الوقت المحدد.
يستند هذا التقرير البحثي إلى معلومات حتى 3 أكتوبر 2026. من المقرر فتح الإيداع في 8 أكتوبر وبدء التداول في 10 أكتوبر.
كيف تعمل مراكز Papertrade
يدّعي Papertrade أنه بورصة عقود دائمة تعمل بالكامل على السلسلة، برافعة مالية تصل إلى 1000 ضعف، دون رسوم تمويل، ودون انزلاق سعري، وبإمكان مجمع السيولة أن ينمو من الصفر. تأتي هذه الادعاءات من الإعلان الأولي للمشروع.
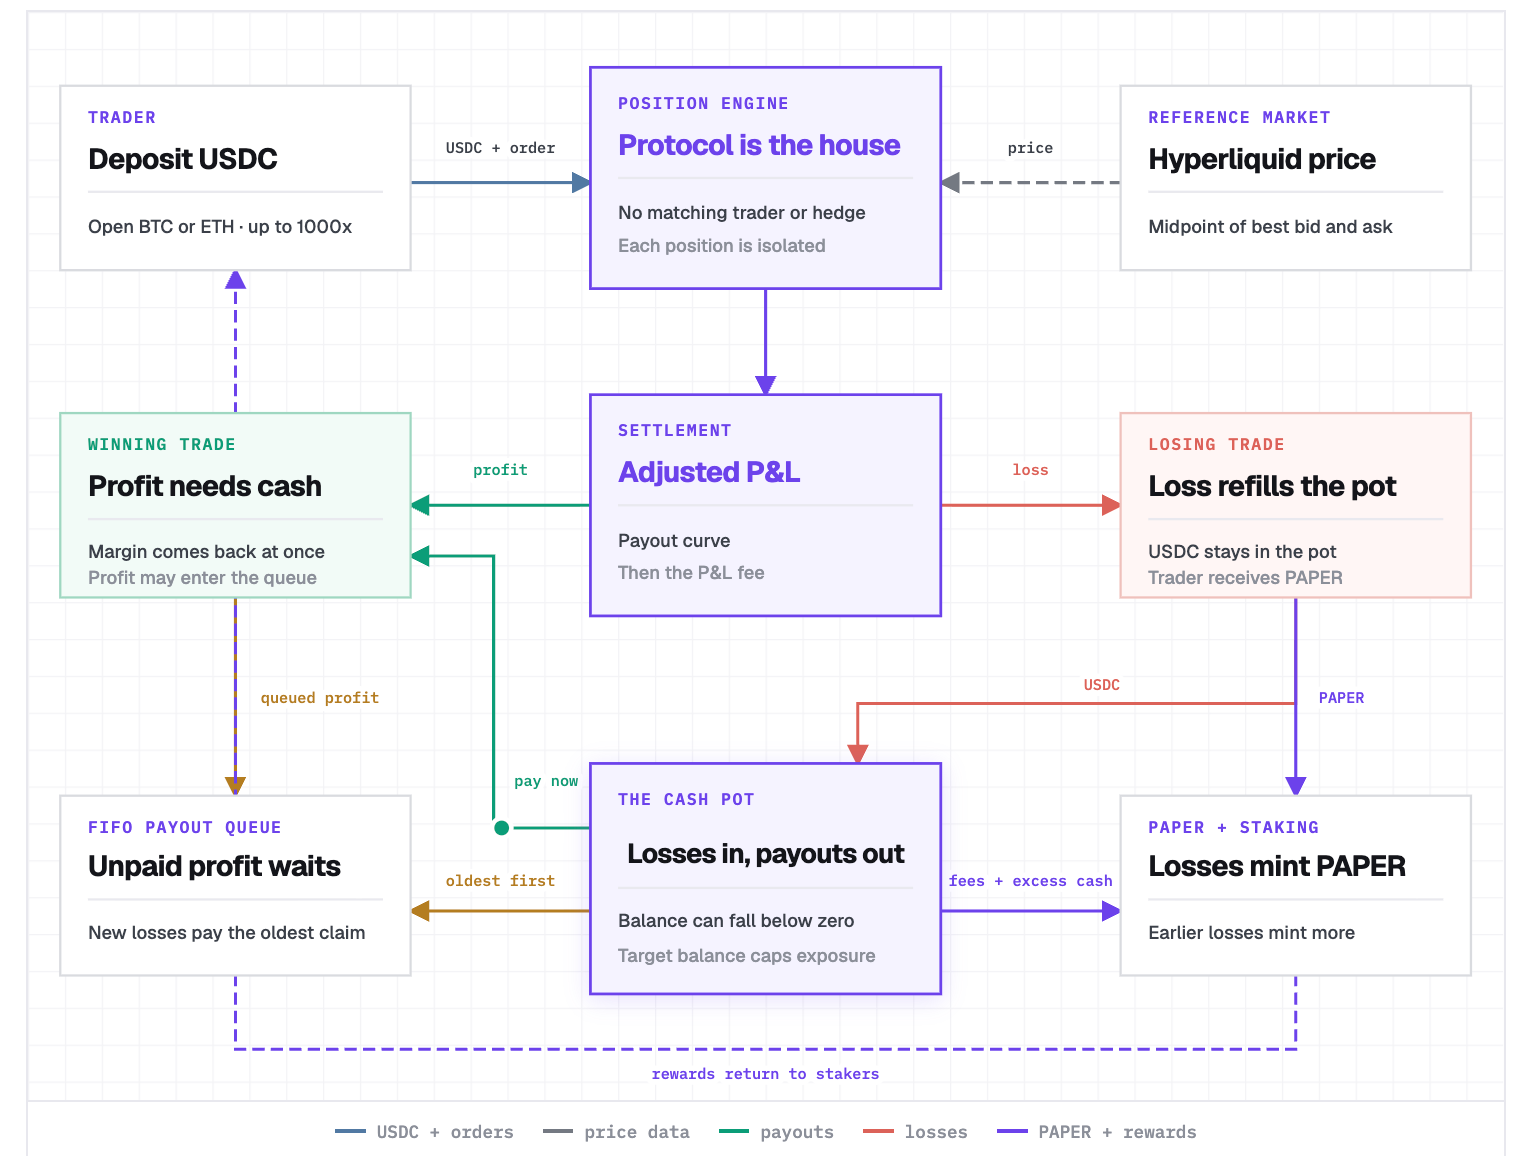
من الناحية الاقتصادية، يبدو أقرب إلى كازينو منه إلى بورصة تقليدية.
في Hyperliquid أو Lighter، تتم مطابقة مراكز الشراء والبيع عبر دفتر أوامر. يوفر صنّاع السوق السيولة، ويدفع المتداولون فروق الأسعار والرسوم ومعدلات التمويل. لا يجعل Papertrade المتداولين يتطابقون مع بعضهم. يتحمل البروتوكول نفسه الطرف المقابل لكل مركز.
يأتي السعر المرجعي من Hyperliquid. يستخدم Papertrade متوسط أفضل سعر شراء وأفضل سعر بيع كسعر لفتح وإغلاق المراكز، لكنه لا يتحوط أبدًا على هذا الجانب. يسجل المراكز فقط، ويتتبع السعر المرجعي، ويسوّي الأرباح والخسائر من خزينته النقدية الخاصة.
تقتصر الأسواق الأولية على BTC وETH. أوضح Blurr السبب في مقابلة المؤسس: حتى الأصول الأعلى سيولة يصعب إدارتها عند رافعة 1000 ضعف. فالعملات الأسرع والأفضل أداءً قد تتيح للمتداولين سحب أموال من البروتوكول تفوق ما يمكن استرداده عبر التصفية. وذكر أن SOL قد تقترب مستقبلًا من 300 ضعف، لكن ذلك مجرد هدف مستقبلي محتمل وليس سوقًا مؤكدًا.
المراكز معزولة. لا يمكن للمتداولين استخدام هامش شامل، ولا يمكنهم إضافة هامش بعد فتح المركز، ولا إغلاق جزء منه فقط. تحدد الوثائق الحالية حد المستخدم الواحد عند 10 ملايين دولار، بينما استخدمت المقابلات المبكرة 20 مليون دولار كمثال. سيكون الحد النهائي وفقًا للعقود المنشورة.
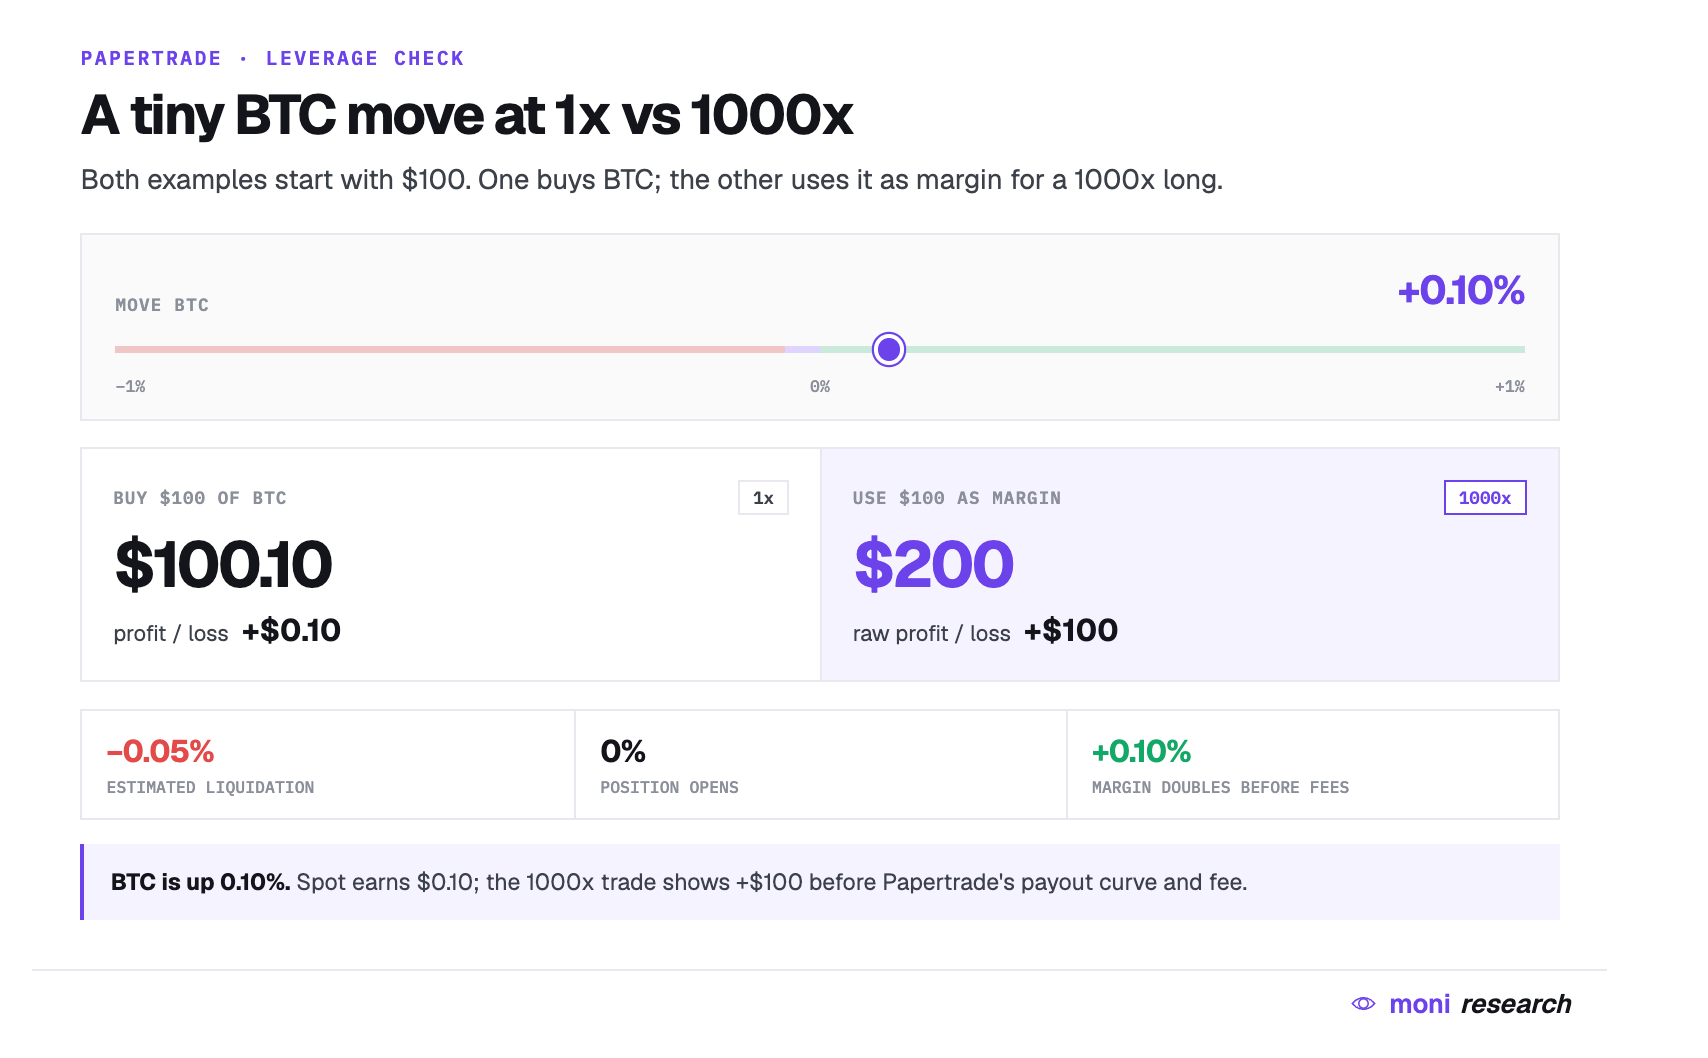
من الأفضل فهم الرافعة كعدد صحيح. عند إيداع 100 دولار وفتح رافعة 1000 ضعف، تصبح القيمة الاسمية للمركز 100,000 دولار. تحرك السعر بنسبة 0.10% ينتج ربحًا أو خسارة قدرها 100 دولار، أي ما يعادل الهامش الأولي تمامًا. يتوقع Papertrade التصفية في وقت أبكر، عند تحرك يقارب 0.05% ضد المتداول. بضع تحركات سعرية قد تحسم الصفقة.
لا تُدفع رسوم تمويل. يرى Blurr أن هذا ممكن مع BTC وETH لأن الأسعار الفورية وأسعار العقود الدائمة عادة ما تكون متقاربة جدًا. أما الأسهم والذهب والأسواق التي تتوقف ليلًا أو في عطلات نهاية الأسبوع فتمثل تحديًا أكبر. ناقش هذا القيد مباشرة في المقابلة (19:05).
غموض "الانزلاق الصفري"
لا يملك Papertrade دفتر أوامر محليًا، لذا لا تستهلك الطلبات الكبيرة مستويات سعرية متعددة. تستخدم كل صفقة متوسط أفضل سعر شراء وأفضل سعر بيع في Hyperliquid. هذا ما يسميه المشروع الانزلاق الصفري، رغم أن المبلغ المدفوع نهائيًا قد يظل أقل من الربح الأصلي.
تمر الصفقات الرابحة عبر منحنى دفع. تُخصم التحركات الصغيرة بنسبة أكبر، بينما تقترب التحركات الكبيرة من الربح الأصلي الكامل. دون هذا المنحنى، يمكن للمتداولين فتح مراكز ضخمة وسحب أموال متكررة من تغيرات طفيفة في السعر المرجعي.
قد تُظهر الصفقة ربحًا أصليًا قدره 1000 دولار، لكنها تدفع 600 دولار فقط بعد المنحنى. هذه أرقام توضيحية فقط؛ يعتمد الدفع الفعلي على معايير الإطلاق. ذكر Blurr أن الفريق استعار كثيرًا من النموذج الرياضي لـ Rollbit (23:27).
لذلك ينطبق "الانزلاق الصفري" على تحديد أسعار الفتح والإغلاق، وليس على المبلغ الذي يستلمه المتداول في النهاية. قبل التأكيد، يجب أن يعرض التطبيق السعر المرجعي والربح الأصلي والربح بعد المنحنى وأي تأخير في الطابور.
لا تُحسب الرسوم بناءً على حجم المركز. وصف Blurr في المقابلة رسمًا يعادل 1% من الربح أو الخسارة (27:15). ما تزال العقود بحاجة إلى توضيح طريقة الحساب الدقيقة وترتيبها مع منحنى الدفع.
شرح آلية الطابور بلغة بسيطة
ابدأ بخزينة نقدية فارغة.
يودع متداول 100 دولار ويحقق ربحًا قدره 100 دولار عند الإغلاق. يستطيع Papertrade إعادة الهامش الأصلي، لكنه لا يملك بعد المئة دولار الإضافية. يدخل الربح غير المدفوع في الطابور.
يخسر المتداول التالي 40 دولارًا، فيستلم الفائز الأول 40 دولارًا ويتبقى دين قدره 60 دولارًا. خسارة أخرى بقيمة 60 دولارًا تسدد هذا الدين. بعد ذلك، تبدأ الخسائر اللاحقة في تكوين رصيد إيجابي للبروتوكول.
إذا ظهر فائز ثانٍ قبل سداد الدين الأول، ينتظر في الطابور. يعمل الطابور بمبدأ الأولوية لمن يأتي أولًا.
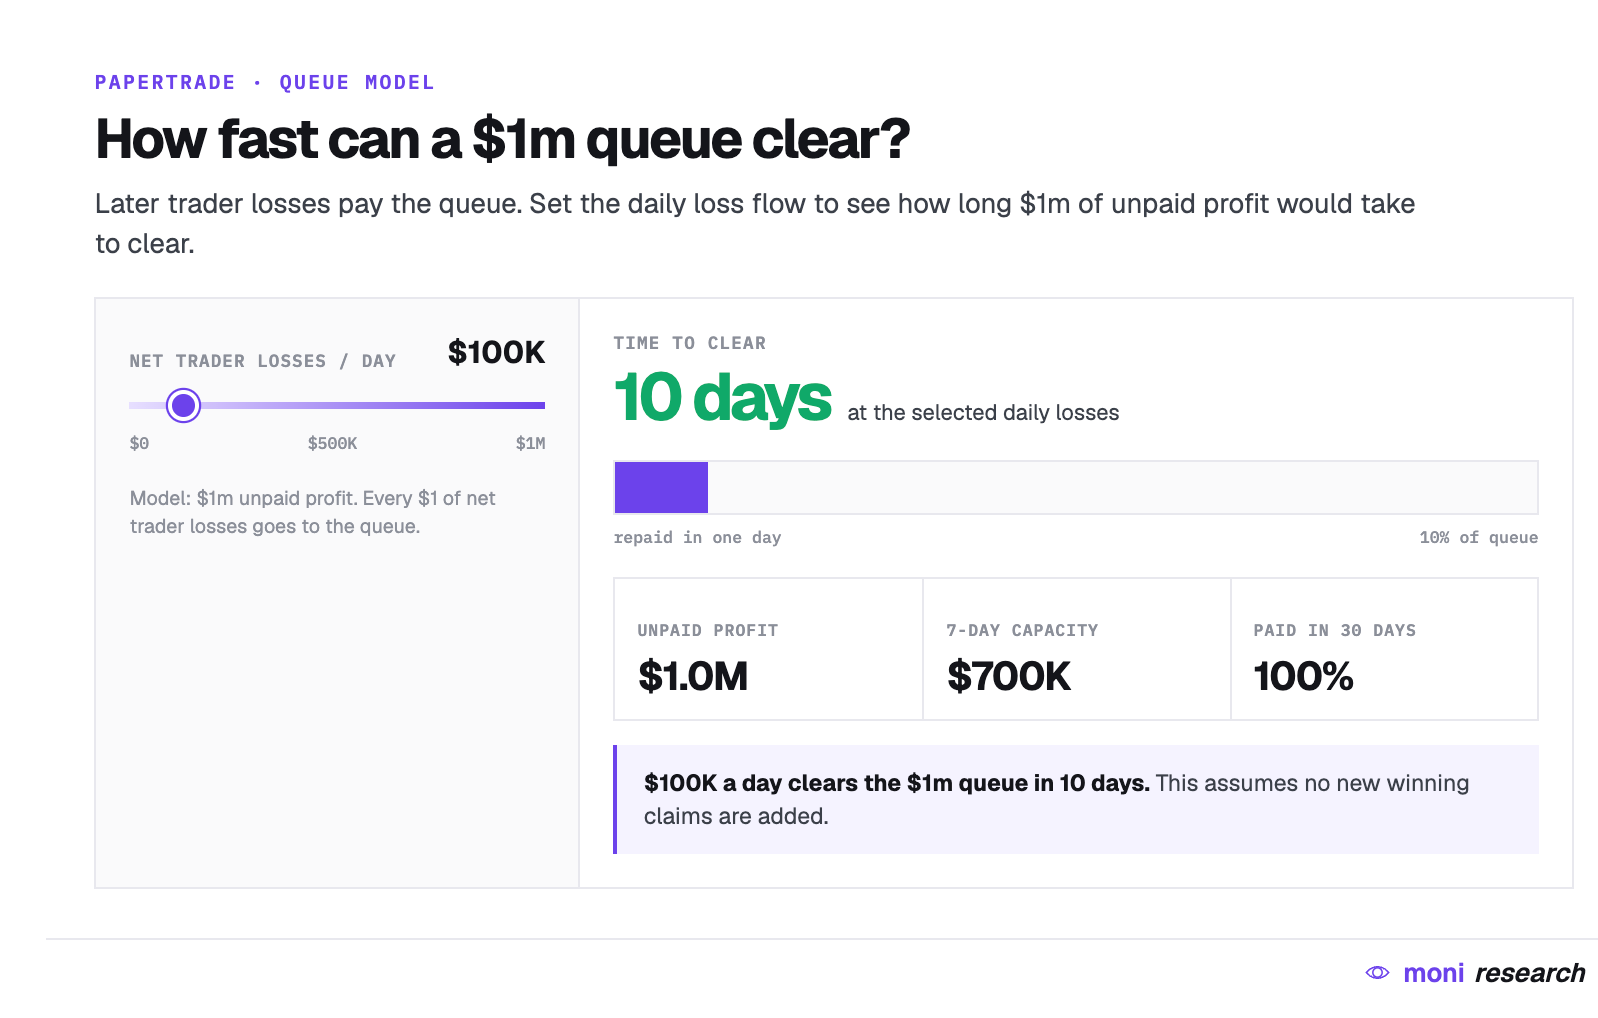
تسمح وثيقة المخاطر الرسمية بأن تكون الخزينة النقدية سالبة. ضرب Blurr مثلًا أكبر في المقابلة: إذا توفر في الخزينة 5 ملايين دولار بينما بلغت الأرباح 6 ملايين دولار، يأخذ المتداولون 5 ملايين أولًا ثم ينتظرون المليون الأخير.
تكمن مخاطر السيولة هنا. فالانتظار الطويل قد يطرد المتداولين، وطرد المتداولين يزيل أيضًا تدفق الخسائر اللازم لسداد ديون الطابور. ينظر الفريق إلى الطابور كشبكة أمان مبكرة، ويقول إن الوضع المثالي هو عدم الحاجة إليه تقريبًا (23:04).
PAPER: تحويل الخسارة إلى ملكية
تبدأ PAPER بعرض صفري. يدّعي المشروع عدم وجود تعدين مسبق، ولا حصص للفريق أو رأس المال المغامر، ولا إيردروب، ولا فترات استحقاق. تُسك العملة فقط عندما يتكبد المستخدمون خسائر تداول أو تتم تصفيتهم.
تشير الوثائق الحالية إلى أنه طالما ظل الرصيد النقدي الذي يتتبعه البروتوكول أقل من مليوني دولار، فإن كل دولار خسارة يسك 100 عملة PAPER. خسارة 100 دولار تسك 10,000 عملة PAPER.
بعد تجاوز مليوني دولار، يبدأ منحنى السك في التضييق. يتتبع أعلى مستوى له H أرباح مزوّدي السيولة التراكمية فوق هذا الحد. لكل دولار خسارة مؤهلة، يكون معدل السك الحدي: 100 × (120M / (120M + H))² PAPER.
هذا المنحنى يفضل المزارعين الأوائل بشدة. عند H = 50 مليون دولار، يكون المعدل نحو 50 عملة PAPER لكل دولار؛ وينخفض إلى 25 عند 120 مليون دولار، وعندها يكون نصف الذيل البالغ 12 مليارًا قد سُك بالفعل. يصبح نحو 10 عند 260 مليون دولار، و5 عند 420 مليونًا، و1 عند 1.08 مليار. وعندها يكون الذيل قد أطلق 10.8 مليار عملة PAPER.
الـ 12 مليارًا ليست سقفًا صارمًا. إنها مجرد حد رياضي للذيل المتناقص مع استمرار ارتفاع أعلى مستوى. عندما ينخفض ربح مزوّدي السيولة المتتبع إلى ما دون مليوني دولار، يعود المعدل الثابت البالغ 100 عملة PAPER لكل دولار، مما يفتح مسارًا لسك غير محدود (28:49).
الأرقام الدقيقة في المقابلة غير متسقة: تردد Blurr بين 100 و1000 عملة PAPER لكل دولار (27:53). تذكر الوثائق الحالية 100، وهو رقم عمل أكثر قابلية للاستخدام قبل نشر العقود.
يمكن تخزين PAPER فورًا. من المتوقع أن يحصل المخزّنون على معظم رسوم الكازينو والنقد الذي يتجاوز الرصيد المستهدف للبروتوكول. حدد Blurr الهدف الأولي عند نحو 5 ملايين دولار: إذا بلغت الخزينة 6 ملايين دولار وبقي الهدف دون تغيير، يمكن توزيع المليون الإضافي على المخزّنين (27:28). سيحتفظ البروتوكول بإيرادات كافية لتغطية تكاليف المعاملات.
عند الإطلاق، لن تُتداول PAPER بحرية. يمكن للمستخدمين سكها وتخزينها، لكن خطة النقل مجدولة لمرحلة لاحقة من خطة الإطلاق. دون سعر سوقي، قد تساوي 10,000 عملة PAPER الناتجة عن خسارة 100 دولار 5 دولارات أو 50 دولارًا أو حتى أكثر من الخسارة نفسها. لا أحد يعرف حاليًا.
قد يدفع هذا الغموض التداول المبكر إلى الأعلى. أي شخص يتوقع ارتفاع قيمة PAPER قد يتعمد الخسارة للتعدين. اقترح Blurr استخدام وكلاء لهذا الغرض، وقال إن تصميم Papertrade يدعم هذا السلوك (32:49).
الخسارة المتعمدة تضيف سيولة للخزينة وتساعد في تفريغ الطابور، لكنها أيضًا تجعل الطلب يبدو أكثر صحة مما هو عليه. إذا ساهمت الروبوتات التي تلاحق PAPER في معظم حجم التداول المبكر، فقد ينهار النشاط بمجرد انخفاض الانبعاثات أو ضعف سعر افتتاح العملة.
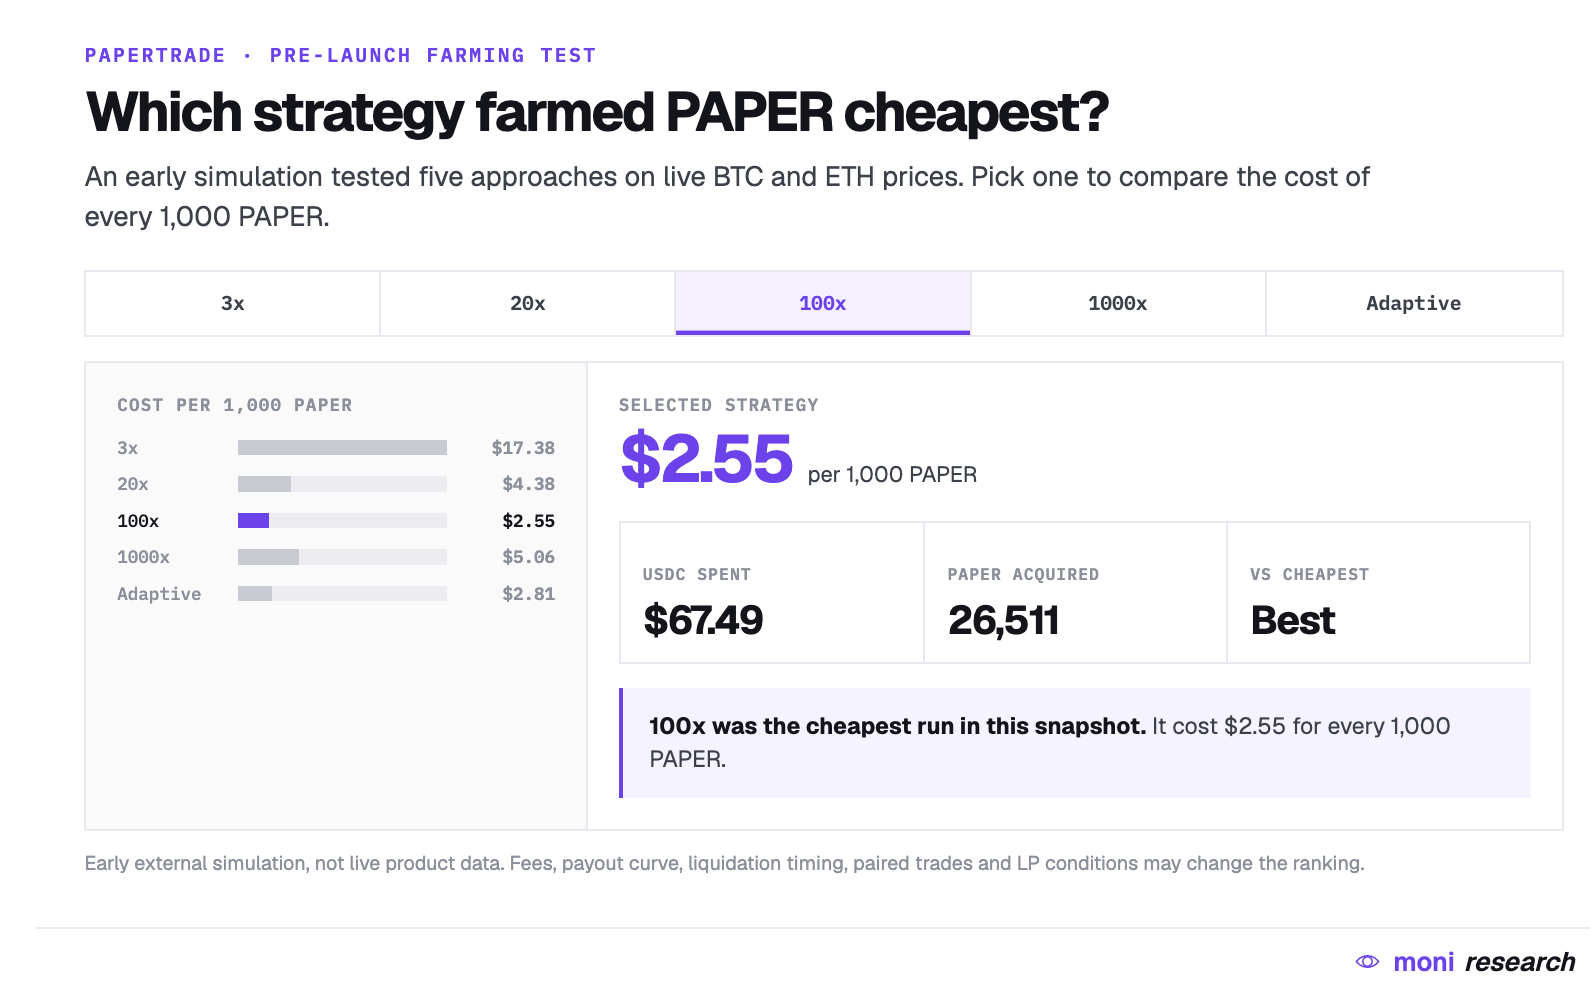
أشارت محاكاة قبل الإطلاق إلى نتيجة تعدين غير بديهية. باستخدام أسعار BTC وETH الفورية، أنتجت رافعة 100 ضعف أرخص PAPER في اللقطة الأولى: نحو 2.55 دولار لكل 1000 عملة. بلغت الرافعة التكيفية 2.81 دولار، ورافعة 20 ضعفًا 4.38 دولار، ورافعة 1000 ضعف 5.06 دولار. كانت جولة رافعة 3 أضعاف هي الأغلى عند 17.38 دولار.
هذه نتائج مبكرة وليست بيانات منتج مُطلق. ما يزال الباحثون يختبرون التداول المزدوج وظروف مزوّدي سيولة مختلفة، وقد تعيد الرسوم ومنحنى الدفع وتوقيت التصفية ترتيب النتائج. لكن هذه اللقطة توضح أمرًا واحدًا بوضوح: أعلى رافعة لا تعني أرخص مسار لتعدين PAPER.
حلقة المالكين الأوائل الجديرة بالمراقبة
إليك استراتيجية طويلة الأجل مباشرة. عدّن كمية كبيرة من PAPER وخزّنها بينما ما تزال المعدلات مرتفعة، ثم اجلب مزيدًا من نشاط التداول. يساهم المستخدمون اللاحقون بالنقد وإيرادات الرسوم، لكنهم يحصلون على عملات أقل عبر الخسائر. بمجرد فتح النقل في النهاية، يمكن بيع المراكز المبكرة في سوق لديه قصة إيرادات بالفعل.
يخلق المنحنى المنشور هذه الميزة للمالكين الأوائل دون أي حصص خفية. لا يوجد حاليًا دليل علني على أن المؤسسين سيعدّنون العملات عبر محافظ مرتبطة أو يحتفظون بباب خلفي لأنفسهم. القلق القابل للقياس يكمن في الوصول: يبدأ توزيع PAPER قبل فتح الوصول المباشر للعقود، بينما يتحكم مشغلو المشروع في تدفق الطلبات. ستُظهر الشيفرة العامة وتوزيع المحافظ ما إذا كانت الدفعات الكبيرة الأولى تأتي من مستخدمين عاديين أم من روبوتات تعدين منسقة أم من محافظ مرتبطة بالفريق.
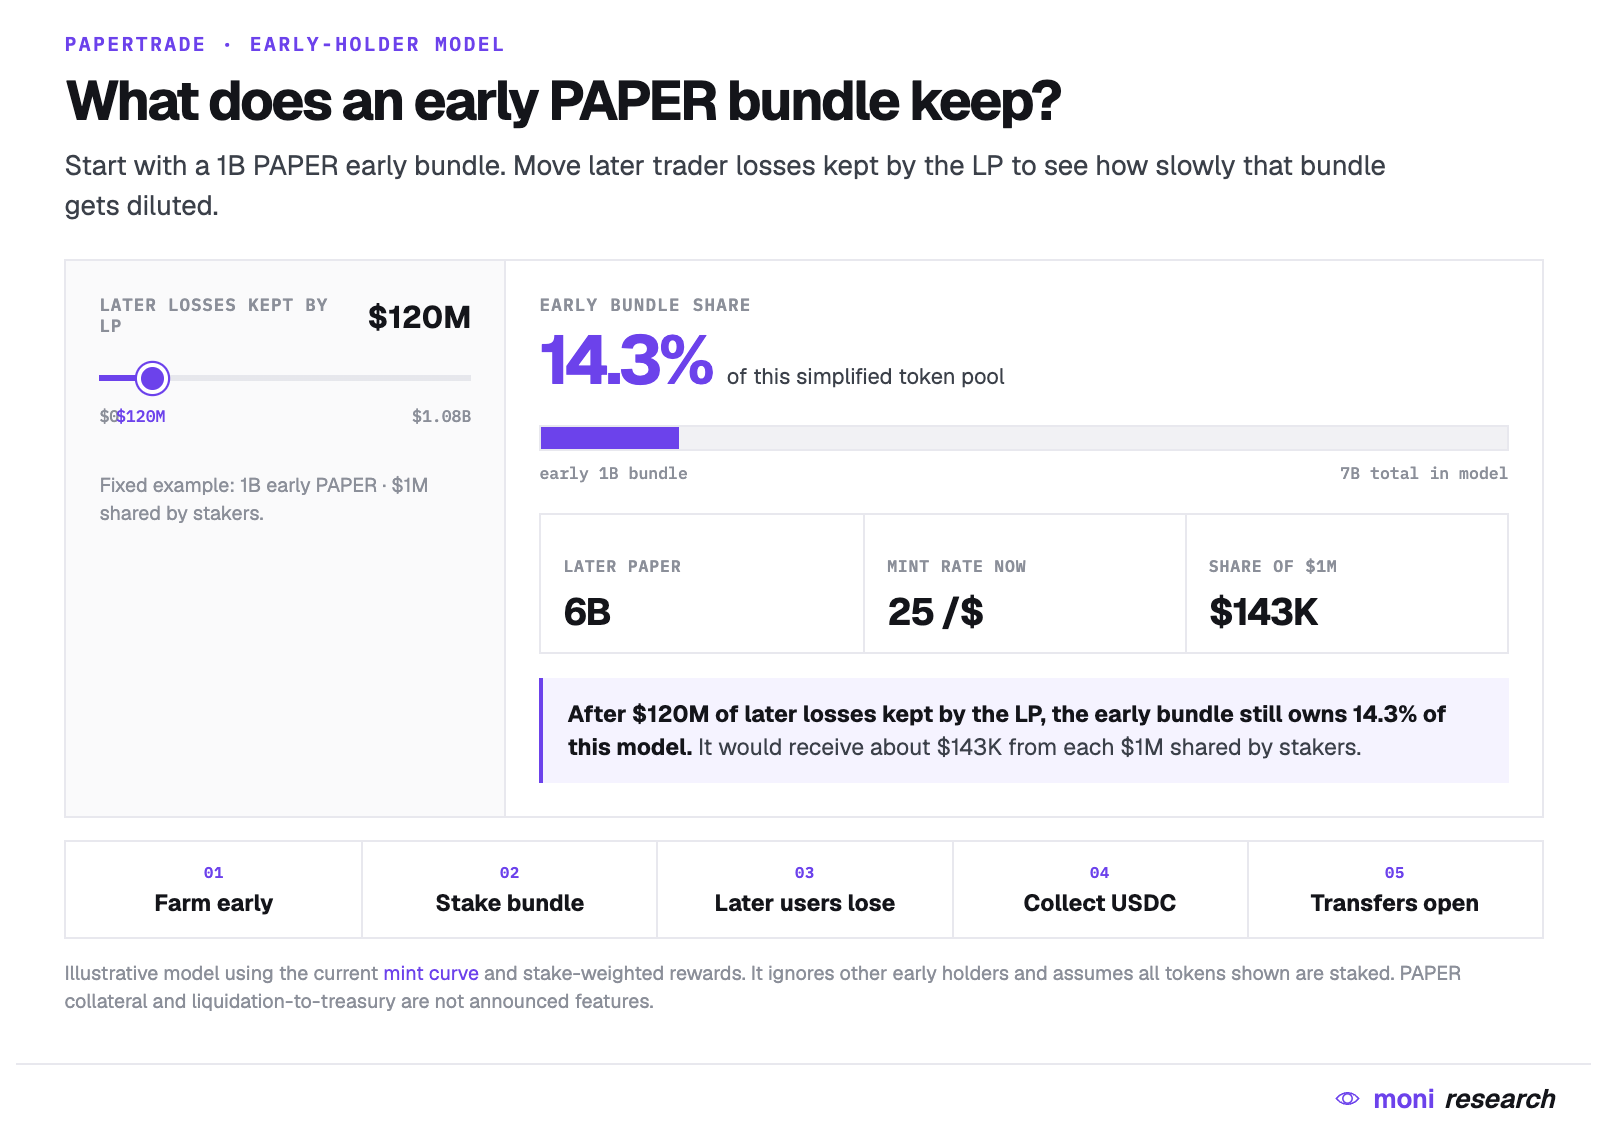
النسخة الأكثر جرأة ستسمح باستخدام PAPER كضمان للمراكز الجديدة. قد تتحول مراكز العملات المبكرة إلى رافعة، وستدفع التصفية العملات نحو الخزينة أو كبار المالكين الآخرين. لا تنص الوثائق الحالية على قبول PAPER كضمان، لذا فهذا سيناريو يستحق المراقبة وليس جزءًا من تصميم الإطلاق.
تختلف المخاطر التي يتحملها كل طرف:
المتداولون الخاسرون يغذون النظام ويحصلون على PAPER التي قد لا تعوض خسائرهم أبدًا.
يستعيد الفائزون هوامشهم، لكن الأرباح قد تستغرق وقتًا.
يكسب مخزّنو PAPER الرسوم والنقد الذي يتجاوز الرصيد المستهدف، مع تحمل مخاطر التخفيف وضعف حجم التداول.
يمتص Papertrade صافي أرباح وخسائر جميع المستخدمين، بينما يدفع تكاليف المعاملات ويشغّل تقديم الصفقات.
تبدو PAPER أقرب إلى دين على الكازينو منها إلى عملة نقاط عادية. تعتمد قيمتها على خسائر التداول والرسوم، وعلى بقاء المستخدمين بعد فترة التعدين المبكر للعملات.
هل يمكن أن تتوازن الحسابات؟
شغّل مستودع أكواد مستقل باسم PaperTrade-Simulations نحو 3.6 مليون صفقة تاريخية عالية الرافعة من Hyperliquid عبر 608 سيناريوهات. حافظت جميع السيناريوهات الـ 608 على الملاءة، ولم يدخل 81.2% منها المنطقة السالبة أبدًا، وبلغ أسوأ طابور نحو 61,974 دولارًا وتم تفريغه في اليوم نفسه. في النموذج، وصلت الخزينة النقدية إلى سقف 5 ملايين دولار خلال خمسة أيام.
أرقام العملات عدوانية بنفس القدر: بلغ العرض النهائي لـ PAPER 8.63 مليار عملة، وبلغ إجمالي رسوم المخزّنين المحاكاة 248.1 مليون دولار. تشير هذه النتائج إلى أن تدفق الخسائر الكافي يمكن أن يحافظ على هذا التصميم. لكنها لا تشير إلى قدرة منصة جديدة على جذب هذا التدفق، أو الاحتفاظ به بعد أن يرى المستخدمون الحقيقيون الطابور.
حتى أضعف السيناريوهات افترضت 25% من نشاط Hyperliquid المختار. استخدم المتداولون المصدرون رافعة أقل من 1000 ضعف، وخلطوا صفقاتهم، وأزالوا سلوك القطيع الذي يظهر عندما يراهن كثيرون في الاتجاه نفسه. كما استبعد النموذج التلاعب بالأسعار وتأخير المرحلات وفشل التصفية وروبوتات التعدين والخسائر بعد المدفوعات البطيئة.
مجموعة البيانات متاحة للتنزيل الخارجي، لكن لم يُنشر تجزئة سلامة. يحتوي مستودع الأكواد على التزام واحد فقط، ولا يمكن إعادة إنتاجه بشكل مستقل. يجب أن تخفض الأبحاث اللاحقة الأقوى تدفق التداول المفترض، وتركّز المراكز في الاتجاه نفسه، وتؤخر الصفقات، وتدمج محاولات دفع السعر المرجعي عمدًا. حاليًا، يصلح النموذج لاختبار الفرضيات، لكنه لا يكفي لتبرير الإيداع.
الدولاب الجيد مقابل الدولاب السيئ
في النسخة الصحية، تجذب الرافعة العالية المتداولين، وتراكم الخسائر الخزينة النقدية، ويعيد التخزين توجيه جزء من الإيرادات إلى حاملي PAPER. إذا كان هذا العائد جذابًا، ستواصل عملات التعدين توفير النقد اللازم للمدفوعات.
تشمل المتغيرات المفيدة: صافي خسائر المتداولين مقابل ديون الفائزين الجديدة. التدفق الإيجابي ينمّي الخزينة؛ والتدفق السلبي يطيل أوقات الانتظار ويضعف حوافز التداول أو تعدين العملات. قد يخفي إجمالي حجم التداول ذلك، لأن رافعة 1000 ضعف يمكن أن تضخم الهوامش الصغيرة إلى أرقام اسمية ضخمة.
المؤشرات المهمة حقًا هي:
ذروة ديون الطابور مقابل متوسط وقت الانتظار؛
نسبة أرباح الفائزين المدفوعة فورًا؛
كمية النقد المتبقية بعد الديون المستحقة؛
كمية PAPER المسكوكة لكل دولار صافٍ محتجز؛
معدل إعادة استخدام المتداولين بعد أول تصفية؛
إيرادات الرسوم بعد خصم تكاليف المعاملات.
يمكن لهذه الأرقام التمييز بين "الرصيد النقدي ينمو" و"حجم التداول بالرافعة يدور حول طبقة رقيقة من التمويل".
مصدر السعر نفسه جزء من المخاطرة
يقرأ Papertrade الأسعار العامة من Hyperliquid بدلًا من تشغيل مجموعة موقّعين خاصة به. لكن يمكن دفع دفتر الأوامر هذا. يمكن للمهاجم رفع أفضل سعر شراء وأفضل سعر بيع، والتداول بأسعار Papertrade مشوهة، ثم ترك السوق يرتد. يصبح الهجوم مجديًا عندما تتجاوز أموال Papertrade تكلفة دفع Hyperliquid.
يدعم هذا المنطق سقف 5 ملايين دولار المخطط له: يريد الفريق إبقاء الخزينة دون التكلفة التقريبية لدفع دفتر أوامر BTC أو ETH (20:45). لم يتم التحقق من هذا الافتراض بشكل مستقل بعد.
الأسعار القديمة تفتح بابًا آخر. إذا توقف HyperEVM بينما استمر Hyperliquid في العمل، فقد يعرض Papertrade أسعارًا قديمة لفترة وجيزة. يمكن للمتداولين الذين يحتفظون بمراكز شراء وبيع في الوقت نفسه إغلاق الجانب الخاسر مقابل التسعير القديم وترك الجانب الرابح. ناقش Blurr تجميد الأسواق أو تسويتها في هذه الحالة (12:21).
عند رافعة 1000 ضعف، حتى الثواني القليلة مهمة. يجب أن يتزامن مصدر السعر وطابور التداول ونظام التصفية؛ وإلا فقد يعيد التأخير كتابة من يفوز ومن يدفع.
رقابة صارمة خلال الإطلاق الأولي
يعمل Papertrade على السلسلة، لكن في اليوم الأول سيعمل المستخدمون عبر البنية التحتية التشغيلية للمشروع بدلًا من التفاعل المباشر مع العقود.
تنقسم خطة الإطلاق إلى أربع مراحل:
يفتح الإيداع في 8 أكتوبر ويبقى التداول مغلقًا.
يبدأ التداول في 10 أكتوبر عبر الموقع الرسمي ومرحل التشغيل الخاص بالمشروع.
يُفتح الوصول المباشر للعقود لاحقًا للمستخدمين والتطبيقات والوكلاء.
تظهر مكافآت البنائين ونقل PAPER في مراحل لاحقة.
يقدم المرحل صفقات المستخدمين إلى السلسلة، ويهدف إلى منع الروبوتات من إشعال حروب رسوم الغاز. لا تحصل الطلبات على أولوية متساوية: التصفية تسبق الإغلاق، والإغلاق يسبق فتح المراكز الجديدة، وقد تتجاوز الصفقات الأكبر الصفقات الأصغر (المقابلة). يجب على المستخدمين الأوائل الوثوق بأن هذه الخوادم ستبقى متصلة أثناء ازدحام السلسلة وتنفذ هذا الترتيب بنزاهة.
يخطط Papertrade لدفع رسوم البلوكشين للمستخدمين العاديين. قد تنتظر عمليات السحب الصغيرة حتى تنخفض الرسوم، بينما تحصل المراكز الكبيرة على خدمة أسرع. تسمح ضوابط الطوارئ أيضًا للفريق بإيقاف فتح المراكز الجديدة وإغلاق الأسواق وتعديل الحدود وإدارة المرحل. حتى يُفتح الوصول المباشر وتُوثق هذه الصلاحيات بالكامل، يظل المنتج معتمدًا على الفريق.
من أين جاءت الفكرة
ظهرت الفكرة قبل أكثر من عامين من الترويج لها في سبتمبر. قال Blurr إنه وJez كتبا أول ورقة عن نظام الطابور في صيف 2024 بعد اختبار لعبة البلاك جاك ورمي العملة (02:45). وصفت الورقة البيضاء لـ Martingaler لعبة يمكن للكازينو أن يبدأ فيها دون رأس مال ويسجل الجوائز غير المدفوعة كالتزامات.
بحلول يناير 2025، كان Jez يناقش مزيجًا من الرافعة القصوى وأسعار الدخول الممهدة والمدفوعات غير المتماثلة واقتصاديات الكازينو من Rollbit (08:26). كما صاغ عملة الكازينو كملكية للتدفقات النقدية المستقبلية (11:42). في سبتمبر، وصف Blurr علنًا بأنه شريك تجاري (35:55)، وشرح لماذا قد تستنزف أسواق الرافعة الضمانات قبل أن يولد الخاسرون أموالًا كافية لدفع الفائزين (1:23:12). طابور Papertrade يدفع هذه الفجوة إلى الخلف تحديدًا.
دخل الطابور في تصميم الإطلاق، لكن العملة تغيرت. استخدمت الورقة البيضاء نموذج انبعاثات مختلفًا وناقشت إعادة الشراء والحرق؛ بينما تحولت النسخة الحالية إلى التخزين والمعدلات المتناقصة. يجب أن توضح العقود العامة أي المعايير ستُطلق فعليًا.
الفريق
أُعلن عن Papertrade كمشروع لـ Jez وBlurr.
Jez هو Colin Hong. يذكر ملف في جولة البوكر العالمية خبرته في MIT وMorgan Stanley ودوره كشريك مغامر في Standard Crypto. على مر السنين، غطت كتاباته ومقابلاته العامة التداول والرافعة وهيكل أسواق العملات المشفرة.
Blurr اسم مستعار. تأتي معظم المعلومات العامة عنه من مقابلتين طويلتين والورقة البيضاء. قال إنه قابل Jez في نيويورك عام 2021، وادعى أن Papertrade بُني بواسطة شخصين أو ثلاثة فقط (31:10). هذا يعني أن العقود والمرحل ومعايير المخاطر والاستجابة للطوارئ كلها في أيدي عدد قليل جدًا من الأشخاص.
لم تُكشف تفاصيل التمويل. ينطبق ادعاء الإطلاق العادل على توزيع PAPER؛ ولا يثبت دور Jez في Standard Crypto أن الصندوق استثمر في المشروع.
المنافسة والتوزيع
يتموضع Papertrade بين بورصات العقود الدائمة والكازينوهات عبر الإنترنت. تقدم Hyperliquid وLighter أسواقًا أعمق وتسوية فورية؛ بينما يقدم Papertrade رافعة أعلى بكثير ودون رسوم تمويل ودون انزلاق في دفتر أوامر محلي، لكن الكازينو يتحمل الطرف المقابل وقد تتأخر الأرباح.
أقرب نظير اقتصادي هو gTrade، لأن المتداولين يواجهون مجمعًا مشتركًا يُسعّر وفقًا لسوق خارجي. الفرق في الإطلاق البارد: يحتاج gTrade إلى سيولة ممولة، بينما يحول Papertrade الأرباح غير المغطاة إلى دين. يوضح Rollbit أن تداول الرافعة القصوى البسيط له جمهور. أما Trade.xyz وحلول HIP-3 الأخرى فتعالج مشكلة مختلفة، وهي إضافة أصول إلى Hyperliquid بدلًا من إزالة الحاجة إلى سيولة مسبقة.
هذه الآلية سهلة النسخ. أي ميزة مستدامة يجب أن تأتي من مدفوعات موثوقة ونقد موجود مسبقًا في الخزينة وجودة تنفيذ وتوزيع. يمكن أن تساعد أكواد البنائين عبر إرسال 1% من إيرادات التداول المُحالة إلى التطبيقات الخارجية، رغم أن الوصول المباشر للعقود وتكاملات الطرف الثالث لم تُطلق بعد.
المشروع لديه جمهور بالفعل. تجاوز فيديو الإطلاق في 29 سبتمبر مليون مشاهدة على X (منشور)، وحصد منشور الإطلاق المفصل نحو 133,000 مشاهدة وأكثر من 1000 إعجاب (منشور). من المفترض أن يخلق هذا أسبوعًا أول صاخبًا. ستظهر إشارة الطلب المفيدة حقًا بعد ذلك: عندما يكون المستخدمون قد تمت تصفيتهم أو استلموا PAPER أو انتظروا في طابور الأرباح، ومع ذلك يقررون التداول مرة أخرى.
ما الجاهز وما الناقص
يملك Papertrade وثائق مفصلة وورقة بيضاء وخطة إطلاق محددة. لكن حتى 2 أكتوبر، ما يزال لا يوجد عنوان عقد رسمي أو شيفرة مصدر موثقة أو مستودع أكواد عام. لا يمكن للمستخدمين التحقق من الرسوم عبر الإنترنت أو انبعاثات العملات أو قواعد الدفع أو ضوابط الطوارئ أو صلاحيات الترقية.
استعان Papertrade بشركة Guardian Audits، وأكدت Guardian الشراكة علنًا. عند الموعد النهائي للتقرير البحثي، لم يكن هناك تقرير لـ Papertrade في مستودع أكواد Guardian، ولا نسخة أكواد مدققة، ولا نتائج أو إصلاحات.
تم تحديد بعض الضمانات: لا يمكن لمفاتيح التداول المؤقتة السحب، ويجب أن تكون التصفية أو مدفوعات الطابور قابلة للاستدعاء من أي شخص. ما تزال هذه الادعاءات بحاجة إلى التطابق مع الأكواد المنشورة.
قبل فتح الإيداع برافعة 1000 ضعف، يجب الكشف علنًا عن الأدلة: العقد الرسمي، والشيفرة المصدرية المطابقة، والتدقيق المكتمل، واختبار صغير "إيداع-تداول-سحب" يمكن لأي شخص متابعته.
ما الذي قد يثبت هذا النموذج
في يوم الإطلاق، يجب عرض مسار كامل: إيداع، فتح مركز، إغلاق أو تصفية، دفع، سحب، دون أي تدخل يدوي. قبل التأكيد، يجب أن يعرض التطبيق الربح الأصلي والربح المعدل وحالة الطابور.
سيكون الارتفاع السريع في سعر BTC أو ETH أول اختبار ضغط حقيقي، خاصة إذا كان المتداولون مائلين بشدة إلى جانب واحد. سيضرب التصفية وحدود المراكز والتسعير والطابور في الوقت نفسه. يجب تقييم أي دين وفقًا لسرعة السداد، وليس فقط حجم الذروة.
بعد شهر، ستكون إعادة الاستخدام أهم من حجم التداول عند الإطلاق. تشمل المؤشرات المفيدة المتداولين العائدين ونسبة نشاط الروبوتات وكمية PAPER المسكوكة لكل دولار صافٍ يُضاف إلى الخزينة ودخل التخزين بعد خصم تكاليف المعاملات.
بمجرد أن تصبح PAPER قابلة للتداول، سيحدد سعرها السوقي قيمة العملات المكتسبة عبر الخسائر. إذا كان الشراء المباشر أرخص من التعدين، فقد يسحب النشاط من منتج التداول أيضًا.
سيأتي التوزيع الخارجي لاحقًا. سيشير التكامل المباشر لإيرادات أكواد البنائين العاملة فعليًا إلى أن التطبيقات الأخرى ترى هذه الآلية مفيدة.
الخلاصة
لا يلغي التداول الورقي الحاجة إلى السيولة. إنه يطلب من المتداولين خلق تلك السيولة عبر الخسائر بمرور الوقت، مع مكافأة من يقدمون هذه الخسائر بعملة PAPER.
ستحدد الموجة الأولى من التقلبات الحادة ما إذا كان الدفع المؤجل آلية إطلاق بارد أم مجرد تحويل لنقص السيولة إلى دين بروتوكول. لن يقدم حجم التداول الذروة الإجابة. بل سرعة الدفع وإعادة الاستخدام.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.