


معاينة اجتماع اللجنة الفيدرالية للسوق المفتوحة في سبتمبر: هل رفع الفائدة لمرة واحدة ضروري حقًا؟
 BTCCالمؤلف: furrykon
قبل اجتماع اللجنة الفيدرالية للسوق المفتوحة في سبتمبر، لم تعد الأسواق تقضي وقتًا طويلاً في مناقشة ما إذا كان الاحتياطي الفيدرالي سيرفع أسعار الفائدة. السؤال الأكبر هو ما إذا كان سيكون هناك رفع آخر بعد هذا الرفع.
حتى 15 سبتمبر، تشير أداة CME FedWatch إلى احتمال ٩٣٪ لرفع الفيدرالي بمقدار ٢٥ نقطة أساس، مع توقع ارتفاع النطاق المستهدف إلى ٣.٧٥٪–٤.٠٠٪. لا يزال التضخم أعلى من الهدف، وعاد النفط للارتفاع فوق ١٠٠ دولار للبرميل، ويواصل الرئيس كيفن وارش التأكيد على استقرار الأسعار، مما يجعل رفع الفائدة هذا الأسبوع هو السيناريو الأساسي في وول ستريت.
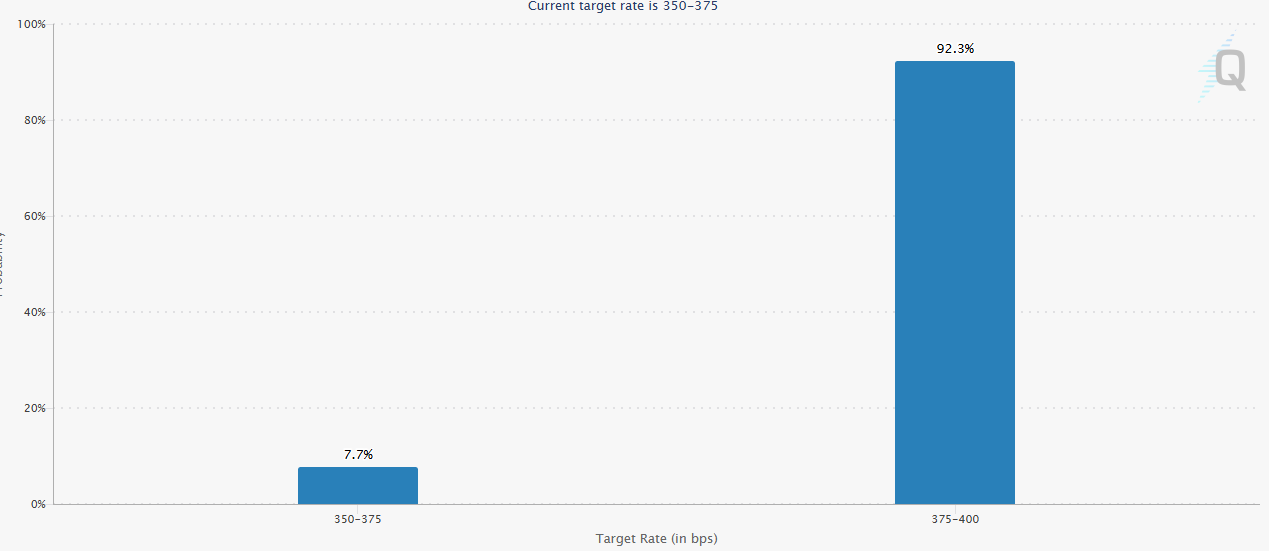
قد يبدو القرار شبه محسوم، لكنه يثير سؤالاً غير معتاد. الاقتصاد الأمريكي ليس ساخنًا بدرجة كافية لتبرير دورة جديدة من التشديد المتتالي بوضوح، ولم يخرج التضخم عن السيطرة مرة أخرى.
يبدو رفع سبتمبر بشكل متزايد وكأنه حالة "لا يوجد سبب كافٍ لعدم الرفع"، بدلاً من أن يرسل الاقتصاد إشارة واضحة بضرورة الرفع.
ما تحتاج الأسواق حقًا إلى تحديده هو ما إذا كانت هذه الـ ٢٥ نقطة أساس ستكون تعديلاً لمرة واحدة في السياسة أم بداية دورة تشديد جديدة.
من التوقف إلى الرفع: كل الإشارات تقريبًا منذ أغسطس دفعت الفيدرالي نحو التحرك
بعد اجتماع اللجنة الفيدرالية للسوق المفتوحة في يوليو، بدأت الأسواق لفترة وجيزة في التشكيك في التزام وارش بمكافحة التضخم. أبقى الفيدرالي أسعار الفائدة دون تغيير، بينما فشل تواصله بشأن السياسة في تقديم مسار واضح للمستقبل، مما جعل مستثمري السندات قلقين من أن البنك المركزي يخفف من حذره في وقت مبكر جدًا.
في 28 أغسطس، غيّر وارش النبرة في جاكسون هول.
أشار إلى أن التضخم السنوي لمؤشر نفقات الاستهلاك الشخصي ظل عند ٣.٧٪، بينما بلغت الزيادة السنوية خلال الأشهر الستة السابقة ٤.١٪. وشدد على أن هدف ٢٪ واضح وثابت. ومع بقاء البطالة عند ٤.١٪ واستمرار مرونة الاستثمار التجاري والإنفاق الاستهلاكي، لا يزال لدى الفيدرالي مجال لمعالجة التضخم.
وصفت بلومبرغ لاحقًا وول ستريت بأنها تضيف بسرعة إلى رهانات رفع الفائدة. قفز عائد سندات الخزانة لأجل عامين، بينما هبطت البيتكوين إلى ما دون ٨٠,٠٠٠ دولار.
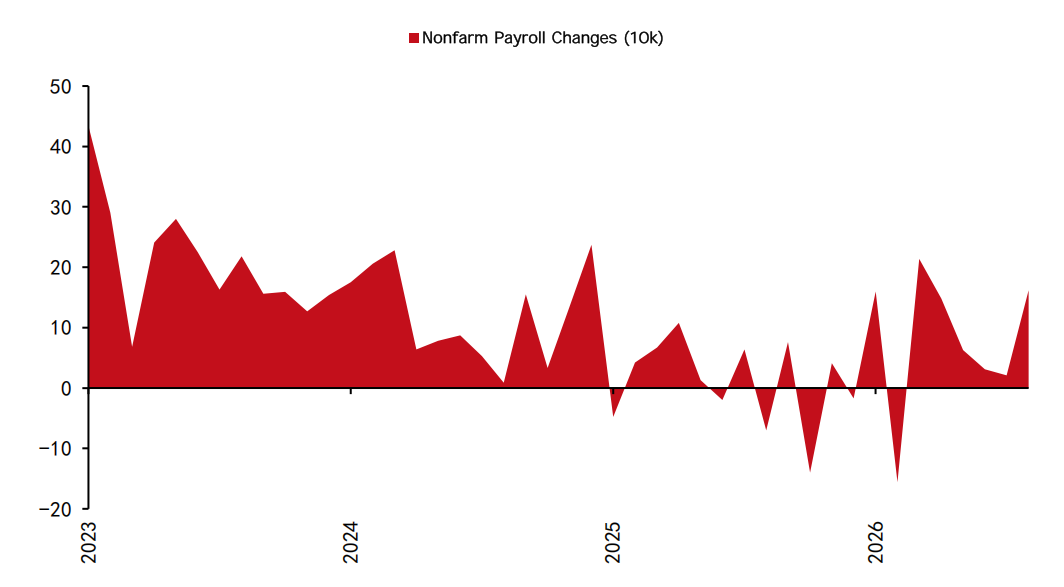
بيانات التوظيف الصادرة في أوائل سبتمبر لم تغير ذلك التقييم كثيرًا. ارتفعت الوظائف غير الزراعية في الولايات المتحدة بمقدار ١٦٢,٠٠٠ في أغسطس، بينما ظل معدل البطالة عند ٤.١٪.
لم تكن وتيرة التوظيف محمومة بأي حال، ولكن في ظل تباطؤ نمو القوى العاملة، كانت لا تزال متسقة مع اقتصاد قريب من التوظيف الكامل.
جاءت القطعة الأخيرة من مؤشر أسعار المستهلك.
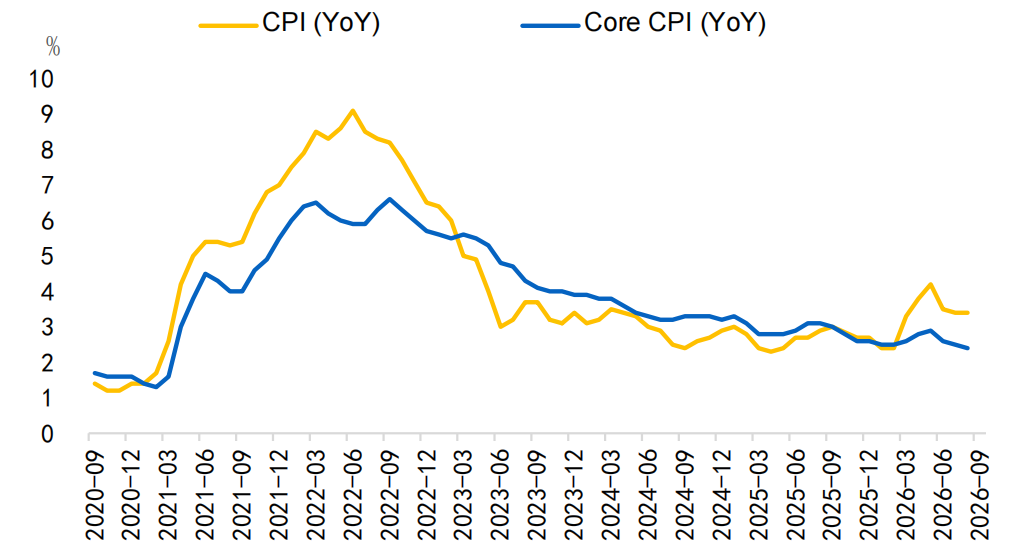
ارتفع مؤشر أسعار المستهلك الأمريكي بنسبة ٠.٤٪ على أساس شهري و٣.٤٪ على أساس سنوي في أغسطس، بينما زاد المؤشر الأساسي بنسبة ٠.٣٪ على أساس شهري و٢.٤٪ على أساس سنوي. بدت القراءات الرئيسية ساخنة بما يكفي لدفع الاحتمال الضمني لرفع الفائدة بسرعة نحو ٩٠٪.
تركزت معظم المفاجأة الصعودية في المؤشر الأساسي في خدمات الاتصالات والإقامة خارج المنزل، والتي شكلت معًا حوالي نصف الزيادة الشهرية في الأسعار الأساسية. كما أن العديد من المكونات القوية بشكل غير معتاد التي شوهدت خلال العام تميل إلى الانعكاس في الشهر التالي.
تضخم المؤشر الأساسي على أساس سنوي قريب بالفعل من متوسطه قبل الجائحة، بينما لم يظهر بعد تسارع واسع ومستمر في الأسعار.
التوظيف ليس ضعيفًا بما يكفي لوقف الرفع. مؤشر أسعار المستهلك ساخن بما يكفي لتبرير تشديد متواضع. وتوجيهات وارش المتشددة السابقة ربطت فعليًا جزءًا من مصداقية الفيدرالي بقرار سبتمبر.
رفع سبتمبر هو تعديل لقاعدة سياسة جديدة
كان جاكسون هول في أغسطس هو الحدث الرئيسي الذي غيّر توقعات السوق.
أشار وارش فعليًا إلى تغيير في دالة رد الفعل للفيدرالي. في ظل الإطار السابق، كان الفيدرالي يُبقي عمومًا على أسعار الفائدة دون تغيير ما لم توفر البيانات الاقتصادية مبررًا كافيًا للرفع. في ظل الإطار الجديد، قد يكون الفيدرالي أكثر ميلاً للرفع ما لم توفر البيانات أدلة كافية لتبرير التوقف.
قد يشعر هذا التحول بعدم الارتياح في الأسواق.
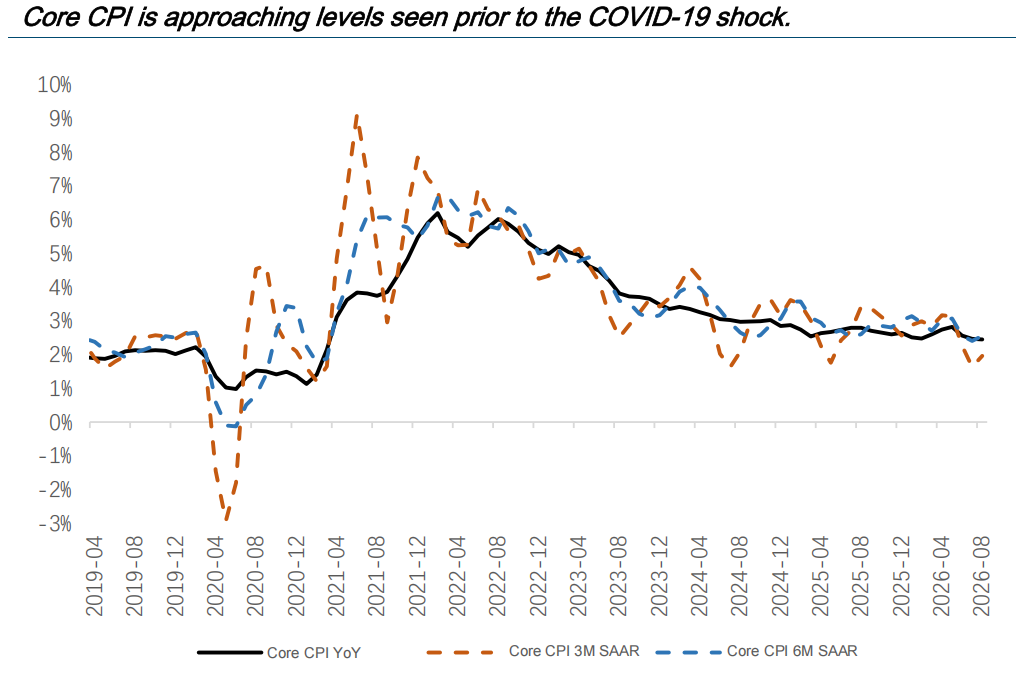
في ظل الإطار القديم، لا تبدو البيانات الاقتصادية الحالية ضعيفة أو تضخمية بما يكفي لتتطلب بوضوح تشديدًا متجددًا. في الواقع، قراءات مؤشر أسعار المستهلك الحالية قريبة بالفعل من مستويات ما قبل الجائحة وتمثل بعضًا من أدنى القراءات منذ بدء موجة التضخم في عام ٢٠٢١.
بيئة التضخم في عام ٢٠٢٦ تبدو مختلفة أيضًا.
جاءت ضغوط التضخم الأمريكية الأخيرة إلى حد كبير من صدمات تكلفة متناوبة في النفط وخدمات الاتصالات والإقامة الفندقية. ويبدو أن استمراريتها أقل وضوحًا مما كانت عليه في المراحل السابقة من دورة التضخم.
في ظل هذه الخلفية، من غير المرجح أن يؤدي رفع واحد بمقدار ٢٥ نقطة أساس إلى تغيير تلك الأسعار على الفور. ومع ذلك، يمكن أن يثقل بسرعة على أجزاء الاقتصاد الحساسة لأسعار الفائدة مثل الاستهلاك والإسكان والتوظيف.
وهذا يعني أن رفع الفائدة قد يحمل أيضًا بُعدًا سياسيًا أكبر.
من ناحية، قد يحتاج وارش إلى الرفع لإظهار استقلاليته عن إدارة ترامب. من ناحية أخرى، يحتاج الفيدرالي إلى الاستجابة لبقاء التضخم فوق ٢٪ من أجل استعادة بعض المصداقية المفقودة بعد اجتماع يوليو.
ذهب مستثمرو السندات الذين قابلتهم رويترز إلى القول إن عدم القيام بأي شيء قد يكون أكثر خطورة من الرفع. قد تفسر الأسواق التوقف كدليل على أن البنك المركزي مستعد لتحمل التضخم المرتفع، مما يدفع المستثمرين إلى المطالبة بعلاوة أجل أعلى.
لكن الحجة الاقتصادية لرفع واحد لا تتحول تلقائيًا إلى حجة لسلسلة من الرفعات.
ضغط المؤشر الأساسي في أغسطس تركز في عدد قليل فقط من الفئات، بينما تظل توقعات التضخم طويلة الأجل مستقرة. كما أن أسعار النفط هي في المقام الأول صدمة عرض، وأسعار الفائدة لديها قدرة محدودة على معالجة الاضطرابات في إمدادات الخام.
كما أشار والر إلى أن التضخم الأساسي لثلاثة أشهر انخفض من ٤.٧٦٪ في فبراير إلى ٣.٠٥٪ في يوليو.
في الواقع، يبدو أن الكثير من تسعير رفع سبتمبر قد نشأ عن تواصل الفيدرالي نفسه. إذا اختار الفيدرالي في النهاية عدم رفع أسعار الفائدة، فليس من الواضح أن الأسواق ستواجه على الفور عواقب وخيمة.
إذا كان الفيدرالي يحتاج فقط إلى الرفع مرة واحدة، فلماذا هذا الرفع بالذات ضروري جدًا؟
قد تكون أهميته الحقيقية ببساطة هي إخبار الأسواق بأن الاحتياطي الفيدرالي قد دخل "عصر رفع الفائدة" الجديد تحت قيادة وارش.
إذا رفع الفيدرالي أسعار الفائدة بمقدار ٢٥ نقطة أساس في سبتمبر مع إبقاء مخطط النقاط متسقًا إلى حد كبير مع توقعات يونيو والإشارة إلى عدم وجود رفعات أخرى هذا العام، فقد تُفسر النتيجة في الواقع على أنها متساهلة على الرغم من ارتفاع سعر الفائدة.
سيقدم ذلك الجزء الأكثر تأكيدًا من التشديد مقدمًا مع خفض المسار المتوقع لأسعار الفائدة المستقبلية.
كم من قصة رفع الفائدة قام السوق بتسعيره بالفعل؟
الإجابة من جزأين.
رفع سبتمبر بمقدار ٢٥ نقطة أساس نفسه مسعّر إلى حد كبير. المسار بعد ذلك الرفع ليس كذلك.
أصول المخاطرة دفعت بالفعل جزءًا من الثمن. هبطت البيتكوين إلى حوالي ٦٠,٠٠٠ دولار في أواخر أغسطس قبل أن ترتد نحو ٧٧,٠٠٠ دولار، لكنها لا تزال محدودة دون مستوى ٨٠,٠٠٠ دولار.
في 14 سبتمبر، انخفض مؤشر S&P 500 إلى ٧,٦١٩.٩٤، بينما هبط مؤشر فيلادلفيا لأشباه الموصلات بنسبة ٥.٨٦٪ في جلسة واحدة. العوائد قصيرة الأجل والدولار والأصول ذات التقييمات المرتفعة تكيفت بالفعل بشكل كبير مع احتمال رفع واحد للفائدة.
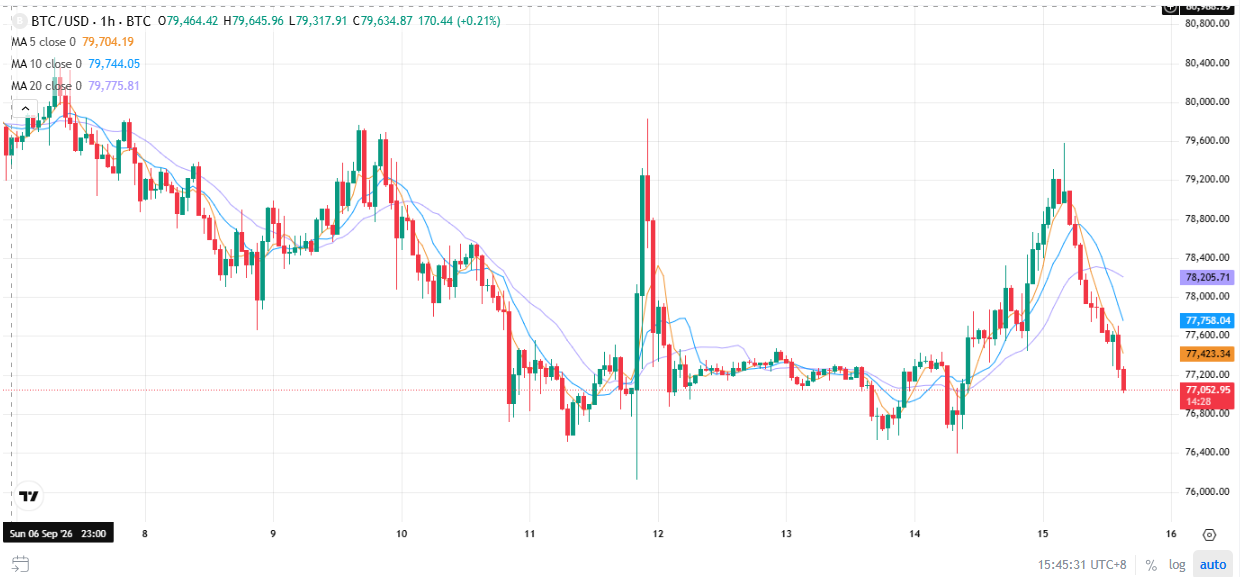
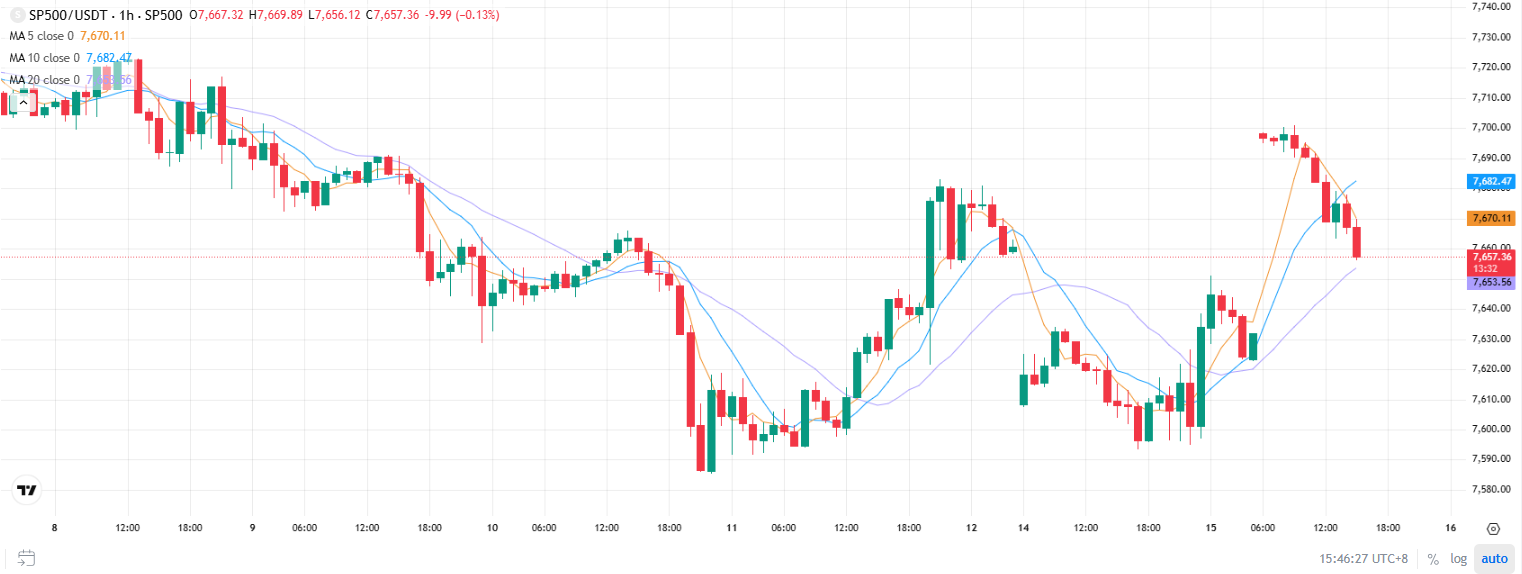
من ناحية أخرى، ارتدت البيتكوين بشكل حاد من أدنى مستوياتها، بينما لم تشهد الأسهم الأمريكية نوع الانكماش الواسع في التقييمات الذي شوهد في عام ٢٠٢٢. وهذا يشير إلى أن المستثمرين ما زالوا ينظرون إلى خطوة سبتمبر على أنها تعديل محدود وليس بداية دورة تشديد طويلة.
الأسواق ليست مستعدة تمامًا لسيناريو يرفع فيه الفيدرالي مرة أخرى هذا العام ويتبعه برفعات إضافية متعددة العام المقبل.
إذا كان رفع سبتمبر مصحوبًا بتأكيد بعدم وجود رفعات أخرى هذا العام، يمكن للمستثمرين مراقبة ما إذا كان عائد سندات الخزانة الأمريكية لأجل عامين ومؤشر الدولار والبيتكوين يبدأون في التحرك هبوطًا أو صعودًا معًا قبل إضافة التعرض للمخاطر تدريجيًا.
إذا استمرت العوائد قصيرة الأجل والدولار في الارتفاع، فسيشير ذلك إلى أن الأسواق بدأت في تسعير رفعات متتالية، وفي هذه الحالة قد يكون من الأفضل استخدام الارتفاعات لتقليل التعرض.
على المدى المتوسط، لا ينبغي التعامل تلقائيًا مع رفع واحد للفائدة على أنه بداية سوق هابطة جديدة.
طالما أن ضغوط التضخم الأساسية لا تتسع، ولا يتسارع التوظيف من جديد، وتتراجع أسعار النفط تدريجيًا، يظل سيناريو "رفع واحد وانتهى" هو المسار الأكثر ترجيحًا.
قد يبدو رفع سبتمبر أكبر حدث في الأسبوع، لكنه قد يكون أيضًا الجزء الأكثر تأكيدًا في الصفقة بأكملها.
الأسواق دفعت بالفعل معظم ثمن الـ ٢٥ نقطة أساس. السؤال الذي لم تتم الإجابة عليه بعد هو ما إذا كان هذا سيكون آخر رفع للفائدة في عام ٢٠٢٦.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.