


هل سيرفع الفيدرالي أسعار الفائدة بشكل متتالٍ؟ هل تتكرر دورة التشديد في أواخر الثمانينيات؟
 wallstreetcn
العنوان الأصلي: «هل سيرفع الفيدرالي أسعار الفائدة بشكل متتالٍ؟ هل تتكرر دورة التشديد في أواخر الثمانينيات؟»
المصدر الأصلي: وول ستريت إنسايت
أشار تقرير سيتي إلى أن البيئة الكلية الحالية تتشابه بدرجة كبيرة مع دورة التشديد في الفترة 1988-1989، حيث حافظ الاقتصاد آنذاك على مرونته وتراكمت ضغوط التضخم تدريجيًا، ثم تباطأ النشاط الاقتصادي قبل أن تتحول السياسة إلى التيسير. خلال دورة التشديد تلك، رفع الفيدرالي أسعار الفائدة 16 مرة متتالية. تتزايد مخاوف السوق من استئناف الفيدرالي رفع أسعار الفائدة، مما يعيد إلى أذهان المستثمرين فترة تاريخية تحمل دلالات تحذيرية. يُظهر أحدث تقرير كمي لاستراتيجيات الكلي من سيتي للأبحاث أن درجة التشابه بين البيئة الكلية الحالية ودورة التشديد في الفترة 1988-1989 ارتفعت بشكل ملحوظ، ومع تصاعد التوترات في الشرق الأوسط مجددًا وتجدد ضغوط التضخم في الولايات المتحدة، يتغير منطق توزيع الأصول عبر الفئات بهدوء.
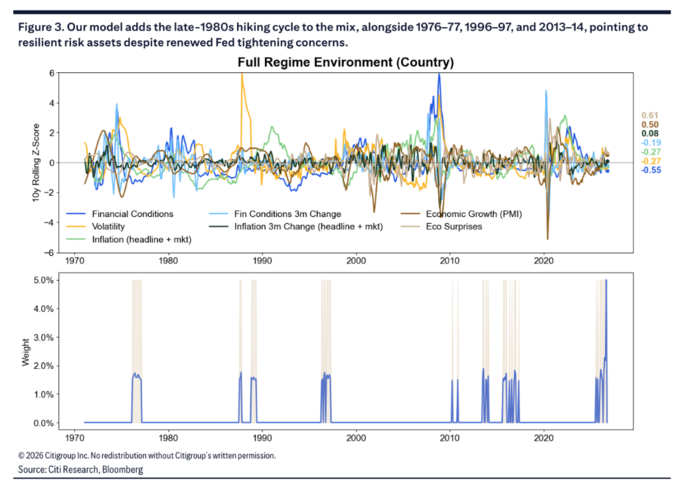
وفقًا لمعلومات من منصة تتبع التداول، أشار محللا سيتي للأبحاث أليكس سوندرز وفين فو في تقرير صدر في 11 سبتمبر إلى أنه على الرغم من أن نموذجهم الكلي (Regime Model) لا يزال ضمن نطاق «طبيعي» (Normal)، إلا أن قوة زخم التضخم، والانخفاض المعتدل في مؤشر المفاجآت الاقتصادية، بالإضافة إلى تشديد طفيف في الأوضاع المالية، جعلت الفترات التاريخية المشابهة التي يحددها النموذج تقترب من الفترة 1988-1989.
من الجدير بالذكر أنه خلال دورة التشديد من مارس 1988 إلى مايو/يونيو 1989، رفع الفيدرالي أسعار الفائدة 16 مرة إجمالاً. وفقًا لإحصاءات فريق سون بينبين من تيانفينغ للأوراق المالية، في مارس 1988، اختار الفيدرالي التشديد المبكر لمنع العودة إلى التضخم المرتفع. في 30 مارس 1988، رفع اجتماع اللجنة الفيدرالية للسوق المفتوحة سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 6.75%، وبعد ذلك تم رفع أسعار الفائدة 16 مرة إجمالاً، ليصل هدف سعر الفائدة على الأموال الفيدرالية في النهاية إلى 9.8125%، بإجمالي رفع قدره 331.25 نقطة أساس.
كانت السمات النموذجية لفترة أواخر الثمانينيات هي: حافظ الاقتصاد على مرونته، وتراكمت ضغوط التضخم تدريجيًا، مما دفع الفيدرالي في النهاية إلى رفع أسعار الفائدة بشكل مستمر، ثم تباطأ النشاط الاقتصادي قبل أن تتحول السياسة إلى التيسير. كما أدرج التقرير الفترات 1976-1977 و1996-1997 و2013-2014 كفترات مرجعية تاريخية أخرى.
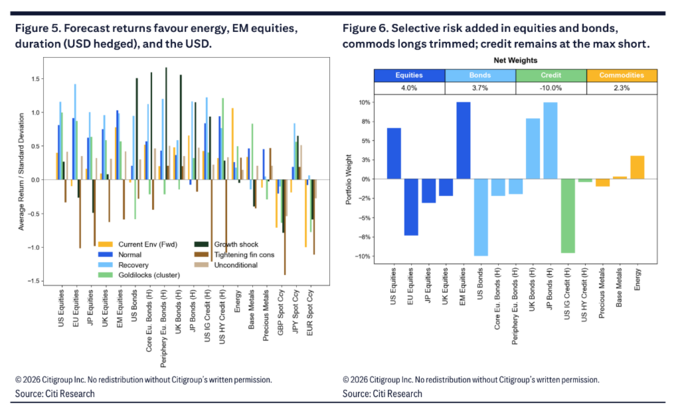
على مستوى توزيع الأصول، دفعت الخلفية الكلية المذكورة النموذج إلى زيادة الوزن في الأصول الخطرة، وأرست تفضيلات هيكلية واضحة: شراء الأسواق الناشئة والأسهم الأمريكية، وشراء آجال الاستحقاق اليابانية والبريطانية، مع الإبقاء على المراكز القصيرة في سندات الائتمان الأمريكية ذات الدرجة الاستثمارية عند أقصى وزن، وشراء السلع الأساسية بقيادة الطاقة، والتحول نحو تفضيل الدولار.
دورة التشديد 1988-1989 تعود إلى الواجهة
كتب نيك تيميراوس، «مراسل الفيدرالي الجديد»، في أحدث مقال له أن المستثمرين أصبحوا مقتنعين إلى حد كبير بأن الفيدرالي سيرفع أسعار الفائدة الأسبوع المقبل لأول مرة منذ ثلاث سنوات، والسؤال الأصعب هو ماذا سيحدث بعد ذلك. منذ التسعينيات، لم يقم الفيدرالي سوى برفع «لمرة واحدة» فقط.
يُظهر تحليل التشابه التاريخي من سيتي للأبحاث أيضًا أن الفترة 1988-1989 أصبحت أكثر بروزًا بشكل ملحوظ هذا الشهر. يصف التقرير هذه الفترة بأنها قدمت مزيجًا من المرونة الاقتصادية وضغوط التضخم المتزامنة - وهو المزيج الذي دفع الفيدرالي في عام 1988 إلى تشديد السياسة النقدية باستمرار، حتى تباطأ النشاط الاقتصادي في العام التالي قبل التحول إلى خفض أسعار الفائدة.
وهذا يتوافق بدرجة كبيرة مع الحالة الكلية الحالية. يُظهر النموذج تحسنًا معتدلاً في مؤشرات النمو الاقتصادي، حيث لا يزال متوسط درجات z لمؤشر مديري المشتريات عند مستويات قوية، ورغم انخفاض مؤشر المفاجآت الاقتصادية قليلاً، إلا أن مستواه المطلق لا يزال إيجابيًا؛ وفي الوقت نفسه، انتعش زخم التضخم خلال الشهر الماضي، وشهدت الأوضاع المالية تشديدًا طفيفًا، لكنها لا تزال أقل من المتوسط طويل الأجل بنحو 0.55 انحراف معياري. يصنف التقرير الحالة الكلية الحالية على أنها أعراض «اقتصاد محموم» - حيث أن مؤشرات النمو والتضخم أعلى قليلاً من المتوسط طويل الأجل، لكنها لم تؤد بعد إلى تبديل النموذج.
كما أبقى التقرير على ثلاث فترات مرجعية تاريخية أخرى: 1976-1977 (فترة ما قبل فولكر، حيث تعايش انخفاض التضخم مع الأوضاع المالية التيسيرية، مما دعم الأسهم في البداية، لكن التضخم وأسعار الفائدة ارتفعت لاحقًا بشكل كبير)؛ و1996-1997 (المرحلة المبكرة من توسع الإنترنت)؛ و2013-2014 (إعادة تسعير أسعار الفائدة الأمريكية مدفوعة بتوقعات تقليص مشتريات الأصول من الفيدرالي). من الجدير بالذكر أن صدمة الرسوم الجمركية في العام الماضي لم تعد تشكل مرجعًا تاريخيًا ذا معنى في النموذج الأحدث، ويرى سيتي للأبحاث أن هذا يعكس أن التقلبات طويلة الأجل عبر فئات الأصول لا تزال عند مستويات منخفضة نسبيًا.
النموذج يتمسك بنطاق «طبيعي»، ومراكز الأسهم ترتفع أكثر
على الرغم من تزايد مخاوف السوق من رفع أسعار الفائدة، لا يزال نموذج الجار الأقرب (KNN) من سيتي للأبحاث ضمن نطاق «طبيعي»، ولم يتحول إلى نطاق «تشديد الأوضاع المالية». أشار التقرير إلى أنه بعد تحديث هذا الشهر، رفع النموذج نسبة زيادة الوزن في الأسهم من 2.8% إلى 4.0%، وحافظ على توزيع إيجابي للسندات والسلع (ولكن تم تخفيضه)، بينما ظلت المراكز القصيرة في سندات الائتمان دون تغيير.
كما نبه التقرير إلى مسار هبوطي محتمل: إذا استمرت صدمة الطاقة كموضوع مستمر - سواء كان مدفوعًا بطلب إعادة التخزين أو انقطاع تدفقات الإمداد - فقد يصبح تشديد الأوضاع المالية واتساع فروق الائتمان سلسلة انتقال نحو سيناريو الركود التضخمي.
فيما يتعلق بأداء نسبة شارب التاريخية تحت نماذج مختلفة، فإن أداء الأصول في نطاق «طبيعي» قريب من المتوسط التاريخي غير المشروط، مع تفوق طفيف لخصائص السندات، بينما تتمتع الأسهم الأمريكية بميزة معينة مقارنة بالمناطق الأخرى.
توزيع الأصول عبر الفئات: الطاقة في المقدمة، والدولار يحل محل الين كعملة مفضلة
في توزيع الأصول المحدد، يُظهر نموذج سيتي للأبحاث هيكلاً متمايزًا بدرجة عالية. بالنسبة للأسهم، تحصل الأسواق الناشئة على أعلى توزيع، وتحتفظ الأسهم الأمريكية بمراكز شراء صغيرة، بينما يتم بيع الأسهم الأوروبية واليابانية والبريطانية على المكشوف.
بالنسبة لأسعار الفائدة، يتم زيادة الوزن في السندات بشكل عام بنسبة 3.7%، وتحصل آجال الاستحقاق اليابانية والبريطانية على أكبر مراكز شراء، بينما يتم بيع سندات الخزانة الأمريكية على المكشوف إلى أقصى حد، ويتم بيع السندات الأوروبية على المكشوف بشكل طفيف. يرتبط هذا المنطق جزئيًا بالتوجيهات المستقبلية المتشددة بعد رفع البنك المركزي الأوروبي لأسعار الفائدة وارتفاع علاوة المخاطر على السندات الحكومية الفرنسية.
بالنسبة للسلع الأساسية، الطاقة هي الأصل الأقوى أداءً متوقعًا حاليًا، حيث يركز النموذج زيادة الوزن في الطاقة، مع مراكز شراء صغيرة في المعادن الأساسية ومراكز بيع صغيرة في المعادن النفيسة. أشار التقرير إلى أن ميزة الطاقة في بُعد تكلفة الاحتفاظ النسبية (carry) تفوق بكثير الفئات الفرعية الأخرى للسلع، بينما تكون تكلفة الاحتفاظ للمعادن الأساسية والنفيسة سلبية بشكل واضح.
في سوق الصرف الأجنبي، أشار التقرير إلى أن حماس السوق تجاه الين قد تلاشى بوضوح، وأن نسب شارب المتوقعة للجنيه الإسترليني والين واليورو مقابل الدولار كلها سلبية، مما يجعل الدولار العملة المفضلة حاليًا. يعود هذا التحول جزئيًا إلى تصريحات وزير الخزانة الأمريكي بيسنت بشأن التدخل الياباني، بالإضافة إلى ضعف الزخم بعد الارتفاع المرحلي للين مدفوعًا بتوقعات السوق بتشديد بنك اليابان (BoJ) للسياسة في وقت أبكر وأسرع.
استراتيجيات تتبع الاتجاه تحافظ على عوائد إيجابية منذ بداية العام، وأداء الاستراتيجيات النظامية متباين
من منظور أداء الاستراتيجيات الكمية، حققت استراتيجيات تتبع الاتجاه عوائد إيجابية خلال الشهر الماضي، حيث كانت المكاسب القوية في السلع والسندات كافية لتغطية خسائر الأسهم ومساهمة النقد الأجنبي شبه المحايدة. من الجدير بالملاحظة أن استراتيجية تتبع الاتجاه في السندات عكست هذا الشهر خسائرها السابقة منذ بداية العام بالكامل، مما دفع الاستراتيجية المركبة إلى التحول الإيجابي بشكل عام. لا تزال السلع أكبر مصدر للمساهمة منذ بداية العام، بينما كانت الأسهم الأضعف أداءً.
حققت استراتيجيات الكاري (carry) أداءً إيجابيًا إجمالاً خلال الشهر الماضي، حيث ساهمت السلع والسندات بالعوائد الرئيسية، بينما تعرضت عمليات الكاري في النقد الأجنبي والأسهم لضغوط. كما أشار التقرير إلى أن استراتيجية القيمة في السلع واصلت الريادة منذ بداية العام، لكن استراتيجيات القيمة في الأسهم والسندات لا تزال سلبية، ومع تصاعد التوترات في الشرق الأوسط مجددًا مما دفع السوق إلى إعادة تسعير مخاطر التضخم والسياسة، ضعفت استراتيجية القيمة في السندات أكثر.
فيما يتعلق بتموضع مستشاري تداول السلع (CTA)، تحتفظ سندات الائتمان بأكبر مراكز شراء، وتم تخفيض مراكز الشراء في الأسهم والسلع إلى مستويات قريبة من الحياد.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.